
OBIC(オービック)導入の費用は、業務範囲、企業規模、カスタマイズの範囲によって変わり、500万円程度から3,000万円超まで幅があります。
費用は、初期費用と年間保守・運用費用に分けて見ると、見積もりと予算計画を判断しやすくなります。全体像はOBIC(オービック)導入の完全ガイドもご覧ください。
▼全体ガイドの記事
・OBIC(オービック)導入の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
OBIC(オービック)導入の費用の全体像
OBIC(オービック)導入の費用は、対象業務と企業規模で大きく変わります。判断の材料になるのは、会計を中心に、どの業務まで導入範囲に含めるかです。導入範囲の候補は、会計、人事・給与、就業、販売、生産の各業務です。
OBIC7は、会計を中核に各業務システムを組み合わせるコンポーネント型ERPで、累計導入社数は2万社を超えるとされる国産パッケージです。
OBIC7の費用要因は、EXPLANNER、FutureStage、GLOVIA、mcframeとは異なる部分もあります。
会計・人事給与は機微な情報を扱うため、サポート体制の設計も費用と合わせて見ておく必要があります。
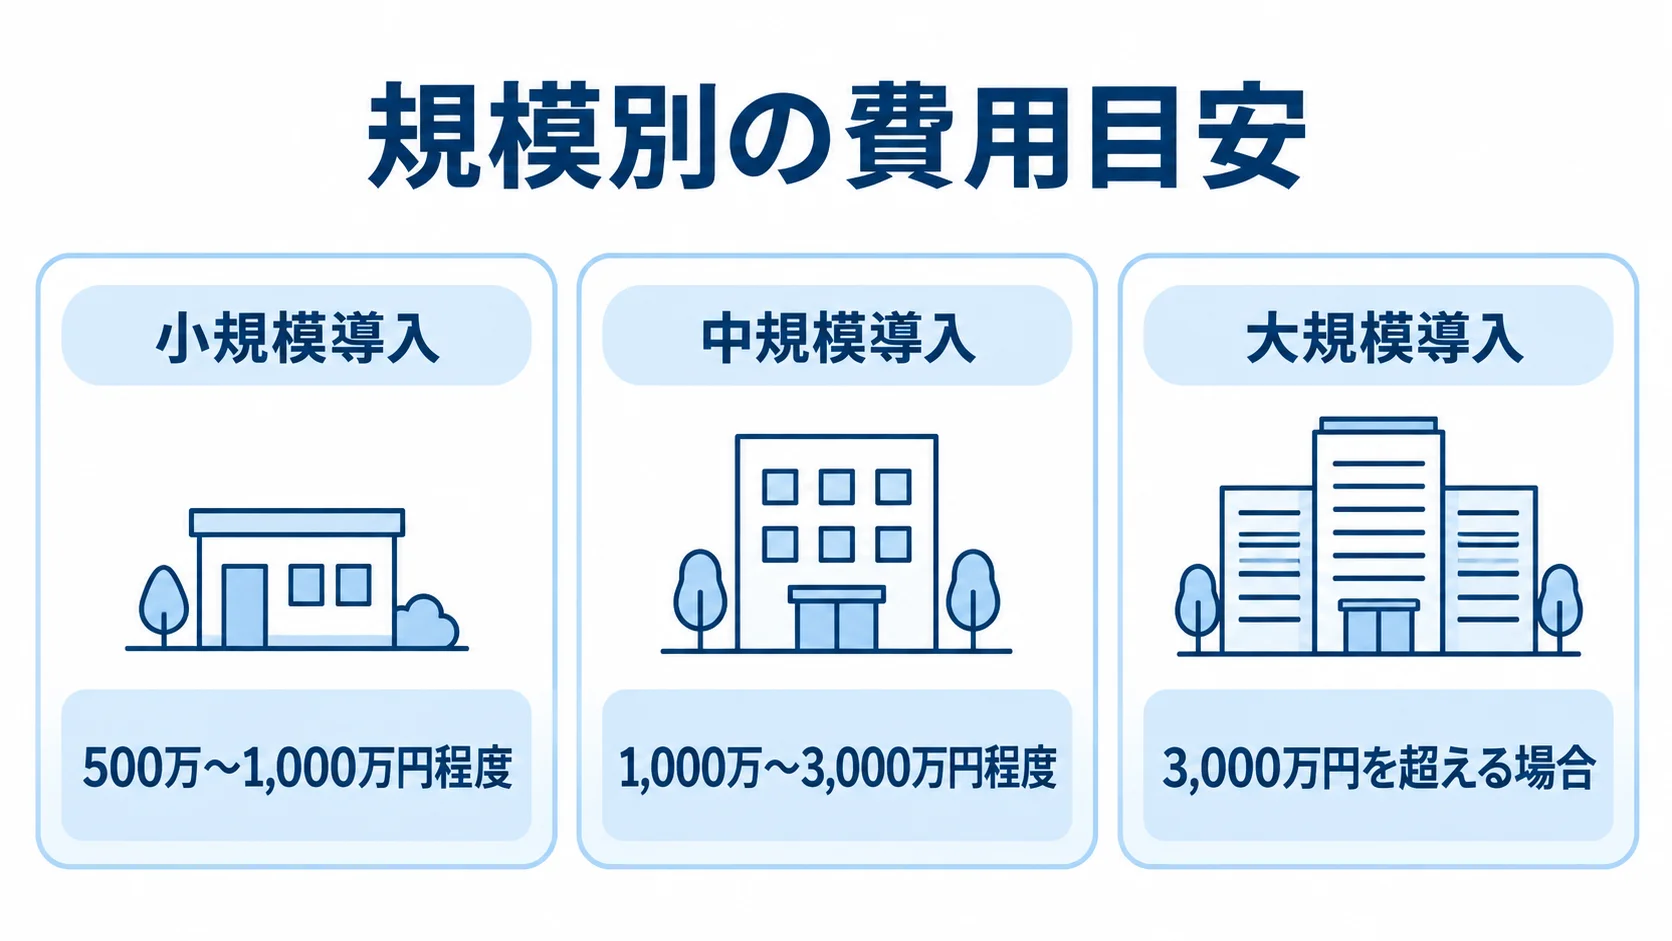
規模別の費用目安
業務範囲と導入規模をそろえると、費用のレンジを比べやすくなります。
- 小規模導入:初期費用の目安は500万〜1,000万円程度。
- 中規模導入:初期費用の目安は1,000万〜3,000万円程度。
- 大規模導入:初期費用が3,000万円を超える場合があります。
従業員100〜500名規模の場合、月額利用料は30万〜80万円程度が一つの目安です。
正確な費用は、オービックの要件定義を経た個別見積もりで確認するのが基本です。公式サイトでは価格が公開されていないため、同規模の事例や複数の見積もりを比べると、相場感が見えてきます。
会計、人事・給与、就業まで含めると、中規模導入の範囲に近づきます。一方で、販売・生産まで含める場合や、複数拠点を横断する場合は大規模化しやすいです。
優先度の高い領域から段階的に導入すれば、初期投資を分散できます。
直販体制ならではの費用構造の特徴
直販体制では、費用を確認しやすい一方で、カスタマイズの範囲を管理することが欠かせません。
- 窓口の一本化:見積もりの前提と内訳を、一つの窓口で確認できます。
- 柔軟な対応:個社の要件に応じてカスタマイズできます。
- 費用の増加:カスタマイズ範囲が広いほど、費用が積み上がります。
オービックは、コンサルティングから運用サポートまでを自社で提供しています。販売パートナーを介さない分、価格の透明性を確認しやすい体制です。
標準機能で不足する独自要件は、初期費用の3〜4割程度を占める要因になります。そのため要件定義では、要望とカスタマイズ費用のバランスを、担当者とすり合わせて決めていく必要があります。
初期費用と年間保守費用の内訳
OBIC(オービック)導入の費用は、稼働前の初期費用と、稼働後の年間保守・運用費用に分けて見積もるのが基本です。内訳まで確認すると、見積もりの妥当性や予算計画の組み方が見えてきます。
初期費用の内訳
初期費用は、導入前の準備から利用開始までの工程ごとに見ていきます。データ移行と研修は、下の一覧では「移行・研修」として一つにまとめています。
- ライセンス費用:利用するソフトウェアの費用。
- 要件定義:コンサルティングを含む費用。
- 設計・構築:システムの設計と、環境の構築にかかる費用。
- カスタマイズ:独自の業務要件に対応するための開発費用。
- 移行・研修:データ移行と、利用者向けの訓練にかかる費用。
小規模導入の初期費用は500万〜1,000万円程度が目安で、広い業務範囲では1,000万〜3,000万円程度、大規模では3,000万円以上です。
給与計算ルールや承認フロー、帳票を作り込むほど、開発工数は増えます。
データ移行では、社員・組織マスタや勘定科目、取引データを扱います。あわせて、コード体系の変換とデータクレンジングも移行費用に含まれます。
会計・人事給与では、アクセス権限の設計やセキュリティ要件の確認も必要になります。
研修費用は、対象人数と研修回数によって変わります。また、給与計算や年末調整の実践研修を別途組み込む場合もあります。
見積もりは、総額だけでなく内訳の細かさと仕様変更時の追加費用まで比べることが大切です。
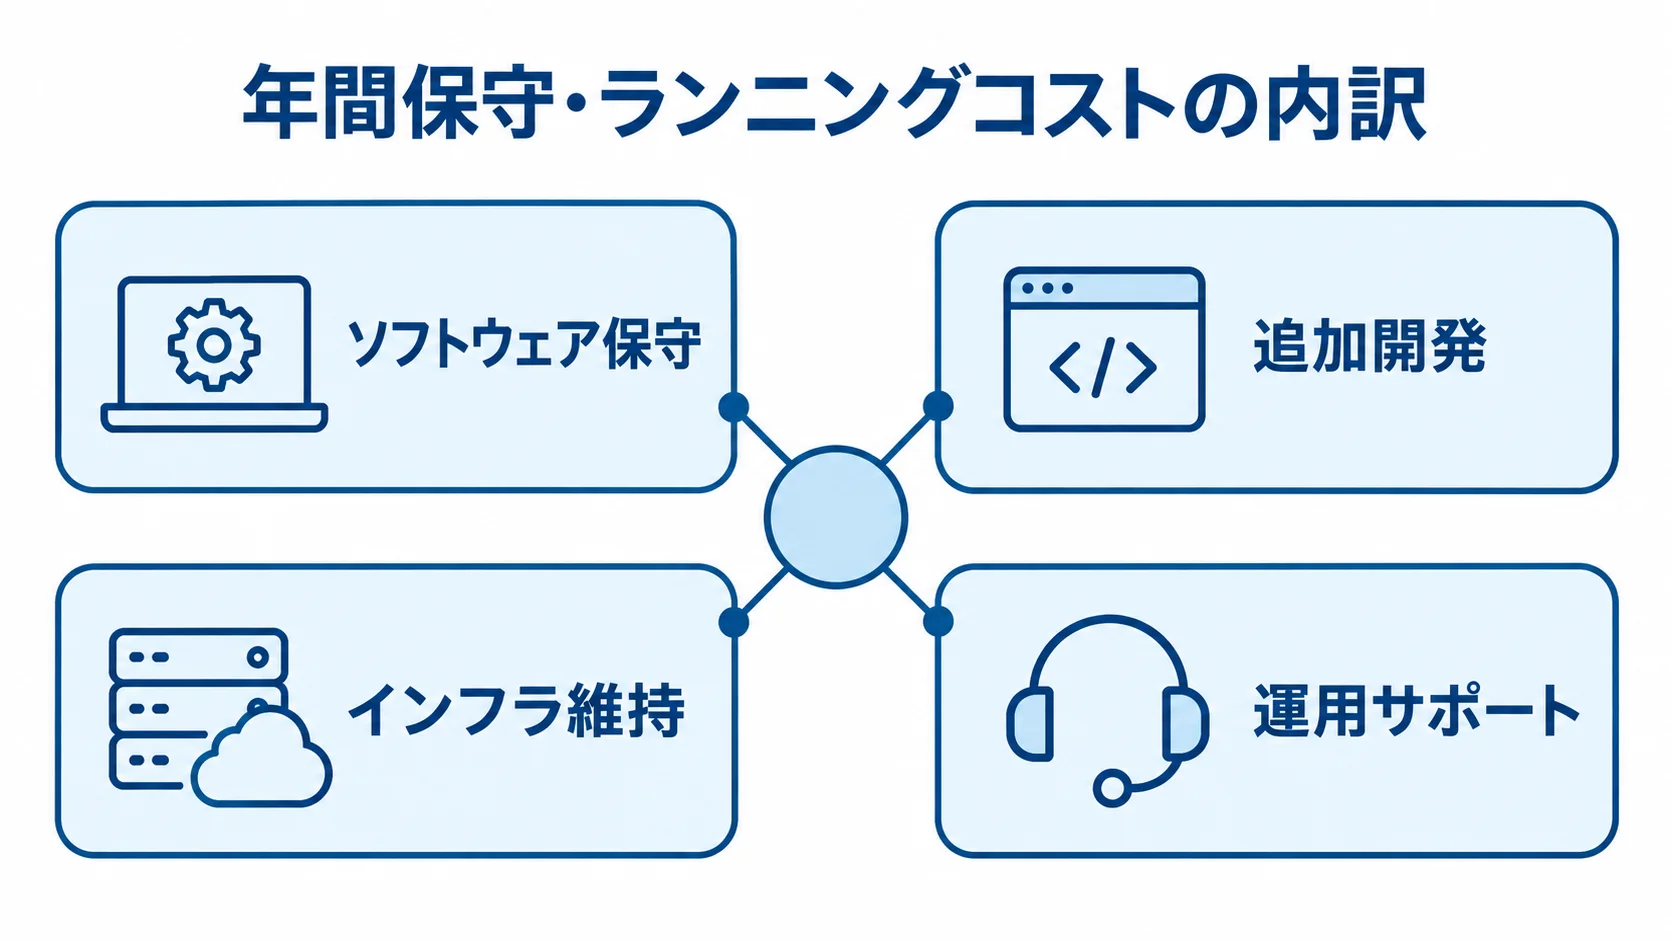
年間保守・ランニングコストの内訳
稼働後は、年間保守料に加えて、運用を続けるための費用がかかります。
- ソフトウェア保守:バグ修正や法改正への対応。
- 追加開発:稼働後の改修やカスタマイズにかかる費用。
- インフラ維持:オンプレミス構成の場合のサーバー費用。
- 運用サポート:問い合わせ対応や活用提案まで含む。
年間保守料は、ライセンス価格の15〜20%程度が一つの水準です。たとえば、ライセンス費用が1,000万円なら、年間150万〜200万円程度になります。
中堅企業では、月額利用料30万〜80万円程度が目安とされています。
年間ランニングコストは、初期投資の15%〜20%が目安です。ただし、場合によっては、年間ランニングコストが初期投資の最大22%程度になることもあります。
保守料だけでなく、社内の経理・人事部門の人件費や問い合わせ対応費も見込む必要があります。特に決算期、年末調整、賞与計算の時期は、問い合わせとデータ確認が集中します。
繁忙期に備えた運用体制の費用も、年間コストにあらかじめ含めておくと安心です。
比べるときは、稼働後5〜10年間の累積コストを含むTCO(総所有コスト)で見ます。
OBIC7固有のコスト要因
OBIC(オービック)には、一般的なERPの費用に加えて固有のコスト要因があります。主な論点は、会計・人事給与の保守と、直販・自社サポート体制の二つです。
会計・人事給与領域特有の保守コスト
会計・人事給与は、法改正と機密情報への対応が継続して必要になります。
- 法改正対応:税制や社会保険料率の改定への対応。
- バージョンアップ:給与や社会保険の変更に合わせた更新。
- 情報管理:権限の見直しやセキュリティ監査。
OBIC7は、会計情報を中核に、人事情報と給与情報を扱います。人事情報には、社員、組織、発令の情報が含まれ、給与履歴と考課履歴も対象になります。給与情報には、月例給与、賞与、年末調整のほか、社会保険も含まれます。
こうした法令対応に伴うバージョンアップは、年間保守費用の一部になります。アクセス権限の見直しやセキュリティ監査にも運用コストがかかります。これらは、法令改正への対応漏れによるコンプライアンスリスクを抑えるための投資です。
直販・自社サポート体制がコストに与える影響
自社サポートを評価する場合は、保守料と対応品質を並べて見るのが基本です。
- 障害対応:システム障害への、自社での対応。
- 操作支援:問い合わせや操作方法への支援。
- 活用提案:業務効率化や新機能の提案。
オービックは、運用サポートを自社で一貫して提供するとされています。販売代理店を介する製品に比べると、サポート品質がそろいやすい体制です。
一方で、人件費と体制の維持費が保守料に反映される場合があります。そのため、汎用的なクラウドSaaSと比べると、保守費用が高めになりやすい傾向があります。
月額費用だけでなく、応答速度やカスタマイズへの対応力も評価の対象になります。障害時の復旧体制まで含めて、保守費用が妥当かどうかを判断することが大切です。
会計・人事給与は、業務が止まると影響が大きい領域です。とくに給与計算の障害は、従業員への支払いや決算スケジュールに及ぶため、手厚い支援がリスクを抑えます。
費用対効果の評価では、平常時の保守料だけでなく、緊急時の対応体制も含めて考えます。
コスト増加リスクと対策
費用超過の主因は、カスタマイズ、データ移行、隠れコストの3つです。そのため、隠れコストを洗い出したうえで、長期のTCOを見据えて対策を考える必要があります。
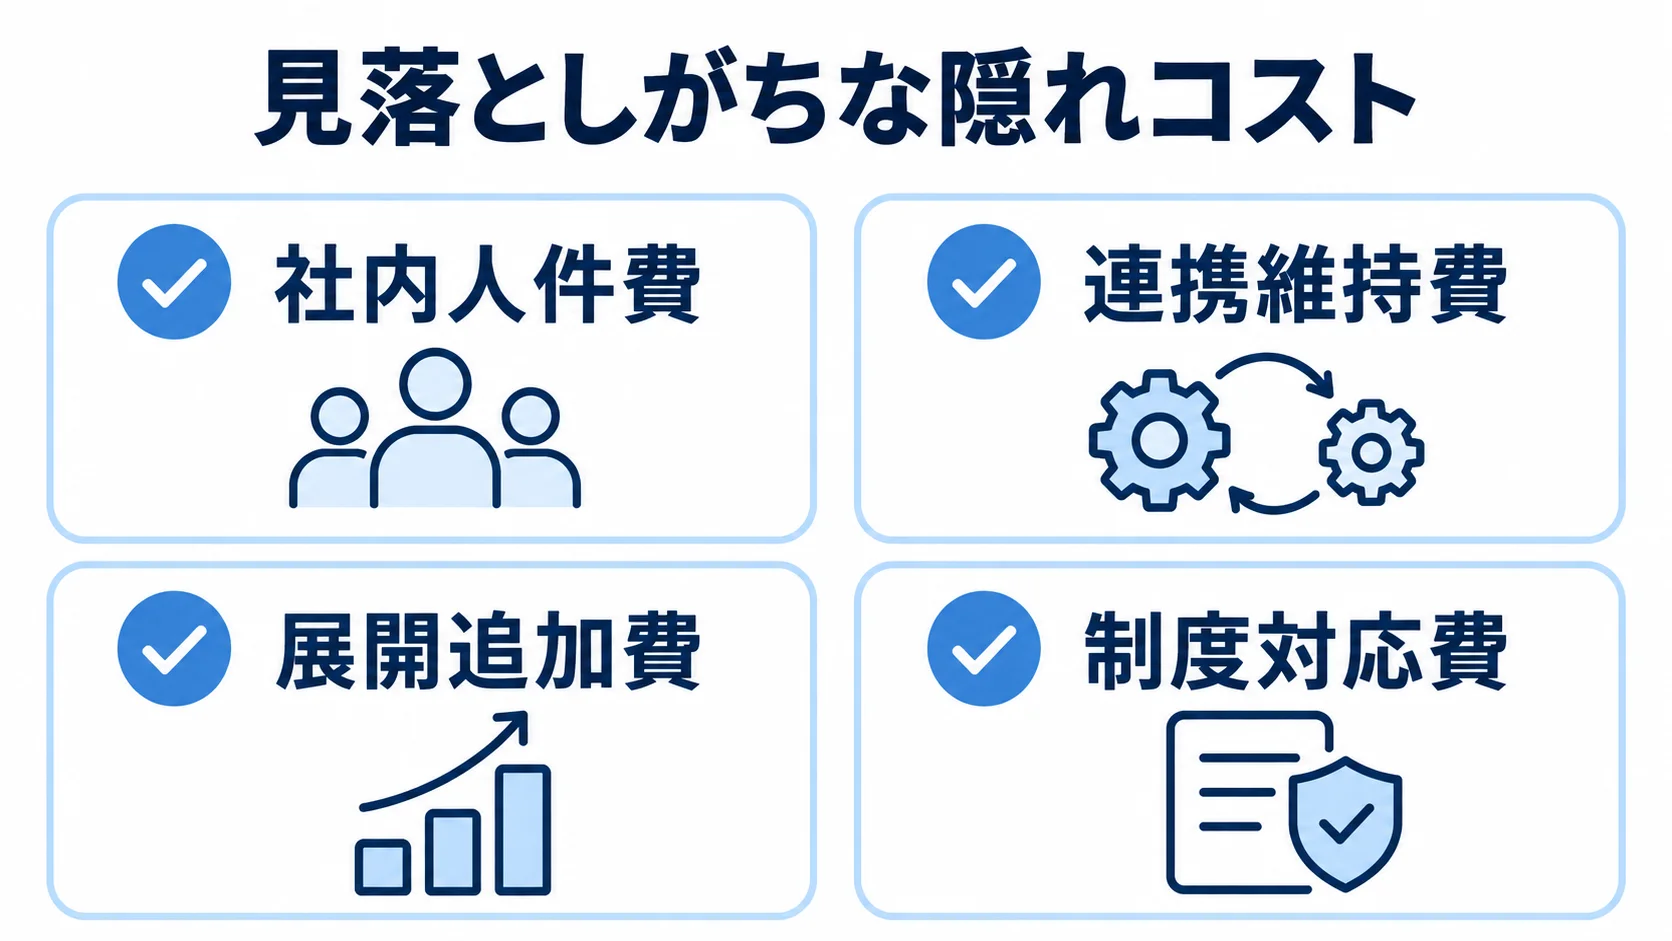
見落としがちな隠れコスト
初期見積もりに出にくい費用は、契約前の段階で洗い出しておきます。
- 社内人件費:経理・人事部門の運用体制にかかる費用。
- 連携維持費:周辺システムとの連携を保つための改修費。
- 展開追加費:業務範囲の拡大時に発生します。
- 制度対応費:法改正や制度改正への対応費。
社内では、給与計算ルールや社会保険、税制改正への対応を、稼働後も続ける必要があります。勤怠管理や給与振込システムとの連携も、仕様が変わるたびに改修が必要になります。また、会計から人事・給与・就業へ広げる場合は、追加の改修やマスタ整備がかかります。
電子帳簿保存法やインボイス制度への対応費は、保守料の外になる場合もあります。そのため、制度対応が基本保守に含まれるのか、追加費用になるのかを、契約時に確かめておきます。
隠れコストも含めて、5〜10年単位でTCOを試算しておくと、長期の費用が見えてきます。
コスト最適化のポイント
初期費用とTCOの両方を抑えるには、導入前の設計と契約内容の確認が欠かせません。
- Fit&Gap分析:不要なカスタマイズを削減する手順。
- 段階導入:対象業務を絞り、初期投資を分散する方法。
- 契約確認:保守範囲と応答時間の明確化。
- 補助制度:IT導入補助金などの活用。
Fit&Gap分析では、標準機能で足りる業務と、独自に作り込む業務を分けて確かめます。その切り分けが、独自開発の範囲を決める手がかりになります。
段階導入では、まず会計または人事・給与から始め、効果を見て対象を広げる方法があります。投資対効果を早期に検証できる点も、段階導入の利点です。
契約前に、オービックとサポートの範囲や応答時間の水準を取り決めておきます。範囲が明確であるほど、稼働後の追加サポート費用を抑えやすくなります。
IT導入補助金などは、要件を満たせば初期費用を抑えられる可能性があります。ただし、補助金の要件と申請時期は年度で変わるため、早めに確かめておく必要があります。確認先は、オービックや導入コンサルタントです。
まとめ
OBIC(オービック)導入は、初期費用と保守・運用費用を分けて考えます。初期費用は500万円台から3,000万円を超える規模まで幅があり、年間保守費用はライセンス価格の15〜20%程度が一つの目安です。
中堅企業では、月額利用料30万〜80万円程度も判断材料になります。また、コスト要因には、会計・人事給与の保守と直販体制の費用構造があります。
Fit&Gap分析、段階導入、契約確認を組み合わせると、長期のTCOを抑えやすくなります。あわせて、自社に近い業種・規模の事例を確認し、5〜10年単位で比べることが大切です。
公式サイトでは価格が公開されていないため、担当者から導入事例と見積もりの前提を聞いて確かめます。導入前に業務の実態と展開計画を整理し、オービックへ相談することが重要です。
▼全体ガイドの記事
・OBIC(オービック)導入の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。