
債権管理システムの導入で成果が出やすいのは、Excel・手作業による消込からの脱却、月次決算の早期化、滞留債権の可視化です。一方で、移行の準備が足りないと、想定より費用や期間が膨らむこともあります。
事例は消込、決算、精度、移行の順に並べています。全体像は債権管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・債権管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
Excel・手作業の消込から脱却した事例
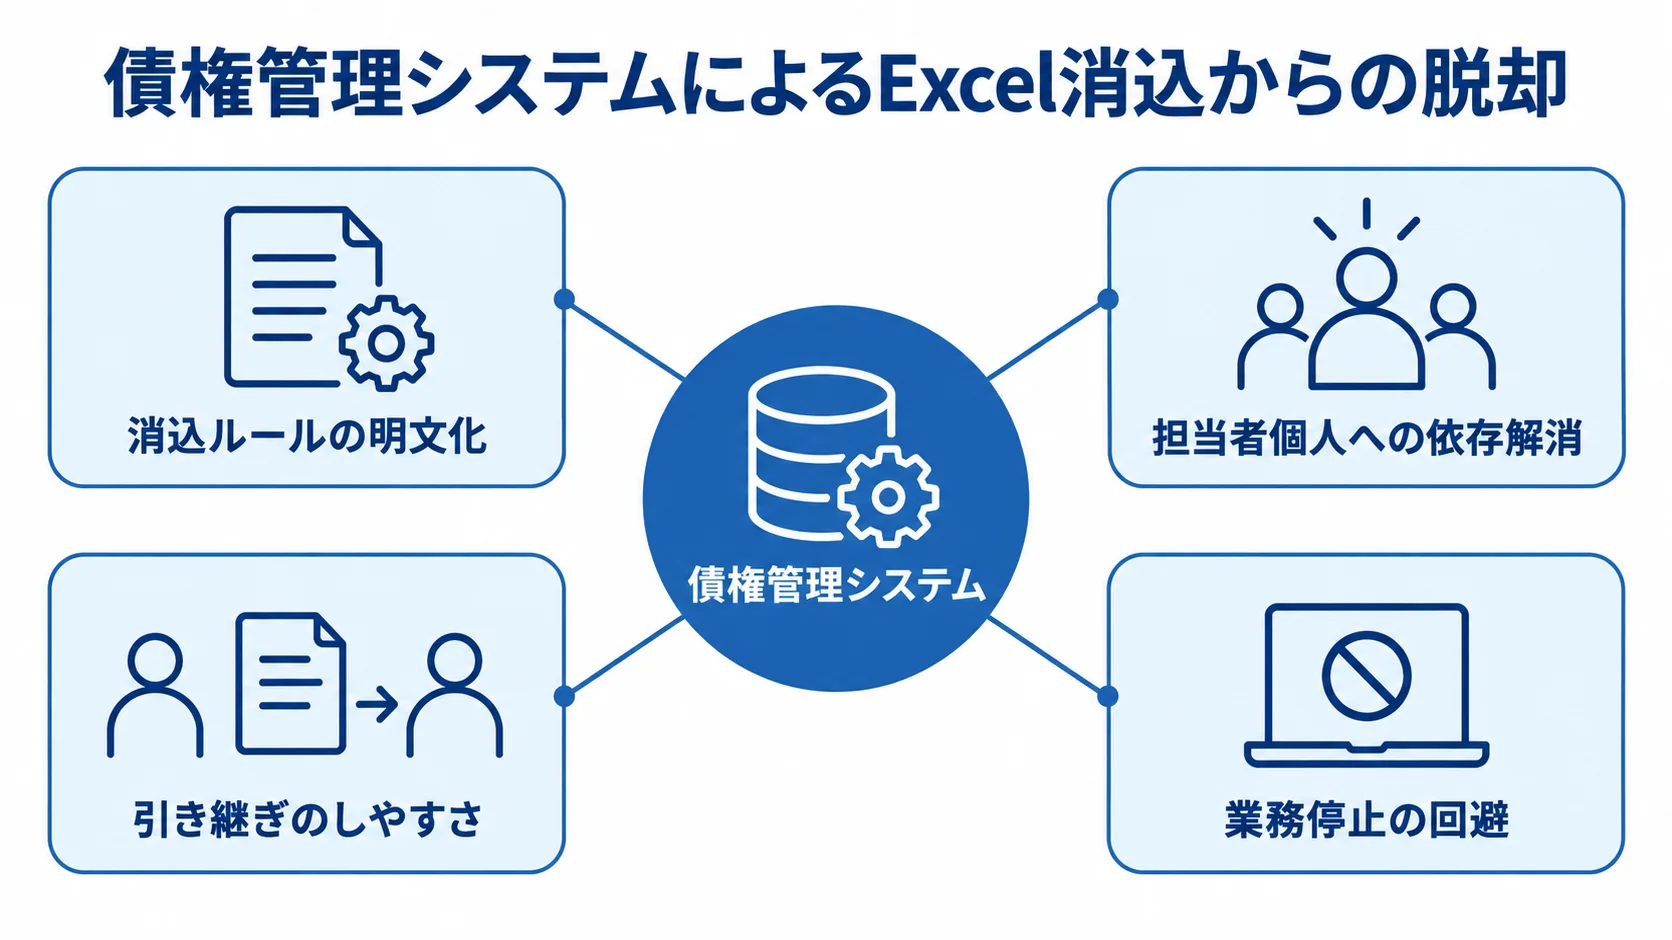
入金消込は、債権管理システムの導入で成果が見えやすい業務です。
多くの企業では、ネットバンキングの明細と販売管理システムの請求データを一件ずつ照合しています。月末に集中する目視作業は、人的コストとヒューマンエラーの原因になりがちです。
属人化したExcel消込が限界を迎えていた現場
Excel管理では、消込ロジックが特定のベテラン経理担当者に偏る属人化が起きていました。その担当者が不在になると、消込作業が止まることもあります。
複雑なVLOOKUP関数やマクロを含むファイルは、作成者以外が修正しにくい状態でした。さらに、壊れると復旧に丸一日かかることもあります。
版管理も曖昧で、最新版が分からない「バージョン管理地獄」も典型的な悩みです。そこで、システムを導入した企業は、Excelの属人運用をルールに置き換え、担当者個人への依存を解消しています。
消込ルールがシステム上に明文化されると、引き継ぎがしやすくなります。そのため、担当者の異動や退職があっても、業務が止まりにくくなります。
- 消込ルール:担当者個人の経験頼み
- 管理ファイル:複雑な関数やマクロで修正が難しい
- 版管理:最新版が分からず、復旧に時間がかかる
経理が消込に月20時間を費やしていた現場では、システム化でその大半を削減できました。
時給3,000円で換算すると、年間72万円相当の削減になるという試算です。また、この定量効果は稟議でも説明しやすい数字です。
二重入力と転記ミスを構造的に排除した事例
販売管理システムの請求データを債権管理用Excelへ入力し、さらに会計システムへ転記すると、同じ情報を何度も扱うことになります。金額の桁や得意先コードを誤ると、回収漏れや誤った督促につながり、取引先の信頼を損なうおそれがあります。
- 二重入力:販売管理からExcelへ再入力
- 追加転記:債権管理用Excelから会計へ入力
- 入力ミス:誤督促や回収漏れにつながる可能性
販売管理・会計システムと連携した事例では、請求データを一度登録すれば自動で連携されるため、転記作業がなくなりました。あるサービス業の現場では、入力ミスが原因の督促トラブルがほぼゼロになりました。
見積もりでは、請求件数、転記回数、1件あたりの作業時間を、自社の数字に置き換えて考えます。手作業では、別の担当者が消込を再確認し、月末には債権残高と会計の売掛金残高を目視で照合しています。
消込結果を会計の仕訳まで自動で連携すれば、こうした確認や照合の工数も減らせます。さらに、入力以外の間接工数も効果に含めます。
月次決算を3週間から1週間へ短縮した事例
経営層が導入効果として特に評価するのは、月次決算の早期化です。入金の状況をリアルタイムに把握できないと、債権残高の確定が遅れ、月次決算全体も後ろ倒しになります。
債権管理を自動化すると決算の詰まりが解消され、経営判断のスピードが上がります。さらに、判断に使う数字も早く確定できます。
月次決算が3週間から1週間へ短縮した製造業の事例
リサーチで確認できた一次データのなかでも象徴的なのが、従業員100名規模の製造業の事例です。導入前は、入金消込と債権残高の確定に時間がかかっていました。
- 導入前:決算確定まで月末から3週間
- 導入後:決算確定まで1週間
- 実施内容:消込の自動化と債権残高の可視化
当月の数字を見て経営層が動く頃には、すでに翌月が始まっていました。
その結果、決算のスピードは3倍になりました。この事例は、システムの価値が経理作業の削減だけにとどまらないことを示しています。
経営層は鮮度の高い数字をもとに、回収が遅れている取引先への対応や与信枠の見直しを早く判断できます。
債権の滞留が早く見えれば、貸倒れリスクの兆候も見逃しにくくなります。決算の早期化は、事務の効率化にとどまらず、経営の意思決定を支えるインフラ整備にあたります。
滞留債権の可視化で貸倒れを未然に防いだ事例
決算の早期化と並んで、滞留債権の可視化も大きな効果があります。特に手作業では、未回収の請求が見えにくく、督促が後手に回りがちです。
債権管理システムは、期日を過ぎた債権を抽出し、滞留日数別に色分けして表示できます。
- 滞留の把握:未回収の請求と日数を一覧で確認
- 早期通知:期日超過の請求を担当者へ知らせる
- 与信判断:取引先ごとの支払い履歴を参照
ある卸売業では、期日を過ぎた請求を翌営業日に担当者へ通知し、督促を早めて回収サイクルを短縮しました。一方で、気づいたときには回収困難な金額に膨らんでいた事例もあります。
支払い履歴から、どの取引先がいつ、どれだけ支払いを遅らせる傾向にあるかを把握できます。そのため、新規取引や与信枠の見直しでは、過去の支払い実績を客観的な判断材料に使えます。
手作業では、支払い傾向が担当者の感覚にとどまり、組織で共有されませんでした。そこで、この事例では滞留データを営業部門にも共有し、回収リスクの高い取引先の条件を見直しました。
リアルタイムで滞留を可視化すると、回収率の改善とキャッシュフローの安定に直結します。決算の早期化とあわせて、経営の与信管理を支えるデータ基盤になります。
入金消込の自動マッチング精度を高めた事例
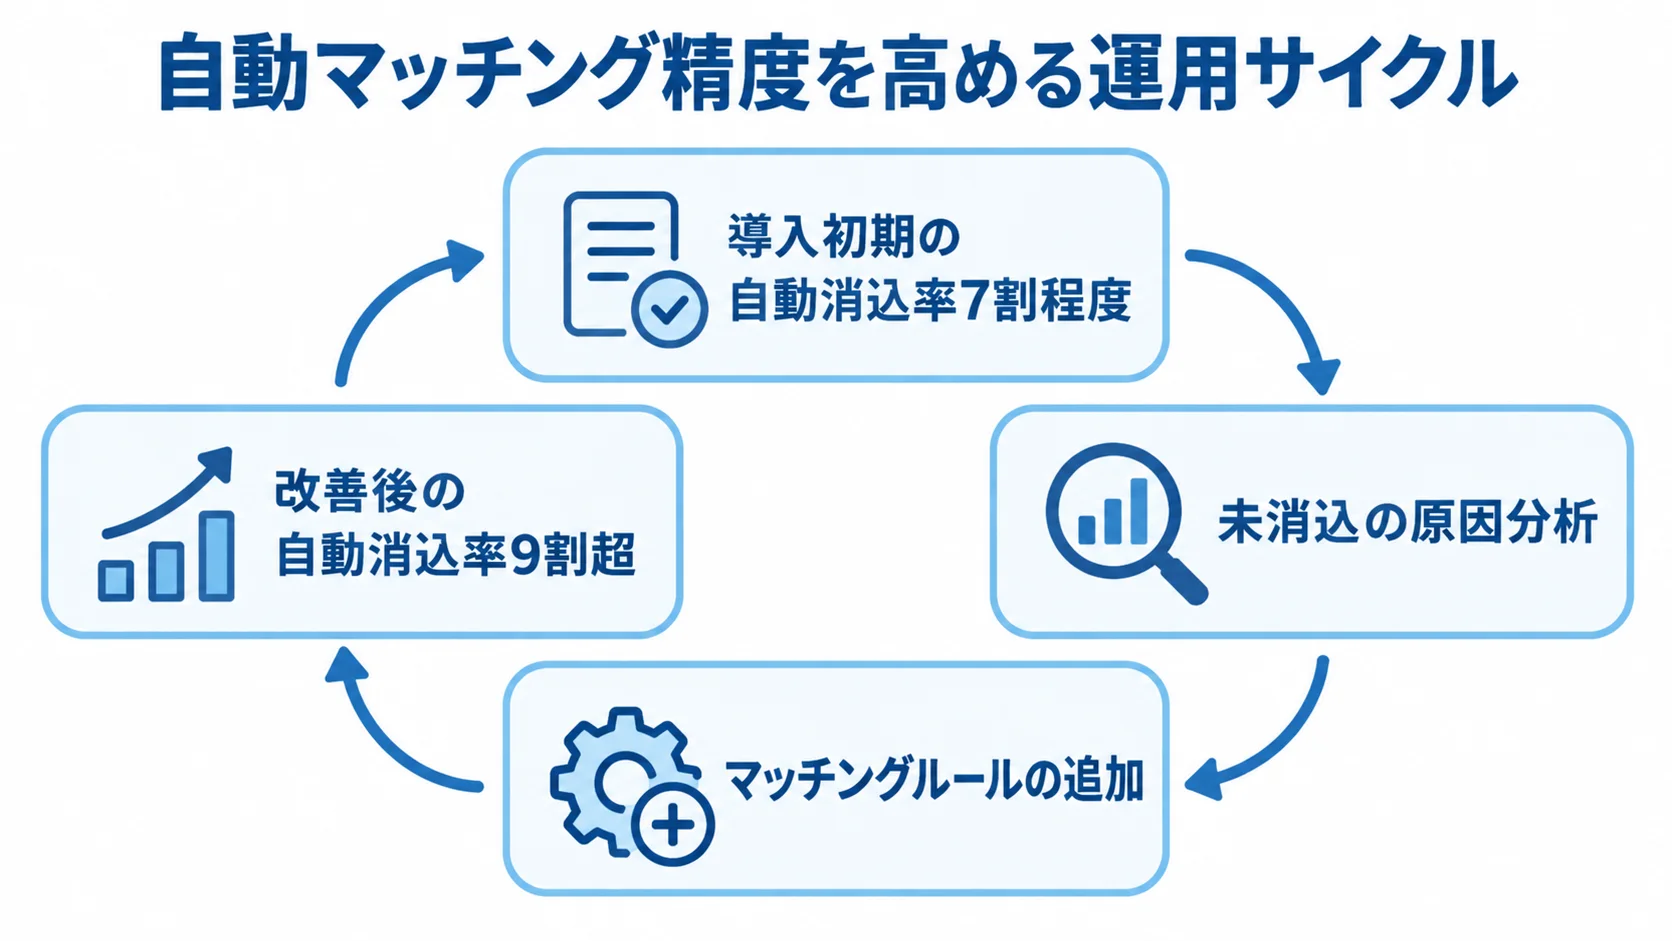
債権管理システムの真価が問われるのは、入金消込の自動マッチング精度です。全件を自動で消し込めることが理想ですが、名義相違、手数料差引、一部入金などの例外があるため、すべてを処理できるとは限りません。
名義相違・手数料差引を自動処理した事例
振込名義が請求先名と一致しない入金は、消込で特に厄介です。たとえば、親会社名義で子会社分をまとめて振り込む場合や、代表者個人名や屋号の一部だけで振り込む場合があります。
手作業では担当者が推測して消し込み、判断を誤れば誤消込につながります。
- 名義の別名:振込名義と請求先名が異なる
- 手数料差引:振込額が請求額と一致しない
一方で、成功事例では、名義の別名マスタを登録し、振込名義から取引先を自動で特定しています。
振込手数料の差引も難所です。請求額10万円から440円を引いた99,560円で入金されるケースは多く、額面が合わずに自動消込が止まる原因になります。
許容する手数料の範囲を設定し、差額が手数料相当であれば自動で消し込む運用もあります。この場合、手数料分は雑損失として自動で仕訳します。
名義相違と手数料差引を自動化できるかが、消込の工数を大きく左右します。
自動消込率を段階的に引き上げた運用事例
自動マッチングの精度は、導入直後から100%になるわけではありません。成功事例では、運用しながら未消込の入金を分析し、マッチングルールを継続的に育てています。
- 導入初期:自動消込率は7割程度
- 改善期間:半年から1年かけてルールを追加
- 改善後:自動消込率を9割超まで向上
- 残る例外:人の判断が必要なものは手作業で処理
システムは、運用しながら育てていく資産です。たとえば、新しい名義や差引のパターンを加え、取引先固有の入金傾向をルールに反映していきます。
riplaのようなフルスクラッチ受託では、自社固有の例外に合わせて消込ロジックを作り込めます。一方で、パッケージでは対応しきれない複雑な名義相違にも、対応しやすい特徴があります。
導入効果を測る指標として、毎月の自動消込率を社内で記録しておきます。未消込の件数と原因を名義、手数料、一部入金の充当ルール不足などに分けると、改善箇所が明確になります。
導入後の運用では、改善のサイクルを回し続ける体制まで設計することが欠かせません。マッチング精度は、ツールの性能だけでなく、運用と作り込みによっても変わります。
導入後の運用設計によって、成功する事例と形骸化する事例が分かれます。
データ移行に4ヶ月かかった反面教師の事例
成功談だけでなく、想定よりコストや期間が膨らんだ経験も参考になります。債権管理システムでは、機能の選定よりもデータ移行でつまずく事例があり、そこから得られる教訓は、これから投資する企業にとって何よりの備えになります。
20年分のデータが3システムに分散していた商社の事例
従業員200名規模の商社では、20年分の取引データが3つのシステムに分散していました。事業が拡大する過程で部門ごとに異なるシステムを使い、取引先マスタや債権データの形式も揃っていなかったためです。
- 重複登録:同じ取引先が異なるコードで存在
- 不要データ:廃止済みの取引先情報が残存
- 根拠の不足:過去の債権残高を追跡できない
新システムへ統合する際、データのクレンジングと統合に約4ヶ月、移行費用に数百万円がかかり、当初の想定を大きく超えました。問題の本質は、機能や価格よりも移行するデータの品質にありました。
データの品質の問題が積み重なると、移行の作業は一気に重くなります。そのため、導入を成功させた企業は、システム選定と並行してマスタデータを洗い出し、早い段階でクレンジングに着手しています。
段階移行とクレンジングで立て直した事例
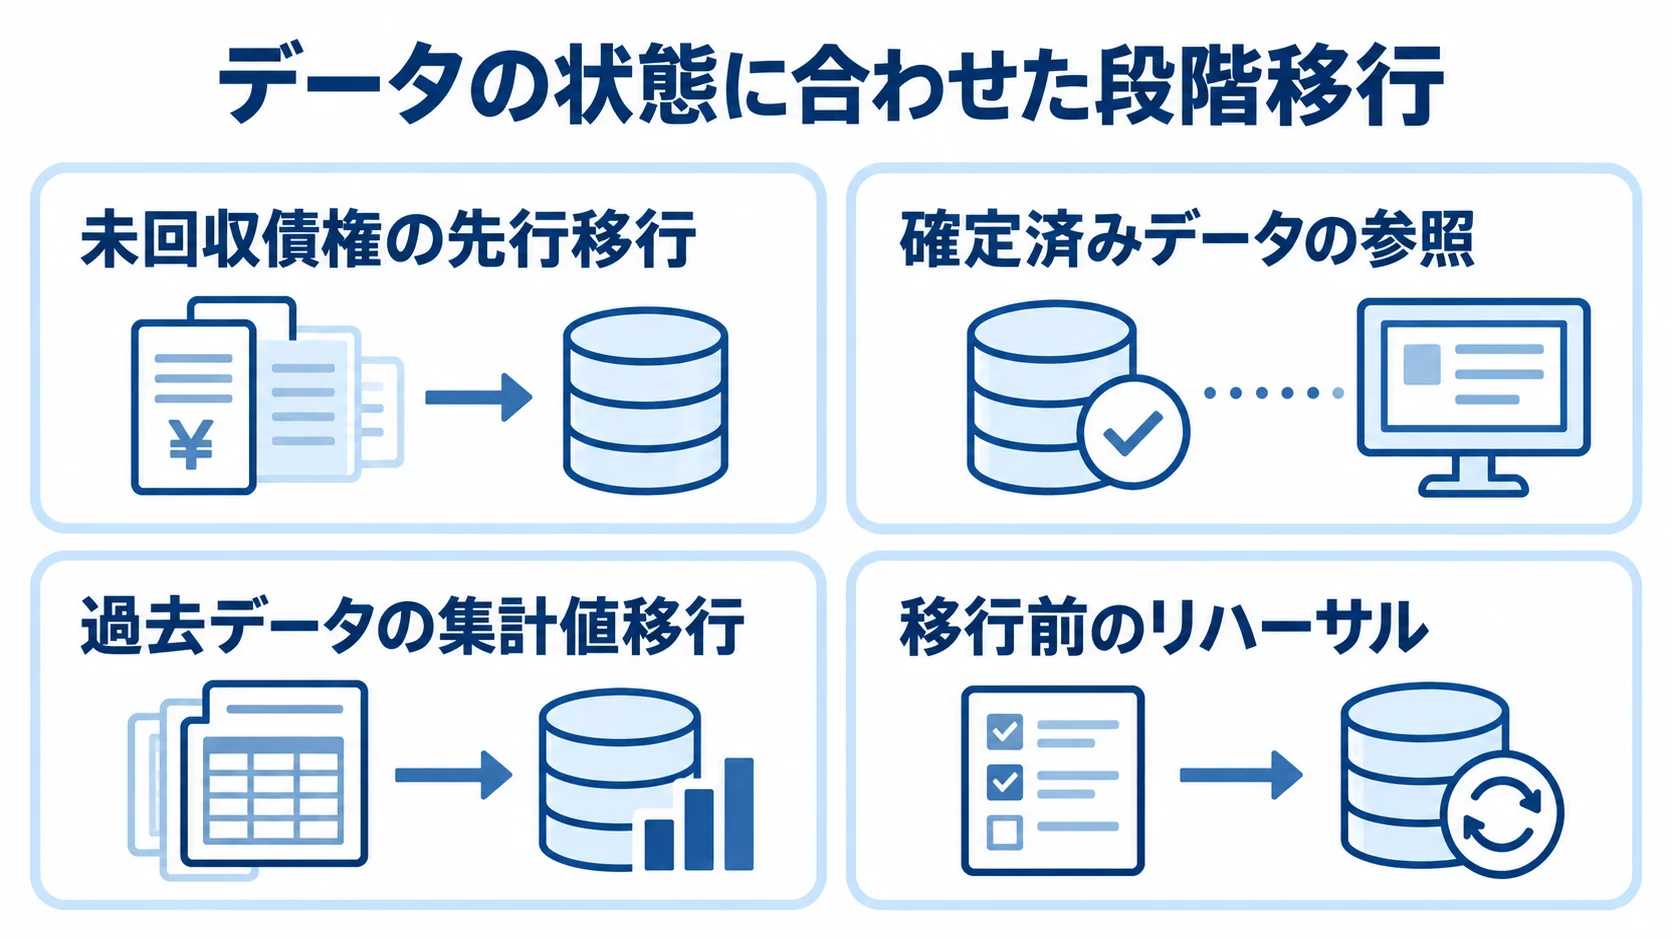
立て直した事例では、全データを一度に移さず、移行対象を段階的に分けました。
- 未回収債権:先に移行して新システムを稼働
- 確定済みデータ:旧システムを参照用に残す
- 過去データ:必要に応じて集計値のみ移行
過去20年分をすべて移す必要があるかを見直すと、移行範囲を絞れます。そのうえで、移行前に対象、品質、範囲を明確に決め、リハーサルを複数回行います。
受入データを安易に削除して後で困らないよう、移行元のデータはバックアップを取ってから作業します。
riplaはフルスクラッチ受託と国内開発の立場から、移行の段取りやクレンジングを含むシステムづくりを支援します。
移行の費用と期間は、本体価格とは別の予算項目として見積もります。20年分のデータ移行に数百万円かかった事例のように、移行が独立した大きなプロジェクトになることもあります。
初期段階でデータの状態と移行の難しさを確認してから、全体の投資計画を立てます。現状の把握を後回しにすると、稼働間際に予算が破綻し、品質の妥協を迫られるおそれがあります。
事例は華やかな成果だけでなく、どこでつまずき、どう乗り越えたかを読むと、失敗を避ける助けになります。
まとめ
成果の核心は、Excel消込から脱却し、自動マッチングを育てながら、決算の早期化や滞留債権の可視化を重視して投資を進めることです。
事例では、経理が消込に費やしていた月20時間の大半を削減し、従業員100名規模の製造業では決算を3週間から1週間に短縮しました。
名義相違や手数料差引を自動で処理し、自動消込率を9割超まで高めた事例もあります。一方で、20年分のデータが3システムに分散した商社では、移行に4ヶ月かかりました。
事例を読むときは、機能だけでなく、現場への定着や移行時の課題も確認しておきます。自社の請求件数や入金パターンを踏まえ、効果の大きい消込の自動化から検討するとよいでしょう。
riplaはフルスクラッチ受託と国内開発を組み合わせ、自社固有の例外に応じた消込ロジックや、現場に定着するシステムづくりを支援します。全体像は債権管理システムの完全ガイドをご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。