
債権管理システムは、売掛金などの債権を請求から入金消込、督促まで一元的に管理し、回収漏れや手作業のミスを減らす仕組みです。
こうした課題を根本から解決する手段として、債権管理システムのスクラッチ開発が注目されています。自社の業務に合わせたスクラッチ開発なら、入金消込の自動化や与信管理の高度化、キャッシュフローの可視化も実現できます。進め方から発注方法までの詳しい内容は、次の記事で確認できます。
- 債権管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
- 債権管理システム開発でおすすめの開発会社/ベンダー6選と選び方
- 債権管理システム開発の見積相場や費用/コスト/値段について
- 債権管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債権管理システムの全体像
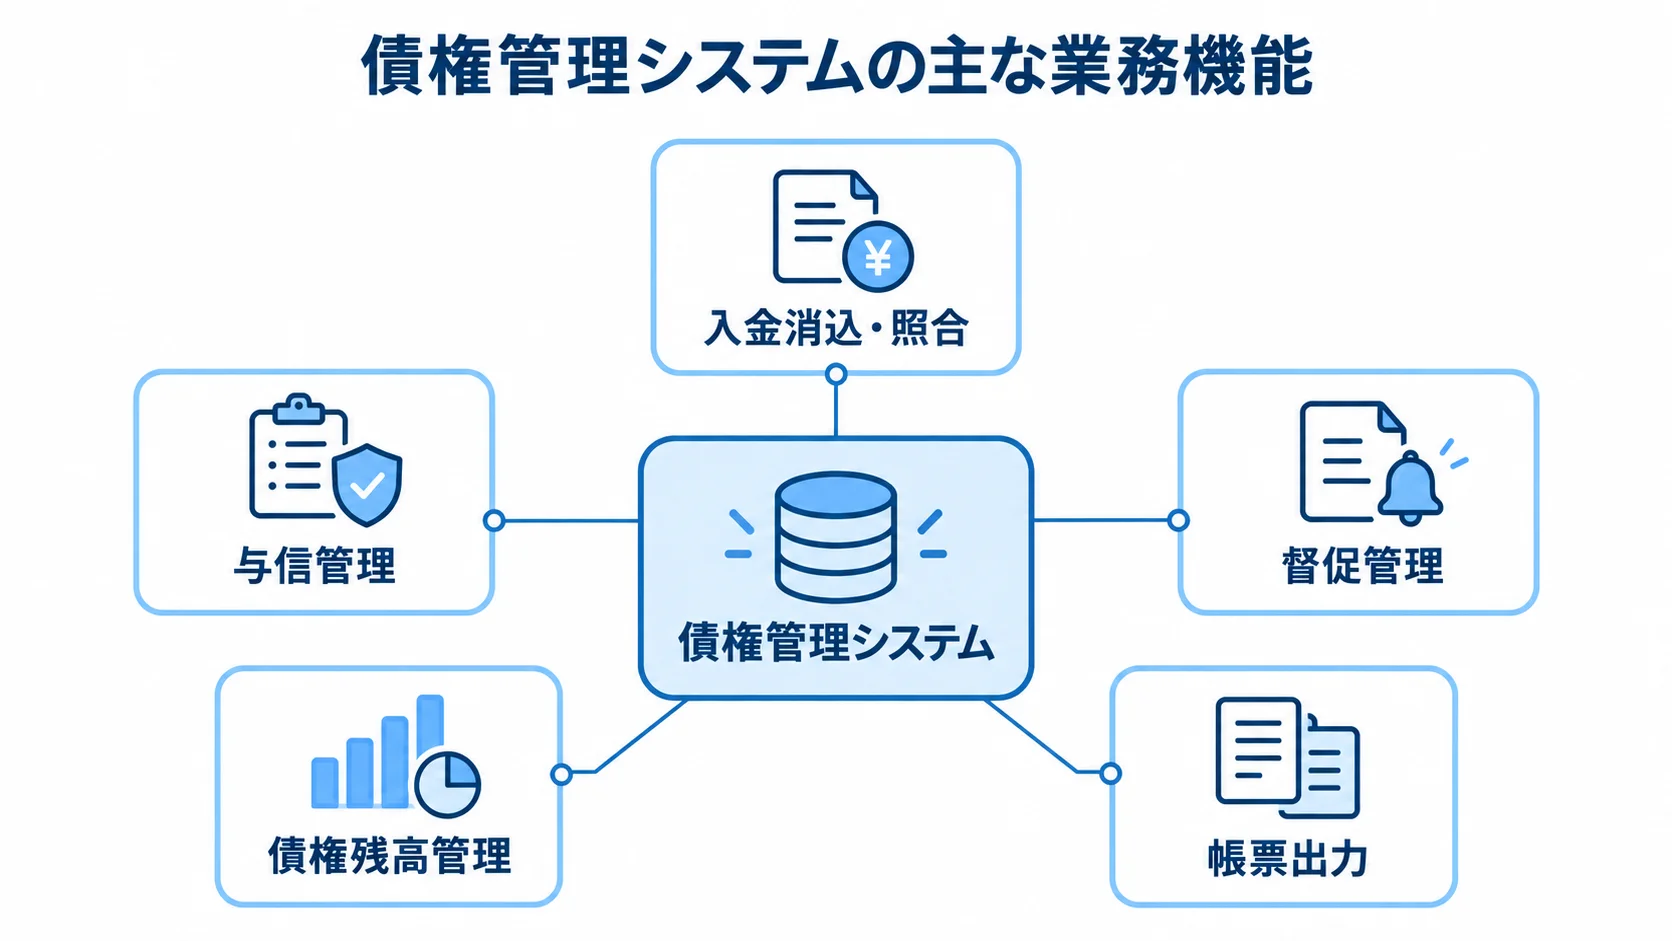
債権管理システムは、企業が持つ売掛金・未収金・受取手形などの債権を一元的に管理するシステムです。入金消込、督促、与信管理、帳票出力といった業務の効率化を担います。
会計システムや販売管理システムと連携させると、債権残高をリアルタイムに把握でき、回収業務の大幅な自動化も実現できます。
主な機能と種類
主な機能には、①入金消込・照合(銀行入金データとの自動照合)、②与信管理(取引先別の与信限度額管理・リスク監視)、③督促管理(期日超過債権の自動抽出・督促通知)があります。さらに、④債権残高管理(リアルタイムな残高可視化)や⑤帳票出力(残高確認書・売掛金一覧・回収状況報告書)なども備えています。
開発形態は大きく2種類あります。完全オーダーメイドのスクラッチ開発と、既製品をカスタマイズするパッケージ型です。
スクラッチ開発とパッケージ導入の選択基準
スクラッチ開発は、自社固有の消込ロジックや多通貨対応、独自の与信ルールなど、既製品では対応しきれない要件がある場合に適しています。
- パッケージ型:標準的な業務フローなら、低コストかつ短期間で導入できます。
- スクラッチ開発:月間の債権件数が数千件を超える場合や、複数の基幹システムと密に連携する必要がある場合に、選ばれるケースが多い傾向があります。
パッケージ型には、たとえば「Victory-ONE」「債権奉行クラウド」「Money Forward クラウド債権請求」などがあります。
▶ 詳細はこちら:債権管理システム開発の進め方/やり方/流れや方法/手法/工程/手順をご覧ください。
債権管理システム開発の進め方
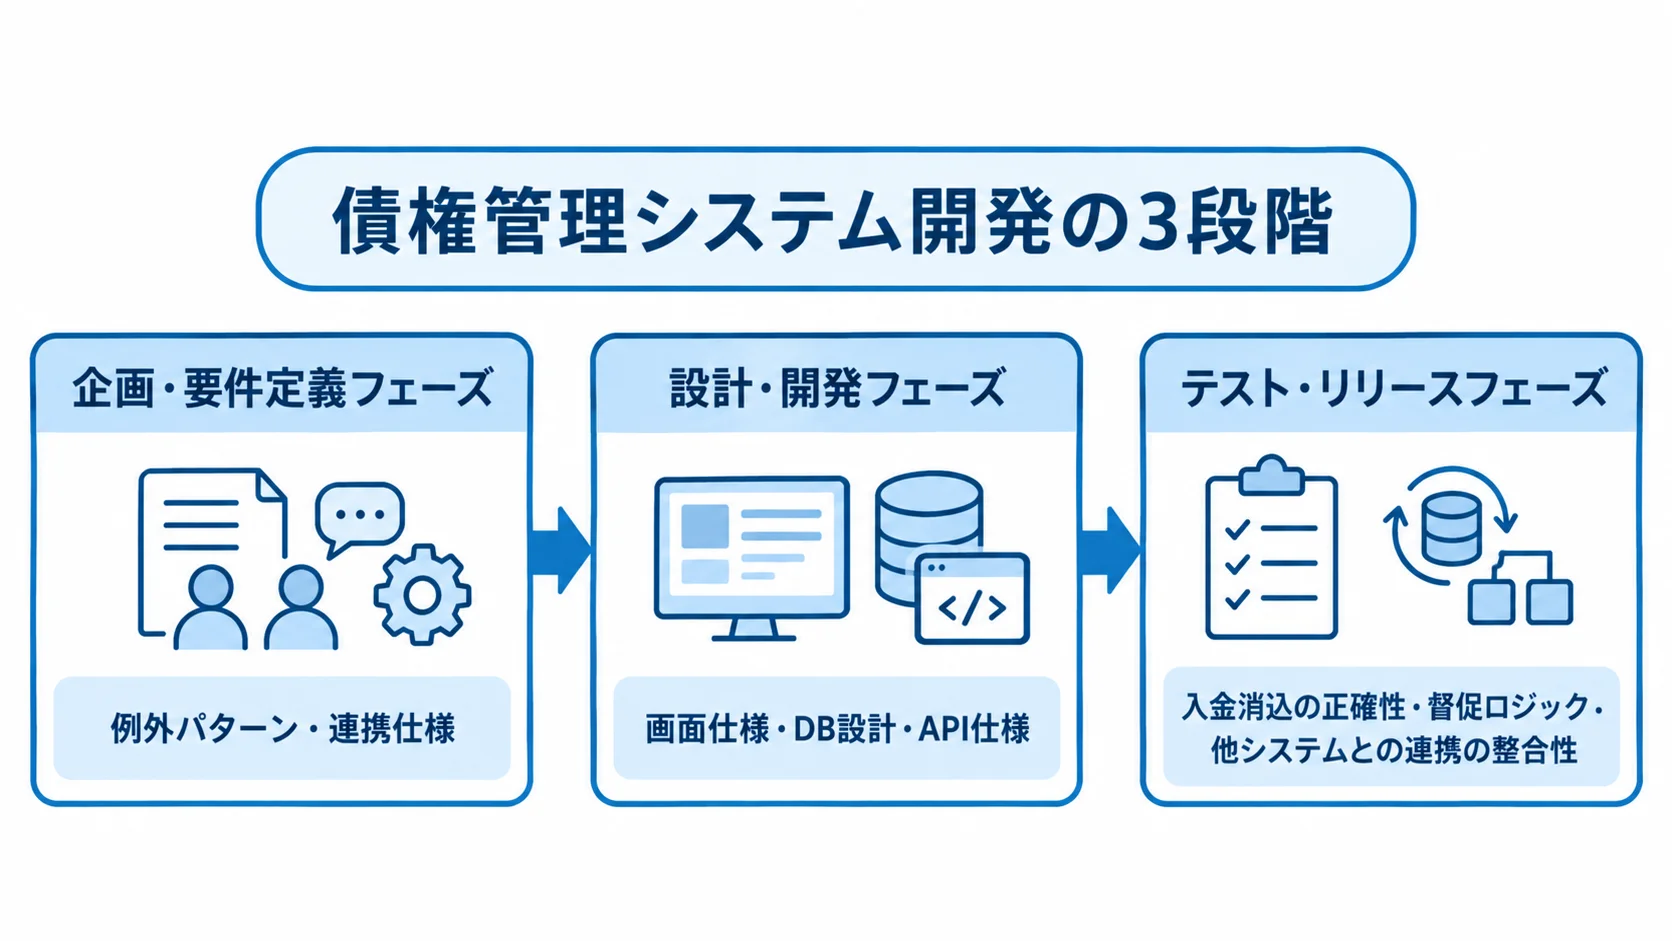
債権管理システムの開発は、「企画・要件定義フェーズ」「設計・開発フェーズ」「テスト・リリースフェーズ」の3段階で進みます。
プロジェクトの成否を左右するのは要件定義フェーズです。現状の業務フローを図に起こし、例外パターンも洗い出すことが最も重要です。
要件定義・企画フェーズ
要件定義では、現状の債権管理業務フロー(受注→請求→入金→消込→督促→残高管理)を整理し、課題と改善点を明らかにします。
分割払い、相殺、返品、値引き後の請求といった例外パターンも、この段階で押さえておく必要があります。また、販売管理システム、会計システム、金融機関の全銀フォーマットとの連携仕様も、明確にしておくことが大切です。
設計・開発フェーズ
基本設計(外部設計)では業務フロー・画面遷移・データの流れを定義し、詳細設計(内部設計)では画面仕様・DB設計・API仕様を具体化します。
続く実装(コーディング)では、計算精度や丸め処理、排他制御など、金融データを扱うシステムならではの点に細心の注意が必要です。
テストフェーズでは、入金消込の正確性、督促ロジック、他システムとの連携の整合性を重点的に確認します。開発期間の目安は、小規模で3〜6ヶ月、中規模で6ヶ月〜1年です。
開発会社の選び方
債権管理システムの開発会社を選ぶ際は、金額だけで決めず、業務知識と技術力、プロジェクト管理体制を総合的に評価することが大切です。サポート体制も、あわせて見ておく必要があります。
実績と技術力の確認ポイント
債権管理、入金消込、与信管理に関する開発実績が、具体的にあるかを確かめます。
「業務システム開発実績あり」といった一般的な記述より、「製造業の債権管理システムを開発した」「全銀フォーマットの入金データ取り込みを実装した」のような具体的な実績があると理想的です。
セキュリティ認証(ISMS・Pマーク)の取得状況や、使用技術、クラウド基盤との相性も、評価の軸に加えます。
プロジェクト管理体制とサポートの評価
専任のプロジェクトマネージャーが付くか、週次の定例報告があるか、課題管理ツール(Jira・Backlogなど)で進捗を透明に管理しているかを確かめます。
リリース後の保守体制(対応時間、SLA、月額費用)も、重要な選定基準です。さらに、コンサルティングから開発、定着支援まで一貫して提供できる会社なら、長期的なパートナーとして特に適しています。
▶ 詳細はこちら:債権管理システム開発でおすすめの開発会社/ベンダー6選と選び方をご覧ください。
費用相場
債権管理システムのスクラッチ開発費用は、規模・機能・連携要件によって大きく変わります。そのため、予算を立てる前に、おおまかな費用感をつかんでおくことが大切です。
規模別の費用目安
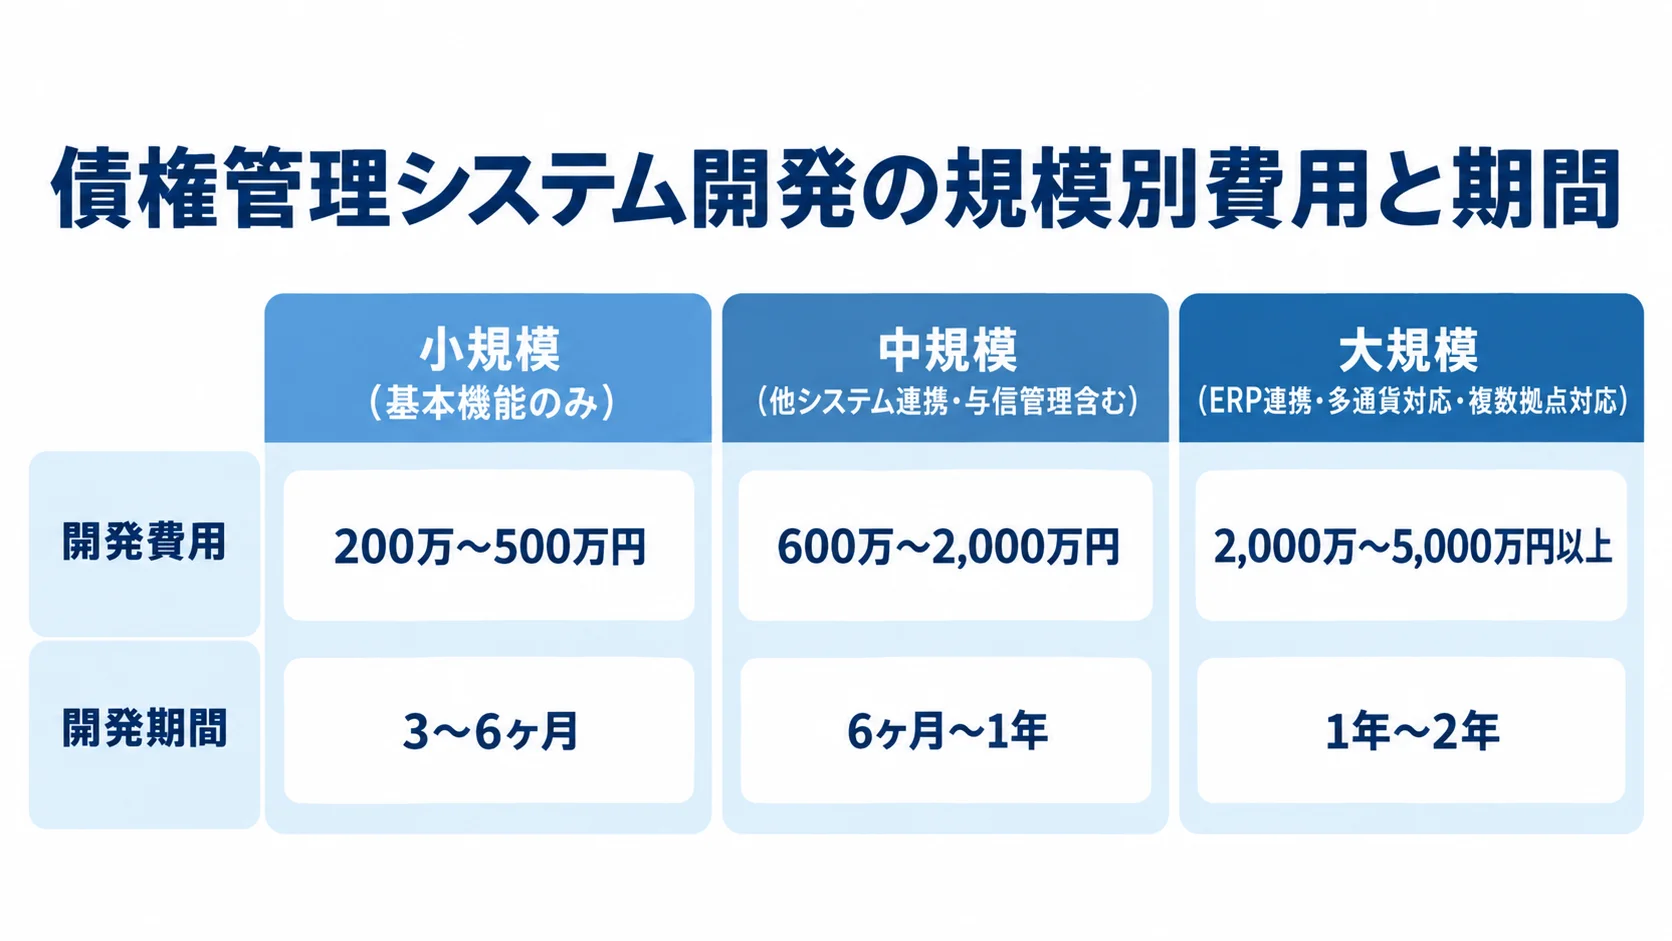
スクラッチ開発の費用目安は、規模によって3段階に分かれます。基本機能だけの小規模、他システム連携と与信管理を含む中規模、ERP連携や多通貨・複数拠点まで対応する大規模の順に、費用と開発期間が増えます。
- 小規模(基本機能のみ):200万〜500万円、開発期間3〜6ヶ月
- 中規模(他システム連携・与信管理含む):600万〜2,000万円、開発期間6ヶ月〜1年
- 大規模(ERP連携・多通貨対応・複数拠点対応):2,000万〜5,000万円以上、開発期間1年〜2年
加えて、リリース後は保守費用として年間100万〜200万円(開発費の10〜20%)、クラウドインフラ費として月額5万〜30万円が継続してかかる点も、予算に入れておく必要があります。
費用を左右する主な要因
費用を大きく左右する要因は、①消込ロジックの複雑さや例外処理の多さ、②連携するシステムの数(販売管理・会計・ERP・銀行)、③月間処理件数やユーザー数の規模の3つです。さらに、④セキュリティ要件の厳しさ(ISMS対応・監査証跡など)と、⑤法改正対応(インボイス制度・電子帳簿保存法)も、費用を左右する要因になります。
費用を抑える方法としては、フェーズ分割でMVP(最小限の機能)から始め、段階的に機能を広げていく進め方が有効です。
▶ 詳細はこちら:債権管理システム開発の見積相場や費用/コスト/値段についてをご覧ください。
発注・外注方法
債権管理システムの開発を外部に依頼するときは、事前の準備と契約形態の理解が成功の鍵を握ります。
発注先の種類と特徴
発注先は大きく、大手SIerと、中堅SIer・独立系ソフトハウスに分けられます。大手SIerは、品質、セキュリティ対応、長期の保守体制に優れていますが、費用は高めで、対応のスピードもやや遅い傾向があります。
一方、中堅SIer・独立系ソフトハウスは、コストと品質のバランスが取れています。担当者との距離が近く、コミュニケーションを取りやすいのが特徴です。そのうえで、自社の規模、予算、求める品質水準に合わせて選ぶとよいでしょう。
発注前に準備すべきドキュメント
発注前に準備したいのは、RFP(提案依頼書)と現状の業務フロー図です。RFPには、プロジェクト概要、必要な機能一覧、既存システムとの連携要件を書きます。さらに、規模感、希望納期、予算も記載します。
請負契約(成果物の完成責任あり)と準委任契約(工数に対して報酬が発生)の違いを理解し、フェーズに応じて適切な契約形態を選ぶことが、トラブル防止に有効です。
▶ 詳細はこちら:債権管理システム開発の発注/外注/依頼/委託方法についてをご覧ください。
債権管理システム開発で失敗しないためのポイント
債権管理システムの開発プロジェクトで失敗するケースには、共通したパターンがあります。そこで、よくある失敗と対策を先に知っておけば、リスクを大きく減らせます。
よくある失敗パターンと対策
最も多い失敗パターンは「要件定義の甘さ」です。例外処理の見落とし、業務部門を巻き込んでいない要件定義、開発中の頻繁な仕様変更が重なると、追加費用と納期遅延が発生します。対策としては、要件定義フェーズに全開発期間の20〜30%を確保し、実際に業務を担当するユーザーを参画させることが重要です。
2つ目の失敗パターンは、データ移行のトラブルです。旧システムから新システムへの移行時に、データの欠損、重複、フォーマットの不一致が起きると、債権残高のズレという深刻な問題に直結します。移行ツールの開発・テスト、移行前後の残高照合に十分な工数を確保することが不可欠です。
3つ目は、コストだけで開発会社を選んだ結果、品質の低いシステムが納品されるケースです。そのため、見積もりの安さだけでなく、実績、コミュニケーション、サポート体制を総合的に見ることが大切です。
セキュリティ・法令対応の考え方
債権管理システムは会計・金融データを扱うため、セキュリティ対策が欠かせません。アクセス制御(ロールベースの権限管理)と通信の暗号化(TLS/SSL)は、特に基本となる要件です。加えて、操作ログの記録、定期的なバックアップ、ディザスターリカバリー(DR)構成も実装しておく必要があります。
また、インボイス制度・電子帳簿保存法への対応も、忘れずに要件へ盛り込みます。法改正への対応漏れは、税務調査や監査でのリスクに直結します。
開発会社のセキュリティ実績(ISMS認証・Pマークの取得状況)も、選定の際に見ておきたい点です。
まとめ
ここまで、債権管理システム開発の全体像から、進め方、費用相場、開発会社の選び方、発注方法、失敗しないためのポイントまでを解説しました。
債権管理システム開発を成功させるうえで、特に重要な点は次の3つです。
- 要件定義に時間をかけ、業務要件と例外処理を整理しておく
- 複数社を比べ、債権業務の実績と保守体制を確かめる
- 機能を段階に分け、検証を重ねながら育てていく
各テーマについてさらに詳しく知りたい場合は、各節の「詳細はこちら」からリンクした専門記事をご覧ください。債権管理システムの開発を通じて、貴社のキャッシュフロー管理がさらに一段高いレベルへ進むことを願っています。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。