
債権管理システムの必要機能は、売掛金管理、入金消込、督促・回収、外部連携・法令対応の4群です。自社の回収業務に合う機能から優先順位をつけると、選定を進めやすくなります。
請求から入金、消込、督促、債権残高の管理までを一連で確認すると、標準機能の不足と補完作業の発生箇所が見えてきます。
- 売掛金管理:残高と滞留状況の把握、回収の前提づくり
- 入金消込:名義や金額の違いを含めて、入金と請求を結び付ける仕組み
- 督促・回収:滞納の検知から対応履歴まで、一貫した管理
- 外部連携・法令対応:会計や販売管理とのつなぎ込み、制度変更への備え
全体像をまだ把握していない方は、まず債権管理システムの完全ガイドから読むことをおすすめします。
▼全体ガイドの記事
・債権管理システムの完全ガイド
業務システム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
- 残高管理:売掛金と債権残高の把握
- 入金処理:入金消込と自動マッチング
- 回収・連携:督促、外部連携、法令対応の範囲
売掛金管理と債権残高の把握
債権管理システムの基本になるのは、売掛金を得意先別・請求別に管理し、債権残高をリアルタイムに示す機能です。どの得意先にいくらの未回収債権があり、いつが入金期日なのかを一覧で正確に把握できることが、すべての回収管理の前提になります。この基本機能が弱いと、ほかの機能がどれほど充実していても、債権管理の精度は上がりません。
得意先別の債権残高と年齢表(エイジング)機能
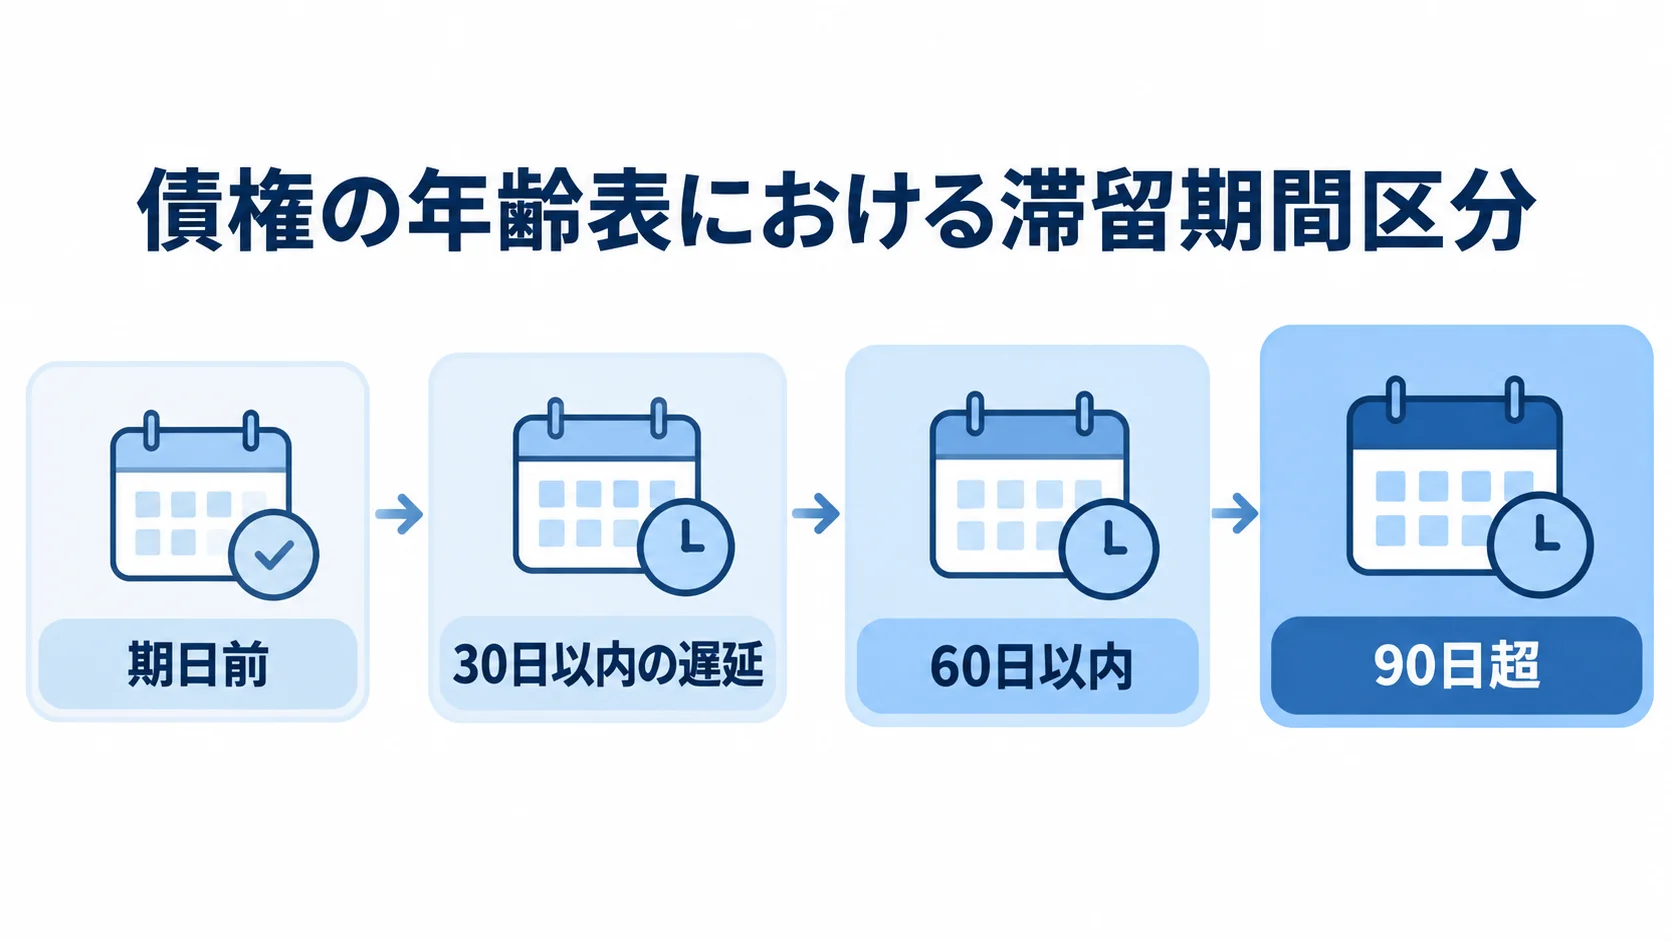
債権管理システムに欠かせない標準機能は、得意先別の債権残高一覧と、債権の年齢表(エイジングリスト)です。エイジングは、未回収の債権を滞留期間別に分類して表示する機能で、回収の優先順位づけが容易になります。
- 区分:期日前、30日以内の遅延、60日以内、90日超の4つ
- 一目での把握:どの債権がどれだけ滞留しているかを一目で把握できる
手作業では作成に手間がかかる年齢表も、システムなら自動で生成されます。エイジングがあると、回収の優先順位づけが容易になります。たとえば、90日を超えて滞留している債権は貸倒れリスクが高いため、最優先で督促や対応を進めるといった判断を、データに基づいて行えます。
月末時点の債権残高を会計システムの売掛金残高と突き合わせる照合機能を備えた製品もあり、決算時の残高確定をスムーズにします。実務で重宝するのが、債権の発生から消込までの一連の流れを請求単位で追跡できる機能です。
請求ごとに、いつ請求が立ち、いつ入金され、いつ消し込まれたかが紐づいていれば、後から特定の取引の経緯を確認したいときにすぐ追えます。こうした追跡性は、得意先からの問い合わせ対応や監査の場面で大きな安心材料になります。
与信限度額の管理と超過アラート機能
債権管理を回収だけでなく、リスク管理の面からも支えるのが、与信限度額の管理機能です。得意先ごとに与信枠を設定し、現在の債権残高が枠を超えそうになると警告を出します。手作業では、新規受注のたびに経理や営業が与信枠を超えていないかを個別に確認する必要があり、確認が漏れると回収不能リスクの高い取引が積み上がってしまいます。
与信管理機能を備えたシステムでは、受注や出荷の時点で与信残枠を自動チェックし、超過する取引には承認を求める運用が可能になります。これにより、回収リスクの管理が標準化され、特定の担当者の経験や勘に頼らずに済みます。与信は、回収の効率化と並んで「そもそも回収困難な債権を作らない」予防的な役割を担うため、売掛金管理とセットで備えることが堅実な債権管理の条件です。
得意先別に加えて、次の切り口でも債権残高を集計・分析できると、回収状況を組織のさまざまな角度から把握できます。
- 営業担当者別:担当ごとの債権残高の偏りを把握できる
- 部門別:組織の単位ごとに回収状況を比べられる
- 商品カテゴリ別:カテゴリごとの債権残高を分析できる
たとえば、特定の営業担当が抱える滞留債権が突出していれば、その担当の与信判断や回収行動に課題があるかもしれません。
こうした分析を可能にするレポートやダッシュボードは、経営層が債権の状況を一目で把握する助けにもなります。単なる残高の記録にとどまらず、分析と可視化まで踏み込めるかどうかが、システムの実用性を一段引き上げます。
入金消込と自動マッチング
債権管理システムのなかで、もっとも工数削減効果が大きいのが入金消込と自動マッチングの機能です。ネットバンキングの入金明細と請求データを突き合わせて自動で消し込む精度が、システムの実用性を大きく左右します。そのため、製品選定でもっとも重視したい機能群といえます。
名義・金額・期日による自動マッチング機能
自動消込の基本は、入金された振込名義・金額・入金日を、請求データの得意先名・請求金額・入金予定日と照合し、合致するものを自動で消し込むことです。完全に一致する入金は問題なく消し込めます。ただし、債権管理の難しさはイレギュラーへの対応にあります。
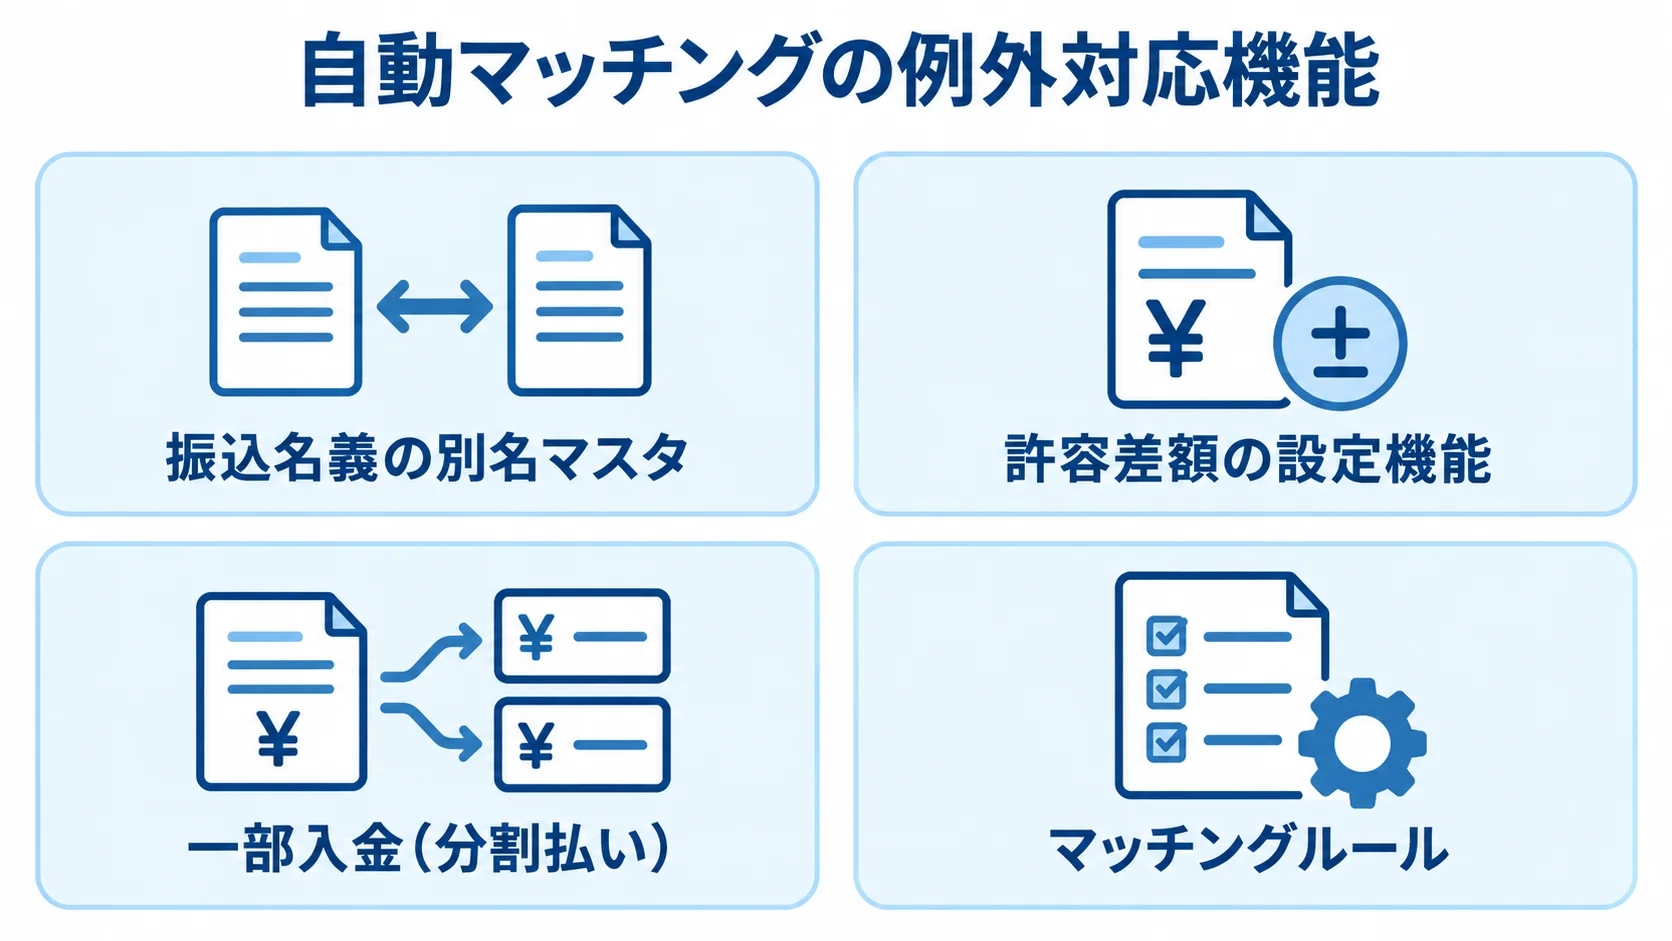
標準機能の充実したシステムは、振込名義の別名マスタを持ち、請求先名と異なる名義での入金も自動で得意先を特定できます。さらに重要なのが許容差額の設定機能で、振込手数料が差し引かれて額面が一致しない入金を、あらかじめ設定した手数料相当額の範囲内なら自動で消し込み、差額を手数料として処理します。一部入金(分割払い)には、入金額を請求に充当して残額を未回収として残す機能も求められます。
自動マッチングロジックをどこまで柔軟に設定できるかが、自動消込率を左右し、経理の工数削減幅も決めます。
未消込データの管理と手動消込支援機能
どれだけ自動マッチングの精度が高くても、一定数は自動で消し込めない入金が残るため、未消込データの管理と手動消込を支援する機能が重要になります。優れたシステムは、次の機能を備えています。
- 未消込一覧:自動で消し込めなかった入金をまとめて表示し、担当者が候補の請求を絞り込みながら手動で紐づけられる
- 候補の自動提示:人の判断が必要なケースでも、作業時間を短縮できる
- 証跡の記録:いつ、誰が、どの入金をどの請求に消し込んだかが残り、後から照合や監査に対応できる
- 取り消しと承認:誤って消し込んだ場合に取り消せる機能や、消込の承認フローを設けられる機能(内部統制の観点から重要)
自動マッチングと手動消込支援、そして消込の証跡管理がそろって初めて、消込業務全体が安心して回せるようになります。機能を見るときは、自動率の高さだけでなく、消し込めなかったときの支援の手厚さも確認してください。
マッチングルールを自社で柔軟に設定・追加できる機能も、実務で重宝します。導入直後は自動消込率が想定より低くても、消し込めなかった入金の名義や差引のパターンを分析して追加すれば、精度を段階的に高められます。
ベンダーに都度依頼しないと設定を変えられない製品に比べ、運用担当者が管理画面からマスタやルールを追加できる製品の方が、運用しながら精度を育てやすいといえます。自動マッチングは、導入時の性能だけでなく「育てられる柔軟性」まで含めて評価することが、長く使えるシステムを選ぶポイントになります。
督促・回収管理とアラート
債権を管理するだけでなく、回収まで支えるのが、督促・回収管理とアラートの機能です。期日を過ぎた債権を放置すると、貸倒れのリスクが高まります。そのため、回収アクションを抜け漏れなく実行できる機能が、システムの実務的な価値を支えます。
滞納検知と督促状の自動生成機能
督促機能の起点になるのが、滞納の自動検知です。入金期日を過ぎても消込されていない債権を、システムが自動で抽出し、担当者にアラートで通知します。手作業では期日管理が抜け落ちて督促が遅れがちですが、システムなら期日超過の翌日に滞納リストが上がるため、督促のタイミングを逃しません。
滞納日数に応じて、督促のレベルを段階的に上げる運用も組めます。さらに、入金期日が近づいた債権には、督促ではなく事前のリマインド通知を送る機能を備えたシステムもあり、滞納そのものを未然に防ぐ予防的な使い方も可能です。こうした事前通知は、得意先との関係を損なわずに支払いを促せるため、督促トラブルの回避にもつながります。
多くのシステムは、得意先名・請求番号・未回収金額・期日を差し込んだ督促状や催促メールを、ワンクリックで自動生成できます。一次督促はやわらかいメール、二次督促は書面といった段階別のテンプレートを用意しておけば、督促業務が標準化され、担当者による対応のばらつきを防げます。督促の自動化は、回収率の改善とキャッシュフローの安定に直結します。
回収状況の進捗管理と対応履歴の機能
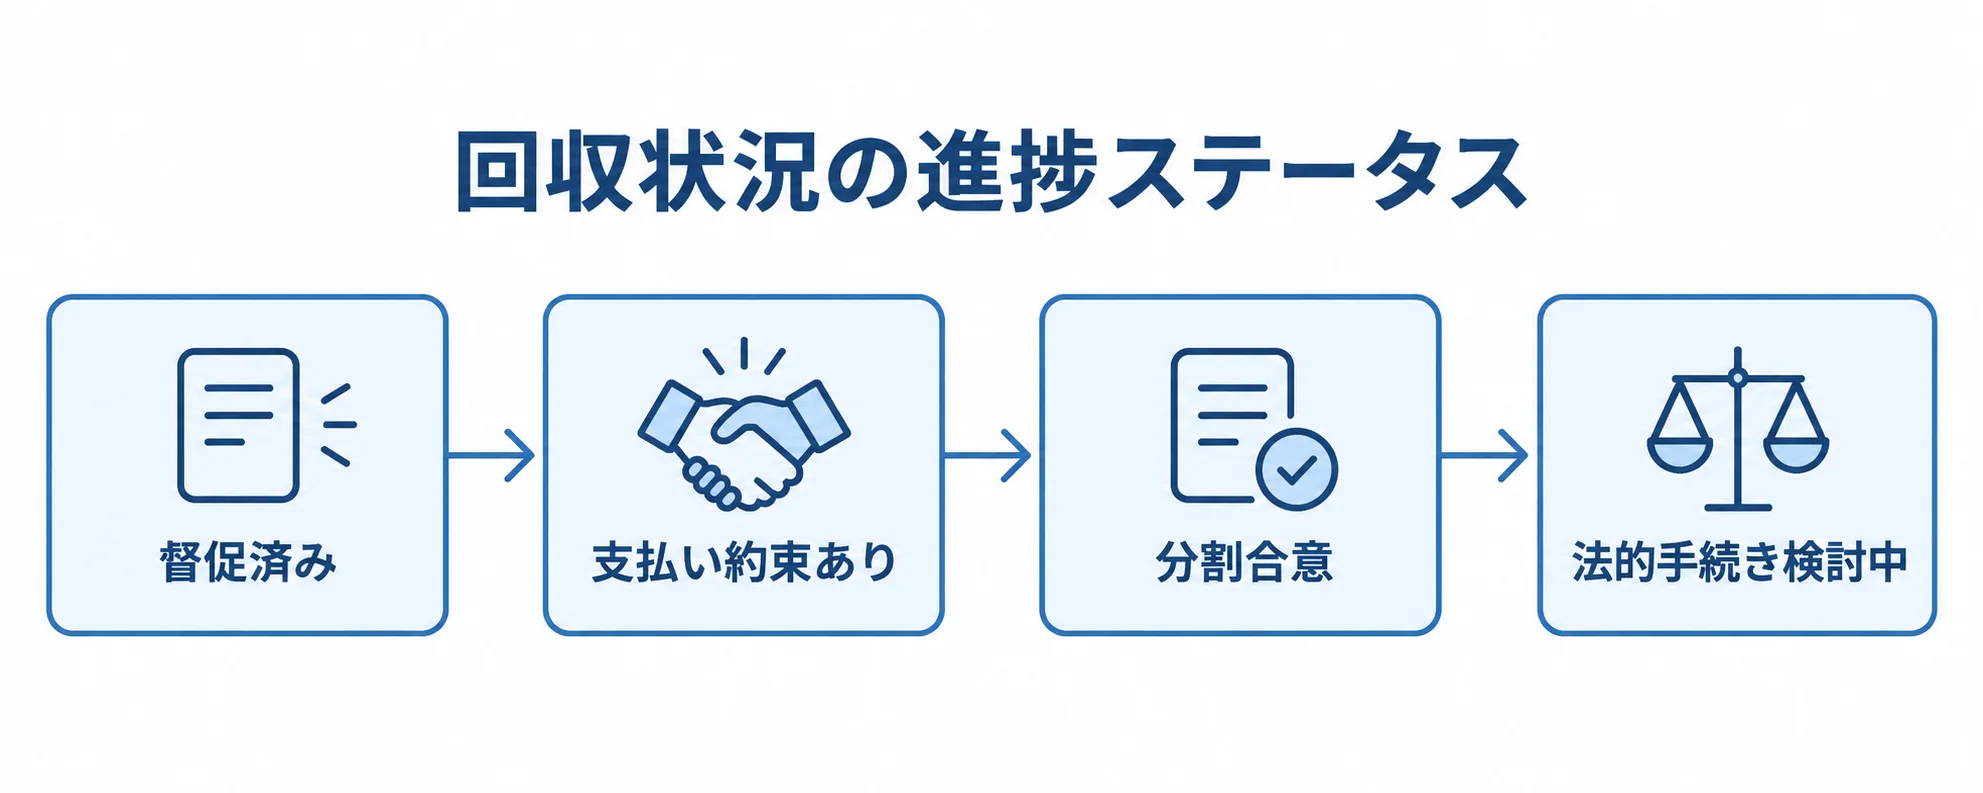
滞納債権への対応は、督促して終わりではありません。督促後に得意先と交渉し、支払い約束を取り付け、その約束日に入金されたかを追跡する、一連の進捗管理が必要になります。優れたシステムは、債権ごとに次のステータスを管理し、回収の進み具合を一目で追えるようにします。
- 督促済み
- 支払い約束あり
- 分割合意
- 法的手続き検討中
これにより、回収業務が個人の記憶に頼らず、組織として追える状態になります。あわせて重要なのが対応履歴の記録機能で、いつ、誰が、どの得意先にどんな督促をし、相手からどんな回答があったかを時系列で記録しておけば、担当者が変わっても経緯を引き継げます。回収交渉が長引くケースでは、この履歴が次のアクションを判断する材料になります。
回収は経理だけで完結せず、得意先との関係を持つ営業担当の協力が欠かせない場面も少なくありません。さらに、滞納情報を営業担当と共有し、訪問や商談の際に支払い状況を確認してもらえると、回収のアプローチが広がります。経理の督促状に加えて、営業が日常の接点で支払いを促せれば、得意先との関係を損なわずに回収を進められます。
督促の自動化と回収進捗の管理、対応履歴の蓄積がそろうことで、債権管理は「滞納を検知してから回収まで」を一貫して支える仕組みになります。機能を評価する際は、督促だけでなく回収完了までの追跡力も確認してください。さらに、督促機能が経理の中で閉じず、営業部門との連携を含めて組織横断の回収活動を支えられるかも、確認したいポイントです。
外部システム連携と法令対応
債権管理システムは単独では完結せず、会計システム、販売管理システム、ネットバンキングと連携して初めて効果を発揮します。
また、インボイス制度や電子帳簿保存法といった法令への対応も、いまや必須の確認項目です。連携と法令対応は、システムを業務全体に組み込むために欠かせない機能です。
会計・販売管理・ネットバンキング連携機能
連携機能でもっとも基本になるのが、入金データを取り込むためのネットバンキング連携です。銀行の入金明細をAPIやCSVで自動取得できれば、入金データの手入力が不要になり、消込の起点も自動化されます。複数の取引銀行を使う企業では、全行の入金をまとめて取り込めるかを確認しておく必要があります。
あわせて重要なのが、販売管理システムとの請求データ連携と、会計システムへの仕訳連携です。販売管理から請求データを取り込み、消込結果を会計システムへ仕訳として自動連携できれば、請求から入金、仕訳までが途切れずつながり、二重入力がなくなります。リサーチでも、システム間連携によって転記作業を廃止し、月次決算を早期化した事例が確認できます。
連携機能を見るときは、APIかCSVか、連携のタイミングはリアルタイムかバッチか、既存システムに対応しているかを必ず確認してください。riplaのようなフルスクラッチ受託では、既存の会計・販売管理システムの仕様に合わせた連携を個別に作り込めます。そのため、パッケージの標準連携では対応しきれない独自要件にも対応しやすいという特徴があります。
インボイス制度・電子帳簿保存法への対応機能
債権管理に関わる請求書まわりでは、インボイス制度(適格請求書等保存方式)への対応が必須です。債権データへのアクセス制御も、この機能群の主な確認点です。
- 請求書の記載:登録番号、適用税率、税率ごとの消費税額を正しく記載できるか
- 入金との紐づけ:受領した入金に紐づく請求が、インボイス要件を満たしていることを担保できるか
- 電子データの保存:請求書や入金記録を電子帳簿保存法の要件どおりに保存でき、検索性、タイムスタンプ、改ざん防止の機能を備えているか
- 役割別の権限設定:得意先の取引金額は機微な情報のため、営業は担当得意先の債権だけ、経理は全社の債権を扱えるが消込の承認は上長のみ
- 操作の追跡:いつ誰が何をしたかを記録し、内部統制と監査対応の両面で重要
法令に対応していないと、後から手作業での補正が必要になり、システム化の効果が損なわれます。法令は今後も改正が続くため、将来の法対応をどう吸収するかも含めて評価することが大切です。
リサーチによれば、クラウド型やサブスク型の製品は定額の保守内で無償の法改正対応を受けられることが多い一方、オンプレ型は法改正のたびに都度の追加開発費が発生しやすい傾向があります。
連携と法令対応は、債権管理システムを長く安心して使うための土台となる機能群だと言えます。連携機能を評価するうえで見落とせないのが、権限管理とアクセス制御の機能です。機能の一覧を確認する際は、こうした目立たないが業務の信頼性を支える管理機能まで、自社の統制方針に照らして評価することをおすすめします。
まとめ
債権管理システムの必要機能・標準機能の全体像は、「売掛金管理と債権残高の把握」「入金消込と自動マッチング」「督促・回収管理とアラート」「外部システム連携と法令対応」の4つの機能群に集約されます。
得意先別残高とエイジング、与信限度額の管理が回収の前提を整えます。名義相違や手数料差引まで吸収する自動マッチングが工数削減の中心となり、滞納検知と督促自動化、回収進捗の管理が回収率を支えます。さらに、会計・販売管理・ネットバンキングとの連携と、インボイス・電子帳簿保存法への対応が、業務全体への組み込みを可能にします。
機能を比べるときは、機能の数よりも、自社の入金パターンや既存システムに照らして、本当に使う機能が業務に合う形で備わっているかを見てください。豊富な機能をうたう製品でも、自社が使わない機能ばかりで肝心のイレギュラー消込に弱ければ、現場では役立ちにくくなります。一方で、機能は絞られていても自社の入金実態に合う製品なら、高い効果を発揮します。
とくに自動マッチングの柔軟性と連携機能は、自社固有のイレギュラーに左右されるため、慎重に見極める必要があります。riplaは、フルスクラッチ受託と国内開発を組み合わせ、自社の消込ロジックや既存システム連携に合わせた機能の作り込みを支援します。
必要機能の優先順位を整理したら、あらためて完全ガイドで全体像を確認してください。
開発を相談する前に、無料ホワイトペーパーをご覧ください。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。