
業務システム刷新は、効果と費用、放置リスク、会計処理を比べ、優先順位を決めて進めます。効果は保守費や処理時間の削減などにあり、デメリットは初期投資や二重運用の負荷です。
ROI(投資対効果)と会計処理を中心に、刷新の可否を判断します。全体像は業務システム刷新の完全ガイドをご覧ください。
▼全体ガイドの記事
・業務システム刷新の完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
業務システム刷新で得られるメリットと効果
まず、刷新の効果を、ランニングコストの削減と処理性能の向上、属人化の解消や制度改正への対応という観点から見ていきます。使いやすさへの期待だけでは判断の物差しがあいまいになるため、効果は保守費の削減額や処理時間の短縮幅を数字で捉えておくと、投資判断の根拠がはっきりします。
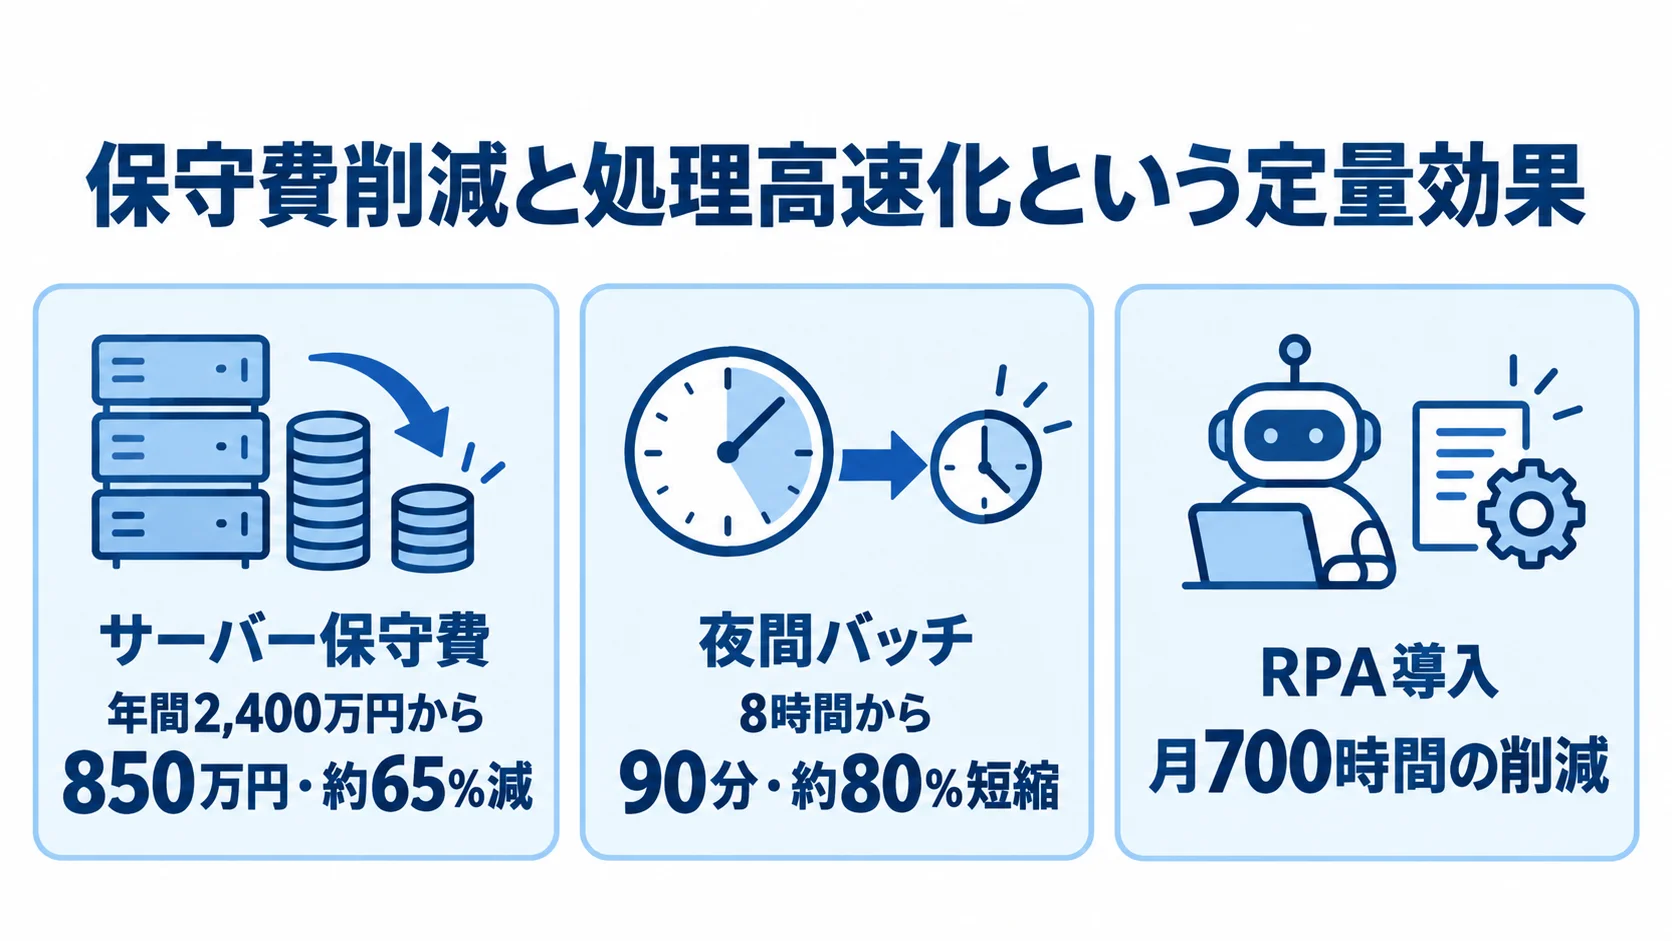
保守費削減と処理高速化という定量効果
刷新の効果がいちばん見えやすいのは、ランニングコストの削減です。古いサーバーやミドルウェアの保守、ライセンス、専任要員には毎年費用がかかるため、この部分をどれだけ減らせるかが判断材料になります。
製造業の事例では、刷新後にサーバー保守費が年間2,400万円から850万円となり、約65%減りました。また、夜間バッチは翌朝までの処理時間が8時間から90分になり、約80%短縮した例もあります。効果は金額や時間で測れるため、「業務が速くなった」という感覚に頼らず判断できます。
処理高速化の価値は、直接のコスト削減の外にも広がります。
- 固定費の圧縮:クラウド移行と構成の最新化により、保守費を大きく抑えられる場合があります。
- 締め処理や月次決算:夜間バッチが早く終われば作業を前倒しでき、経営判断に使うデータも早く届きます。
- 在庫管理:リアルタイムに近い把握で欠品や過剰在庫を抑え、事業の機動力につなげます。
属人化の解消と制度改正対応の容易化
金額に換算しにくいものの、属人化の解消は経営リスクの面で重要なメリットです。特定の担当者やベンダーだけが知る仕様は、刷新の際に業務を洗い出して文書にまとめることで、社内で共有できる形に整理できます。
イオングループは、RPA導入を前提に業務を分析して非効率な作業を洗い出し、月700時間の削減につなげました。さらに、刷新時に行う業務分析は、システム外の業務効率化にもつながります。
制度改正への対応も、実務上の利点です。会計ではインボイス制度や電子帳簿保存法、勤怠では労働法制の改正への対応が求められます。一方、旧構成では改修に費用と時間がかかるのに対し、最新の基盤であれば低コストかつ短期間で対応しやすくなります。
刷新のデメリットと見落としやすいコスト
業務システムの刷新には、メリットと表裏一体のデメリットとコストが伴います。そのデメリットは、初期投資と稼働までの期間、そして二重運用や習熟に伴うコストに分かれます。投資判断では、初期投資に加えて、移行中に生じる見えにくい負荷も見積もる必要があります。
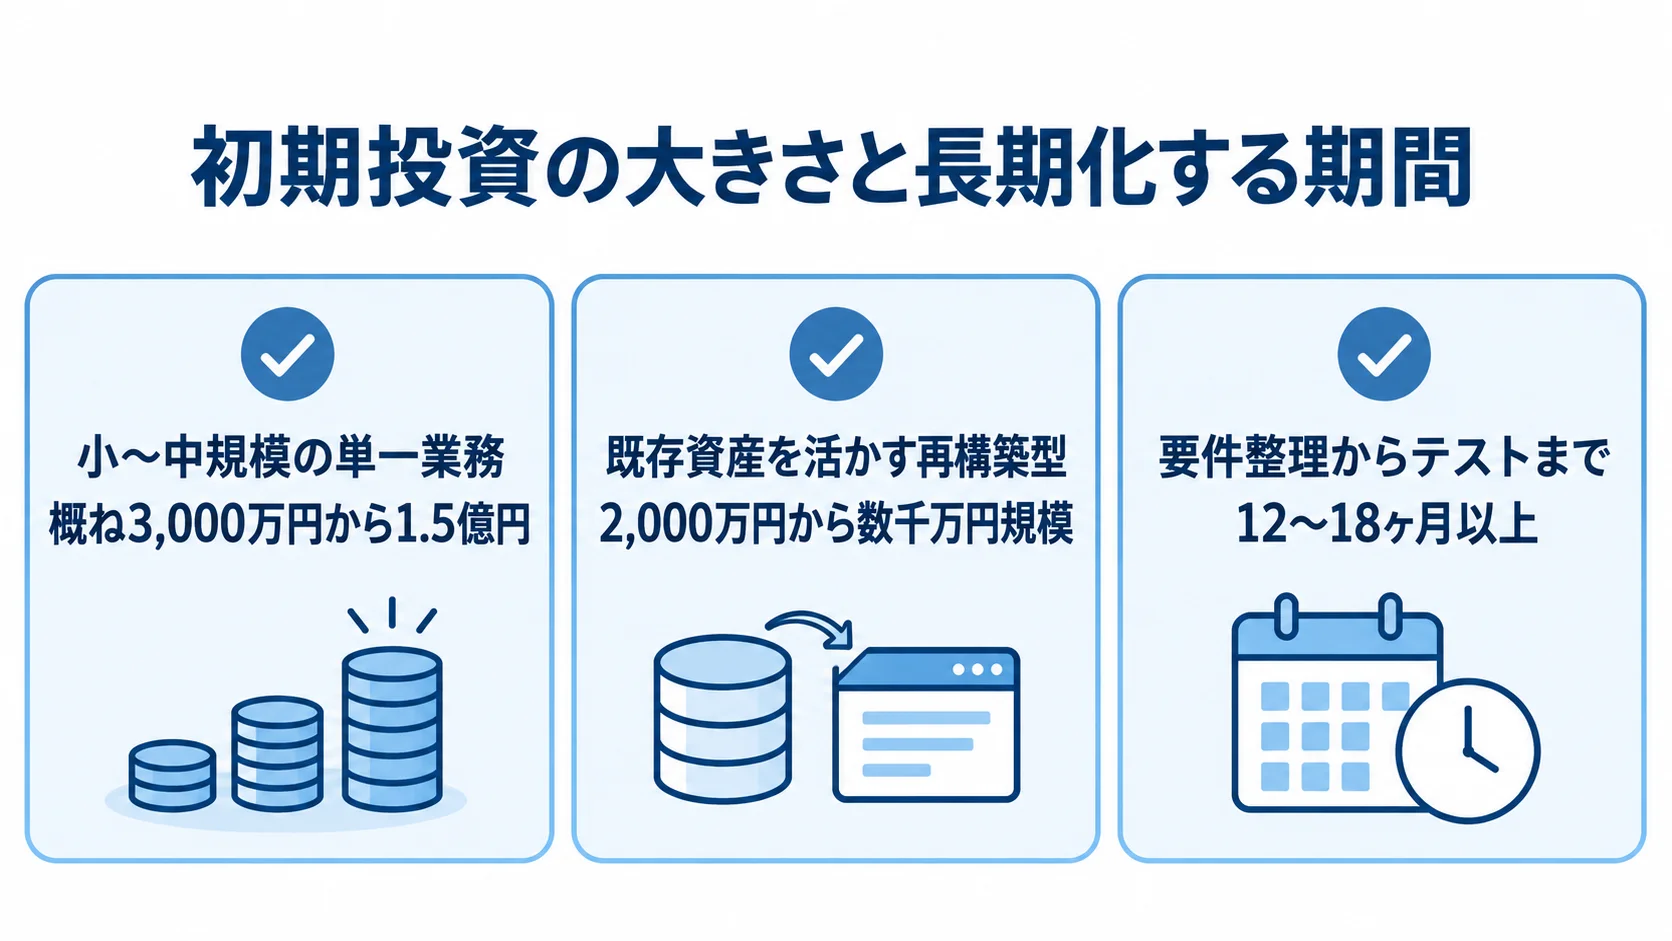
初期投資の大きさと長期化する期間
刷新をためらう主な理由は、初期投資の大きさです。費用は、対象範囲や既存システムの複雑さによって変わります。
- 小〜中規模の単一業務:刷新費用は概ね3,000万円から1.5億円です。
- 既存資産を活かす再構築型:2,000万円から数千万円規模の投資が見込まれます。
- 稼働までの期間:要件整理からテストまでに、12〜18ヶ月以上かかるケースが多くあります。
開発費用は稼働まで発生し続ける一方で、稼働前は刷新の効果を得られません。そのため、投資が先行する期間を踏まえて資金計画を立てる必要があります。ROIや会計処理も踏まえ、回収年数と資産計上の範囲を検討します。
金額だけで判断して見送ると、将来の損失を見落としがちです。
二重運用の負荷と現場の習熟コスト
一斉切り替えのリスクを避けるため、新旧システムを並行して稼働させることがあります。その間、現場は両方への入力やデータの整合性確認を求められ、通常業務に負荷がかかります。
また、新システムを使いこなせなければ、導入の効果は得られません。操作研修やマニュアル整備の費用に加えて、旧システムから移行する際には、生産性が一時的に下がる点も見込んでおきます。
特に、販売や勤怠のように利用者が多いシステムほど、習熟コストは膨らみます。二重運用や習熟費は初期投資ほど目立たないため、見積もりの漏れが成否を左右します。
- 二重運用の期間短縮:移行計画に織り込み、現場の負担を減らします。
- 早期の研修設計:現場を巻き込んで負荷を抑え、現実的な投資計画を支えます。
効果の定量評価と会計処理の判断基準
他のテーマとは違い、刷新の判断では財務の視点からの評価が重要になります。効果を金額に換算して妥当性を測り、NPVやIRRで投資効果を可視化します。さらに、ソフトウェア費用の処理も判断します。会計処理は損益や納税額に影響するため、NPVやIRRによる評価と合わせて見ておく必要があります。
NPVとIRRによる投資効果の見方
刷新案の財務評価では、NPVとIRRで投資効果を数字で示します。
- NPV(正味現在価値):将来の効果額を現在価値に割り引いて合計し、初期投資を差し引きます。プラスであれば採算が取れるとみなせます。
- IRR(内部収益率):投資の利回りを示す指標で、自社の基準を上回るかが目安になります。
保守費削減や処理高速化の効果を年度ごとに見積もって金額に換算すると、判断の裏付けを得やすくなります。さらに、投資回収期間に加えてNPVやIRRを使うと、複数の案を同じ物差しで比べられます。
財務部門と情報システム部門が同じ指標で話し合えるため、社内の合意形成にも役立ちます。
金額で測りにくい効果も評価に含めます。たとえば、トヨタ自動車はIT投資をQCDS(品質・コスト・納期・安全)の観点から評価しています(出典:トヨタ自動車)。品質や安全性も含めて評価すれば、目先の費用に引きずられにくくなります。
ソフトウェア費用の資産計上と費用処理
開発費用の会計処理は、支出の性質や取得価額によって異なります。
- 資産計上:将来の収益獲得やコスト削減が確実な自社利用ソフトウェアは、無形固定資産に計上し、原則5年で減価償却します。
- 費用処理:将来の収益が不確実な開発や研究開発の支出は、発生した期に処理します。
- 10万円未満の資産:少額減価償却資産として、一括で費用化できます。
- 中小企業者等:一定の条件のもと、取得価額30万円未満なら取得時に全額損金算入の対象です。
- 特例の範囲:取得価額40万円未満まで、全額損金算入できる場合もあります。
同じ投資額でも、処理の方法によって各年度の損益や納税額が変わります。資産計上では費用を複数年に分けられます。一方、費用処理では当期利益を圧縮でき、節税につながります。
刷新の構成要素を分けて考えると、特例を活用できる場合があります。支出の性質によって処理が決まるため、企画の段階から会計処理を意識して、税務の専門家と判断します。
刷新の可否を見極める判断基準
メリットやデメリット、財務評価を踏まえて、刷新すべきか見送るべきかを判断します。一方で、既存システムを使い続ける場合にも、目に見えにくいリスクやコストが生じます。
放置リスクと刷新コストの比較
判断の出発点は、刷新コストと放置リスクを比べることです。刷新には大きな投資が必要ですが、老朽システムを使い続けることにも、無視できないコストとリスクがあります。
- 「2025年の崖」:経済産業省は、2025年以降に最大で年間12兆円の経済損失が生じる可能性を指摘しています(出典:経済産業省)。
- レガシー化の認識:日本情報システム・ユーザー協会(JUAS)の調査では、約7割が経営課題と捉えています。
- 放置で深まる課題:保守費の増大、人材不足、制度改正への対応遅れは、時間とともに深刻化します。
レガシー化は特定の企業だけの問題ではありません。刷新は単なる支出ではなく、リスクを避けるための投資として捉えます。さらに、増え続ける保守費や、競争力低下による機会損失も評価に入れます。
NPVやIRRに加えて放置リスクも考えると、投資判断が一面的になるのを避けられます。そのため、財務指標にも刷新しない場合の負担を織り込みます。
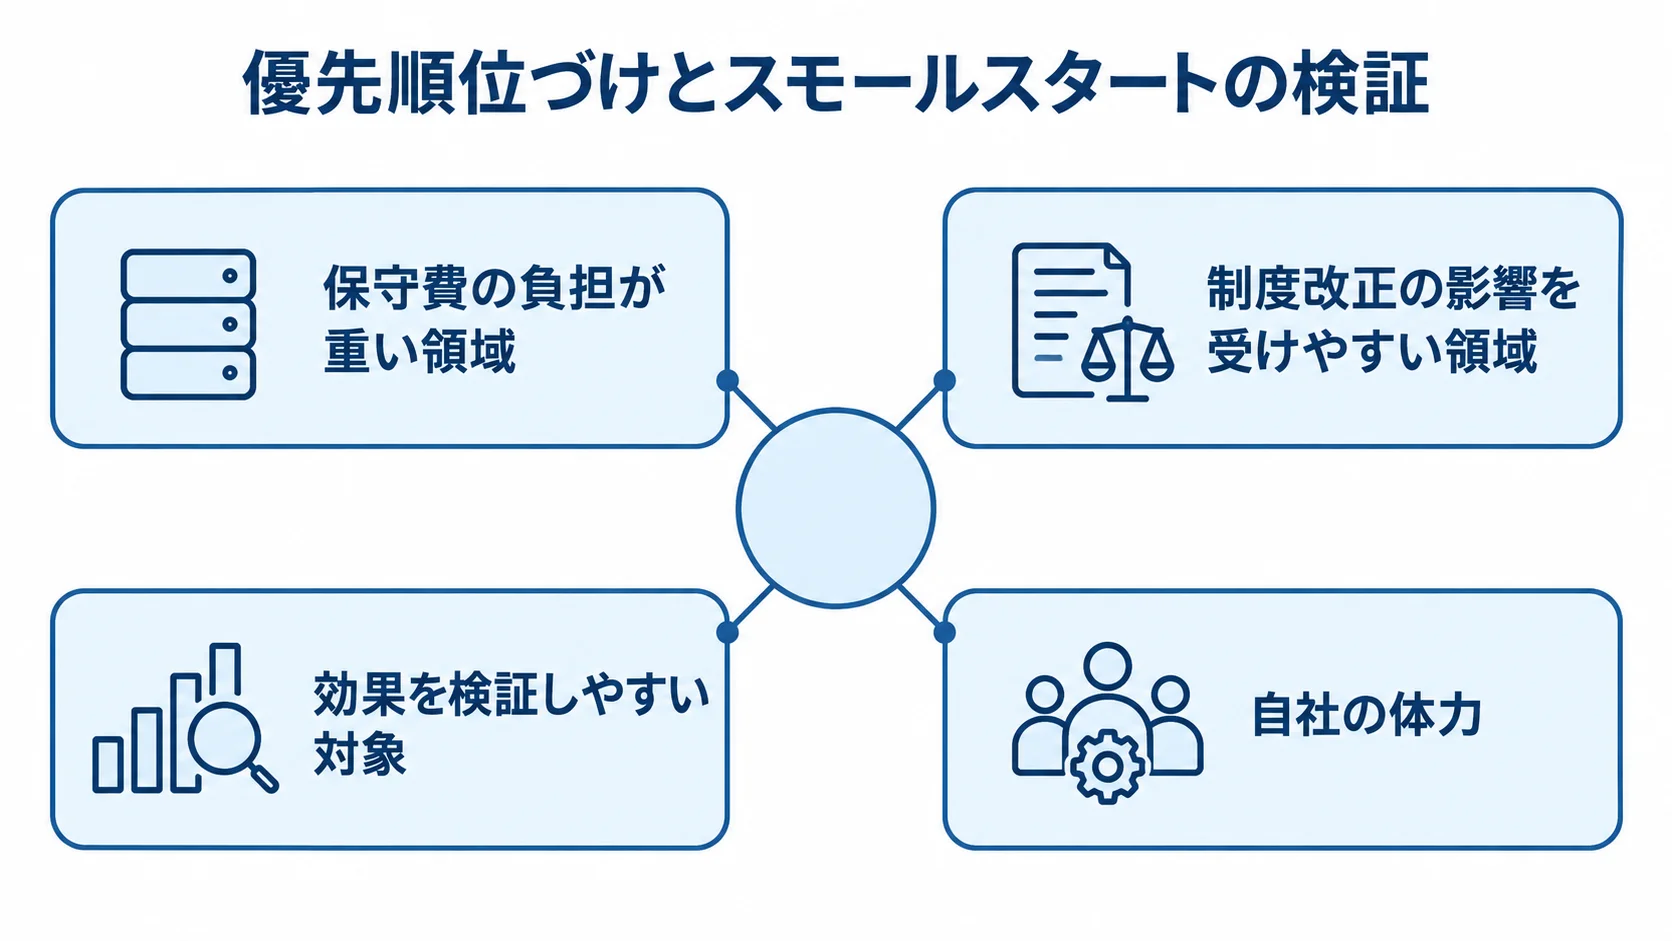
優先順位づけとスモールスタートの検証
全面刷新を一度に行う必要は、必ずしもありません。対象ごとに放置リスクと刷新効果を評価し、着手の優先順位を決めます。
- 保守費の負担が重い領域:保守にかかる費用が大きい部分から、優先順位を検討します。
- 制度改正の影響を受けやすい領域:対応の必要性を踏まえて着手します。
- 効果を検証しやすい対象:範囲を絞って小さく始め、実績を確認して次へ広げます。
製造業の事例にある保守費の約65%削減や、夜間バッチの約80%短縮のような効果は、まず特定の領域で実証します。得た数値は、次の刷新を社内で説明する根拠になります。
最終的な判断では、定量評価と放置リスク、自社の体力を総合して考えます。
NPVやIRRがプラスで、放置リスクが大きく、会計処理上も無理がなければ、刷新を前向きに検討できます。一方、効果が見込みにくく投資負担が過大な場合は、範囲を絞るか時期を見直す判断も合理的です。
まとめ
業務システム刷新は、保守費の削減や処理の高速化に加えて、属人化の解消や制度対応の容易化にもつながります。たとえば、製造業の事例では、保守費が年間2,400万円から850万円になり、約65%削減したケースがあります。
一方で、単一業務のシステムでも、3,000万円から1.5億円程度の初期投資がかかる場合があります。さらに、二重運用や習熟の負荷も生じます。
NPVやIRR、会計処理、放置リスクを踏まえて優先順位を決め、小さく検証することが判断の助けになります。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。