
電子決済システムの導入や開発の事例は、課題・打ち手・成果を並べて比べると、投資判断の材料になります。
発注企業の視点で、移行、解約防止、障害対策、会計連携の事例を整理します。全体像は電子決済システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・電子決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済代行から自社決済基盤へ移行した事例
最初に取り上げるのは、既存の決済代行から自社の決済基盤へ移るケースです。
取引量が増え、独自の課金や会計連携が必要になると、業務に合わせた基盤が求められます。その場合、汎用サービスが制約になることがあります。
移行の事例からは、切り替えの転換点を見極める方法と、それを乗り越える方法が分かります。
決済手数料率を見直して原価を圧縮した事例
手数料を見直すときは、まず業態別の水準と、月商への影響を確認しておきます。決済手数料は、月商が大きいほど無視できない原価になり、率のわずかな差も年商規模では大きな金額になります。
- 決済手数料率:400名調査では、全体の約4割が3.0〜3.4%に当たります。
- 業態別の水準:ECは3.0〜3.2%、サブスクは3.3〜3.4%が目立ちます。
- プラン選択:月額固定費と手数料率から損益分岐点を試算します。
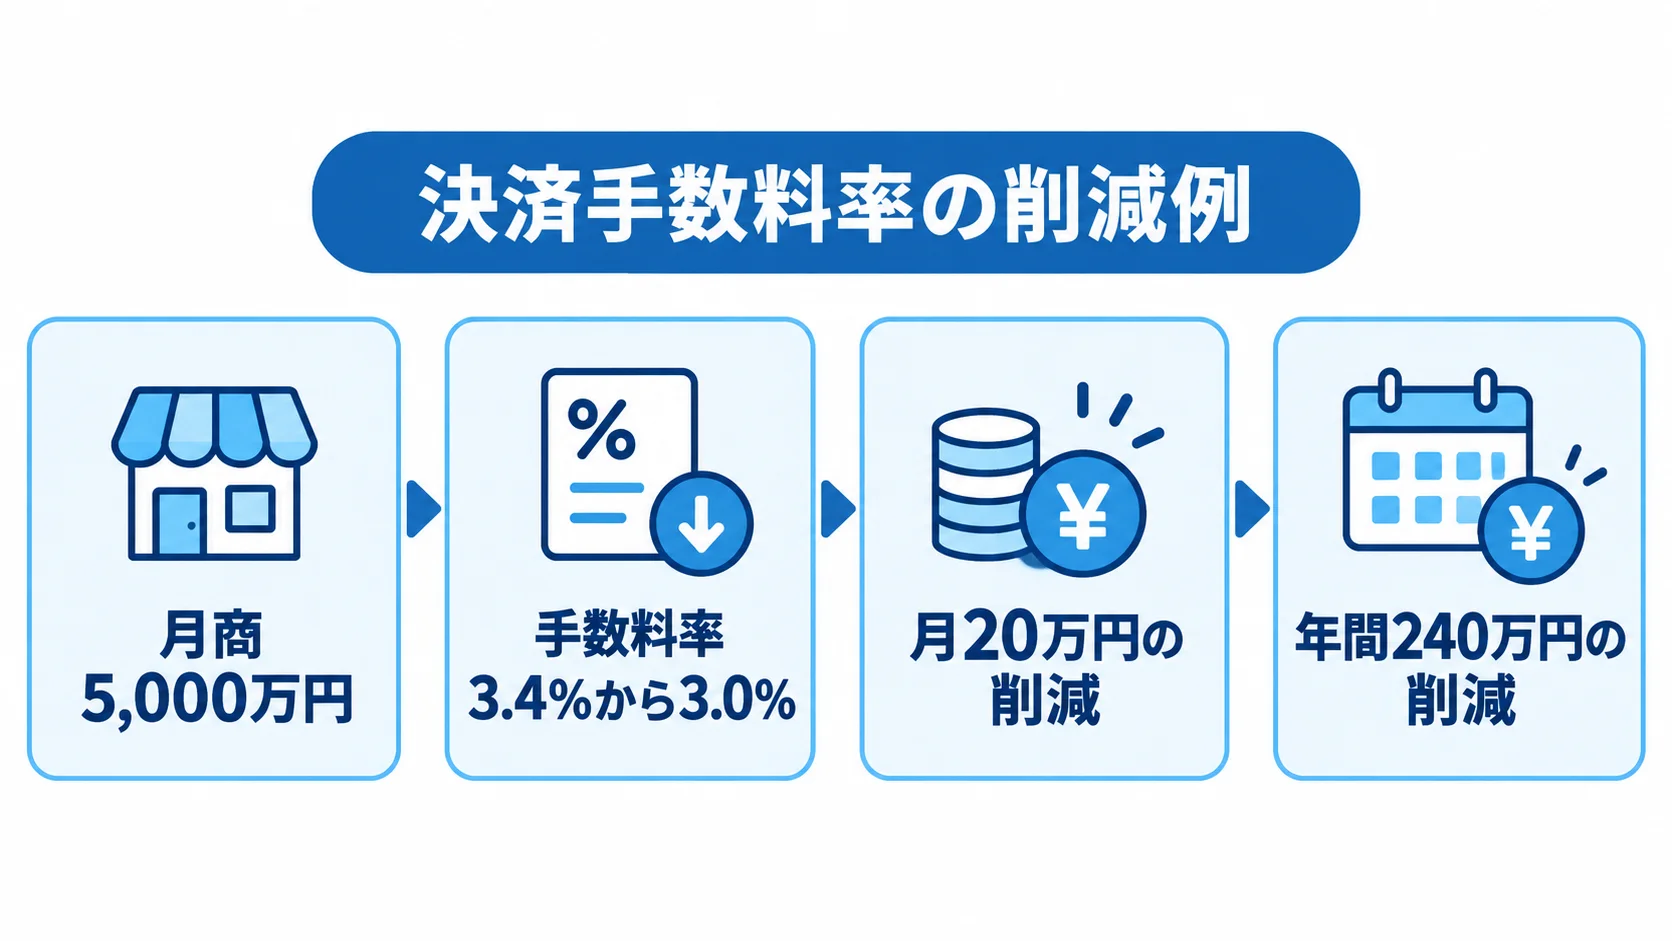
たとえば、月商5,000万円のEC事業者が手数料率を3.4%から3.0%に下げると、月20万円、年間240万円の削減になります。
成果を出している企業は、汎用の代行サービスに頼り続けず、取引量を踏まえて手数料を交渉しています。さらに、複数の事業者を使える構成へ切り替えています。
月額無料で手数料が高いプランから、月額固定で手数料が低いプランへ変えると、損益分岐点を超えた領域では費用が下がります。
自社の月商と決済比率を当てはめ、どのプランが損益分岐点を超えるかを試算してください。なお、手数料率0.4ポイントの差も、年間の利益に影響します。
非保持化アーキテクチャで開発コストを下げた事例
自社基盤と聞くと、カード情報を抱える重いシステムを思い浮かべがちです。ところが、成功事例では、カード情報を自社サーバーに通過も保存もさせない非保持化を選んでいます。
- トークン決済:カード情報は自社で保持せず、トークンに置き換えます。
- 監査範囲:PCI DSSの準拠対象を小さく抑えられます。
- 設計の考え方:持つデータと持たないデータを切り分けて設計します。
一次データでは、非保持化によりPCI DSS準拠の対象範囲を縮小すると、開発・セキュリティコストを50〜70%削減できるとされています。
PCI DSS対応費用は、コンサルが数十万〜数百万円、QSA審査が年間数百万円規模、ASVスキャンが数十万円です。
自社基盤を作る際は、保持するデータを絞り、監査範囲を小さくする設計が、コストと安全性の両立につながります。
移行のタイミングを月商から見極めた事例
移行に成功した企業は、数字をもとに時期を判断しています。判断の材料として、取引量、手数料負担、開発費の回収見込みを比べています。
- 決済代行SaaS:初期費用は無料〜数十万円、月額は数千〜数万円です。
- 中規模開発:複数手段・API・管理画面を備える場合は、150〜400万円が目安です。
- 大規模開発:サブスクや外部連携を含む場合は、300〜500万円以上が目安です。
取引量が増えると、手数料の絶対額も膨らみます。事例では、年間の手数料がスクラッチ開発費の回収見込みを上回った段階で移行しています。
削減できる手数料と経理の効率化による効果を合わせて、投資を何年で回収できるかを試算します。
判断は、投資を回収できる月商に達したかで決めます。回収期間が許容範囲に収まるかどうかが、成否を分けます。
洗替・ダニングで解約率を改善した事例
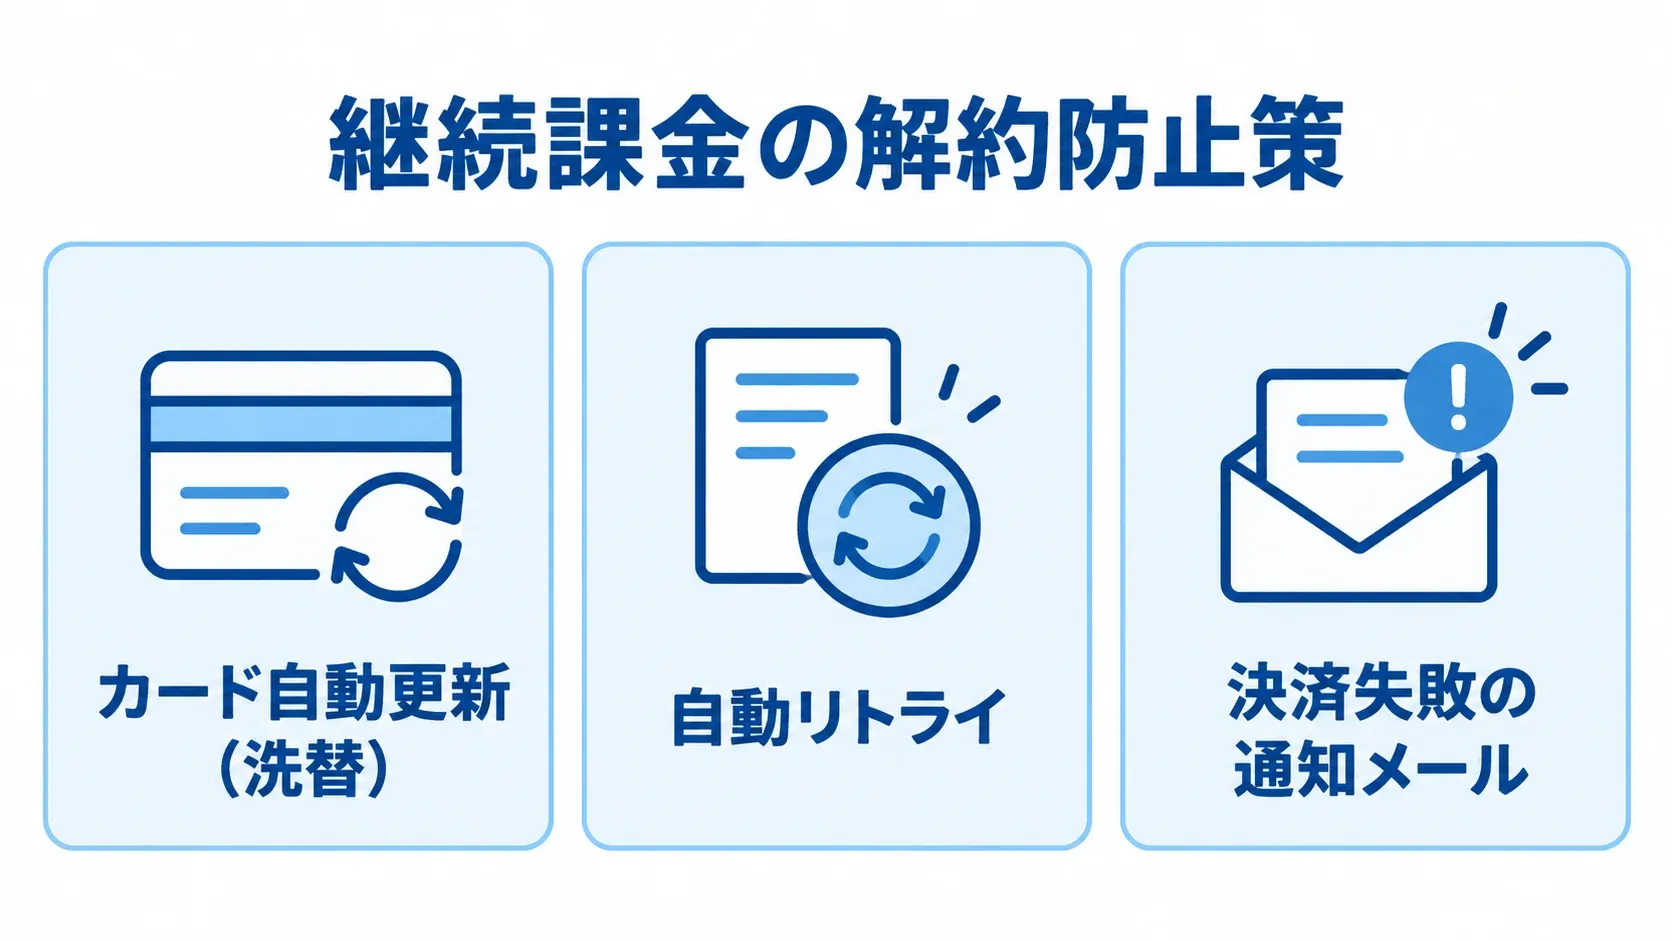
サブスクや継続課金では、インボランタリーチャーン(非自発的解約)への対策は見落とされやすいものの、効果の大きい施策です。
顧客に解約するつもりがなくても、カードの有効期限切れや限度額超過、再発行による決済失敗で、契約が切れることがあります。ただし、適切な対策を取れば、売上を取り戻せる場合があります。
カード自動更新(洗替)で失効を防いだ事例
洗替は、カードの再発行や有効期限の更新があった時点で、最新の情報を取得して登録情報を更新する仕組みです。
- 情報更新:カードブランドが保有する最新情報を自動で取得します。
- 顧客の手間:カード情報の再入力を顧客に依頼せずに済みます。
- 失効対策:有効期限切れによる決済失敗を未然に防ぎます。
再入力の手間をきっかけにした離脱を、仕組みとして減らせます。また、活用の事例でも、有効期限切れに起因する失敗の多くを防いでいます。
洗替の価値は、顧客に意識させずに継続を維持できる点にあります。決済が止まると解約扱いになり、顧客の復帰を促す再獲得コストが発生します。洗替で失効を防げば、顧客の生涯価値(LTV)を維持できます。
新規獲得に費用を投じる前に、既存顧客を守る仕組みを整えることが、費用対効果を高めます。
ダニング(自動リトライ)で回収率を上げた事例
ダニングは、決済が失敗したときに、適切なタイミングで自動的に再請求する仕組みです。
- 限度額超過:月初に利用枠が回復すれば、決済が通ることがあります。
- 通信障害:一時的な障害であれば、数時間後の再試行で成功する場合があります。
- 通知との併用:自動リトライと決済失敗の通知メールを組み合わせ、離脱を抑えます。
失敗の理由と顧客の入金サイクルを踏まえて再試行の間隔を設計することが、回収率を高める要点です。
サブスクペイ(ROBOT PAYMENT)のような継続課金に特化したサービスは、洗替とダニングを標準で備え、累計14,000社・年間900億円超の決済を支えています。
解約防止の流れに合わせて、UXを細かく作り込みたい場合は、フルスクラッチで基盤を持つ選択肢もあります。
サブスク事業では、洗替とダニングを併用すると、解約率の改善に最も直接的に効きます。そのため、決済失敗時の動きを設計に組み込みます。
マルチホーミングで機会損失を減らした事例
決済システムは、止まると売上に直結する事業の心臓部です。マルチホーミングは、複数の決済事業者(PSP)をAPIでつなぎ、メインに障害が起きたときにサブへ自動で切り替える仕組みです。
冗長化と機会損失の削減を同時に狙う、一歩進んだ事例です。決済代行を1社に頼り切らないことで、停止時の売上の取りこぼしを抑えます。
障害時の自動ルーティングで売上を守った事例
自動ルーティングは障害対策だけでなく、取引の属性に応じてPSPを選び分け、コストを抑える使い方もできます。
- 稼働率:業界水準は99.99%以上で、月間停止時間4.3分以下が目安です。
- 購入機会:希望の支払手段がないと、消費者の60%超が他店で購入するとSBペイメントが調査しています。
- 振り分け:障害を検知すると、取引をサブPSPへ自動で移す仕組みです。
年に数回の停止でも、その間の購入を取りこぼすことになります。一方で、事例では、顧客に決済の失敗を見せずに取引を完了させています。
カードブランドや発行国によって、手数料と承認率は異なります。そこで、取引属性に応じて振り分ければ、承認率を上げながら手数料も抑えられます。
PSPを1社に預けきらず、取引の振り分けルールを設計すると、可用性と収益性を高め、機会損失を抑えられます。
決済手段の網羅で離脱を抑えた事例
顧客が希望する決済手段を用意できないことも、購入の機会を失う原因になります。
- クレジットカード:主要なカード決済を用意します。
- QR決済:若年層向けの手段として加えます。
- 掛売り・後払い:法人取引向けの選択肢を揃えます。
一次データの試算では、客単価680円のサービスで、希望の決済手段がないために1日15人が離脱すると、月306,000円の損失になります。
カードに加えて、QRコード決済、コンビニ払い、口座振替を客層に合わせて揃えると、機会損失を防ぎやすくなります。
マルチホーミングは、決済手段を網羅する考え方とも相性がよく、1社で対応できない手段は別のPSP経由で補えます。
決済の冗長化と手段の網羅を一体で設計すると、異なる客層の購入をカバーできます。
会計連携・会員DB統合で経理と顧客接点を強化した事例
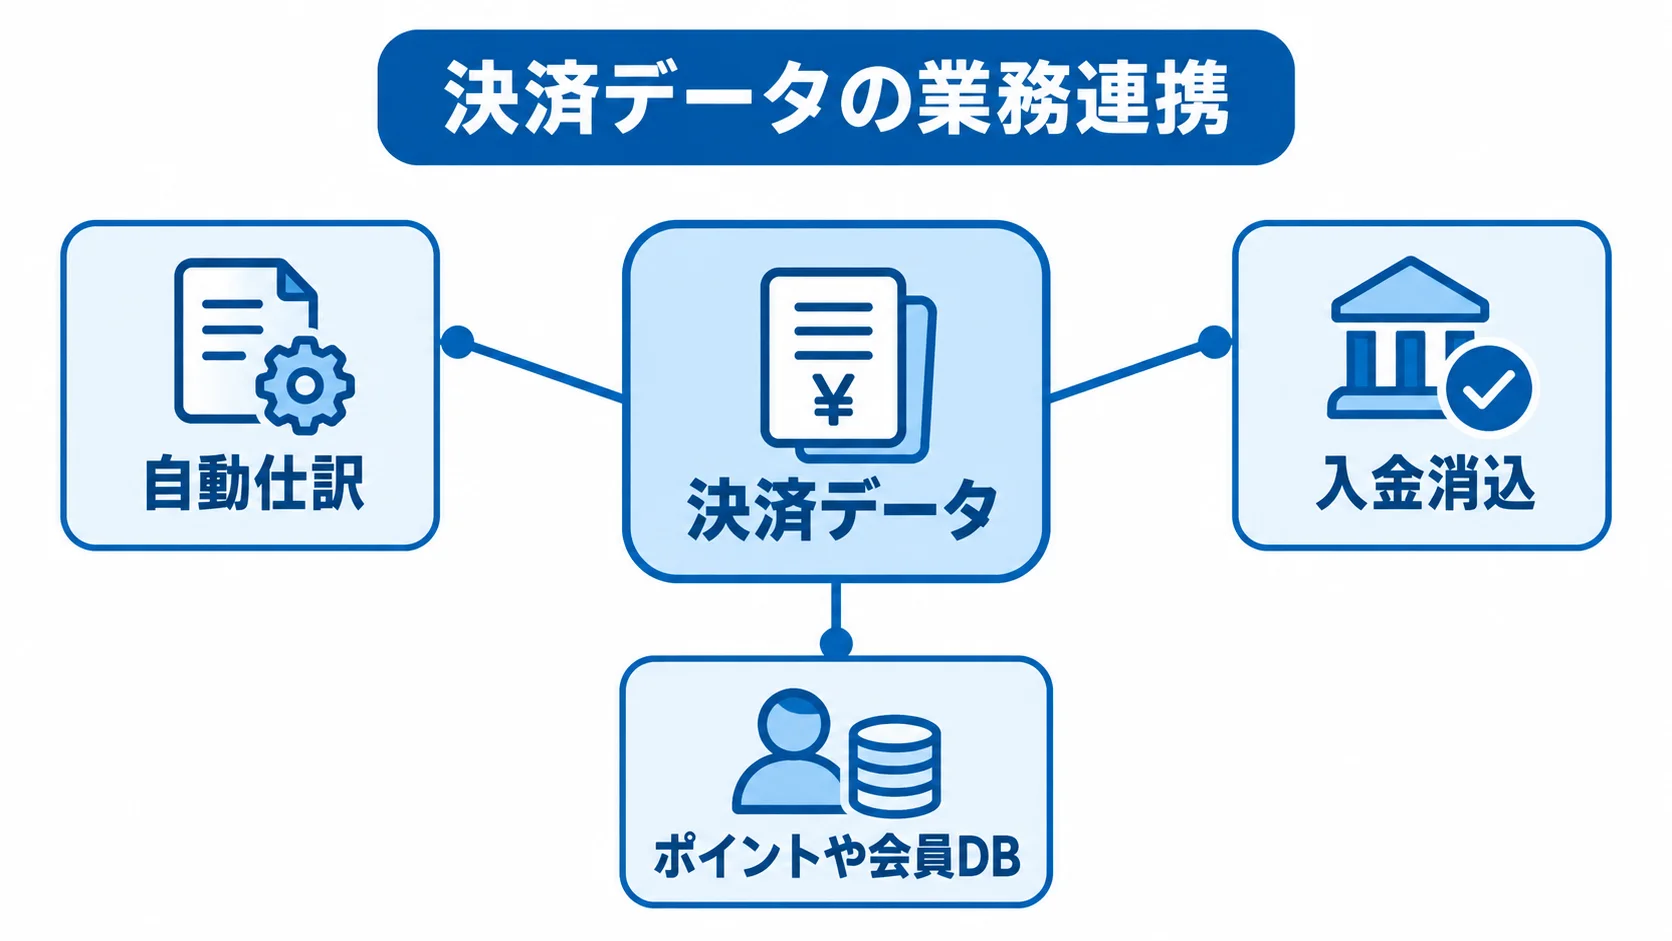
決済システムの真価は、決済後の経理処理や顧客データの活用まで一気通貫でつないだときに発揮されます。会計連携と会員DB統合の事例を、順に見ていきます。
API連携で自動仕訳・入金消込を実現した事例
決済代行を導入しても、経理の負担が大きく減るとは限りません。データの照合や仕訳、入金消込が手作業で残る場合があります。
- 自動仕訳:決済トランザクションのAPIから、仕訳を生成します。
- 入金消込:決済データと入金データの照合を、自動で行います。
- 収益認識:課金と売上計上の時期を分けて処理します。
連携の事例では、経理担当者の月次締め作業が短縮されています。サブスクでは提供期間に応じた日割り計上があるため、手作業だとミスの原因になります。
特に、新収益認識基準では、前受金(繰延収益)を管理し、サービス提供期間に応じて売上を計上する必要があります。
決済と会計を連携し、課金時と売上計上時を分けて自動で処理すれば、複雑な処理を正確に、かつ少ない手間で回せます。決済を受け取るだけでなく、会計に正しく反映するところまで設計すると、全社の効率化につながります。
会計連携は、決済代行を比べる記事ではあまり触れられませんが、実務では差の出やすいポイントです。
ポイント・会員DBを統合して顧客接点を強化した事例
決済データは、顧客を理解する手掛かりになる購買履歴です。ポイントや会員DBと統合すると、決済をリピート促進やLTV向上の起点にできます。
- ポイント:決済時に自動で付与します。
- 会員ランク:ランクに応じたクーポンを発行します。
- データ統合:決済、ポイント、会員の情報を一つの基盤にまとめます。
活用の事例では、ポイント付与と会員ランク別クーポンを連動させ、再来店率を高めています。ポイントの付与や失効、クーポンの発行や併用の制御が別々に分かれていると、同じ情報を二重に管理することになり、運用が難しくなります。
決済から会計、会員、ポイントまでをつなぐ設計は、顧客体験を一貫させ、決済への投資の効果を高めます。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、非保持化アーキテクチャの設計を一貫して支援します。
まとめ
成果を出している企業は、決済代行を1社導入して終わらせず、一歩進んだ設計に取り組みます。
自社基盤への移行は手数料の見直しと非保持化につながり、洗替とダニングは非自発的解約を防ぐ手立てになります。
マルチホーミングは障害時の損失を抑え、会計連携と会員DB統合は、経理の効率と顧客接点を強化します。
手数料率0.4ポイント差、客単価680円で1日15人が離脱した場合の月306,000円、稼働率99.99%の目安は、いずれも自社の数字に置き換えて考えます。事例を読むときは、成果の数字だけでなく、打ち手が効いた理由も確かめます。
月商、決済比率、解約率に照らして、洗替やダニングなど既存顧客を守る施策から着手する方法もあります。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、決済から会計・会員・ポイントまでをつなぐ非保持化アーキテクチャの設計を一貫して支援します。
全体像は、電子決済システムの完全ガイドで確認できます。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。