
電子決済システムの開発・導入で起きやすい失敗は、解約、決済停止、費用の見積もり漏れ、乗り換えの難しさ、会計処理のミスの五つです。
これらは、解約防止、不正対策、総コスト、移行、会計連携を一体で設計すると防ぎやすくなります。失敗の構造を知ることも、最大のリスク回避策です。
▼全体ガイドの記事
・電子決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インボランタリーチャーンによる解約のリスク
サブスクリプションや継続課金を扱う事業では、インボランタリーチャーン(非自発的解約)が、特に気づきにくいかたちで売上を削ります。顧客が望まないのに契約が止まってしまう現象です。
カードの有効期限切れや限度額超過で継続課金に失敗すると、売上が減ります。また、対策を怠ると、新規顧客を獲得しても、流出した売上を埋めきれません。
解約申請がないため運営側が気づきにくい点が、この解約の怖さです。顧客はサービスを使えなくなっても問い合わせず、別のサービスへ移ることがあります。
決済失敗の放置による解約の積み重なり
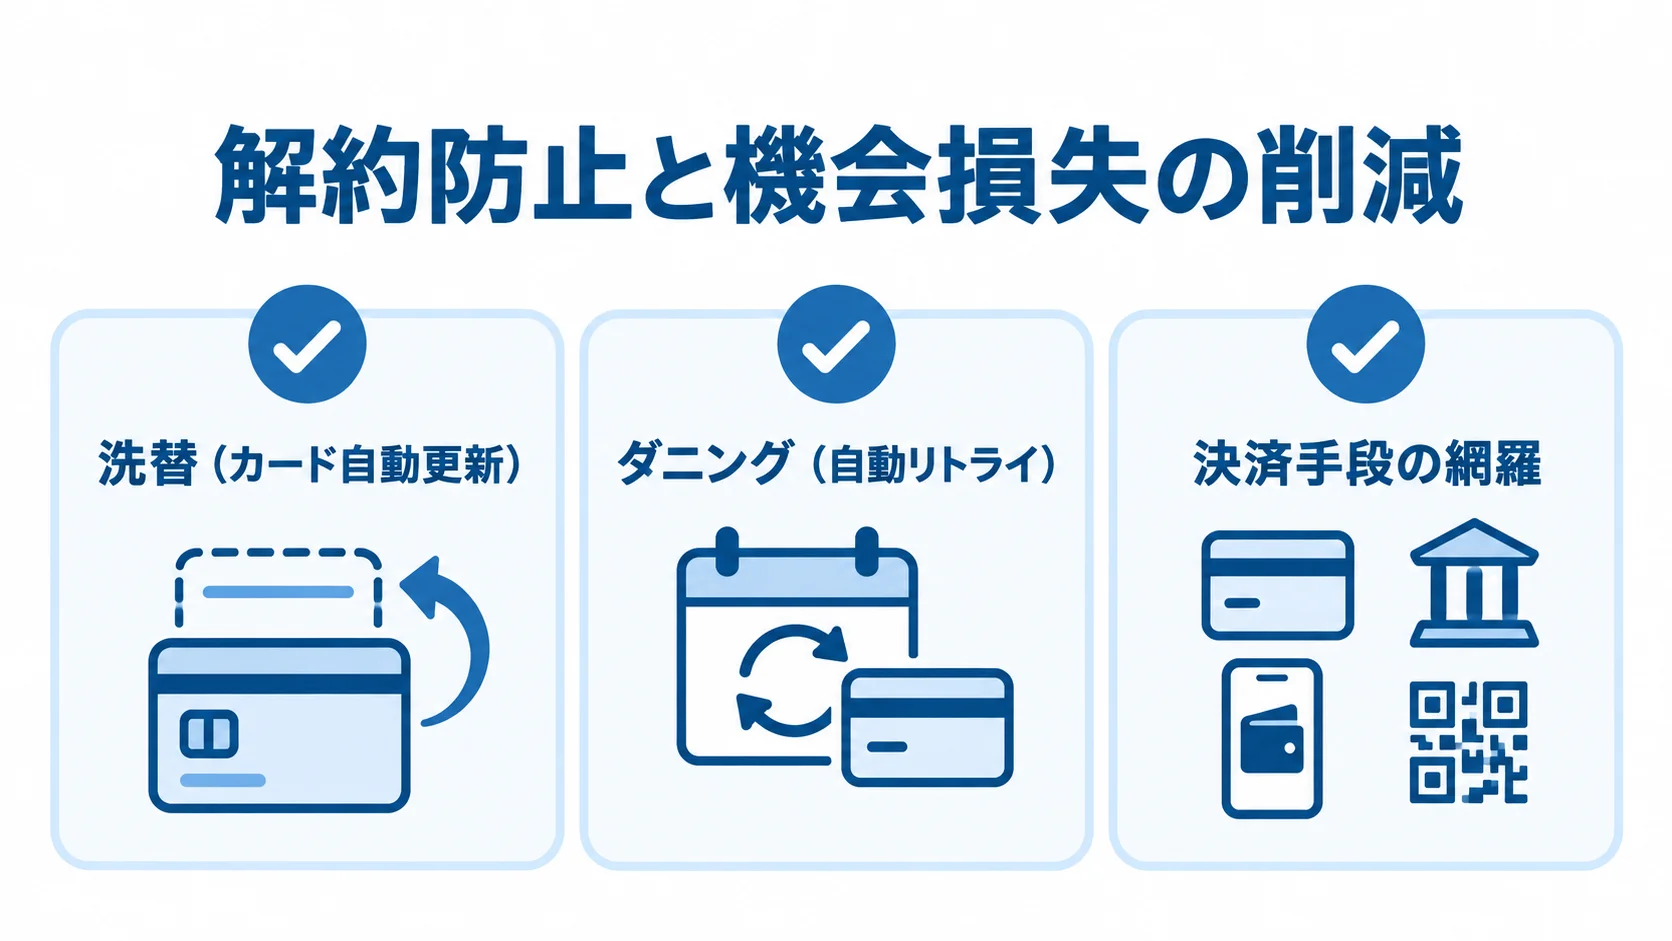
決済失敗による解約を防ぐ鍵は、洗替(カード自動更新)とダニング(自動リトライ)です。
- 洗替:有効期限切れによる失敗を防ぐため、カードブランドから最新情報を取得して登録を更新する仕組み。
- ダニング:決済が失敗した後に、適切な時期に再請求して顧客へ更新を促し、回収を試みます。
たとえば、サブスクペイ(ROBOT PAYMENT)のような継続課金特化サービスは、これらを標準で備えています。
選定時は、決済に失敗した後のシステムの動きを確認する必要があります。対応を設計しないままだと、気づきにくい離脱が毎月積み上がるおそれがあります。
決済手段の不足による機会損失
顧客が希望する決済手段がないと、購入を諦めてしまいます。この機会損失は、数字で見ても無視できない規模です。
- 希望手段がない場合:購入を断念する顧客が出ます。
- 決済手段の網羅:売上を守る観点で、どこまで用意するかの検討。
たとえば、一次データの試算では、客単価680円のサービスで1日15人が希望手段の不足を理由に離脱すると、月306,000円の損失になります。さらに、SBペイメントの調査では、希望の支払手段がないと60%超が他店で購入するとされています。
クレジットカードのみで、QRコード決済、コンビニ払い、口座振替を用意しないままだと、若年層などを取りこぼすことがあります。
解約防止と機会損失の削減は、決済の入口と出口で顧客を取りこぼさないための対策です。これを軽視すると、事業の成長を妨げます。
チャージバック多発による決済停止のリスク
不正利用を放置すると、チャージバック(カード会社からの返金請求)が増え、決済機能を止められるおそれがあります。事業の存続を脅かす重大なリスクであり、不正対策を後回しにすると陥りやすい落とし穴です。
特に、チャージバックの運用実務は、競合記事ではあまり触れられていない盲点です。
チャージバック率超過による違約金と決済停止
チャージバック率が一定の閾値を超えると、違約金や決済停止につながる場合があります。そのため対策では、不正を防ぎつつ、正常な取引は購入まで無事に完了させる必要があります。
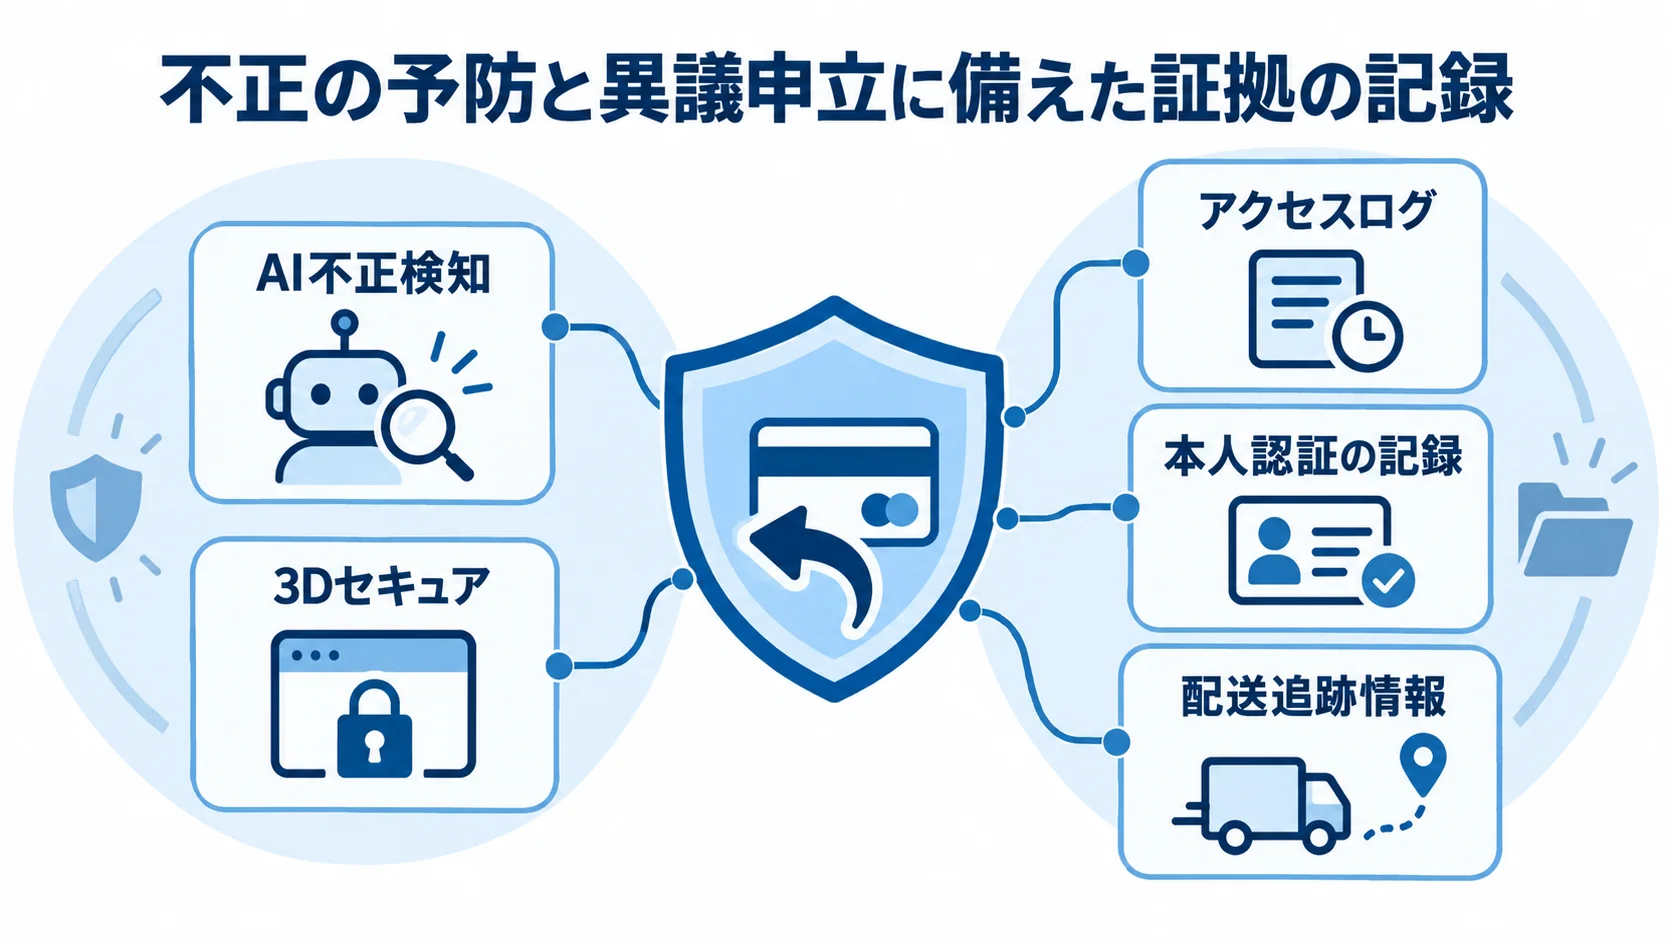
- AI不正検知:不正取引を入口で防ぎます。
- 3Dセキュア:本人認証による不正利用への備え。
たとえば、率が0.9%を超えると、アクワイアラ(カード会社側)から違約金を科される場合があります。不正利用を見逃し続けて率が上がると、改善が見られなければ決済機能を停止されることもあり、売上が止まって事業が立ち行かなくなります。
EMV 3-Dセキュア 2.x は、2025年3月末でECサイトへの導入が原則義務化された必須要件です。リスクベース認証を備えた最新方式であれば、不正を防ぎながら、正常な取引のカゴ落ちも抑えられます。
不正対策を削ると、チャージバックが多発して、より大きな代償を払うことがあります。決済停止は事業継続に関わります。そのため、対策を前提に決済を設計します。
ディスピュート対応の証拠を残せないリスク
ディスピュート(異議申立)では、取引が正当だったことを示す証拠が必要です。そのため、記録と出力の要件を、設計の段階で決めておく必要があります。
- アクセスログ:取引に関する記録の保全。
- 本人認証の記録:認証が行われたことを示す証拠。
- 配送追跡情報:商品の配送状況を確認できるようにするための情報。
必要な証拠をシステムから記録・出力できないと、正当な取引でも反論できず、返金を受け入れることになります。避けられたはずの損失を防ぐには、証拠データを保全する設計が必要です。
チャージバックが発生してから備えるのでは遅いため、証拠を記録する流れをあらかじめ組み込んでおく必要があります。不正検知で発生を抑え、発生したときは証拠で反論します。この二段構えがなければ、チャージバックが利益を一方的に削り続けます。
PCI DSS対応コストの見積もり漏れとベンダーロックインのリスク
予算を狂わせる要因には、PCI DSS対応費用の見積もり漏れと、ベンダーロックインによる将来コストの増大があります。どちらも導入時には見えにくいため、事前の確認が必要です。
PCI DSS対応の隠れコストの見落とし
カード情報を自社で保持する設計では、PCI DSS準拠の費用が想定より膨らむことがあります。開発費だけでなく、審査や運用の費用も見積もっておく必要があります。
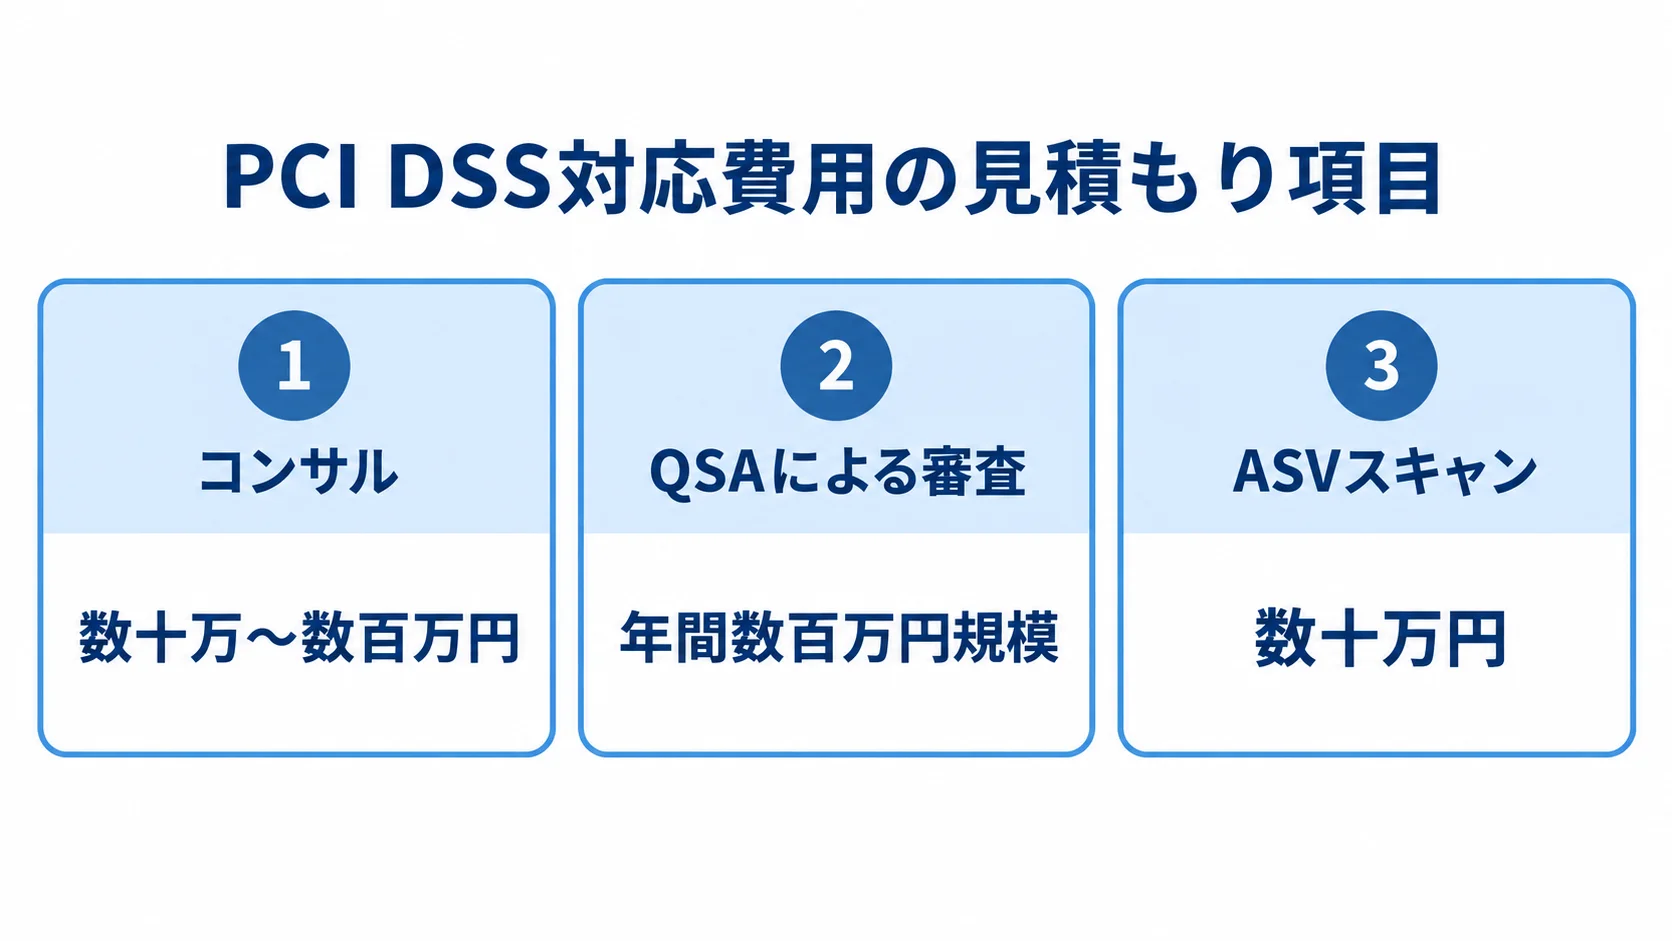
- コンサル:数十万〜数百万円。
- QSAによる審査:年間数百万円規模。
- ASVスキャン:数十万円。
- 大企業の改修:年間数千万円に達する場合があります。
これらは一次データに示された費用の規模です。開発の見積もりに含めないまま後から請求されると、予算が破綻する典型的な失敗につながります。
カード情報を自社サーバーに通過・保存させない非保持化(トークン決済)なら、PCI DSSの準拠範囲を小さくできます。一次データでは、開発・セキュリティのコストを50〜70%削減できるのが目安です。
たとえば、総コストには、初期費用や月額費用に加えて周辺費用も含めて考える必要があります。トランザクション費用は1回数円〜数十円、決済サービス利用料は決済金額の0.3〜1%です。
さらに、振込手数料や取消処理費用も積み重なります。こうした費用を含めて総額を見積もらないことが、コスト超過の根本原因です。
トークン移行拒否によるベンダーロックインの失敗
ベンダーロックインとは、乗り換えの際にカード情報を移せず、顧客も事業者も身動きがとれなくなるリスクです。ただし、非保持化していても、トークンを移せない場合があります。
- トークン移行:別事業者への移行可否を契約前に確認すること。
- データ持ち出し:解約時の取り扱いを契約条項に含めます。
移行できないと、乗り換えの際に全顧客へカードの再登録を依頼することになります。その過程で多くの顧客を失い、実質的に乗り換えられなくなります。
トークン移行の方針は決済代行会社ごとに異なるため、契約前の交渉が決め手になります。移行できれば、手数料の改善を求める交渉でも、乗り換えの選択肢を使えます。
乗り換えの自由を確保しないと、不利な立場に置かれ、料率やサービスの改善を長期的に求めにくくなります。データを移しやすいかを確認しておくことが、将来の自由度を守ります。
サブスク収益認識のミスによるリスク
サブスク事業で見落とされがちな収益認識のミスは、決算に大きな問題を起こし得ます。決済と会計の連携が欠けると、売上を正しく計上できないことがあります。
決済を入金だけの仕組みとして設計すると、決算修正や監査での指摘につながります。こうした連携の欠落は、競合記事がほとんど触れていない盲点です。
前受金・日割り計上の誤りによる決算のずれ
新収益認識基準では、サービス提供前に受け取った代金を前受金(繰延収益)として扱います。そのうえで、売上はサービスを提供した期間に応じて計上します。
- 年額一括課金:課金時に全額を売上計上することによる、売上の過大計上。
- 月途中の変更:加入・解約・プラン変更時の日割り計算を誤ると、計上が不正確になります。
売上計上が実態と乖離すると、決算が正しくなくなります。加えて、日割り計算の誤りも、監査で指摘を受ける原因になります。
手作業で処理すると、契約数が増えるほどミスが増え、決算の精度が下がります。そのため、課金のイベントと売上計上のイベントを分けて記録する設計が必要です。
開発の段階で、日割りの売上計上に対応させ、決済トランザクションのAPIから自動仕訳を生成しておきます。また、入金消込まで自動化すると、経理の負担とミスを同時に減らせます。決済を会計まで含めて設計しないと、サブスク特有の収益認識リスクを生むことになります。
現場と会計から逆算する進め方
これまでのリスクには、「決済代行を1社入れれば終わり」という発想が共通しています。そこで、顧客のライフサイクルと会計から、必要な備えを逆算します。
- 顧客体験:洗替・ダニングによる解約の防止。
- 不正と費用:不正対策と総コストを設計に含めます。
- 乗り換えと会計:移行の自由と会計連携の確保。
riplaはフルスクラッチ受託と国内開発の立場から、決済と周辺の仕組みを一貫して設計します。解約防止、非保持化による費用の抑制、トークン移行、会計連携を扱います。
決済は、前後の顧客体験と会計まで含めて設計して初めて完成します。リスクを把握して設計段階で備えることが、事業を伸ばす土台になります。
まとめ
電子決済システムのリスクは、解約、決済停止、PCI DSS対応費用の見積もり漏れ、トークン移行拒否によるロックイン、収益認識ミスの五つです。いずれも導入時には見えにくく、後から事業に影響します。
解約には洗替とダニング、不正には不正検知で備えます。不正や費用、乗り換え、会計に関わるほかの備えは、次の4点です。
- 証拠記録:異議申立に備えて、取引の証拠データを保全する設計にします。
- 非保持化:カード情報を自社に保持しない設計で、PCI DSSの準拠範囲を小さくします。
- トークン移行:別事業者への移行可否を契約前に確認します。
- 会計連携:決済と会計を一体で設計し、収益認識のミスを防ぎます。
これらが、五つのリスクに対する具体的な処方箋です。
失敗の本質は、技術や予算よりも、「決済代行を1社入れれば終わり」という発想にあります。詳しい全体像は完全ガイドをご覧ください。
riplaはフルスクラッチ受託と国内開発を組み合わせ、解約防止、非保持化による費用の抑制、ロックイン回避、収益認識の自動化を見据えた決済設計を支援します。
リスクを正しく知り、設計段階で備えることが、最大のリスク回避策です。
▼全体ガイドの記事
・電子決済システムの完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。