
勘定系システムの保守・運用費用は、基盤、人員、運用体制によって変わります。共同化では年間5〜50%以上の削減、MEJARでは年間約6億円の削減事例があります。
費用が重くなる背景には、メインフレームの維持と24時間365日の運用体制があります。
▼全体ガイドの記事
・勘定系システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
勘定系システムの保守・運用費用が重くなる構造
勘定系システムは、預金・為替・融資を処理する金融機関の中核です。稼働後も事業を24時間365日支え続けるため、保守・運用費用は一般的な業務システムより重くなります。
費用を捉えるには、初期開発費の何%という比率に加えて、メインフレームの特性を見る必要があります。高い信頼性を確保してきたその特性が、コスト構造に影響しています。そのため、コストが重くなる構造を理解することが、費用の妥当性を判断する出発点になります。
メインフレーム維持コストの高騰とベンダーロックイン
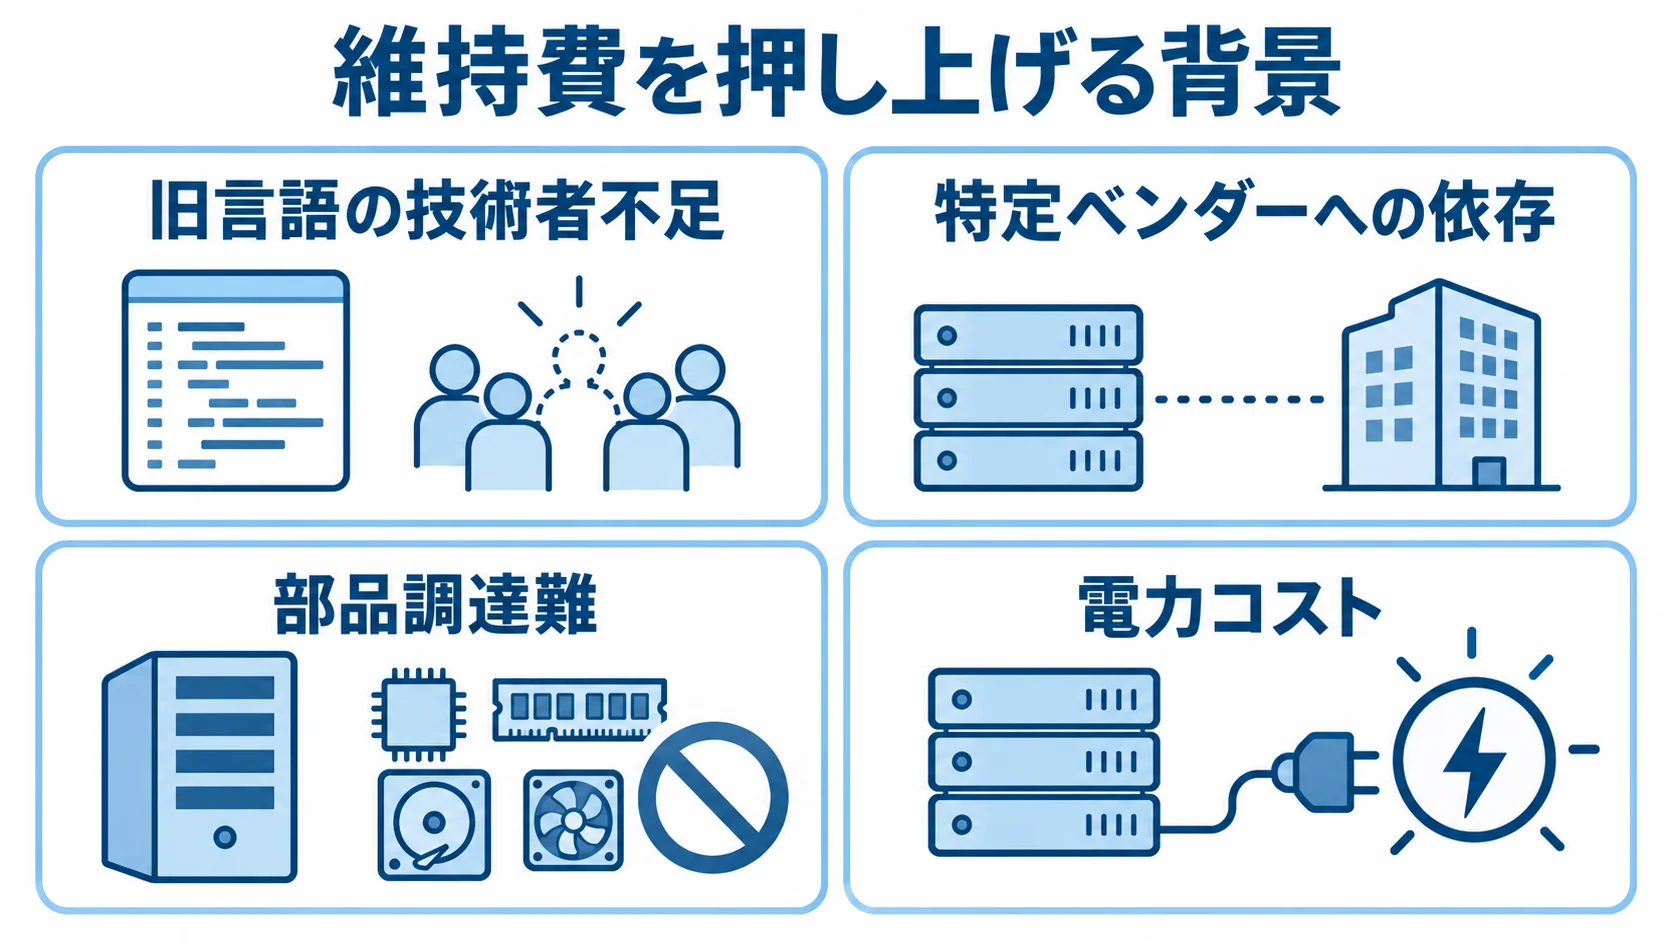
維持費を押し上げる背景には、人材不足と契約の構造があります。
- 旧言語の技術者不足:保守を担う人材が高齢化し、数も減っています。
- ベンダー依存:特定ベンダーへの依存で、価格競争が働きにくくなります。
多くの金融機関は、高い信頼性を確保するためにメインフレームを採用してきました。一方で、システムのレガシー化が進むにつれて、維持コストは年々高騰しています。
大手ベンダーもメインフレーム市場から相次いで撤退しています。さらに、COBOLやPL/I、アセンブラを扱える技術者も、「2007年問題」に象徴されるように高齢化・減少が進んでいます。
人材が不足すると、技術者の確保にかかるコストが上がり、特定ベンダーに依存せざるを得なくなります。依存度が高まると価格競争が働かず、保守費用は高止まりしやすくなります。自行で対応できる技術者が減るほど、言い値に近い保守費を支払う構造が生まれます。
ハードウェア老朽化・部品調達難とデータセンター維持費
物理基盤の老朽化も、ランニングコストを押し上げる要因です。
- 部品調達:旧式部品の確保に、時間と費用がかかります。
- 電力コスト:旧世代機器はエネルギー効率が低くなります。
- 設備維持:建物や電源・空調設備の更新費が加わります。
古いシステムは改修が積み重なり、内部構造が複雑化してブラックボックス化します。また、老朽機器では、生産終了部品を割高な費用で確保したり、故障時の復旧に手間取ったりするリスクが高まります。
自行でデータセンターを保有する場合は、その維持を自ら担うことになります。これらは新機能を生まない「守りのコスト」ですが、勘定系は止められないため、払い続ける固定費となって金融機関の収益を圧迫していきます。
24時間365日無停止運用を支える運用体制のコスト
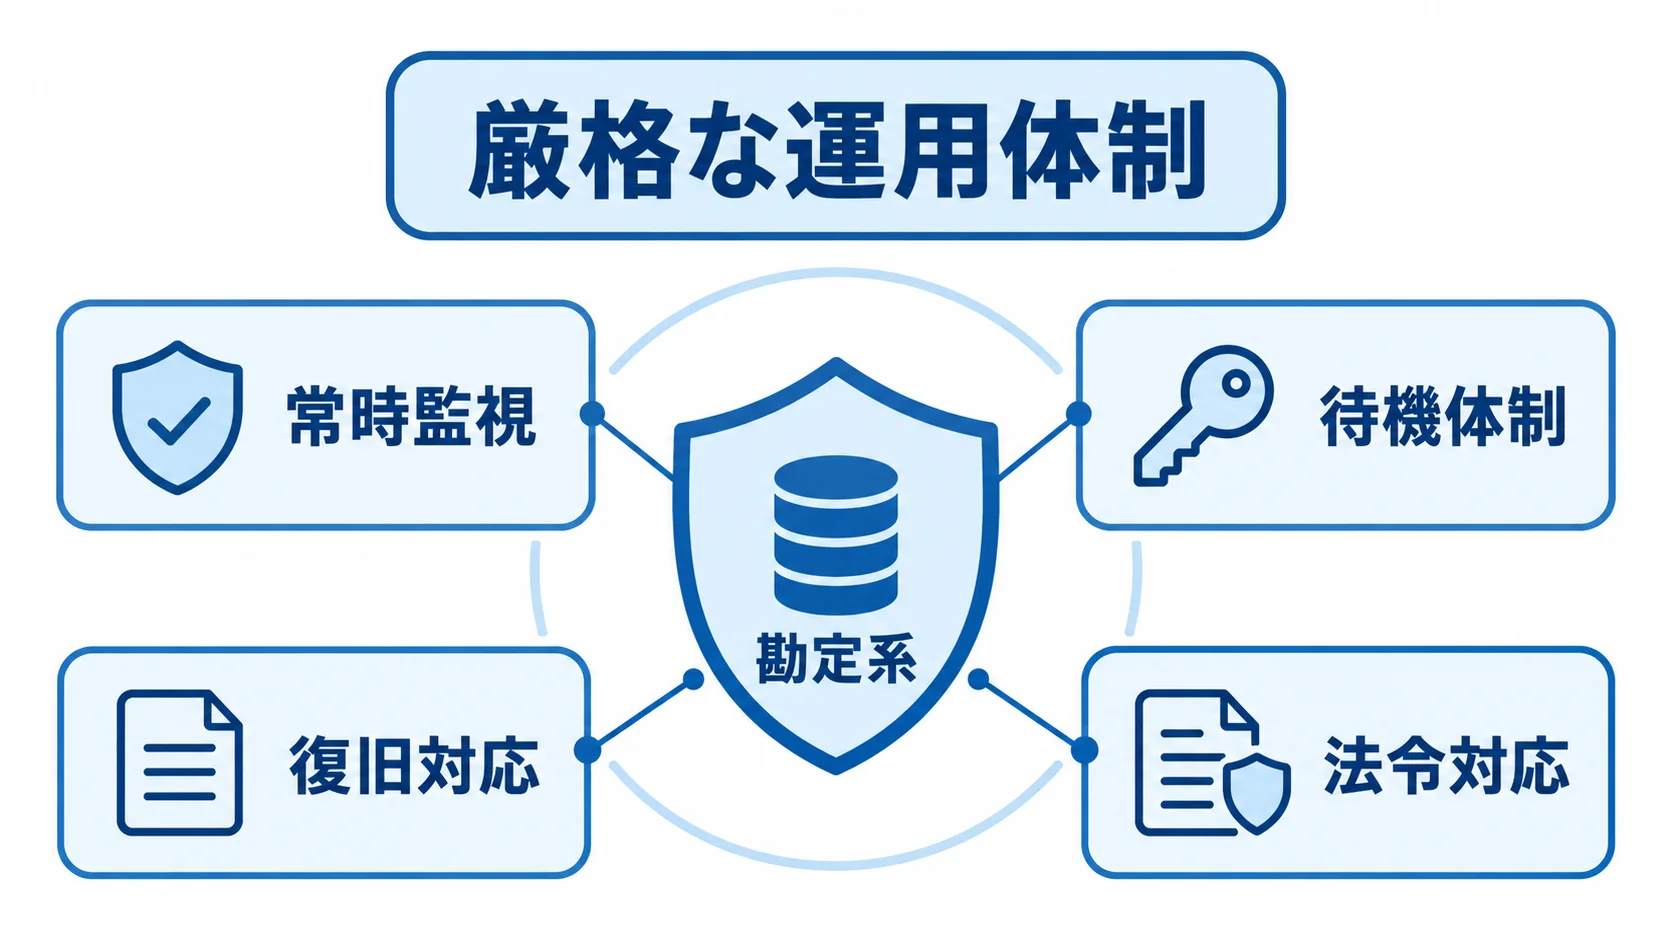
勘定系には、一般的なシステムを上回る厳格な運用体制が求められます。小さな不具合でも決済制度全体に波及するため、金融機関は平時の監視と有事の復旧を維持し続けます。
システミック・リスクに備える監視・バックアップ体制
運用コストは、決済制度全体への連鎖的な混乱を防ぐ体制にも充てられています。
- 常時監視:24時間365日の監視とヘルプデスクの配置
- 待機体制:開発担当エンジニアが即時に支援できる状態の維持
- 復旧対応:SLA(サービスレベル合意)に沿った復旧
勘定系が停止したり誤作動したりすると、影響はその金融機関にとどまらず、決済制度全体に及びます。連鎖的な混乱を招く「システミック・リスク」に発展するおそれがあるため、こうした体制を手薄にはできません。
本番稼働後も、障害時に暫定復旧から恒久対策までを担える人員を、常に確保しておく必要があります。また、障害が起きた際は、SLAに基づいて定められた時間内に初動対応を始めなければなりません。
こうした人員にかかる費用、つまり人件費相当の運用コストが、勘定系のランニングコストを押し上げます。平時に何も起きない安定を支えるためにも、相応の費用がかかります。
金融庁のシステムリスク管理態勢・法令対応の保守負荷
外部環境の変化に対応し続ける負荷も、勘定系の運用コストに含まれます。
- 監督対応:金融庁のシステムリスク管理態勢の維持
- 法令順守:日本版SOX法や個人情報保護法への対応
- 制度適合:新たな決済制度に合わせた改修
法令の改正や制度の変更が続くため、対応は一度で終わらず、改修や保守が継続的に発生します。特に、自前で保有する金融機関は、制度改正のたびに設計・開発・テストの費用を負担します。
法令対応は避けられないため、外部環境が変わるたびに一定のコストが発生します。この負荷が、勘定系の保守費用を恒常的に高い水準に保つ一因になっています。
中長期のコスト計画には、制度対応の費用をあらかじめ織り込んでおく必要があります。
地銀・信金の経営を圧迫する勘定系維持費の実態
勘定系の維持コストは、システム部門だけでなく金融機関全体の経営戦略にも関わります。地方銀行や信用金庫では、厳しい収益環境と重いシステム固定費が、ジレンマを生んでいます。
超低金利下で固定費が「攻めのIT投資」を阻害する構造
収益が細るなかで、メインフレームの固定費と保守費用が経営を二重に圧迫します。特に地方銀行では、長引く超低金利やマイナス金利政策の影響が続いています。
- 収益環境:超低金利で、従来の利ざや収益が得にくくなります。
- 投資余力:既存システムの「守り」にIT予算が偏ります。
- 競争力:攻めのIT投資に回せる資金が残りにくくなります。
預金と貸出の利ざやで利益を上げる従来の経営モデルは、成り立ちにくくなりました。その結果、FinTechサービスの開発やデータ活用、顧客チャネル強化に充てる力が残りません。守りのコストが攻めの投資機会を奪う悪循環は、地銀・信金の課題です。
維持費を圧縮して攻めの原資を生み出せるかどうかは、経営戦略そのものに直結します。
初期費用ではなくTCO(総所有コスト)で捉える重要性
勘定系の方式は、刷新時の初期投資額だけでなく、稼働後の費用まで含めて比べることが大切です。初期投資が大きくても、維持費が下がる方式であれば、数年単位で有利になる場合があります。
- 初期投資:刷新時の支出も判断材料の一つです。
- 維持費:稼働後の保守・運用費を含めて比べます。
- 長期期間:10年、20年の合計額を見通します。
たとえば、初期費用を抑えても、老朽基盤を使い続ければ保守費が年々膨らむことがあります。また、部品調達難や技術者不足によって、初期費用を含む総額が高くなる場合もあります。
勘定系は10年、20年と使うため、稼働期間全体で払い続ける合計額を見ることが重要です。共同化やクラウド移行は、TCOを下げる有力な選択肢として検討されています。
システム共同化による大幅なコスト削減効果
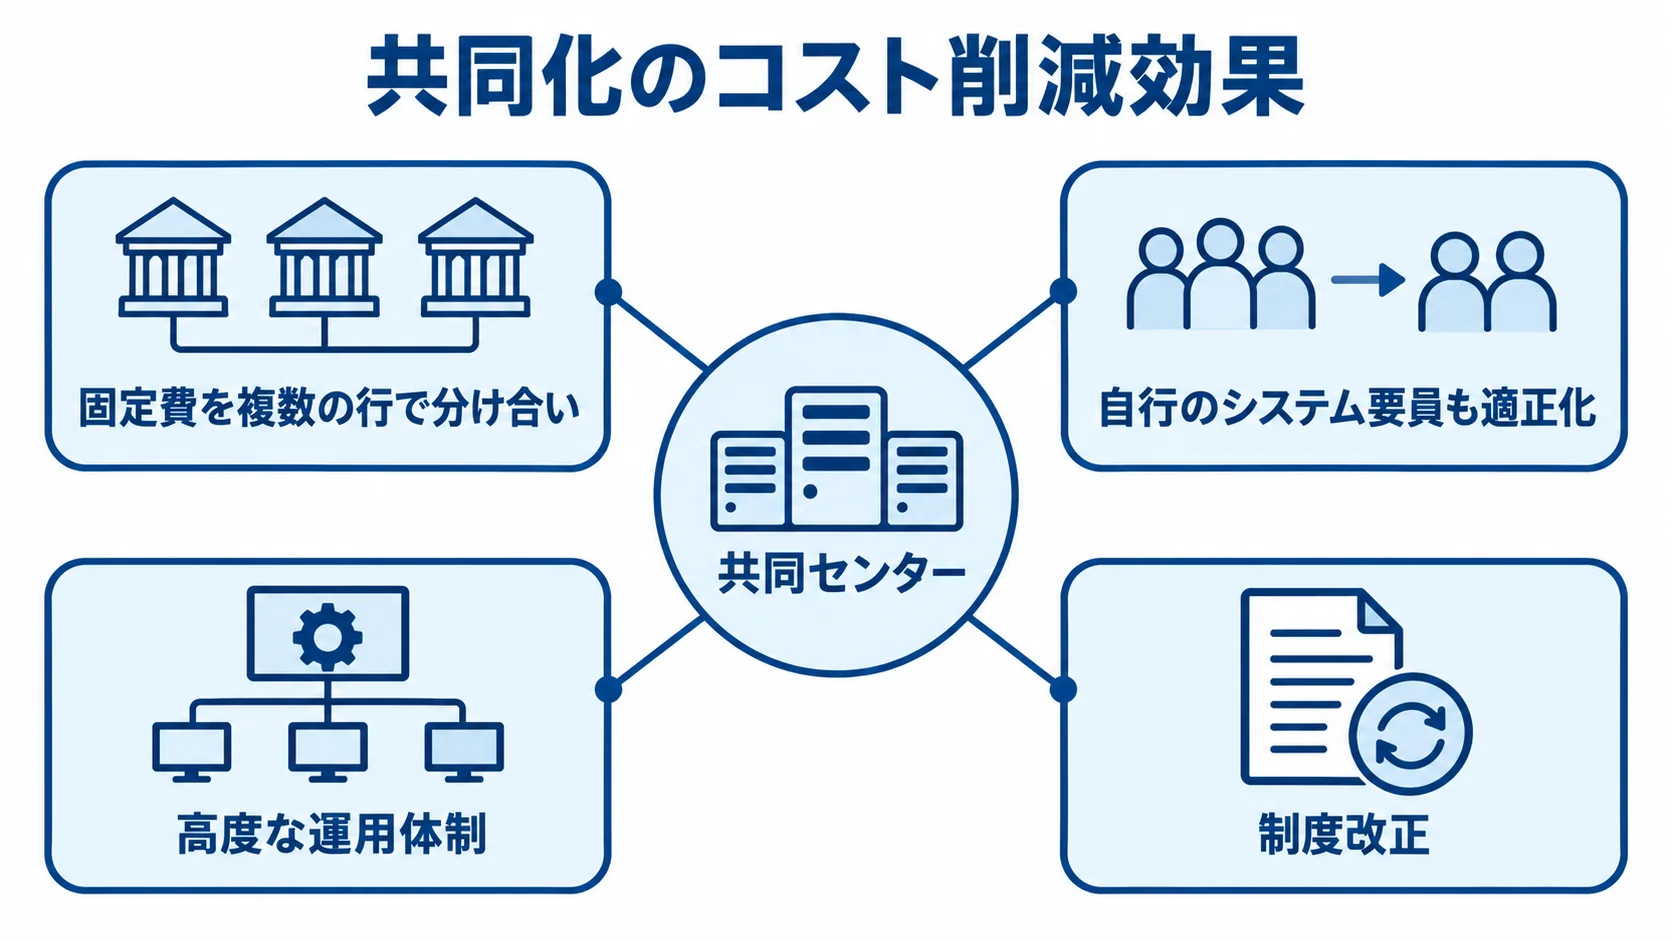
地方銀行や信用金庫では、自前保有から共通基盤を使う共同化への移行が進んでいます。共同化は、勘定系のランニングコストを構造的に引き下げる代表的な手段です。
日銀調査に見る共同化のコスト削減効果
共同化の効果は、年間総システム経費の削減割合で見ると差が出ます。
- 30〜50%削減:回答した金融機関の53%を占めます。
- 5〜30%削減:回答した金融機関の15%です。
- 50%以上削減:回答した金融機関の4%です。
日本銀行の調査では、共同化の削減効果が数値で示されています。ただし、対象は勘定系以外も含む「年間総システム経費」です。
共同センターに処理をまとめることで、固定費を複数の行で分け合い、自行のシステム要員も適正化できます。単独では負担しにくい高度な運用体制も、複数行で維持できる点が経済的な利点です。
しんきん共同システムに見る共同利用の広がり
共同利用は、信用金庫業界の大規模な取り組みにも表れています。その代表的な例が「しんきん共同システム」です。
- 参加規模:全国の信用金庫の9割以上が加わっています。
- 共通基盤:業界全体で一つの基盤を共有しています。
- 判断点:削減効果と自行の裁量を比べる必要があります。
参加数は235から236金庫にのぼり、システム投資と運用コストを業界全体で分かち合うことで、単独では難しい効率化を実現します。
法改正や新たな決済制度への接続も、共同センター側でまとめて対応できます。ただし、自行だけの独自要件は、柔軟に反映しにくい側面があります。加えて、システムの企画・開発の主導権も、共同センターやベンダー側へ移っていきます。
共同化では、コスト削減の効果と自行の裁量を比べて判断することになります。
レガシー維持とオープン化・クラウド移行のコスト比較
メインフレームの維持費削減と脱ベンダーロックインを目的に、移行が進んでいます。移行先には、Linux/UNIXなどのオープン基盤や、AWS・Azureなどがあります。そこで、実際の移行事例から、ランニングコストが変わる幅を確認します。
オープン基盤移行による年間経費削減の事例(MEJAR)
MEJARは、オープン基盤への移行で年間経費を削減した共同利用システムです。
- 参加行:横浜銀行など5行
- 削減額:年間約6億円のシステム関連経費
- 環境効果:消費電力の約2割削減
銀行業界で初めて、マルチバンク勘定系をオープン基盤「PITON」へ移行しました。この年間約6億円は、5行のうち横浜銀行などを含むコンコルディア・フィナンシャルグループ単体で見た効果です。
ITインフラを最適化したことで、CO2削減にもつながりました。これは「グリーンIT」の観点でも効果を上げた事例です。
オープン基盤化により、高価な専用ハードウェアや特定ベンダーへの依存から脱却できます。運用コストとエネルギーコストの両面で改善できるため、年間数億円の削減は経営に影響します。こうした削減分は、「攻めのIT投資」の原資になる可能性があります。
パブリッククラウド移行によるTCO最適化と新たな運用設計
パブリッククラウド化では、TCOと移行後の運用設計を同時に見ていく必要があります。
- 導入事例:北國銀行など
- 更新負担:数年ごとの機器更新から脱却しやすい
- 新たな設計:クラウド向けの監視自動化が必要
北國銀行は「BankVision on Azure」を採用し、静岡銀行やSBI新生銀行も移行を進めています。
ハードウェアの保守期限は通常5〜6年ですが、クラウドは必要なリソースを柔軟に拡張・縮小できます。そのため、TCO(総所有コスト)を最適化しやすくなります。
クラウド移行をしたからといって、運用コストが自動的にゼロへ近づくとは限りません。また、移行後も、仮想マシンの再起動など、クラウド固有の定期メンテナンスに対応する必要があります。
レガシー維持費と、移行の初期投資・新たな運用設計費を、TCOで比較する必要があります。
まとめ
勘定系の保守・運用費用は、高い信頼性を支えてきたメインフレームの特性から重くなっています。ベンダーの撤退やCOBOL技術者の減少によって生じるロックインが、保守費を押し上げています。さらに、ハードウェアの老朽化と部品調達難も、ランニングコストを高い水準に保つ要因です。
24時間365日の監視・復旧体制や、金融庁の管理態勢・法令改正への対応も欠かせません。地銀・信金では、超低金利下の固定費が攻めのIT投資を阻害しています。
共同化では年間3割から5割の削減、MEJARでは年間約6億円の削減事例があります。初期費用だけでなく、TCO(総所有コスト)で共同化やクラウド移行を比べることが大切です。中長期で最適な方式を選ぶことが、金融機関の経営体力を守る鍵になります。
本記事が、勘定系システムのコスト構造を見通す一助となれば幸いです。
▼全体ガイドの記事
・勘定系システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。