
会計システムの発注は、現行業務の洗い出し、方式と要件の決定、RFPの提示、契約と委託先の選定の順に進めます。発注形態、RFPと要件、契約形態、費用相場、委託先の選び方を、この順番で押さえていきます。
▼全体ガイドの記事
・会計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
会計システムの発注・外注の始め方
会計システムは、仕訳を入力するだけの道具ではなく、基幹システムです。請求、入金、支払のデータを、経費精算や固定資産の処理までつなぎます。さらに、決算や経営管理まで、データを渡していく役割も担います。
まず、現行業務を洗い出し、方式を仮に決めて要件に優先順位を付けます。そのうえで、候補先へRFPを提示します。なお、最初から独自システムと決めてしまうと、標準機能で解決できる業務まで開発の対象になり、そのぶん費用と納期が膨らみやすくなります。
最初の現行業務と困りごとの棚卸し
現行業務は、一枚の業務フローにまとめます。決算の締め日、仕訳部門、承認者を書き込み、証憑の保管場所や、銀行・販売・請求・給与との連携方法もあわせて記します。
Excelへの転記や請求書の二重入力、属人化した例外処理は、手作業としてフローに含めます。
決算期だけ発生する手作業も、同じフローに書き出します。
業務を整理するときは、システム名や画面名ではなく、取引の発生元、確認者、会計へ渡すデータを押さえます。
課題は、法令対応や決算に欠かせないMUSTと、将来できれば実現したいWANTの2つに分けて書き出すと、提案の優先順位を比べやすくなります。
- MUSTになりやすい例:適格請求書の税区分、承認履歴、監査証跡、仕訳の重複防止
- WANT:AIによる高度な分析、特殊なダッシュボード
WANTは第2段階へ回せる場合があります。こうしておくと、価格だけでなく要望に沿って各社の提案を比べられます。
既製品・部分導入・ERP・スクラッチの比較
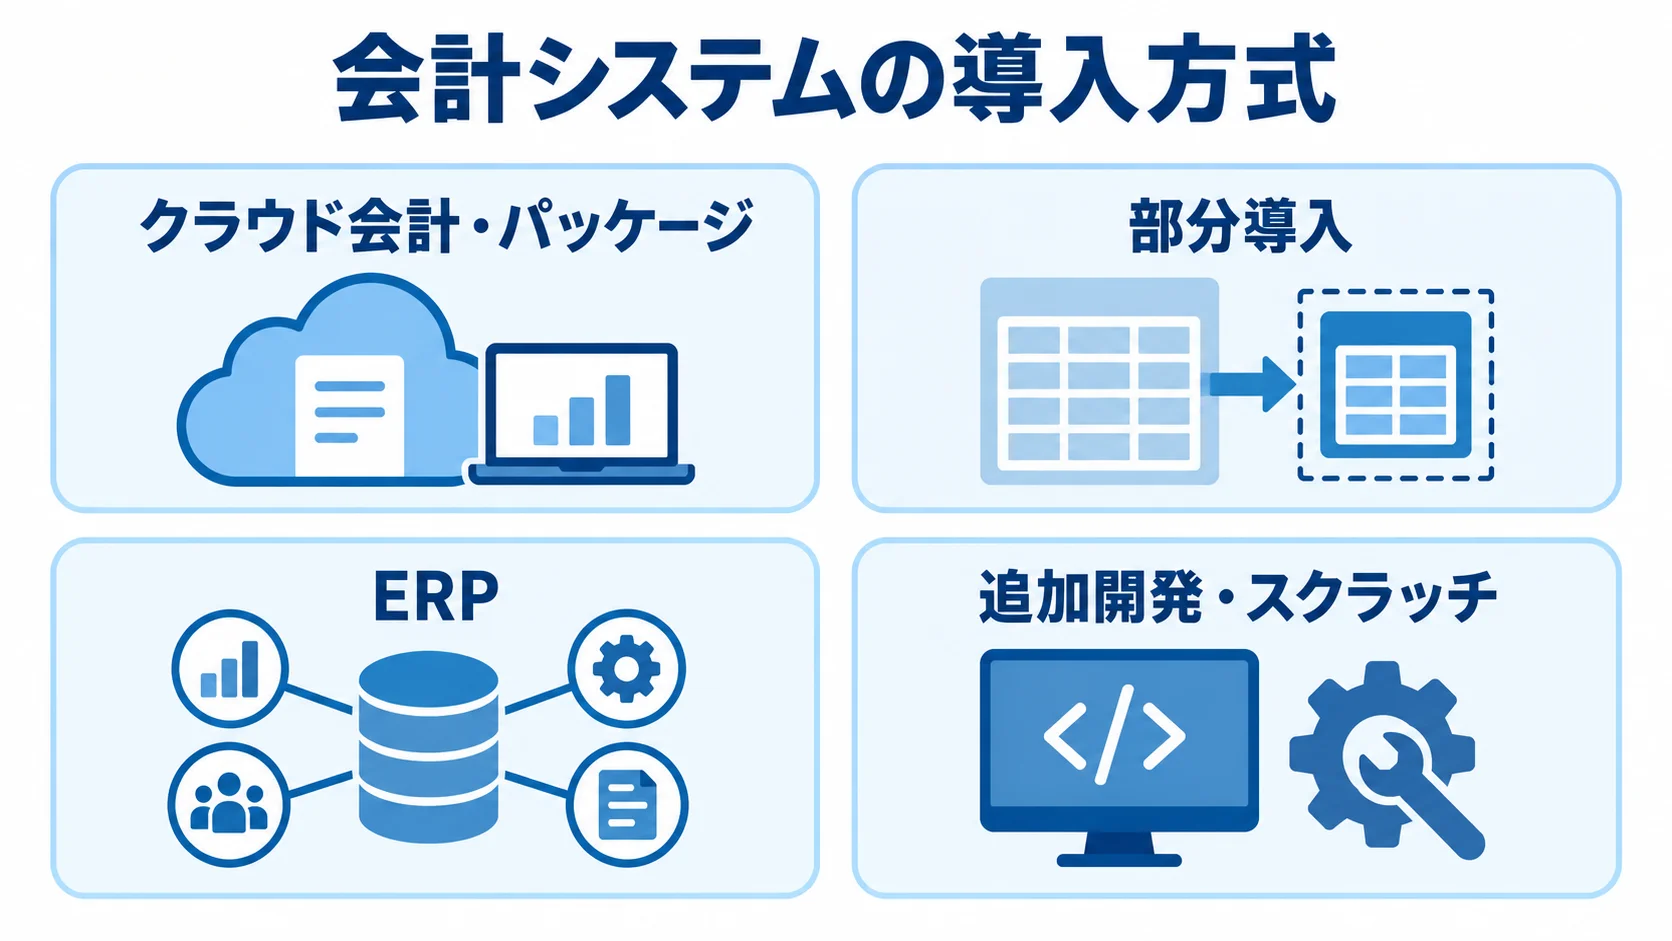
導入方式は、会計業務の範囲と既存システムに応じて選びます。候補となる4つの方式は、それぞれ適した場面が異なります。
- クラウド会計・パッケージ:標準的な会計、請求、経費精算に向いていて、必要な連携だけを外注できます。
- 部分導入:販売管理や給与は残したまま会計だけを刷新し、全社を入れ替えるより影響範囲を絞れます。
- ERP:複数会社の勘定科目や内部取引消去、海外拠点、多通貨、管理会計まで統合したい場合の候補です。
- 追加開発・スクラッチ:独自原価計算や特殊配賦、業界固有の締め処理など、標準機能では業務を大きく変えられない場合に検討する方式です。
独自開発では、税制や会計基準の変更への対応を自社で管理することになります。さらに、脆弱性対応や担当者の交代、保守会社の変更も、自社で受け持つことになります。
独自機能を作る理由と、業務を標準機能に合わせる負担を比べます。そのうえで、3年後の総コストで判断します。
発注前のRFPと要件の整理
RFPは、何を、なぜ、いつまでに、どの条件で実現したいかを委託先に伝える依頼書です。機能一覧だけでは足りないため、対象の会社・拠点・利用者、取引量、決算日程を書きます。既存システムや移行対象、予算の考え方も、あわせて記します。
提案してほしい内容も、RFPに示しておきます。
粒度をそろえておくと、見積条件を比べやすく、価格だけでなく前提まで理解した会社を選べます。
業務・機能・非機能の3層での要件整理
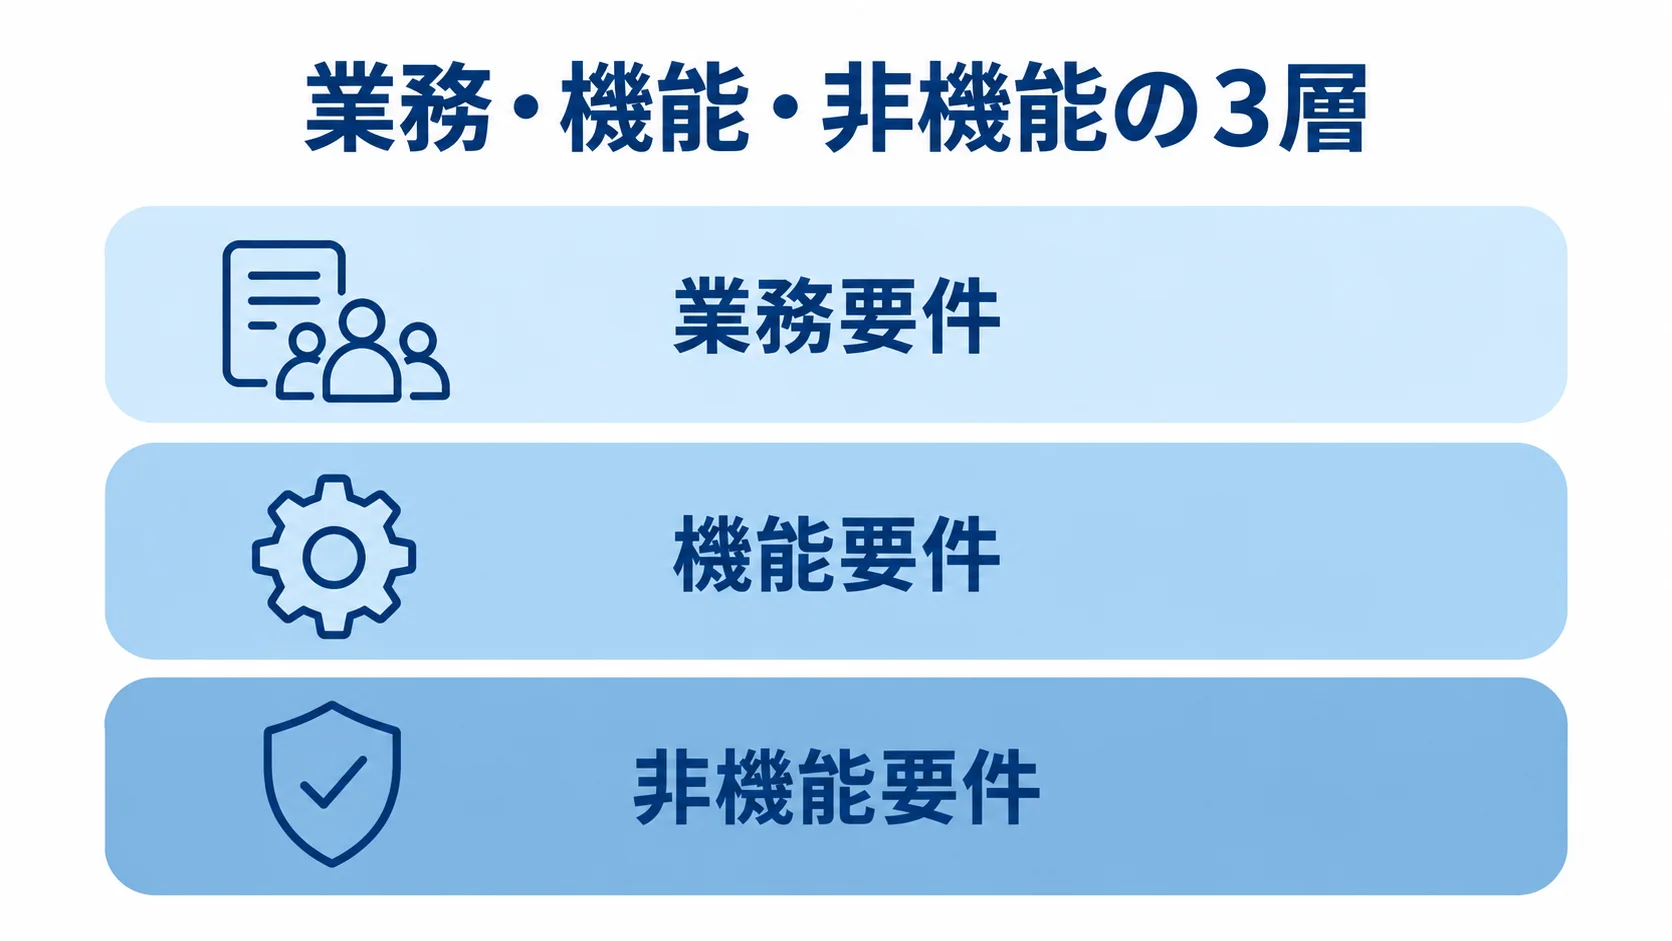
要件は、業務、機能、非機能の3層に分けて記載すると、委託先が見積の範囲を読み取りやすくなります。業務側の状態は業務要件に、システムの働きは機能要件に、運用の条件は非機能要件に書き分けます。
- 業務要件:月次締め、承認ルート、部門別損益、債権債務、固定資産、予算実績の状態
- 機能要件:自動仕訳、入金消込、CSV・API連携、帳票、権限、仕訳訂正、検索条件
- 非機能要件:利用可能時間、処理速度、バックアップ、障害復旧、アクセス制御、多要素認証、ログ保存期間、サポート時間
会計では、証憑から仕訳と承認、帳簿を経て決算帳票まで追跡できることが求められます。
電子取引データの保存方法やチェックシートは、国税庁が公開しています(出典: 国税庁「電子取引関係」、2026年確認)。
RFPには電子帳簿保存法への対応を明記します。そのうえで、訂正・削除履歴、検索性、原本とのひも付けも、提案書で確認します。
移行・連携・テストの発注範囲
費用は、システム本体よりもデータ移行と外部連携で大きく変わることがあります。そのため、発注範囲に含める内容を次のとおり決め、担当と内容をはっきりさせます。
- 移行対象:仕訳・取引先・勘定科目・固定資産ごとに、移行する期間と件数を決めます。
- 変換と照合:旧コードから新マスタへの変換、残高の突き合わせ、件数・期間・検証方法
- 外部連携:販売、購買、請求、銀行、カード、経費精算、給与、ワークフローそれぞれの発生元と受取項目
- 連携方式:API・CSV・SFTPのどれにするか。再送、重複防止、エラー通知、手動補正の記録も要件に含めます。
- 受入テスト:通常取引に加えて、返品、取消、値引、税区分変更、締め後訂正、連携遅延の場面を試します。
移行対象を「データ一式」とだけ書くと、不要な履歴まで含まれるおそれがあります。
照合を発注者側で行う場合もあるため、担当と検証範囲を明確にします。
RFPの提案条件と見積条件
各社の回答と見積条件をそろえるために、RFPでは次の項目を盛り込みます。
- 規模と日程:会社数、拠点数、利用者数、月間仕訳件数、連携本数、移行年数、希望稼働日
- 提案と見積:標準機能と追加開発、初期費用とランニング費用を、それぞれ分けて示してもらいます。
- 実施条件:発注者側の作業、日程、体制、保守条件、契約形態を、同じ様式で回答してもらいます。
- 予算:上限を伏せるより比較条件を優先し、示す場合は初期導入から法改正対応までの3年総額を記します。
- 選定手順:回答期限、質問方法、デモの評価項目、選定基準を共有します。
予算には、移行と教育を含めて考えます。さらに、月額利用料と保守も含めます。また、選定手順を先に示しておくと、提案の品質と社内の合意が安定します。
会計システムの契約形態の選び方
契約形態は、開発の不確実性と成果物の確定度に応じて選びます。
要件と完成物が固まった部分は請負契約にします。一方で、調査や要件定義など、作業時間を柔軟に調整したい部分は準委任契約にします。こうした段階的な組み合わせは、会計システムで扱いやすい方法です。
安全性は、契約名よりも条項の中身で確認します。
中心は仕様変更と検収で、どこまでを誰が受け持つか、知的財産や保守範囲も条項で押さえます。
請負契約の成果物・検収・変更手続き
請負契約では、合意した成果物を完成させ、検収を受ける前提を明確にします。契約書には、次の項目を入れておきます。
- 成果物:要件定義書、画面・帳票仕様、連携仕様、移行結果、テスト報告書、操作マニュアル
- 検収条件:重大障害の定義、修正期限、再テスト、受け入れの期間を定めます。
- みなし検収:検収期限を過ぎた場合の扱いも定めます。
- 仕様変更:税区分、承認ルート、連携項目を追加するときは、費用、納期、テスト範囲を確認します。
- 変更管理:変更管理票を運用し、要件未確定のまま全工程を請負うリスクを抑えます。
検収条件を「発注者が問題ないと判断したとき」と曖昧に書くと、認識違いが生じます。
要件が未確定のまま全工程を請け負うと、価格へのリスク上乗せや追加請求も起こり得ます。
準委任契約の作業範囲と時間の上限
準委任契約は、成果物の完成を保証するより、専門的な作業を依頼する場面に向いています。そのため、依頼する作業と稼働の上限を具体的に決めます。
- 対象業務:要件定義、業務分析、プロジェクト管理、技術支援、移行調査など
- 稼働条件:時間単価や月額、担当者、稼働時間、定例会議、報告方法、再委託条件
- 上限と確認:月ごとの稼働上限、事前承認作業、成果物レビュー、課題表の更新頻度
- 段階契約:要件定義は準委任とし、仕様確定後の開発と受入テストは請負にします。
作業の条件は、契約書や発注書で決め、作業の中身を見える状態にしておきます。また、工程ごとに契約を分けると、初期の不確実性と完成責任を分けて管理できます。
保守・SLA・データ所有権
稼働後の保守内容と費用、データの扱いは、契約に含めておきます。
- 保守対象:障害対応、問い合わせ、バックアップ、法改正対応、軽微な改修、脆弱性対応、クラウド基盤費用
- 対応条件:受付時間、一次回答・復旧目標、重大度、休日対応、リリース手順、追加開発単価、月次報告
- 費用目安:運用保守費は、初期開発費の5〜15%程度という目安があります(出典: 会計・財務・税務Q&A、2026年)。
- 所有権:自社データ、設定値、マスタ、ソースコード、API仕様書、テストデータの所有者
- 契約終了:データのエクスポート形式、返却方法と期限、削除証明、他社移行の支援
保守費は、月額か年額か、法改正や改修を含むかで中身が変わります。そのため、率だけで比べるのは避けます。また、ベンダー変更が難しい契約は、初期費用の安さだけでは評価できません。
会計システムの発注・外注の費用相場
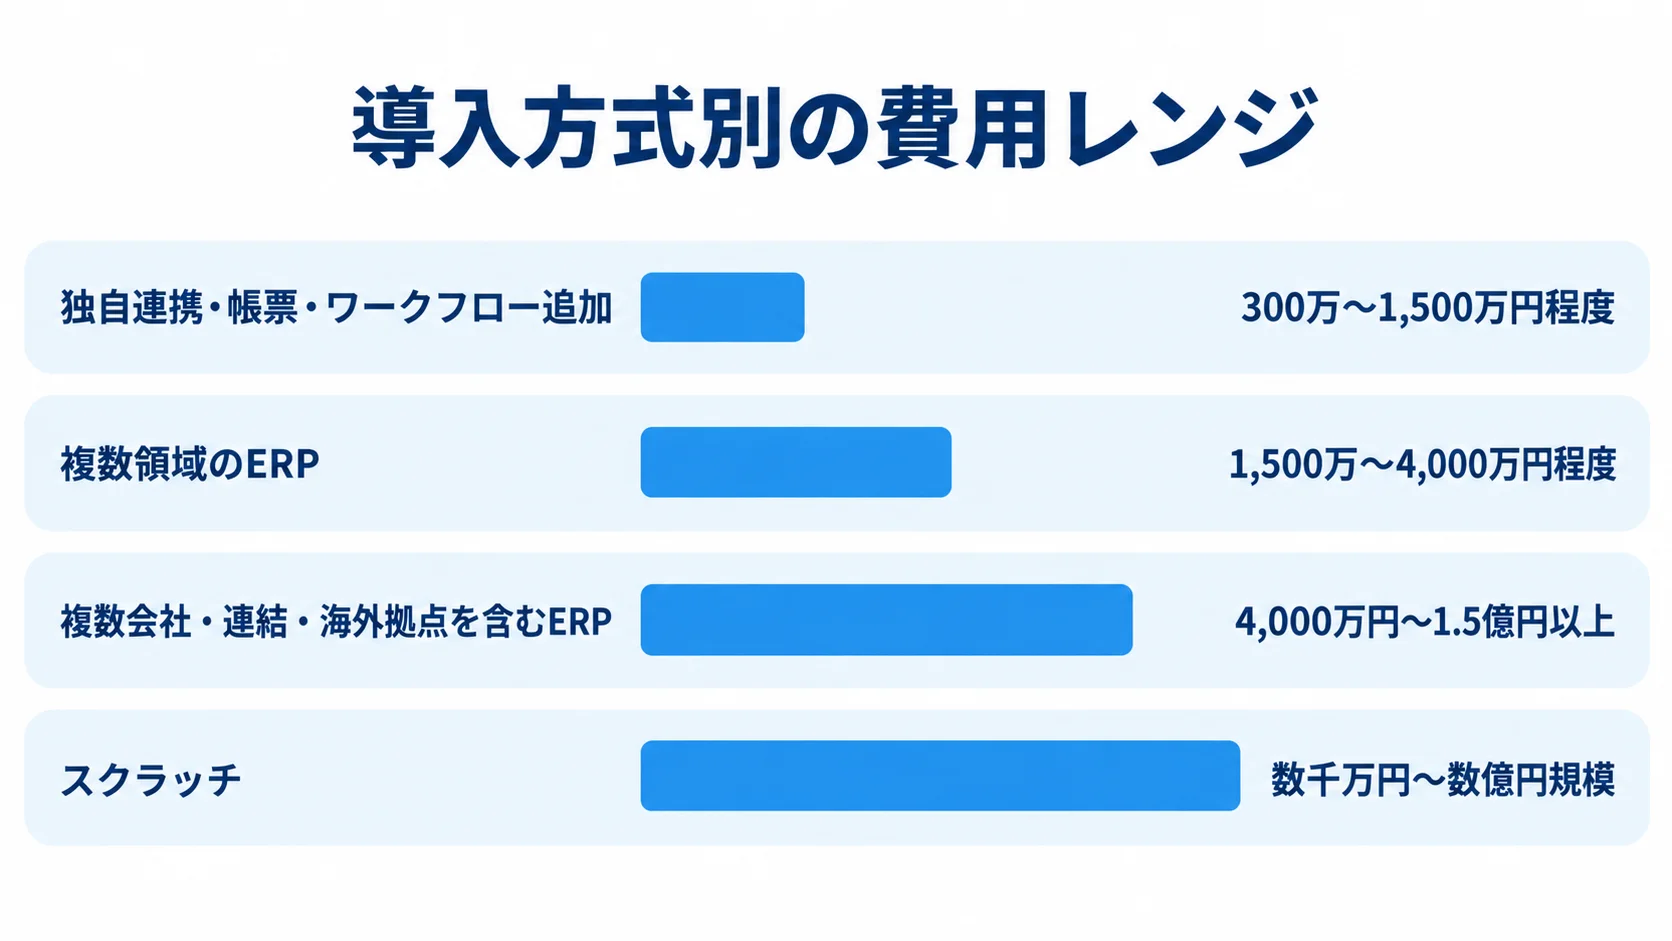
導入方式によって、費用の目安は大きく違います。
クラウド標準導入は初期費用を抑えやすく、連携・帳票・ワークフローの追加は数百万円から1,500万円程度が目安です。
販売・購買・請求など複数領域の統合は、1,500万〜4,000万円程度です。
複数会社・連結・海外拠点を含むERPでは、4,000万円〜1.5億円以上になる場合もあります。
一方で、独自ルールを全面的に作るスクラッチは、数千万円から数億円規模まで広がります。金額は概算で、企業規模や要件の複雑さによって変わります。なお、利用人数や連携数、移行量も影響します。
導入方式別の費用レンジ
方式ごとに利用料と開発費を分けて見ます。料金例を見るときは、見積の前提もあわせて確認します。
- クラウド会計:月額数千円から数十万円程度のサービスがあります。設定、移行、研修、連携は別費用です。
- freee会計の料金例:公開されている年払い時の月額が、一つの目安になります。
- 会計単体の追加:独自連携、帳票、ワークフロー追加は、300万〜1,500万円程度が出発点です。
- 複数領域のERP:1,500万〜4,000万円程度の提案例があります。
- 見積の前提:Q&Aの目安と一般的な工数感から導いたレンジで、案件ごとの見積ではありません。
freeeの年払い時の月額は、ひとり法人が2,980円、スターターが5,480円です。スタンダードは8,980円、アドバンスは39,780円です(出典: freee「料金」、2026年8月確認)。
ERPの費用には、ライセンスやクラウド費用、導入支援が重なります。
移行、教育、保守の費用も加わります(出典: 会計・財務・税務Q&A、2026年)。
freeeの料金例は、他社の料金や導入支援費まで含めた市場全体の相場ではありません。
発注前には、見積の前提条件を明記しておきます。
開発費・移行費・保守費の内訳
初期費用だけでなく、工程ごとの費用と継続費に分けて比べます。
- 見積項目:要件定義、設計、開発・設定、連携、移行、テスト、教育、管理、リリース支援、保守
- 開発工数:作業量に占める割合とSE単価の目安を確認します。
- 継続費:月額利用料、追加ユーザー、外部サービス、API、バックアップ、保守、法改正対応、問い合わせ、教育更新
- スクラッチの運用費:サーバー、監視、セキュリティ、改修、担当者の引き継ぎ
- 比較期間:初年度だけでなく、3年程度の総額と各年の対象範囲で比べます。
指定のQ&Aでは、総費用の40〜60%を開発メンバーの工数が占めるという目安が示されています。
SE単価は、月80万〜120万円がボリュームゾーンという目安です(出典: 会計・財務・税務Q&A、2026年)。
開発費の妥当性は、単価だけでなく、何人月をどの工程に配分したかを見ると比べやすくなります。
期間と補助制度の確認
導入方式ごとに、期間と利用できる補助制度を確認します。
- 標準導入・会計単体:標準機能は数週間〜3か月、連携・帳票・ワークフロー追加は3〜6か月が目安です。
- 統合・ERP:複数領域の統合は6〜12か月、複数会社・海外を含むERPは12〜24か月以上が目安です。
- 計画に含める作業:社内決定、マスタ整備、移行検証、利用者教育、決算期を避けた切替
- 補助率・金額:通常枠は1/2以内で、条件によっては2/3以内です。1プロセス以上は5万〜150万円未満、4プロセス以上は150万〜450万円以下です。
- 対象と確認事項:会計・財務・経営プロセスや、最大2年分のクラウド利用料、設定、研修、保守支援などが含まれ得ます。
中小企業のクラウド会計導入などは、デジタル化・AI導入補助金2026の対象になる可能性があります。
対象ツールや申請期限、登録支援事業者は、公式情報で確認してください。交付決定前に契約できるかどうかも、あわせて確かめます(出典: 中小企業庁・独立行政法人中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」、2026年)。
会計システムの委託先選定と見積比較
委託先は、会計業務を理解し、標準機能と追加開発の境界を説明できる会社を選びます。候補には、大手SIerやERP導入会社のほか、会計系開発会社とクラウド認定先があります。得意な規模や契約方法は、会社の種類によって異なります。
最低3社程度に同じRFPを渡し、提案、体制、見積条件をそろえて比べます。
自社と似た規模・業種・連携の実績
導入社数の多さより、自社との課題の近さを基準に、実績と担当体制を確認します。
- 規模・業務:従業員数、会社・拠点数、月間仕訳件数、固定資産やプロジェクト原価
- 連携・管理:販売・給与とつなぐ本数や、連結・多通貨の要否を、自社の状況と照らし合わせます。
- 導入事例:導入前の課題、標準機能、追加開発、移行期間、導入後の運用体制を、事例ごとに尋ねます。
- 担当体制:責任者、会計業務、連携・移行、保守の受け持ちと、再委託の管理方法を確認します。
- 引き継ぎ:ERPなどで工程ごとに担当が変わる場合は、その方法を提案書に書いてもらいます。
事例を見るときは、製品名の掲載だけで終わっていないかも確かめます。
提案を担当する人が、要件定義や設計、保守まで担うとは限りません。一方で、ERPには構想から保守まで一貫して支援する会社もあります。
見積書の前提・除外・追加単価
見積は、合計額だけでなく工程別に分けて、前提条件と除外条件を横に並べて比べます。
- 工程と工数:要件定義、設定、開発、連携、移行、テスト、教育、切替、保守ごとに、人月、単価、期間、成果物、発注者作業を記します。
- 料金条件:標準機能と有料オプション、初年度作業、翌年以降の更新費を分けたうえで、従量費も確認します。
- 安い見積:移行、テスト、教育、管理、保守が別料金になっていないかを確かめます。
- 高い見積:不要なカスタマイズや、大きすぎる体制が含まれていないかを見ます。
- 質問と記録:除外作業、変更単価、障害時の無償範囲、移行照合の責任者を尋ねます。回答は、議事録と契約書に残します。
デモ・セキュリティ・撤退条件
発注前には、まずデモとセキュリティを確かめます。AI利用と撤退の条件も、あわせて確認します。
- 製品デモ:自社シナリオで請求書受領、承認、仕訳、入金消込、月次締め、帳票、訂正履歴の順に通します。
- 操作と参加者:操作する人の数や役割、エラー通知と復旧の方法を確認します。経理、情報システム、監査・内部統制の担当が同席すると、見落としを減らせます。
- セキュリティ:権限、多要素認証、通信・保存時の暗号化、バックアップ、脆弱性、ログ、復旧目標、再委託管理を確認します。
- AI利用:AI-OCRやAI自動仕訳を使う場合は、その確認体制も決めておきます。
- 撤退条件:撤退の判断材料として、予算、移行、連携、体制に関する基準を、あらかじめ定めます。
2026年は、AI-OCRやAI自動仕訳を提案する会社も増えています。たとえば、freeeは2026年3月、PDFから仕訳元となる明細を作るAI機能のベータ版を開始しました。
(出典: freee「AIおまかせ明細取得」プレスリリース、2026年3月)
AIが抽出した明細について、確認者は誰か、誤りはどう訂正するか、根拠資料はどう保存するかも、発注要件に含めます。
要件定義の後に予算が一定割合を超えた場合は、導入を中止・縮小する基準になります。また、移行テストで残高が合わない場合や、重要な連携が実現できない場合も、撤退の判断に使います。なお、稼働日に必要な体制が確保できない場合も、撤退条件に含めます。
撤退条件は、問題を早く見つけるための品質基準になります。
会計システムの発注・外注でよくある質問
外注では費用に加え、業務をどこまで変えるか、データと責任を誰が持つかが疑問になりやすいです。
会計システムの発注は何から始めればよいですか?
まず現行業務と困りごとを整理し、MUSTとWANTを分けます。そのうえで、取引量、連携先、移行年数を書き出し、会社・拠点・利用者や希望決算時期も含めて方式を比べます。
方式の候補には、クラウド標準や部分導入のほか、ERPと追加開発があります。
先に発注先を探すと、方式が偏りやすくなります。
パッケージ導入とスクラッチ開発はどちらがよいですか?
標準的な会計、請求、経費精算であれば、パッケージやクラウドが合いやすいです。一方で、独自原価計算や特殊な配賦など、標準機能では業務を大きく変えられない場合には、追加開発やスクラッチも検討します。
- 費用の範囲:初期費用だけでなく、3年程度の保守費も比べます。
- 将来の対応費:法改正やセキュリティへの対応、ベンダー変更時の移行費も、あわせて見ます。
請負契約と準委任契約はどう使い分けますか?
仕様が固まった開発や設定、テストは請負が基本です。業務分析や要件定義のように、調整しながら進める工程は準委任が向いています。また、要件定義は準委任、仕様確定後の開発は請負とする段階契約も考えられます。
どちらの契約も、責任範囲と変更手続き、作業上限を文書にします。検収や知的財産、保守条件も、文書で定めておきます。
会計システムの外注費用はどれくらい見ておくべきですか?
クラウド標準導入は初期費用を抑えやすいです。一方で、会計単体の連携や帳票の追加は300万〜1,500万円程度、複数領域の統合は1,500万〜4,000万円程度が目安です。
- ERP:複数会社・海外・連結を含むと、4,000万円〜1.5億円以上になることもあります。
- スクラッチ:数千万円から数億円規模まで広がります。
金額は要件で変わるため、移行、教育、保守を含めた3年総額で、複数社から見積もります。
まとめ
発注前に現行業務を整理し、クラウド標準や部分導入、ERPを含めて、業務に合う方式を比べます。追加開発やスクラッチも候補に入れます。
RFPには業務・機能・非機能の要件を書き、連携や移行、テスト、運用保守も含めます。そのうえで、複数社に同じ条件で提案を依頼します。
費用は初期開発だけで判断せず、3年総額で見ます。利用料や移行、教育、保守のほか、法改正やセキュリティ、拡張も含めます。
工程ごとに請負と準委任を使い分け、成果物と検収、変更手続きを契約に定めます。
データ所有権や撤退条件も、あわせて決めておきます。
委託先は、類似実績と会計業務への理解、移行や連携の体制で比べます。保守条件も確認します。
業務を整理し、見積の前提をそろえておくと、現場で使い続けられる会計システムを選びやすくなります。
▼全体ガイドの記事
・会計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。