
会計システム開発は、標準導入、ERP、部分連携、スクラッチ開発の4つの方式から、自社の業務や規模に合うものを選ぶところから始まります。
判断の軸は、機能の多さより、業務の流れとデータのつながりです。
▼関連記事一覧
・会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・会計システム開発の見積相場や費用/コスト/値段について
・会計システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
会計システムの定義
会計システムは、取引を記録するだけでなく、情報を集計・承認・照合して、決算書や経営レポートに使える形に整える仕組みです。そのため、選定の段階では、取引の発生元や承認者、証憑との関係、どの帳票に反映されるかを確かめておく必要があります。
会計システムが担う役割
勘定科目や税区分を登録したマスタに、部門や取引先を組み合わせて仕訳を作ります。そこから総勘定元帳や試算表を経て、貸借対照表と損益計算書へ集計します。
- 販売管理:売上情報を会計データへつなぎます。
- 購買管理:仕入情報を会計データへつなぎます。
- 請求・入金管理:債権情報を受け取ります。
- 経費精算:立替経費を受け取ります。
販売や購買などの業務と連携すると、転記や入力ミスを減らせます。ただし、月次決算を早めるには、未処理の取引や承認の滞留、入金消込の差異を確認しやすい設計が必要です。
単独導入よりデータ連鎖を確認する理由
会計機能だけを入れても、請求書や銀行明細を人が転記していては、二重入力は残ったままです。
そのため、導入前には、取引の発生元と連携方式、承認ルールを業務フローの中で決めておきます。例外処理や証憑の保存先、仕訳の修正権限も、同じ流れに書き込んでおきます。
証憑から仕訳、承認、決算、経営判断までの流れが途切れないことが、導入の成否を左右します。
会計システムの主な機能と導入メリット
機能は、制度会計と管理会計を中心に、領域ごとに分けて考えると整理しやすくなります。ただし、すべてを最初から実装する必要はありません。
- 債権・債務・固定資産:売掛金と買掛金の消込、未払金、台帳や減価償却、資産除去債務。
- 連携・統制:外部システムとの接続、権限とログ、監査証跡。
一方で、将来必要になる機能を見落とすと、導入直後に作り直しが起こることもあります。また、経理だけでなく、営業や購買、現場責任者、経営者が使う情報も確認しておく必要があります。
制度会計と日常処理
日常処理と決算を支える基本機能には、次のものがあります。日々の仕訳から決算書までを一続きで扱うには、仕訳、帳簿、マスタの3つを押さえておく必要があります。
- 仕訳と承認:仕訳入力、自動仕訳、振替、承認ワークフロー。
- 帳簿と決算:仕訳帳、総勘定元帳、試算表、決算書。
- マスタ管理:勘定科目や税区分の管理。
入力者と承認者を分け、訂正や削除の履歴を残しておけば、担当者の経験だけに頼らない処理につながります。
部門、プロジェクト、取引先別に集計したい場合は、補助科目や管理軸も要件に含めておく必要があります。
債権・債務・固定資産の管理
売掛金と買掛金の消込、支払予定、未払金を管理すると、決算前の確認作業を減らせます。固定資産では、台帳や減価償却、資産除去債務まで含めて管理します。
入金消込は、請求額との差や振込名義の揺れ、複数請求のまとめ入金で例外が起きやすい領域です。そのため、自動化率だけでなく、例外時に根拠を確認でき、処理を戻せるかも確かめます。
予算実績と経営管理
管理会計では、部門別損益とプロジェクト別原価を把握します。さらに、予算と実績の差、前年との差異、見込損益まで確認します。
勘定科目だけでは、経営判断に必要な粒度が足りません。そのため、拠点も含めた管理軸を、組織や商品、案件の単位であらかじめ決めておきます。
帳票を増やしすぎると、入力する人の負担が増えます。そこで、経営会議で実際に使う指標から逆算して設計します。
連携・権限・監査証跡
連携、アクセス制御、監査対応では、次の要点を押さえます。
- 外部連携:銀行、カード、販売・購買、請求書、経費精算、給与、在庫などとのAPI、CSV、SFTPによる連携。
- 連携管理:照合キー、再送時の重複防止、エラー時の再処理、データの正本。
- 権限とログ:職務と最小権限を基本にした権限設定と、入力・承認・締め処理・マスタ変更の操作ログ。
- 監査証跡:帳票から元仕訳、証憑、承認履歴へたどれる状態。
履歴の残し方は、監査や税務調査に備えるうえで役立ち、内部統制にもつながります。
会計システムの種類と選び方
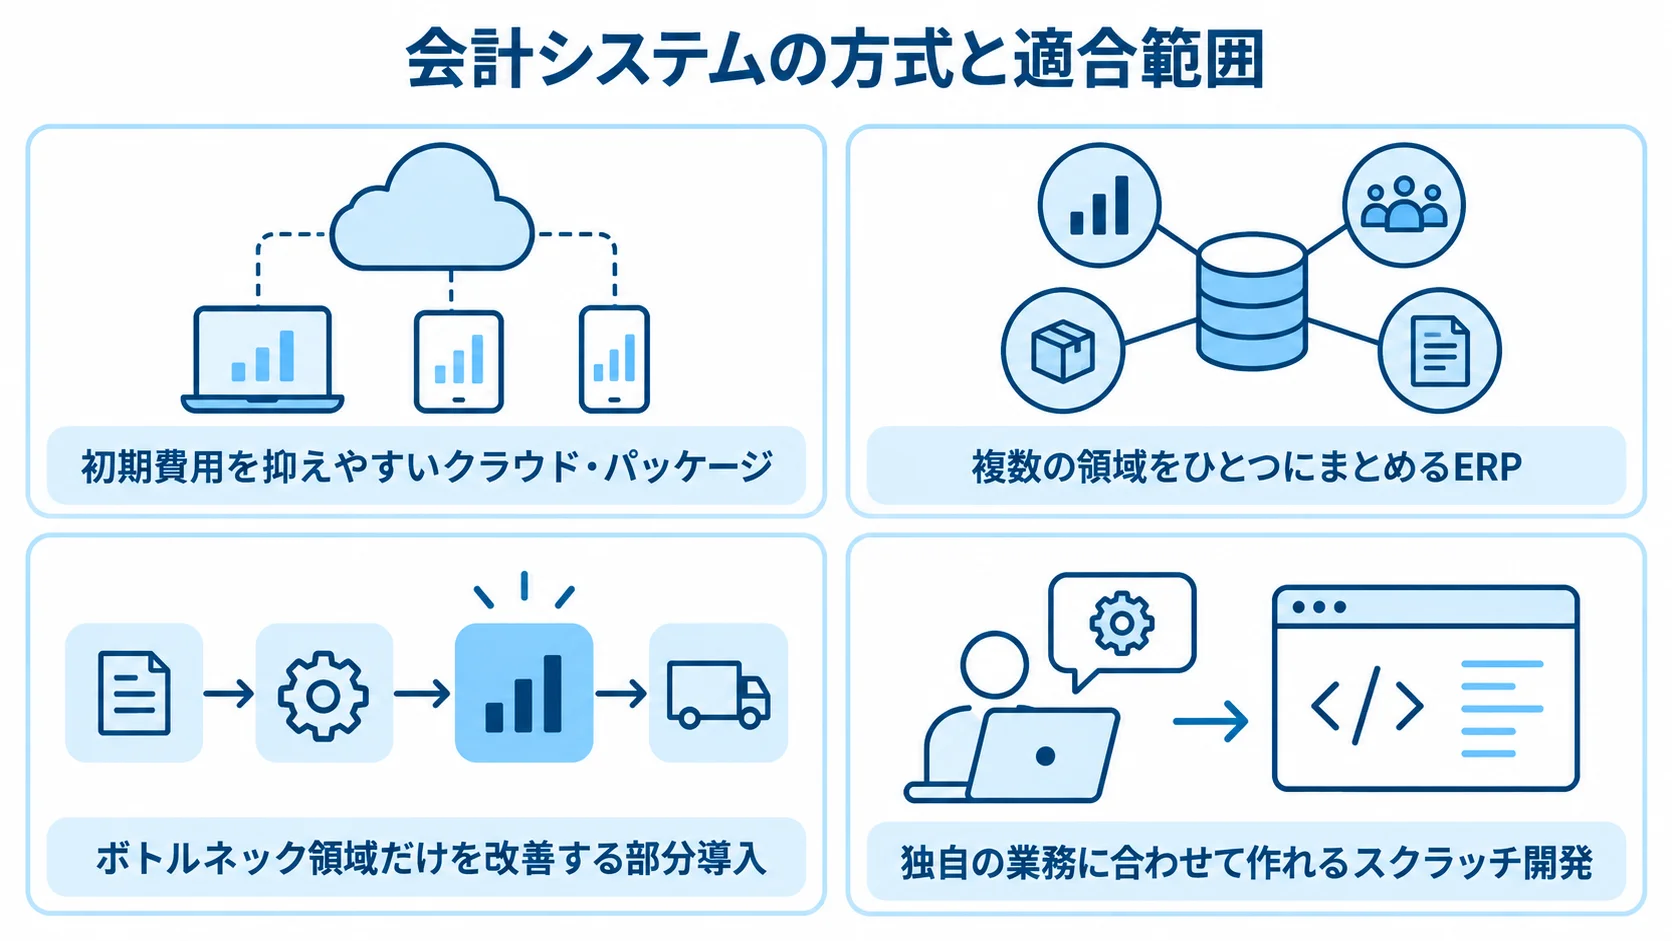
方式は4つに分けて考えると、自社に合うものを比べやすくなります。
一般的な処理には標準機能、複数領域や会社の統合にはERP、既存資産の活用には部分連携を検討します。また、独自の原価計算や取引ルールが競争力に直結する場合は、スクラッチ開発が候補になります。
クラウド・パッケージの標準導入
クラウド・パッケージは、初期費用を抑えやすいうえ、法改正やセキュリティ更新を受けやすい方式です。
従業員50〜100人程度で、複雑な連結や独自原価計算がなく、会計・請求・経費精算を早く整えたい企業には、この方式が向いています。
標準画面やワークフローに業務を合わせる形になります。ただし、個別帳票や特殊承認を追加し続けると、月額費用と運用の負担が増えます。
ERPによる複数領域・複数会社の統合
ERPは、会計を中心に複数の領域をひとつにまとめる方式です。
- 統合領域:販売、購買、在庫、人事給与、原価など。
- 適する企業:会社ごとの勘定科目、締め日、通貨、税制、内部取引を横断して管理したい企業。
- 導入条件:共通マスタ、業務の標準化、データ移行、組織間の合意形成。
- 稼働範囲:機能の多さで選ばず、初回の稼働範囲と将来拡張の境界を決めること。
部分導入とAPI連携
既存の会計システムは残したまま、ボトルネックになっている領域だけを改善する方法です。
- 対象領域:請求書受領、経費精算、入金消込、固定資産など。
- 導入効果:小さく始めて効果を確かめられ、全社刷新のリスクを分散できること。
- データの正本:顧客マスタ、取引先マスタ、仕訳のどのシステムが持つかを決めておかないと、不一致や二重登録が起きます。
- RFPへの記載:連携項目と連携頻度、エラー時の担当者の明記。
スクラッチ開発
独自の業務に合わせて作れる一方で、継続的な保守と運用の体制が欠かせません。
- 作り込める範囲:業界固有の取引、独自原価計算、特殊配賦、複雑な基幹連携。
- 継続的な負担:法改正、税率・会計基準の変更、OSやクラウド基盤の更新。
- 契約と体制:コード、設計書、データ所有権、第三者保守、終了時の移行条件の取り決め。
担当者が退職しても運用が続く体制を用意し、継続保守の負担も方式を選ぶ段階で考えておきます。
会計システム開発・導入の進め方
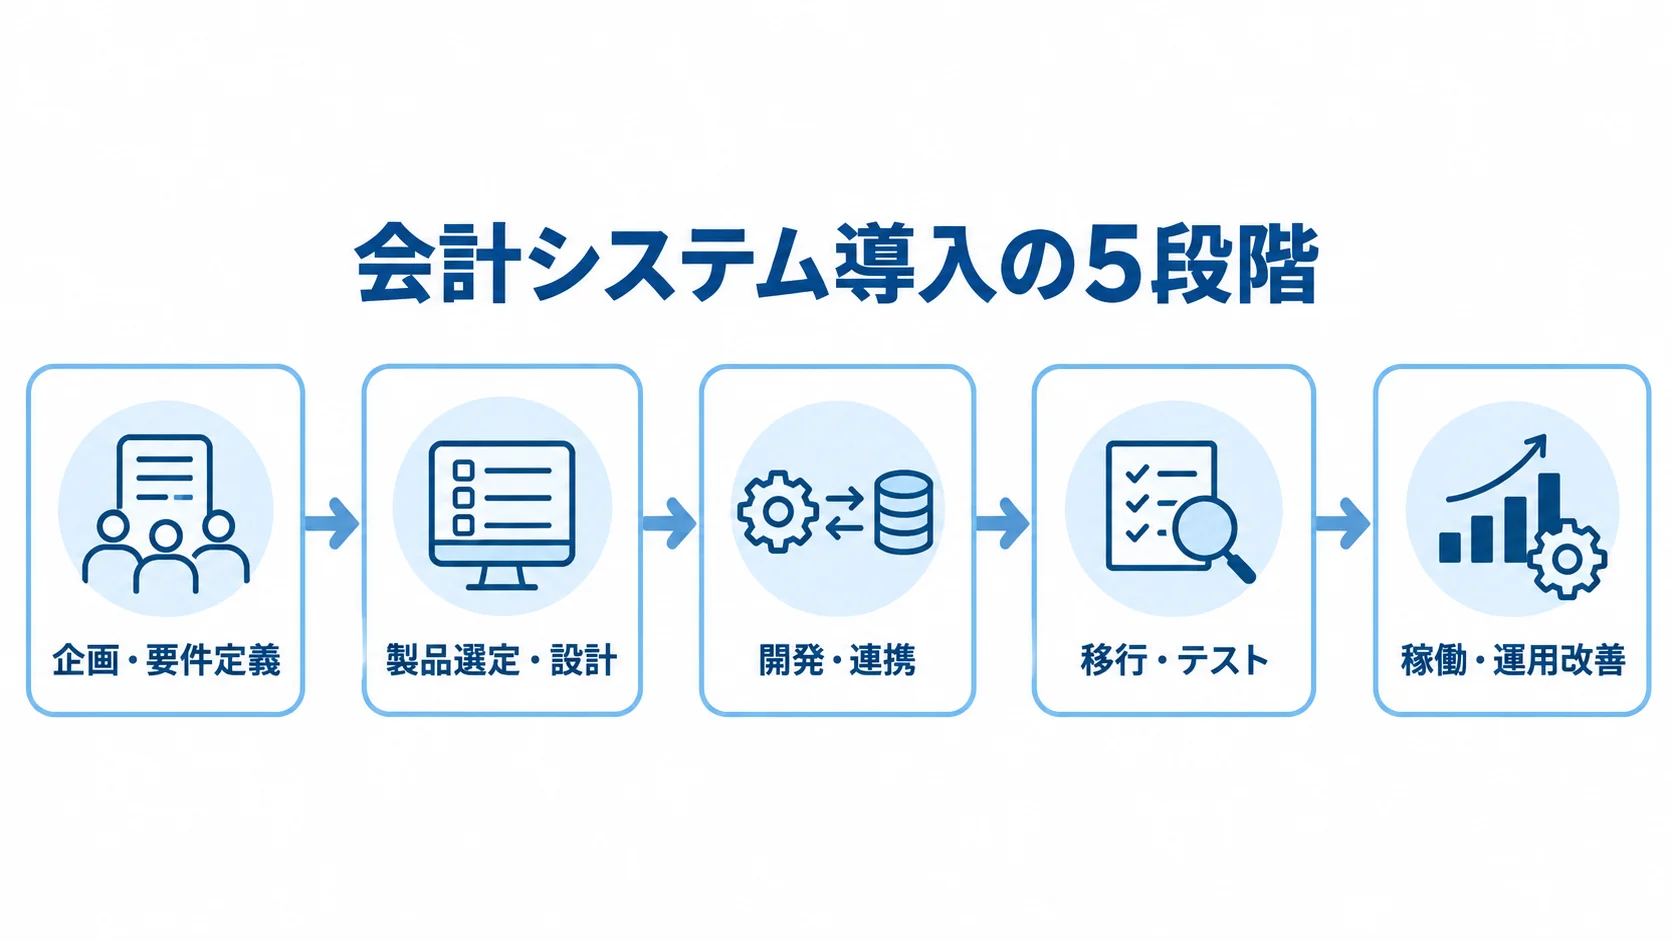
会計システムの開発では、画面を作る前の業務整理が品質を左右します。企画から稼働後の改善まで、各段階の成果物と意思決定者を明確にしておきます。
また、決算期直前の切り替えは避け、現場の代表者は早い段階から参加させます。
- 企画・要件定義
- 製品選定・設計
- 開発・連携
- 移行・テスト
- 稼働・運用改善
各段階で必要な作業と確認事項を、順に見ていきます。
▶ 詳細はこちら:会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
企画と要件定義
企画では、現行の業務や決算日程、取引量を調べます。そのうえで、拠点や利用者の数、既存システム、例外処理も確認します。
要件は、必須(MUST)と希望(WANT)に分けると整理しやすくなります。必須(MUST)には、法令や仕訳、決算に関わる要件を、権限や連携、監査証跡と合わせて置きます。希望(WANT)には、高度な分析や特殊帳票、AI自動化などを置きます。
初回の稼働範囲を絞ったうえで、RFPには業務フローや機能・非機能要件を書くとともに、移行対象とテスト方針もまとめます。
設計・開発・連携
勘定科目や税区分、部門、取引先などのマスタを設計します。承認ルートや締め処理、権限、帳票、外部連携も、同じ設計の中で決めます。
外部連携では、連携項目や送受信時期、文字コード、日付・金額の形式を定めます。再送や取消、差分更新の扱いも定義します。
開発の途中でルールを追加すると、費用も納期も膨らみます。そのため、変更の手順と追加費用の条件は、契約前に合意しておきます。
データ移行とテスト
移行では、過去何年分のデータを移すかを決めます。旧コードの変換や、未消込・未払・固定資産・残高の扱いも、このときに定めておきます。不要なデータは整理して変換表を作り、そのうえで、テスト移行を複数回行います。
差額入金や取消、返品、税区分の例外といったケースに加え、月末締めや年度切替、権限エラーも試します。さらに、連携停止からの復旧も対象に含めます。
稼働・教育・運用定着
稼働前には、操作研修やマニュアル、問い合わせ窓口を用意し、障害時の手作業と締め処理の責任者も決めておきます。切替は、一斉切替と部門・会社・機能別の段階導入を比べて決めます。そのとき、決算への影響が小さい時期を選ぶ必要があります。
稼働後1〜3か月は、エラーや手修正、月次決算の日数、未処理件数を測ります。そのうえで、未利用の原因を機能と教育に分けて改善します。
会計システムの費用相場とコストの内訳
費用は、方式や規模、取引量によって変わります。具体的には、利用人数や会社・拠点数、連携本数、移行年数、独自開発量の多さで差が出ます。
標準クラウド導入の初期費用は0〜300万円程度で、会計単体の追加開発は300万〜1,500万円程度です。
販売・購買・請求などを統合する場合は1,500万〜4,000万円程度です。さらに、複数会社や連結、海外を含むERPになると、4,000万〜1.5億円以上です。
全面的なスクラッチ開発は、数千万円から数億円まで広がります。ただし、ここで挙げた金額はいずれも税別の概算で、一律の公開統計価格ではありません。
▶ 詳細はこちら:会計システム開発の見積相場や費用/コスト/値段について
方式・規模別の導入期間
方式ごとの導入期間は、規模や移行作業によって違います。
- クラウド:数週間〜3か月が目安。
- 会計単体の追加開発:3〜6か月が目安。
- 複数領域の統合:6〜12か月が目安。
- 複数会社・海外拠点を含むERP:12〜24か月以上が目安。
- 独自原価計算のスクラッチ:要件の不確定さも含め、12か月から数年。
取引量が多いほど、移行リハーサルや並行稼働に時間がかかります。短期見積もりでは、移行、テスト、教育、稼働後支援の有無を確認します。
開発費・導入費の内訳
開発費の中心は人件費です。そのため、工程ごとの配分例を見積もりと照らして確認します。
- 要件定義:全体の約10%という配分例。
- 設計:全体の10〜20%という配分例。
- 開発:全体の40〜60%という配分例。
- テスト:全体の10〜20%という配分例。
エンジニア単価を月80万〜120万円程度と置いて、工数を積み上げる例もあります。ただし、単価は役割や専門性、契約形態によって変わります。
見積書では、作業項目や人数、期間、成果物、検収条件を確認します。
ランニング費用と3年総額
ランニング費用には、利用料や保守、サポートが含まれます。ほかに、ユーザー追加料、オプション、API、バックアップ、セキュリティ、法改正対応も含まれます。
公式料金の例では、ひとり法人向けが月額2,980円、少人数向けが月額5,480円〜8,980円、中小企業向けが月額39,780円〜です(出典:法人向けクラウド会計サービスの公式料金ページ、2026年8月確認)。
これはソフトの利用料だけの例で、初期設定や移行、連携、研修は別費用です。そのため、初期費用と36か月分の利用料、保守、追加開発を合計して比べます。
法令対応・セキュリティ・AI活用の要件
会計データには、金額だけでなく、取引先や従業員、給与、契約に関わる機密情報も含まれます。
保存や改ざん防止、検索、権限を設計します。AIや外部連携を使う場合も、人が確認する統制を残しておきます。さらに、要件定義では、機能要件と同じ重さで非機能要件を決めます。
電子帳簿保存法とインボイス対応
電子取引で受け取った注文書や請求書、領収書などは、一定の要件のもとで電子データとして保存します(出典:国税庁「電子帳簿保存法の概要」、2026年確認)。
- 関連性と履歴:電子取引データと帳簿のつながり、訂正や削除の履歴。
- 検索と表示:日付、金額、取引先での検索や画面表示。
- 制度運用:税務職員からのダウンロード要求、適格請求書、税区分。
製品の対応表示を見るだけでなく、自社の証憑保管と承認フローに当てはめて検証します。
最低限確認したいセキュリティ
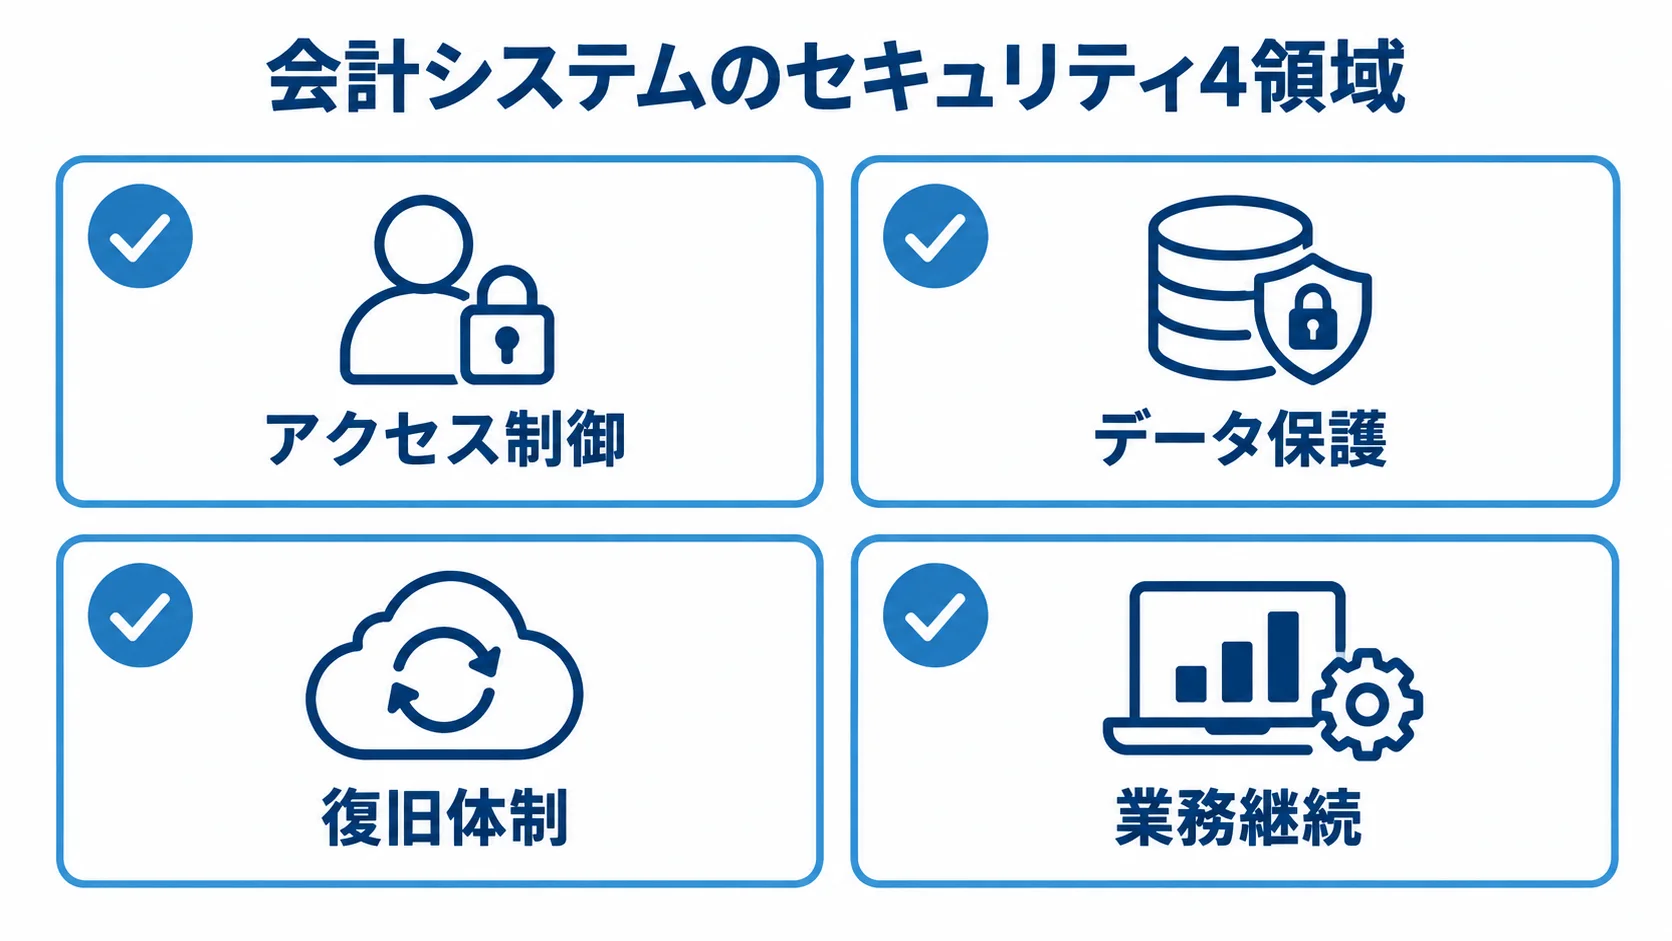
アクセス制御、データ保護、障害復旧、業務継続の4つの面から確認します。
- アクセス制御:入力、承認、マスタ変更、締め処理の担当の分離と、多要素認証。
- データ保護:通信・保存データの暗号化、脆弱性管理、バックアップ、監査ログ、委託先管理。
- 復旧体制:復旧テストと障害時の連絡体制、目標復旧時間・時点の設定。
- 業務継続:停止時に請求・支払・決算を続ける手順と、紙や表計算へ戻す手順。
AI-OCR・自動仕訳・自然言語分析
2026年には、PDFの明細から仕訳データを抽出するAI-OCRや、自然言語で管理会計の帳票を作る機能が発表されています(出典:会計サービス提供元の公式発表、2026年3月・4月)。
- 活用例:入力候補、異常値の検出、帳票の切り口の提案。
- 誤仕訳への備え:誤仕訳の恐れがあるため、科目や税区分、金額、取引先をAIだけで確定させない運用。
- 確認と記録:証憑、信頼度、承認者の確認、修正履歴の必須化。
会計システムの開発会社・ベンダーの選び方
知名度や見積金額だけでなく、自社の業務と方式にどれだけ合うかで選びます。導入支援型やERP型、SI型、受託開発型では、得意な案件が違います。
少なくとも3社に同じRFPを渡し、提案内容や費用、体制、移行・保守の条件を比べます。
自社と近い案件の経験
実績は、導入件数だけでなく、自社の規模や業務にどれだけ近いかで確認します。
- 導入条件:会社・拠点・利用者数、原価計算、連結・多通貨、既存連携、移行年数。
- 業務デモ:請求、仕訳、承認、入金消込、月次決算、部門別損益の実演。
- 対応範囲:標準機能、設定、追加開発の違いを、ベンダーが説明できるか。
見積もりと契約条件の透明性
費用の範囲と契約上の責任、変更時の扱いは、それぞれ分けて確認します。
- 見積範囲:要件定義、設定、開発、移行、連携を分けて示す内訳。テスト、研修、稼働支援、保守も、それぞれ別の行にする。
- 総額:クラウド料と開発費を分けた、初期費用と月額・年額の3年分の内訳。
- 契約形態:請負なら成果物と検収条件、準委任なら稼働範囲と責任分界。
- 変更条件:仕様変更、納期遅延、追加ユーザー、API変更、法改正対応の扱いを、契約に盛り込む。
保守費は、初期開発費の5〜15%程度とされることもあります。ただし、月額か年額か、改修を含むかによって、その中身が変わります。
導入後支援と将来の移行性
導入後の支援範囲と、将来の引き継ぎや移行の条件を確認します。
- 運用支援:受付時間と障害優先度、復旧目標、法改正対応・更新、教育、データ修正権限。
- 納品物:設計書、マスタ定義、連携仕様、テスト結果、操作マニュアル。
- 契約終了時:データ形式と、他社への引き継ぎの条件、追加料金の有無。
移行の条件を確かめておくと、ベンダーロックインを抑えやすくなります。
▶ 詳細はこちら:会計システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:会計システム開発の発注/外注/依頼/委託方法について
会計システム導入で失敗しないチェックポイント
機能不足のほか、目的の曖昧さや現場の例外処理の無視、移行・教育・保守の先送りが、失敗の原因になります。
稼働前にリスクを洗い出す視点は、3つに分けて考えられます。
過度なカスタマイズの回避
既存の業務を画面に再現しすぎると、追加開発が増え、法改正や更新のたびに改修が必要になります。
まず、法令上の必須要件と、競争力に直結する独自処理、慣習だけで続いている処理を分けます。そのうえで、標準化と独自仕様の効果を金額・時間・統制の面から比べ、カスタマイズは最後に判断します。
移行と業務責任者の事前決定
移行対象を決めないまま契約すると、旧データの整理やコードの変換に追加費用がかかります。
- 移行範囲:過去仕訳を全件移すか、期首残高と未消込だけにするか、参照用に別保管するか。
- 意思決定体制:経理、営業、購買、情報システム、経営の責任者を置き、判断を先送りせず仕様書と課題管理表に反映すること。
補助金の対象と時期の確認
補助対象の費目や申請条件は、2026年の通常枠で確認します。
- 補助額:1プロセス以上は5万円以上150万円未満、4プロセス以上は150万円以上450万円以下です。
- 補助率:原則2分の1以内。
- 対象費目:利用に関わる支援対象の範囲。
対象には、ソフトウェア購入費や最大2年分のクラウド利用料、機能拡張、データ連携、セキュリティが含まれます(出典:デジタル化・AI導入補助金2026「通常枠」、2026年)。
導入設定や研修、保守サポートも対象です(出典:デジタル化・AI導入補助金2026「通常枠」、2026年)。
対象ツールや登録支援事業者、期限、交付決定前に契約や発注をしてよいかどうかは、公式情報で確認します。
会計システムに関するよくある質問
費用や導入期間、既存システムとの関係、独自開発について、比較検討の初期によく寄せられる質問に答えます。
会計システムの開発費はいくらかかりますか?
標準クラウドは初期0〜300万円程度、会計単体の追加開発は300万〜1,500万円程度が、一つの目安です。ただし、複数の領域や会社、連結、海外、独自原価計算を含むと、1,500万円から数億円まで広がります。
利用料や移行、連携、研修、保守を含めた3年総額で比べたうえで、要件定義の後に正式な見積もりを取ります。
クラウドとスクラッチ開発はどちらがよいですか?
一般的な会計や法令対応、証憑管理、標準的な連携には、クラウドやパッケージが適しています。スクラッチを検討するのは、独自原価計算や特殊取引が競争力に直結し、標準機能では損失が大きい場合に限られます。
標準機能で業務を実演したうえで、本当に投資すべき差分だけを追加開発します。
過去の会計データはすべて移行する必要がありますか?
過去データは、期首残高や未消込の債権・債務、固定資産、比較に必要な残高を移す形でも進められます。
過去の仕訳や証憑は、検索できる参照データとして別に保管する方法もあります。そのうえで、税務や監査、経営分析に必要な保存期間と検索条件を決め、移行量や費用、参照のしやすさを比べます。
AIに仕訳を任せても問題ありませんか?
AIは、明細の抽出や仕訳の候補作成、異常値の発見、帳票の切り口の提案に活用できます。
最終確定を無条件にAIへ任せず、証憑との関係や税区分、金額、科目を人が確認します。あわせて、承認と修正の履歴を残し、誤りの検知や差し戻し、再学習やルール修正の責任者を決めておきます。
まとめ
会計システムは、仕訳を作るだけでなく、証憑、承認、債権・債務、決算、管理会計をつなぐ基幹システムです。
方式が合うかどうかは、会社の規模や取引量によって変わります。判断の材料は、ほかにもあります。
- 前提条件:拠点数、既存システム。
- 業務の特性:独自業務、連結・海外対応の有無。
導入判断で外せない3つの視点
導入判断では、どの観点で提案を比べるかを先に決めておきます。
- 業務フロー:機能一覧より、業務フローとデータ連鎖を基準にすること。
- 3年総額:初期費用に加えて、利用料、移行、連携、研修、保守、法改正対応を含めた合計。
- 非機能要件:法令、権限、監査証跡、バックアップ、障害時の継続手順。
この3点をRFPに盛り込み、同じ条件で複数の提案を比べると、価格以外の差も見えてきます。
次に整理する項目
相見積もりを取る前に、導入規模、移行、会計要件、契約条件を整理しておきます。
- 規模・連携:移行年数、会社・拠点数、利用者数、月間取引量、連携本数。
- 会計・運用要件:連結・多通貨、管理会計軸、法令対応、保守時間、契約形態。
目先の安さより、業務継続や、データを説明できること、将来の変更への対応を優先します。
▼関連記事一覧
・会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・会計システム開発の見積相場や費用/コスト/値段について
・会計システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。