
会計システム開発は6つのフェーズで進めます。要件整理と方式選定のあとに設計・開発とテストを行い、移行・稼働、定着へと続きます。各フェーズの終了条件を決め、業務責任者の承認を得てから次へ進むと、追加費用や利用されない機能を抑えやすくなります。
▼全体ガイドの記事
・会計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
会計システム開発の全体像
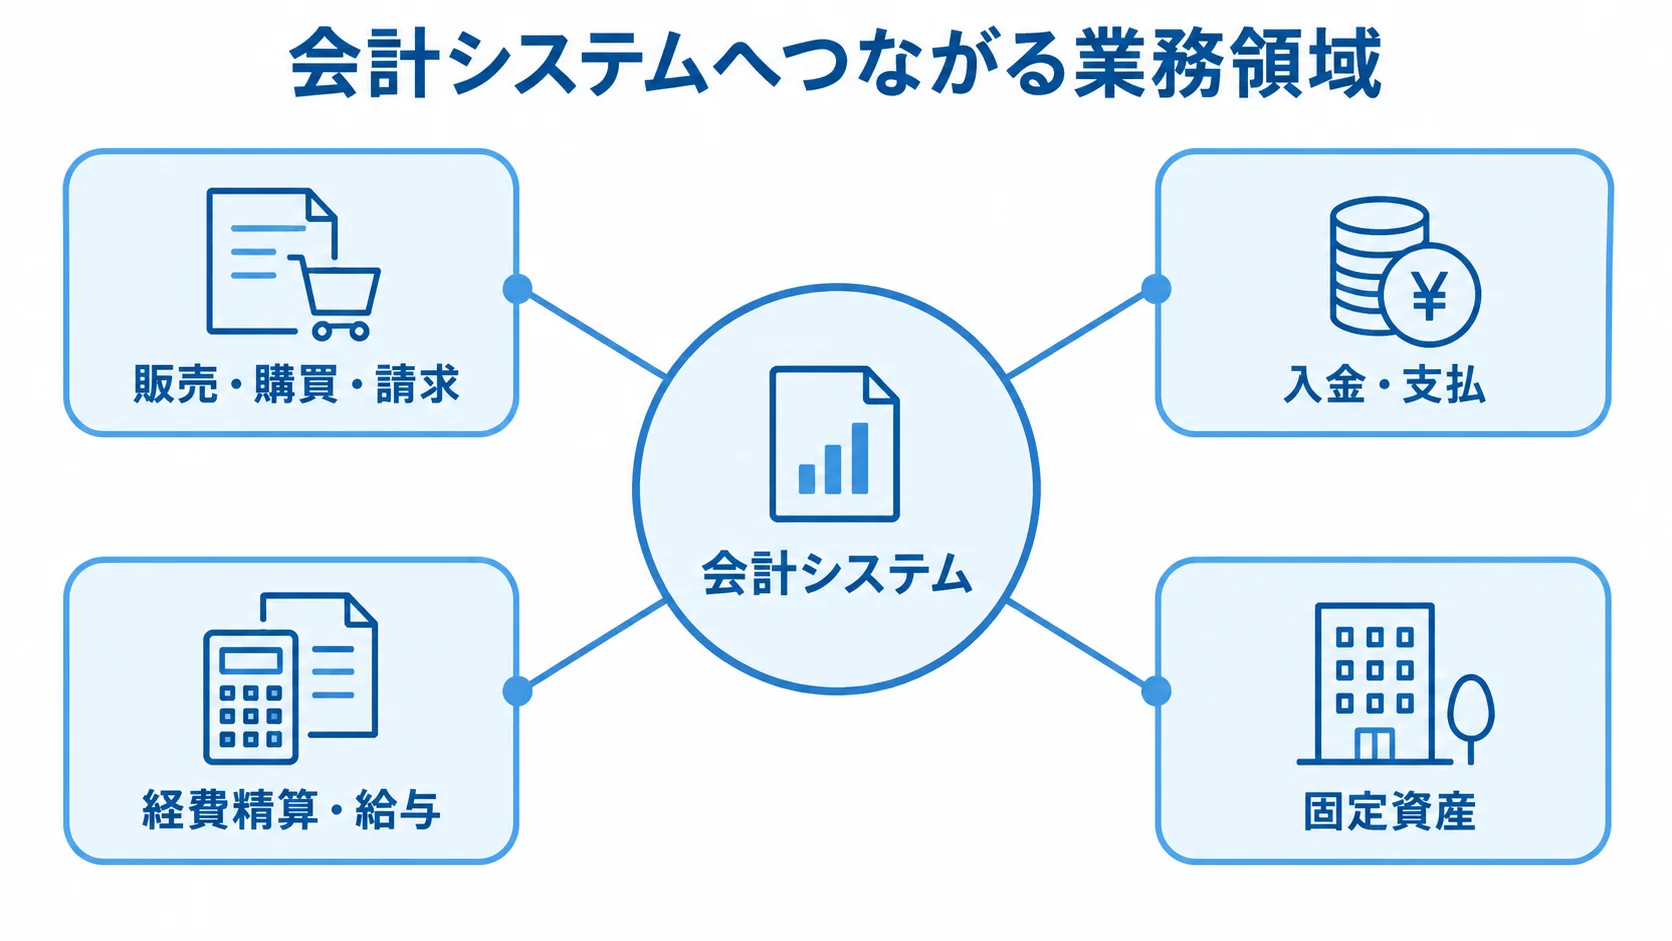
会計システムは、販売や購買、請求などの業務データを会計データへ変換する基幹システムです。入金や支払、経費精算のデータも対象です。給与や固定資産も含まれます。
仕訳入力や財務諸表の出力も担います。さらに、月次・年次決算や予算実績管理に使える状態を作ります。機能の数よりも、取引の経路、承認者、証憑との結び付きを整理することが重要です。
会計システムが担う業務範囲の定義
最低限の制度会計では、勘定科目や税区分などのマスタ管理が中心です。さらに、仕訳入力、自動仕訳、振替を担います。承認も担い、総勘定元帳と試算表、貸借対照表と損益計算書を作成して、決算処理も行います。
企業によっては、債権・債務と入金消込、支払予定が必要になります。固定資産台帳や減価償却、部門別損益も加わります。さらに、プロジェクト別原価と予算実績、連結や多通貨を含む場合もあります。
要件整理では、機能名だけでなく、実際の業務シナリオを一つずつ確認します。
- 請求:発行から売上計上までの経路
- 経費:申請、承認、支払、仕訳の一連の流れ
- 銀行明細:取得から入金消込までの流れ
- 取引情報:入力元、承認者、例外処理、証憑の保管場所、会計上の正本のつながり
取引ごとに必要な情報を追えるようにしておくと、後工程の追加開発を抑えやすくなります。
既製品・ERP・部分連携・スクラッチの方式選定
方式を選ぶときは、標準機能に合わせる範囲と独自機能を残す範囲を分けて考えます。判断材料は、業務の標準性と連携先です。加えて、独自性と運用負担も見ておきます。
- クラウド・パッケージ:標準業務が中心で、短期間の運用開始を優先する場合
- ERP:販売・購買・在庫・人事給与を横断してつなぐ場合
- 部分導入・API連携:既存会計を残し、請求や経費などの課題を解く場合
- スクラッチ・大規模追加開発:独自原価計算、特殊配賦、業界固有取引、複雑な基幹連携が競争力に直結する場合
また、スクラッチでは法改正や会計基準の変更への対応も、自社で負うことになります。独自機能を作れるかどうかだけで決めず、標準機能に合わせる業務と、差別化のために残す業務を見極めます。
成功条件:仕訳の正確さと業務の定着
導入前に、月次決算の日数や承認の滞留日数を測ります。手入力や二重入力の件数、証憑から仕訳を確認する時間も、あわせて測っておきます。これらは、導入後の変化を比べる基準になります。
経理部だけでなく、営業や購買、現場管理者、経営者が同じデータを見られることも成果です。導入の完了だけで評価せず、使われ方も見ていきます。
会計システム開発の進め方
開発は6フェーズに分け、フェーズごとに終了条件を決めておきます。業務責任者が次のフェーズへ進む前に承認すると、要件漏れや追加費用が後から見つかる事態を減らせます。
稼働日は、先に固定せず、決算スケジュールとデータ移行の検証期間から逆算して決めます。
1. 要件整理:業務とデータの正本の決定
最初に、現行業務を洗い出します。決算の手順と仕訳の発生元を確かめます。勘定科目・部門・取引先・税区分のマスタや、承認ルート、締め日も、あわせて整理します。
例外処理や証憑、他システムとの連携も、一覧にまとめます。証憑には紙とPDFがあり、連携先は、銀行のほか、販売・請求・経費の各システムです。伝票やExcel、帳票を見ると、表に出ていない手作業が見つかります。エラーメールからも手作業を拾えます。
要件はMUST、SHOULD、WANTに分けて、優先順位を明らかにします。
- MUST:法令対応、決算、仕訳、権限、監査証跡、止められない連携
- WANT:高度な分析、特殊帳票、AIによる自動化
- 要件ごとの記録:困りごと、責任者、利用者、入力、出力、受入条件
要件ごとにこの項目を記録しておくと、機能一覧を実装できる仕様に近づけられます。
2. 選定:標準機能と追加開発の境界の確認
候補の製品や開発会社には、同じ業務シナリオでデモを依頼します。請求書の受領から承認、売上計上、入金消込、月次締めまでの流れを試してもらいます。訂正仕訳や監査ログも、あわせて確かめます。
候補ごとに、標準機能と設定、追加開発、外部連携のどれで実現するかを記録しておくと、提案を比べやすくなります。
同じ機能に見えても、連携の仕組み、日々の運用、契約条件によって導入後の使い勝手は変わります。そのため、運用条件も機能と並べて確かめておきます。
- 連携・データ:API、出力、バックアップ、障害復旧
- 運用:権限、サポート時間、法改正対応、設定変更の確認
- 契約:利用料の増え方と解約時のデータ返却条件(書面での確認)
運用条件を契約前に確かめておけば、将来の乗り換えや監査に備えられます。
3. 設計・開発:仕訳と連携のルールの確定
画面や帳票を作る前に、データモデルと業務ルールを定めます。そのなかで、勘定科目、補助科目、部門を決めます。また、プロジェクト、税区分、取引先も決めておきます。
証憑IDと承認状態、計上日と支払日も定めます。そのうえで、どのシステムを正本にするかを明確にします。
請求と会計の両方で売上を登録すると、二重計上になります。そのため、片方で登録してもう片方へ連携し、どこまでを誰が受け持つかを設計書に残します。
連携では、方式ごとの運用条件を決めます。方式には、APIやSFTP、CSV、手入力があります。
- 送受信:送信時期と重複防止キーの決定
- 障害対応:再送、エラー通知、照合方法の定義
- 例外取引:税区分、端数、返品、値引き、取消、過年度修正、外貨、消費税の扱い
- 業務確認:開発中の画面と帳票を、経理責任者が定期的に確かめる
4. テスト:数字の正しさと業務の使いやすさの検証
機能の確認にとどまらず、単体、連携、業務シナリオのテストを行います。権限や性能、障害復旧、受入のテストも加えます。会計では、旧新システムの同じ期間も照合します。
試算表と総勘定元帳、残高を突き合わせます。税区分や部門別損益でも、差異の原因を説明できる状態にします。
受入条件は数値と作業時間で決め、実際に使う人が操作して確かめます。
- 取込:4月の売上を全件取り込み、重複がない
- 追跡:承認済み仕訳と請求書を結び付けられる
- 照合:月次帳票の差異を説明できる
- 参加者:経理、申請者、承認者、監査対応者が、操作上の詰まりを記録する
5. 稼働:移行・切り替え・緊急時の手順の実行
稼働前に、移行の範囲と責任者を決めます。対象は、マスタと期首残高、未収・未払、固定資産です。未消込明細や過去帳簿、証憑も、移行の対象に入ります。
過去データは、すべて移すか、法定保存期間や参照頻度に応じて別に保管するかを決めます。移行後の検索方法も用意します。移行と切り替えは、段階を決めて進めます。
- 移行手順:テスト、差異修正、本番移行、移行後照合
- 切り替え方式:決算期を避けた一括、旧新並行、会社・部門ごとの段階導入
- 並行稼働:二重入力に備え、照合期間と終了条件を決める
- 障害時:判断者、手作業へ戻す処理、再開時期を定める
緊急時の手順は、コンティンジェンシープランとして稼働前に承認しておきます。
6. 定着:利用率と改善サイクルの向上
稼働後は、ログイン数に加えて、申請から承認までの時間や未処理仕訳を追います。あわせて、差戻し率と手入力件数を見ます。さらに、月次決算日数や問い合わせ件数も確かめます。
利用されない理由には、操作の難しさがあります。ほかに、旧Excelの残存や、承認者の不在、マスタ責任者の未定も挙げられます。
現場の声は月次で集めます。設定変更と追加開発は分けて、保守内容と契約条件を明確にします。
- 保守範囲:問い合わせ、障害復旧、バックアップ、法改正、軽微な設定、追加開発
- 費用の目安:開発費の5〜15%程度という見方もある
- 契約条件:月額・年額、対応時間、改修範囲、SLA、窓口、復旧目標
- 終了時:データ返却と契約終了後の引き継ぎを確認する
保守費は、契約形態や対応範囲によって中身が変わるため、比率だけで決めずに中身を比べます。
会計システム開発の費用相場とコストの内訳
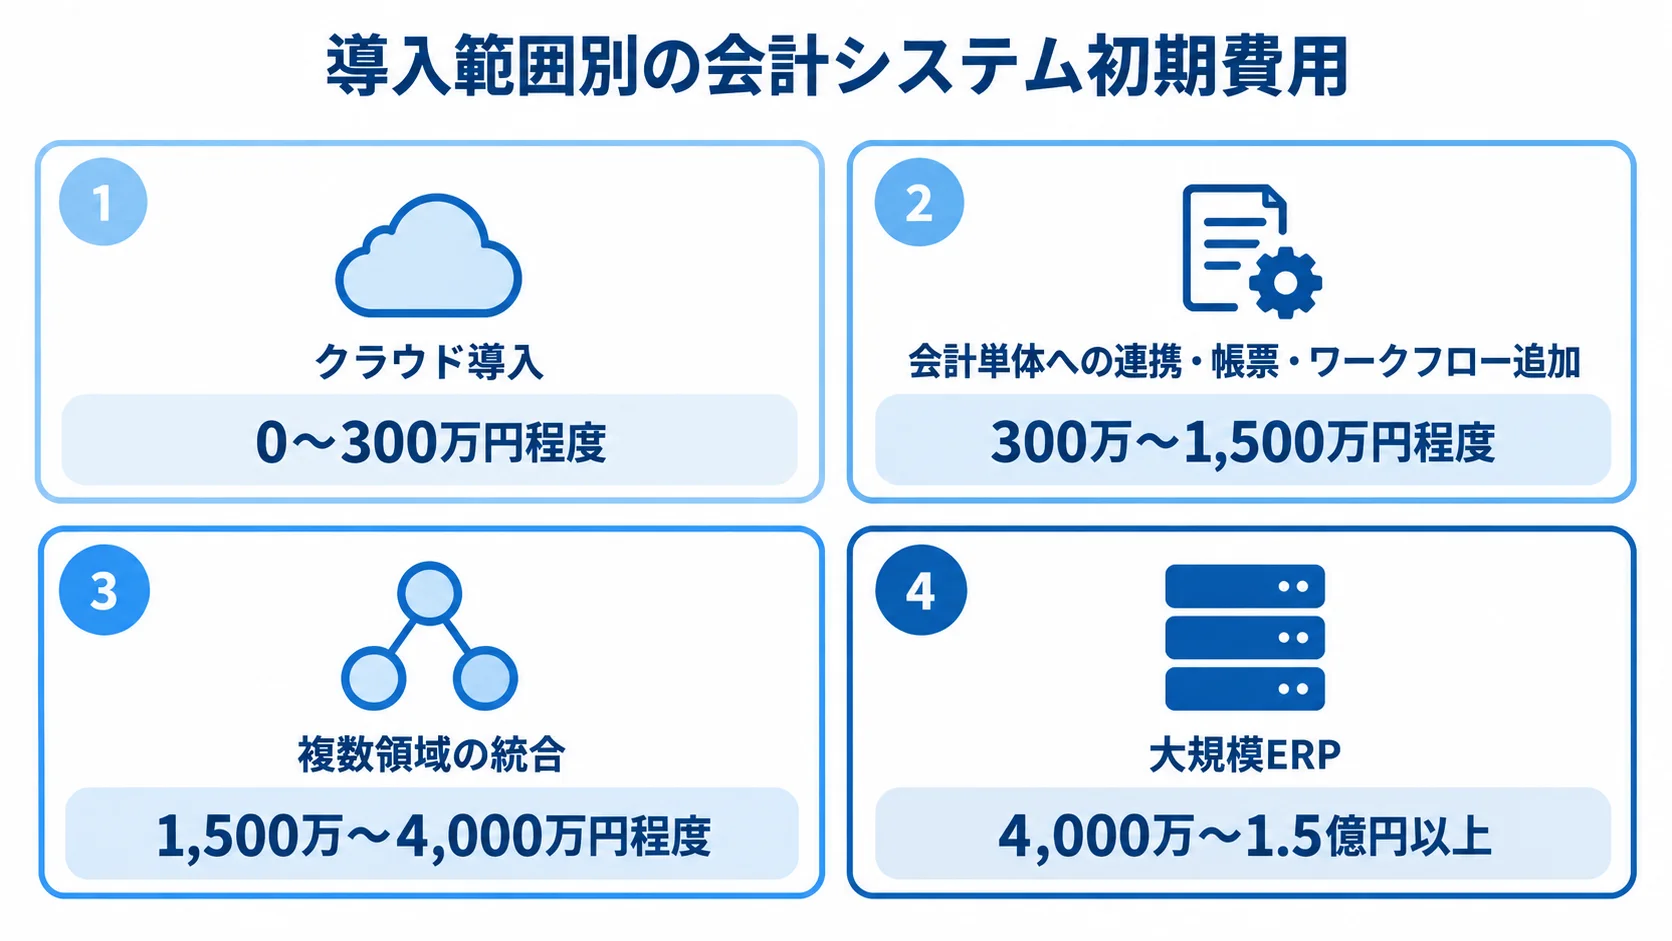
費用は、製品の利用料と開発・導入支援の費用に分けて考えます。税別の概算で、クラウド導入の初期費用は0〜300万円程度です。
会計単体への連携・帳票・ワークフロー追加は300万〜1,500万円程度です。複数領域の統合は1,500万〜4,000万円程度です。
複数会社や海外拠点を含む大規模ERPは4,000万〜1.5億円以上です。さらに、スクラッチは数千万円〜数億円規模になる可能性があります。
これらは、リサーチノートと指定Q&Aによる概算です。公開統計に基づく一律の相場ではありません。
方式別の初期費用と開発期間の比較
期間は、方式や要件によって変わります。次の目安は、要件とデータ品質が整い、意思決定者を確保できる場合のものです。
- クラウド標準:数週間〜3か月
- 会計単体の連携・追加帳票:3〜6か月
- 販売・購買・請求・給与の統合:6〜12か月
- 複数会社・連結・海外・管理会計を含むERP:12〜24か月以上
データが不明、承認が複雑、拠点ごとに業務が異なる場合は、期間と費用が増えやすくなります。
クラウドは初期費用を抑えやすい一方で、ユーザー数や関連サービス、APIが別料金になる場合があります。設定や教育、移行、帳票にも、別料金がかかることがあります。
2026年8月確認時点で、freee会計の法人向け料金は、ひとり法人が月額2,980円です。スターターは月額5,480円からです。スタンダードは月額8,980円から、アドバンスは月額39,780円からです(出典:freee「料金」、2026年)。
これはソフトの利用料の例で、SI費用や運用代行費は含みません。そのうえで、3年総額で比べます。
開発費の内訳:工数・連携・移行・テスト
見積書は、要件定義から保守までの工程ごとに分けます。指定Q&Aでは、工数が総費用の40〜60%とされます。
SE単価は、月80万〜120万円がボリュームゾーンです。要件定義は10%、設計は10〜20%程度が目安です。費用を左右する工程と作業条件は分けて確かめ、連携の前提も明記します。
- 工程配分:開発40〜60%、テスト10〜20%が目安
- 工数増の要因:連携、データ整備、特殊帳票、複雑な承認、マスタ統合、再テスト
- 連携費:再送、照合、エラー通知、認証、仕様変更を含める
- 見積条件:入出力、頻度、件数、責任者、テストデータを記載する
連携本数や移行量が多い案件では、開発以外の費用の比率も大きくなります。
ランニングコストと法改正対応の3年単位での確認
運用費には、利用料やライセンス、ユーザー追加、ストレージが含まれます。さらに、APIや保守、サポートの費用が加わります。バックアップやセキュリティ対策も、運用費に入ります。
法改正への対応や、運用担当者の人件費も考慮します。複数法人の追加料金や、解約、データ出力の条件も確かめます。
補助金については、枠ごとの金額と申請条件を公式情報で確かめます。
- 1プロセス以上:補助額は5万円以上150万円未満
- 4プロセス以上:補助額は150万円以上450万円以下
- 補助率:原則2分の1以内、一定の賃金要件で3分の2以内
- 申請条件:対象ツール、支援事業者、時期、交付決定前の発注の扱い
対象となる中小企業は、通常枠も候補になります(出典:デジタル化・AI導入補助金2026「通常枠」、2026年)。
会計システムの見積もりを取る際のポイント
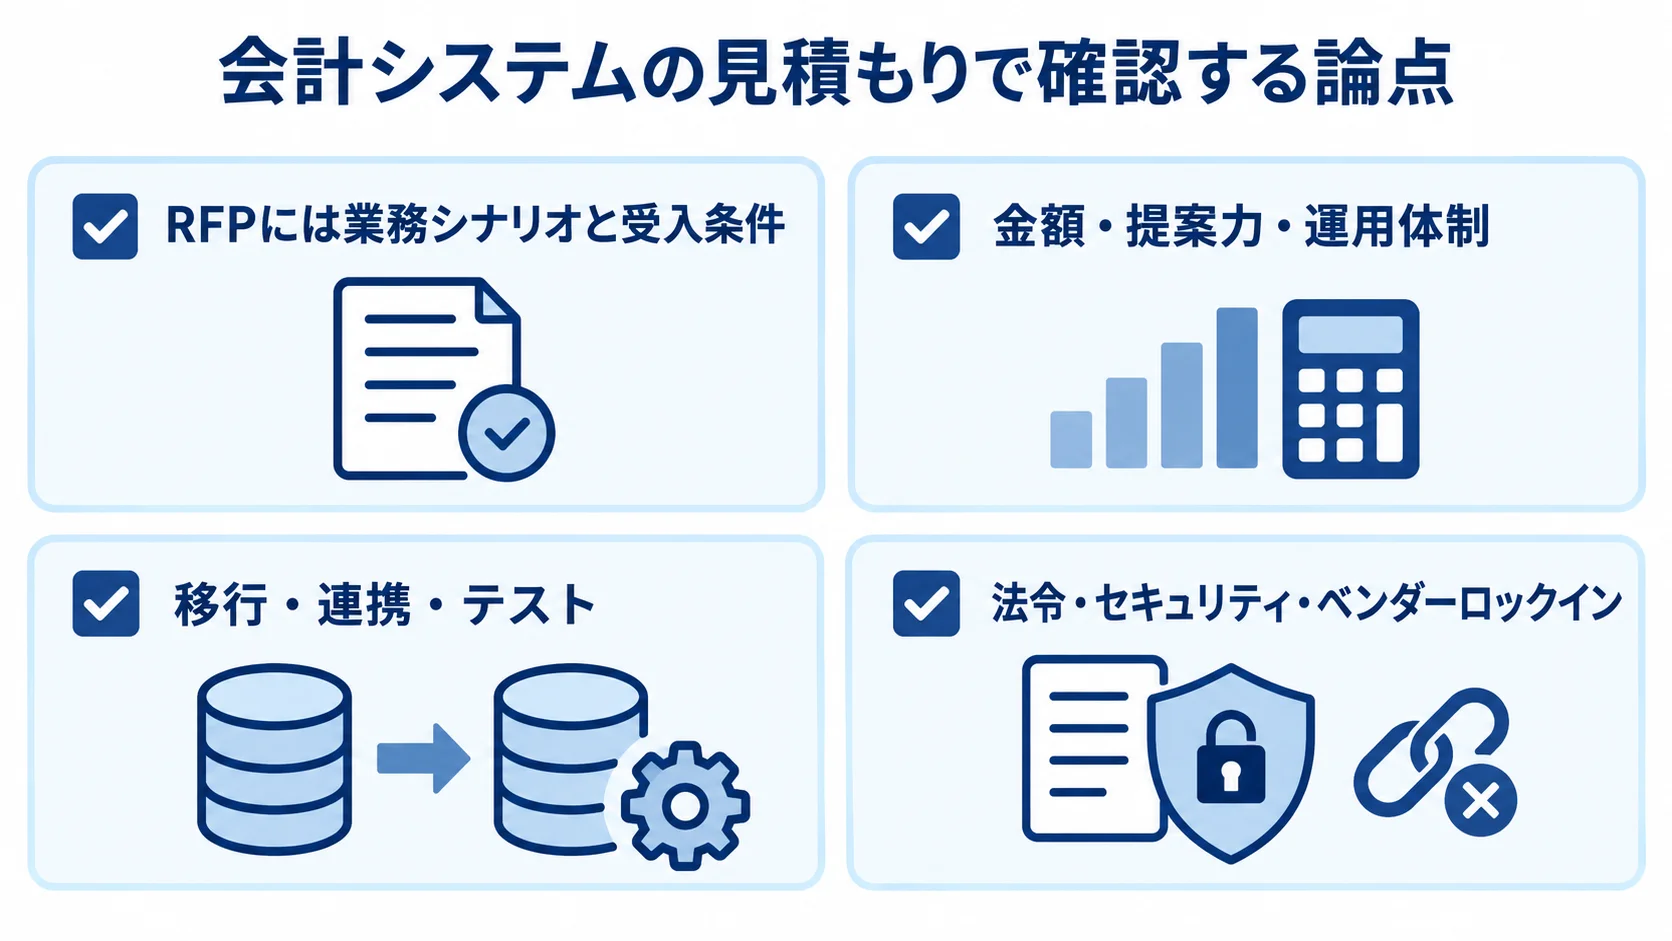
見積もりは、合計金額だけでなく、費用の対象と対象外で判断します。そのため、業務フローとデータ項目、連携先、移行範囲を、各社でそろえておきます。
利用者数や拠点数、決算日程を整理します。非機能要件も含め、同じ前提で2〜3社以上に依頼します。要件が未確定なら、要件定義を先に進めます。
RFPの記載事項:業務シナリオと受入条件
RFPには、会社数や拠点数、利用者数、月間仕訳件数を記載します。取引先数や通貨、締め日も書き込みます。過去データの年数と、連携先とその本数も記載します。
「自動仕訳ができる」の一文では、業務の進み方が見えません。銀行明細を取り込み、科目と税区分を提案し、確認と承認を経て登録できる流れを書きます。元明細へ戻れる条件も示します。
非機能要件も具体的に書き、繁忙期や、担当者が退職した後も業務を続けられるかを確かめます。
- 性能・復旧:稼働時間、同時利用者数、応答時間、バックアップ頻度、復旧目標時間・時点
- セキュリティ:権限、多要素認証、暗号化、ログ保存期間、脆弱性対応
- 監査:必要なデータを出力できる条件を明記する
複数社の比較:金額・提案力・運用体制
各社の前提条件の明確さと業務理解を比べ、総額はその判断材料として見ます。各社に同じ順序で費用内訳を提出してもらいます。
内訳には、標準機能と設定、追加開発、外部サービスを含めます。移行とテスト、教育、保守も、内訳に入れます。
未確定事項や工数、リスクを確かめます。追加費用の条件や、顧客側の作業も確認します。
提案力と運用体制は、実際に導入や保守を担う担当者にも確かめます。
- 専門性:会計・税務の理解、類似規模の事例、責任者の経験
- 進行体制:要件定義の進め方、経理の参加方法、障害時の体制
- 適合性:決裁速度や現場業務に合い、稼働後も支援できるか
移行・連携・テストの別項目での見積もり
移行費は、件数だけでなくデータ品質によっても変わります。科目の統廃合や取引先名の揺れを確かめます。部門コードの変更と税区分の不整合も見ます。
重複マスタや未消込残高には、整備と変換ルールが必要です。見積書には、対象年数や証憑、旧システムの参照期間を含めます。差異の確認回数も入れておきます。
実装後の確認や契約条件も、見積もりと契約に含めます。
- 連携・テスト:仕様変更、再送、照合、決算期性能、権限表示、復旧
- 請負契約:仕様変更の追加費用と受入不合格時の扱い
- 準委任契約:成果物、稼働時間、責任範囲、進捗報告
法令・セキュリティ・ベンダーロックインの確認
電子取引データは、検索性や可視性、改ざん防止を要件にします。帳簿との関連性も、要件に加えます。国税庁資料では、訂正・削除履歴や、日付・金額・相手方による検索が確認事項です。
帳簿との相互関連性も確かめます(出典:国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」、2026年)。保存区分ごとの要件は、それぞれ見ます。
契約と運用の条件を確かめて、開発方式ごとの継続リスクを把握します。
- 資産と移行:コード・設定の所有権、API、出力形式、バックアップ担当
- 契約終了:移行支援と第三者への保守引き継ぎ条件
- 独自開発:法改正・会計基準変更への対応担当を決める
- クラウド:停止告知、障害、委託先、復旧実績を社内基準と照合
会計システム開発でよくある質問(FAQ)
よくある質問は、方式、期間、データ移行、AI、補助金の5つです。費用に加えて、導入の範囲や切り替え後の運用も検討材料になります。
会計システムは既製品とスクラッチのどちらがよいですか?
標準業務が中心なら既製品やクラウドを選びます。業務を標準機能に合わせると、初期費用と法改正対応の負担を抑えやすくなります。
独自原価計算や特殊配賦のように、標準機能では競争力を保てない部分には、部分開発やスクラッチを検討します。
会計システム開発にはどのくらいの期間がかかりますか?
会計システムの開発期間は、標準機能をどこまで使うかと、統合する業務の広さで変わります。
- 標準クラウド:数週間〜3か月
- 会計単体の追加開発:3〜6か月
- 複数業務を統合するERP:6〜12か月
- 複数会社・海外拠点を含む場合:12〜24か月以上
- 期間の確認:要件整理、データ整備、決算期、利用者教育で変わるため、業務シナリオと希望稼働月を示し、工程の根拠を確かめる
過去の会計データはどこまで移行すべきですか?
過去データは、移行する範囲と、移行の前後に行う確認手順を分けて整理します。
- 新システムへ移行:日常的に検索・分析する期間
- 別保管:法定保存や監査参照だけの期間は、検索可能な状態にする
- 移行対象の確認:期首残高、未収・未払、固定資産、未消込を除外する前に責任者が確認し、税務・監査の証憑は経理責任者と監査対応者が確認する
- 移行後の照合:旧新の残高と主要帳票を照合し、差異の説明記録を残す
AI自動仕訳を導入すれば確認作業は不要になりますか?
AIを導入しても、確認作業は残ります。AI-OCRや自動仕訳は入力を支援します。ただし、税区分と科目、金額、証憑との紐付けは人が確認します。
両社の機能例を見ると、AIは明細の取得や仕訳入力まで担います。そのため、導入時には、AIの提案をどう確かめ、誤りをどう取り消すかという管理条件を定めておく必要があります。
- freee:2026年3月にPDFから明細を作る「AIおまかせ明細取得」β版を開始
- マネーフォワード:AIエージェントで仕訳入力や帳簿検索を提供(出典:各社公式発表、2026年)
- 確認手順:AIの提案根拠、訂正履歴、承認、誤登録の取消方法を定める
会計システム開発に補助金は使えますか?
対象ツールや申請枠、企業規模、支援事業者などの条件を満たせば、デジタル化・AI導入補助金2026を利用できる可能性があります。
受託のスクラッチ開発費が、すべて対象になるとは限りません。そのため、登録ツールや対象経費を確かめ、交付決定前の契約・発注の扱いは、公募要領とベンダーに確認します。
まとめ
成功の要点は、機能数より先に、業務とデータの流れを設計することです。取引から仕訳、承認、決算、経営管理までを、一つの流れとして整理します。6フェーズの各段階で経理と現場が確かめると、追加費用や使われない機能を減らせます。
最初に行う現行業務と3年総額の整理
仕訳元や承認ルート、締め日を一覧にします。証憑、連携、例外処理も加えて、MUSTとWANTに分けます。そのうえで、自社の課題を費用や期間、法改正対応と比べます。
クラウド標準や会計パッケージ、部分連携を検討します。ERPやスクラッチも、候補に入れます。
判断は、利用料や移行、教育を含む3年総額で行います。保守と法改正、ユーザー追加も、総額に含めて考えます。
要件整理から相談できる開発会社の比較
見積もり時は、移行対象年数や拠点数、利用者数を伝えます。さらに、連携本数や連結・多通貨、保守時間、契約形態も示します。
標準機能と追加開発の境界、受入条件、稼働後の定着支援まで説明できる会社を2〜3社以上で比べると、自社に合う進め方を選びやすくなります。
▼全体ガイドの記事
・会計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。