
保険数理システムの開発会社は、数理領域の実績、移行力、国内の保険業務への適合性の3つで比べると、自社に合う候補を選びやすくなります。
6社は得意とする領域が異なるため、まず自社の対象範囲を決めてから比べます。全体像は、保険数理システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険数理システムのパートナー選びが重要な理由
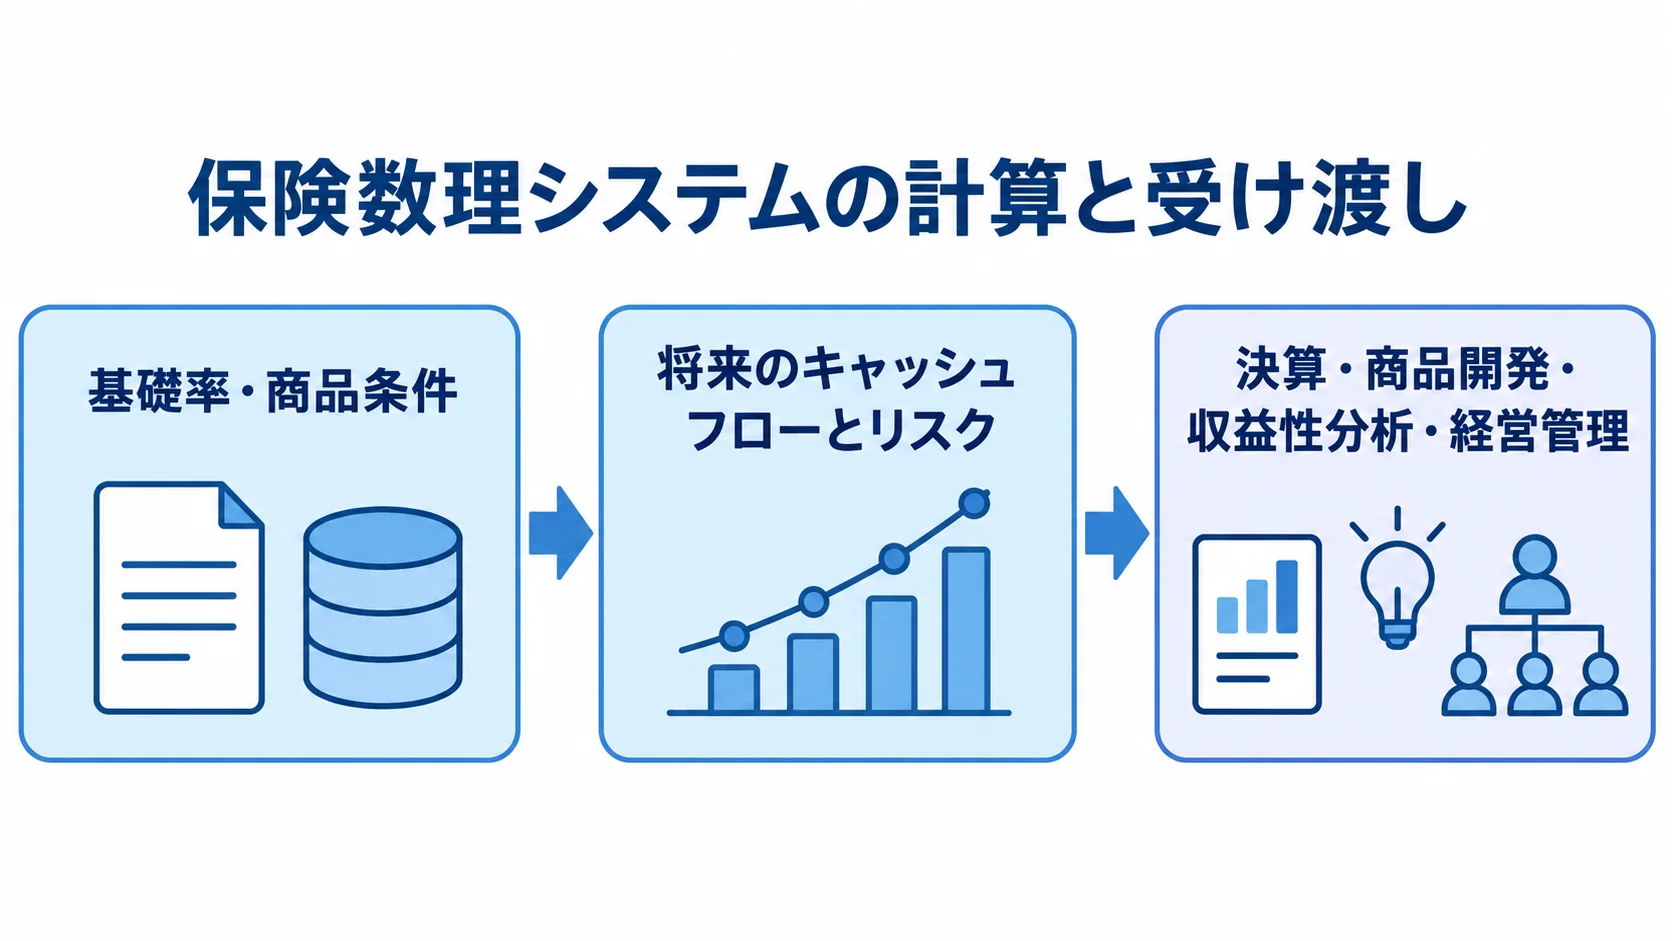
保険数理システムは、基礎率や商品条件をもとに将来のキャッシュフローとリスクを計算する基盤です。その結果は、決算、商品開発、収益性分析、経営管理へ渡されます。
なお、契約情報を登録するだけの契約管理システムとは役割が異なります。そのため、開発会社の選定では画面の使いやすさだけでなく、数式の説明可能性と変更後の再現性を評価する必要があります。
適切なパートナー選定が成否を分ける理由
数理計算のロジックが既存アプリケーションに直接組み込まれていると、商品改定や法令・会計基準の変更のたびに、複数のプログラムを改修することになります。
移行後の結果が旧システムと1円でも異なるときは、丸め処理、日付基準、基礎率の有効日、契約状態の扱いを一つずつ確認します。そこで、数理と保険業務に詳しい会社なら、差分の原因を説明できる検証計画を初期段階から組み込めます。
発注前に確認すべきポイント
候補各社へ依頼する前に、対象範囲と見積条件をそろえておきます。次の4つの項目に分けて条件を示すと、各社の提案を同じ土台で比べられます。
- 対象範囲:数理計算エンジン単体か、契約管理・会計・DWHを含む基幹刷新か
- 商品・契約:商品数、商品世代、保有契約件数
- 計算・連携:計算頻度、確率論的シナリオの有無、連携先
- 移行・運用:過去データの保管年数、目標とするRTO・RPO
条件がそろわないまま見積もりを取ると、PoCだけの金額と、移行や運用まで含めた金額を比べることになります。その違いが、発注後の追加費用につながりやすくなります。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる会社です。社内DXを推進してきたIT事業会社としての経験を生かし、成果の創出とシステムの定着を支援します。
営業、顧客、生産、販売管理など、幅広い基幹システムの構築と導入の実績があります。加えて、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
保険数理システムの開発では、数理担当者の専門用語を開発要件とテストケースに置き換える力が欠かせません。riplaには、業務ヒアリングから課題整理、企画、開発、導入後の定着支援まで相談できます。数理計算エンジン単体の改修に加えて、契約管理、販売、会計、データ分析との接続も検討したい企業に向いています。
得意領域・実績
幅広い基幹システムの構築・導入経験を生かせるため、自社の業務に合わせて設計したい案件では、相談の候補になります。さらに、経営管理向けのデータ基盤の整備や、手作業を含む業務プロセスの見直しにも対応します。
保険数理の固有の要件は、現行ロジックの資料、代表商品、差分検証の条件を示したうえで確認することになります。そのうえで、専門人材の体制や実績は打ち合わせで確かめると安心です。
株式会社シーエーシー(CAC)|生命保険の数理計算を含む金融SIに強み
株式会社シーエーシー(CAC)は、生命保険・損害保険会社向けの業務システムを支援しています。要件整理から設計、開発、保守、運用まで一貫して対応している点が特徴です。
公式の保険向け情報では、生命保険分野の高度な数理計算システムや、販売職員が保険計算を行うシステムの開発実績が紹介されています。数理の領域と保険業務全体をつなぎたい企業にとって、比べやすい候補になります。
特徴と強み
CACを評価するときは、業務の変化や運用後までを見据えて、次の3点を押さえます。
- 一貫対応:数理計算を含む保険業務の知識があり、要件定義から運用までを一つの相談先にまとめやすい会社です。
- 変更影響:新商品や料率改定のたびに複数の部署やベンダーへ確認している企業なら、計算ロジック、販売画面、契約管理、帳票への影響を洗い出せます。
- 発注前の確認:数理モデルとアプリケーションの受け持ち範囲、旧システムとの差分検証の方法、運用開始後の改定対応を確かめてください。
得意領域・実績
生命保険の数理計算や保険計算を伴うシステム開発を検討する場合に向いています。契約管理だけを刷新する場合と、数理計算まで連携する場合では、体制と費用が変わります。販売支援、再保険、会計まで連携する場合や、DWHまで含める場合は、さらに範囲が広がります。
対象範囲を分けた提案を依頼すると、比べやすくなります。また、パッケージ導入を希望する場合は、製品、国内商品への適合方法、モデルの所有権と保守範囲も確認してください。
コンピューターマネージメント株式会社(CMK)|個人保険の数理システム開発・保守に対応
コンピューターマネージメント株式会社(CMK)は、公式サイトで「個人保険システムの開発・保守(数理)」の事例を公開しています。対象は、保険料、解約返戻金、責任準備金、数理統計帳票などです。
事例では、数理業務の経験者が不足する状況に対して、複数の案件や保守作業を通じて業務ノウハウと開発経験を積み重ねる取り組みも紹介されています。
特徴と強み
個人保険の計算処理と帳票を長く保守するには、現行仕様を把握したうえで、小さな改定を安全に重ねられる体制が欠かせません。CMKの公開事例は、数理業務と開発・保守の経験を持つ候補を探す材料になります。
特に、商品改定が多い企業や、担当者の退職で保守に不安がある企業は、ドキュメントの整備、属人化の解消、問い合わせ対応の体制を確認してください。
得意領域・実績
個人保険の保険料、解約返戻金、責任準備金、統計帳票を扱う既存システムの再構築や保守が候補になります。また、テストデータ、旧新システムの並行計算、異常値の調査手順を整えたい案件も相談できます。
大規模な刷新では、CMKが担う範囲と、他社製品、クラウド基盤、契約管理システムとの間で、どこまでを誰が受け持つかをRFPで明らかにしてください。
株式会社日立製作所|生命保険の大規模基幹刷新と移行を支援
株式会社日立製作所は、三井住友海上プライマリー生命保険株式会社の契約管理システム刷新事例を公開しています。個人年金保険や終身保険を扱う会社の基幹を刷新した事例で、既存データを引き継いだうえで業務を最適化し、サービス向上につなげています。
数理エンジン単体の導入事例だと断定することはできません。そのため、保険契約データを含む大規模な基幹刷新や移行を評価する材料として見るとよいでしょう。
特徴と強み
大規模な生命保険の基幹では、計算の正確性に加えて、契約データの移行、業務連携、可用性も設計の対象になります。さらに、障害時の復旧や長期運用も対象です。
金融やミッションクリティカル領域の基盤を扱う日立のような企業であれば、数理システムを契約管理や支払、会計と合わせて検討できます。
得意領域・実績
日立の実績を参考にする場合は、自社の計画に必要な移行の範囲と役割を確認します。
- 向いている案件:契約管理を含む基幹刷新、既存データの移行、複数システムの業務改善を重視する生命保険会社です。
- 数理計算の検討:必要な過去契約の復元、正とするデータ、契約管理と数理計算の処理時期を、どの範囲で扱うかを詰めます。
- 提案依頼時の確認:数理領域を専門ベンダーと共同で担当できるか、旧新照合の責任者は誰か、段階移行と切り戻しの方法はどうなっているかを確かめてください。
FIS|Prophetを中心に保険数理・リスク・報告を統合
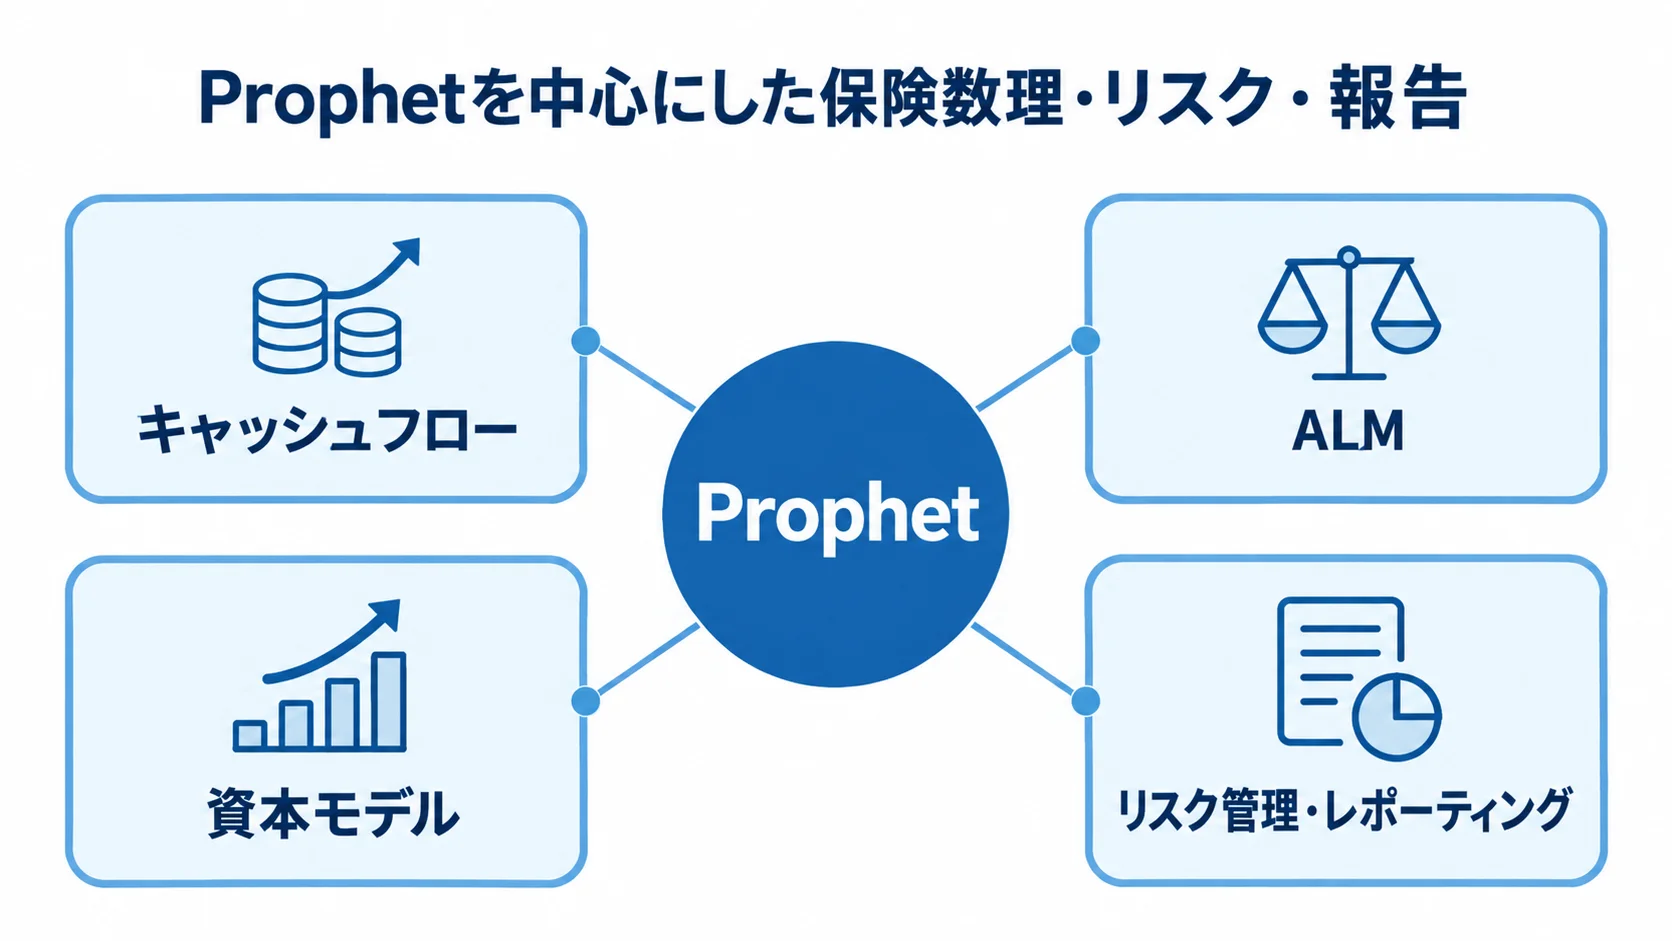
FISは、保険数理モデリング、リスク管理、レポーティングを統合するInsurance Risk Suiteを提供しています。公式情報では、Prophetを中心に、キャッシュフロー、ALM、資本モデルを扱うとされています。
決定論的・確率論的シナリオや、IFRS 17、Solvency II、各国GAAPに関わる報告機能も示されています。一方で、国内導入では、日本の商品・制度・会計運用への適合を支援する体制も確認が必要です。
特徴と強み
大規模モデルを運用し、保険負債、資産、資本、リスクを一体的に分析したい企業の比較候補です。公式ページでは、大量データの計算を速める並列実行やベクトル化が説明されています。オンプレミスまたはクラウドで実行できます。
モデルと前提の監査可能性も示されています。複数のシナリオを定期的に実行する場合は、計算時間に加えて、モデル変更の承認と入力の照合を評価します。さらに、結果の再利用や障害時の再実行も確認の対象になります。
得意領域・実績
確率論的な計算やALMを、資本・ソルベンシー分析や規制・会計レポートと同じ数理基盤で扱いたい案件では、比べやすい候補です。
ただし、国内システムとの接続、固有商品のモデル移植、国内基準に合わせた帳票は、別途設計が必要になる可能性があります。
標準ライブラリの対応範囲、個別モデルの開発者、ライセンスとクラウド利用料を確認してください。導入後の日本語サポートと障害対応窓口も、質問に含めます。
Milliman|アクチュアリー知見とクラウド型計算基盤の組み合わせ
Millimanは、アクチュアリー・コンサルティングの知見を背景に、計算・データ・レポーティングの基盤であるIntegrateを提供しています。
公式情報では、クラウドネイティブな環境で、数理モデルからデータ処理、計算、結果レポートまでをつなぐ考え方が示されています。製品の導入だけでなく、モデル設計や数理業務の運用まで含めた支援体制を検討したい企業にとって、比較の候補になります。
特徴と強み
数理モデルの専門家と、計算環境やデータ基盤を整える技術者が離れてしまうのを防ぎやすい点が強みです。さらに、処理を標準化できると、環境の違いによる計算結果の揺れを抑えられ、必要な計算量に応じて実行基盤を調整しやすくなります。
契約前には、データの保管リージョン、委託先と再委託先の管理、データ返却の可否を確認してください。
得意領域・実績
保険負債の評価や、商品・契約データの計算、将来キャッシュフロー、レポートを、クラウドへ段階的に移したい案件では、検討の候補になります。たとえば、特定の商品群や分析業務から移し、旧システムと結果を比べながら進める方法もあります。
導入の際は、既存モデルを移植できるか、計算結果をどう説明するか、国内制度にどう対応するか、モデルとデータの所有権はどうなっているかを確かめます。さらに、利用量に応じて費用がどう増えるかも確認してください。
保険数理システムのパートナー選びで確認したいポイント
6社には、国内の保険業務に詳しいSIer、大規模な基幹刷新を担う企業、グローバルな数理プラットフォーム企業があります。
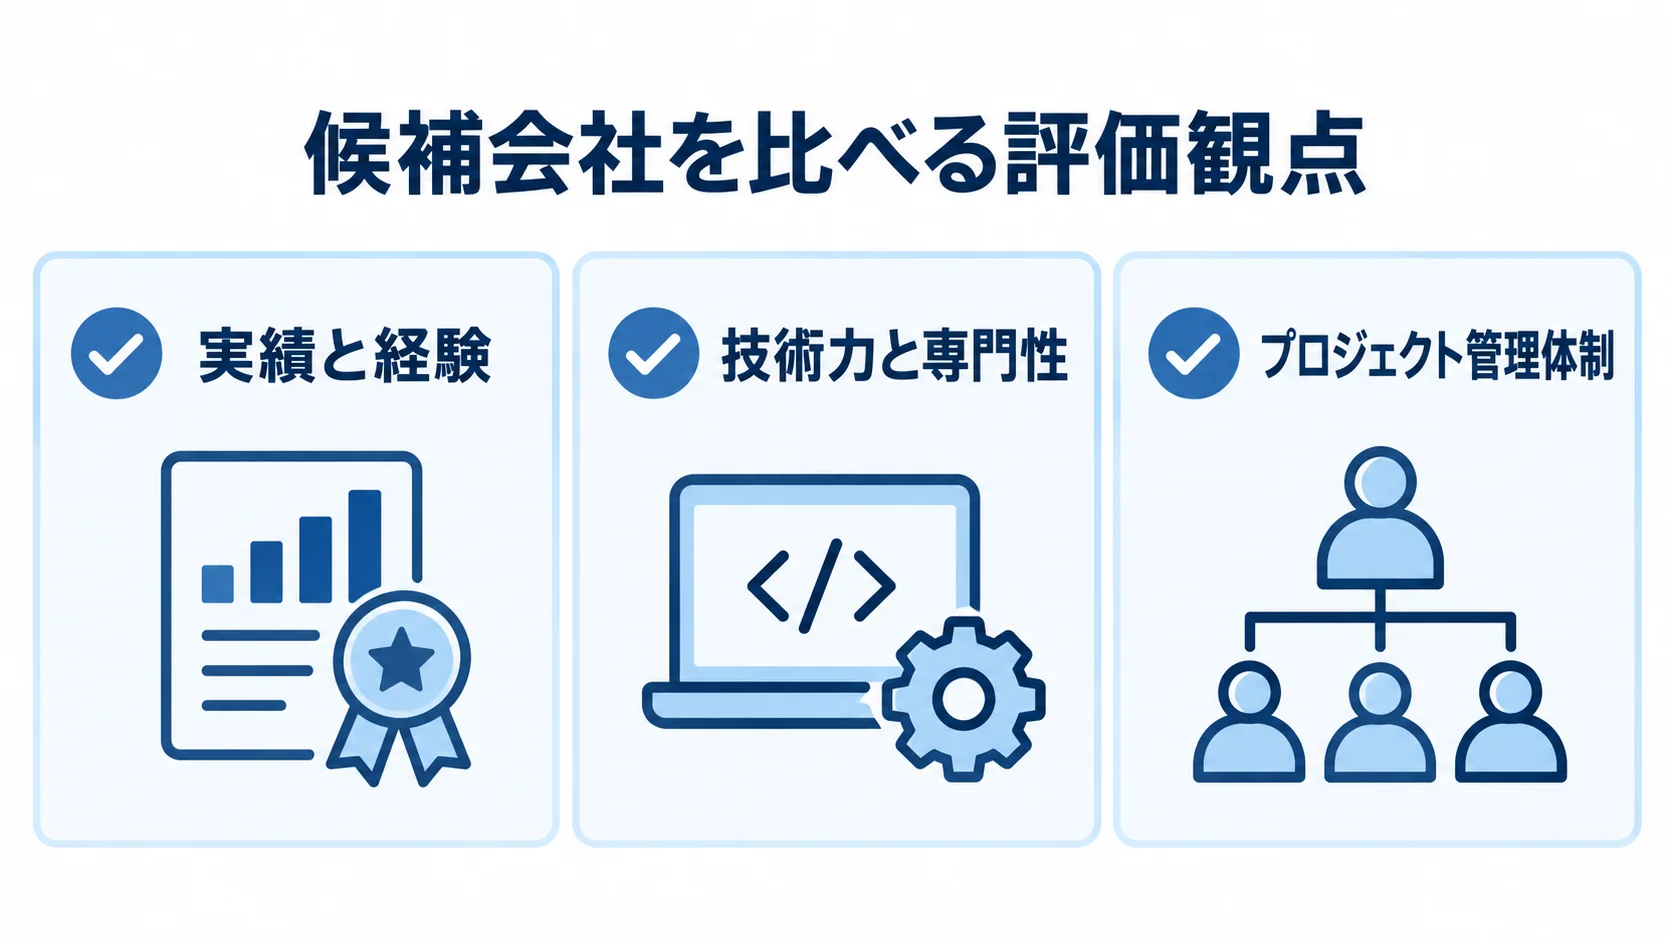
企業の規模や知名度だけでなく、対象範囲と検証方法をそろえて提案を受けます。RFPや初回の打ち合わせでは、実績、技術力、プロジェクト管理体制の三つを押さえます。
実績と経験の確認方法
「保険会社への導入経験」の有無だけで判断せず、担当業務、規模、役割を確認します。数理計算の開発、契約管理の刷新、データ移行、保守運用は、それぞれ別の専門性です。
公開事例にない内容は推測せず、類似商品、契約件数、計算頻度、過去契約の扱いを確認してください。また、並行計算の期間や障害時の対応も、匿名化できる範囲で説明を求めます。
技術力と専門性の評価
候補会社の提案は、技術的な実装内容を業務や統制の要件とつないで評価します。
- 技術面:計算エンジンの方式、モデル・ルールの版管理、基礎率の有効日管理、API連携、ジョブ管理、並列処理、監査ログ
- 業務面:アクチュアリー、商品、IT、内部監査の会話を翻訳できる担当者の有無
- リスク管理:FISCの解説書が扱うサイバーセキュリティ、クラウド利用、リスクベースアプローチへの対応方針
- 自社要件:FISCの解説書は法律ではないため、MFA、特権ID管理、開発・検証・本番の分離、復旧訓練、委託先管理を社内方針に落とし込む材料として使います。
プロジェクト管理体制の確認
アクチュアリーが計算の正しさを判断し、商品部門が要件を決め、IT部門が基盤と連携を管理します。ただし、意思決定者が曖昧なままだと、プロジェクトが止まりやすくなります。
候補会社と契約を結ぶ前に、次の3点を確かめておきます。
- 責任体制:プロジェクト、数理、移行、セキュリティの各責任者を示した体制図
- 契約範囲:準委任・請負の範囲、作業の成果を受け入れる条件、仕様変更の費用
- 運用・終了条件:障害時の一次窓口、再委託、終了時のデータ・モデル返却
費用の初期検討では、2026年に公開された類似情報を参考にできます。保険システム全体の標準レンジは3,000万円〜3億円です。納期の目安は52〜104週間です(出典: 株式会社Casually「システム開発の料金相場(2026年最新版)」、2026年)。
ただし、これは数理エンジン単体の成約価格ではありません。費用は、数理モデルの移植、過去契約の再計算、現行システムとの並行検算、確率論的シナリオによって変わります。さらに、ライセンスやクラウド計算資源を含めるかどうかによっても違いが出ます。
調査・PoCは300万〜1,000万円、1商品群のMVPは1,500万〜5,000万円が初期予算の推定です。また、複数商品を含むパッケージ導入は3,000万〜1.5億円、大規模な基幹刷新は1億〜5億円超が推定レンジです。公開レンジと専門性を踏まえた初期予算であり、個別案件の見積額ではありません。
よくある質問
開発会社選びで相談の多い疑問に、順に答えていきます。
規模や商品構成によって、適切な方式は変わります。そのため、一般論をそのまま採用せず、候補会社への質問とPoCで確かめてください。
保険数理システムとは何ですか?
保険数理システムは、基礎率と数理モデルに基づいて保険料、解約返戻金、責任準備金、将来キャッシュフロー、収益性やリスクを計算します。
契約管理システムが受付、変更、保全、支払を管理するのに対し、数理システムは契約を前提に将来価値やリスクを評価する計算エンジンに近い役割です。
パッケージとスクラッチ開発はどちらがよいですか?
標準的な数理機能、監査、モデル管理を早く整えたいならパッケージが候補になります。一方で、固有の商品、長期契約、独自の計算や帳票に合わせるなら、スクラッチや個別拡張が選択肢になります。
数理エンジンはパッケージやクラウドに、国内固有の業務や周辺連携はAPIと個別開発に分けるハイブリッド型も比べられます。費用と変更速度、モデルの透明性、ライセンス依存、保守人材まで含めて判断します。
保険数理システムの開発費用はいくらですか?
公開されている個別の見積もりは少なく、一律には言えません。ただ、調査・PoCは300万〜1,000万円、1商品群のMVPは1,500万〜5,000万円が初期予算の目安です。
複数商品を含む導入は3,000万〜1.5億円、大規模な基幹刷新は1億〜5億円超が目安です。金額は、過去契約の移行や並行検算、確率論的シナリオ、連携本数によって変わります。さらに、24時間運用やライセンス・クラウド従量費にも左右されます。
対象範囲を固定したうえで、相見積もりを取ってください。
保険数理システムはクラウド化できますか?
クラウド化では、導入前にデータの所在、暗号化、障害時の復旧などを設計しておくことが欠かせません。そのうえで、一度に全部を移さず、旧システムの結果と照合しながら段階的に進めると、業務への影響を小さくできます。
- 事前設計:データ所在、委託先管理、通信・保存データの暗号化、特権IDの多要素認証、障害時の復旧、従量課金、契約終了時のデータ返却
- 段階移行:一度に全部を移さず、分析や特定の商品群から始める進め方
- 照合と復旧訓練:旧システムの結果と突き合わせながら段階的に進め、業務への影響を抑える
まとめ
この記事の要点
開発会社は、数理計算だけでなく、現行ロジックの洗い出しや過去契約の再現まで含めて比べます。さらに、旧新システムの並行検算、商品改定、周辺連携、監査・セキュリティも比較の対象です。
ripla、CAC、CMK、日立製作所、FIS、Millimanの6社を取り上げました。国内SIerと数理プラットフォーム企業の違いも、比較の材料になります。
次に行うこと
保険数理システムは、商品・契約・会計・リスク管理を長期に支える基盤です。候補を比べる前に、次の3点を押さえておきましょう。
- 計算エンジン単体か基幹刷新かを決めたうえで、商品数、契約件数、計算頻度、シナリオ数、過去データ、外部連携数、RTO・RPOを整理する
- 代表商品を使うPoCで、計算結果が一致するかだけでなく、差分の原因を説明できるか、前提変更を承認付きで再現できるか、障害時に切り戻せるかを確認する
- 初期費用だけでなく、数理とITの受け持ち範囲、保守人材、ライセンス、モデル・データの所有権、セキュリティ、復旧体制を確認し、事業計画に合う候補を選ぶ
PoCでこれらを確かめておくと、導入後のリスクを抑えやすくなります。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。