
保険数理システムは、保険会社の計算を支える基盤です。用途(商品設計、決算、リスク分析)と、導入方式や刷新範囲を分けて押さえておくと、段階的な検証と導入に役立ちます。
各テーマの詳細は、下の関連記事もご覧ください。
▼関連記事一覧
・保険数理システム開発の進め方
・保険数理システム開発でおすすめの開発会社6選と選び方
・保険数理システム開発の見積相場・費用
・保険数理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険数理システムの全体像
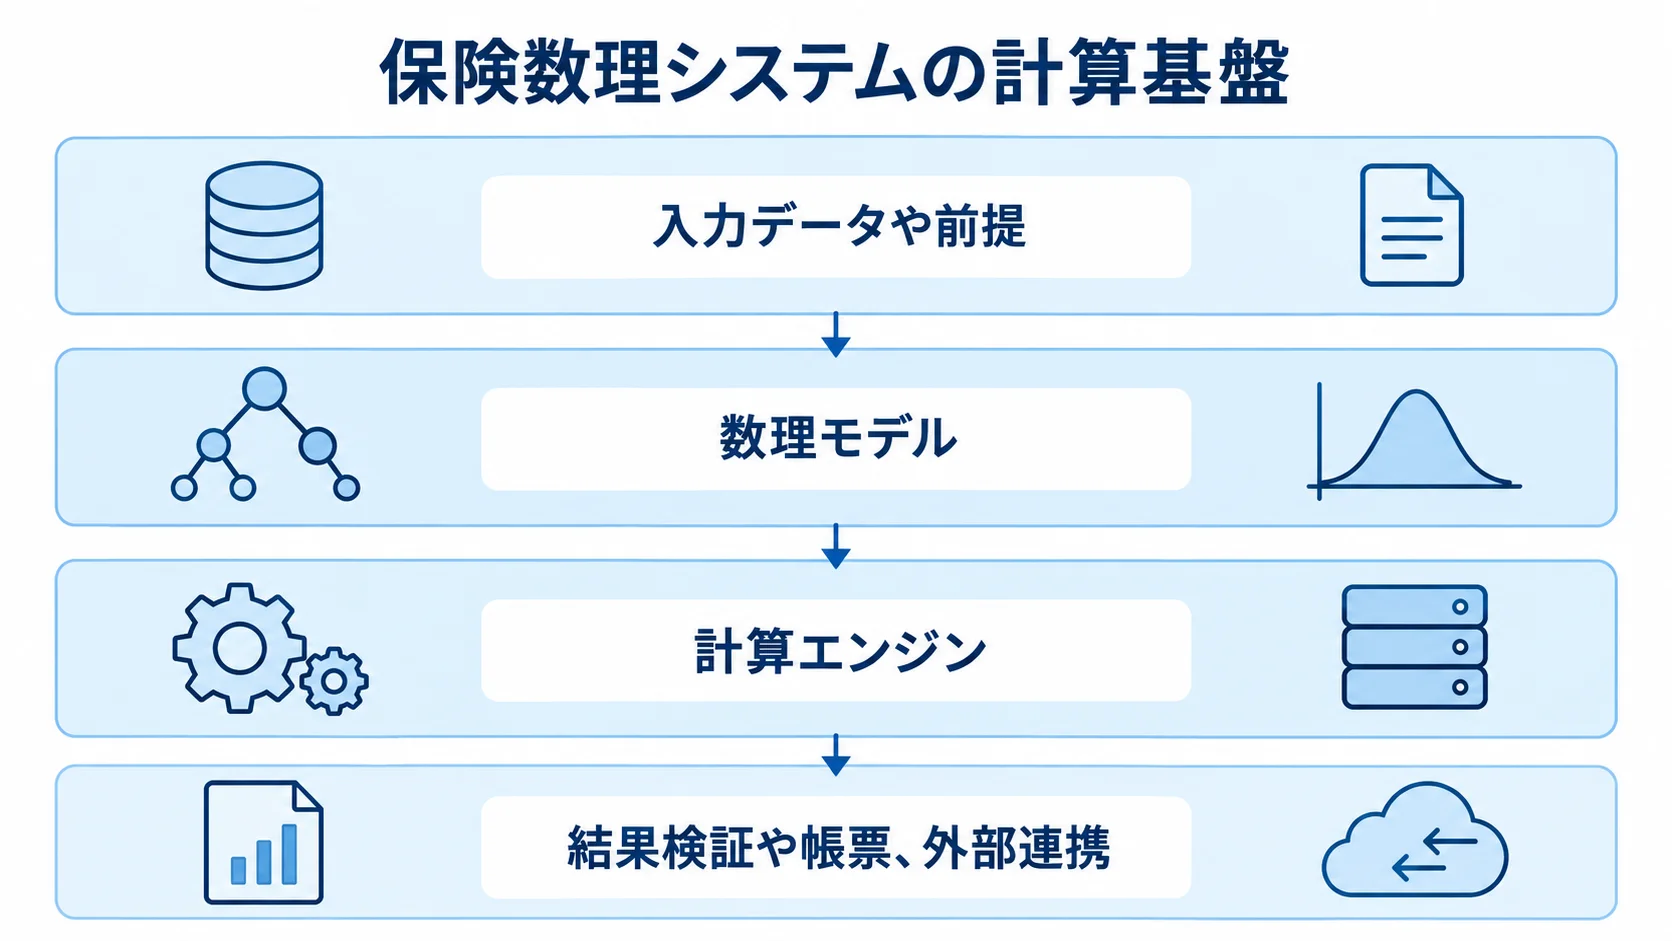
保険数理システムは、商品条件と基礎率から保険料や解約返戻金、責任準備金などを計算します。保険数理システムは、将来キャッシュフローなども扱い、商品設計から決算、リスク管理までを支える計算基盤です。
入力データや前提、数理モデル、計算エンジンを核として、結果検証や帳票、外部連携までを備えます。保険数理システムは、同じ数理ロジックを複数の業務から使い、計算結果を再現できる仕組みでもあります。
契約管理システムとの違い
契約管理と数理計算では役割が違うため、商品改定に備えた連携方法も、あわせて考える必要があります。
- 契約管理:申込受付や契約成立、住所変更、保険料収納、給付金支払、解約までを管理します。
- 数理計算:契約条件と基礎率をもとに、将来の収支や給付、解約を予測し、現在価値や責任準備金を算出します。
- システム連携:商品改定で基幹を改修しなくて済むよう、計算エンジンと業務画面をAPIやデータ連携で分けておきます。
両者を一体化すると、短期的には連携が単純に見えます。ただし、商品改定のたびに基幹へ手を入れる形になると、長期的な負担が増えていきます。
主な機能と扱うデータ
機能とデータは、計算、評価、シナリオ分析、前提管理の観点に分けて整理すると、対象の抜けに気づきやすくなります。
- 商品・計算:基礎率や商品条件を管理し、保険料や給付、解約返戻金を計算します。
- 評価・分析:準備金や収益性、契約者価値を評価したうえで、シナリオ分析やストレステストを行います。
- 出力・統制:帳票を出力するとともに、監査ログを記録する役割です。
- 契約データ:商品世代や年齢、保険・払込期間、保障額、保険料、契約状態といった情報を扱います。
- 数理前提:死亡率や罹患率、解約率、経費率、運用利回り、割引率などを管理します。
同じ契約でも、たとえば計算日や適用生命表が違えば、結果が変わります。
解約率や経費前提、丸め規則が違っても、同じことが起きます。
前提は版ごとに管理し、有効日や登録者、承認者に加えて、適用商品と変更理由も残します。そのため、同じ入力から同じ結果を再計算できる状態を保てます。
保険数理システムの種類
種類は、計算対象と導入方式という2つの軸で整理できます。計算対象には、商品設計・料率計算、保有契約の評価・決算、リスク分析・資本管理があります。
導入方式には、パッケージやクラウド、オンプレミス、スクラッチがあり、既存システムを残して段階的に移す方法もあります。
商品設計・評価・リスク分析の違い
用途ごとに、必要な計算と性能が異なります。どの用途で何が重視されるかを先に見ておくと、比べやすくなります。
- 商品設計:保障や保険料、給付、解約返戻金、払済・延長保険を試算する用途です。
- 評価・決算:将来キャッシュフローや準備金、収益、契約者価値を大量に計算します。
- リスク分析:金利・死亡率・解約率・経費・為替を変え、ストレステストや確率論的シナリオを実行します。
- 監査:計算根拠と変更履歴を確かめる用途です。
評価・決算では、期間ごとの結果を帳票やデータに出力します。
商品設計では対話的な応答性が、決算では大量処理と締切が重視されます。
リスク分析ではシナリオ数と並列処理が重要です。
利用部門と計算頻度を先に分けておくと、機能を一度に作り込みすぎるリスクを抑えられます。
パッケージ・クラウド・スクラッチの選択
導入方式は、既存機能の活用度や個別対応の必要性、運用条件を踏まえて比べます。
- パッケージ:数理モデルや前提管理のほか、監査やレポートを活用しやすい方式です。
- クラウド:計算量に応じて環境を広げられ、開発・検証・本番の環境をそろえやすい方式です。
- スクラッチ:独自商品や社内の計算慣行に合わせやすい方式です。
- 段階移行:既存システムを残しながら、対象を段階的に広げます。
- ハイブリッド:数理基盤は製品やクラウドを使い、国内固有の処理を個別に開発します。
このほか、周辺処理や連携を個別に開発する方法もあります。
パッケージは導入期間を短くしやすい一方で、国内固有の商品や帳票、データ項目に合わせた設定や追加開発が必要になる場合があります。
承認手順も、設定や追加開発の対象になることがあります。
クラウドを使う場合は、データの所在と委託先の管理を契約前に決めておきます。
接続制御や障害時の復旧、従量課金の上限も、契約前に決める対象です。
スクラッチでは、数理ロジックとソフトウェアの両方を保守できる人材が必要になります。
費用だけでなく、変更速度や説明可能性を含めて判断します。さらに、ベンダーロックインや撤退時のデータ返却も、判断の材料になります。
保険数理システム開発の進め方
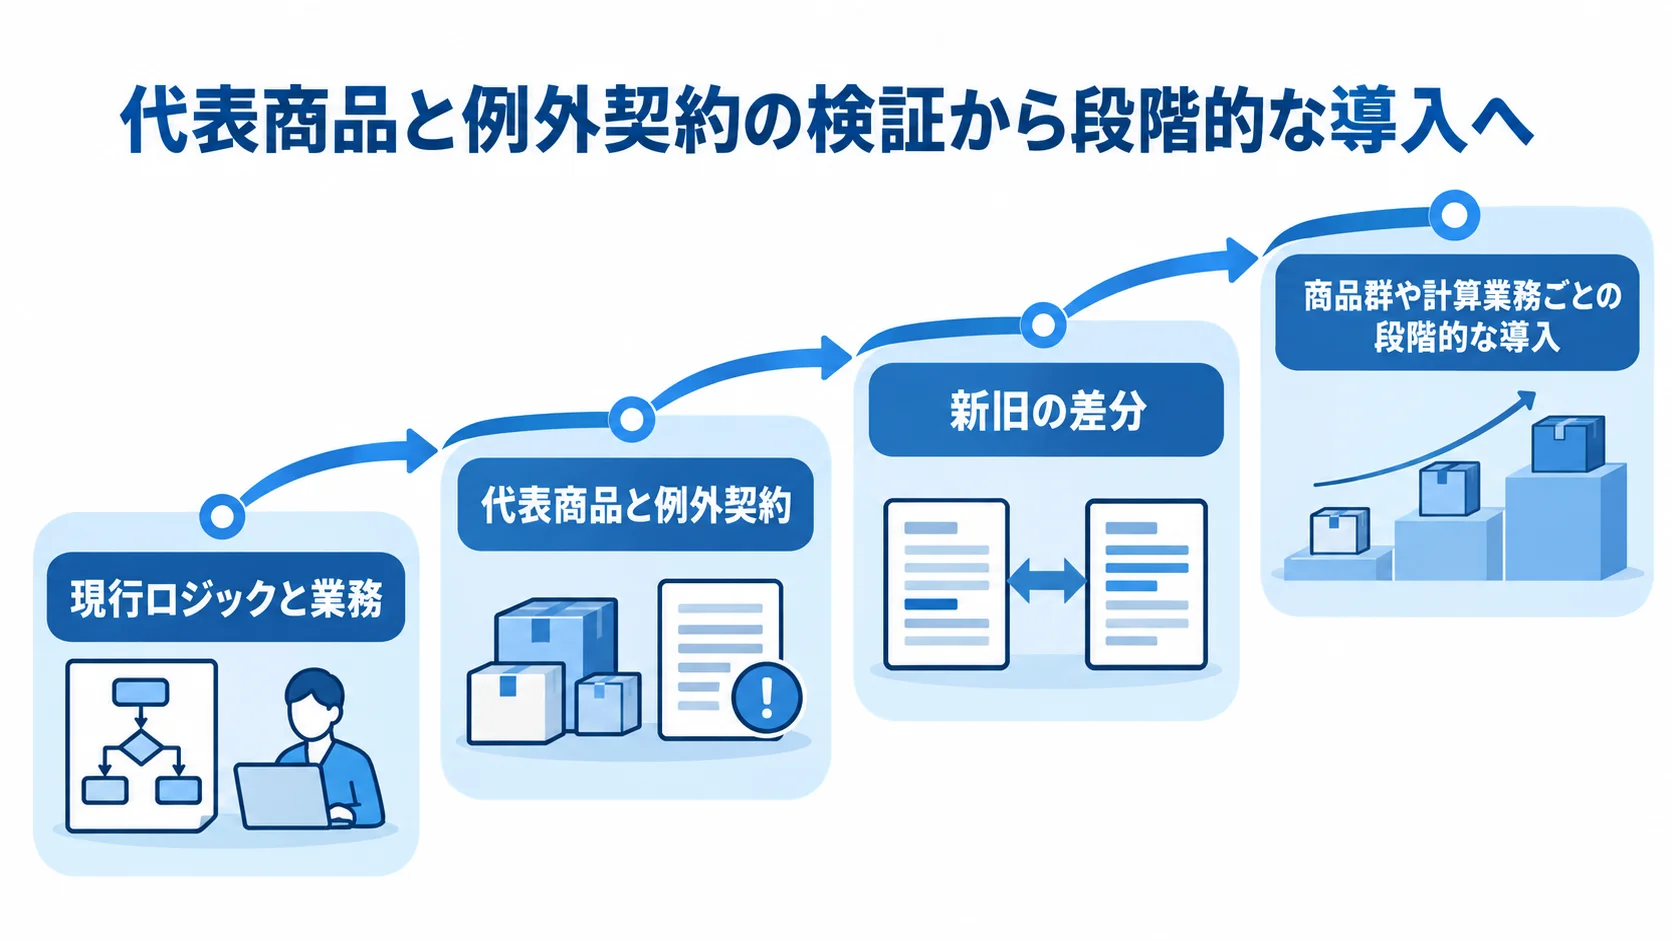
画面や機能の一覧から着手すると、数式やデータの差分が後から見つかりやすくなります。そのため、現行ロジックと業務を一覧にし、代表商品と例外契約で検証してから対象を広げます。
要件定義と現行ロジックの洗い出し
まず関係者を集め、刷新範囲と現行調査の対象を決めます。刷新範囲は、計算エンジンだけを対象にするか、周辺の業務まで含めるかで、費用と期間が大きく変わります。
- 関係者:アクチュアリーや商品、契約管理、会計、IT、内部監査の各担当に参加してもらいます。
- 刷新範囲:前提管理や帳票、契約管理、データウェアハウス、会計連携を含むかどうかを明記します。
- 現行資産:プログラムや表計算、手作業、入出力、ジョブ順、障害対応の経緯を記録します。
- 数理ルール:商品世代や基礎率の有効日、丸め・端数、うるう年・月末、契約状態の例外を、要件として定めます。
担当者の暗黙知や廃止後の商品で必要な計算も、書き残しておきます。書き残さないままだと、ブラックボックスが残り、結果に差が出たとき原因を説明できなくなります。
PoC・基本設計・計算モデルの移植
PoCでは、どの商品と契約を検証に含めるかを先に決めます。
- 対象:代表商品に加え、保障や払込条件が複雑な商品、古い契約、例外処理を含めます。
- 検証:同じ入力で結果を再現できるか、差分の原因を説明できるか、前提を変えたあとに再計算できるかを確かめます。
- 照合:保険料や返戻金、準備金、将来キャッシュフローを新旧で比べます。
- 設計:前提、モデル、エンジン、データ、帳票を分離し、それぞれの変更が残る形にします。
PoCの成功条件には、規定時間内に処理できるかも含まれます。設計では、モデルの版や適用期間、承認履歴を一つの台帳にまとめて追跡します。
ルール管理基盤やモデルリポジトリ、計算API、ジョブ管理などを組み合わせると、商品改定や制度変更の影響を限られた範囲に抑えられます。
テスト・移行・並行稼働
テストから移行まで、検算と差分の原因記録を途切れなく続けます。
- テストは単体、結合、総合、受入の順に進め、業務担当者が検算します。
- 期待値は商品ごとに固定し、正常系と境界値を確かめます。
- 差分の原因は、式や入力、前提、丸め、日付、プログラムの観点で分類します。
- 商品群や計算業務ごとに段階的に導入し、旧システムと新システムを並行稼働させます。
- 件数や合計金額、代表契約、異常値、処理時間を、日次で照合します。
境界値の対象には、契約状態の変更や入力欠損、前提の切り替えがあります。月末や年齢到達、解約、復活、払済も含めます。
切戻しの条件や緊急連絡網、バックアップのほか、復旧目標も事前に決めておきます。そうすると、決算や商品発売の締切への影響を抑えやすくなります。
▶ 詳細はこちら:保険数理システム開発の進め方
保険数理システムの費用相場とコストの内訳
保険数理システム単体の公表価格は少ないため、対象範囲ごとに見ていきます。2026年公開の一般的な保険システム情報では、全体の標準的な幅は3,000万円から3億円です。
同じ情報では、期間は52週間から104週間程度です。この参考値には、契約管理やデータ移行、周辺連携、テストが含まれ、数理エンジン単体の価格ではありません。
スコープ別の初期費用と期間の目安
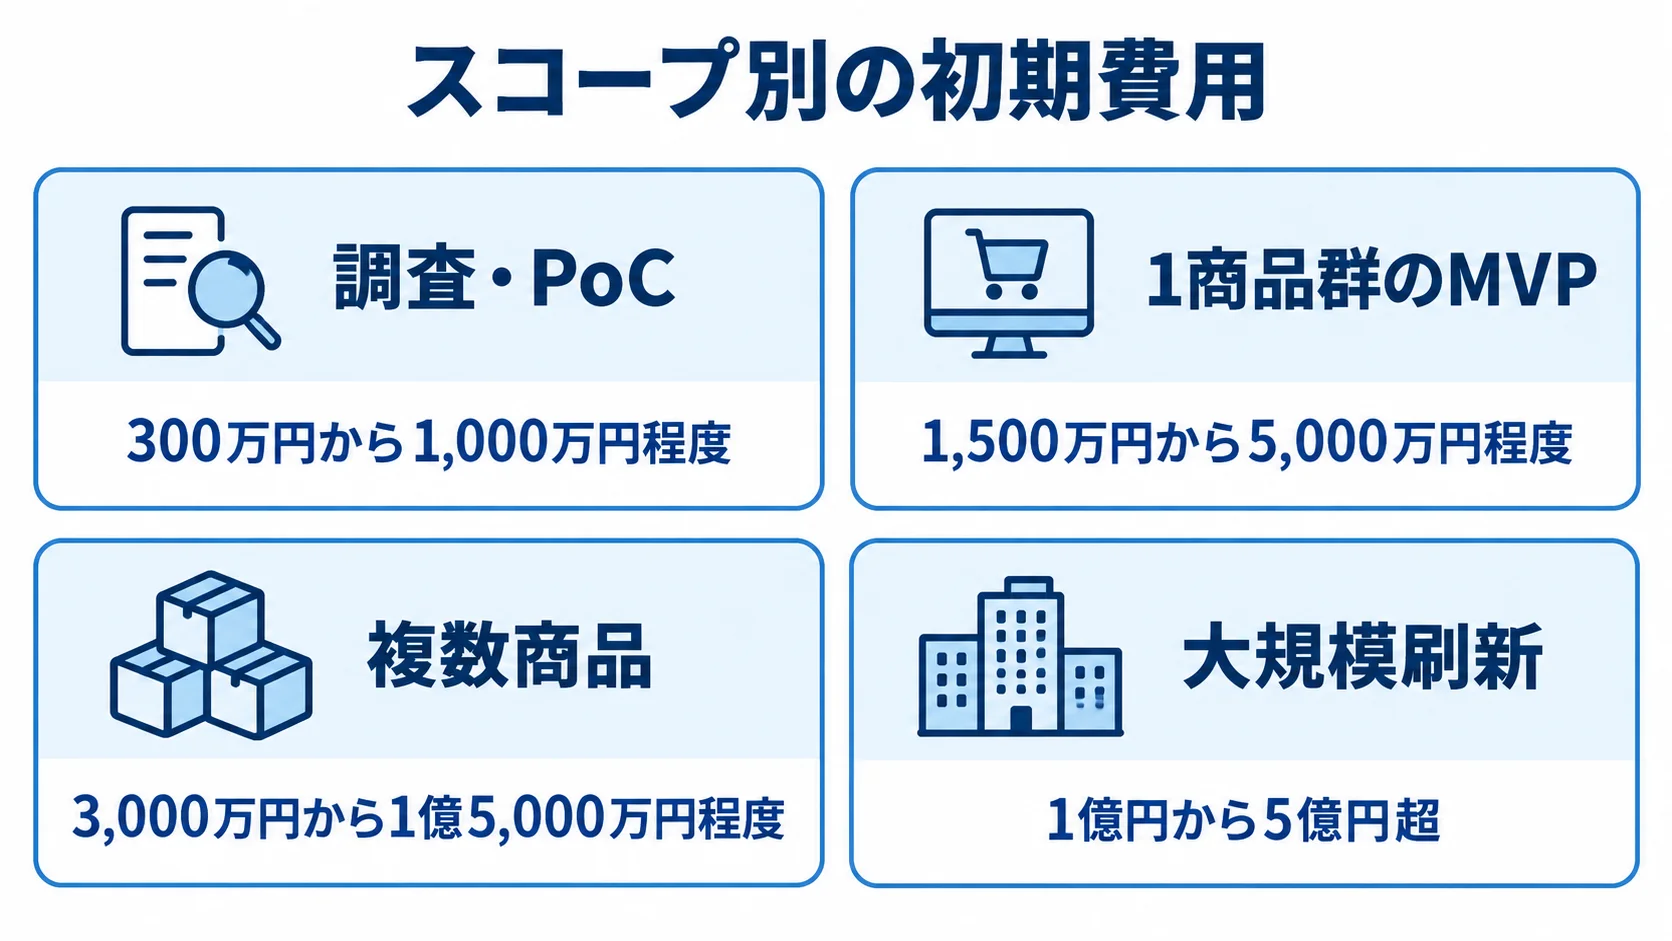
初期費用と期間は、検討・開発のスコープによって幅があります。
- 調査・PoC:300万円から1,000万円程度、期間は1か月から3か月程度。
- 1商品群のMVP:1,500万円から5,000万円程度、期間は4か月から9か月程度。
- 複数商品:3,000万円から1億5,000万円程度、期間は9か月から18か月程度。
- 大規模刷新:1億円から5億円超、期間は18か月から36か月程度になることがあります。
調査・PoCでは、現行ロジックと代表商品の再計算、データ接続を確かめます。MVPでは、保険料や返戻金、準備金、前提管理に加え、限定的なAPIや帳票を対象に含めます。
複数商品の場合は、パッケージ導入や周辺連携を想定します。大規模刷新では、全商品や過去契約、確率論的シナリオを含む場合があります。複数会計基準や大量データ、24時間運用が加わることもあります。
金額は成約価格ではなく、公開相場と数理特有の追加工数を踏まえた、初期予算用の推定です。
費用を押し上げる要因とランニングコスト
初期費用は、商品数以外の条件でも変わります。見積りでは、特に調査や検証の工数が増える要因を確かめておきます。
- 現行解析:古いプログラムや過去契約の復元に工数がかかります。
- 計算・連携:新旧差分の検算やシナリオ数、外部連携、データ品質、帳票の種類が工数に影響します。
- 統制・性能:承認や監査、性能目標、切戻し方式が、追加工数の要因になります。
過去商品を対象に残す場合は、現行仕様を再現する調査とテストが増えやすくなります。工数を見積もるには、現行商品の数に加えて、過去契約の扱いも確かめる必要があります。
導入後は、ライセンスやクラウドの計算資源・ストレージ、監視、バックアップが発生します。さらに、脆弱性対応やモデル・商品改定、問い合わせ、教育、監査対応も発生します。
ライセンスが利用者数課金か計算量課金か、ピーク時だけ増えるか、環境ごとに必要かによって、5年間の総保有コストは変わります。
見積書では、初期開発費と移行費、導入後の保守費、ライセンス費、クラウド費を分けて示してもらいます。
見積りの妥当性を確認する方法
見積りは、工程と対象条件を分けたうえで、複数の要因をそろえて比べます。
- 工程:要件定義から教育、管理までの費用を、段階ごとに分けます。
- 規模の単位:商品数や契約件数、項目数、連携数、シナリオ数を、各社で同じ基準にそろえます。
- 含む範囲:移行や検算、運用設計、セキュリティ評価が含まれているかを確かめます。
- 成果と条件:成果物や除外事項、変更単価、責任分界、納期を比べます。
IPAのCoBRA法に基づく見積り支援資料は、過去実績と開発規模・工数から、複数の要因を評価する考え方を示しています。
類似の案件が少なくても、前提をそろえれば比べやすくなります。
安価な提案でも、データ移行や過去契約、受入検算が除外されていれば、追加費用が生じます。運用設計やセキュリティ評価を外している場合も、費用が上乗せされることがあります。一方で、高額な提案でも、モデル検証や切戻し、教育、障害訓練が含まれる場合があります。
▶ 詳細はこちら:保険数理システム開発の見積相場・費用
保険数理システムの開発会社・サービスの選び方
開発会社を見るときは、知名度や機能数よりも、自社の数理業務を理解し、計算差分を説明できる体制かを確認します。製品事業者やSI事業者、アクチュアリー支援者が別々の場合もあります。
契約前には、各社の役割と責任の境界をはっきりさせておきます。
生命保険の数理業務への理解
保険会社向けの実績があるかだけでなく、数理業務の担当範囲と体制を確かめます。
- 担当業務:保険料や返戻金、準備金、保有契約の評価などを、どこまで担当するかを確認します。
- チーム:数理、データ移行、API、クラウド、運用の担当者がそろっているかを見ます。
- 検証経験:差分の原因や旧商品、本番障害の復旧時間、モデルや前提の承認者について質問します。
数理統計や商品改定、過去契約の経験についても聞き、回答が具体的かを確かめます。守秘義務があっても、対象業務や規模、方法、成果物は確認できます。
技術力・統制・継続性の評価
技術や非機能、契約終了後の継続性は、具体的な条件で評価します。
- 技術・統制:版管理やAPI、並列化、再計算、監査ログ、権限の扱いを確認します。
- 性能・復旧:処理件数や締め時間、同時実行数、目標復旧時間・時点を数値で確かめます。
- 引き継ぎ:ソースやモデル、前提、テスト、設計書、手順、ログを、どの形式で受け取るかを決めます。
- 契約条件:再委託や脆弱性対応の期限、料金改定、返却・消去の証明を、契約書に記載します。
あわせて、入出力データの品質検査やバックアップの頻度、障害通知の方法を見ておきます。
デモでは、差分やエラーをあえて発生させ、説明や検知、復旧までの流れを見ます。
特定の担当者しか分からない運用を残さないことも、品質要件に含まれます。
提案比較で揃える質問
各候補に同じ資料を渡し、対象や前提、費用、提案内容を比べます。
- 対象条件:商品数や契約数、過去契約の年数、頻度、シナリオ、連携数を共有します。
- 運用条件:処理時間やRTO・RPO、制度、クラウドの条件を伝えます。
- 費用条件:初期費用や5年間の運用費、ライセンス課金の単位、前提変更費を、各社でそろえます。
- 提案内容:体制や工程、検証、リスク、成果物、除外、切戻しを比べます。
移行と並行計算の範囲は、候補によってずれないよう、そろえておきます。
要件が曖昧な段階で最終価格を言い切るより、調査・PoCで不確実性を減らす提案のほうが適しています。
▶ 詳細はこちら:保険数理システム開発でおすすめの開発会社6選と選び方
保険数理システムの発注・外注・委託方法
外注では、数式を知る人とシステムを作る人の責任を、はっきりさせておくことが欠かせません。発注側は業務判断と最終的な計算結果を承認し、受託側が設計から運用までを担う場合もあります。
発注側と受託側で、モデルやデータ、プログラムの正しさを誰が確認するかを、あらかじめ決めておきます。
発注前に準備する資料
発注資料とRFPには、対象範囲や受入条件を整理して記載します。
- 業務情報:目的や業務、構成図、商品に加えて、契約件数の概数と過去契約の範囲もまとめます。
- システム情報:入出力や前提、帳票、連携先、処理時間を整理します。
- 運用条件:障害履歴やセキュリティ条件、稼働希望日を共有します。
- 受入条件:差分の説明や前提の履歴、過去商品の再計算、切戻し、成果物の返却を定めます。
未確定の項目には、その旨と決定予定日を書き添えます。見た目や機能数だけで評価すると、検算や監査の段階で問題が見つかるおそれがあります。
契約方式と責任分界の決め方
要件の確定度に合わせて契約方式を選び、責任分界を文書にまとめます。
- 調査・PoC:作業時間や成果物を定める準委任型が使いやすい場合があります。
- 仕様確定後:受入条件や納期、成果物が明確なら、請負型も選択肢になります。
- 変更管理:フェーズごとの契約方式と、変更の手順について合意します。
- 責任分界:モデルやデータ、プログラム、運用、障害対応について、それぞれの担当を定めます。
未知の数理モデルを固定価格に含めると、無理な前提を置きやすくなります。あわせて、責任分界表には業務要件や基礎率、帳票を記載し、インフラや権限、監査ログも加えます。規制対応や復旧訓練も含めます。
複数の委託先がある場合は、障害の切り分けや連絡期限、再委託、データの受け渡しを一本化します。秘密保持や脆弱性報告の流れも、ひとつにまとめます。
「別の会社の範囲」となる部分を残さないよう、契約書と設計書の両方で確認します。
PoC発注で確認すべき成果
PoCでは、本番要件を判断するために必要な成果と運用性を確かめます。
- 計算成果:代表商品と例外契約のテストデータや前提、結果、差分、処理時間を受け取ります。
- 設計成果:監査ログやAPI仕様、残課題、正式開発の見積条件を、成果物に含めます。
- 運用確認:変更履歴や再計算、欠損検知、失敗ジョブの安全な再実行を、実際に試します。
- 引き継ぎ:担当者が交代しても運用できるかを確かめます。
導入の成否は、計算結果の一致に加えて、運用性や引き継ぎ体制まで見て判断します。PoCを調査と意思決定の場として使うと、後続工程の手戻りを減らせます。
▶ 詳細はこちら:保険数理システム開発の発注・外注・委託方法
2026年時点の最新動向とセキュリティ要件
2026年は、レガシー刷新や段階的なクラウド利用、API連携を並行して考えます。加えて、モデルとルールの分離や、会計・リスク管理への対応も検討が必要です。
まず、計算エンジン、データ、周辺業務に分けます。そのうえで、検証できる単位からクラウドへ移す方法が現実的です。
クラウド化とAPI連携の進め方
クラウドの運用条件とAPIの計算条件を明確にして、履歴から結果を再現できるようにします。
- クラウド統制:アクセス権や処理地域、復旧先、データ返却を決めておきます。
- 従量費:処理量などをもとに、月額の上限と通知を設定します。
- API条件:入力スキーマや前提版、計算日、タイムゾーンに加え、丸めやエラー、再実行の扱いを明示します。
- 結果の再現:モデル版と前提版をAPIに含め、履歴を残します。
計算量を一時的に増やすと従量費が上がります。そのため、シナリオ数や並列数、保存期間、ログ量をもとに上限を決めます。
契約管理や商品設計、会計、分析基盤の間で前提が食い違ったまま送られると、結果の根拠を説明しにくくなります。
金融機関向けの統制と監査証跡
金融庁の保険会社向けの総合的な監督指針では、重要な更新における経営陣の関与や、計画・進捗の管理が示されています。
- 更新管理:プロジェクト管理や顧客への影響、緊急時の対応を含めます。
- アクセス統制:特権IDの多要素認証と最小権限を検討します。
- 変更・記録:環境の分離や二者承認、暗号化、改ざん耐性のあるログを整えます。
- 復旧・委託:バックアップや復旧訓練、委託先の管理を要件として定めます。
数理システムは、保険料や責任準備金など経営判断に影響します。そのため、意思決定者がリスクを把握できる基盤として扱います。
2026年3月発行のFISC「金融機関等のシステムリスク管理の解説書」は、サイバー対策やクラウド、リスクベース管理を整理しています。
FISCの資料は、法律とは別に、統制要件を検討するための材料です。
国際会計基準が必要な場合は、計算結果の説明単位を早い段階で確認します。確認の対象には、契約グループや将来キャッシュフロー、割引、リスク調整、サービス提供に応じた収益認識などがあります。
IFRS財団のIFRS 17公式資料では、保険契約の会計基準が、2023年1月1日以後に始まる年次報告期間から適用されると説明されています。
国内会計向けの仕組みを後から拡張しようとすると、モデルやデータ粒度、履歴保存の不足から、手戻りが生じやすくなります。
よくある質問(FAQ)
計算範囲や費用、クラウド、パッケージとスクラッチの違いは、初期検討でよく確認される項目です。
保険数理システムは計算エンジンだけ導入すればよいですか?
用途によって必要な範囲は変わります。商品設計ならエンジンと前提管理、決算なら契約データや帳票、承認が必要になります。リスク分析では、シナリオ管理や大量処理、結果の保存まで必要です。
まず目的と利用部門を定め、そのうえで契約管理や会計を含めるかを決めます。
パッケージとスクラッチ開発はどちらがよいですか?
パッケージとスクラッチのどちらがよいかは、場面によって次のように分かれます。
- 早期の立ち上げ:標準的な計算や監査機能を早く整えたい場合は、パッケージが向いています。
- 独自の計算:独自商品や固有の計算慣行を細かく変えたい場合は、スクラッチも選択肢になります。
- 組み合わせ:周辺処理だけを個別開発し、計算基盤にはパッケージやクラウドを使う方法もあります。
- 検証の方法:PoCで代表商品や変更速度、差分の説明、5年間の総費用を比べます。
保険数理システムの開発費用と期間はどのくらいですか?
初期費用と開発期間は、対象範囲によって幅があります。
- 調査・PoC:300万円から1,000万円程度、期間は1か月から3か月程度。
- 1商品群のMVP:1,500万円から5,000万円程度、期間は4か月から9か月程度。
- 複数商品・周辺連携:3,000万円から1億5,000万円程度、期間は9か月から18か月程度。
- 大規模刷新:1億円を超える場合があり、期間は18か月から36か月程度。
調査・PoCの段階では、現行ロジックと代表商品を再計算し、データ接続を確かめます。
MVPでは、保険料や返戻金、準備金、前提管理と、限定的なAPIや帳票が対象になります。
大規模刷新では、全商品や過去契約、確率論的シナリオを含む場合があります。複数会計基準や大量データ、24時間運用が加わることもあります。過去契約や検算、移行、制度対応の範囲によって、期間は変わります。
保険数理システムをクラウドに置いても安全ですか?
クラウドの安全性は、一律には判断できません。判断の材料には、データの所在や権限、MFA、暗号化、環境分離があります。ログやバックアップ、復旧も含めて、自社のリスクに合わせて整えます。
委託先と再委託先も管理し、定期的に検証します。あわせて、結果を再現できる履歴と、障害時の切り替え手順を確認します。
最初に何から始めればよいですか?
まず、計算エンジン単体で進めるか、契約管理・会計・データ基盤を含む刷新にするかを決めます。そのうえで、代表商品と例外契約を選び、現行の入力や前提、式、出力を洗い出します。
あわせて、手作業や障害履歴も調べます。1か月から3か月程度の調査・PoCで、結果の一致や差分の説明、性能、移行の難しさ、費用を確かめてから、本開発の範囲を決めます。
まとめ
この記事の要点
刷新では、数式だけでなく、前提や入力、商品世代、例外を含めて設計します。検算や承認、監査、復旧も一体で考えます。計算の正しさと結果の説明可能性が重要です。
検討を始める順番
検討から導入までは、範囲を決め、現行の洗い出し、PoC、段階移行の順で進めます。
- 計算エンジン単体にするか基幹刷新にするかを決めたうえで、代表商品と例外契約を選びます。
- 現行のロジックとデータを、計算日や丸め、旧商品、例外まで含めて洗い出します。
- PoCでは、差分や前提変更、性能、監査ログ、復旧の各点を確かめます。
- 対象範囲と見積りの条件を固め、段階移行と並行計算を組み合わせます。
保険数理システムは、商品設計や決算、リスク管理、監査、経営判断を支えます。契約管理とは役割を分けたうえで、前提やモデルを版ごとに管理します。
過去契約や例外契約を含めて、新旧の差分を説明できる状態をつくります。
費用は、PoCで数百万円から、複数商品や周辺連携で数千万円から1億円超、大規模刷新で数億円まで広がります。
見積りの範囲には、現行解析や検算、移行、ライセンス、クラウドを含めます。保守やセキュリティ、復旧訓練も範囲に入れて確認します。
開発会社には、数理業務や差分検証の経験を確かめます。さらに、API、移行、監査、クラウド統制、障害復旧の経験も見ておきます。契約終了時のデータ返却も、契約前に確かめておく項目です。
▼関連記事一覧
・保険数理システム開発の進め方
・保険数理システム開発でおすすめの開発会社6選と選び方
・保険数理システム開発の見積相場・費用
・保険数理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。