
保険数理システムの開発費用は、300万円から5億円超まで幅があります。金額を左右するのは、対象範囲、過去契約をどこまで再現するか、連携と検証の量です。
全体の流れは、保険数理システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険数理システムの概要
保険数理システムとは、保険商品の基礎率や数理モデルを使い、保険料、給付、解約返戻金、責任準備金、収益性などを計算するシステムです。契約管理システムとは役割が異なり、契約データを受け取って将来のキャッシュフローやリスクを評価する、計算エンジンに近い位置付けです。
契約管理システムとの違い
両システムは役割が異なるため、見積もりでも範囲を切り分けておくと、中身を比べやすくなります。
- 契約管理:申込、契約成立、住所変更、保険料入金、給付金請求、解約など、契約状態と業務処理の管理。
- 数理計算:契約条件と基礎率から、保険料、給付見込み、責任準備金を計算する。
- システム構成:計算ロジックを独立サービスやパッケージとして持つと、商品改定時に画面全体の改修を避けられる場合があります。
- 見積もり範囲:エンジン単体か、契約管理・会計・DWH・販売支援を含む刷新かを決めておく。
範囲が曖昧だと、モデル移植だけの見積もりとデータ移行まで含む見積もりが並び、金額を比べられません。
主要機能と費用に影響する範囲
機能と処理条件を照らし合わせると、費用に影響する範囲が見えてきます。
- 主な機能:前提管理、商品・保険料計算、準備金・契約者価値評価、シナリオ分析が中心です。帳票、連携、監査証跡も含みます。
- 前提管理:死亡率、解約率、継続率、経費、運用利回りを、商品や契約世代ごとに版で分けて管理する。
- 過去契約:商品数が増えると検証対象が増え、再計算には当時の基礎率や制度の復元が必要です。
- 処理性能:決算期の計算、販売画面の即時計算、夜間バッチで必要な構成が異なります。
- 大量シナリオ:多数回の確率計算では、CPU・GPUの並列処理、ジョブスケジューラー、結果データの保管量も費用に含めます。
保険数理システム開発の進め方
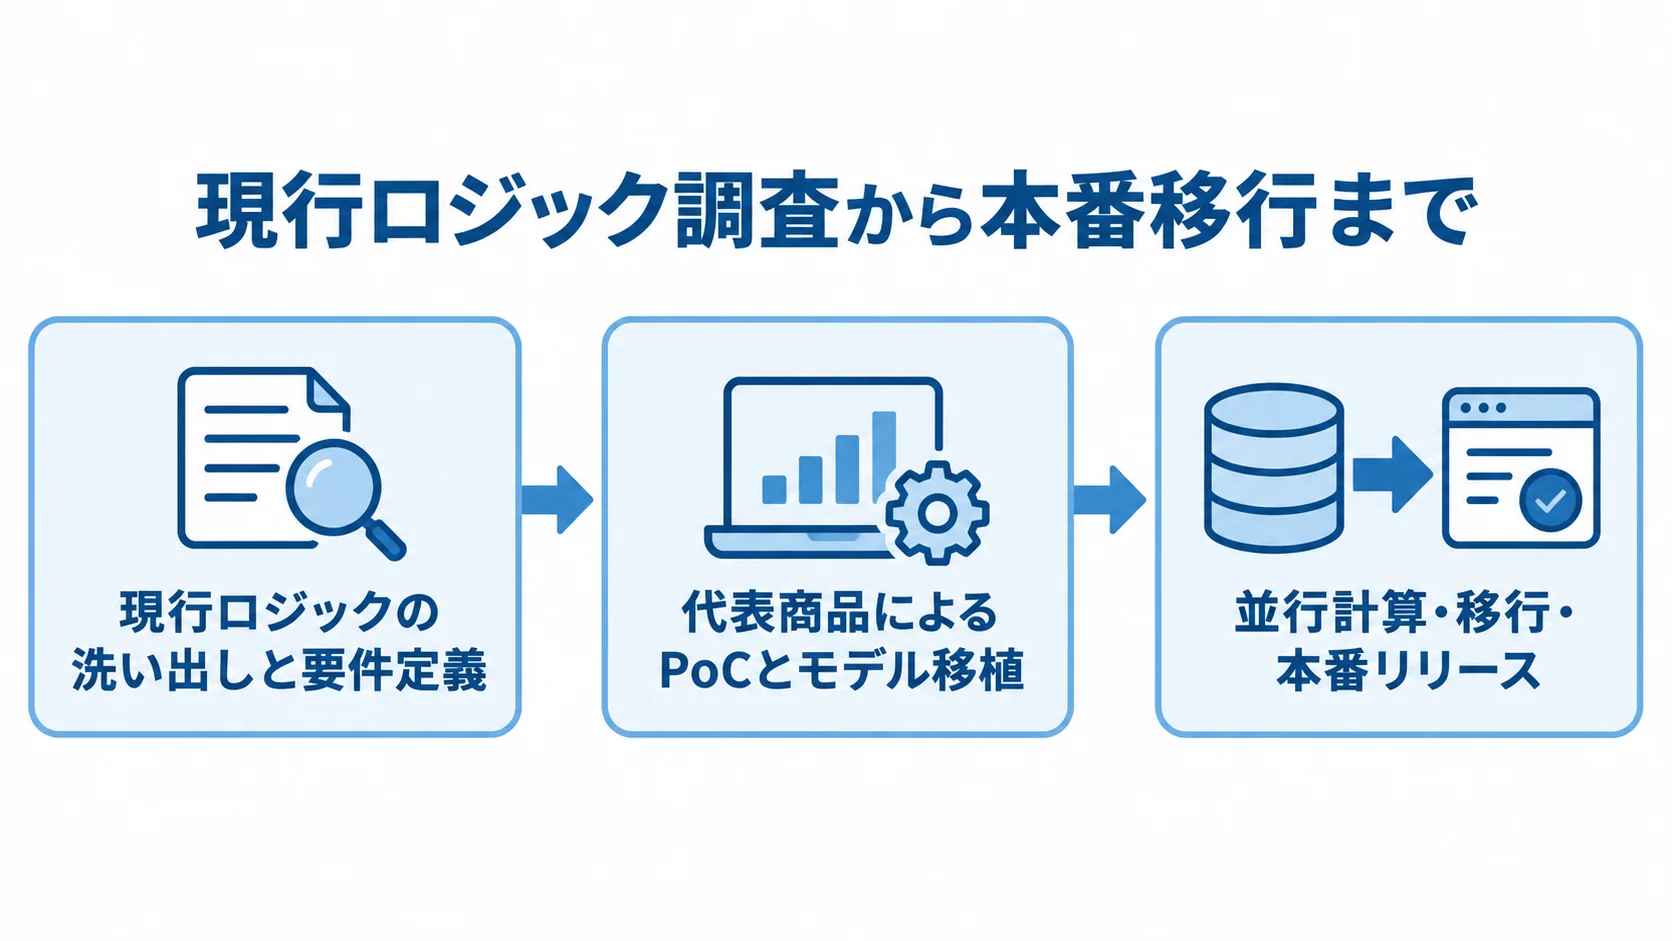
現行ロジックを調べて要件を定め、代表商品で検証したうえで、段階的に移行するのが安全です。全商品と全契約を一括で移行するより、小さな単位で計算結果を比べながら成功条件を確かめるほうが、差分や移行リスクを抑えやすくなります。
現行ロジックの洗い出しと要件定義
洗い出しと要件定義では、仕様の根拠と運用上の制限を、関係部門と一緒に確かめます。
- 資産の洗い出し:プログラム、計算式、基礎率、前提表を挙げます。帳票、入力データ、手作業、障害履歴も一覧にします。
- 仕様の聞き取り:数式が前提にしている扱いを、関係部門に尋ねる。
- 処理要件:商品・契約件数、計算頻度、処理時間、1日あたりの処理件数、RTO・RPOを定めます。
- 運用要件:外部連携数、ログ保存期間、前提変更の承認者、制限値超過時の対応。
メインフレームやCOBOLの数式が担当者の記憶に依存している場合は、コードを読んでも仕様を確定しきれません。丸め規則、日付境界、契約状態、例外契約、旧商品の扱いは、判断理由とともに仕様書へ残します。
金融庁の監督指針も、制限値と超過時の対応を検討するよう示しています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年)。
代表商品によるPoCとモデル移植
PoCでは、同じ入力で新旧の計算結果を照らし合わせ、差分を説明できるかと、将来の商品追加に備えられるかを確かめます。
- 代表ケース:代表商品と契約を選び、現行と新システムに同じ入力を与えます。
- 差分原因:丸め、利率の適用日、月割り・日割り、データ変換、旧制度ごとに切り分ける。
- 検証ケース:通常時に加えて、契約変更、払済、失効後の復活、解約を含めます。特約変更、過去料率、欠損データも対象にします。
- 拡張性:BRMS、モデルリポジトリ、APIで前提やルールを管理できるか。将来用のデータ項目も確認します。
成功条件として見るのは画面表示ではなく、保険料、返戻金、準備金、将来キャッシュフローの差分を項目ごとに説明できるかどうかです。
計算エンジンと業務アプリを分けておくと、商品改定の影響範囲を把握できます。PoCで将来の商品追加を確認しておけば、手戻りを減らせます。
並行計算・移行・本番リリース
本番移行では、実装、テスト、並行計算を順に進めます。安全に切り替わったことを、完了の条件とします。
- 数理モデル、前提管理、ジョブ管理、帳票、API、契約管理・会計連携の実装。
- 単体・結合・総合・総合運転・受入テストを行い、旧システムと並行して計算する。
- 移行の判定は、計算結果の一致率、差分説明の完了率、処理時間、障害復旧時間、監査ログの取得、切戻し手順の実行結果で行う。
日立の三井住友海上プライマリー生命の事例では、既存データを継承し、約2年で契約管理システムを構築しました(出典: 株式会社日立製作所「三井住友海上プライマリー生命保険株式会社事例」、2013年掲載)。
数理計算を含む刷新では、移行と検証にも時間がかかることがあります。金融庁の監督指針は、基本検討、基本設計、詳細設計、製造の各段階を長期のプロセスとして整理しています。そのあとに、結合・総合テスト、総合運転テスト、移行が続きます(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年)。
保険数理システムの費用相場と内訳
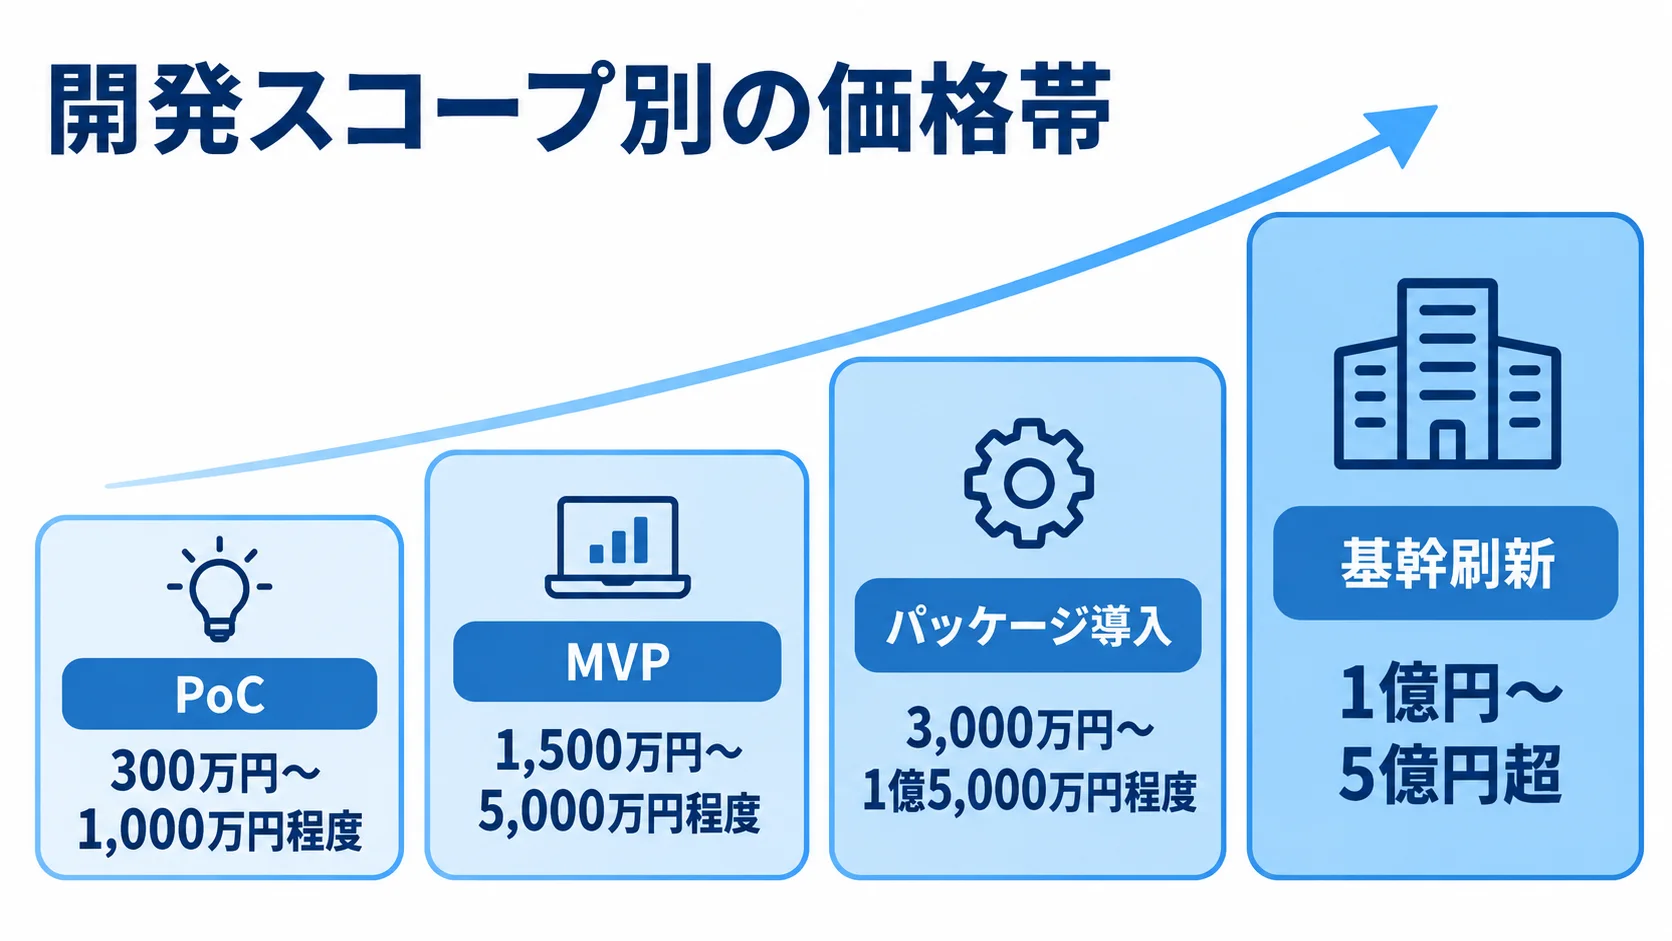
保険数理システム単体の成約価格を示す公開データは多くありません。そのため、ここに挙げる金額は初期予算の目安です。一般的な保険システムの公開額を基に、数理モデルの検証、データ移行、並行稼働を考慮しています。
商品数や契約件数が同じでも、過去契約をどこまで再現するか、確率論的計算の量、会計・販売・DWHとの接続数によって、金額は変わります。
開発スコープ別の価格帯
価格帯は、対象範囲によって異なります。比べるときは、条件をそろえて各スコープを並べて見ます。
- PoC:現行調査と代表商品の再計算を含み、300万円〜1,000万円程度です。
- MVP:1商品群・1部門向けで、主要計算、前提管理、限定API・帳票を含み、1,500万円〜5,000万円程度です。
- パッケージ導入:複数商品への移植、連携、権限、監査、教育、並行検算を含み、3,000万円〜1億5,000万円程度です。
- 基幹刷新:全商品と過去契約、契約管理、会計、DWHを含みます。可用性、移行、運用設計も加わり、1億円〜5億円超になる可能性があります。
2026年の公開情報では、大企業や金融の案件は、監査、高可用性、多段階承認、既存連携によって、標準的な案件の数倍になることがあります(出典: Casually「システム開発の料金相場」、2026年)。
保険システム全体の公開レンジには、3,000万円〜3億円程度のものもあります。ただし、数理エンジン単体の価格ではありません。契約件数、計算頻度、移行年数、ライセンス、検算期間をそろえて、予算の仮説を立てます。
見積もりに含める費用の内訳
見積もりには、開発費だけでなく、数理検証や仕様確定に関わる担当者の工数も含めて確認します。
- 作業費:要件定義・現行解析、モデル移植、アプリ実装、移行を含みます。インフラ、ライセンス、テスト、教育、保守も対象です。
- 検証工数:新旧計算結果の照合、差分原因の調査、業務部門への説明も、予算に入れておく。
- 仕様レビュー:数式の書き換えに加え、曖昧な仕様を確定させるアクチュアリーや商品担当者の時間も含める。
- 人月単価:ジュニア50万〜80万円、ミドル80万〜120万円、シニア100万〜180万円です(2026年2月公開情報)。
- 必要人材:一般的な実装担当者に加えて、数理業務を理解する上流、データ移行、性能・セキュリティ、PM担当も必要です。
総額は、人月単価と作業の内訳を合わせて見ることで判断しやすくなります(出典: Casually「システム開発費用の相場一覧」、2026年)。
初期費用以外のランニングコスト
導入後に発生する固定費と従量費、保守契約に含まれる作業は、分けて見積もります。
- 継続費:保守、クラウド・サーバー、商用ライセンス、監視・バックアップ、脆弱性対応。
- 追加改修:制度・会計基準・法令の変更や性能調整に伴う費用。
- 従量課金:大量計算時の計算資源やストレージの増加を見込み、上限と予算アラートを決めておく。
- 保守範囲:障害受付、夜間休日対応、モデルと前提値の変更、ユーザー教育の扱い。
導入価格が安くても、商品改定のたびに個別の見積もりが必要になり、担当者が毎回ベンダーへ依頼する構成では、長期の総保有コストが高くなることがあります。
費用が変動する要因と抑え方
費用は機能の数より、正確性を証明するための検証範囲、既存資産の移行の難しさ、計算量、統制要件に左右されます。
品質や安全性は削らないまま、対象範囲を分けてモデルとデータを再利用します。高額になりやすい作業は、早い段階で検証します。
過去契約・商品数・計算量による価格への影響
費用を左右するのは、過去契約、計算方式、連携条件などです。
- 過去商品:基礎率、制度、約款、料率改定、契約状態を復元できる範囲を決めます。
- 対象期間:直近10年に限るか、契約満了まで保持するかでモデル数、テスト、移行費が変わります。
- 決算処理:月次・年次バッチは、実行時間を確保しやすい処理です。
- 即時・大量処理:販売画面の保険料即時計算と大量契約の確率シナリオを並行する場合は、別の性能設計が必要です。
- 連携作業:契約管理、再保険、資産運用、会計、DWH、BIとの連携は、それぞれ別に見積もります。マッピング、認証、エラー処理、再送、監査ログが対象です。
現在販売中の商品に加えて、過去商品と契約をどこまで扱うかも、変動の要因になります。API本数だけでなく、連携の複雑さも確認します。
段階導入と標準機能の活用
対象を少しずつ広げながら、各段階の投資対効果と、標準機能が当てはまる範囲を確かめます。
- 開始範囲:全商品より絞り、新商品計算や特定商品群の準備金計算など、効果と検証性が高い範囲から始めます。
- PoC・MVP:PoCで差分説明と性能を確認し、MVPで実運用に必要な監査・権限・帳票を整えます。
- 対象拡張:その後、対象商品や会計連携を広げます。
- 標準機能:数理ライブラリ、モデル・ジョブ管理、監査証跡、APIの適用範囲。
- 製品例:FIS Prophetは決定論的・確率論的シナリオ、ALM、規制報告、監査証跡とクラウド・オンプレミス環境を提供します。
段階導入なら、各段階で残るリスクを確かめられ、計画の変更にも対応できます。
標準機能を使うと、開発工数を減らせます。ただし、日本固有の商品、帳票、社内承認、過去データ変換は、別費用になることがあります(出典: FIS Global「Insurance Risk Suite – Prophet」、2026年閲覧)。
セキュリティと統制の設計時からの組み込み
統制要件は、設計の段階で盛り込みます。後から追加すると、データ構造、権限、ログ、運用手順の改修が発生します。
- アクセス管理:特権IDの多要素認証、最小権限、開発・検証・本番の分離。
- 変更統制:モデルと前提の二者承認、変更履歴の記録。
- 保護と復旧:通信・保存データの暗号化、バックアップ、復旧訓練を定めます。
- 委託先管理:委託先と再委託先の管理を、要件に含めます。
FISCの2026年3月公表資料は、サイバーセキュリティ、クラウド、リスクベースの考え方を扱っています。ただし、法律そのものではありません。そのため、自社のリスク評価、社内規程、監督上の要請、個人情報保護、委託先契約と照らし合わせて、対策を見積もります(出典: 公益財団法人金融情報システムセンター「金融機関等のシステムリスク管理の解説書」、2026年)。
見積もりを取る際のポイント
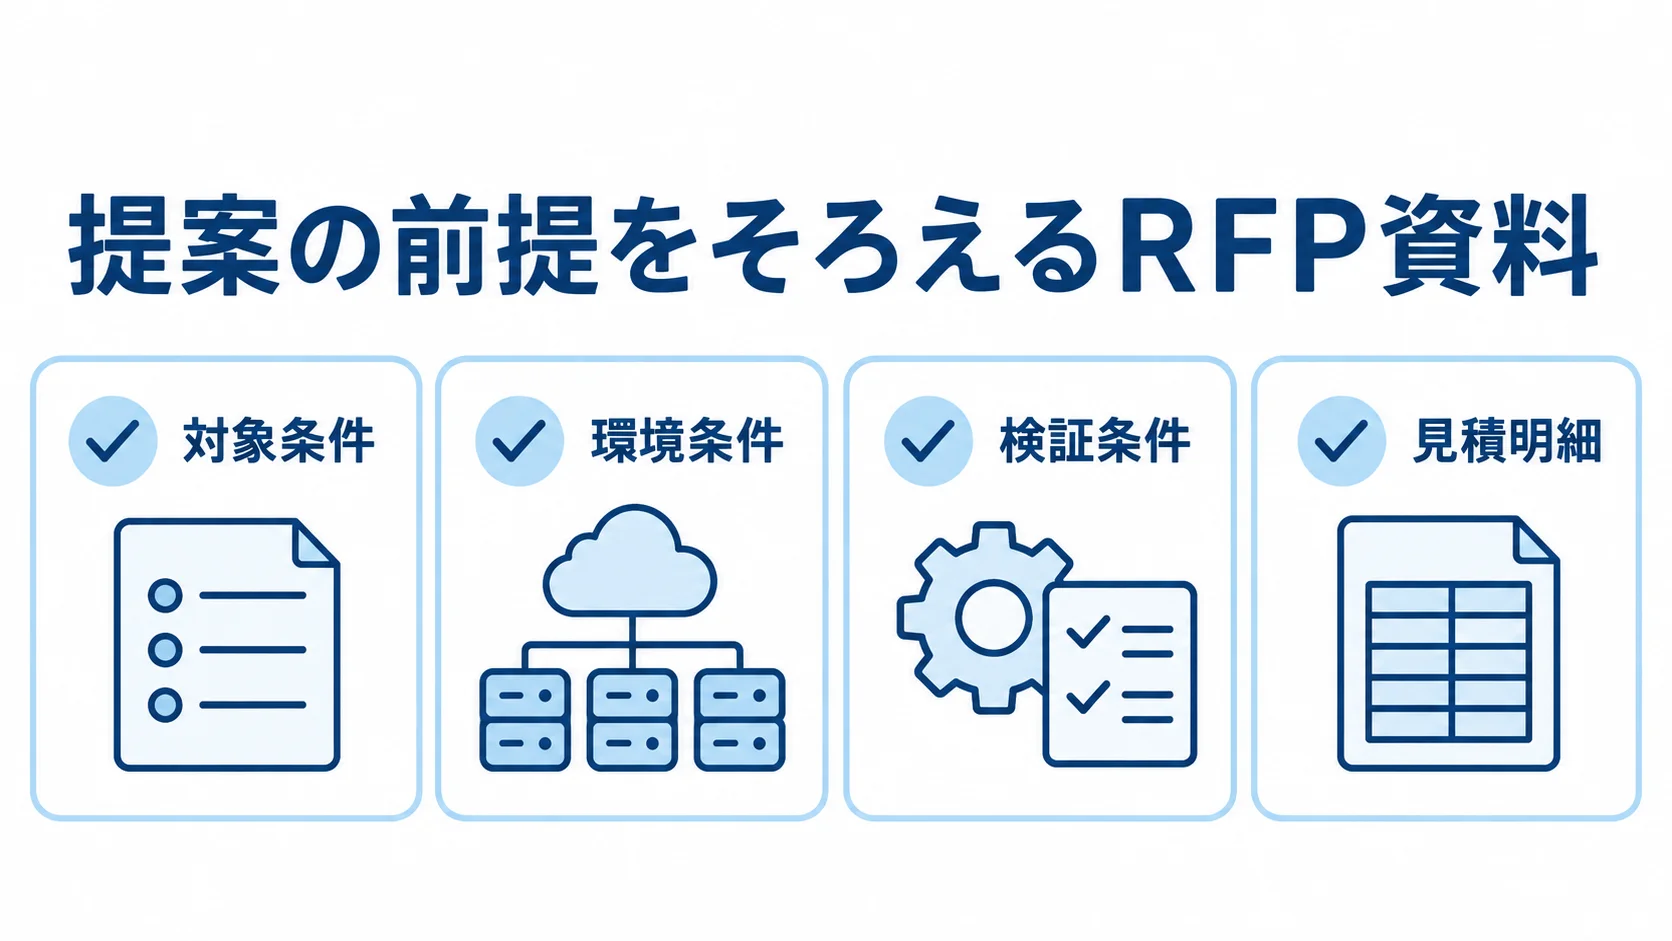
相見積もりでは、まず各社が同じ条件で見積もれる資料を用意します。特に保険数理システムでは、要件が現行の担当者にしか分からないことがあります。そのため、対象範囲と不確実な点を分けて示します。
RFPの対象範囲と検証条件
RFPの対象範囲と検証条件を具体的に書き、提案の前提をそろえます。
- 対象条件:商品・世代、契約数と増加見込み、計算頻度・時間、確率シナリオの有無。
- 環境条件:過去契約年数、既存プログラム、データ形式、連携先、帳票を挙げます。権限、監査ログ、RTO・RPO、クラウド可否も示します。
- 検証条件:代表商品テスト、現行結果の例、許容差分、差分発生時の説明責任。
- 見積明細:要件定義、解析・移植、アプリ、移行、環境を項目ごとに出します。ライセンス、テスト、並行計算、教育、保守も項目に入れます。
各明細の人月、期間、対象商品、除外事項、追加費用の条件を確認すると、作業範囲を削った安値かどうかを判断できます。
開発会社・製品・契約方式の比べ方
会社、製品、契約方式を比べるときは、実績と責任範囲を同じ観点でそろえます。
- 開発実績:数理計算、現行解析、モデル検証、移行、運用保守の経験。
- 製品比較:国内制度、モデル透明性、前提の版管理、API、監査を見ます。性能、データ所在、料金、終了時の返却も並べます。
- 責任の範囲:ソフトウェア提供会社と国内の実装SIerを分ける場合は、障害時の一次窓口、バージョンアップ、数式の妥当性確認、データ移行の担当を契約に定めます。
国内SIでは、シーエーシーが生命保険・損害保険の業務システムを、要件整理から設計・開発・保守・運用まで支援しています。同社は、生命保険分野の数理計算の実績も公表しています(出典: 株式会社シーエーシー「金融業向けサービス:保険」、2026年閲覧)。
加えて、コンピューターマネージメントも、保険料、解約返戻金、責任準備金、数理統計帳票の開発・保守事例を公開しています(出典: コンピューターマネージメント株式会社「個人保険システムの開発/保守(数理)」、2026年閲覧)。
安すぎる見積もりと追加費用のリスク
初期金額だけでなく、見積もりの除外事項、デモの内容、契約上の追加費用の条件も確認します。
- 除外作業:過去契約移行、例外検証、並行計算、性能試験、監査ログ、夜間障害対応。
- 個別開発:標準機能でも、日本固有の商品条件や既存帳票は追加開発になる場合があります。
- デモ検証:正常系に加えて、差分調査、前提変更の承認、失敗ジョブの再実行、監査ログの検索。
- 契約条件:不確かな調査やPoCには準委任、受入条件が明確な移植や機能開発には請負を組み合わせる方法もあります。
契約では、仕様変更、差分調査の回数、想定を超えるデータ品質、遅延時の責任、切戻し費用を決めておきます。業務側の判断が変わる場合に備えて、変更管理も見積もりに含めます。
よくある質問
担当者からよく寄せられる、保険数理システムの費用や発注に関する質問に答えます。
自社に当てはめる際は、対象範囲、過去契約、計算量、検証条件を順に確かめます。
保険数理システムの開発費用はいくらですか?
目安は、PoCが300万円〜1,000万円、1商品群向けのMVPが1,500万円〜5,000万円です。複数商品へのパッケージ導入は、3,000万円〜1億5,000万円となります。
大規模な基幹刷新は、1億円〜5億円超が目安です。これは公開情報や類似案件から推定した数字で、成約価格ではありません。
商品数、契約件数、過去データ、連携先、検算期間の条件をそろえたうえで、見積もりを取ります。
パッケージとスクラッチ開発はどちらが向いていますか?
標準的な数理計算、モデル・ジョブ管理、監査機能を早く使いたい場合は、パッケージが向いています。
国内固有の商品、社内の計算慣行、複雑な過去契約、独自連携や帳票を柔軟に変えたい場合は、スクラッチやハイブリッドが候補になります。
初期価格に加えて、商品改定の速度、説明可能性、保守人材、ライセンスとクラウドの継続費まで含めた総保有コストで比べます。
保険数理システムはクラウド化できますか?
クラウド化は可能です。先に、データの所在、委託先管理、接続制御、暗号化を決めます。あわせて、バックアップ、障害復旧、従量課金の上限も決めておきます。
決算時だけ計算量が増える場合は、必要なときに計算資源を広げられます。
個人情報やモデル資産の置き場所が、社内規程や監督上の要請に合うかを確かめます。段階的に移していく方法も有効です。
発注前に最初に何を準備すればよいですか?
まずは、計算エンジン単体の更改か、契約管理・会計・DWHを含む基幹刷新かを決めます。
対象商品・世代・契約件数・計算頻度を一覧にします。既存プログラム、連携先、過去契約の保存年数、RTO・RPOも書き出します。
代表的なテストケースと比較用サンプルを用意し、PoCで差分原因と性能を確かめてから見積もると、金額の精度を上げやすくなります。
まとめ
費用相場の目安は、PoCが300万円〜1,000万円、1商品群向けのMVPが1,500万円〜5,000万円です。
複数商品へのパッケージ導入は3,000万円〜1億5,000万円、大規模刷新は1億円〜5億円超が、初期予算の目安になります。
数理システム単体の公開価格は限られています。そのため、対象範囲と前提をそろえたうえで、相場を参照してください。
予算化で押さえるべきポイント
予算化では、計算エンジンと契約管理の役割を分けます。そのうえで、現行ロジックと過去契約を洗い出し、代表商品でPoCを行います。
モデル移植、移行、並行検算、性能試験の費用を分けて見ます。監査・セキュリティ、ライセンス、クラウド従量費、保守費も、別の行として比べます。
商品改定の変更速度、差分の説明可能性、障害復旧、契約終了時のデータとモデルの返却も確認します。
発注に向けた次の手順
発注の準備は、範囲の整理、条件の資料化、同じ基準での提案比較の順に進めます。
- 範囲の整理:対象を現行調査、PoC、MVP、本番移行に分ける。
- 条件の資料化:過去契約の年数と復旧水準を1枚にまとめる。
- 提案の比較:同じテストケースで複数社を比べる。
範囲の整理では、商品数、契約件数、計算頻度、連携数も整理しておきます。資料をまとめたら、数理業務と開発の両方に実績がある会社に相談します。提案を比べる際は、計算結果を再現でき、変更を安全に説明できるかを重視します。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。