
保険数理システムの発注は、対象範囲を決め、PoCで計算を検証してから段階的に進めます。
段階移行と保守まで契約に含めると、結果を説明し、再現できる体制につながります。発注形態から費用、委託先の選定まで、順に見ていきます。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険数理システムを外注する前に押さえる全体像
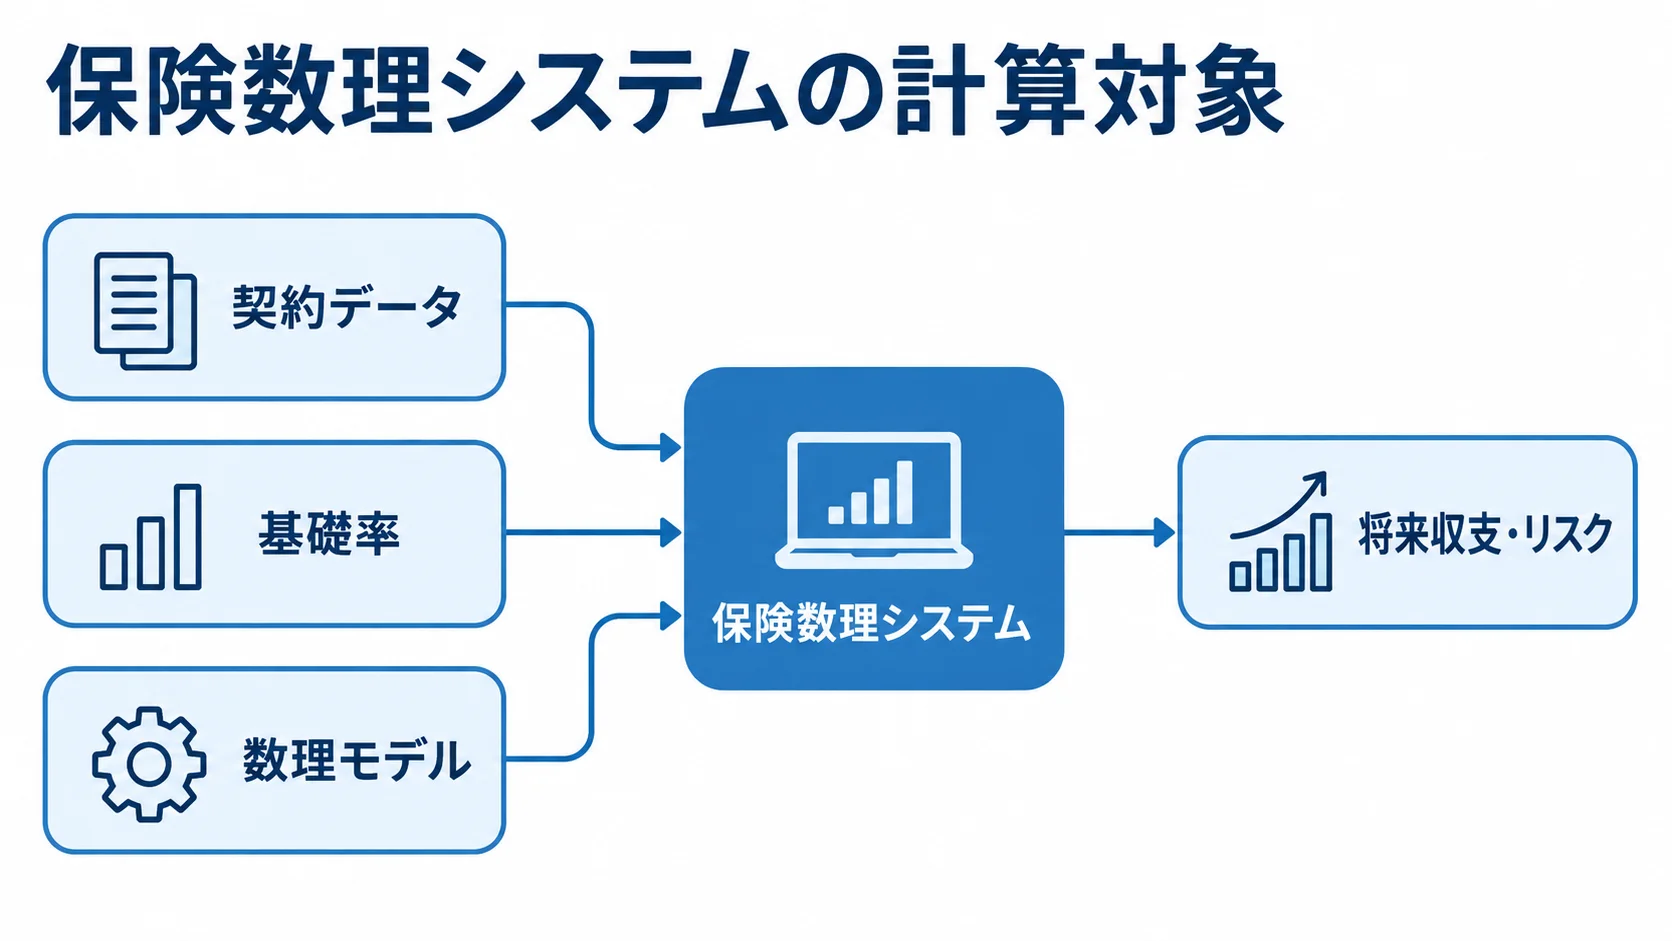
保険数理システムは、基礎率と数理モデルに基づき、保険料や解約返戻金を計算します。
計算対象には、責任準備金や契約者価値、将来キャッシュフローも含まれます。
契約管理システムは、契約の受付や保全、保険金支払を管理します。一方で、保険数理システムは、その契約データを受け取り、将来収支やリスクを評価するエンジンです。
数理計算エンジンと契約管理システムの切り分け
発注範囲は、計算エンジンだけにするか、周辺システムも含めるかを先に決めます。周辺には、契約管理や会計、資産運用などがあり、再保険やデータウェアハウスも対象になります。範囲が曖昧だと、連携開発や移行が見積もりから漏れる恐れがあります。
- API計算:画面から保険料や返戻金を計算します。
- 夜間バッチ:全商品と過去契約の決算計算を実行します。
APIとバッチでは、性能や監査証跡、復旧、テスト量も異なります。
正しい計算に加えた再現性と説明可能性の要件
差が1円でも出た場合、新旧どちらが正しいかを別途判断する必要があります。そこで、計算結果の説明には、基礎率、モデル、契約状態、計算日、丸め規則を記録します。
- 差分の確認:小数処理や日割り、基礎率の適用期間を調べます。
- 例外の確認:旧商品への特例やデータ欠損時の補完が対象です。
外注先には、動くデモだけでなく、入力から結果までの証跡を提示してもらいます。
モデルの版や実行ログ、差分の説明も確認の対象です。
保険数理システムの発注形態の選び方
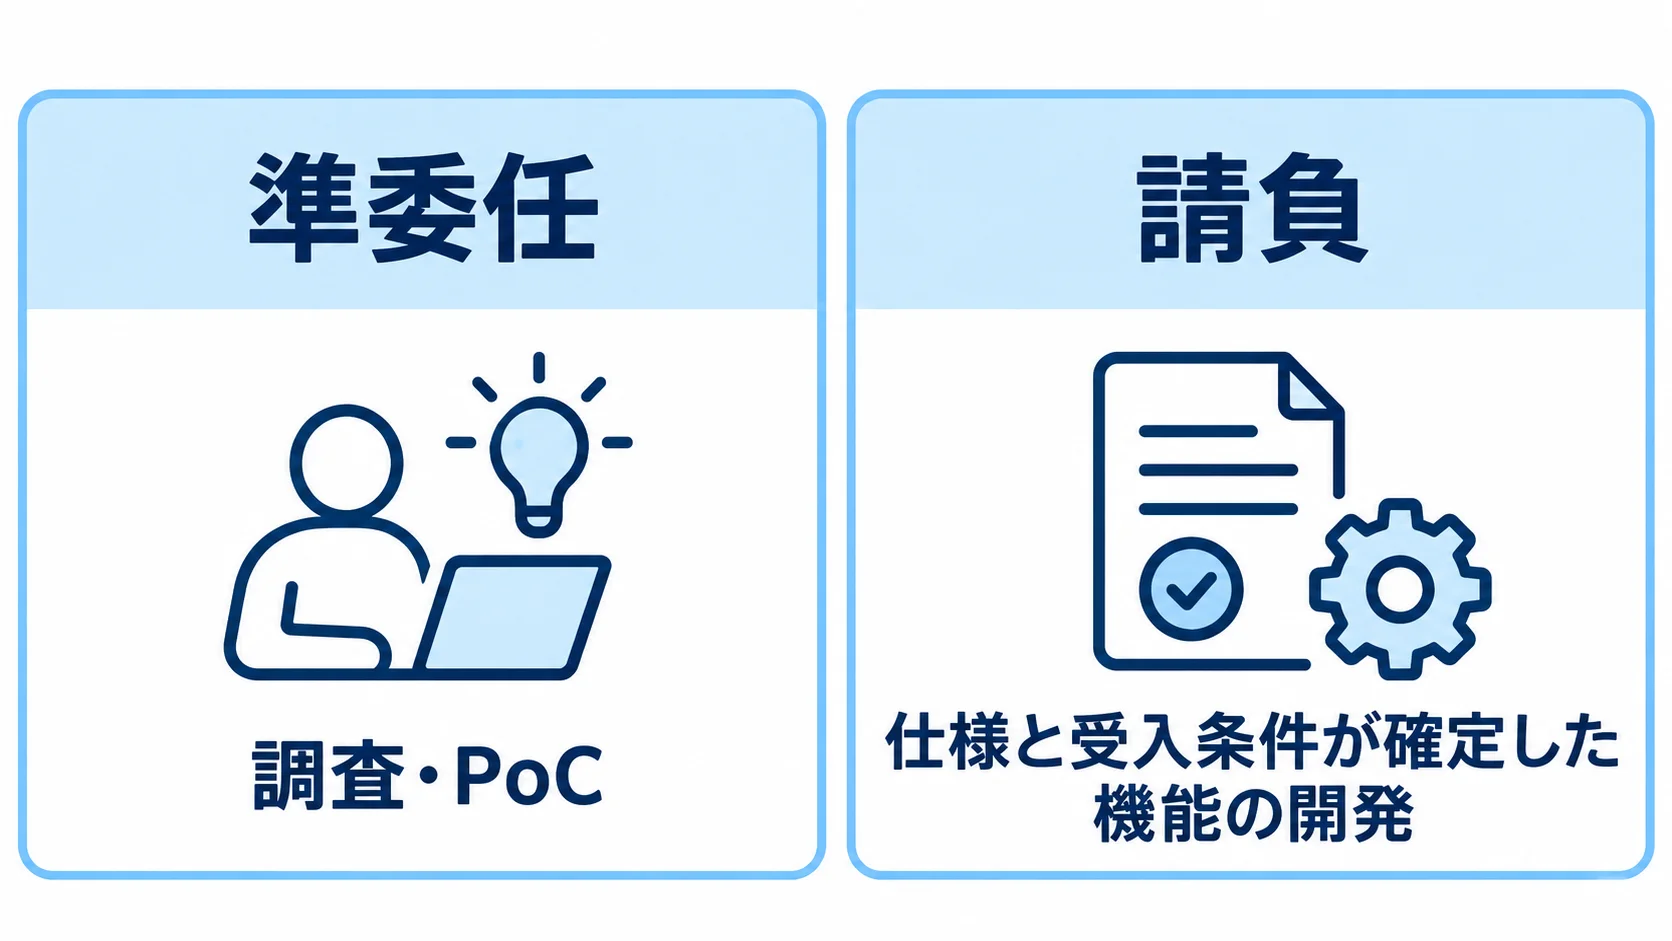
現行ロジックや要件がまだ固まっていない段階では、調査・PoCを準委任で発注します。
仕様と受入条件が確定した機能は、請負で開発します。
全工程を一括請負にすると、曖昧な数理要件のリスクが価格や変更要求に転嫁されやすくなります。
全工程を準委任にすると、成果物と納期の責任があいまいになりがちです。
調査・PoCの準委任発注と仮説の検証
メインフレームやCOBOLに数理ロジックが残る場合は、1〜3か月程度の現状調査とPoCを設けます。PoCでは、代表商品や標準契約、例外契約のほか、過去商品も数件から数十件選びます。
- 計算検証:現行計算との一致率と差分の説明を見ます。
- 性能検証:計算時間とデータ連携の成立性を確認します。
- 現状整理:基礎率の出所、適用日、商品世代ごとの分岐を記録します。
成果物には、プログラム一覧に加えて、帳票の利用者や手作業の補正、障害時の復旧手順を含めます。
後続の要件定義に使える対応表にまとめます。
パッケージ・クラウド・スクラッチの比較と組み合わせ
パッケージには、数理モデルやシナリオの初期資産があります。
ジョブ管理や監査の資産も活用でき、導入期間を短縮する可能性があります。
国内固有の商品や帳票、計算慣行に対応できるかは確認が必要です。
ライセンス条件も確認の対象です。
クラウドは、決算期に処理能力を拡張しやすいです。
その反面、データの所在や接続制御を設計する必要があります。委託先管理や復旧、従量課金の設計も欠かせません。
スクラッチは、独自商品や既存業務に合わせやすいです。
数理と保守の人材を長期にわたり確保し、設計知識を社内に残す必要があります。
方式の特徴を踏まえると、組み合わせも検討の対象になります。
- パッケージ:標準の数理資産を土台にする場合。
- クラウド:決算期の処理能力を補いたい場合。
- スクラッチ:独自業務の比重が大きい場合。
- ハイブリッド:数理エンジンを調達し、国内固有の周辺処理をAPIと個別開発で補います。
RFPと要件整理で発注先に伝える内容
RFPは、各社が同じ前提で比べられるように、業務課題や対象範囲、制約を書く文書です。入出力や品質基準も書きます。完全な仕様書でなくてよいので、各社が同条件で見積もれる情報をそろえます。
RFPに記載する対象商品・契約件数・計算量
RFPには、商品群と商品世代、保有契約件数を記載します。
年間新契約件数も書いておくと、計算の規模を各社が同じ前提で見積もれます。
このほか、計算頻度と決算の締め時間を示し、確率論的シナリオの有無と過去データの保管年数も書きます。
- 連携条件:連携先と方式、本数を一覧にし、入力形式やAPIの呼出頻度も添えます。
- 非機能要件:処理時間や同時実行数、RTOとRPO、稼働時間を示します。
- 運用要件:バックアップ、監査ログ、権限、環境分離を記載します。
数理条件には、基礎率の版管理や適用日指定の再計算を含めます。
端数処理や丸め、欠損値・異常値の扱いも書きます。
計算量を見積もるには、契約件数に加えて、契約1件あたりの給付・特約・保険料払込方法のパターンやシナリオ数、将来期間、モデルポイントの有無も示す必要があります。これらが計算量を左右します。
計算結果と差分説明まで含めた検収条件
計算結果を適切に検収するには、現行出力との一致を見るだけでなく、合格の基準を前もって決めておく必要があります。
- テスト条件:代表商品と例外契約の入力を使います。基礎率、計算日、期待値、許容差、処理時間、ログを合意します。
- 期待値:現行出力を正解とせず、数式と業務ルールを確認した基準値にします。
- 差分記録:原因、対応、承認者、再テスト結果を検算台帳に残します。
差分は、商品、契約状態、計算日、前提の順に切り分けたうえで、端数処理、データ変換、実装ロジックの順に調べます。この台帳は、担当者の退職後や監査時の追跡に役立ちます。
保険数理システムの発注・外注の進め方
発注の成否は、見積依頼の前に社内で整理できたかどうかに左右されます。
アクチュアリーや商品部門、契約管理、会計を巻き込みます。ITや情報セキュリティ、内部監査も加えます。
業務の正しさを判断する人と、技術面の受入を判断する人を決めてから、外注先との対話を始めます。
企画と候補企業の選定基準
刷新の目的は、業務指標に置き換えて考えます。たとえば、新商品の反映に必要な週数や、決算計算の許容時間、現行結果の説明にかかる日数を具体的に決めます。
- 業務経験:国内生命保険の数理業務に関する経験を確認します。
- 技術経験:レガシー解析、パッケージ、API、クラウドの実績を見ます。
- 移行経験:データ移行と並行計算の進め方を確かめます。
発注側は、会社の知名度よりも、対象商品に近い実績を担当者が説明できるかを重視します。
小さな範囲での開発と並行計算・段階移行
まずは、代表性があり業務への影響を限定できる商品群から始めます。
主要計算、前提管理、帳票、限定APIを、MVP(Minimum Viable Product)として作ります。
旧システムと新システムを一定期間並行稼働させ、日次・月次・決算の結果を比べます。差分を解消したうえで、業務責任者が承認した範囲から切り替えます。
- 移行単位:商品群、計算機能、評価業務、データ連携から選びます。
- 切戻し:旧システムをすぐ停止せず、条件、必要データ、判断者、連絡経路を決めます。
- 性能確認:移行前後の処理時間を同条件で測ります。
夜間バッチの高速化と計算結果の一致は、別々の合格条件として管理します。
本番後の前提改定と保守の契約範囲
本番後も、新商品や料率改定、基礎率の見直しが続きます。会計基準や監督上の要請、データ項目の変更にも対応が必要になります。前提登録やモデル版管理から、テスト、承認、リリースまでを運用手順にします。
前提や数式をコードに埋め込まず、変更可能なルール、モデルリポジトリ、計算API、ジョブ管理に分けておくと、変更の影響を抑えやすくなります。
- 障害対応:一次切り分けと重大度別の応答時間を定めます。
- 継続運用:再現、脆弱性、制度変更、クラウド費用を確認します。
- 引き継ぎ:設計書、テスト、検算台帳、版履歴を利用可能にします。
保守契約では、ライセンス更新と再委託先の扱いも確認します。担当が替わっても運用を引き継げるよう、資料を発注者が使える状態にしておきます。
契約形態と費用相場の考え方
契約は、作業の不確実性と成果物の明確さで分けて考えます。調査や要件整理、PoC、技術検証は準委任が適しやすく、仕様と検収条件が固まった開発や移行、テスト成果物は請負を選びやすいです。
契約書には、責任者とアクチュアリーのレビュー範囲を明記します。再委託や知的財産、データの帰属も書き込みます。
公開相場と保険数理向けの推定の区別
保険数理システム単体の成約価格は公開例が少なく、相場を断定できません。一方で、2026年の公開情報では、保険システム全体の初期費用が3,000万円〜3億円、納期が52〜104週間とされています(出典: CLYR株式会社「システム開発の料金相場 2026年最新版」、2026年)。
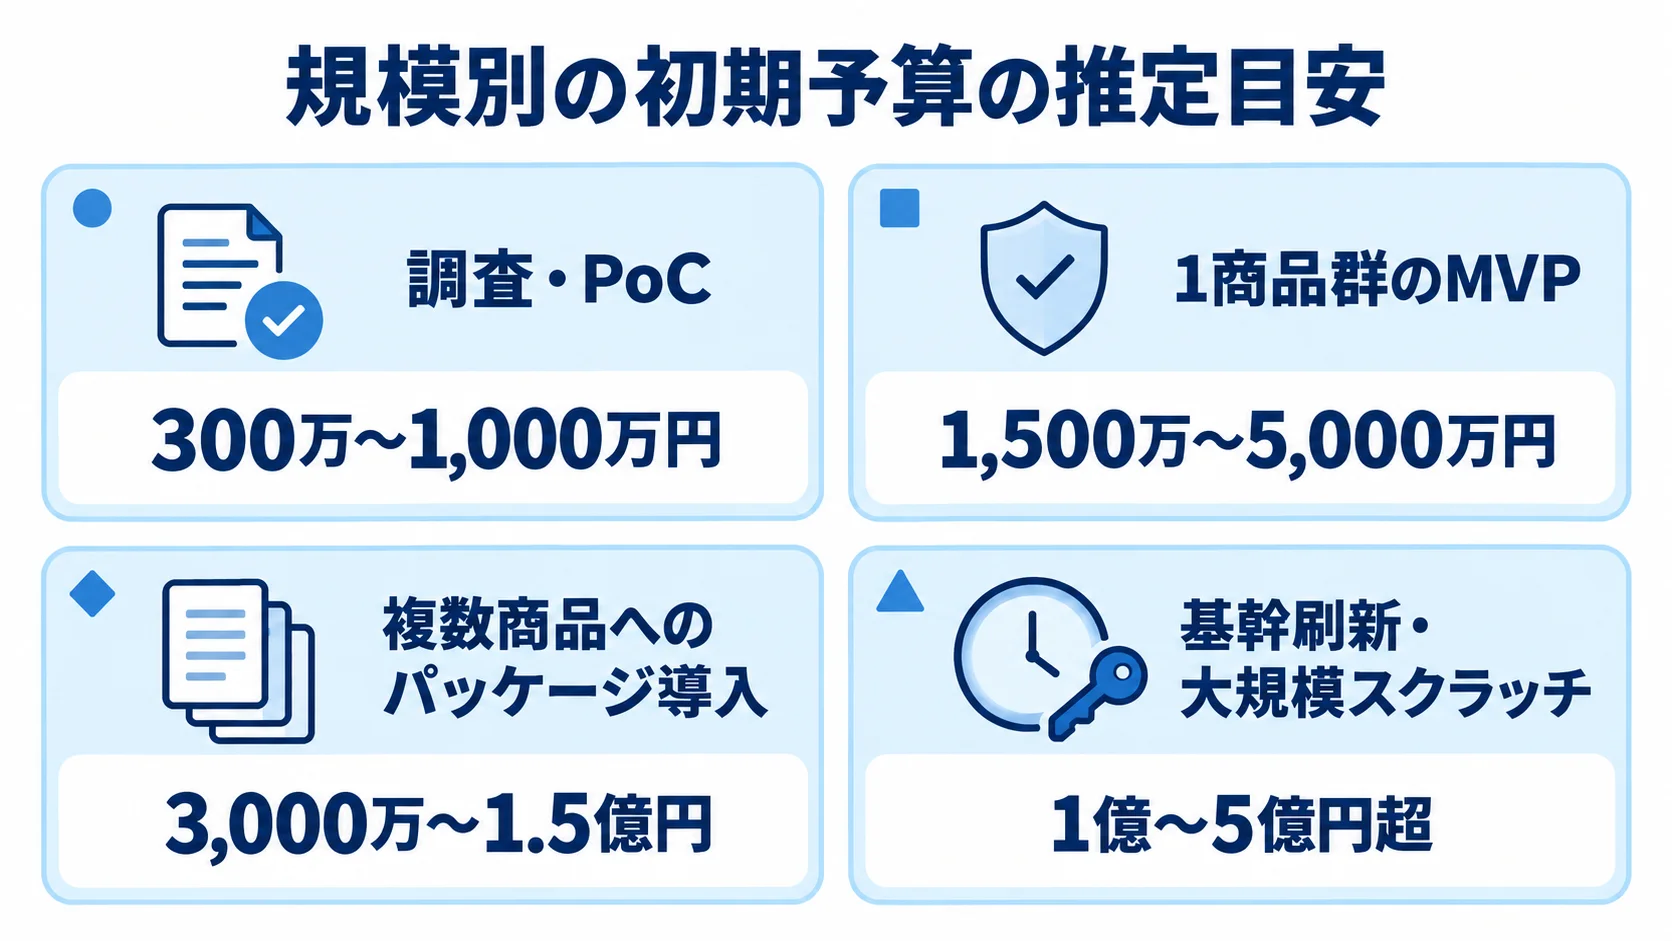
この目安は、契約管理や周辺機能を含む保険システム全体のもので、数理エンジン単体の価格ではありません。保険数理固有の専門性や移行、並行検算、モデルと前提の版管理を見込むと、初期予算は規模で大きく変わります。規模ごとの推定目安を、段階に分けて示します。
- 調査・PoC:300万〜1,000万円。
- 1商品群のMVP:1,500万〜5,000万円。
- 複数商品へのパッケージ導入:3,000万〜1.5億円。
- 基幹刷新・大規模スクラッチ:1億〜5億円超。
これらは個別案件の成約価格ではなく、予算を組むための推定です。商品数や契約件数、シナリオ数によって上下し、制度対応や処理時間、移行年数でも変わります。
見積の開発費・検算費・運用費の分け方
見積は、開発費と検算費、運用費に分けて比べます。項目ごとに範囲をそろえておくと、作業の漏れを防げます。
- 開発費:要件定義、現行解析、モデル移植を分けます。アプリ・API、移行、インフラ、ライセンス、教育も分けて示します。
- 検算費:単体・結合・総合・受入テスト、並行計算、差分説明の工数を確認します。
- 運用費:クラウド資源、ストレージ、バックアップ、監視、ライセンス、サポートを含めます。
計算式の実装そのものより、過去商品を含む全ケースの比較や差分説明に工数がかかる場合があります。そのため、検算や差分分析が見積に含まれるかを確認します。
このほか、セキュリティ更新や制度変更への対応費も発生します。保険数理では専門家レビューなどが加わるため、作業範囲と応答水準を確認します。
一般的な料金情報では、運用保守費は初期開発費の月額10〜20%が一つの目安とされています(出典: CLYR株式会社「システム開発の料金相場 2026年最新版」、2026年)。
委託先選定と見積比較で確認すべきポイント
金額だけで発注先を決めると、後から追加費用が発生しやすくなります。そこで、同じRFPを渡し、機能、前提、精度、性能の順に回答してもらいます。監査や移行、保守、契約条件も、同じ順序で答えてもらいます。
提案の見栄えだけでなく、リスクと除外範囲が具体的に書かれているかを評価します。
生命保険の数理業務を説明できる人材の有無
委託先の実績は、生命保険商品や保険料、解約返戻金に関するものを確認します。責任準備金や数理統計帳票の実績も見ます。
公開事例では、ある委託先が個人保険の保険料・返戻金・責任準備金・数理統計帳票を扱い、有識者が開発から保守まで担当しています(出典: コンピューターマネージメント株式会社「個人保険システムの開発/保守(数理)」)。
- 数理知識:基礎率、契約世代、丸めの説明を面談で確かめます。
- 実務対応:例外処理や並行検算を、面談で説明できるかを見ます。
見積の前提・含まない作業・追加単価の統一
同じ条件で比べられるように項目をそろえ、追加費用と社内負担も見積に反映します。
- 作業条件:商品・契約数、移行年数、連携本数、テスト数、並行期間をそろえます。
- 費用条件:人数、期間、ライセンス、クラウド費、保守時間を比べます。
- 追加作業:移行、制度変更、性能改善の別料金を再見積します。
役割別の人月、単価、期間を確認します。PM、アクチュアリー、業務コンサルタントの工数を見ます。さらに、数理モデル、アプリ、移行、テスト、セキュリティの担当工数も確認します。
発注者側のレビューやテストデータの準備、現行担当者への聞き取りも見積に含め、社内の負担を込めた総コストで判断します。
データ・モデル・障害時の責任分界の契約条項
契約が終わった後もデータやモデルを扱える条件と、障害対応の責任分界を、契約に定めておきます。
パッケージを使う場合は、発注者が作ったモデルや前提の利用権、出力可否、他社へ移管する際の支援も確認します。
製品会社と国内SIerを分ける場合は、責任の所在を契約で決めておく必要があります。
- 返却と移管:データ、モデル、前提、ソースの形式を決めます。設定やログの形式、利用権、出力可否も決めます。
- 障害対応:計算エンジン、周辺アプリ、連携、インフラごとに一次対応者を定めます。
- 委託管理:再委託、脆弱性、事故報告、復旧訓練、監査権限を確認します。
金融庁の監督指針では、外部委託方針や重要システム更新の計画・管理、委託先との訓練が示されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年閲覧)。
発注後も責任は残るため、契約と運用の両方で責任の範囲を確かめておきます。
クラウド化とセキュリティの発注要件
クラウド化では、契約情報や前提、計算結果の保存先を決めます。環境ごとのアクセス権や外部サービスへ渡すデータ、障害時に再計算できる範囲も、あらかじめ整理しておきます。
RFPには、開発・検証・本番の分離や、特権IDの多要素認証、最小権限を含めます。暗号化、バックアップ、監査ログ、復旧訓練も記載します。
FISCと金融庁の考え方の社内要件化
FISCは2026年3月、「金融機関等のシステムリスク管理の解説書」を公表しました。
この解説書は、リスク管理の枠組みや最新技術、関連規制を整理しています(出典: 公益財団法人金融情報システムセンター「金融機関等のシステムリスク管理の解説書」、2026年3月)。
この資料は法律や個別設計書ではなく、発注者がリスクを洗い出す観点として活用できます。
- アクセスと承認:特権操作の多要素認証、権限の見直し、モデルと前提の二者承認を定めます。
- 記録と保護:改ざん耐性のあるログ、通信・保存データの暗号化、バックアップ世代を指定します。
- 障害と委託:RTO・RPO、通知、再委託の開示、消去と返却を定めます。
モデル変更も、セキュリティ変更と同じように管理します。変更者や日時、内容を記録し、変更前の結果へ戻せるかを検証します。
クラウド費用と復旧性能の同条件での評価
年間費用と復旧確認は、月額のサーバー料金や起動確認にとどめず、同じ項目をそろえて評価します。
- クラウド費用:決算期に確率シナリオを大量実行するCPU・GPU、転送、バックアップ、ログ、監視を含めます。
- 継続費用:検証環境の稼働と従量ライセンスも試算します。
- 復旧確認:特定日時のモデル・前提を戻し、同じ結果を再現します。
数理基盤には、確定・確率シナリオやALM、監査証跡を扱う製品があります。クラウド・オンプレミスやAPI、ジョブ管理を扱う製品もあります(出典: FIS Global「Insurance Risk Suite – Prophet」、2026年閲覧)。
主系と待機系の切替を試し、実行中ジョブや再計算、帳票再出力、利用者連絡も確かめます。想定時間内に業務を再開できるかを測ります。
よくある質問
発注の判断では、費用だけでなく、要件の不確実性や計算検証、運用後の責任分界も材料になります。
保険数理システムの開発費用はいくらかかりますか?
調査・PoCは300万〜1,000万円、1商品群のMVPは1,500万〜5,000万円が推定目安です。複数商品へのパッケージ導入は3,000万〜1.5億円、基幹刷新は1億〜5億円超です。
保険数理システム単体の公表価格ではありません。個別見積を取るときは、商品や契約件数、過去契約、シナリオの条件をそろえます。移行や検算、ライセンス、運用要件も、同じ条件で示してもらいます。
パッケージとスクラッチ開発はどちらが向いていますか?
標準モデル、監査、シナリオ、ジョブ管理を早く整えるならパッケージが向きます。
既存業務との連携や、国内固有の商品・独自計算が重要なら、スクラッチやハイブリッドが候補です。
代表商品でPoCを行い、現行との一致や変更しやすさ、性能を比べます。ライセンスや保守人材も判断材料にして決めます。
保険数理システムの委託先は何を基準に選べばよいですか?
生命保険の数理知識や現行解析、代表商品での検算を確認します。移行や並行稼働、版管理、API連携、障害時の責任分界も確認の対象です。
差分の切り分けや特権ID、再委託、保守担当の交代について質問し、回答をRFP上で比べます。契約終了時のデータ返却も確認します。
準委任と請負はどのように使い分けますか?
現行調査、要件整理、PoCは作業を通じて前提を明らかにするため、準委任が適しやすいです。
仕様、成果物、検収、納期が固まった開発や移行は、請負を検討します。
工程ごとに契約を分ける方法が現実的です。契約名だけでなく、成果物や変更手続、責任範囲、検収、追加費用を具体化します。
まとめ
発注では、費用の安さよりも、数理計算を長期に説明・再現できる委託体制が重要です。契約管理との範囲を分けたうえで、ロジックや商品世代、基礎率、丸め、過去契約を整理します。連携や計算量も洗い出して、同じRFPを候補企業へ渡します。
最初に取り組むべき準備
まず、計算エンジン単体か基幹刷新かを決め、代表商品と例外契約を選びます。次に、現行計算を検証できる状態を整えます。
PoC、要件定義、本開発、並行計算、段階移行の予算と意思決定者を分けます。アクチュアリー、業務、IT、セキュリティ、監査が初期から参加すれば、後から検算や統制を追加するリスクを抑えられます。
見積比較での将来の保守と切戻しの確認
開発後の追加負担や移行の難しさを避けるため、見積時点で運用と受入の条件を決めます。
- 運用費:初期開発費に加え、モデル・制度変更、クラウド、ライセンス、脆弱性対応、復旧を見積もります。
- 返却条件:データとモデルを返却する条件を確認します。
- 受入条件:差分説明、同じ入力での再現、安全な切戻しを含めます。
- 発注準備:対象範囲と代表ケースを整理し、調査・PoCのRFPから外注先との対話を始めます。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。