
保険数理システム開発は、現行ロジックの棚卸しから始め、代表商品でのPoC、新旧並行計算、段階移行の順に進めると、安全に本番化できます。
各段階で何を決め、どこでつまずきやすいかを押さえておくと、開発会社の提案を比べるときに役立ちます。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険数理システム開発の全体像
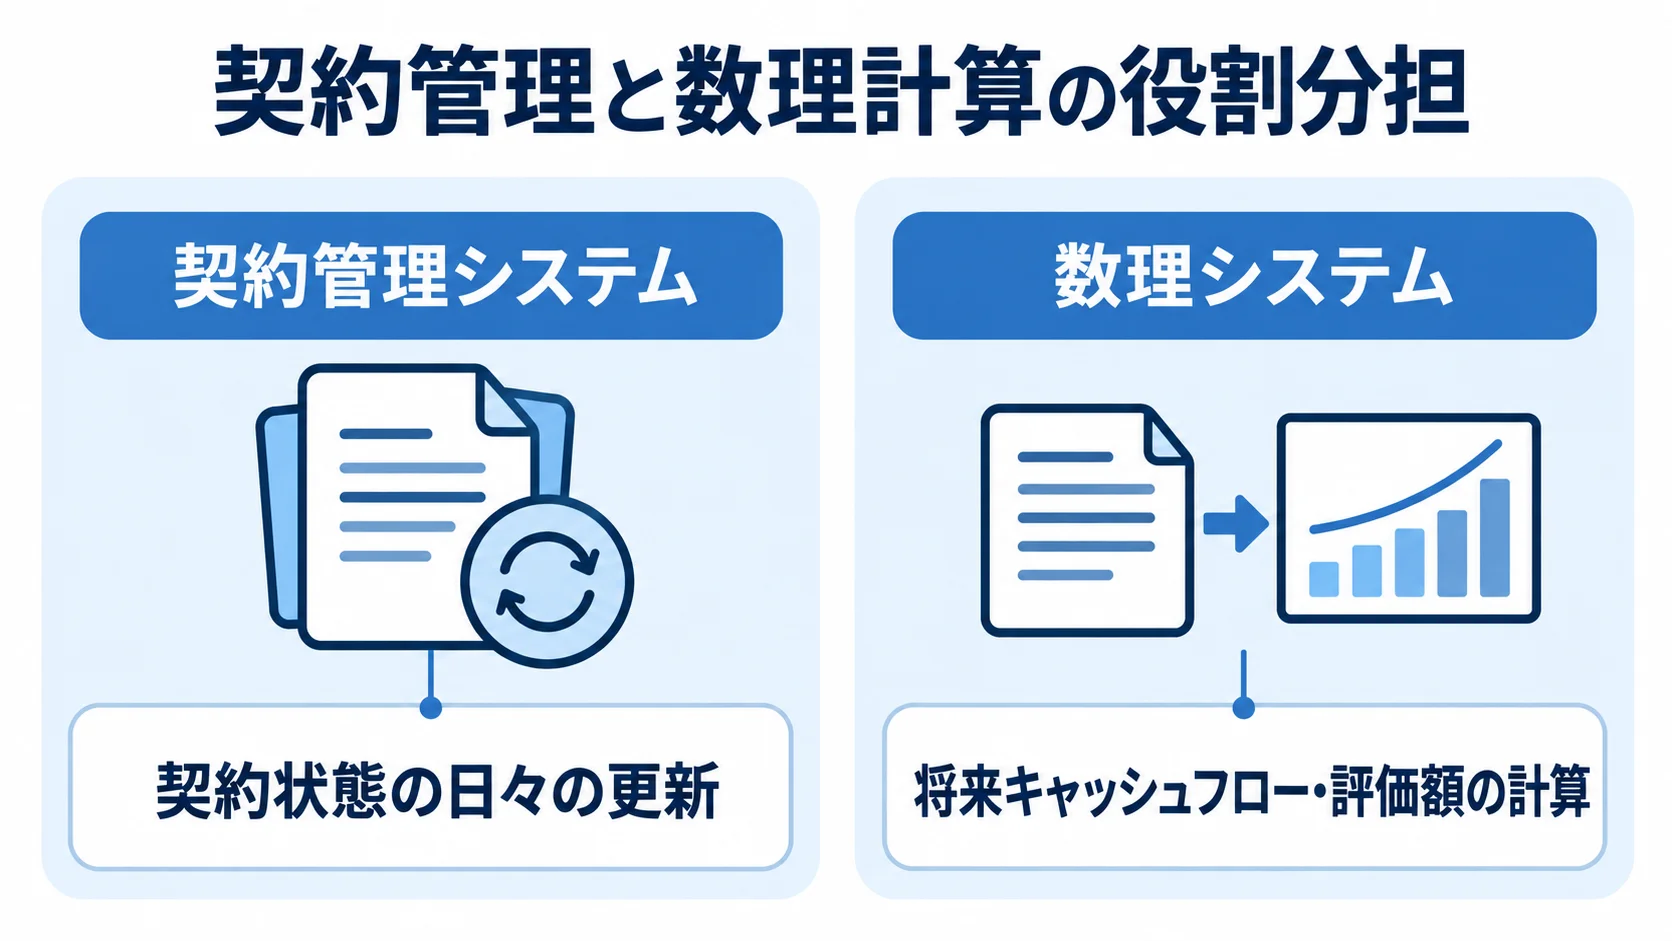
保険数理システムは、契約情報、基礎率、商品条件をもとに、将来の収支やリスクを計算するシステムです。契約管理システムが契約の状態を扱うのに対し、数理システムは将来のキャッシュフローや負債を評価します。
保険料・責任準備金・収益性の計算
システムの主な機能は、基礎率や前提、商品条件の管理と、保険料・解約返戻金・責任準備金の計算です。計算結果は、契約者価値や収益性の分析、決算・監督報告向け帳票の出力にも使われます。また、金利、死亡率、解約率、経費率を変えたシナリオ分析やストレステストも行います。
生命保険向けの開発事例でも、保険料・解約返戻金、責任準備金・数理統計帳票が主要対象です(出典: コンピューターマネージメント株式会社「個人保険システムの開発/保守(数理)」、2026年閲覧)。
契約管理システムとの役割と変更単位の違い
両システムは、次のような役割を担います。
- 契約管理システム:申込受付、契約成立、住所変更、入金、給付金支払などで変わる契約状態を、日々更新する役割。
- 数理システム:契約状態と前提条件を受け、将来のキャッシュフローや評価額を求める役割。
両者を一体化すると、変更の影響範囲が把握しにくくなり、新商品や料率改定のたびに広範な改修が必要です。
設計では、計算エンジンと前提・モデルのリポジトリを分けておくことが重要です。ジョブ管理、API、結果データも、同じ考え方で切り分けます。
刷新の範囲は、数理計算エンジンだけを更新するか、基幹システム全体を刷新するかで決めます。この線引きは、後の費用や期間の見積もりにも関わります。
規模に関わる条件として、商品数、契約件数、計算頻度を押さえます。さらに、確率論的シナリオや、再現する過去契約の年数を確認します。外部連携の本数やRTO・RPOも整理の対象です。
保険数理システム開発の進め方
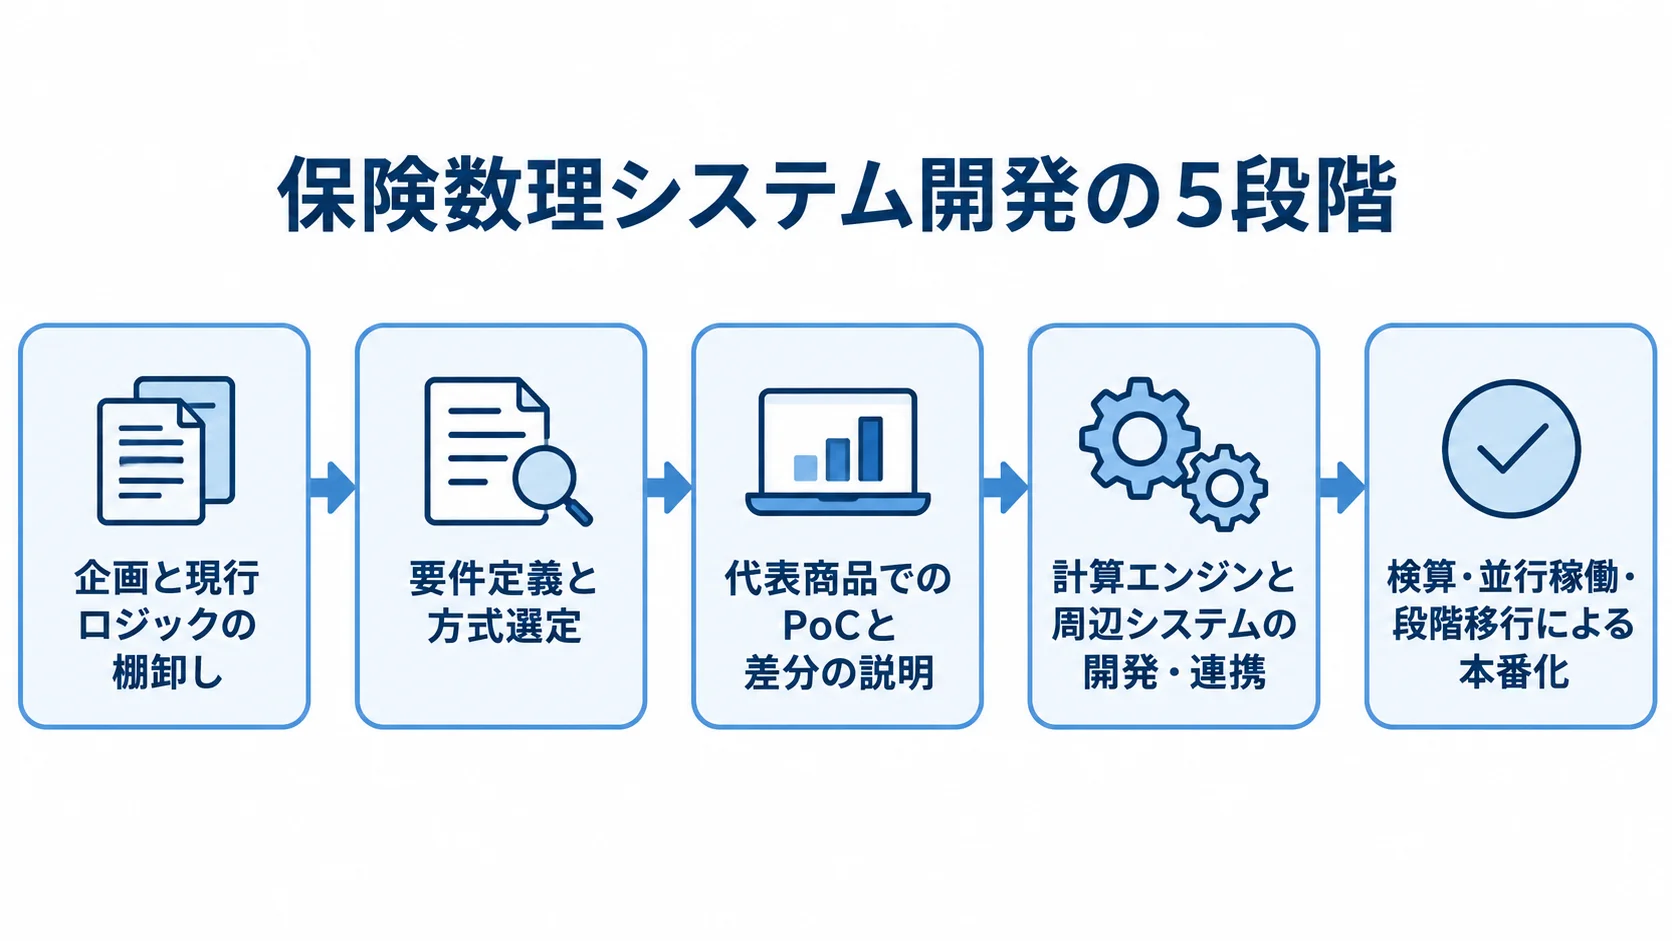
開発は、新しい計算プログラムを作る前に、現行の計算を説明できる状態にすることから始めます。その後は、企画から本番後の改善までを一連の流れとして管理します。
成功の条件は、早い段階から同じテストケースで結果を確認できる体制を作ることです。その体制には、アクチュアリー、商品・契約管理部門、会計が加わります。ITや内部監査も関わります。
1. 企画と現行ロジックの棚卸し
最初に、刷新の対象範囲を関係部門で共有できる形にしておきます。
- 対象業務:保険料・解約返戻金・責任準備金の計算、収益性、ALM、資本・ソルベンシー分析の中から、刷新に含める業務を決めます。
- 対象商品:刷新の対象となる商品と商品世代を特定します。
資料は、現行プログラム、計算仕様書、基礎率を中心に集めます。商品マスタや入力ファイル、出力帳票も対象です。手作業や障害履歴も、確認のために集めておきます。
資料が足りない場合は、ソース解析、担当者への聞き取り、実データでの再計算を組み合わせます。そのうえで、資料にない暗黙のルールも記録しておきます。
たとえば、契約日と責任開始日の違いや、うるう年の扱いで、計算結果が変わります。また、失効・復活や払済・延長保険の扱いでも、結果が変わります。
- 契約条件:商品世代、契約状態、月払・年払の区分
- 計算条件:日付の境界、端数処理、丸め方、基礎率の適用期間
現行と同じ値になったという結果を示せても、その値になった原因は説明できません。そのため、入力と前提から計算過程を経て結果に至るまでを追跡できる単位で整理しておきます。
2. 要件定義と方式選定
要件定義では、機能に加えて、再現性や精度、性能を定めます。可用性、セキュリティ、監査証跡も、同じ場で決めます。
さらに、入力品質や前提の版管理、モデル変更の承認を取り決めます。実行記録と結果の保存期間、再実行、障害時の切戻しも決めておきます。
性能要件は、契約何件を何分以内に、シナリオ何本で計算するかの形で書きます。そのうえで、要件と運用条件に照らして、次の方式を比べます。
- 数理パッケージ:既存の計算ライブラリやモデル管理を生かせます。
- クラウド:計算量に合わせて実行環境を拡張できます。
- スクラッチ:自由度が高い一方、数理・保守人材の確保が必要です。
- ハイブリッド:製品と個別開発を組み合わせる方式です。
パッケージでは、国内固有の商品や帳票を追加で設定する費用を確認します。クラウドでは、データの保管場所と委託先の管理、通信経路を確かめます。従量課金の仕組みや、障害時の復旧責任も見ておきます。
3. 代表商品でのPoCと差分の説明
PoCでは、画面の見栄えよりも、現行と新システムの計算結果を比べられるかを重視します。
- 代表ケース:標準契約を基本に選び、加えて失効・復活や減額、特約のケースを含めます。解約、給付、旧商品のケースも選びます。
- 差分の追跡:入力、前提、モデル版、途中・最終結果を保存します。
さらに、基礎率と実行条件も保存しておきます。差分が出たときは、「仕様変更」「丸め方法」「データ変換」「現行の不具合」のどれが原因かを説明できるようにしておきます。
合格条件には、同じ入力で同じ結果を再現できることを入れます。前提を変えたときの影響を確かめられることや、異常データを検知できることも含めます。
評価では、一定件数を許容時間内に処理できるかに加えて、監査担当者が変更履歴を確認できるかも見ます。
結果が一致していても、途中のロジックを追跡できなければ、商品改定や制度変更で再びブラックボックス化します。
4. 計算エンジンと周辺システムの開発・連携
数理ロジックと商品ルール、データ連携は、分けて実装します。ジョブ管理や帳票、権限、監査ログも、それぞれ別に作ります。
商品条件や基礎率は、版管理されたモデルやルールとして扱います。そうすることで、改定時に変更が及ぶ範囲を抑えられます。
- 実装の分離:計算、商品ルール、連携、帳票、権限を分けます。
- ルール管理:BRMSの対象と、本番利用の承認方法を決めます。
BRMSを使う場合には、どのルールを外に出すかと、それを数理モデルとどうつなぐかを決めておきます。また、承認済みのルールだけを本番で使えるようにする仕組みも必要です。
契約管理、資産運用、再保険との連携は、ファイル、API、ジョブオーケストレーションのどれで行うかを比べます。会計やDWHとの連携も、同じ方式の比較が必要です。たとえば、保険料照会と責任準備金の夜間大量計算では、適切な方式が異なります。
連携先ごとに、項目、文字コード、日付、金額単位を定義します。そのうえで、再送や重複排除、エラー処理に加えて、障害時に再実行する範囲も決めておきます。
5. 検算・並行稼働・段階移行による本番化
テストは、単体、結合、総合、受入の各段階で行います。そのうえで、計算検証を独立して実施します。
テストデータは、代表ケースや境界・異常ケースを中心に作ります。過去契約や、商品改定・前提変更の前後も含めます。
- 計算検証:現行との比較結果と差分理由を記録します。
- 並行稼働:一商品群や新商品から、新旧両方の環境を動かし始めます。
- 移行判定:責任者の承認と、旧環境への切戻し条件を定めます。
- 役割分担:数理、IT、業務の各担当が、結果と運用を確認します。
アクチュアリーは数式と結果を、ITは性能や障害復旧、権限を確認します。業務部門は帳票と運用手順を見ます。
決算や監督報告に使うデータは、移行判定を責任者が承認する形にします。
旧システムと一定期間並行稼働させ、そのあいだの結果や処理時間を確認します。エラー件数や手作業も、同じ期間に確かめます。問題が出た場合に備えて、旧システムへ戻すための切戻し条件も明文化します。
金融庁の監督指針では、重要な更新の計画・進捗・管理の適切性と実効性が確認対象です(出典: 金融庁「保険会社向けの総合的な監督指針」、令和8年7月)。
保険数理システム開発の費用相場とコストの内訳
保険数理システム単体の公開見積は多くないため、対象範囲を分けて考えます。
2026年公開の一般的な開発情報では、要件が概ね固まった新規開発の月額単価は、ミドル層が月80万〜120万円です。
一方で、シニア層は月100万〜180万円です。金融機関向けの案件は、標準開発の数倍になる場合があります。その理由は、監査や承認、高可用性、既存連携が加わるためです(出典:Casually「システム開発の料金相場 2026年最新版」、2026年)。
単価はあくまで参考値であり、保険数理案件の成約価格を示すものではありません。
スコープ別の初期費用の幅
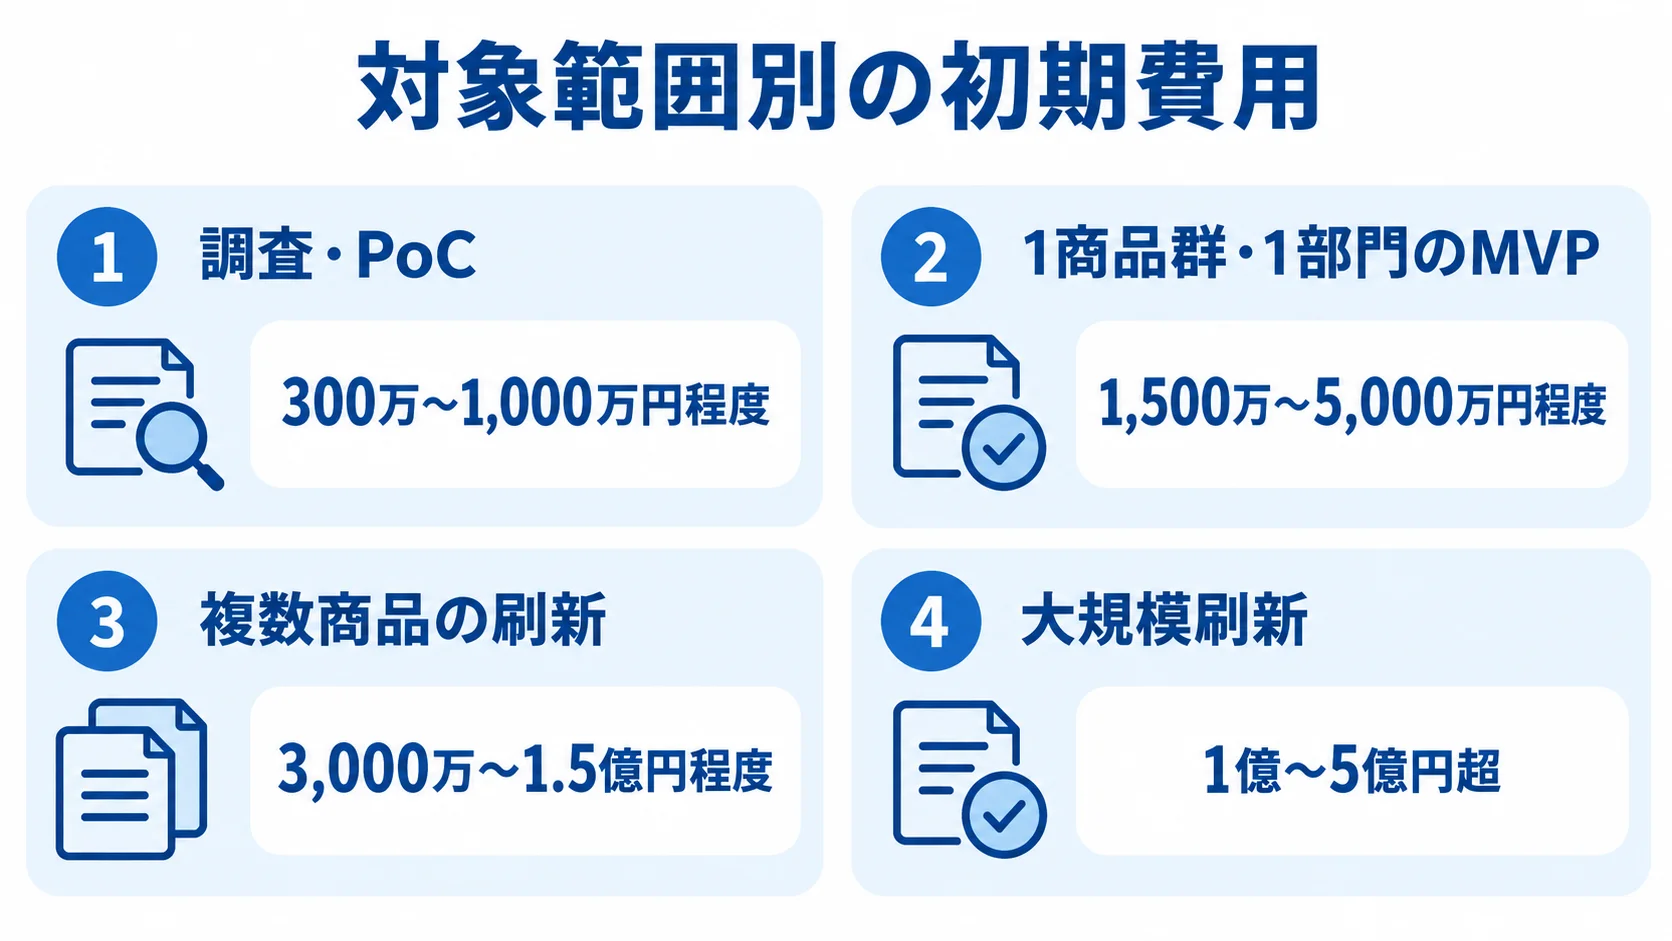
初期予算は対象範囲ごとに異なり、各段階の概算には次のような幅があります。
- 調査・PoC:300万〜1,000万円程度。現行棚卸し、代表商品の再計算、接続検証を行います。
- 1商品群・1部門のMVP:1,500万〜5,000万円程度。主要計算、前提管理、帳票、限定API連携を含みます。
- 複数商品の刷新:パッケージ導入や数理基盤刷新は3,000万〜1.5億円程度です。
- 大規模刷新:全商品・過去契約・周辺基幹を含むスクラッチ刷新は1億〜5億円超が目安です。
保険システム全体については、3,000万円〜3億円、納期52〜104週間という公開情報もあります。
保険システム全体の参考値であり、数理エンジン単体の金額は含みません(出典: 2026年公開の保険システム開発費用情報、2026年)。
数理システム向けのレンジは、モデル移植や過去契約の検算、並行稼働を加味した初期予算の推定です。
費用の内訳(モデル移植・検算・移行・保守)
見積書では、費用を項目ごとに分けてもらうと比較しやすくなります。要件定義やテスト、並行計算、教育、運用引き継ぎなども、見積書の中で分けて記載してもらいます。
- 初期費用:解析、モデル移植、実装、移行、インフラの各費用。
- 運用費:ライセンス、計算資源、保守、追加開発にかかる費用。
- 追加対応:データ補正、名寄せ、欠損対応を、独立した費用として扱います。
現行解析やモデル検証を後から追加すると、初期見積と最終金額の差が大きくなります。
初期費用のほかに、運用の段階でも費用がかかります。ライセンスや計算資源、保守、新商品・制度改定の追加開発費に加え、ストレージやバックアップ、監視の費用も発生します。
確率論的計算や大規模シナリオを繁忙期だけ行う場合は、従量課金が合うこともあります。ただし、実行回数とデータ量を測っておかなければ、予算を管理しにくくなります。
FISのInsurance Risk SuiteやMoody’sのAXIS Cloudは、モデル管理、ワークフロー、APIを提供しています。また、これらの製品はクラウド計算も提供しています。
製品を比べるときは、ライセンス料や導入支援、計算量、保守を別々に比べます。
保険数理システムの見積もりを取る際のポイント
見積もりの精度は、発注側が前提をどれだけそろえられるかで変わります。RFPには、対象商品・世代と契約件数、計算頻度を記載します。評価・決算、連携本数も書いておきます。過去データの年数、処理時間、RTO・RPO、監査証跡も、あわせて記載します。
未確定の項目は、調査やPoCで確定させる作業として見積もりに含めます。
RFPでの対象範囲と計算条件の具体化
RFPには、計算内容、利用者、連携先、結果の期限を記します。たとえば、保険料を画面からAPI照会するか、準備金を月次バッチにするかで、構成と性能が変わります。
収益性分析に決算データと同じ前提を使うかどうかによっても、必要な構成と性能が変わります。
- 対象と処理量:契約総数、1日あたりの増分、月次評価数を示します。
- 計算条件:正常・例外ケースの入力値と期待出力をそろえます。
- 運用要件:端数処理、再実行、保存期間などを明記します。
確率論的シナリオの数やピーク時の同時実行数も示します。
契約日や年齢、性別、保険期間、払込期間、保険金額は入力値として示します。基礎率や金利、解約率も含め、期待する出力とセットにします。
端数処理や日付計算、欠損時の扱いは、文書で明記しておきます。エラーコードや再実行、結果の保存期間も書いておきます。そうすれば、画面のデモだけでなく、実務で使える提案を比べられます。
複数社の比較と数理・SIの責任分界
相見積もりでは、まず同じ形式にそろえてから比べます。価格、対象範囲、前提、成果物を並べて見ます。検算や移行、保守、変更単価も、同じ表の中で比べます。
パッケージ会社と国内SIerを組む場合は、モデルの設定や検証を誰が担当するかを確かめます。APIやデータ移行で障害が起きたときに、誰が一次受付をするかも決めておきます。
- 責任分界:モデル検証や連携障害の担当者を確かめます。
- 提案の検証:PoCで再計算、性能、監査ログ、障害時の再実行を確認します。
契約を終了するときに備えて、モデル、設定、ログ、データの返却形式も確認しておきます。
担当者の経験に加えて、数理、業務SE、移行、クラウド、セキュリティの体制表を確認します。体制表を見れば、特定の人に依存する属人化のリスクも評価できます。
判断は、代表商品のデモだけに頼らず、入力から出力までを追跡できるかで行います。前提やモデル版、途中計算、丸めも含めて確認します。
有償PoCには費用がかかります。ただし、数千万円規模の本開発で方式選択を誤るリスクは下げられます。
見積もり段階でのセキュリティと移行リスク
数理システムは、個人情報を含む契約データや、重要な計算結果を扱います。そのため、特権IDには多要素認証を適用し、検証環境は本番環境と分けます。
加えて、モデルや前提の承認は二者で行い、監査ログを残して、復旧訓練も実施します。委託先と再委託先の管理も、要件に含めます。
- アクセス管理:多要素認証、最小権限、開発・本番の分離を定めます。
- 統制:モデル承認、暗号化、ログ、バックアップを要件化します。
- 移行確認:件数・金額照合、再計算、帳票差分を段階確認します。
FISCが2026年3月に発行した解説書では、リスク評価や承認、障害報告、分析、教育などを体系的に扱っています(出典:公益財団法人金融情報システムセンター「金融機関等のシステムリスク管理の解説書」、2026年3月)。
FISCの資料は法律ではないため、自社のリスク評価や社内規程と照らし合わせて適用します。
移行時には、古い契約の欠損、商品世代、基礎率の期間、桁・単位、バッチ順序の違いが問題になります。移行前後の照合では、個別契約まで対象に含めます。
新旧の結果が合わないときに備えて、許容差と差分理由の記録方法、停止基準を決めておきます。旧システムへの切り戻し基準も、見積書と計画書に反映します。
保険数理システム開発でよくある質問
費用や期間は、商品、過去契約、連携先、計算量、検算範囲によって変わります。そのため、一般論に頼らず、調査やPoCで前提を具体化します。
保険数理システム開発の費用はいくらですか?
初期費用は対象範囲ごとに異なるため、範囲別の金額の目安を次に示します。
- 調査・PoC:300万〜1,000万円程度。1商品群のMVP:1,500万〜5,000万円程度です。
- 複数商品:パッケージ導入は3,000万〜1.5億円程度です。
- 大規模刷新:全商品、過去契約、周辺基幹、高可用性まで含むと、1億〜5億円超になる可能性があります。
- 見積もり:保険システム全体のレンジと数理向けの推定を分けて、モデル移植、検算、移行、ライセンス、保守を個別に見積もります。
パッケージとスクラッチ開発はどちらを選ぶべきですか?
標準的な計算やモデル管理を早く導入するならパッケージ、国内固有の商品や既存業務への適合を優先するならスクラッチが候補です。両方を組み合わせる構成も選べます。
数理エンジンには製品やクラウドを使い、固有の前提管理や帳票、連携を個別に開発する進め方もあります。判断は、代表商品でのPoCを比べて行います。その際は、差分の説明、変更のしやすさ、性能、監査ログ、料金を見比べます。
開発期間はどれくらいかかりますか?
調査・PoCは1〜3か月、1商品群のMVPは4〜9か月、複数商品導入は9〜18か月、大規模刷新は18〜36か月が目安です。この期間には、要件定義、開発、テスト、移行、並行計算が含まれます。
資料が不足していたり、過去契約が多かったり、決算の検算期間に左右されたりすると、現行解析や移行判定に時間がかかります。期間を短くしたい場合も、検算や切戻しは削らず、対象商品を絞って段階的に導入します。
保険数理システムはクラウド化できますか?
クラウド化は可能ですが、すべてを一度に移す必要はありません。
- 移行範囲:大規模なシナリオ処理や開発・検証環境から、段階的に移行できます。
- 安全性:データ保管と暗号化、アクセス制御、MFA、ログ、バックアップ・復旧を確認します。
- 責任と適用判断:委託先・再委託先の責任分界を確認し、Moody’s AXIS Cloudなどを使うかは、データ分類や規程、監督上の要請に照らして判断します。
まとめ
開発成功の鍵となる、差分を説明できる検算体制
保険数理システム開発では、計算式を新しい言語で書き直すだけでなく、現行の仕組みを整理することが欠かせません。整理の対象は、商品世代や基礎率、端数処理に加えて、過去契約や周辺連携です。
アクチュアリーとITが同じテストケースで結果を確認できる仕組みを整えることが、開発成功の鍵になります。
対象範囲を絞ったPoCからの開始
全商品を一度に移す形は取らず、代表商品と検証しやすい契約群を選びます。そのうえで、計算結果や性能、監査証跡、切戻しを確認します。
- 範囲決定:計算エンジン単体か基幹刷新かを切り分けます。
- 方式選定:PoC後に、パッケージ・クラウド・スクラッチを比べます。
- 見積もり:移植、検算、移行、ライセンス、保守の各費用を分けて見積もります。
- 初期統制:経営責任や、MFA、権限、委託先管理を含めます。変更承認、障害報告、復旧訓練も対象です。
PoCの結果をもとに方式と次の移行単位を決めれば、投資判断の根拠が明確になります。
現行解析と要件定義を経て、代表商品でPoCを行います。そのうえで、差分の説明、再現性、性能、監査証跡を確かめます。
数理ロジックを説明でき、制度変更や商品改定にも対応できる体制が、安定運用の土台になります。最後に、計画や統制の要件を、金融庁の監督指針やFISCのリスク管理の考え方と照らし合わせます。
安さだけでなく、長期の制度変更や商品改定に対応できる体制を選ぶことが重要です。
▼全体ガイドの記事
・保険数理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。