
ALM管理システム開発は、目的を決めることから始まり、データとモデルを確かめながら、方式の選定と設計・開発へ進みます。数値を検証したうえで段階的に稼働させると、経営判断を支える数字を得られます。
▼全体ガイドの記事
・ALM管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ALM管理システムの全体像
ALMはAsset Liability Managementの略です。
金融機関のALMは、貸出・預金・有価証券・デリバティブなどを横断して、資産と負債の収益性とリスクを管理する考え方です。
ALM管理システムは、残高を表示するだけの台帳とは役割が異なります。
将来のキャッシュフローと複数シナリオを計算し、ALM委員会や経営会議の判断を支える基盤です。
ALM管理システムが担う役割
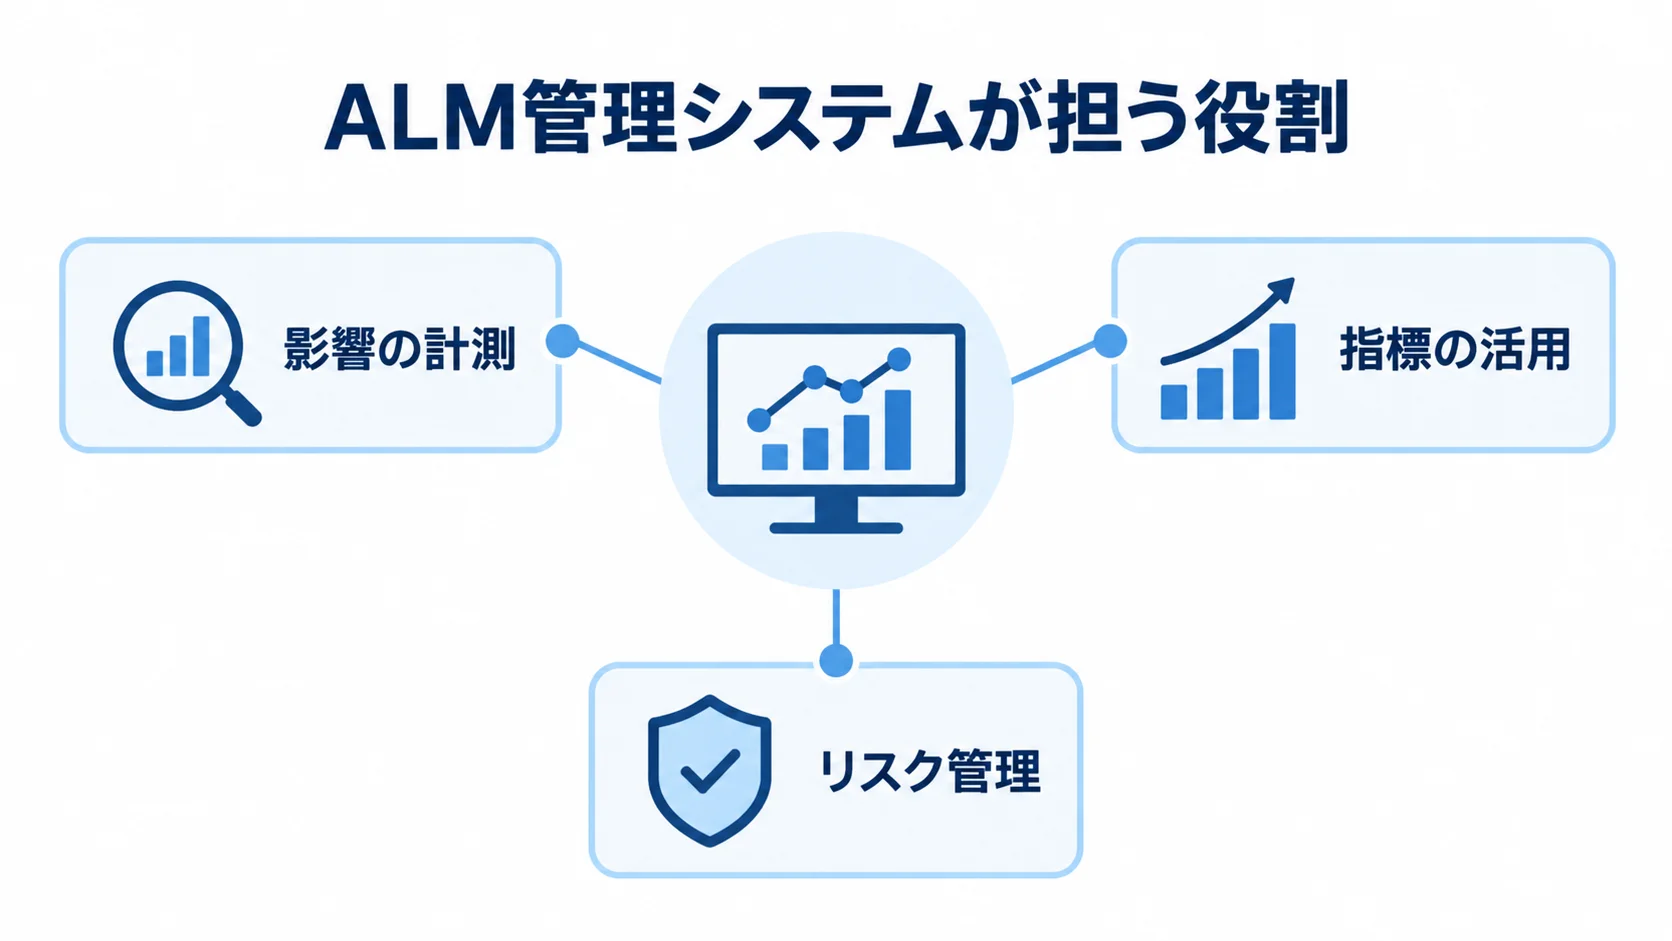
たとえば、固定金利貸出が長期化し、預金金利が上昇すると、純金利収益や経済価値に差が生じる可能性があります。こうした差を事前に把握するため、ALM管理システムは3つの役割を担います。
- 影響の計測:金利や市場価格の変動が資産・負債に与える影響を、同じ条件で測る
- 指標の活用:リプライシングギャップ、流動性ギャップ、EVE、NIIの値を示し、限度管理や調達・運用方針の検討に使う
- リスク管理:金利リスクの変化を捉え、経営が対応を決められる状態にする
ただし、導入だけでリスクが自動的に下がるとは限りません。ALM管理システムでは、預金流出やコア預金の滞留、住宅ローンの期限前返済などをモデル化します。さらに、ストレスシナリオや限度は業務部門と合意し、前提は承認と検証の運用まで整えます。そうすることで、数値を経営判断に使えるようになります。
必要な機能とデータ
機能は、データを取り込む部分、計算を行う部分、結果を追跡できるレポートの部分に分かれます。
- データ連携:勘定系、預金・融資、有価証券、外国為替、デリバティブ、財務会計から残高・取引条件を取り込む
- データ定義:商品コード、通貨、満期、金利タイプ、金利改定日、CF、評価額をそろえる
- 品質管理:欠損・重複・残高差異の検知と、日次か随時かの連携頻度の決定
- 計算:CF生成、再価格分析、金利・為替・価格変動、VaR、EaR、EVE、流動性ギャップ、FTP、収益・資本シミュレーションを扱う
- レポート:元データ、計算条件、モデル版、前回との差分を追跡できる状態
Oracleの公式ガイドでは、複数通貨、キャッシュフロー処理、標準化IRRBBショックを機能群に整理しています。
期限前返済や行動パターンの前提管理も、同じガイドで示されています(出典:Oracle Financial Services Asset Liability Management Cloud User Guide Release 25A、2025年4月)。
市場リスク管理・流動性リスク管理との違い
ALM、市場リスク管理、流動性リスク管理は、それぞれ役割と管理範囲が異なります。
- ALM:資産と負債を一体で見て、収益性とリスクのバランスを管理する
- 市場リスク管理:金利・為替・株価による損益や価値の変化を測る
- 流動性リスク管理:必要な資金を確保できない事態を防ぐ
三領域は実務で重なるため、指標を使う会議と、データ・モデルの承認部署を決めておかないと、同じ数字が別の定義で作られてしまいます。
ALM管理システムの開発の進め方・流れ
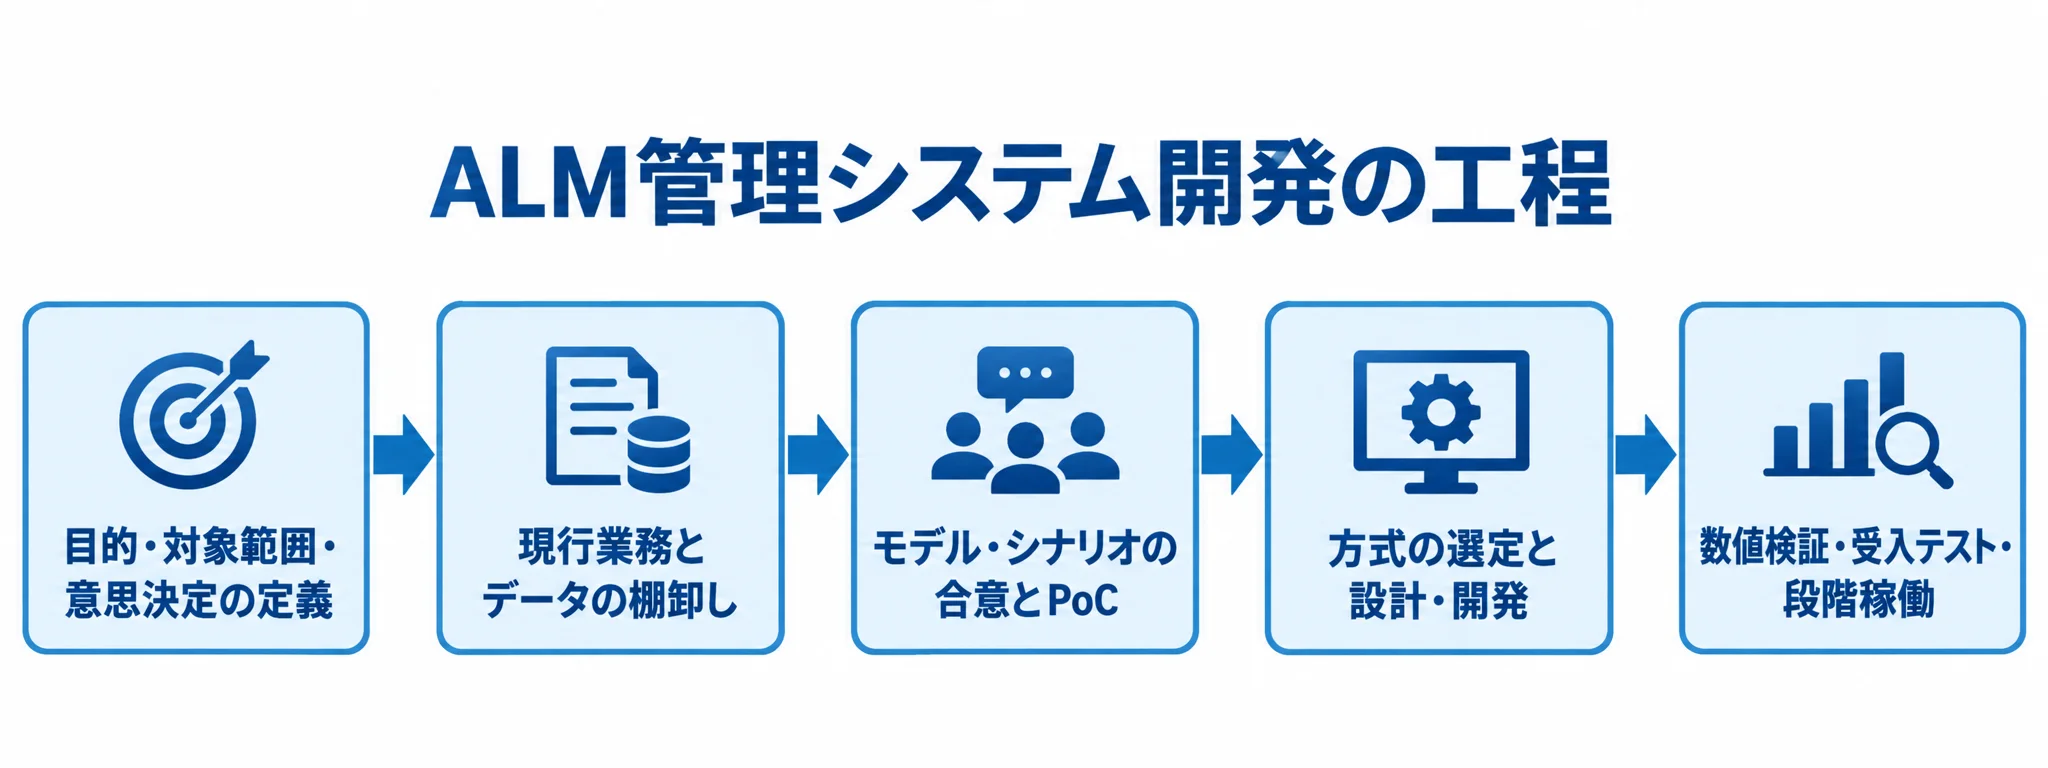
開発は、まず目的を定め、現行の業務とデータを洗い出します。そのうえで、指標・モデル・シナリオを合意し、PoCと方式の選定に進みます。その後、設計・開発と数値検証を経て、段階稼働に移ります。
要件は、画面の見た目から決めず、経営会議での意思決定と計算結果の根拠から逆算します。
目的・対象範囲・意思決定の定義
最初に、金利リスクを主目的とするか、流動性や市場リスクまで含めるか、収益や資本まで統合するかを決めます。預金・貸出だけを対象とするか、有価証券や為替、デリバティブも含めるかで、データモデルと計算規模が変わります。リースやオフバランス項目まで含める場合は、対象がさらに広がります。
これらが決まると、必要な更新頻度やレポートの優先順位が見えてきます。
- 会議と指標:どの会議でどの指標を使うかを定める
- 判断期限:何営業日以内に、何を判断するかの期限
地域銀行や信用金庫などは、全機能を最初から導入する必要はありません。
重要な商品と指標を選び、金利リスクと流動性ギャップから始める段階導入が現実的です。
利用部門が使えると確認してから、機能を広げていきます。
将来、商品や通貨を追加する場合にも対応できるよう、データ項目は先に設計しておきます。
現行業務とデータの棚卸し
勘定系や預金・融資などの業務システムと、DWHにあるデータについて、所在と更新時期を一覧にします。
- 対象項目:商品マスタ、残高、契約条件、金利、満期、担保、ヘッジ、評価方法、通貨、顧客区分、項目定義、粒度、履歴、責任部署を記録
- 品質確認:欠損や重複、残高の不一致、日付形式の確認
データの品質問題を、開発会社のETL工程だけで解決しようとすると、後から要件の追加や追加費用が発生します。そこで、代表商品をサンプルに選び、元システムとALM側の残高の一致を、早期に検証します。
モデル・シナリオの合意とPoCによる数値の突き合わせ
計測指標とモデルの前提を決めます。対象は、EVEやNIIの金利ショック、イールドカーブ、預金区分などです。
- 行動モデル:預金流出や期限前返済の前提を置く
- 市場前提:再投資、信用スプレッド、為替変動を定める
- 承認・見直し:前提を承認する人と、その再検討時期の決定
業務部門からリスク管理、財務、経営層、内部監査まで、関係者が同じ定義を確認します。
PoCでは、代表的な預金・貸出・有価証券を選び、過去の基準日で既存Excelや旧システム、候補製品の結果を比べます。
PoCでは、取引、キャッシュフロー、前提の差異を追跡し、差異の原因を説明できることや、同じ入力で再現できることを、画面の見栄えより優先して確かめます。
方式の選定と設計・開発
パッケージは、標準の計算や規制対応を活用できる方式です。ただし、独自商品に合わせると、カスタマイズ費用と保守負債が増える場合があります。
クラウドは、計算量や環境を拡張しやすく、製品の更新も受けやすい方式です。
データの所在や委託先の監査、障害時の復旧、サービス終了時の移行は、開発会社と設計します。
スクラッチは、独自モデルに対応しやすい方式です。一方で、金融工学の専門人材と規制変更への対応を、自社側でも継続して確保する必要があります。
- データ基盤:ETLまたはAPIで連携し、データレイクやDWHに履歴を保持する
- 計算基盤:バッチや並列処理を分けて設計する
- 画面:明細、条件、差分、承認履歴へ追跡できるようにする
- 統制:多要素認証、職務分掌に沿った権限、通信・保存データの暗号化、操作・データ・モデル変更ログを備える
パラメータは、プログラムとは別に管理します。
画面にはダッシュボードだけでなく、明細や計算条件への導線も用意します。
数値検証・受入テスト・段階稼働
テストでは、画面の表示だけでなく、入力件数と残高、キャッシュフロー、金利ショック後の結果まで確認します。
- 計算結果:シナリオ差分と再計算の再現性
- データ品質:異常データを検知できるか
- 統制:権限分離、監査ログ、帳票の承認履歴が揃っているか
- 受入基準:実績や既存資料と照合し、指標別に許容差を決める
稼働は、データ連携と金利リスク計測から始めます。
次の段階では、レポート、行動モデル、市場リスクの統合へ広げていきます。
旧システムやExcelと並行して稼働させ、月次・四半期の業務を回してから切り替えます。
運用担当者には、モデルやパラメータの変更履歴の扱いや、障害時の手作業を訓練しておきます。さらに、バックアップからの復旧時間も訓練に含めます。
ALM管理システム開発の費用相場とコストの内訳
国内案件に共通する公開の価格表は、ほとんどありません。そのため、単一の相場だけで予算を決めると危険です。
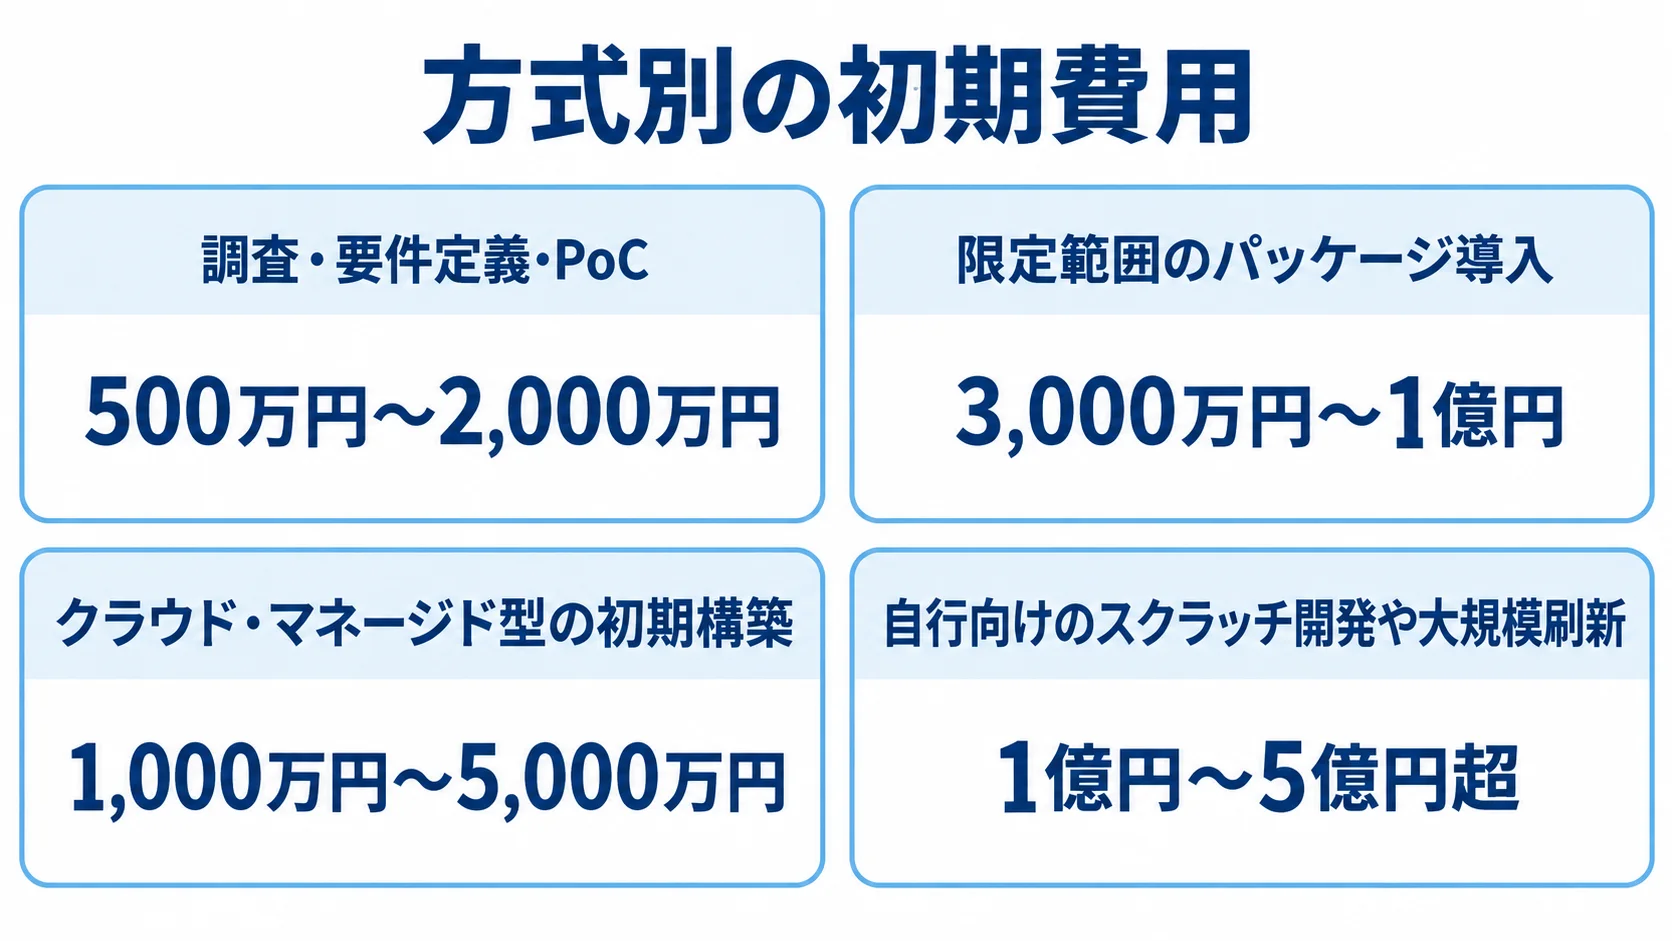
2026年時点の目安は、調査・要件定義・PoCが500万円〜2,000万円、限定範囲のパッケージ導入が3,000万円〜1億円です。クラウド・マネージド型の初期構築は1,000万円〜5,000万円、自行向けのスクラッチ開発や大規模刷新は1億円〜5億円超です。
ただし、これらはALM固有の定価ではありません。機能範囲と金融システムの工数をもとにした編集部推定です。
方式別の初期費用と開発期間
導入方式によって、開発期間も大きく変わります。
- 調査・要件定義・PoC:2〜4か月ほど。対象業務やデータ、指標、代表商品を確認する
- パッケージ導入:6〜12か月ほど。標準エンジン、少数の勘定系連携、標準レポート、権限設定、教育を含む想定
- クラウド・マネージド型:4〜9か月ほど。初期設定、データ連携、権限・監査、標準シナリオの整備を含む
- 大規模刷新:18〜36か月ほど。全商品・全通貨、独自モデルを含む場合があります
PoCでは、データ品質やモデルの差異、候補製品との適合性を確かめることで、本開発の予算の精度を高められます。また、大規模刷新には、規制報告、高可用性、移行、長期の並行稼働が含まれる場合があります。
クラウド利用料は規模や契約によります。そのため、比較用に月100万円〜500万円程度を仮置きし、初期費用とは分けて扱います。
費用を左右する要素
費用は、データ連携先と商品・取引モデルによって変わり、対象通貨やシナリオ数も影響します。帳票、数値検証、移行、並行稼働の範囲も、費用に関わります。
預金と貸出の2種類だけを日次で処理する構成と、市場商品を日中に再計算する構成では、要件が異なります。データ量や計算量、監視要件も変わります。
- データ連携:接続先の数と、変更への対応範囲
- 商品モデル:種類と、独自商品の実装範囲
- 計算条件:通貨、シナリオ、帳票の数
- 品質保証:検証、移行、並行稼働をどこまで含めるか
見積書は、要件定義やクレンジング、ETL/API、計算エンジン、画面・帳票などの項目ごとに分けてもらいます。
テストや検証、審査、移行、教育、保守も、分けて確認します。
あわせて、連携先や商品モデルの単価、シナリオを追加したときの費用も確認します。
規制変更や再計算、監査ログの費用も含めると、将来の追加費用を比べやすくなります。
保守・ライセンス・クラウド利用料
継続費用は、契約や運用条件によって変わります。初期費用とは分けて、どの対応範囲が含まれているかを確認します。
- 年間運用費:ライセンス、クラウド、監視、問い合わせ、連携変更を確認する
- 制度・モデル対応:制度変更、モデル再検証、バックアップ、脆弱性対応を含める
- 保守条件:初期費用の15〜25%程度とする提案もあります。SLAと対応範囲の確認
- クラウド移行:運用負担、契約期間、データ返却、障害時の復旧責任も含めて評価する
保守率は、製品の契約やSLAによって変わります。そのため、サポート時間と制度対応の回数を確認しておきます。
Moody’sは2025年11月、Lake City BankがALMソリューションをクラウド型へ移行した事例を紹介しています。
Moody’sは、移行によりデータの透明性と市場変化への対応を高めたとしています(出典:Moody’s「Asset Liability Management Solutions」、2025年11月12日)。
クラウド化は、初期費用を抑えられる可能性も含めて、総保有コストで判断します。
ALM管理システムの見積もりを取る際のポイント
機能の数だけでは、見積もりを比べられません。そこで、経営判断、商品、指標といった前提をRFPにまとめ、同じ前提で提案を依頼します。データ、モデル、利用者の前提も、同じように書き込みます。監査とBCPも、RFPに含めておきます。特に、クレンジングや数値検証が別料金だと、稼働の前後で費用が膨らむ可能性があります。
RFPに書くべき業務・機能要件
RFPには、対象の商品・取引・通貨、連携先、更新頻度を書き、履歴期間も示します。
さらに、指標やシナリオ、帳票を盛り込みます。利用者と権限も、RFPに加えます。
EVEやNII、VaR、流動性ギャップ、FTPでは、計算期間と金利ショックも併せて示します。加えて、集計単位と許容差、帳票見本も添付します。
- モデル管理:前提、承認者、再計算条件を記載
- 追跡性:入力版、ドリルダウン、監査ログを指定
- 再現性:過去時点の再現と品質エラー処理を明記
- 成果物:仕様書、証跡、運用・障害手順を含める
「市場リスク対応」のように曖昧な表現では、会社ごとに解釈が分かれます。
発注側は、検証報告書も成果物に含めておくと、納品後の属人化を防げます。
複数社の同条件での比較
比較先は、グローバル製品、国内パッケージ、導入支援、独自開発に分けると、それぞれの特徴を整理できます。
OracleやMoody’sは標準機能やクラウドを持ちます。一方で、国内金融機関の支援会社やSIerは、得意な範囲や、どこまでを受け持つかが異なります。
- 実績:同規模・同商品での導入経験
- 精度検証:計算差異の調べ方
- 運用体制:制度変更への対応と担当体制を確認
同規模案件の期間や差異分析の担当、モデル改定履歴の残し方を質問します。
担当が交代しても運用できるかも、発注側が確かめます。
公開されている実績は参考になります。ただし、自社の業態や商品構成、既存システムに合うかは、個別に確認します。
契約・セキュリティ・受入条件の確認
契約と統制、受入条件は、見積もりの段階で明確にしておきます。契約では、準委任と請負を工程ごとに使い分けます。
納品の範囲と、どこまでを誰が受け持つかは、あらかじめ明確にします。変更管理や遅延時の扱いも、契約に書いておきます。
前提が変わりやすいデータ移行やモデル検証は、準委任で検討と合意を進めます。一方で、仕様が固まった機能は、請負の受入条件を定め、契約形態と実態を合わせます。
- セキュリティ:データ所在、再委託先、権限、暗号化、脆弱性対応、ログ保管の確認
- 委託条件:障害通知、復旧目標、監査権、終了時の返却と移行支援を契約で定める
金融庁は2025年7月、ガイドラインを一部改正し、金融機関のサイバーセキュリティ管理について示しています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年7月4日)。
BCBSは2025年12月、第三者リスク管理の原則を公表しました。外部サービスの依存度と重要性に応じた管理が求められます(出典:Basel Committee on Banking Supervision「Principles for the sound management of third-party risk」、2025年12月10日)。
受入テストでは、監査や当局への説明で根拠を示せるかまで確認します。そうすることで、稼働後の手戻りを抑えられます。
ALM管理システム開発でよくある質問
方式や範囲は、自社の状況によって変わります。そのため、相談やRFP作成で使える判断軸を紹介します。
ALM管理システムはパッケージとスクラッチのどちらがよいですか?
標準指標や規制対応を早く使うならパッケージ、独自商品やモデルを中核にするならスクラッチが候補です。
パッケージでも、連携や帳票の追加開発が必要になります。また、スクラッチでも標準機能を再利用できます。
代表商品のPoCで数値差異と改修範囲を比べます。さらに、専門人材と将来の保守体制も判断材料になります。
ALM管理システムの開発費用は最低いくらですか?
最も低い段階は、調査・要件定義・PoCです。ただし、これは本番システム全体の費用ではありません。そのため、方式別の金額も分けて見ます。
- 調査・要件定義・PoC:500万円〜2,000万円程度
- 限定範囲のパッケージ:3,000万円〜1億円
- クラウド初期構築:1,000万円〜5,000万円
- 自行向けの大規模スクラッチ:1億円〜5億円超となる可能性があります
金額は、データ連携、商品モデル、検証、移行、可用性によって変わります。
本番導入とPoCの対象を分け、項目別の見積もりを依頼すると比較しやすくなります。
クラウドで構築するときに何を確認すべきですか?
クラウド契約では、情報の扱いから料金まで、契約書で確かめる項目が多くあります。
- 情報管理:保存場所、委託先・再委託先、認証、権限、暗号化、操作ログ、バックアップ
- 障害・終了対応:通知、復旧目標、監査、データ返却、移行支援
- 料金:月額に加え、データ量、計算回数、追加シナリオ、制度変更、問い合わせ、緊急対応を確認
- 責任分界:金融機関の監督責任と提供者の運用責任を分けて記載
開発会社へ相談する前に何を準備すればよいですか?
要件や資料を整理して提示すると、初回の相談がスムーズに進み、開発会社も工数とリスクを見積もれます。
- 業務要件:対象商品、指標、シナリオ、利用者、帳票、監査・BCP要件
- データ要件:連携先と更新頻度
- 既存資料:Excelや旧システムの結果、代表商品データ、現行帳票、困っている差異
未確定の項目も、決定済み、未決定、検証したい内容に分けて伝えます。
まとめ
ALM管理システムは、経営判断に必要な指標、商品、データ定義、モデル前提、検証方法から設計します。
開発は、目的の定義、現行業務とデータの棚卸し、モデルの合意、PoC、方式の選定、開発、検証、段階稼働の順で進みます。
費用は、PoCの500万円〜2,000万円から、大規模刷新の1億円〜5億円超まで、範囲によって変わります。
開発前に決めること
発注前に、対象商品や指標、連携先を整理しておきます。シナリオや帳票、利用者数も、あわせて決めておきます。監査とBCPについても、同じように整理しておきます。
要件定義やPoCは、本体の開発と分けて相談します。見積書では、データ品質やモデル実装、検証、移行、教育、保守を確認します。
クラウド契約と第三者リスクでは、どこまでを誰が受け持つかも見ておきます。さらに、数値の正しさと説明可能性を受入条件に含めます。
次に取るべき行動
判断材料をそろえたうえで、PoCから開発会社の選定へと段階的に進めます。
- 代表商品と過去の基準日を選び、既存資料との数値差異を確かめる小規模PoCを行う
- PoCの結果をもとに、パッケージ、クラウド、スクラッチを判断する
- 同じRFPを使い、自社に合う開発会社へ提案を依頼する
ALMを計測ツールで終わらせず、モデル管理と意思決定の仕組みとして使うと、長期的な価値につながります。
▼全体ガイドの記事
・ALM管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。