
ALM管理システムは、資産と負債を横断して、金利や流動性のリスクと収益への影響をシナリオ別に測るシステムです。機能は、資産・負債管理、リスク・収益分析、報告・監査に分けて押さえると、経営判断に役立ちます。
各テーマの詳細は、下の関連記事で確認できます。
▼関連記事一覧
・ALM管理システム開発の進め方
・ALM管理システム開発でおすすめの開発会社6選と選び方
・ALM管理システム開発の見積相場・費用
・ALM管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ALM管理システムの概要
ALMはAsset Liability Managementの略で、日本語では資産・負債管理です。貸出や有価証券と、預金や市場調達を横断して分析します。
満期、金利改定日、通貨、キャッシュフロー、顧客行動を同じ基盤で扱い、経営が選択肢を比べられる数値を、あとから再現できる形で出します。ただし、システムがリスクを自動的に消すわけではありません。
ALMの目的:収益性とリスクの同時管理
たとえば金利が上昇する場面では、貸出金利がいつ改定されるか、預金金利や市場調達費用がどの程度上がるかを確認します。債券価格や評価損益の変化も、あわせて見ておきます。
短期の純金利収益と、中長期の経済価値や自己資本への影響は、同じ方向に動くとは限りません。そのため、複数の指標を比べ、どの前提で限度を超えるかを経営会議で判断します。
市場リスク・流動性リスク・収益管理との関係
ALMと関係する市場リスク、流動性リスク、収益管理は、それぞれ見る対象が違います。範囲を決めるときは、各領域の役割を整理し、どこまでを一つのシステムに統合し、どこを計算結果の集約で済ませるかを決めます。
- 市場リスク:金利、為替、価格変動による損失を測る
- 流動性リスク:必要な時期に資金を確保できるかを確認する
- 収益管理:商品別・部門別の採算や資金配賦を把握する
- ALMの統合方式:領域を一つのシステムに完全に統合する場合と、各システムの計算結果を集約して経営向けに見せる場合がある
範囲を先に決めておかないと、対象外だった帳票やモデルが後から追加されやすくなります。
ALM管理システムの主要機能と管理対象
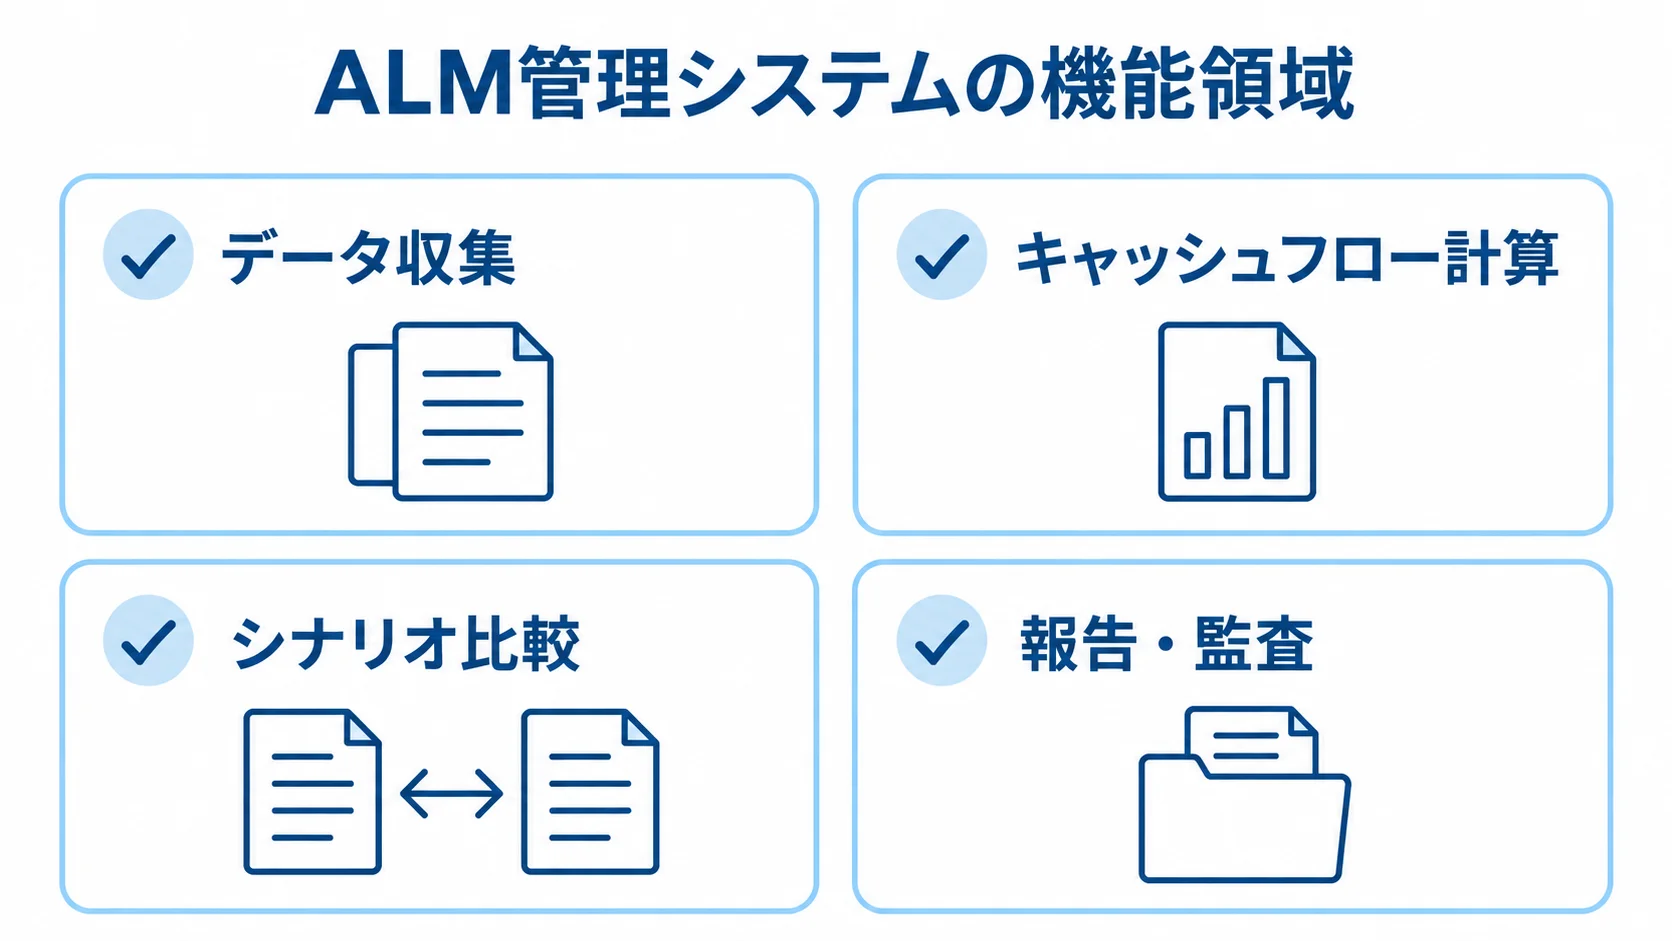
機能は、データ収集、キャッシュフロー計算、シナリオ比較、報告・監査の4つに分かれます。製品を比べるときは、画面の多さより、入力から計算、承認、報告までの流れを確認します。
取引・残高データの収集と名寄せ
システムごとにデータの形が違うため、収集から品質確認までを一連のデータ管理として設計します。
- 取り込み元:取引系(預金・融資・有価証券・外国為替・デリバティブ)、勘定系、財務会計、顧客情報から残高と契約条件を集める
- 共通化する情報:商品コード、通貨、満期、金利タイプ・改定日、返済条件、担保、ヘッジ。システムごとの違いをそろえる
- 連携の設計:日次で足りる項目と当日更新が要る項目を分け、API・ファイル・バッチから方式を選ぶ
- 品質確認:欠損、重複、異常値、残高差異、未登録商品、過去日付、通貨換算の不整合を検知する
訂正した人や訂正日時、再計算の履歴も残しておきます。入力の誤りはリスク数値に直結するため、品質管理も計算エンジンと同じ重みで設計します。
キャッシュフロー・再価格分析と行動モデル
契約条件をもとに、計算の対象と行動モデルを組み立てます。
- 計算対象:受払キャッシュフロー、資金調達と運用の期間ミスマッチ、リプライシングギャップ、流動性ギャップ
- 行動モデル:定期預金の満期や貸出の返済予定に加えて、普通預金の滞留、期限前返済、預金流出、繰上償還を扱う
- モデル管理:採用理由、パラメータ、対象商品、適用期間、見直し条件を、画面や台帳で追える状態にする
金利リスク・市場リスク・収益の計測
指標は名前を並べるだけでは業務に役立ちません。規制報告に使うものだけでなく、経営会議で管理している限度と結びつくかを確認して選びます。金利、収益、流動性への影響は、それぞれ違う指標で測ります。
- EVE:金利変動による経済価値への影響
- NII:一定期間の純金利収益への影響
- VaR:損失の分布
- EaR:将来収益の変動
- 流動性ギャップ:資金の入出金の時系列
シナリオは、基準となるケースを起点に、金利の上昇と低下、イールドカーブの変化、為替の変動を想定します。そのほか、預金流出、信用悪化、複合ストレスなどのケースも用意します。
シナリオ同士を比べられるよう、前提と入力データの版、モデルの版を記録します。計算日時と承認者も、あわせて残しておきます。
2025年4月に公開された金融ソフトウェアの公式ALMガイドでも、重視する項目が示されています。そこには、共通のキャッシュフロー処理、複数通貨、確率的シナリオが含まれ、加えて、IRRBBや監査可能なレポートも挙げられています。
(出典: 金融ソフトウェア製品のALM公式ガイド、2025年)
レポート・承認・監査証跡
利用者別の報告、根拠の追跡、変更の承認は一体で設計し、履歴の保存も同じ設計に含めます。経営層と現場では、見たい数値の粒度が違います。
- 経営層向け:限度使用率、指標推移、シナリオ比較、資本への影響、流動性見通し
- リスク・市場部門向け:商品・通貨・期間・拠点別の表示、明細へのドリルダウン、前回との差分
- 数値の根拠:PDF出力に加え、取引、モデル、パラメータ、計算条件を追跡できるようにする
- 承認対象:モデル・パラメータの変更、異常データの補正、結果の確定、報告書の提出
- 保存する履歴:操作、取込、再計算、モデル変更、承認の各履歴
同じ条件で結果を再現できるよう、履歴を保存します。監査対応も要件定義の段階から含めておきます。稼働後に加えると、保持期間やログ設計の制約で改修が大きくなります。
ALM管理システム開発の進め方
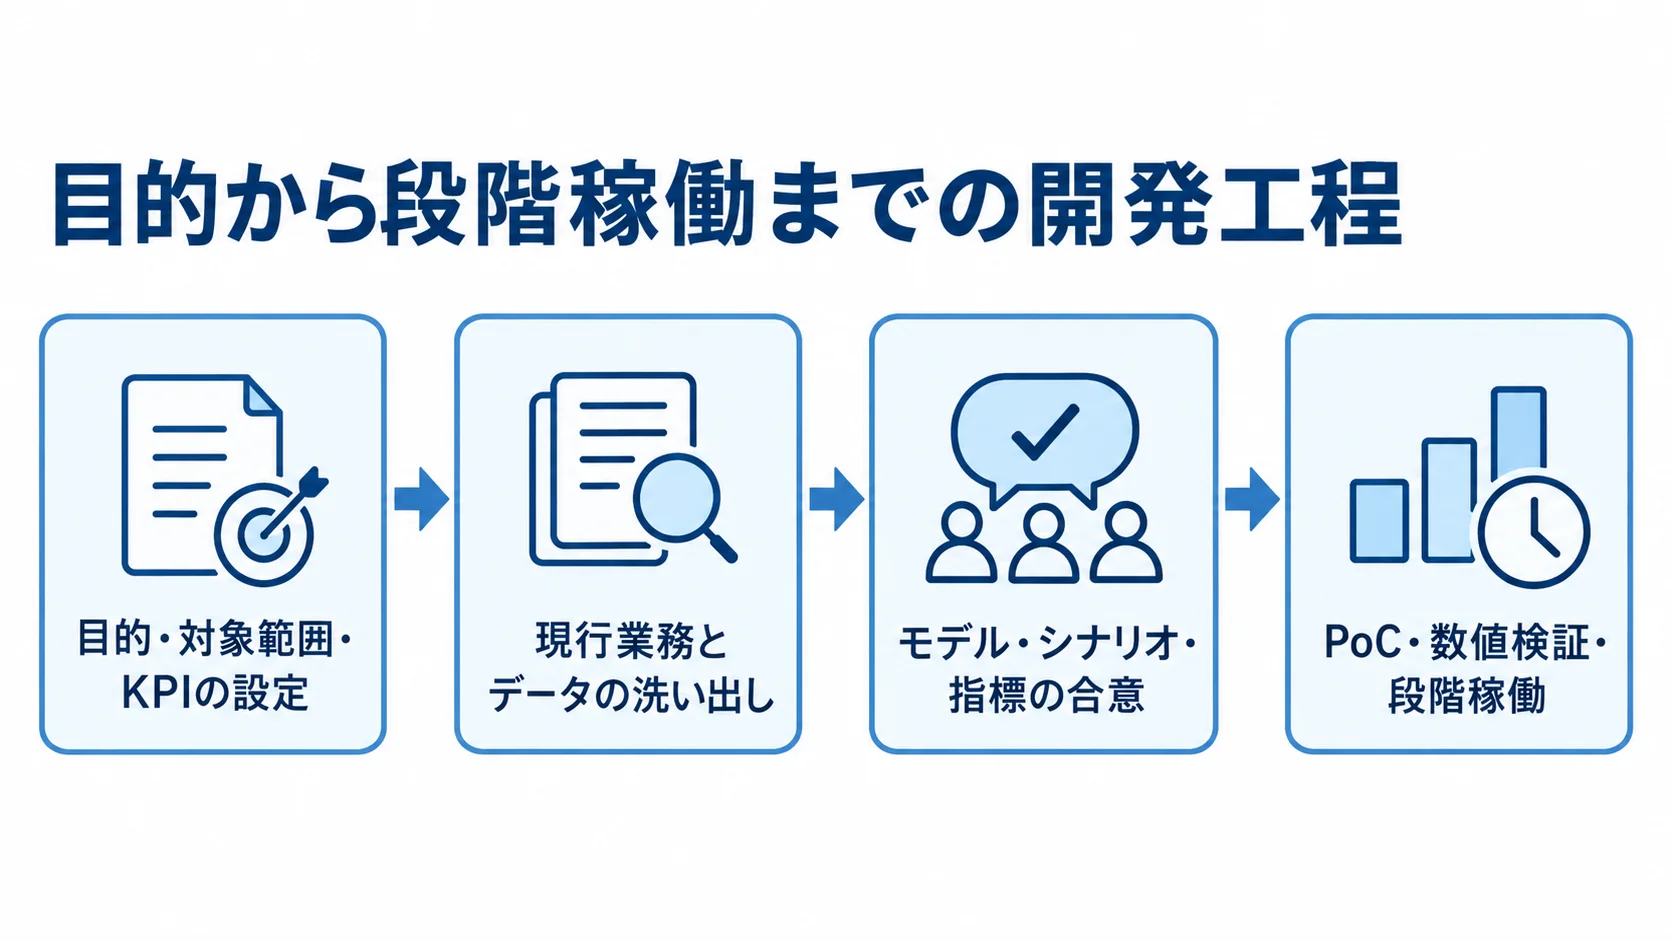
画面から作り始めるより、設計は目的を決めるところから始めます。データ、モデル、指標の順に決め、承認と運用の役割も早い段階で定めます。
業務、リスク、財務の部門は初期から巻き込みます。市場、システム、監査の部門も、同じ段階から関わってもらいます。数値の意味と責任者も、そこで合意しておきます。
目的・対象範囲・KPIの設定
まず、優先するリスク範囲、対象商品、処理目標の順に決めます。
- リスク範囲:金利リスクを優先するか、流動性・収益・資本・市場リスクまで統合するか
- 対象商品:預金、住宅・事業性融資、カードローン、有価証券、外貨、デリバティブ
- KPI:金利ショックの影響を確認する営業日数、計算差異を調査する時間
KPIが決まると、必要なデータの頻度や処理性能が明確になります。
現行業務とデータの洗い出し
現行の資産と項目、品質の課題を洗い出し、正とする連携元を決めてから、サンプルの検証へ進みます。一覧にするのは、資産の名前だけでなく、項目の意味や確定の時点も含みます。
- 現行資産:Excelや帳票、勘定系、市場系、会計、顧客管理、資金調達管理
- 確認事項:データ作成部署と確定時点、商品マスタ、残高と金利、満期・改定日・返済予定
- 追加項目:担保、ヘッジ、評価、通貨、取引日・決済日、連携元と正とするシステム
- 品質と履歴:欠損率、重複、残高差異、手作業補正、過去データの保存期間
データが揃わないまま全商品を初日から分析すると、後からデータを整える(クレンジング)費用が膨らみます。そのため、代表商品と過去の基準日のサンプルを用意し、PoCで現実的な範囲を見極めます。
モデル・シナリオ・指標の合意
預金のコア・変動部分、期限前返済の前提、預金流出率、流動性バッファは、業務や経営を含めて合意する項目です。前提の根拠と承認者は、リスク、業務、財務の担当者が確かめ、経営と監査にも共有します。
基準ケースとストレスケースの差を説明できるよう、シナリオの名前やショック幅、期間を管理します。対象とモデルの版も、あわせて記録しておきます。
PoC・数値検証・段階稼働
代表商品の計算差異を説明できる状態にしてから、受入基準を置いて段階稼働します。比べる対象と差異の切り分けは、先に決めておきます。
- 比較対象:預金、融資、有価証券などの代表商品と既存Excel・旧システムの結果
- 差異の切り分け:入力と休日、金利カーブ、端数処理、キャッシュフローと行動モデル、集計
- 受入条件:数値一致に加え、担当者が差異の理由を説明できること
- 稼働順:データ基盤、基本金利リスク、標準レポート、追加シナリオ、市場リスク統合、収益・資本分析
- 各段階の確認:受入テスト、モデル検証、教育、並行稼働を行い、次へ進む基準を設定する
段階的に導入すると、利用者は数字の意味を理解しながら、対象を少しずつ広げられます。
▶ 詳細はこちら:ALM管理システム開発の進め方
クラウド・パッケージ・スクラッチの種類と選び方
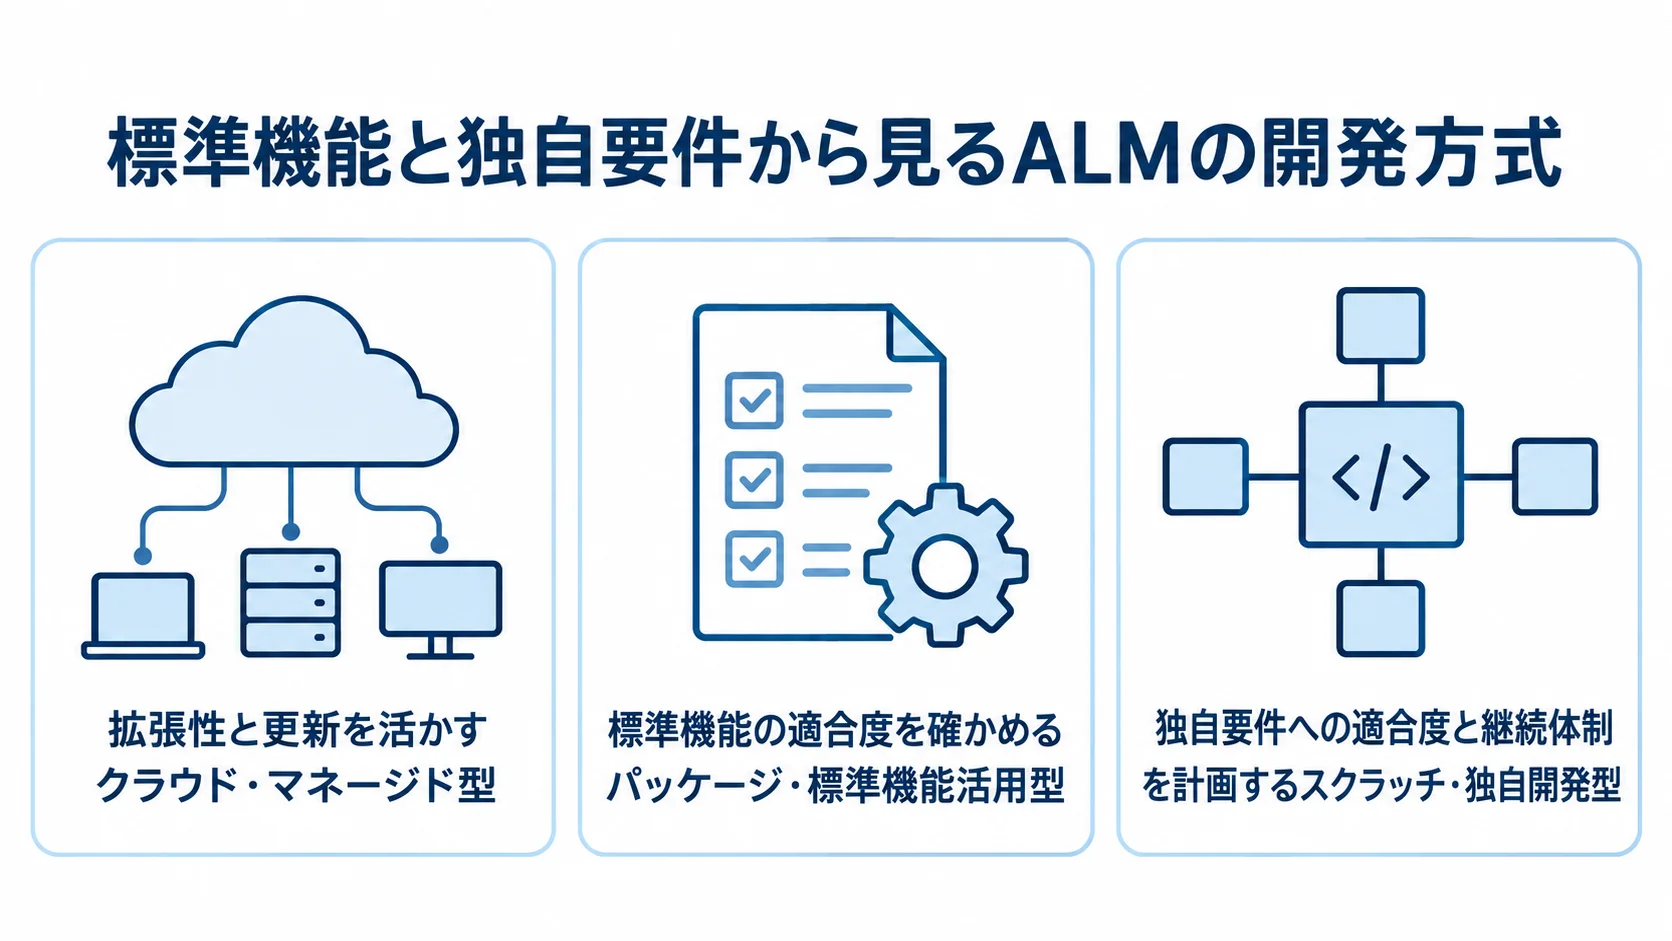
方式は、標準化の度合いや独自モデルの有無、既存連携、内製人材の厚さで選びます。制度変更への対応力も、判断材料になります。
初期費用だけでなく、3〜5年の保守、移行、検証、サービス終了時の移行まで含めた総コストで比べます。どこまでを誰が受け持つかも確認します。
クラウド・マネージド型
サービスの拡張性や更新を活かせる一方で、データ保護、委託先の管理、終了時の扱いを、契約と運用の両面で確認します。まず、利用範囲と拡張の仕組みを見たうえで、データの扱いと委託の条件に進みます。
- 利用範囲:計算基盤とデータ保管を使い、設定、連携、権限、帳票、モデルを組み立てる
- 拡張・更新:処理量や利用者に応じて広げられ、標準機能から段階的に導入できる
- 確認事項:データの所在と暗号化、鍵、特権ID、監査ログ、バックアップと復旧時間、地域障害
- 委託・終了時:再委託、脆弱性、データ返却、契約終了後の消去証明
サービス更新で機能や規制対応を受けられます。ただし、更新の影響を事前に検証できる契約が必要です。
金融庁の指針は、規模と特性に応じた管理を求めています。事業者の認証を得ていても、自社の責任は残ります(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年改正)。
パッケージ・標準機能活用型
まず、標準機能にどこまで合うかをデモで確かめ、追加開発と将来の保守の範囲を見極めます。導入期間と保守費用は、標準機能の範囲によって変わります。
- 標準機能:キャッシュフロー、金利リスク、流動性、シナリオ、レポートを設定や拡張で扱う
- 導入期間:標準機能の範囲が広ければ、計算エンジンを新規開発するより短期間で済む場合がある
- デモ確認:商品条件、金利改定、預金行動、休日、通貨、ストレスを入力し、結果と証跡を見る
- 差分管理:標準、設定、アドオン、対象外に分け、保守費用と担当範囲を見積に反映する
独自仕様が増えると、更新や規制変更のたびに再検証が必要になります。
スクラッチ・独自開発型
独自要件への適合度と、計算の正しさを維持するための体制・成果物を、合わせて計画します。この方式が候補になるのは、どんな要件のときかを先に確かめておきます。
- 適する要件:独自商品、特殊な行動モデル、統合計算、密接な既存連携
- 自社に合わせる範囲:計算ルール、データモデル、権限、画面、帳票
- 継続に必要な体制:金融工学、データ基盤、テスト、モデル検証、制度変更への対応
- 品質を保つ仕組み:期待結果を使う回帰テスト、モデル承認と変更管理、性能テスト、障害時の再実行、旧計算との並行稼働
担当者や委託先が替わっても運用が続くよう、仕様書と計算式を納品物に含めます。ケース表とデータ辞書も、あわせて納めてもらいます。
ALM管理システム開発の費用相場と内訳
国内の案件には、統一された公開価格表がほとんどありません。費用は対象範囲と計算の難しさで大きく変わります。
ここで示す金額は、2026年時点の一般的な業務システム費用、金融システムの工数、連携と検証の負荷をもとにした、編集部の推定です。ALMの定価ではありません。
見積では、対象商品と連携本数、シナリオを中心に確認します。規制帳票、可用性、既存データの状態も、あわせて見ておきます。
方式別の初期費用と期間の目安
方式ごとの初期費用と期間は、含める作業範囲によって幅が出ます。各方式の数字は、見込まれる幅を示したものです。
- 調査・要件定義・PoC:500万円〜2,000万円程度、2〜4か月程度
- 限定的なパッケージ導入:3,000万円〜1億円程度、6〜12か月程度
- クラウド・マネージド型:初期1,000万円〜5,000万円程度、4〜9か月程度。利用料は月額100万円〜500万円程度で、別途確認が必要
- 自行向けスクラッチ・大規模刷新:1億円〜5億円超、18〜36か月程度となる可能性
調査には、対象業務の確認、データの洗い出し、指標の定義が含まれます。そのうえで、代表商品の試算とパッケージの適合性確認も含みます。
パッケージでも、連携や帳票、教育、移行を加えると、上限を超える場合があります。
各レンジは相場を断定するものではありません。計算エンジン、複数連携、モデル検証、移行、並行稼働、高可用性を含む場合の推定です。
費用を左右する項目
見積の項目と単価の前提を分け、保守も含めた総額で比べます。金額の中身は、開発範囲から工数の仮定まで分けて見ます。
- 開発範囲:要件とデータ整備、データ連携(ETL・API)、データモデル、計算(商品モデル・シナリオを含む)、画面・帳票・権限、監査ログ
- 付帯作業:テスト、モデル検証、移行、教育、保守
- 工数の仮定:金融専門人材は1人月100万〜180万円、要件・データ設計は10〜30人月
- 見積の分解:連携1本、商品モデル1種類、追加のシナリオや帳票、移行、再計算、監査ログと規制対応
要件・データ設計が10〜30人月なら、1,000万円〜5,400万円程度です。計算や連携、検証、稼働支援が加わると、数千万円から数億円に広がります。
保守、ライセンス、クラウド料は、初期費用の年額15〜25%程度で仮置きされる場合がありますが、契約形態によって変わります。
3年または5年の総保有コストで比べ、障害対応と制度変更の費用を誰が負担するかも確認します。
▶ 詳細はこちら:ALM管理システム開発の見積相場・費用
ALM管理システムの開発会社・サービスの選び方
知名度やデモの印象より、自社に近い規模や商品、データ構成で、計算を検証して運用した経験を確認します。
会社やサービスは順位を付けず、製品導入、導入支援、独自開発、クラウド運用の役割ごとに比べます。役割を分けて見ると、自社に必要な支援がはっきりします。
金融業務とモデル検証の実績
ALMの導入件数だけでなく、必要な領域で扱ったデータと検証ケースを確かめます。商品、対象領域、導入条件、差異分析の四つから見ると、自社との近さが分かります。
- 商品・リスク:預金行動、期限前返済、有価証券評価
- 対象領域:外貨、デリバティブ、流動性、FTP、IRRBB
- 導入条件:業態、規模、商品構成、連携先、利用期間
- 差異分析:原因分析を誰が担うか
導入先を匿名化したうえで、その内容を説明してもらえるかも確かめます。
提案内容と見積の透明性
提案依頼書には、対象商品、指標、シナリオ、連携、処理時間を記載します。加えて、帳票、権限、監査、移行、教育、保守も盛り込みます。
制度変更への対応も明記し、見積では標準機能と追加開発の区別、前提、除外を分けて示してもらいます。追加費用の条件、納品物、検収条件も、同じ見積の中で示してもらいます。特に、要件が曖昧な安い見積は、追加開発や連携の変更によって最終的な費用と納期が読みにくくなります。
導入後の運用体制と出口戦略
日常の運用から障害時の対応、サービス終了時の移行条件まで、一続きで確かめます。運用を自社で担うか外部に任せるか、モデルを独立して検証できるかも、契約前に決めておきます。
- 日常業務:取込の監視と計算、異常確認、モデルの見直し、承認と権限の管理、問い合わせ、制度変更対応
- 障害対応:夜間・月末・四半期末の連絡、復旧目標、代替手順、社内外の担当、独立検証の可否
- 終了時の条件:データ返却形式、監査ログ保持、移行支援、バックアップ、再委託先の変更通知
2025年12月に公表されたバーゼル銀行監督委員会の第三者リスク管理原則は、外部サービスへの依存を、従来の外注よりも広く捉えています。重要度に応じたライフサイクル管理や集中リスクも重視しています(出典:バーゼル銀行監督委員会「Principles for the sound management of third-party risk」、2025年)。
▶ 詳細はこちら:ALM管理システム開発でおすすめの開発会社6選と選び方
ALM管理システムを発注・外注するときのポイント
開発を外注しても、ALMの判断責任は発注者に残ります。モデルの前提や限度、承認、報告は、発注者が決めることになります。
受託側との間では、設計、実装、テストの担当範囲を明確にします。連携や運用支援についても、どこまでを誰が受け持つかを決めておきます。RFPには、数値検証や監査、セキュリティに加えて、復旧、再委託、終了時の移行も含めます。
発注前にRFPへ記載する項目
RFPでは、業態、商品、通貨、指標、シナリオを指定します。頻度や過去データの期間、連携先、データ量も明記します。
利用者と権限、帳票、監査証跡の条件も書き込みます。API・ファイル方式、可用性、バックアップ、復旧目標、セキュリティ基準も記載します。
PoCの範囲と数値の受入条件、移行リハーサル、並行稼働を明示します。加えて、教育や保守、制度変更、障害報告、終了時の返却条件も示します。
準委任・請負の使い分けと責任の範囲
前提が変わりやすいか、完成の条件が決まっているかによって契約を選びます。そのうえで、責任と監査の条件を文書に残します。準委任と請負では、頼む作業と責任の範囲が違います。
- 準委任型:要件整理、現行調査、PoCなど前提が変わりやすい工程で使い、作業と納品物を定義する
- 請負型:仕様と受入条件が固まった実装・機能開発で候補となり、完成条件を定義する
- 契約で定めること:変更、検収、瑕疵、遅延、第三者サービス停止時の扱い
- 監査権限:委託先と再委託先のデータ、権限、ログ、脆弱性・障害情報を確かめる
金融庁の2025年版サイバーセキュリティ関連資料は、企画や設計の段階から、委託先も含めて検討するよう示しています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
監査の条件は、発注後の審査に回さず、RFPと契約条件に反映します。
稼働後の監視・モデル管理の契約条件
データ監視やモデル変更など、稼働後の作業は契約と手順書に含めておきます。日常の監視から制度変更への対応まで、作業には幅があります。
- データ監視:到着、件数、残高、エラー、処理時間を見て、異常時は再取込や再計算を行う
- モデル変更:性能が変わったときにバックテスト、実績比較、パラメータの見直しを行い、承認と適用日を記録する
- 契約範囲:制度変更や商品追加が保守の範囲内か別見積になるかを、費用と対応期限とともに定める
- 手順書と訓練:日次・月次・四半期、障害・災害・モデル変更時の作業、交代要員の教育、権限の見直し、復旧・返却の訓練
- 運用KPI:稼働率だけでなく、正しい数値を期限内に出せるかを測定する
運用担当が一人に偏らないよう、交代要員でも手順を実行できる状態を保ちます。
▶ 詳細はこちら:ALM管理システム開発の発注・外注・委託方法
2026年のALM管理システムに求められる最新動向
2026年時点では、機能の追加に加えて、クラウド、第三者への依存、サイバーレジリエンス、説明可能性、データ品質の管理が求められます。市場変化時の迅速な再計算、結果の根拠説明、障害時の報告継続が、製品選定と開発の共通課題です。
クラウド化とサードパーティリスク
クラウドは、環境構築や容量拡張の負担を抑えられます。一方で、重要な業務が外部サービスに依存します。そのため、委託先と再委託先、通信、認証、データセンター、復旧手順まで含めて、サプライチェーン全体を把握します。
単一のサービスや地域への集中、サービスの終了、価格改定、更新による仕様変更が、ALMの運用に与える影響も評価します。
モデルの説明可能性と継続検証
行動モデルや確率的シナリオでも、結果を後から追えるように記録します。入力値や式、パラメータに加えて、採用理由や承認者、期間、検証結果も残します。
計算結果をそのまま使わず、実績との比較、異常値、性能低下、パラメータ変更の影響を定期的に確かめます。AIや高度分析を加える場合も、最終判断の責任者と説明資料を明確にします。
データガバナンスとレジリエンス
データの責任と品質を定め、障害時の継続や復旧の手順を訓練しておきます。
- データ管理:辞書、商品マスタ、責任者、品質基準、保存期間、訂正手順を整備する
- 緊急時対応:障害や攻撃時の計算停止、代替計算、報告、復旧、事後検証を実施する
- 復旧テスト:月末やストレス計算時の処理時間、代替手順、バックアップからの復旧、データの完全性を確認する
金融庁のITレジリエンスに関する2025年の分析資料でも、金融機関の規模・特性に応じた重要業務の継続が示されています。ALMは、重要な経営情報の基盤として、復旧計画に組み込みます(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
リスク管理に欠かせない報告を定め、業務部門が代替手順を実行できるように、全社で運用を設計する必要があります。
ALM管理システムに関するよくある質問
費用や方式は、金融機関の規模や商品、既存システム、モデル、運用体制によって変わります。そのため、自社の要件に置き換えて確かめます。
ALM管理システムと市場リスク管理システムは同じですか?
重なる領域はありますが、同じものではありません。ALMは、資産と負債を横断して、収益、金利、流動性、経済価値などを管理します。
市場リスク管理は、金利・為替・価格変動による損失を測る専門領域です。両者の関係は、別々の計算をALMに集約するか、共通のエンジンで一体に計算するかで決まります。その選択は、データと担当範囲をもとに行います。
ALM管理システムの開発費用はいくらですか?
方式ごとの推定幅と、費用に含まれる範囲を確認します。推定幅は、対象商品や連携の数によって変わります。
- 調査・PoC:限定的な調査・PoCの場合は500万円〜2,000万円程度
- パッケージ:3,000万円〜1億円程度
- クラウド初期導入:1,000万円〜5,000万円程度
- 独自開発・大規模刷新:1億円〜5億円超
この金額は、ALM向けに公開された定価ではなく、対象商品や連携、モデル検証を含めた範囲による推定幅です。規制帳票や移行、可用性を含むかどうかでも変わります。
初期費用だけで判断せず、保守や利用料、制度変更、障害対応まで含めた総保有コストで比べることが大切です。
パッケージとスクラッチはどちらがよいですか?
標準的な商品や指標を早く導入したい場合は、パッケージやクラウド型が候補になります。一方で、独自商品や複雑な行動モデル、特殊な連携、独自の帳票が多い場合は、スクラッチや限定的な拡張を検討します。
PoCで代表商品の計算と連携を比べ、標準に合わせる業務と追加開発を分けて判断します。
地域金融機関や中小規模の金融機関でも導入できますか?
導入できます。最初から全商品や全指標、全帳票を対象にするのではなく、重要な商品と指標から段階的に導入します。
共同利用、標準パッケージ、クラウドのほか、既存の表計算を補う分析基盤も候補になります。そのうえで、データの所在や監査、代替手順、終了時の移行条件を確かめます。
開発前に何を準備すればよいですか?
まず、対象商品と目的、指標、シナリオを整理します。あわせて、連携先や頻度、帳票、利用者、監査・セキュリティの要件も確認します。
Excel、帳票、サンプルデータ、項目定義、現行計算結果を集めておくと、候補先に具体的な相談ができます。預金行動や期限前返済、ストレス条件、数値差異の許容幅を業務側で確かめておくと、見積の前提がそろいます。
まとめ
ALM管理システムは、資産と負債を横断して、リスク、収益、経済価値、資本への影響をシナリオ別に測り、経営判断につなげる基盤です。残高を管理するだけの台帳とは異なります。
成功の鍵は、データ品質、モデル前提、計算検証、承認・監査、継続運用を一貫して設計することです。画面の完成度よりも、ここを先に固めることが大切です。
事前には、対象商品と指標、連携、シナリオ、利用者、非機能要件を整理しておきます。
費用の目安は、PoCで500万円〜2,000万円程度、限定的なパッケージ導入で3,000万円〜1億円程度です。
クラウド初期導入は1,000万円〜5,000万円程度です。スクラッチや大規模刷新は1億円〜5億円超です。そのうえで、連携、検証、移行、保守、第三者リスクも含めて比べます。
代表商品と過去データで結果を照合し、説明可能で継続運用できる方式を選びます。
導入前の整理事項
解決したい経営課題と対象商品を絞り込み、代表的なデータで結果を検証します。
業務、リスク、財務、システム、監査の各責任者を決めておきます。標準機能と追加開発を分けたうえで、同じ条件を示し、複数の候補先に相談します。
稼働後の改善
稼働後は、データ品質、処理時間、モデル妥当性、レポート利用、障害対応を定期的に見直します。
商品や規制、金利環境の変化に合わせて、前提と承認の履歴を更新します。同じ条件で結果を再現できる状態を保つことが、ALMを経営に活かし続ける基礎になります。
▼関連記事一覧
・ALM管理システム開発の進め方
・ALM管理システム開発でおすすめの開発会社6選と選び方
・ALM管理システム開発の見積相場・費用
・ALM管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。