
AMLシステムの開発会社は、業務設計力、金融基盤との連携、検知理由の説明力の3つで比べると、自社のリスク管理に合う候補を選びやすくなります。
会社ごとの特徴と実績を並べると、各社の違いが見えてきます。全体像はAMLシステム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・AMLシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
AMLシステムのパートナー選びが重要な理由
AMLシステムは、口座開設時のKYCから監査対応までをつなぐリスク管理基盤です。
制裁・PEPリストの検索も、その中に含まれる機能の一つです。
扱う業務は顧客リスク評価と取引モニタリングから、アラート調査、疑わしい取引の届出までです。
金融庁も2025年の資料で、有効性検証による態勢高度化の重要性を示しています(出典:金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」)。
適切なパートナー選定が成否を分ける理由
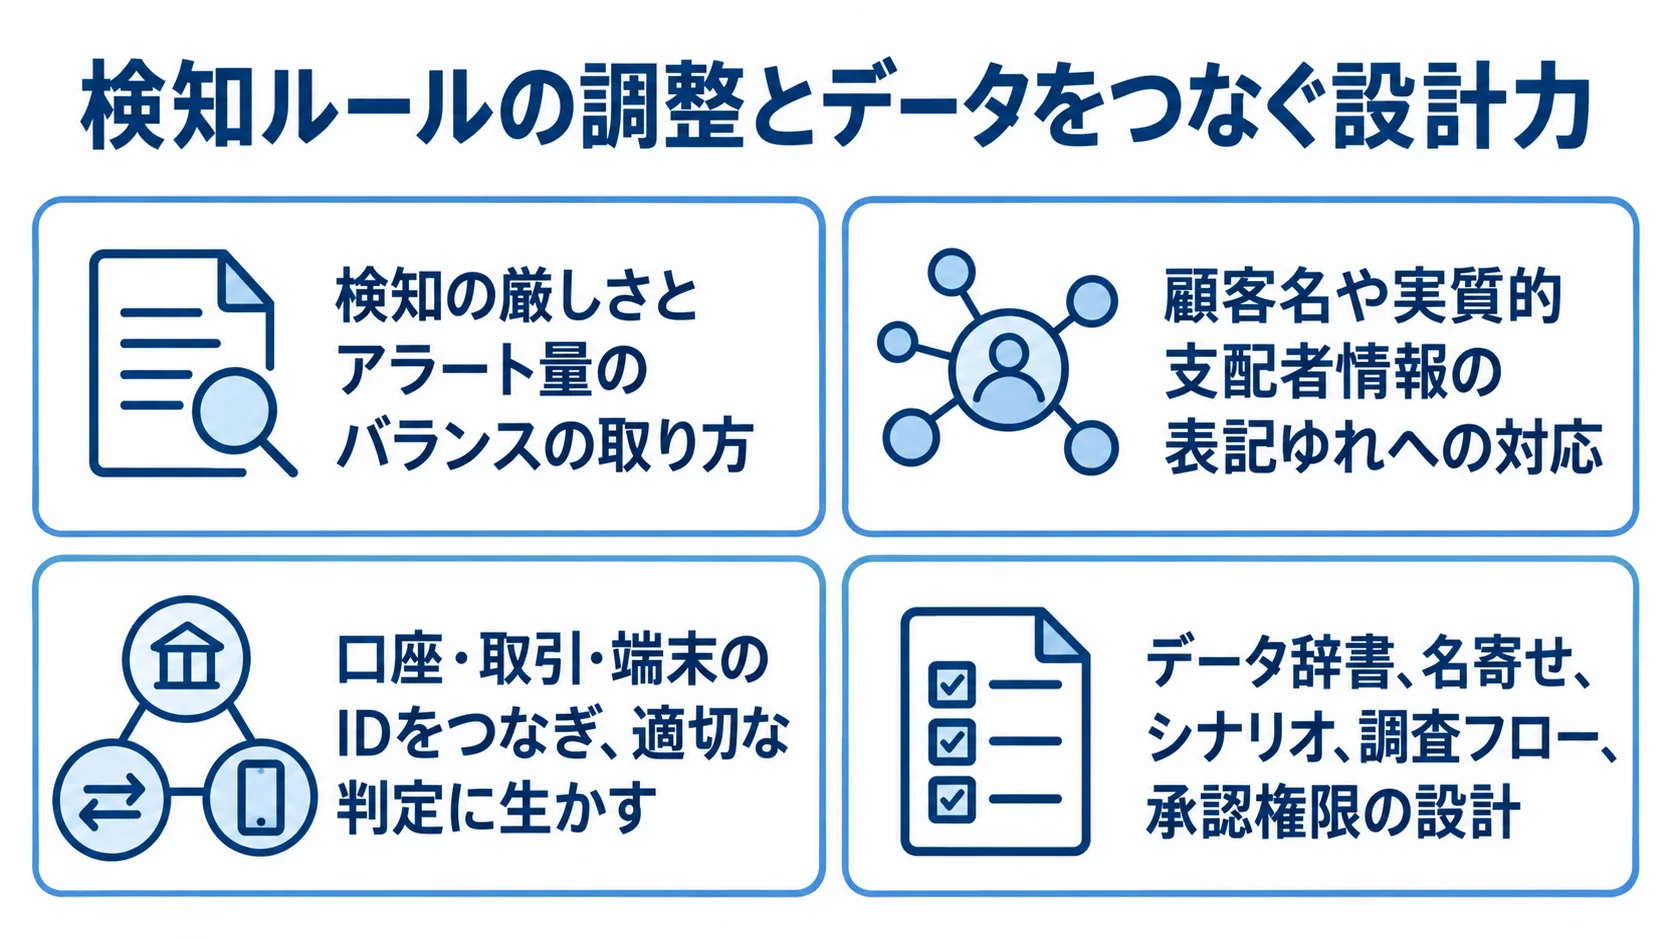
AMLの開発会社を選ぶときは、検知ルールの調整と、データをつなぐ設計力を見ておく必要があります。ルールとデータの組み立てが噛み合っているかは、稼働後のアラートの質にも関わるため、選定の段階で確かめておきたい点です。
- ルール調整:検知の厳しさとアラート量のバランスの取り方
- データ品質:顧客名や実質的支配者情報の表記ゆれへの対応
- ID連携:口座・取引・端末のIDをつなぎ、適切な判定に生かす
- 業務要件:データ辞書、名寄せ、シナリオ、調査フロー、承認権限の設計
発注前に確認すべきポイント
案件条件を整理しておくと、今すぐ必要な機能と将来の拡張を分けて比べられます。なかでも、処理頻度と運用体制は明確にしておきたい点です。
- 対象範囲:対象業務と顧客数、取引件数、対応国の範囲
- 連携・運用:既存システムとの接続、必要なリスト、データ更新の頻度、アラート処理の体制
- 処理要件:リアルタイムで検知すべき取引と、日次処理でよい取引の切り分け
費用は初期導入額だけでなく、5年TCOで比べます。そこには、データクレンジングや移行、リスト更新に加えて、モデル検証や教育も含めます。さらに、保守や解約時のデータ返却も見込みます。
株式会社ripla|コンサルから開発まで一気通貫の支援
riplaは、コンサルティングから開発まで一気通貫で手がけます。
IT事業会社として社内DXを推進した経験を活かし、事業の成果とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。
企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
riplaは製品の導入を目的とせず、事業成果からシステム要件を整理します。口座開設、顧客情報、取引情報、調査担当者の作業を、一つの業務フローとして捉えます。
さらに、既存システムとの連携範囲も整理できます。標準機能と独自業務向けの開発を分けることで、過剰なカスタマイズを抑えやすくなります。
得意領域・実績
riplaには、業務の見直しから開発前の検討まで、幅広く相談できます。
- 基幹業務:営業・顧客・生産・販売管理を横断して整理したい企業向け
- 製品選定前:AML専用製品を選ぶ前の段階から相談できる
- 業務・システム設計:現場の業務フロー、データの流れ、複数システムの全体設計の整理
- 開発準備:要件が固まる前からの伴走と、仕様を確定したうえでの開発への移行
株式会社NTTデータ|既存の銀行基盤と法人口座対策の連携
株式会社NTTデータは、金融機関向けの基幹システムや共同利用型サービスを幅広く手がける大手システムインテグレーターです。
2025年9月、ACSiONとの連携によるAML/CFTサービスの提供開始を発表しました。同サービスは、法人口座開設から取引モニタリングまでを一貫して担います。
特徴と強み
比べるときは、既存の金融チャネルや共同利用サービスとの連携に注目します。
- 既存チャネルとの連携:法人向けインターネットバンキングのAnserBizSOLとWeb法人口座開設サービスから情報を連携する構成が、公式発表で示されています。
- リアルタイムの検知:端末情報や属性情報などをリアルタイムに連携し、Deteckerで不正や疑わしい取引を検知します。
- 基盤を変えない監視強化:口座開設の基盤を大きく変えずに、入口と取引の両方の監視を強化したい金融機関には、検討する余地があります。
得意領域・実績
2025年9月には静岡銀行への提供を開始しました。また、2027年度までに50以上の金融機関への導入を目指す計画です(出典:NTTデータ「マネロン・不正利用を防ぐ、法人口座向けの対策サービスを提供開始」)。
候補にするときは、対象が法人口座中心か、個人・法人・決済・外為まで含むかを明確にします。そのうえで、追加開発なしで使える範囲と、個別の連携が必要な範囲も確かめてください。
株式会社野村総合研究所(NRI)|金融業務と共同運営の組み合わせ
株式会社野村総合研究所(NRI)は、金融機関の業務コンサルティングとシステム開発を手がけます。
AML/CFT分野では、FCCM機能を使ったOracle Financial Services Analytical Applicationsの導入支援を公表しています。
特徴と強み
NRIは製品を入れて終わりにせず、金融機関ごとの業務や日本固有の運営要件に合わせて導入を進めます。
共同利用では、複数行の顧客リスク評価、顧客フィルタリング、取引モニタリングを共通化できます。また、各行のリスク判断や届出責任を、どこに残すかも設計できます。
パッケージの標準と各行固有の差分を整理したい案件に向いています。
得意領域・実績
NRIの実績は、OFSAA FCCMの導入支援と、複数行によるAML/CFT共同運営の二つです。
- 導入支援:OFSAA FCCMの活用
- 共同運営:複数行でのAML/CFTの運営
2019年には、新生銀行をファーストユーザーとしてOFSAA FCCMの導入を開始したと発表しています(出典:NRI「マネー・ローンダリング及びテロ資金供与対策の強化を図る金融機関向けシステム導入支援サービス」)。
2023年には、千葉銀行、第四北越銀行、中国銀行とともに、TSUBASA-AMLセンター株式会社を設立しました。同センターは、AML/CFTの共同運営を行います(出典:NRI「TSUBASA-AMLセンター株式会社を設立」)。
共同化を検討する地域金融機関は、運営会社との役割分担と、各行の有効性検証の方法を確認してください。
日本電気株式会社(NEC)|AIスコアリングと検知理由の可視化
日本電気株式会社(NEC)は、AIを活用した不正・リスク検知サービスを金融機関向けに提供しています。AML向けには、顧客・取引情報や疑わしい取引の届出データを分析する機能があります。
NECは、取引や口座のリスク度合いをスコアリングする機能も案内しています。
特徴と強み
NECのAML向けサービスの特徴は、AIが抽出した高リスク候補を人の調査へ渡し、判断理由も提示できる点です。
AIを採用するときは、検知率だけでなく、スコアに影響した顧客属性や取引パターンも確認します。そのうえで、モデルの変更履歴や、担当者が再現できる説明を作れるかも確かめてください。
得意領域・実績
NECは、マネー・ローンダリング対策共同機構の「取引モニタリング等のAIスコアリングサービス」で、構築ベンダーに選定された実績を紹介しています。
サービスは、オンプレミスとクラウドの双方に対応します。分析レポートやスコアリングを段階的に試したい金融機関にとって、比べる価値があります(出典:NEC「AI 不正・リスク検知サービス」)。
学習データの品質や、既存ルールとの併用方法、最終判断者の責任範囲は、個別の提案の中で確かめてください。
Oracle|金融犯罪対策を一体化するFCCMクラウド
Oracleは、金融犯罪およびコンプライアンス管理の製品群を展開しています。その製品群の名称は、Financial Crime and Compliance Management(FCCM)です。
製品名はOracle Financial Services Crime and Compliance Management Cloud Serviceで、AMLや金融犯罪対策のアプリケーションをSaaSで提供します。
特徴と強み
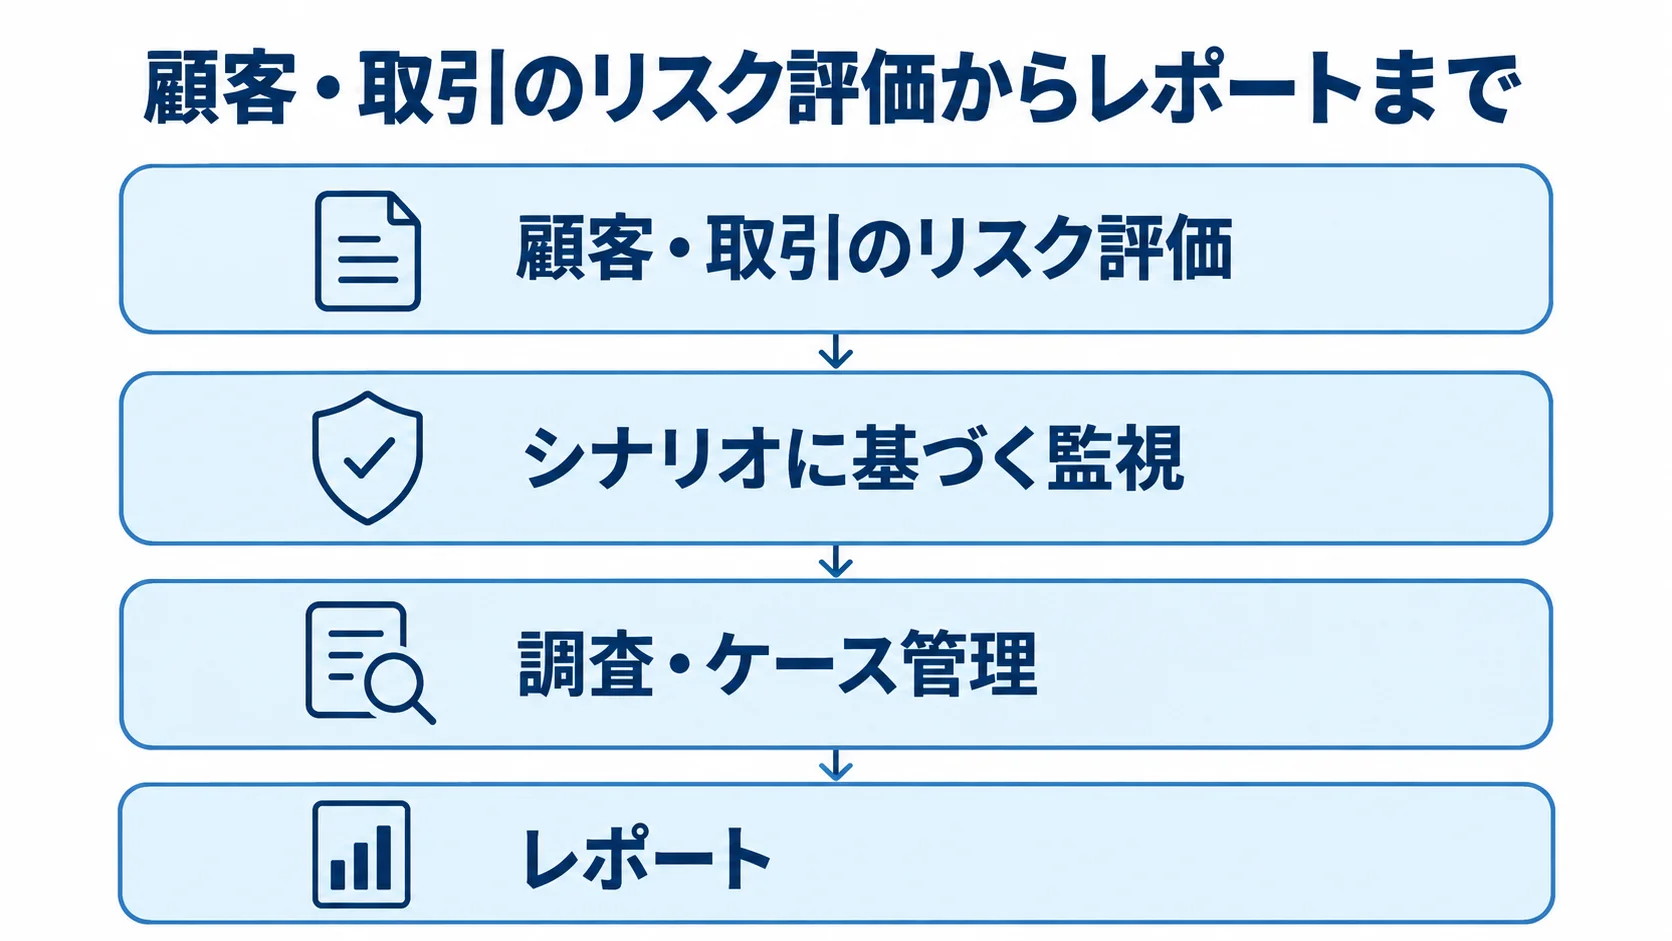
Oracle FCCMでは、一つの製品群の中で、顧客・取引のリスク評価からシナリオに基づく監視、調査・ケース管理、レポートまで検討できます。
海外拠点を含む金融機関では、地域ごとの規制対応と、共通モデル・ケース管理の統合範囲を設計できます。なお、クラウドを使う場合は、データ所在地や接続方式、権限管理、障害時の継続運用を要件に含めます。
得意領域・実績
OracleはFCCM Cloud Serviceを、グローバルおよび各国・地域の規制に対応する金融犯罪対策スイートとして案内しています(出典:Oracle「Financial Crime and Compliance Management Cloud Service」)。
日本で導入する場合は、国内の金融業務や届出実務を理解している導入パートナーかどうかを確かめます。あわせて、データ移行やテスト、運用チューニングの担当範囲も分けて確認してください。
NICE|Actimizeによる取引監視・制裁対応・調査の支援
NICEは、金融犯罪対策プラットフォームのNICE Actimizeを展開するグローバル企業です。AML領域では、複数の機能を組み合わせて検討できる点が特徴です。
- 取引監視:取引モニタリングの機能
- リスト対応:ウォッチリストと制裁スクリーニング
- 調査管理:顧客デューデリジェンスと、アラート・ケース管理の組み合わせ
特徴と強み
NICE Actimizeは、顧客単位で取引や関係先を調べたうえで、ルール、機械学習、グラフ分析を組み合わせる構成として比べられます。
2026年1月の発表では、金融犯罪や不正送金の兆候をリアルタイムに把握するInsights Networkを公表しました。さらに、取引先や送金先のリスク情報を活用する方向性も示しています。
AI機能はPoCで、アラート削減率だけでなく誤検知や検知漏れも確かめます。説明可能性と既存ケース管理との接続も、あわせて見ておきます。
得意領域・実績
NICE Actimizeは、海外の金融機関での採用実績と、幅広い利用実績を公表しています。
- 採用事例:2025年のAberdeen Groupによる採用
- 利用実績:70か国以上、1,000以上の組織での利用
採用された製品は、X-Sight Suspicious Activity MonitoringとWatch List Screeningです(出典:NICE Actimize「X-Sight AML Solutions Selected by Aberdeen Group」)。
海外拠点や多言語の名寄せ、制裁リスト更新、複数地域の調査業務をまとめて扱いたい企業は、候補に入れやすいでしょう。一方で、日本向けの導入・保守体制とローカライズの範囲は、個別に確かめてください。
AMLシステムの開発会社・ベンダーを選ぶポイント
6社は得意領域がそれぞれ異なるため、会社名だけで決めず、自社の案件条件を比較表にして評価します。検知機能に加えて、自社のリスクに有効な運用を説明できるかが大切です。
候補会社には、過去データを使ったPoCと導入後の継続検証を含む提案を依頼してください。
実績と経験の確認方法
導入社数や会社の規模だけでなく、自社に似た案件での実績を確認します。業態や顧客数、取引量に加えて、対象国と既存システムの構成を照らし合わせてください。
銀行・証券・保険・資金移動業者では、必要なデータと検知シナリオが異なります。そのため、金融機関向けの実績だけでは適合性を判断できず、業態に合った実績かどうかを見ます。
匿名化した資料で、要件定義の成果物とデータ移行の方法を説明してもらいます。並行稼働の期間や、導入後のチューニング実績も、同じように示してもらいます。
技術力と専門性の評価
導入する製品の機能だけでなく、データやAIの運用を含む技術面も確認してください。
- 技術管理:名寄せやデータリネージ、ルールの版管理、モデル承認、アクセス権限、操作ログ、データ出力の扱い
- データ・説明:KYCや制裁スクリーニングとの接続、顧客ID・口座ID・取引IDの結び付け、AIの検知理由を確認できる画面
- AIの検証:学習データの目的外利用の有無、モデル変更前後の性能比較
金融庁の2026年改正案では、外部委託や共同システムを使う場合でも、自社の規模やビジネスモデル、顧客層、取引状況を踏まえた検討が必要とされています(出典:金融庁「ガイドラインの一部改正案・コメント概要」)。
プロジェクト管理体制の確認
AML案件では、法務・コンプライアンスや業務、ITに加えて、内部監査や経営層も関わります。このため、開発会社が技術以外の役割分担も整理できるかを見ます。
リスク評価やシナリオ承認から、アラート調査、届出判断まで、誰がどこまで責任を持つかを明確にしておきましょう。
契約では、SLAと障害時の手作業、規制変更への対応を取り決めます。加えて、委託先の監査と成果物の権利を定めます。ログやケースデータの返却と、解約後の移行支援も明記します。
よくある質問(FAQ)
比較の際は会社の選び方に加えて、費用や導入期間、AIの扱いもよく質問されます。発注前に確認したい疑問に、ここで答えます。
AMLシステムの開発費用はいくらですか?
小規模なSaaSやAPI連携は、初期0万〜500万円、月額10万〜100万円程度が目安です。一方、金融機関向けのクラウド・パッケージは、初期500万〜3,000万円、年額500万〜3,000万円程度です。
中規模の追加開発は3,000万〜1億円、大規模なスクラッチ開発は5,000万円から数億円になる場合があります。
国内のAML専用製品は公開価格が少ないため、ここに挙げた金額は概算です。金額は、取引量や連携本数に加えて、対象国とデータ移行の難易度が前提になります。
AMLシステムの導入には何か月かかりますか?
導入方式や開発規模によって、期間の目安は異なります。
- 小規模なSaaS・API連携:制裁リスト検索のAPI連携を含めて、1〜3か月
- パッケージ導入:既存の金融システムと接続する場合、3〜9か月
- 中規模の追加開発:6〜12か月
- 大規模なスクラッチ開発:12〜24か月以上
期間は、画面の開発よりも、データ項目の確定や名寄せに左右されます。加えて、過去データの移行、過去アラートでの検証、業務部門の承認も関わります。
導入計画には、既存システムを止めずに並行稼働する期間も含めます。
AMLシステムにAIを導入すれば誤検知はなくなりますか?
AIを使っても、誤検知や検知漏れを完全になくすことは難しいです。一方で、高リスクアラートの優先や、過去の届出データからルール見直しの候補を探す用途に活用できます。
関連する顧客・口座・取引をまとめる用途にも使えます。ただし、最終判断と承認は人が行う設計が基本です。
PoCでは、検知率だけでなく、誤検知率、アラート件数、1件当たりの調査時間を測ります。さらに、検知理由の説明可能性とモデル変更後の再現性も確かめます。
AML業務を外部委託すれば金融機関の責任はなくなりますか?
外部委託や共同システムを使っても、自社の顧客・取引・リスクに応じて対策が有効かを確かめる責任は残ります。
契約では、検知結果の通知やデータ欠落の防止、シナリオ変更の承認を求めます。加えて、監査協力や障害時の連絡、データ返却も盛り込みます。
委託元のコンプライアンス部門が、KPIや事例を定期的に確認して有効性を検証できる運用を整えておくことが大切です。
まとめ
この記事で紹介した6社の比較ポイント
AMLシステムの開発会社は、製品の知名度よりも、自社のリスク評価や検知ルールを設計できるかで選ぶのが基本です。データ連携や調査フロー、監査証跡まで含めて見ると、判断しやすくなります。
riplaは業務整理から開発・定着まで、NTTデータは銀行基盤と法人口座、NRIは金融業務と共同運営に強みがあります。
NECはAIスコアリングと説明可能性、Oracleはグローバル向けのFCCMクラウド、NICEは取引監視や制裁対応を含む基盤に強みがあります。
発注前の準備
候補会社には、顧客数や取引量、対象国といった条件を提示します。加えて、既存システムと必要なリストも伝えます。そのうえで、PoCの評価指標、導入期間、5年TCOも含む提案を依頼してください。
障害対応や、モデル・ルールの変更管理、解約時のデータ移行も確認します。さらに、導入後もアラート品質と調査の実効性を継続して検証し、リスク管理基盤として機能させます。
▼全体ガイドの記事
・AMLシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。