
資産運用業務支援システムは、業務部門、データの役割、導入方式の3つの軸で整理すると、必要な機能と導入方法を検討しやすくなります。
機能の範囲、正本データ、導入方式、費用、発注の進め方は、企画の初期に決める論点として、互いに結びついています。
▼関連記事一覧
・資産運用業務支援システム開発の進め方
・資産運用業務支援システム開発でおすすめの開発会社6選と選び方
・資産運用業務支援システム開発の見積相場・費用
・資産運用業務支援システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資産運用業務支援システムの概要
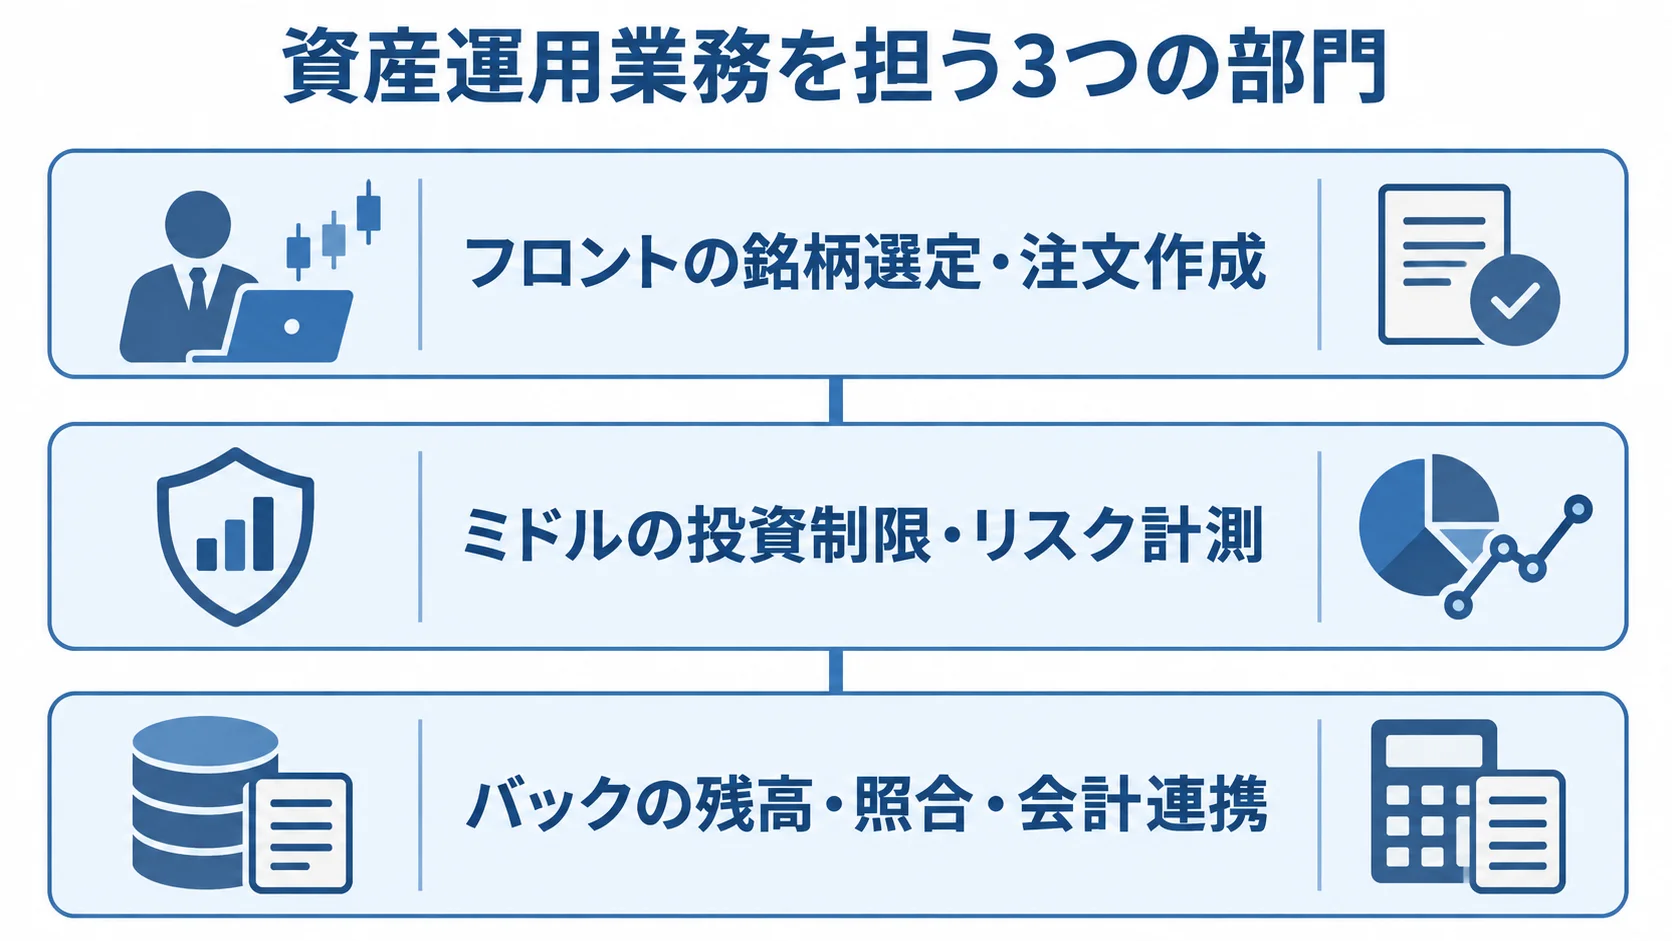
資産運用業務支援システムは、運用会社や投資顧問会社、年金運用部門、信託銀行の投資業務を管理します。市場データや証券会社、カストディアン、会計・基幹系と連携することで、正しい残高と判断の履歴を作ります。
投資判断から報告までを一つの流れで管理
業務はフロント・ミドル・バックに分かれ、部門ごとに扱う機能も異なります。
- フロント:銘柄選定・資産配分、モデルポートフォリオ、注文作成・約定連携、ベンチマーク比較、シナリオ分析
- ミドル:投資制限の事前・事後チェック、VaRやエクスポージャーなどのリスク計測、パフォーマンス測定、要因分解、例外管理
- バック・オペレーション:ポジション・残高・簿価・損益、キャッシュ、照合、基準価額、会計連携、運用報告書
表計算がばらばらに分かれていると、取引や残高の値が食い違い、転記と照合に時間がかかります。そこでシステム化では処理を自動化し、入力元・更新日時・計算式・承認者・訂正理由を追跡できるようにします。
導入の目的と効果の範囲
導入効果は、入力や集計の時間を減らすことにとどまらず、次のような面にも及びます。
- 運用効率:運用資産が増えても、人員を同じ比率では増やさずに済む
- リスク検知:投資制限違反やデータ欠損を早く発見できる
- 再現性:担当者が変わっても同じ計算結果を再現できる
- 説明の根拠:監査や顧客説明に必要な根拠をすぐ提示できる
2026年1月公表のIBOR機能情報は、複数の情報源から残高を生成・管理する考え方を示しています。この考え方は、運用担当者が最新の状況を参照できるようにする設計です(出典:2026年1月公表のグローバルIBOR新機能情報)。
自社でシステムを企画する場合も、画面の数より先に、判断に必要なデータをどの時点で確定させるかを検討します。
資産運用業務支援システムの種類と主な機能
種類は、業務部門、データの役割、導入方式の3軸で整理すると判断の軸がそろいます。機能は業務部門ごとに分けて考えると比べやすく、共通のデータ基盤とガバナンス機能も、別々に評価します。
フロント・ミドル・バックの役割の違い
担当する業務によって、必要な機能は部門ごとに異なります。
- フロント:ポートフォリオ構築、注文管理、約定確認、ベンチマーク比較、運用シナリオ分析
- ミドル:投資制限、リスク量、パフォーマンス、要因分解、規制・社内ルールのチェック
- バック:残高・簿価・損益、キャッシュ、照合、基準価額、会計・報告書の作成
部門をまたぐ機能では、同じ取引を確定値とするタイミングが重要になります。たとえば、約定直後の暫定ポジションと、カストディアン照合後の確定残高では、用途が異なります。
利用者が同じ項目名で異なる値を見てしまわないよう、データの状態、更新時刻、採用元を表示できる設計にします。
データ品質と照合によるシステムの信頼性
取り込むデータの対象と品質条件を決めておき、受信後の検査状況まで管理します。
- 対象データ:時価・為替・金利・指数、ベンチマーク、銘柄属性、ESG情報、注文・約定・残高
- 品質条件:欠損・重複・異常値、遅延、休日・タイムゾーン、再送時の二重計上
- 検査状況:検査通過、補正の有無、担当者による確認を記録
リコンサイルでは、システム内の残高と外部の残高を比較し、差異を自動で検出します。差異ごとに、種類、金額、発生日時、担当者を記録し、原因、修正、再発防止策まで一つのケースとして残します。
例外管理を設計しないまま自動化を進めると、未処理の差異が見えにくくなるため、注意が必要です。
権限・承認・監査ログの業務機能
権限、承認、操作記録を組み合わせることで、業務上の統制を設けられます。
- 権限分離:閲覧、登録、変更、承認、出力を分け、自己承認を防ぐ
- 承認と訂正履歴:ワークフローを設け、管理者操作も理由と承認を記録
- 監査・例外管理:操作証跡、監査ログ、障害・例外のチケットを残す
監査ログには、誰がいつ何をしたかに加えて、どのデータを参照し、どの計算式やルールの版を使い、どの結果を出力したかまで追跡できることが望まれます。
訂正後の値だけを残すと、過去の報告や計算結果を再現しにくくなります。そこで、訂正前の値、理由、承認者、反映日時も保存しておくと、再現がしやすくなります。
IBOR・ABOR・PBORの違いと正本データの決め方
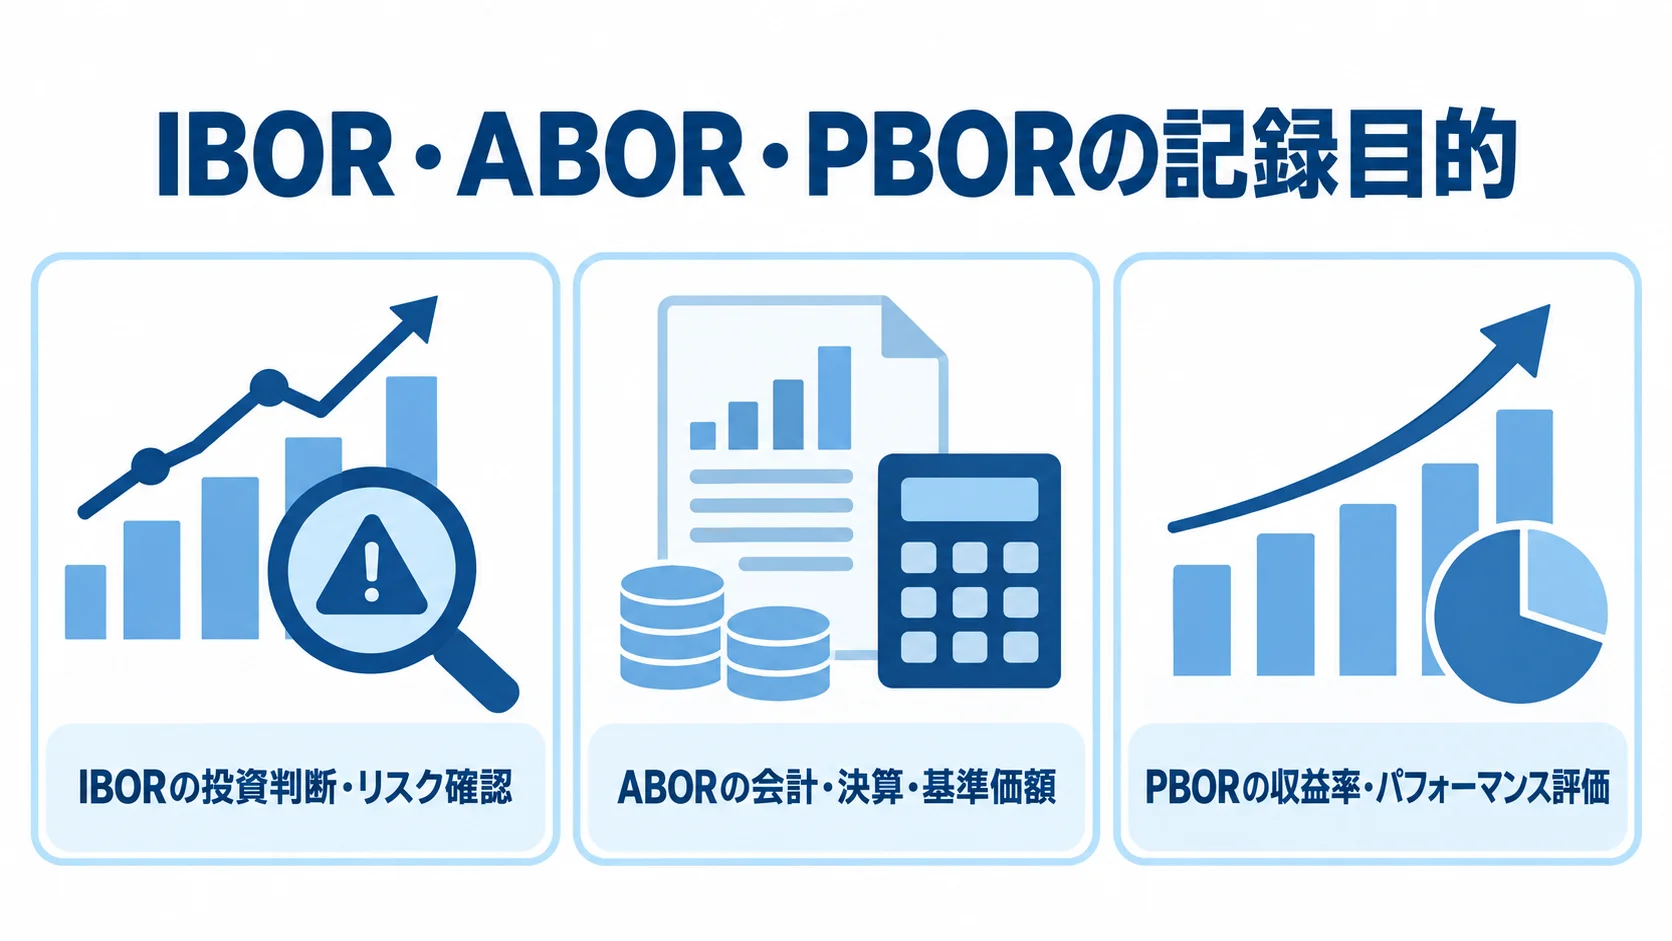
資産運用業務支援システムの企画で特に重要なのは、業務ごとに必要な「正本」を決めることです。IBOR、ABOR、PBORは似た言葉に見えますが、目的と更新タイミングが異なります。
名前だけを見て採用するのではなく、誰がどの判断に使うデータなのかを明らかにします。
IBOR:運用判断に使う投資記録
IBORはInvestment Book of Recordの略称で、運用担当者が投資判断やリスク確認に使う記録です。
- 記録する情報:取引、ポジション、残高などの投資記録
- 情報の集約:複数のバックオフィスやカストディアンから集め、ほぼリアルタイムに参照する設計が一般的
- 確定状態:項目ごとに暫定値か、照合後の確定値かを決める
IBORを導入すると、各拠点や各担当者が別々のファイルを確認する状態から、同じ時点のポートフォリオを共通に見る状態へ移りやすくなります。ただし、元データの遅延や欠損が解消されるわけではありません。
利用者が値の確からしさを判断できるよう、データの出所、更新時刻、品質ステータスを表示します。
ABORとPBOR:会計・パフォーマンスの記録
会計とパフォーマンスでは、IBORとは目的の異なる記録を使います。
- ABOR(Accounting Book of Record):会計記録、決算、基準価額の正本
- PBOR(Performance Book of Record):収益率、パフォーマンス評価、要因分解の記録
- 使い分け:目的、計算基準、確定時点を分け、IBORの値をそのまま転用できるとは限らない
例えば、運用判断では約定直後の情報を、会計では照合・評価処理後の情報を使い、パフォーマンスではベンチマークや評価期間をそろえた情報を使う場合があります。
記録を別々に持つ場合でも、取引ID、銘柄コード、ファンド、評価日、通貨などの共通キーを設けると、差分や変換処理を追跡できます。
要件定義での「正本・参照・補正」の項目別の決め方
項目ごとに正本と参照先を決め、データ項目一覧や系統図に書き出します。
- データ元:正本・参照システム、更新頻度、許容遅延を記載
- 品質と確定:品質チェック、確定条件、保存期間を決める
- 補正:補正の担当者と、業務部門・会計・監査で値が異なる場合の扱いを記録
訂正を許す条件と、訂正後に再計算する範囲も決めておきます。過去日の時価を直した場合、関連する収益率、レポート、顧客通知をどこまで再処理するかが曖昧だと、導入後に重大な手作業が残ります。
サンプルデータだけでなく、過去の異常ケースを使って正本の設計を検証します。
資産運用業務支援システム開発・導入の進め方
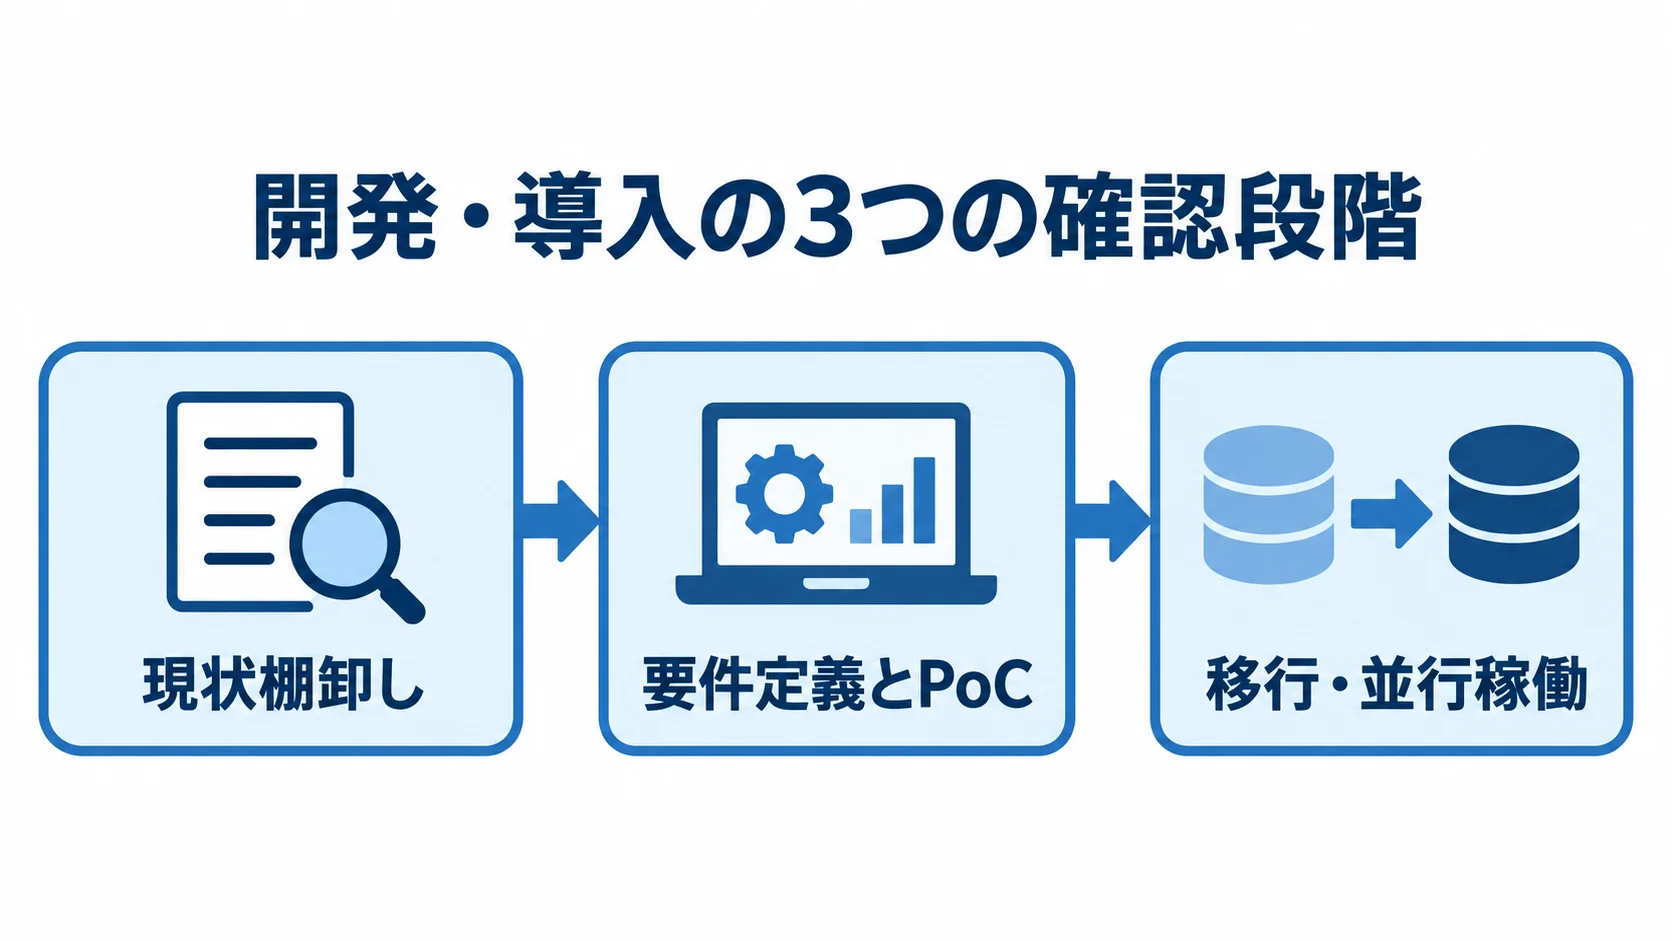
開発は、製品や技術を先に選ぶのではなく、現行業務とデータの棚卸しから始めます。
経営課題、利用者、対象商品を整理します。連携先、処理量、規制・監査上の制約も洗い出したうえで、検証しやすい小さな範囲から効果を確かめ、段階的に広げるのが安全です。
現状棚卸しによる対象業務と課題の明確化
現状棚卸しでは、業務の流れと担当の情報を並べ、要件へつなげます。
- 対象業務:投資判断・注文・約定・残高・照合、リスク・コンプライアンス、運用成績、報告
- 処理情報:担当者、入出力先、頻度、手作業・待ち時間・エラー、承認者を記録
- 要望の整理:「画面を増やしたい」といった要望を、解決すべき業務要件に変える
課題の優先順位は発生頻度だけで決めず、金額への影響、規制・監査への影響、顧客説明への影響、改善を検証しやすいかで判断します。
例えば、残高の一元化、投資制限の事前チェック、照合差異のケース管理は、効果と検証の両方を設計しやすい候補です。対象を広げすぎないよう、最初のリリースに含める業務を絞ります。
要件定義とPoCによる計算・連携・例外の検証
要件とテストケースを具体化し、業務部門と開発側が同じ基準で確認できるようにします。
- 計算条件:式、丸め、評価日、通貨、税・手数料、ベンチマークを記載
- 業務ルール:投資制限、承認、エラー時の再処理を定義
- テスト条件:入力、処理、期待結果、異常時の結果をケース化
PoCでは、代表的なファンド、複数通貨、異常な約定、欠損データ、再送データなどを使い、データ連携と計算の正しさを確かめます。
画面の見栄えよりも、既存の計算結果との差分、照合の自動化率、処理時間、例外の追跡のしやすさを評価します。PoCで発見した制約は、本開発の前提条件に反映します。
移行・並行稼働・本番後の制度対応の計画
移行結果は、件数と金額を元のシステムと照合し、業務で使える状態を受入条件にします。
- 移行対象:過去の取引、残高、評価額、顧客・ファンド・銘柄マスタ
- 確認項目:変換、欠損、重複、名寄せ、移行後の再計算
- 差分承認:元システムとの差を確認し、承認担当者を定める
本番切替では、旧システムとの並行稼働期間を設けて、判定差、処理時間、問い合わせ、データ欠損、未処理の例外を測ります。稼働後は、制度改定、商品追加、データ提供形式の変更、脆弱性対応が続きます。
リリース計画、ロールバック、障害連絡、保守の責任分界は、導入前から運用手順に落とし込みます。
▶ 詳細はこちら:資産運用業務支援システム開発の進め方
パッケージ・クラウド・スクラッチの違いと選び方
導入方式は、費用だけでなく、独自業務の多さ、導入スピード、制度改定への追随、データの管理責任、社内の保守体制をもとに選びます。
標準機能に業務を合わせるのか、独自性をシステムに合わせるのかを、領域ごとに判断することが重要です。
標準化と継続更新を重視する場合のパッケージ・SaaS
パッケージやSaaSは、標準機能と継続的な更新を活用する方式です。
- 標準機能:ポートフォリオ管理、投資制限、リスク、照合、報告などを利用
- 導入面:初期開発を抑え、導入期間を短縮し、更新を受けられる
- Fit to Standard:変更する業務と差別化のため残す業務を分ける
標準機能に合わせられない要件をアドオンで積み重ねると、バージョンアップのたびにテストと改修が発生します。
見積もりでは、標準機能、設定、追加開発、データ連携、アップデート対応を分けたうえで、追加開発が将来の運用費にどう影響するかを確かめます。
クラウドの拡張性と統制の評価
クラウドの拡張性を活かす場合も、インフラの統制と復旧の責任を設計します。
- 拡張と標準化:拠点、利用者、データ量、分析環境を広げやすい
- 安全対策:専用ネットワーク、鍵、暗号化、バックアップ、リージョンを定める
- 運用統制:管理者権限、監視、ログ、障害時の復旧責任を決める
サービスを利用する場合は、データの所在地、委託先・再委託先、監査資料を確認します。さらに、データの返却、契約終了時の移行、障害時の連絡時間と復旧時間の目標も確認します。
月額料金が安くても、外部データ、ログ保管、専用接続、バックアップ、追加環境が別料金になる場合があるため、5年間の総額で比較します。
独自性の置き場所によるスクラッチとハイブリッドの選び分け
独自業務への適合と、継続的な保守・統制を合わせて検討します。
- 個別開発の適性:独自の投資戦略、手数料、評価、報告、社内手順を組み込みやすい
- 継続対応:制度、データ形式、脆弱性、人員交代、障害への対応が必要
- 計算ルール:コードに埋め込まず、版管理と業務部門の承認を設ける
IBOR・マスタ・照合・ログは標準機能やクラウドを使い、独自分析・顧客画面・AI検索・特殊な承認フローは個別開発する構成も有効です。
API・イベント連携でも、正本と更新の責任を明確にします。
資産運用業務支援システムの費用相場とコストの内訳
費用は、対象業務の範囲や口座・ファンド数、取引量、連携先によって大きく変わります。そのほか、リアルタイム性、移行データ、規制帳票、可用性、保守体制も費用に影響します。
公開されている定価が少ない領域のため、以下の金額は2026年時点で予算を組むための推定レンジです。個別案件の金額を保証するものではありません。要件と前提をそろえた見積もりで確認します。
対象範囲別の初期費用の目安
対象範囲によって、初期費用と期間の目安は次のように異なります。
- 小規模PoC:300万〜1,500万円、2〜4か月程度
- 部門向けMVP:3,000万〜1.2億円、6〜12か月程度
- パッケージ導入:標準中心なら初期費用1,000万〜5,000万円程度
- 複数拠点の統合:1億〜10億円超、12〜30か月程度になる場合がある
- 大規模刷新:数億〜数十億円以上となる場合がある
小規模PoCは、特定ファンドの残高・時価照会、データクレンジング、簡易パフォーマンス分析に絞ります。部門向けMVPは、投資制限、リスク指標、照合、帳票、数系統の外部連携を含みます。
パッケージ導入は設定・移行・連携を含み、利用料や保守が加わる場合があります。複数拠点の統合は、複数拠点のIBOR、フロント・ミドル統合、複数カストディアン、海外拠点、並行稼働を含む規模の目安です。
大規模な全面刷新では、段階導入を前提にする方法があります。
一般開発の人月単価は60万〜200万円程度が目安です(出典:2026年7月公開「システム開発の費用・相場」)。
一般開発の公開目安は、小規模で100万〜300万円、中規模で500万〜1,000万円、大規模で1,000万円〜数千万円以上です。金融計算・連携・監査・移行があるぶん、資産運用は一般システムより上振れしやすいと考えます。
初期費用以外のライセンス・データ・移行の費用
見積もりでは初期費用と運用費を分け、「一式」の範囲や除外事項を確認します。
- 初期費用:要件定義・設計、実装・連携・テスト、PM、セキュリティ、移行、研修・切替支援
- 運用費:ライセンス・SaaS、クラウド、市場データ、保守、監視、バックアップ
- 継続対応:脆弱性診断、制度改定、追加帳票、モデル検証も区分する
費用が膨らみやすいのは、金融計算ロジック、データ品質の改善、過去データの移行です。外部連携、性能・障害試験、並行稼働も、費用を押し上げやすい部分です。
予算比率の仮置きとして、要件定義は10〜20%、設計・実装は40〜50%が目安です。テスト・品質保証は15〜25%、PM・監査資料は10〜15%、インフラ・データ移行は10〜25%も目安になります。ただし、比率は案件ごとに異なります。
5年間のTCOによるアドオンと運用負荷の比較
初期価格だけでは5年間の負担を判断できないため、費用を同じ様式で比べます。
- 初期費用が低い方式:利用料、外部データ、アドオン、人員、制度・障害対応で総額が増える場合がある
- 初期投資が高い方式:標準機能、自動移行、保守性により5年間の負担を抑える場合がある
- 比較方法:初期費用から1年目〜5年目までを同じ様式で並べる
比較では、機能差、作業時間、照合差異、復旧、監査資料、制度対応も見ます。ログ、権限、バックアップ、テスト、データ品質を省くと、再構築や事故の費用が生じやすくなります。削れるのは優先度の低い機能やアドオンに限られます。
▶ 詳細はこちら:資産運用業務支援システム開発の見積相場・費用
資産運用業務支援システムの開発会社・サービスの選び方
候補を選ぶときは、知名度や機能数ではなく、金融商品の業務知識、計算とデータ品質、国内制度への対応、外部連携、運用保守を、案件ごとに確認します。
提案では、「対応可能」と書かれているかに加えて、どのデータをいつ受け取り、どの計算を行い、どのテスト証跡を提出するかまで具体化してもらいます。
金融ドメインと類似業務の経験の確認
導入社数だけでなく、自社の業務条件に近い実績と対応方法を確認します。
- 業務規模:資産クラス、ファンド・口座数、国内外拠点、リアルタイム性、報告書
- 接続と移行:カストディアン、会計・基幹システム、並行稼働の類似経験
- 検証実績:差し支えない範囲で、計算精度の検証方法、移行の難所、障害対応の事例を質問する
担当者の経歴だけでなく、業務部門、データ担当、セキュリティ担当、PM、保守担当がどの期間関わるかも確認します。提案時の専門家が、設計・テスト・本番後も参加するとは限りません。
契約前に、役割、交代の条件、引き継ぎ方法、相談窓口を明示してもらいます。
同じ業務シナリオによる提案の比較
候補各社に同じ業務シナリオを渡し、提案の範囲を区分して比較します。
- 業務の流れ:約定取込から残高、投資制限、差異検出、承認、運用報告まで
- 実現方法:標準機能、設定、追加開発、外部サービス、残る手作業を色分け
評価表には、業務適合性、データ連携・計算精度・移行を含めます。セキュリティや運用体制・保守SLAも、同じ表で比べます。費用・納期や契約終了時の移行も、あわせて確認します。
デモでは、正常系だけでなく、欠損、遅延、訂正、権限違反、外部接続の停止について質問します。エラーをどの画面とログで追えるかも見ます。
保守体制とベンダーロックインの条件
保守契約と契約終了時の条件は、運用を始める前に確認します。
- サポート:受付時間・一次回答、復旧目標、重大障害連絡、休日対応を確認
- 継続費用:制度改定、脆弱性、データ不整合、追加機能の単価、データ仕様変更費用を見積段階で確認
- 運用委託:再委託、バックアップ、復旧訓練の対象範囲を明記
ベンダーロックインを避けるには、データモデル、API仕様、ログ、設定、計算ルール、テストケースを、発注者側でも利用できるようにしておきます。
契約終了時のデータエクスポート形式、移行支援、ソースコードや設定の権利、第三者保守の可否を事前に確認します。特定の担当者しか理解できない運用を残さないことも重要です。
▶ 詳細はこちら:資産運用業務支援システム開発でおすすめの開発会社6選と選び方
発注・外注・委託の進め方
発注で失敗しやすいのは、機能名だけを並べて、業務ルールやデータの条件を伝えきれないケースです。
RFPでは、まず現状と目的、対象範囲、業務フローを示します。そのうえで、データ・計算・連携の条件を、同じ前提でそろえます。品質・セキュリティ、成果物、契約・運用も、あわせて書き込みます。
RFPに明記する業務・データ・テストの条件
RFPには、業務、データ、計算の前提を具体的に書き込みます。
- 業務:商品、ポートフォリオ・ファンド数、利用者・件数、国内外拠点、カレンダー・締め、報告書
- データ:取得元・形式・項目・頻度、品質・履歴、保存期間、欠損・重複時の処理
- 計算:式、丸め、評価日、通貨、ベンチマーク、ルール変更の承認
テスト欄には、正常系に加えて、異常系、境界値、再送、訂正を含めます。さらに、権限違反、連携停止、性能、障害復旧、バックアップ復元も記載します。
成果物は、要件定義書、データ定義、設計書、テストの計画と結果を明示します。加えて、移行計画、運用手順、教育資料、障害対応手順、監査資料も挙げておきます。
業務の不確実性に応じた準委任・請負・段階契約の使い分け
契約形態は、要件の確定度と成果物の明確さに応じて使い分けます。
- 準委任:現状調査やPoCを通じて範囲を決める場合、作業時間や役割を定めて用いる
- 請負:成果物と完成条件が明確な開発範囲に用いる
- 段階契約:要件定義、PoC、MVP、本開発、移行・安定化に分けて変更を管理
契約では、検収条件、変更管理、遅延・瑕疵、再委託、知的財産を確認します。さらに、データの取扱い、秘密保持、セキュリティ事故、損害、契約終了時の移行も見ておきます。
金融業務では、発注者側の確認も欠かせないため、業務責任者、プロダクトオーナー、データ責任者、セキュリティ責任者を社内に置きます。
発注者側に残す業務判断と優先順位の機能
業務ルールや計算結果の判断をすべて委託先に任せると、判断の根拠が社内に残りません。実装と知見の提供を委託し、意思決定は発注者側が担います。
- 優先順位と受入:要件の優先順位と受入基準を決める
- 業務判断:計算結果を承認し、例外処理と正本データの判断を担う
- リリース:データ品質を判断し、リリース可否を決定する
定例会では、進捗率に加えて、未解決の業務質問と変更要求を確認します。データ欠損・計算差異、テスト消化率、重大障害・移行リスクも、あわせて見ます。
課題を発見する人、判断する人、実装する人、承認する人を分けておき、議事録と決定履歴を保存します。そうすると、後から責任の所在を追跡できます。
▶ 詳細はこちら:資産運用業務支援システム開発の発注・外注・委託方法
法規制・セキュリティ・監査に対応する設計
機密性・完全性・可用性・説明可能性は、機能と同じくらい重要です。規制や監査の要求を後から付け足すと、ログ、権限、保存、復旧の再設計が生じるため、要件定義の段階から業務とセキュリティをあわせて扱います。
委託先まで含めた金融分野のサイバー対策の確認
金融分野では、次の対策を、採用するサービスや運用手順に合わせて具体化します。
- アクセス管理:認証、権限、特権アクセス、多要素認証、管理者権限の分離
- システム保護:暗号化、脆弱性管理、監視、ネットワーク分割、秘密情報の保管、ログ改ざん防止
- 継続と委託先:バックアップ、復旧訓練、インシデント対応、委託先管理
金融庁は2026年にも、金融分野のサイバーセキュリティ対策に関する更新情報を公表しています。あわせて、AIによる脅威の変化への対応を求める情報も公表しています(出典:金融庁「金融分野におけるサイバーセキュリティ対策」)。
FISCの基準や社内規程も参照し、クラウドを使うかどうかより、統制の実装と証跡で判断します。
監査証跡:判断の過程の記録
監査では、最終結果に至るまでの判断と処理の過程を追跡できるようにします。
- 入力と計算:データの出所・取込日時、計算式の版、ルールと閾値
- 判断と訂正:担当者、承認者、訂正前後の値
- 出力と連携:帳票と連携先の応答まで関連付けた保存
ログの保存期間、検索方法、アクセス権、保全方法、時刻の基準を決めます。
大量のログを保存するだけでは監査に使えないため、取引ID、ファンド、銘柄、業務ケース、ユーザーIDをキーに、関連情報をたどれるように設計します。
ログを変更・削除できる権限も限定し、定期的に復元できるかを確認します。
障害時の責任分界と復旧計画のテスト
RTOは目標復旧時間、RPOは復旧時点目標を表します。
市場データ、注文、約定、残高、報告など、業務ごとに許容停止時間と失われてもよいデータ量は異なります。そのため、システム全体に一つの数字を置く方法では不十分です。
連携先の停止、データ遅延、誤登録、クラウド障害、ランサムウェアを想定します。
復旧時には、次の流れを実際に訓練します。
- 障害を検知し、連絡・切り分けを行って暫定運用へ移る
- バックアップから復元し、業務を再開できることを確認する
- データを再送し、再計算と照合を行う
- 業務を再開し、顧客・監査へ報告する
サービス提供者、外部データ提供者、自社の責任境界は、連絡網と契約に反映しておきます。
資産運用業務支援における生成AIの活用
生成AIは、統合報告書や決算資料の要約、企業リサーチに活用できます。社内規程や過去事例の検索、問い合わせ対応、テスト仕様の補助にも使えます。
一方で、投資判断、規制報告、基準価額、投資制限の判定を無検証で自動化する用途は避けます。業務の重要度に応じて、人の確認を必須とする範囲を決めます。
検索・要約・テスト補助からの導入
最初は、検索結果の原文を利用者が確認できる環境から始めます。テスト仕様の候補も、業務担当者が判断します。
- 検索対象:社内規程、商品資料、過去の問い合わせ、設計書、テストケース
- 回答確認:参照元、文書の版、該当箇所、更新日の表示
- テスト補助:漏れの候補の提示と、業務担当者による採否の判断
国内事例では、専用の生成AIチャットと研修により、週間利用率が26%から41%に上がったと報告されています(出典:2025年公開の資産運用会社における生成AI活用事例)。同じ効果が出るとは限らず、教育と定着の設計も必要です。
機密情報・根拠表示・人手承認の要件
生成AIの利用条件は、入力データから出力の確認まで一貫して定めます。
- 機密情報:顧客情報、未公開の投資判断、約定情報の入力可否と、データ分類との連動
- 権限と記録:学習利用、利用者権限、出力の保存、プロンプト・回答ログの扱い
- 根拠と変更:根拠表示、誤回答の訂正、モデル変更の承認
AIの評価では、正解率に加えて、根拠の有無や古い資料の引用を確かめます。さらに、数値の転記ミス、質問の再現性、誤回答の発見、利用者の修正率も見ます。
回答をそのまま顧客向けの報告に出すのではなく、重要な業務では担当者が根拠を確認して承認するワークフローを組み込みます。
AI導入効果の測定:利用率と業務品質
利用回数に加えて、応答、品質、業務効果、統制を測定します。
- 応答と品質:検索から回答までの時間、根拠確認率、誤回答率、一次解決率
- 業務効果:資料作成時間、テスト漏れ、担当者の修正率
- 統制:機密情報の入力違反と、導入前の基準・限定部署との比較
回答の品質が下がったときに、モデル、検索対象、プロンプト、権限、データのどこを見直すかも決めておきます。
AIをシステムの中心に置くのではなく、正本データと業務ワークフローを基盤にし、AIは人の確認を支援する機能として段階的に組み込みます。
導入後の運用と効果測定で確認するKPI
本番稼働は完成ではなく、制度、商品、データ、組織の変化に合わせてシステムを改善する出発点です。
導入効果を経営層と業務部門に説明するため、導入前のベースラインと同じ指標で、時間、品質、リスク、定着を継続的に確認します。
処理時間・データ品質・例外処理の測定
運用状況は、業務の所要時間、データ品質、統制の三つの指標に分けて測ります。
- 業務時間:注文から約定、約定から残高反映、照合完了、報告書作成、承認完了までの所要時間
- データ品質:欠損率、重複率、照合差異、計算差異、再処理件数
- 統制:未承認、権限違反、監査指摘、重大障害、復旧訓練の記録
単に処理が速くなっても、差異や誤りが増えていれば成功とはいえません。処理時間と品質を組み合わせ、手作業の削減、エラーの早期発見、再処理の短縮、担当者の確認負荷がどう変わったかを評価します。
KPIの数値は、ダッシュボードに表示するだけでなく、改善施策と責任者に結び付けます。
制度改定と商品追加の変更管理
制度や社内ルールの改定は、影響の確認からリリース後の確認まで管理します。
- 影響するデータ・計算式・帳票、権限、テスト・教育、顧客通知を洗い出す
- 変更要求を受け付け、影響評価と優先順位付けを行う
- 実装、テスト、承認、リリースを経て事後確認する
商品やファンドを追加するときも、マスタ登録だけで完了させてはいけません。評価方法、ベンチマーク、手数料、休場日・通貨を確認します。投資制限、報告書、会計連携、データ品質チェックも見ておきます。
新しい商品を本番へ入れる前に、代表的な取引と異常ケースを使い、既存の商品への影響がないことを検証します。
よくある質問(FAQ)
対象業務とデータの状態によって、最適な構成は変わります。企画段階で特に質問されやすい点を、判断に使える形で答えます。
資産運用業務支援システムの開発費用はいくらですか?
小規模PoCは300万〜1,500万円、部門向けMVPやミドル機能は3,000万〜1.2億円です。標準中心のパッケージ導入は、1,000万〜5,000万円程度が初期費用の目安です。
複数拠点、複数カストディアン、フロント・ミドル・バックの統合では、1億円を超えることがあります。ライセンス、データ料、移行、保守、制度対応を含めた5年間のTCOで比較します。
パッケージとスクラッチはどちらがよいですか?
標準的な業務が多く、短期導入や継続的な更新を重視するなら、パッケージやSaaSが候補になります。独自の投資戦略、計算、顧客報告、承認フローが競争力に直結するなら、スクラッチまたはハイブリッドが候補になります。
共通基盤は標準、差別化する領域は個別開発というように、業務領域ごとに分けて判断します。
生成AIを投資判断や運用報告に使えますか?
検索、要約、問い合わせ対応、テスト仕様の補助には活用できますが、投資判断や規制報告を無検証で自動化することは避けます。
機密情報の入力制御、参照元や根拠の表示、出力ログ、担当者の承認、誤回答時の訂正を要件にし、重要度の低い用途から段階的に導入します。
開発期間はどのくらいかかりますか?
限定業務のPoCなら2〜4か月、部門向けMVPやミドル機能なら6〜12か月、標準中心の導入なら6〜15か月が一つの目安です。複数拠点の統合や大規模刷新では、12〜30か月以上になる場合があります。
開発だけでなく、データ移行、並行稼働、業務受入、教育、安定化の期間も含めて計画します。
開発会社やサービスを選ぶときの最重要ポイントは何ですか?
金融業務とデータの両方を理解し、計算精度、例外処理、監査証跡、連携、移行、保守まで説明できるかを確認します。デモや提案では、正常系だけでなく、欠損、遅延、訂正、権限違反、外部障害への対応も質問します。
金額だけでなく、5年間のTCO、責任分界、契約終了時のデータ移行も比較します。
まとめ
資産運用業務支援システムは、投資画面だけでなく、フロント・ミドル・バックの業務をつなぐ仕組みです。IBOR・ABOR・PBORの正本データを土台に、計算、照合、例外処理、承認、監査証跡を再現できる業務基盤です。
最初に決める正本データと対象業務
企画の最初に、現行業務とデータの出所、更新頻度を棚卸しし、正本、計算式、例外処理、承認者、監査証跡を確認します。
そのうえで、残高の一元化、投資制限、リスク、照合、報告など、効果と検証のしやすい範囲をPoCやMVPにします。最初から全機能を一括で刷新しないことで、品質と予算を管理しやすくなります。
RFPと5年間のTCOの作成
RFPと提案の比較では、業務条件と5年間の費用をそろえて判断します。
- RFP:業務・データ・計算、連携・テスト・移行、セキュリティ・SLAを明記
- 契約と成果物:成果物、変更管理、契約終了時のデータ移行の記載
- 比較:初期費用・ライセンス、データ、アドオン・保守、制度対応・人員を含むTCOでの評価
- 生成AI:利用時の根拠表示と人手承認を要件に含めること
▼関連記事一覧
・資産運用業務支援システム開発の進め方
・資産運用業務支援システム開発でおすすめの開発会社6選と選び方
・資産運用業務支援システム開発の見積相場・費用
・資産運用業務支援システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。