
監査管理システムの費用は、導入形態、利用者数、監査範囲で大きく変わります。月額8万円台のSaaSから、要件次第で4,000万円程度まで幅があります。
費用を比べる前に形態と対象範囲をそろえると、見積もりの差がどこから来るかを見分けられます。全体像は完全ガイドの記事でも扱っています。
▼全体ガイドの記事
・監査管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
監査管理システムの概要
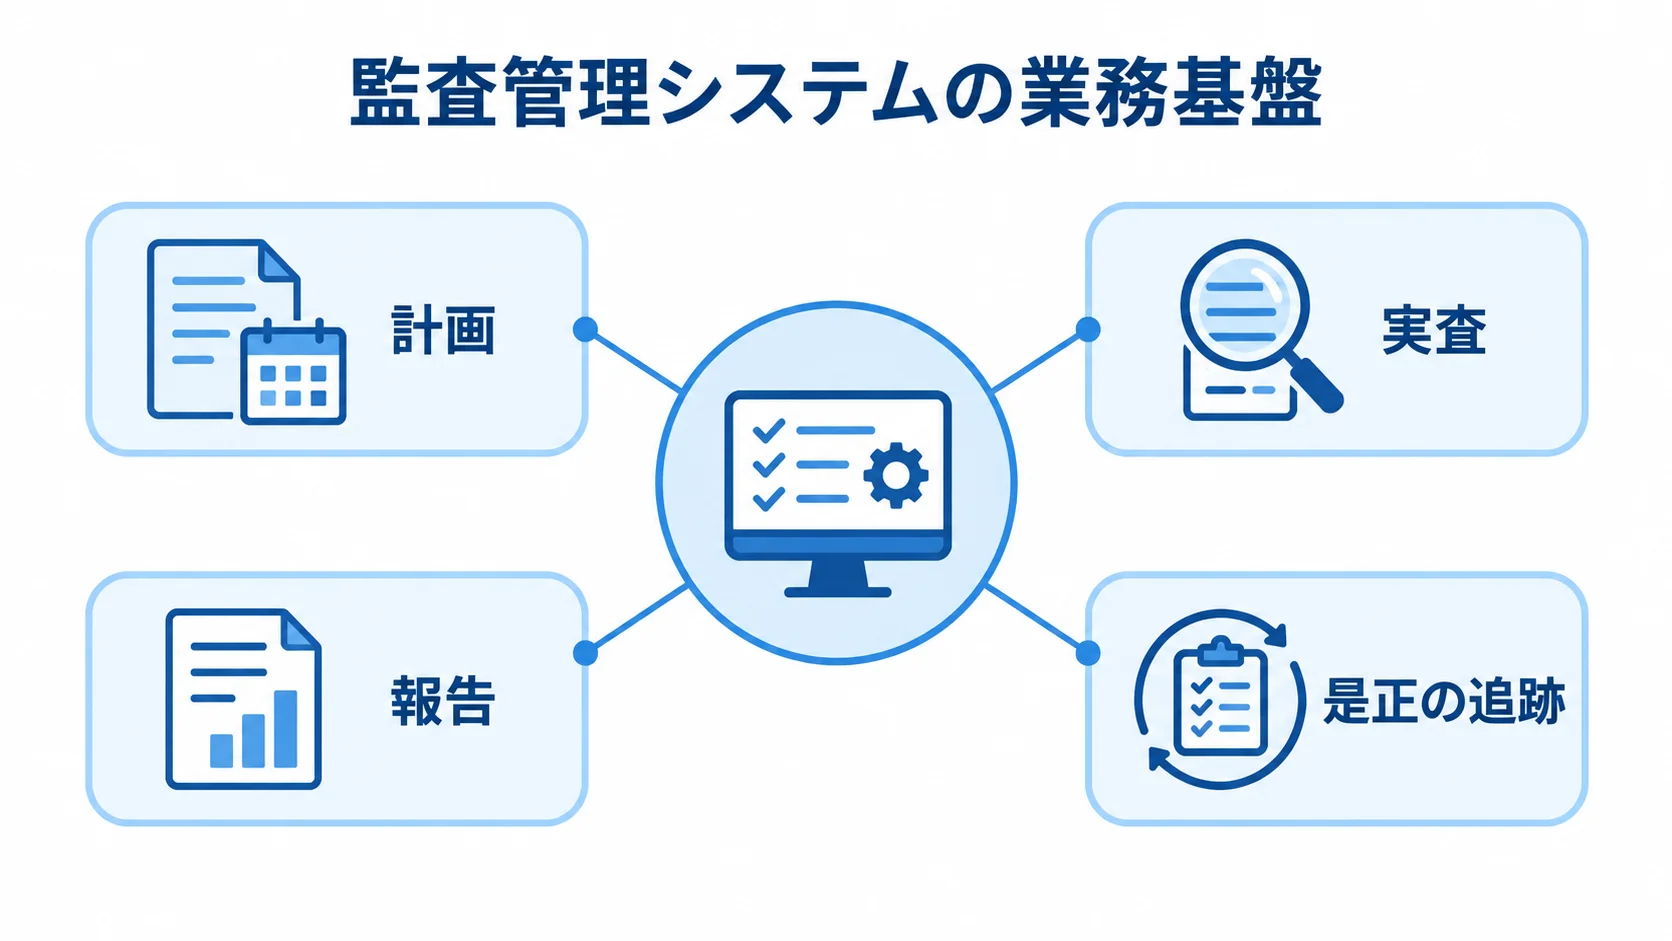
監査管理システムは、内部監査、IT監査、J-SOX対応監査を支える業務基盤です。計画、証憑、監査調書、指摘、是正措置、報告を一か所で管理できることが、大きな役割です。そのうえで、業務の情報を保管するだけでなく、リスク、担当者、統制、検証時期、証拠のつながりを追える点に特徴があります。
監査計画から是正措置までをつなぐ仕組み
監査計画から是正までを一つの流れで管理すると、計画、実査、フォローアップの情報がつながります。
- 計画:監査ユニバース、リスク評価、年間計画、テーマと担当者の管理
- 実査:質問票、チェックリスト、資料依頼、電子調書、レビューと承認の扱い
- 報告:指摘、改善提案、期限管理、経営会議向けの報告のとりまとめ
- 是正の追跡:担当者と期限の記録、期限超過の通知
金融機関や大企業では、子会社・海外拠点を含む範囲と権限分離も要件です。さらに、操作ログや保存期間、SSO、多要素認証も検討の対象になります。
金融庁「金融機関の内部監査高度化に関する懇談会報告書(2025)」は、経営陣の関与とリスクに基づく監査の高度化を示しています(出典: 金融庁)。
導入の狙いは、監査判断と証跡を説明できる状態にすることです。
紙やExcelの電子化は、その手段の一部にすぎません。
内部監査、J-SOX、IT監査、QMSの領域別の違い
監査管理には複数の領域があります。領域が変わると、必要な流れや証拠、承認者、保存期間、連携先も違ってきます。
- 内部監査:監査計画、調書、指摘、フォローアップの管理
- J-SOX・IT監査:リスクと統制の対応、評価結果、証拠、レビュー履歴を扱います。
- ISO・QMS:規程、手順書、教育記録、不適合、是正予防処置の管理
少人数の内部監査部門では、計画から是正まで早く使い始められるSaaSが合いやすいです。
価格を比べる前に、まず中心に置く監査種別を決めます。領域ごとに必要な機能が違うため、この順番にすると各社の価格を同じ土俵で比べやすくなります。
監査管理システムの費用相場の目安
価格は、公開価格のあるSaaSやパッケージと、要件に応じて見積もるGRCやカスタム開発に分けて見ると分かりやすいです。
2026年時点の目安では、小規模SaaSは月額8.3万円から12.5万円程度です。
標準パッケージは年額120万円から300万円程度で、複数の連携を含む導入では初期費用が300万円から1,000万円程度になります。
独自開発も300万円から1,000万円程度を出発点にしますが、J-SOX、複数拠点、基幹連携まで含めると、1,000万円から4,000万円程度まで広がると整理できます。
小規模SaaSの料金の目安
料金と導入期間は、利用規模や追加支援の有無まで含めて比べます。
- 小規模利用:10名前後で監査計画、文書、指摘、フォローを始めるなら、月額8万円台から12万円台(8.3万円から12.5万円)が比較対象です。
- 稼働期間:少人数の内部監査部門、国内拠点中心、標準的なレビュー手順なら、初期設定込みで1〜3か月で稼働できる場合があります。
- 公開相場:月額5万円から20万円程度とする記事もありますが、機能、ユーザー数、サポート、証憑容量を同じ条件でそろえた公的統計ではありません。
NAIKANの公式料金では、監査文書管理が月額83,000円・10ユーザーと示されています(出典:フロンティア・アドバイザリー・アンド・コンサルティング「NAIKAN」公式料金プラン、2026年8月確認)。
上位プランや追加ユーザーは別料金になる場合があります。加えて、初期設定、研修、データ移行の費用も加わる可能性があります。
月額の数字だけで年間予算を組むと、上位プランや追加費用を見落としかねません。
自社の条件に当てはめる段階では、公開価格を比較の起点として使います。
標準パッケージとGRCの年額費用の目安
標準パッケージやGRCは、年額ライセンスを軸に見積もられることが多いです。
- 導入費:初期設定、権限登録、帳票設定、教育、導入コンサルが加わる場合があります。
- GRCの見積もり:部門・子会社をまたぐ場合、ユーザー単位のライセンス、モジュール、データ量、支援範囲で変わります。
- 期間:Fit to Standardは3〜6か月程度が目安で、独自帳票や承認経路があると長くなります。
NECのWISE Auditは、1〜500ユーザーの新規セットサブスクリプションを税別年額120万円と公開しています(出典: NEC「WISE Audit 価格」、2026年8月確認)。
WISE Auditはメール監査やアーカイブを中心とした製品です。そのため、内部監査やJ-SOXを広く管理する製品と同額とはみなせません。
カスタム開発の費用の目安は300万円から、要件次第で数千万円
カスタム開発では、自社固有の監査要件や連携範囲に合わせて作り込めます。
- 独自要件:監査手続、統制マトリクス、権限体系を作り込み、会計データの全量分析や複数拠点の承認経路も扱います。
- 連携・統制:会計・ERP、海外拠点、J-SOX評価証拠、厳格な職務分掌が、費用を押し上げる要素になります。
- 高度な機能:監査委員会向け画面やAI異常検知を含めると、1,000万円から4,000万円程度になる可能性があります。
2026年の公開相場記事では、内部監査管理SaaSは月額5万円から20万円、カスタム開発は300万円から1,000万円が目安です(出典:GXO「内部監査管理システム開発の費用相場 2026年版」、2026年4月15日)。
この金額は、開発会社が示す相場の目安です。個別案件を網羅した統計ではありません。監査管理システム単体の公的統計でもなく、類似する会計・GRC・基幹業務システムの費用配分からの推定です。
見積書では、推定レンジのどの前提に基づく金額かを確かめる必要があります。
監査管理システムの費用・コストの内訳
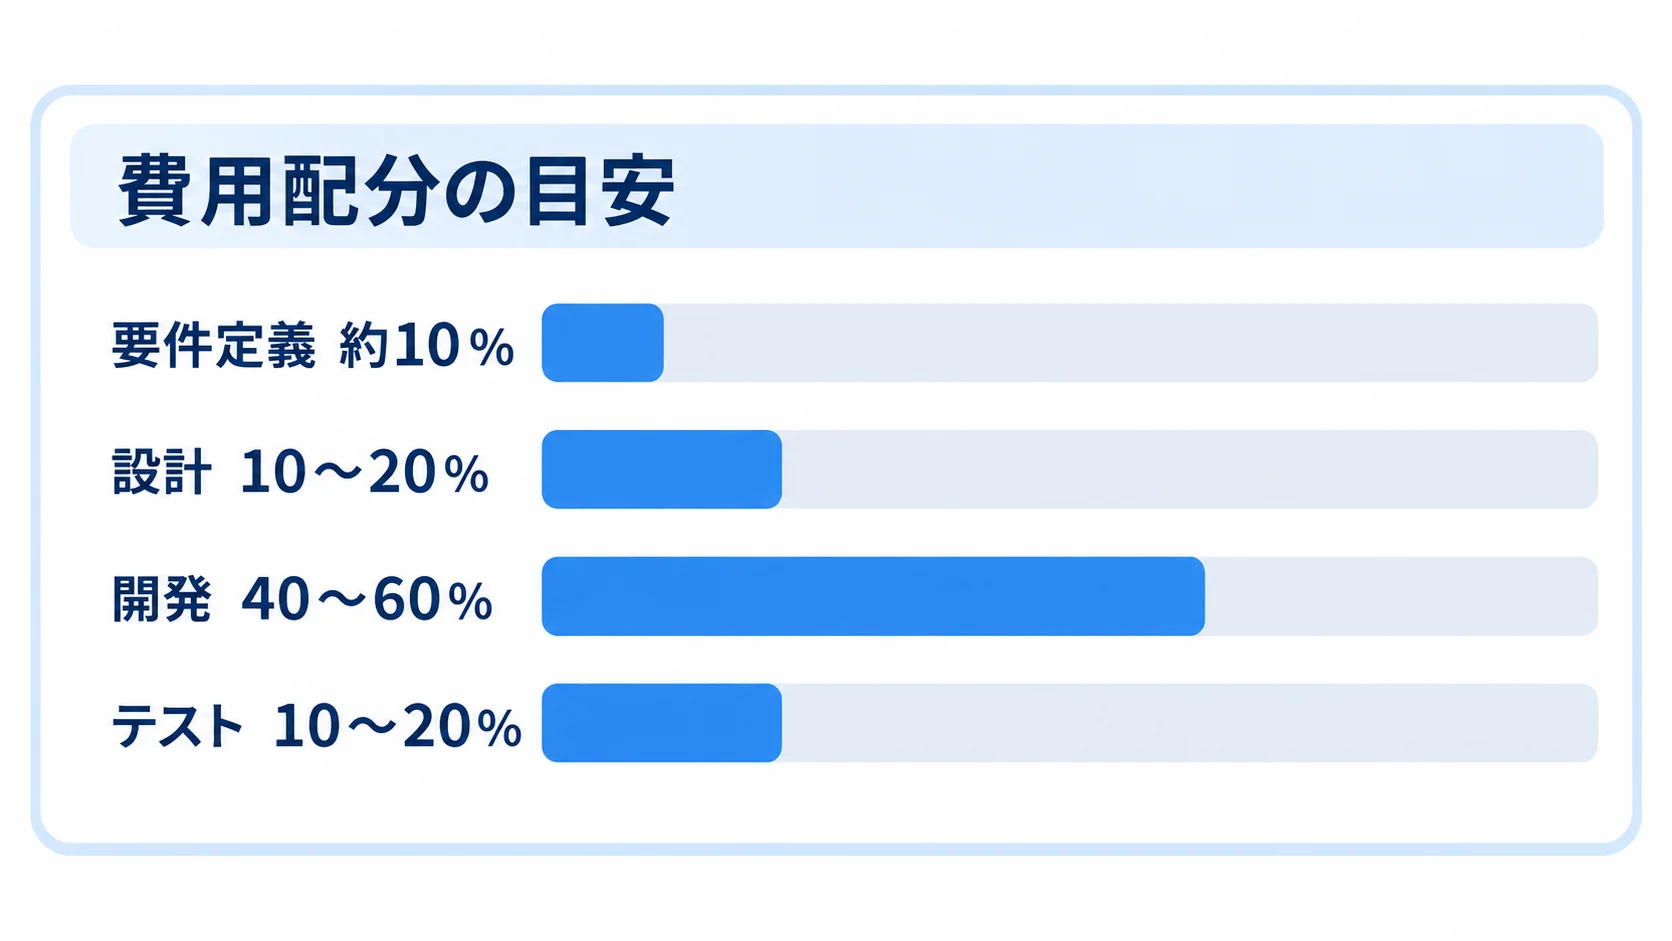
見積もりは「開発費」だけで比べず、費目ごとに分けて確認します。総額には、業務整理や要件定義、設計・開発だけでなく、移行や連携、テストも含まれます。さらに、教育、保守、クラウド利用料も入ります。
業務整理と要件定義の費用
要件定義では、現在使っているExcelやWord、メール、共有フォルダまで洗い出します。
- 業務の整理:監査対象からリスク評価、統制、証憑、レビュー、是正、報告までの流れを明確にすること
- 費用配分の目安:一次Q&Aの一般的な目安では、要件定義は約10%、設計は10〜20%、開発は40〜60%、テストは10〜20%です。
- 品質の確保:要件定義やテストを削ると、使い勝手や証跡、権限分離に問題が残りやすくなります。
誰が何をいつ承認するかは、RACIで整理します。要件が曖昧なまま開発すると、後から権限や版管理、証拠のひも付けを作り直すことになり、その分の追加費用が生じます。
設定、開発、外部連携の費用
設定と開発の作業範囲は、製品の形態によって変わります。
- SaaS設定:組織、ユーザー、権限、ワークフロー、監査テンプレート、帳票の設定
- 個別開発:監査ユニバース、リスク・統制、証拠と結論、指摘の重要度、期限通知、レビュー履歴の設計
- 連携先:会計・ERP、販売・購買、人事・勤怠、チケット、Microsoft 365、Google Workspace、BIなど
- 連携方式:認証、エラー処理、差分更新、再送、ログの設計が必要です。CSVは安く始めやすい一方、手作業が残る場合があります。
連携方式は、APIの標準提供や既存システムの仕様を確かめたうえで、監査の頻度と必要なデータの鮮度から決めます。
リアルタイム連携を求めるほど、開発費と保守費は上がります。
移行、教育、保守の費用
移行対象を決める際は、まず対象年数と利用方法を整理します。
- 移行作業:形式の統一、重複や欠損の確認、機密情報のマスキング、移行後の照合を行います。
- 対象範囲:現行年度と重要な未完了事項に絞ると、費用を抑えられます。
- 運用支援:研修、マニュアル、問い合わせ、リリース後の改善も見積もりに含めます。
- 保守・利用料:保守は初期開発費の年5〜15%程度が目安で、クラウド、バックアップ、ログ、脆弱性・法改正対応、追加ユーザー費は別に記載します。
残す年数や、参照のみにするか編集可能な形にするかで、作業量は変わります。移行や運用支援が別請求になると、初年度の総額も高くなります。
監査管理システムの価格が変動する要因
10人規模の国内利用と、複数の子会社・海外拠点を含む数百人規模の利用では、設計が大きく異なります。価格は機能数だけでなく、データ量や権限、証跡、連携、サポートによっても変わります。
ユーザー数と拠点数が左右するライセンスと権限設計
見積もりには、監査人以外の回答者・閲覧者と、将来の拠点数も含めて伝えます。
- 課金対象:監査人だけを数えるか、回答者や閲覧者も含めるかで変わります。たとえば、監査人が10名でも、100名以上が利用することがあります。
- 権限ロール:閲覧専用、回答専用、管理者、外部監査人の区分と、ロールごとの料金の比較
- 拠点要件:組織階層、時差、言語、代替承認、子会社間のデータ分離への対応
- 海外・将来規模:保管場所、越境移転、現地法令、英語帳票、支援時間を考慮し、3年後の人数と拠点数も伝えます。
セキュリティと監査証跡の厳しさ
監査証拠には、財務や個人、契約、脆弱性、内部通報に関する機密情報が含まれる場合があります。そのため、求められる統制の水準が費用を左右します。
- 保護策:暗号化、MFA、SSO、IP制限、テナント分離、バックアップ、復元テストの検討
- 証跡管理:操作ログ、改ざん防止、保存期間、エクスポート、事故対応の範囲を決めておきます。
- 記録の保全:被監査部門が記録を変更できないようにし、版、承認者、承認時刻を追えるようにします。
クラウドを使うだけで、監査要件を満たせるとは限りません。認証の状況に加えて、権限、保存年数、データ返却、委託先管理もRFPで確かめます。
データ連携と分析の深さ
会計・ERPから仕訳やマスタを取り込み、購買や経費のデータから異常取引を抽出できます。BIでリスク別に表示する場合は、監査画面以外の開発も必要になります。
データの定義や更新頻度、重複除外、権限別の表示、エラー通知、抽出ロジックの変更履歴も設計対象になります。
標準APIがある製品は、初期費用を抑えやすいです。一方で、古い基幹システムや個別仕様との連携には、追加開発が生じます。
AIの利用範囲と人のレビュー
AIは作業を支援しますが、出力をそのまま監査結論にはせず、証拠と判断の記録を残します。
- 支援用途:リスク候補、調書・報告書の草案、仕訳・経費・権限変更の分析に使えます。
- レビュー記録:プロンプト、モデル、出力、人のレビューと承認履歴を保存します。
- 追加対応:匿名化、入力制御、誤判定検証、評価用データ、監査ログ、再現性にも費用がかかります。
監査判断への自動適用は、PoCで精度と説明可能性を確かめます。
AI利用では、モデル利用料に加えて、ここに挙げた対応の費用も見込んでおく必要があります。
検索や要約、ドラフト作成など、人が確かめやすい領域から始めると進めやすいです。
監査管理システムの開発・導入の進め方
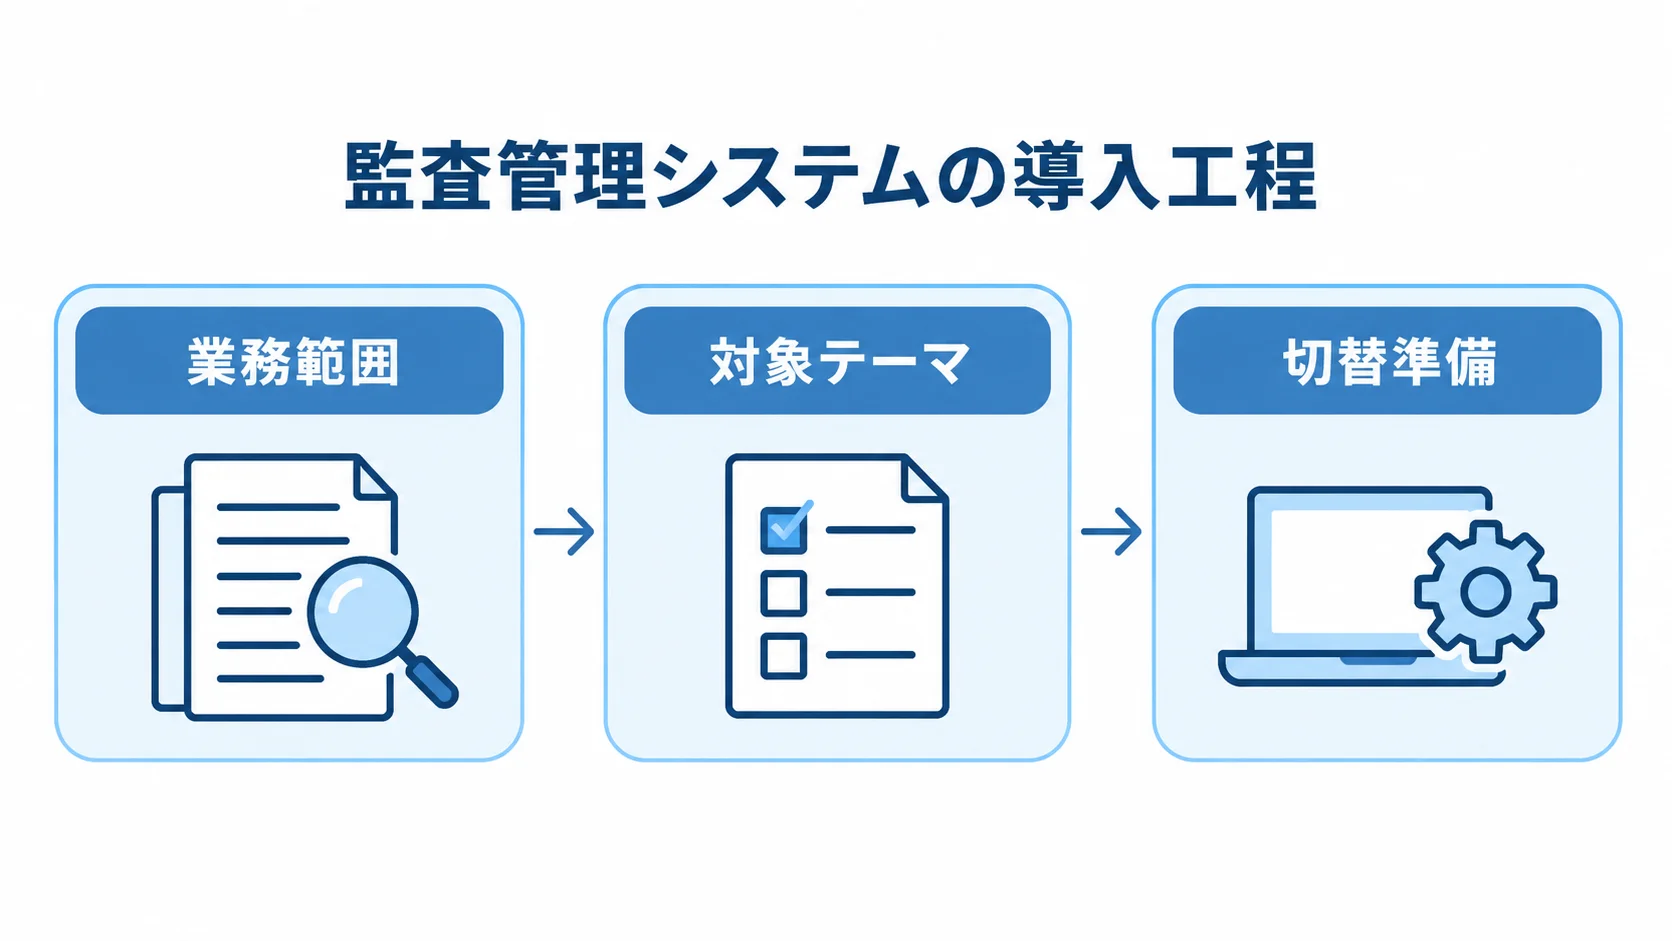
費用を抑えつつ失敗を防ぐには、業務を整理し、対象を絞って試してから広げる進め方が適しています。最初から大規模な開発に踏み切らないことが大切です。
成否は、システムの完成度と、監査人や被監査部門が使い続けられるかどうかで決まります。
監査業務と証跡の要件整理
まずは、監査業務の流れと権限を整理します。
- 業務範囲:対象、基準、年間計画、リスク評価、手続、質問票、証憑、レビュー、指摘、是正、報告の一覧化
- 権限と課題:監査人、責任者、被監査部門、経営層、外部監査人の役割分け、重複入力や承認待ちの洗い出し
- RFPの規模条件:ユーザー数、拠点、監査テーマと件数、証憑容量、保存年数、レビュー段階の記載
- RFPの技術条件:データ形式、会計・ERP・ID連携、SSO・MFA、ログ、SLA、返却、AI範囲の記載
期限超過や証憑のひも付け漏れも、課題として含めておきます。要件をそろえておくと、各社の見積もりを同じ条件で比べられます。
一つの監査テーマによるPoC
全社や全拠点を移行する前に、監査人と被監査部門にも実際に操作してもらいます。
- 対象テーマ:リスク評価から是正まで一巡する監査を一つ選びます。
- 業務の流れ:依頼通知、証憑、コメント、レビュー、差戻し、期限通知の試行
- 統制と成果:証拠・結論、閲覧権限、ログ、帳票の評価と、作成時間や回収遅延、未対応指摘からみた継続価値の判断
移行、並行運用、定着化の計画
本番導入では、移行と並行運用の条件を整えておき、定着後も指標を追い続けます。
- 切替準備:過去データと未完了指摘の移行、Excelとの並行期間、問い合わせ先、障害連絡の取り決め
- 移行照合:件数、担当者、期限、重要度、関連証拠のサンプル照合と、記録の欠落の確認
- 定着指標:証憑回収期間、レビュー差戻し、期限超過、報告作成期間、再発指摘率を月次または四半期で見る
使われない機能を増やすより、入力項目や承認経路を見直して現場の負担を下げるほうが、投資効果を高めやすいです。
監査管理システムの見積もりを取る際のポイント
見積もりは、同じ条件で比べて追加費用を見える状態にするために取ります。高い会社を避けるためではありません。
最低3社程度に同じRFPを渡し、製品、導入支援、カスタム開発のどこまでが価格に含まれるかを確かめます。
前提条件と対象範囲の見積書への記載
見積もりは、条件と費目をそろえたうえで、初年度から以降の総額まで比べます。
- 利用条件:人数、拠点、監査、開始日、容量、移行年数、連携、帳票、権限の明記
- 支援条件:テスト件数、研修回数、保守時間を記載し、標準設定と追加開発を分けて示す
- 費目:初期、ライセンス、移行、連携、教育、保守、クラウド、バックアップ、ログ、追加ユーザーの区分
- 比較期間:初年度と翌年度以降を分けたうえで、3年間のTCO(総所有コスト)で比べる
前提を具体的に書いておくと、追加費用の範囲も見えてきます。初年度と2年目以降の金額は同じとは限らないため、3年分のTCOを並べて比べます。
価格以外に見る監査ドメインと導入体制
安いSaaSが最適とは限りません。監査の知識や連携力、導入後の支援、契約条件を並べて比べます。
- 監査支援:内部監査、J-SOX、IT監査の知識と、調書・証憑の設計支援の有無
- 実務デモ:連携に加えて、計画、資料依頼、証憑回収、レビュー差戻し、是正、経営報告の一連の流れ
- 導入事例:監査人数、拠点、移行元、期間、運用変更、支援範囲と自社との照合
- 契約条件:データの所有と返却、終了時の移行、障害時の責任、追加開発の単価を明確にしておくこと
効果の数字や会社名だけで判断するのは避けます。価格を公開していない製品も、同じRFPで問い合わせれば比較の対象になります。
追加費用が出やすいリスク
追加費用につながる変更と長期運用の条件は、契約前に洗い出しておきます。
- 開発範囲:要件の追加、データ欠損、連携仕様の変更、権限・帳票の追加が費用の要因になります。
- 見積もり条件:テスト環境や教育対象を含めた対象外の範囲、変更管理、追加見積もりの方法
- 長期運用:法令、規程、監査基準、AI範囲、クラウド料金の変更も費用になります。
通常保守と個別改修の境界を契約前に確かめておき、変動する条件を分かるようにします。
監査管理システムのコストを最適化するポイント
コストを抑えるには、品質と証跡を守りながら、未使用の機能や重複入力、過剰な改修、不要な移行を減らすことが近道です。安い製品を選ぶことは、その一部にすぎません。
標準機能の優先と、カスタマイズの絞り込み
自社の手順をすべて再現しようとすると、画面や承認経路、帳票、例外処理が増えてしまいます。そのため、共通の業務は標準化し、法令、証跡、職務分掌に関わる差分だけを追加するのが現実的です。
- 標準化:監査計画から是正までを標準機能で回し、画面や承認経路が増えるのを抑えること
- 追加開発:法令、証跡、職務分掌に関わる差分を優先し、開発費と保守費を抑えます。
- 帳票・例外:経営層や監査委員会に必要な項目を確認し、例外への対応は頻度とリスクで優先順位を決めます。
出力をPDFだけに固定せず、検索可能なデータで残すと、費用を抑えられる場合があります。
小さく始めて段階的に広げる進め方
監査、J-SOX、IT監査、QMS、内部通報を一度にまとめて始めると、要件の調整や教育の負担が大きくなります。
対象を絞り、データの共通設計を保ちながら段階的に広げるのが基本です。
- 初期範囲:監査計画、証憑・調書、指摘・是正など、測りやすい業務から始めること
- 拡張順:定着後にERP連携、分析、子会社展開、AI支援を追加し、投資を分けて進める
- 共通基盤:リスク、統制、証憑、手続、指摘、是正のデータモデル、権限、監査ログを初期からそろえます。
将来を見越さずに作ると、後から移行や再開発が必要になります。データを分断させないよう、初期から共通設計をそろえておく必要があります。
既存基盤とテンプレートの活用
既存の基盤やテンプレートは、監査証跡の要件を満たす範囲で再利用すると、費用を抑えやすくなります。
- 既存基盤:Microsoft 365、Google Workspace、ID基盤、BI、チケット管理の認証・通知・文書保管・ダッシュボードの一部の活用
- 証跡要件:共有フォルダだけで代替できるとは限らず、版、承認履歴、権限、改ざん防止の確認が必要です。
- テンプレート:手続、質問票、指摘分類、重要度、是正状況の再利用と、業界・監査種別ごとの差分の管理
再利用できる資産を増やすと、開発と運用の将来費用を下げられます。
監査管理システムの費用で起きやすい失敗
監査品質と内部統制は、導入後の業務整理や権限設計、教育の積み重ねで高まります。価格を抑えすぎると、これらが後回しになりがちです。
その結果、使われないシステムが残る可能性があります。
機能数と価格だけで選ばない考え方
機能一覧に項目が多くても、監査手続や証憑、レビュー、権限分離に合わなければ運用は続きません。一方で、機能が限られたSaaSでも、重要な業務が定着する場合があります。
デモでは、実際の監査案件を使うと判断しやすくなります。資料依頼から是正の完了まで操作して評価するのが基本です。
「法令対応済み」と自社の適合性の違い
製品がJ-SOXや内部統制、金融規制、ISOに対応していても、自社の統制が有効かどうかは別に確かめる必要があります。
- 自社の対応:リスク評価、統制の設計・運用・評価、証拠保存、経営報告の整備
- システムの役割:証跡を残し、監査手続きを支える道具として使うこと
- 投資評価:監査判断に使える時間と報告の適時性も含めた、費用対効果の評価
金融庁の2025年報告書も、経営陣の関与、リスクに基づく監査、監査部門の役割と品質を扱います(出典:金融庁「金融機関の内部監査高度化に関する懇談会報告書(2025)」、2025年6月公表)。
導入後の運用費の予算計上
運用費には、日々の変更対応と、継続的な管理体制の両方を見込んでおく必要があります。
- 定期作業:ユーザー追加、年度切替、テンプレート改訂、権限の見直し、ログ確認を行います。
- 継続対応:脆弱性、バックアップ復元、法令・規程の変更、AIやAPIの利用量・仕様変更への備え
- 運用体制:担当と部門の役割の決定、権限レビューとKPI確認の定期的な実施
定着化の体制まで整えてこそ、監査管理システムへの投資が成果につながります。
よくある質問(FAQ)
費用を検討する際によく出る質問に、順に答えます。
公開価格は比較の出発点として使い、最終的な判断は、利用者、拠点、証憑、連携、保守条件を含めた見積もりで行います。
監査管理システムは月額いくらから利用できますか?
公開価格のある小規模SaaSは、月額8.3万円から12.5万円が目安です。NAIKANには月額83,000円・10ユーザーの公式プランがあります。
プラン、設定、移行、教育、追加ユーザー、証憑容量によって、総額は変わります。そのため、初年度と3年間の費用を並べて確かめることが大切です。
IPO準備企業に監査管理システムは必要ですか?
IPO準備企業であっても、専用システムが必ず必要になるとは限りません。ただし、J-SOXに向けて、リスク、統制、評価、証拠、是正を追跡できる状態にしておくことは重要です。
Excelや共有フォルダで始める場合も、担当者、承認者、版、期限、証跡のルールを先に整えておきます。
件数や拠点が増えた段階で、SaaSへ移行するという進め方もあります。
既存のExcelや監査調書を移行できますか?
移行時は、データの状態に合わせて対象と確かめ方を決めます。
- データの状態:列、ファイル名、版、担当者、期限、証拠の対応関係によって、作業量が変わります。
- 移行範囲:現行年度、未完了の指摘、重要案件を優先し、過去資料は検索用のアーカイブにすることもできます。
- 移行後の確認:移行前後の件数とサンプルの照合
AIに監査判断を任せても問題ありませんか?
監査判断をAIに全面的に任せず、人が証拠と出力を確かめたうえで結論を承認する形が基本です。
AIは、リスク候補の抽出や資料の要約、調書や報告書の草案から始めるとよいです。参照元を確かめやすい用途だからです。
プロンプト、モデル、出力、レビュー、承認のログを残しておきます。あわせて、機密情報の送信範囲と保存場所も管理します。
まとめ
小規模なSaaSは月額8.3万円から12.5万円程度、標準パッケージは年額120万円から300万円程度が目安です。連携や導入支援を含む場合は、初期費用が300万円から1,000万円程度になります。
独自開発も300万円から1,000万円程度を起点にします。ただし、J-SOX、複数子会社、海外拠点、ERP連携、厳格な権限・ログ、AI分析を含めると、1,000万円から4,000万円程度になる可能性があります。
公開価格と自社向け見積もりの違い
公開価格は比較の出発点で、自社の総額を保証するものではありません。利用者、拠点、監査種別、容量、移行年数、連携の条件を、どの会社にも同じように示します。
権限、ログ、教育、保守、データ返却の条件もそろえたうえで、3年間のTCOで比べます。
類似システムからの推定を使う場合は、前提と変動要因を見積書に残しておきます。
監査品質と定着を含めた投資効果
監査管理システムは、リスクに応じて資源を配分し、証拠と判断を追いながら是正を管理するための基盤です。
- 監査の実行:是正を期限まで追い、経営層へ適時に報告できる状態の整備
- 導入判断:対象を絞ったPoCと標準機能を軸に、将来の連携や権限設計も見据えること
▼全体ガイドの記事
・監査管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。