
自動車保険設計システムの開発会社は、保険業務の実績、商品・料率改定、連携・運用体制の三つで比べると、要件に合う会社を見極めやすくなります。
6社は得意領域が異なるため、知名度だけで決めるとミスマッチが起きます。全体像は、自動車保険設計システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・自動車保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
自動車保険設計システムのパートナー選びが重要な理由
自動車保険設計システムは、単純な入力フォームや見積書作成ツールではありません。契約者や車両の情報に、等級や事故歴、補償の内容を組み合わせる業務基盤で、特約や適用期間も含めて扱います。
保険会社ごとに異なる商品ルールを正しく処理するには、画面の見た目より、業務ルールを安全に変更できる設計かどうかを候補会社ごとに見極めることが欠かせません。さらに、リリース後の検証体制も確認する必要があります。
保険固有のルールが開発難易度を高める理由
損害保険料率算出機構は、会員保険会社の契約・支払データなどから自動車保険の参考純率を算出します(出典:損害保険料率算出機構「自動車保険参考純率」、2026年確認)。参考純率は、保険会社が自社の保険料率を決める際の基礎として使用できます。
- 保険料との違い:参考純率は、保険会社の保険料そのものではありません。
- 料率区分:用途や車種、型式で変わり、年齢条件や過去の事故歴も関わります。
- 設計上の要件:適用期間と計算根拠を追える構造が求められます。
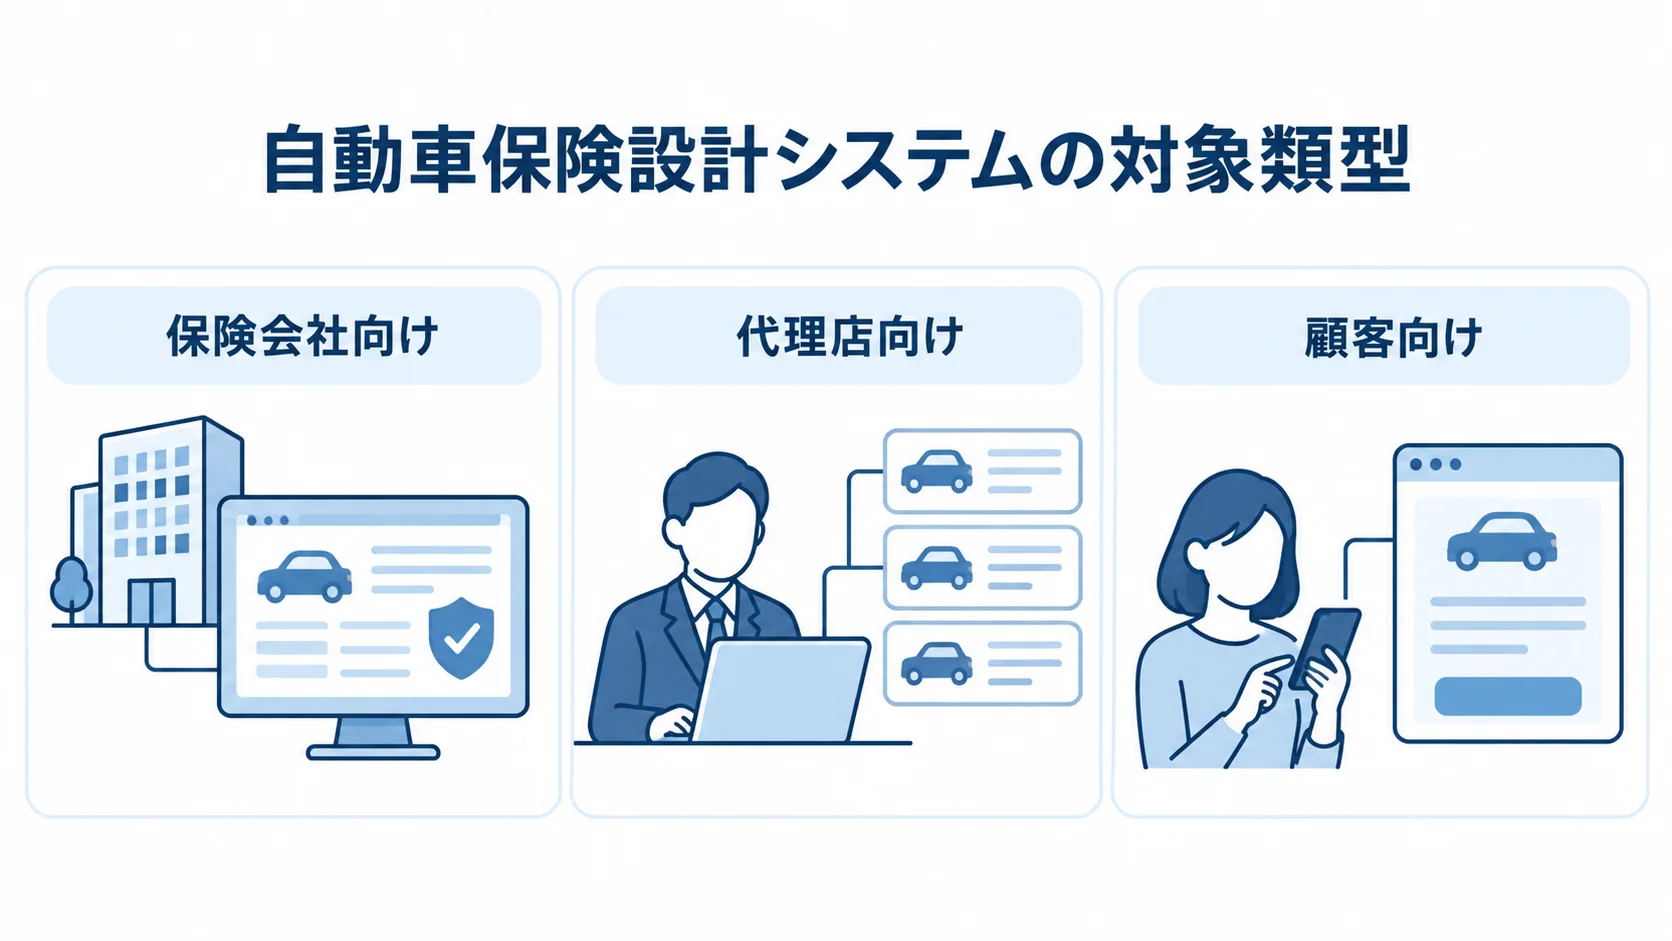
発注前に分けて考える三つのシステム類型
発注前に、開発対象がどの類型に当たるかで分けておくと、必要な体制を比べやすくなります。
- 保険会社向け:商品・料率管理と契約基盤を扱います。
- 代理店向け:複数社の比較見積を扱います。
- 顧客向け:Web見積や申込を扱います。
三つの類型では、可用性や権限の要件が変わり、帳票や外部連携、利用者も異なります。
たとえば、代理店の入力負荷を下げる案件なら、比較条件の正規化や証券情報の取り込みに強い体制が合う場合があります。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを進めた経験を活かし、ビジネスへの成果創出とシステムの定着支援に強みがあります。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。企業の業務要件に応じて柔軟に対応する体制を整えています。
特徴と強み
業務整理からシステム化の範囲まで相談できます。見積画面だけを作るのか、商品マスタや料率テーブルも含めるのかで、費用と期間は大きく変わります。申込、更新、CRM連携まで広げると、さらに差が出ます。
現場の業務フローと経営側のKPIをつないで、必要機能を段階的に定義したい企業に合います。その際は、見積作成時間や入力エラー率などを改善指標にできます。
得意領域・実績
幅広い基幹システムの経験をもとに、保険業務の要件定義から既存システムとの連携、利用定着まで、一つの窓口で進めたい企業の候補になります。
保険会社の大規模基幹を全面的に刷新する場合は、金融・損保の実績と運用体制をRFPで確かめてください。
代理店の比較見積、社内の設計業務、顧客向け業務のWeb化など、一部だけを切り出す場合は、課題の言語化から相談できます。
NTTデータ フィナンシャルテクノロジー|保険基幹系を上流から維持管理まで支援
NTTデータ フィナンシャルテクノロジーは、保険会社向けの基幹系・情報系を、提案から維持管理まで一貫して手がけます。公式ページでは、個人保険や企業年金、自動車保険、火災保険などを幅広い業務範囲として掲げています。
自動車保険設計システムを商品・契約の中枢に組み込みたい企業にとって、確認しておきたい候補の一つです。
特徴と強み
大規模案件の実績を見るときは、計画の立て方にも注目してください。
- 長期運用・段階移行:大規模な契約管理や、複数部門をまたぐ案件で欠かせない観点です。
- 移行計画:料率・商品マスタ、契約情報、代理店チャネル、顧客管理、帳票は、一度に切り替えず対象業務ごとに移行します。
- 外部基盤・API:保険共同システムとの関係と、必要なAPIの担当範囲を提案時に明らかにします。
得意領域・実績
保険業務の基幹系・情報系を安定して運用したい保険会社や大規模事業者が、候補として検討できます。ただし、公式情報に自社と同じ商品やチャネルの詳細があるとは限りません。
設計・見積に絞る場合は、料率改定の実装例や正解データによるテスト件数、障害時の復旧目標、保守担当者の体制を質問します。得られた回答は、自社の要件に置き換えて評価します。
野村総合研究所(NRI)|クラウド基盤とデータ活用の組み合わせ
野村総合研究所(NRI)は、保険会社の業務改革やデータ活用、クラウド基盤の設計・運用を合わせて検討する案件で候補になります。
公式事例によると、三井ダイレクト損害保険は、2030年を見据えた次世代システム基盤として、NRIクラウド OCI区画を選びました。さらに同社は、2024年からフロント領域で段階稼働を始めました(出典:NRI「三井ダイレクト損害保険株式会社様 OCI導入事例」、2025年12月公開)。
特徴と強み
システム基盤の提案では、業務面とインフラ面の両方を見ておくと比べやすくなります。
- 止めにくい業務:契約のピークや災害時にも、自動車保険は簡単には止められません。
- クラウド設計:利用量に応じた拡張性と障害時の切り替え、ログ管理、権限分離、既存基幹との接続までを一体で設計します。
- 基幹移行:インフラの移転だけでなく、業務システムを再構築する企業に合う進め方です。
得意領域・実績
NRIの実績を見るときは、構想と担当範囲を分けて確かめます。
- データ活用:テレマティクスや事故対応データを設計システムにつなぐ構想に、アーキテクチャ設計の経験を活かせる可能性があります。
- 連携実績:2019年のあいおいニッセイ同和損保の発表では、NRIがシステム全体をコーディネートし、複数企業の技術を連携しました。
- 担当範囲:商品・料率計算、データ基盤、プロジェクト統括のうち、どこを受け持つかを切り分けます。
SCSK|データ分析・AI活用を含む事故対応までの領域
SCSKは、保険会社の業務システムに加えて、データ連携やAIによる事故対応の高度化も検討する案件で比較対象になります。公式発表では、テレマティクス損害サービスシステムを、あいおいニッセイ同和損害保険などと共同開発した実績が紹介されています。共同開発の相手には、NRI、富士通、大日本印刷も含まれます。
ただし、自動車保険設計と事故受付・損害サービスは別領域です。顧客接点を一つのデータ基盤でつなぐ構想では、参考になります。
特徴と強み
公式の説明では、走行波形・衝撃波形と独自のニューラルネットワークツールを使った事故検知アルゴリズムが示されています。衝突実験時の事故検知率は94%を超えたとされています(出典:SCSK「あいおいニッセイ同和損保様 テレマティクス損害サービスシステム」、2019年)。
車載データや事故受付、保険金支払を含めて、将来の商品開発を見据える際の評価材料になります。
得意領域・実績
走行データを使った新商品や事故の早期検知に加えて、顧客通知や損害サービスの効率化もまとめて考えたい保険会社に向きます。
代理店の比較見積を短期で作る場合は、AIやIoTが過剰な構成になる可能性があります。RFPでは、見積計算や商品マスタ、意向確認、事故受付のどこまでを担当範囲にするかを分けてください。そのうえで、保険料計算の正解性を誰が保証するかを明記します。
富士通|大規模インフラとAI画像認識の組み合わせ
富士通は、ミッションクリティカルな金融システムの運用基盤に、AI・IoT・データ連携を組み合わせる案件で候補になります。
保険料計算画面に限らず、顧客向けチャネルや事故対応、分析基盤、24時間運用まで含めた構想で比べられます。また、富士通は、あいおいニッセイ同和損保のテレマティクス損害サービスシステムの共同開発企業として、公式発表に記載されています。
特徴と強み
公式資料では、富士通がドライブレコーダー映像を分析するAI画像認識技術と、三次元位置を推定するVisual-SLAM技術を開発したと説明されています。
これらは事故状況の把握に活用されました。ただし、保険料算出機能を直接示すものではありません。
契約後の事故対応やデータ活用を含む顧客体験を考える際の実績として参考になります。設計・申込領域をどこまで担当するかは、別に確かめる必要があります。
得意領域・実績
保険会社の基幹を核に、顧客接点やデータ基盤、運用を大規模に統合したい企業が相談しやすい会社です。
担当するアプリケーションや、クラウドとオンプレミスの構成を具体的に質問します。加えて、データ移行や障害時の切り戻し、協力会社の管理についても確かめます。
代理店向けの比較見積だけを作る場合は、類似規模の実績や、小さく始める方式を提案できるかを見ておくと、提案が過大になるのを防ぎやすくなります。
大日本印刷(DNP)|帳票・文書・顧客接点まで含めた設計
大日本印刷(DNP)は、出力や顧客接点を含めて設計する案件で候補になります。見積書や申込書、重要事項説明などの帳票と、電子交付や契約者との連絡が対象です。
また、SCSKの公式発表では、DNPはテレマティクス損害サービスシステムの共同開発に参加し、過去の交通事故判例を検索して過失割合の判定を支援する仕組みに関わりました。
特徴と強み
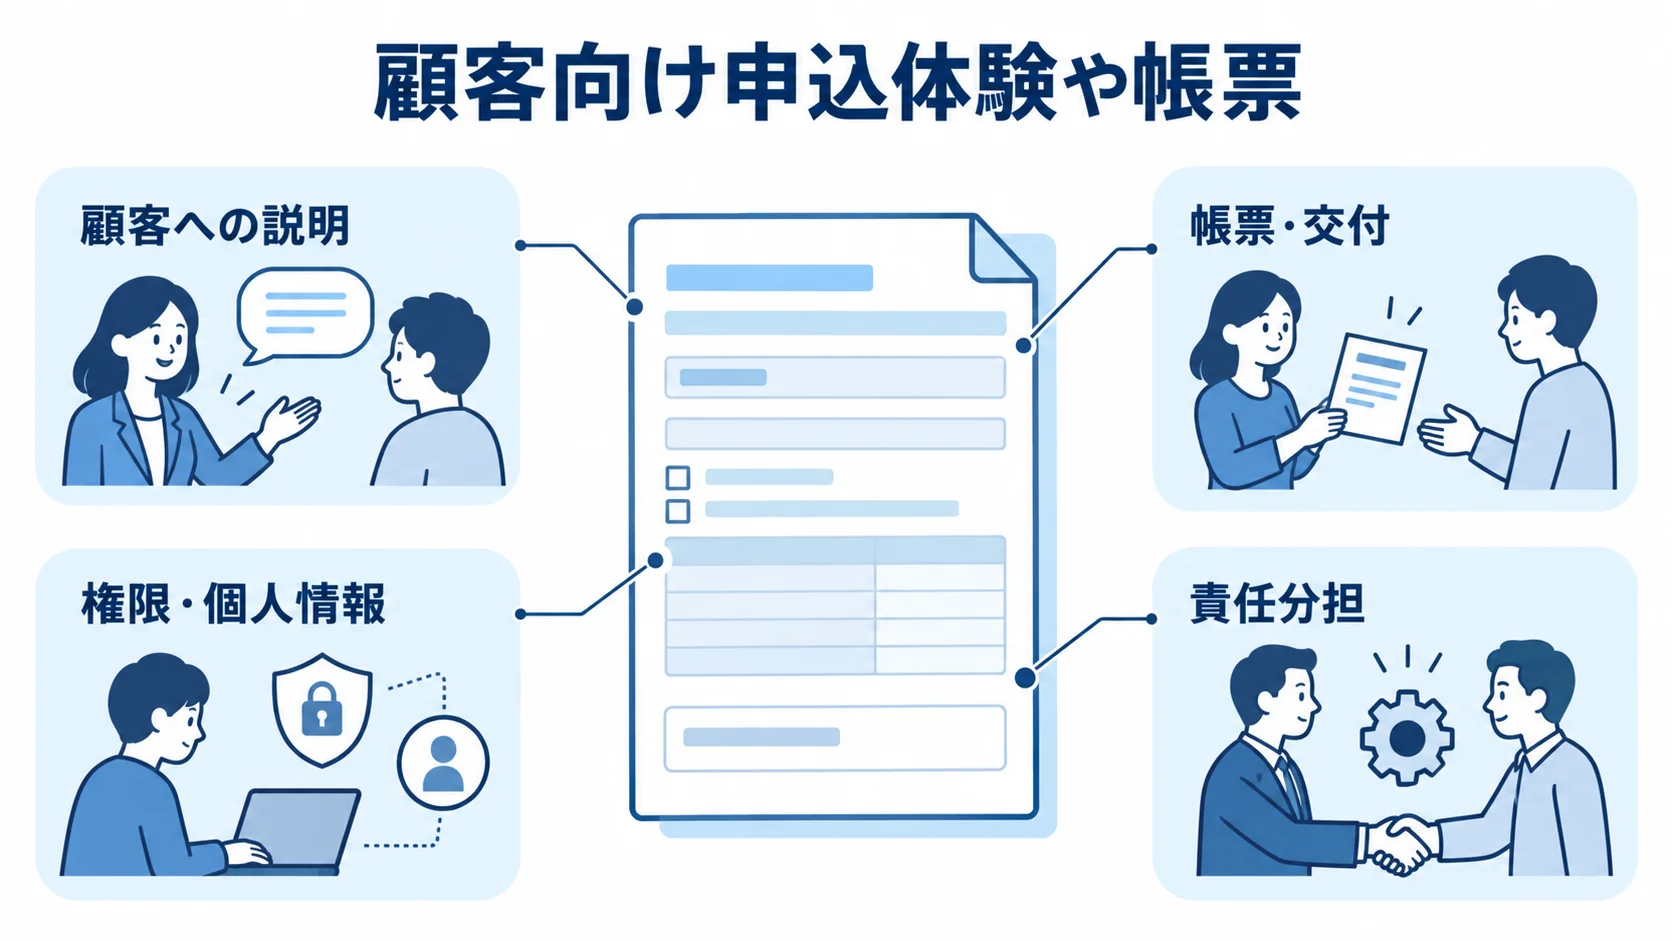
契約者に情報を届ける流れでは、設計の段階で整理しておきたい点があります。
- 顧客への説明:なぜその補償や保険料になったのかを、契約者に伝えます。
- 帳票・交付:帳票の版管理、文言改定、電子交付を整理します。
- 権限・個人情報:契約者の情報の扱いと、代理店や契約者の閲覧範囲を決めます。
- 責任分担:保険料計算の中核を担うSIerとの線引きを、設計段階で決めます。
得意領域・実績
顧客向け申込体験や帳票を改善したい保険会社、代理店、金融サービス事業者が検討できます。複数チャネルで契約内容を扱う場合は、Webや電子交付はもちろん、PDFや紙でも同じ情報をそろえる必要があります。
商品・料率マスタから帳票へのデータ連携、改定時に確認する帳票、保険料計算の検証担当を、相談の場で尋ねてください。
自動車保険設計システムのパートナー選びのポイント
提案依頼書には、対象チャネルと接続する保険会社数、商品・特約、料率改定を記載します。さらに、既存データや帳票、非機能要件も書いておきます。
同じ条件で提案と見積を比べることで、会社ごとの対応範囲や費用の違いが見えてきます。
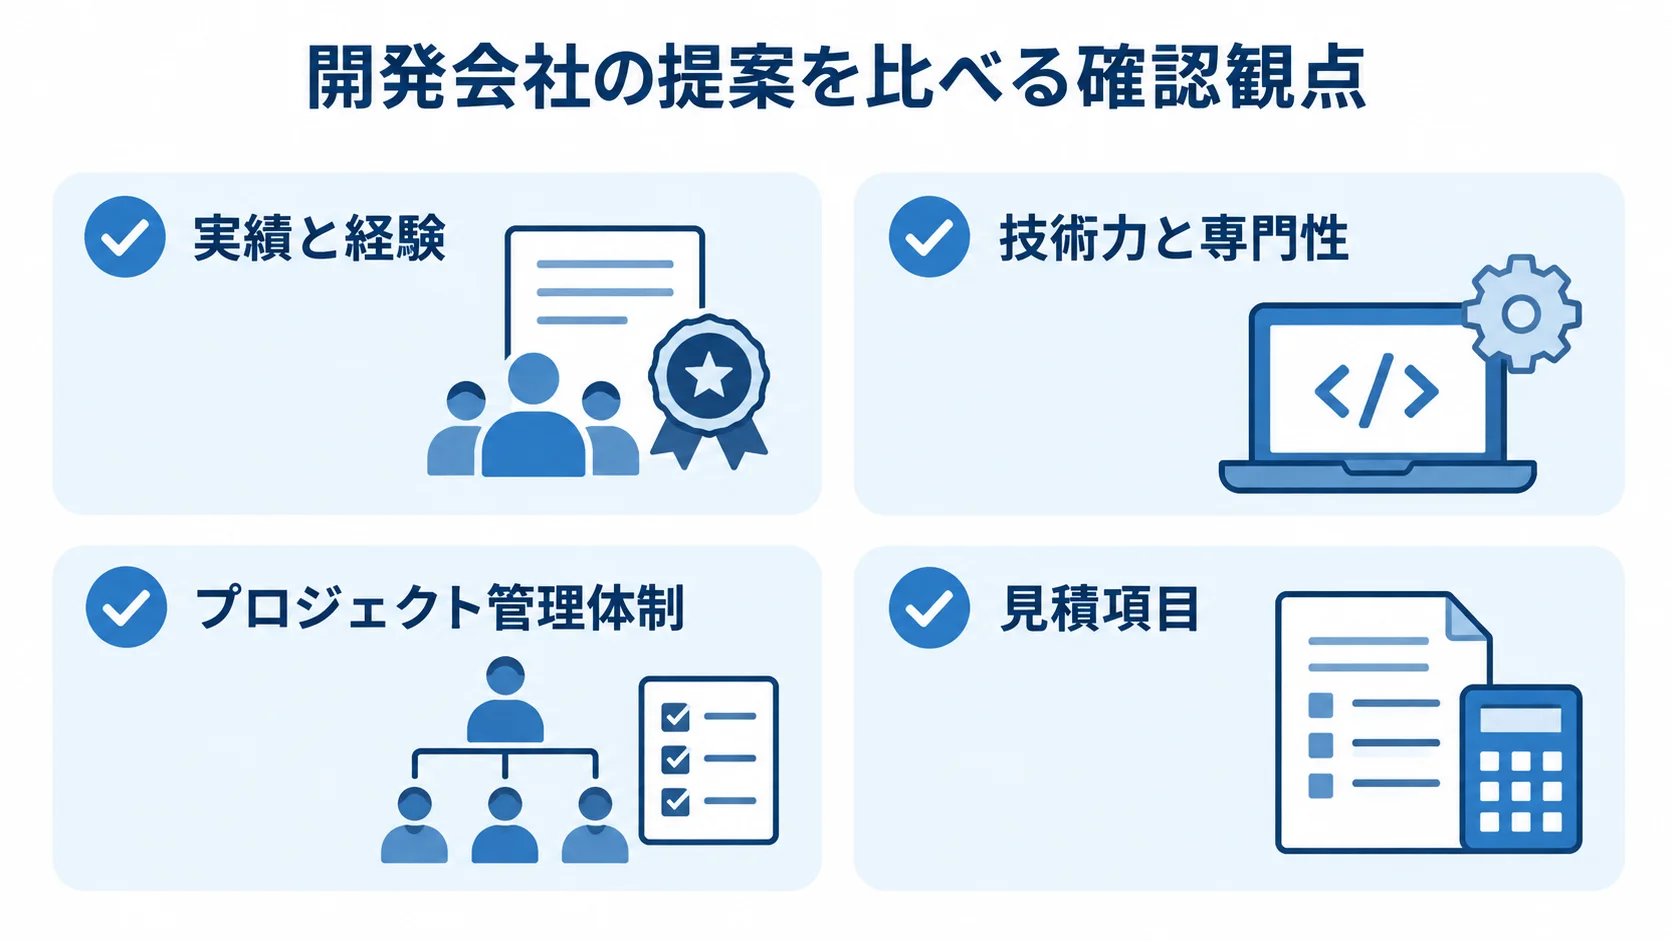
実績と経験を確認する方法
「保険業界に強い」という説明だけでなく、自動車保険のどの業務に関わったかを確認します。
実績の説明は、担当業務や案件規模、運用経験を照らし合わせて読みます。
- 担当業務:商品・料率管理、見積、比較、申込審査を含みます。加えて、更新、事故受付、保険金支払、代理店連携も確かめます。
- 案件規模:対象ユーザー数、同時接続、商品数、外部接続数、運用年数。
- 運用経験:担当範囲と障害対応の事例。
案件名を開示できない場合でも、これらを匿名化して示してもらえるかを確かめると、比べやすくなります。
技術力と専門性を評価する方法
接続方式は、条件に合うものを選んだうえで、運用時の対応まで含めて評価します。
- API・ファイル連携:方式を比べます。APIがあれば、長期的には疎結合で接続し、商品・料率データの版を管理します。
- 画面連携:画面しか接続手段がない場合は、RPAが短期策になります。ただし画面改修に弱いため、監視、再実行、手作業への切り戻しも設計します。
- 変更・監査:料率改定の承認、ロールバック、回帰テスト、監査ログを業務担当者が確認できるか評価します。
プロジェクト管理体制を確認する方法
金融庁の保険会社向け監督指針では、システム障害やサイバーセキュリティ事案に備えた態勢が重視されています(出典:金融庁「保険会社向けの総合的な監督指針」、2026年7月版)。さらに、システム統合リスクや顧客サービスへの影響を踏まえた管理も、求められています。
発注先の管理体制と見積を比べる際は、担当者、運用方法、費用項目を確かめます。
- 担当者:プロジェクト責任者、業務リード、品質管理者、セキュリティ担当、運用担当。
- 管理方法:週次の課題管理、変更管理、受入基準、障害時の連絡網。
- 見積項目:要件定義、基本設計、開発、連携、データ移行。
- 検証・導入費:テスト、セキュリティ診断、教育、リリース、保守。
2026年の一般的な業務系Webシステムについては、費用の目安が紹介されています(出典:イー・ジーシステム「システム開発の費用相場と見積書の読み方」、2026年公開)。規模別に見ると、小規模は100万〜300万円、中規模は300万〜800万円、大規模は800万円〜数千万円とされています。
一方、自動車保険の設計基盤では、料率や監査、外部連携、高可用性が加わります。そのため、個別の要件から金額を推定する必要があります。
自動車保険設計システムに関するよくある質問
発注前によくある質問には、代理店向けの比較見積か、保険会社向けの商品・契約基盤かによって答えが変わるものがあります。要件の整理にも役立ててください。
自動車保険設計システムの開発費用はいくらですか?
費用は、対象システムの規模と要件に応じた幅で捉えます。
- 小規模な見積MVP:推定レンジは1,000万〜3,000万円です。
- 代理店向け複数社比較見積:推定レンジは3,000万〜8,000万円です。
- 保険会社向け設計・申込基盤:8,000万〜3億円を一つの推定レンジとして置けます。専用の公開標準価格ではありません。
- 変動要因・別費用:保険会社数やチャネル、連携、データ移行、非機能要件で変わります。保守、クラウド利用料、料率改定、回帰テストは、初期費用とは分けて見積もります。
パッケージとスクラッチ開発はどちらが良いですか?
代理店の見積・顧客管理や定型帳票が中心なら、パッケージやクラウドで短期間に導入しやすくなります。
保険会社独自の商品や料率、販売チャネルで差別化する場合や、契約・更新・事故対応まで作り込む場合は、API中心のモジュール型やスクラッチ開発が候補になります。
既製機能の範囲と、個別改修の単価や納期、将来のバージョンアップ条件を並べて比べます。
開発会社に最初に何を渡せば良いですか?
現行の見積・申込・更新フローと、画面・帳票のサンプルを渡します。商品・補償・特約の一覧や接続先も示してください。さらに、利用者数や月間ピーク、データ移行件数も添えると、見積の前提がそろいます。
未決定の項目は空欄にせず、未確定であることと決定予定日を示すとよいでしょう。接続する保険会社数や、料率改定の設定担当、正解データの用意担当が決まると、提案と見積の精度が上がります。
まとめ
開発会社は、得意領域で比べられます。保険基幹系やクラウド、データ活用に強い会社もあれば、事故対応やAI、帳票・顧客接点に手厚い会社もあります。紹介した6社は公開実績の領域が異なるため、自社の対象範囲に合わせて提案を依頼してください。
最初の相談で整理しておく項目
まず、代理店向け比較見積と保険会社向け商品・契約基盤、顧客向けWeb申込のどれを作るかを決めます。そのうえで、見積作成時間や入力エラー率、商品改定リードタイム、障害復旧時間をKPIとして置きます。
保険料計算の正確性や商品・料率の版管理、監査ログを初期要件に含めておくと、後からの追加費用を抑えやすくなります。さらに、外部連携やデータ移行、テスト証跡も、初期要件として早めに整理しておくと役立ちます。
比較の結論
会社名だけで絞らず、同じRFPを複数社へ渡して、担当範囲や計算テスト、改定対応を比べます。運用体制と費用内訳も、同じ条件で見比べます。
小さくPoCを行い、代表的な車種・等級・年齢条件・特約を検証してから、見積、申込、更新、事故対応へ段階的に広げる方法が現実的です。まずは業務と優先順位を整理して、候補会社へ相談しましょう。
▼全体ガイドの記事
・自動車保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。