
自動車保険設計システムは、利用者、商品・料率の管理方法、既存システムとの連携範囲によって、必要な機能と開発規模が大きく変わります。
このガイドでは、システムの種類と主要な機能、開発の進め方、費用の目安、開発会社の選び方と発注、運用で確認することを順に見ていきます。
▼関連記事一覧
・自動車保険設計システム開発の進め方
・自動車保険設計システム開発でおすすめの開発会社6選と選び方
・自動車保険設計システム開発の見積相場・費用
・自動車保険設計システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
自動車保険設計システムの概要
自動車保険設計システムは、見積もり、比較、提案、申込みを中心に、契約後の更新や変更にもつなぐ仕組みです。
入力情報をもとに、商品、補償、特約、割引、料率を判定し、保険料と設計書を出力します。特に、計算結果を後から説明できる点が重要です。
見積もりの速さに加えた正確性と説明可能性の向上
保険料は、車種と型式別料率クラス、使用目的によって変わります。また、年間走行距離や運転者の範囲、年齢条件も保険料に影響します。
- 入力の検証:免許証の色、ノンフリート等級、事故歴、補償額、特約などを、入力の段階で確認します。
- 計算根拠の表示:適用条件と結果を並べて示すことで、担当者の経験だけに頼らない業務になります。
- 変更履歴の保存:入力値や選択肢の変更を記録し、後から経緯を追えるようにする仕組み。
入力項目が増えるほど、転記や選択の誤りは起こりやすくなります。そのため、入力チェックや条件に応じた選択肢の絞り込みが、誤りの抑制に役立ちます。
見積システムと契約・保険金システムの境界
設計システムは、顧客・車両情報の入力、補償プランの作成、保険料計算を担い、見積書や重要事項の出力まで行います。
契約成立後の証券管理や更新、変更・解約、事故受付、保険金支払いは、別の契約管理・支払システムが担う場合があります。
そのため、既存の計算・契約機能を正本として提案画面だけを作るか、すべてを刷新するかを、先に決めておく必要があります。範囲が曖昧なままだと、責任と費用が膨らみます。
自動車保険設計システムの種類
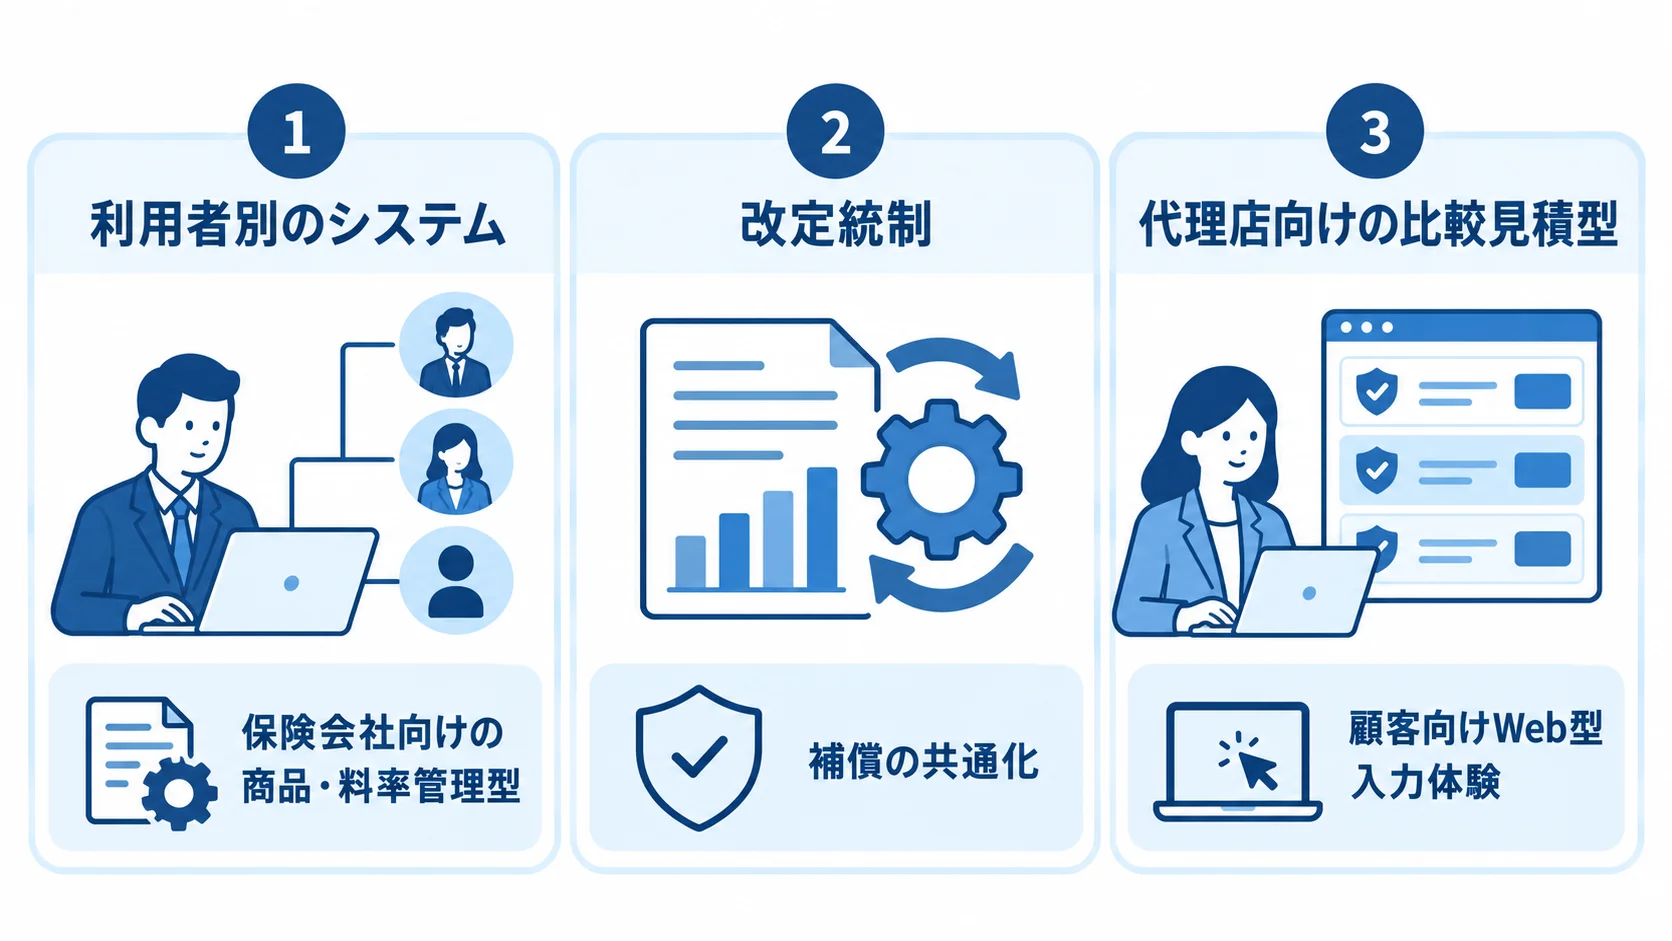
種類は、利用者、保険料計算の正本、接続先、商品改定の方法という観点で比べます。
保険会社が商品と料率を管理する基幹型、代理店が複数商品を比べる提案型、顧客が見積もりから申込みまで行うダイレクト型では、必要な画面と非機能要件が異なります。
保険会社向けの商品・料率管理型と改定統制
商品や補償、特約、料率を登録し、承認済みの版を計算や申込みに反映します。割引や適用期間も、同じ仕組みで管理します。
- 変更案の登録:業務部門が商品や料率の変更案を作成します。
- 承認と適用:権限者の承認を経て、適用開始日を指定する流れ。
- 版の管理:必要なときに前の版へ戻せること。
料率やルールをプログラムへ直接埋め込むと、商品改定のたびに開発とリリースが必要になります。
代理店向けの比較見積型と補償の共通化・意向確認
代理店は、複数社の見積もりを同じ条件で比べ、顧客へ提案します。ただし、会社ごとに商品名や補償範囲、特約条件、入力項目、回答形式が異なります。
- 補償の共通化:異なる商品条件を共通モデルへ変換します。
- 比較条件の保存:同一条件で比べたことの記録。
- 提案と意向確認:推奨理由、顧客の意向、募集文書を残します。
単純な横並び表示では比較できないため、条件の差を扱える仕組みが必要です。
顧客向けWeb型の入力体験と本人確認・決済
顧客がWebやスマートフォンで見積もり、申込み、決済まで行う場合、質問順と入力補助が成約率に影響します。
- 申込みの継続:見積途中の保存、再開、入力内容の訂正を支えます。
- 本人確認と同意:本人確認、同意取得、決済、完了通知までを扱う。
- 問い合わせへの引継ぎ:顧客が困ったときに担当者へつなぎます。
繁忙期の処理能力や障害時の案内も、あらかじめ整えておきます。加えて、個人情報は必要な期間だけ保持します。
自動車保険設計システムに必要な機能とデータ
機能要件は画面ごとに並べるより、顧客情報の入力から見積もり、比較、申込み、更新へ進む業務シナリオで整理します。
結果だけでなく、使った入力値と商品ルールを追跡できるようにしておくと、問い合わせや監査、計算差異の調査に役立ちます。
入力・照合・保険料計算と誤りの防止
入力項目は、顧客と車両の情報に加え、使用目的、年間走行距離、運転者の範囲が中心です。保険料の判定に関わる項目は、入力の抜けや取り違えが起きやすい箇所でもあります。
- 年齢条件:保険料に影響するため、入力の段階で誤りを防ぐ項目です。
- 免許証:色の区分を、入力の段階で確かめる対象です。
- 等級:ノンフリート等級の区分を、入力の段階で確かめます。
- 事故歴:入力の段階で確かめ、後工程での差し戻しを減らす対象です。
入力と計算の段階では、次の仕組みを組み込みます。
- 入力の照合:車両情報の突き合わせ、重複チェック、形式の制御を行います。
- 選択と警告:選択できない特約を隠し、境界値を警告します。
- 計算結果の紐付け:適用商品、料率版、割引、特約、算出日時を結び付けて記録する。
入力の検証は、後工程での差し戻しを減らすのに役立ちます。さらに、画面と帳票には同じ計算結果を表示します。
比較・意向確認・帳票・監査ログの記録
比較画面では、補償額や免責金額の差を示したうえで、比較した条件を保存します。あわせて、顧客の希望や提案内容、推奨理由、選ばれなかった案、同意日時も記録します。
- 帳票の版管理:商品や適用時点に合わせた文書を出力する。
- 電子交付:帳票の電子交付と再発行に対応します。
- 監査ログ:誰がいつ、どの値を変えたかを残す仕組み。
記録があるため、提案から同意までの経緯を後から説明できます。
API・ファイル・RPAの使い分け
顧客管理、契約管理、決済と接続する場合は、連携方式を分けて考えます。接続先は、それ以外の相手にも広がります。
- 本人確認:顧客向けWeb型の申込みで、身元を確かめる際に接続する相手です。
- 帳票:商品や適用時点に合わせた文書を出力する相手です。
- 会計:計算や契約の情報を、経理処理へ渡す相手です。
- 業界共通基盤:業界で共通に使う仕組みとの接続先です。
連携方式は、それぞれ向いている場面と注意点が異なります。
- API:疎結合化や再利用に向きますが、仕様変更への対応、認証、監視が必要です。
- ファイル連携:大量データや夜間処理に向きます。
- RPA:画面しか接続手段がない場合の短期策ですが、画面変更に弱い方式です。
RPAは、再実行やエラー監視を設計しないと保守の負担が増えます。
自動車保険設計システム開発の進め方
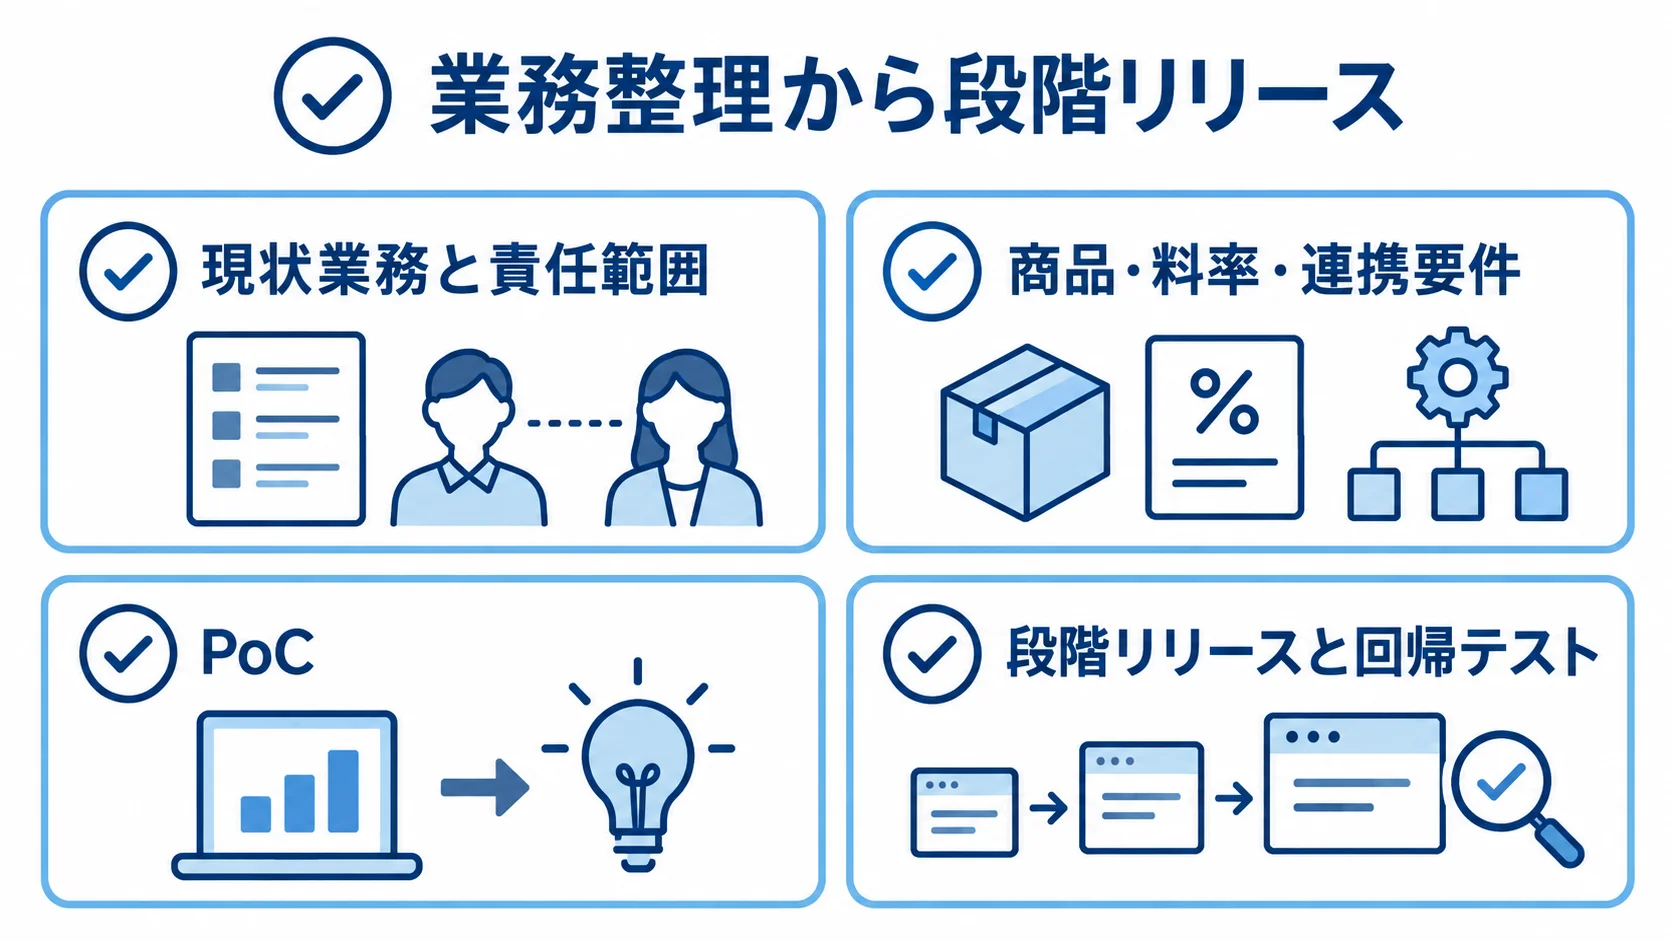
全商品と全チャネルを一度に対象にせず、代表的な業務シナリオで難所を検証してから、段階的に広げます。
見積作成時間や入力エラー率、商品改定からリリースまでの日数、問い合わせ件数、障害復旧時間をKPIとして決め、開発後の効果を測ります。
現状業務と責任範囲の整理
保険会社、代理店、募集人、顧客のそれぞれが、どこで入力し、確認し、承認して、次のシステムへ渡すかを業務フローに描きます。
- 業務の流れ:見積もり、比較推奨、意向把握、申込み、契約成立を並べます。
- 契約後の流れ:更新、変更、事故受付までを確認します。
- 現状の課題:手作業や二重入力、紙帳票、夜間バッチ、例外対応を洗い出す。
この段階で、保険料計算の正本、商品マスタの管理者、帳票の承認者、障害時の一次対応者も決めておきます。
商品・料率・連携要件のデータ化とシナリオ作り
商品、補償、特約を中心に、対象を一覧にします。料率や割引などの条件も、同じ一覧で洗い出します。
- 料率:商品ごとに適用する保険料の基準です。
- 割引:適用条件と結果を、料率と切り分けて記録する対象です。
- 適用期間:料率や商品を使う期間の範囲です。
- 販売チャネル別の制約:代理店やWebなど、販売経路ごとに異なる条件です。
変更の単位と承認フローを整理します。
- 計算シナリオ:代表的な車種、年齢条件、等級、事故歴、特約の組み合わせを用意します。
- APIの調査:有無や認証方式、レート制限、タイムアウト、エラーコード、再送方法を確かめる。
- 他方式の調査:ファイル形式とRPAの対象画面を調べます。
画面を作る前に情報を揃えることで、後から発生する追加開発を抑えられます。
PoCによる計算・比較・連携・性能の検証
PoCでは代表商品を選び、入力から保険料計算、複数案の比較、帳票出力までを通して動かします。
- 計算と入力:正解データ、境界値、入力漏れ、特約の組み合わせを照合します。
- 改定と連携:改定前後の版や、連携失敗時の再送を確認する。
- 性能と記録:同時利用者数、API応答時間、帳票生成時間、監査ログの欠落を測ります。
難所を解決できない場合は、対象範囲や方式を見直してから本開発へ進みます。
段階リリースと回帰テストによる業務影響の抑制
段階リリースでは、実装対象と料率改定時の検証項目を分けて管理します。
- 実装と試験:商品管理、計算、提案画面、帳票、認証・権限、監査ログ、連携、監視を実装し、単体・結合・総合・受入テストを行います。
- 改定時の回帰テスト:損害保険料率算出機構は2026年6月にも参考純率を届け出ています。
- 参考純率の扱い:使用義務のある保険料そのものではなく、実際の契約者向け保険料とも異なります(出典: 損害保険料率算出機構「自動車保険参考純率」、2026年)。
- 自社ルールの管理:自社商品の料率と適用ルールを管理し、改定時に影響範囲を再計算できるようにします。
▶ 詳細はこちら:自動車保険設計システム開発の進め方
自動車保険設計システムの費用相場と開発期間
自動車保険設計システムだけを対象にした公的な標準価格はありません。
ここで示す金額は、2026年に公開されている一般的な業務システムの費用目安に、保険固有の計算ルール、外部連携、監査、可用性、セキュリティの負荷を組み合わせた推定です。
金額は、画面数に加えて、接続する保険会社数や既存基幹を残す範囲、データ移行、同時利用者数、商品改定の運用方法で大きく変わります。
導入範囲別の初期費用と開発期間
一般業務システムの小規模な相場は100万〜300万円、3〜6か月程度とされます。ただし、保険固有の要件が費用を押し上げます(出典: 2026年公開の業務システム開発費用調査、2026年)。
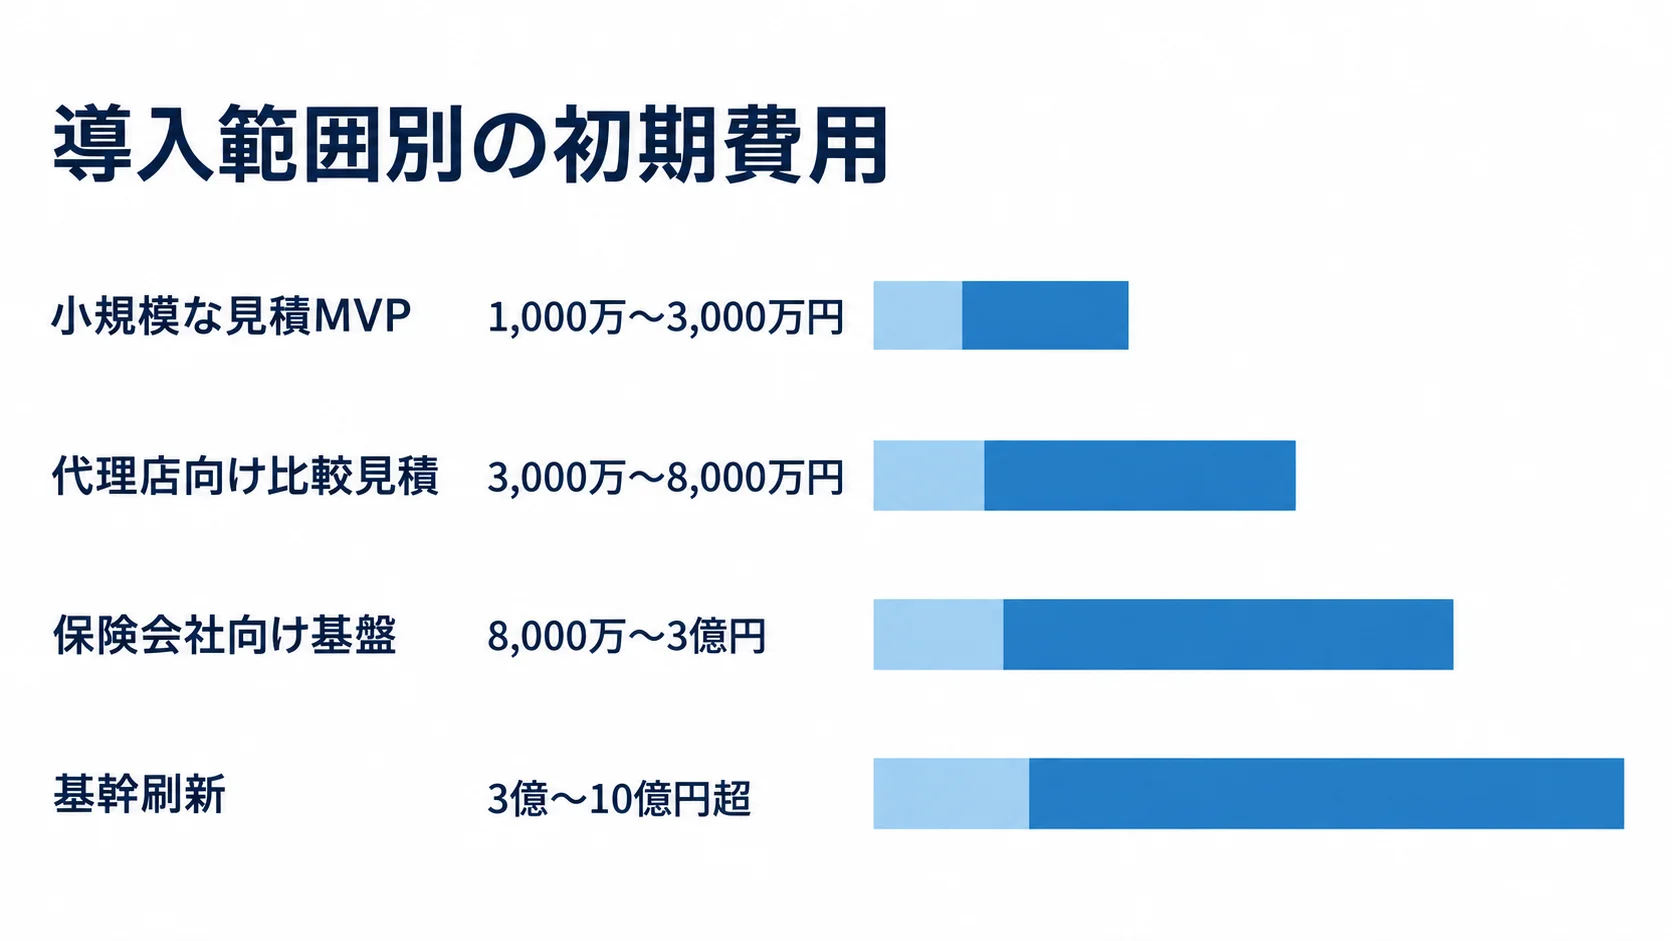
見積MVP、代理店向け比較見積、保険会社向け基盤、基幹刷新の4つについて、費用と期間を比べます。
- 小規模な見積MVP:1,000万〜3,000万円、開発期間は3〜6か月が一つの目安です。
- 代理店向け比較見積:3,000万〜8,000万円、6〜12か月程度を仮置きできます。
- 保険会社向け基盤:8,000万〜3億円、12〜24か月程度が目安です。
- 基幹刷新:3億〜10億円超、24〜60か月に及ぶ場合があります。
小規模MVPは、1チャネル、1〜2社との接続、限定商品を想定し、見積・計算・PDF出力と簡易管理画面に絞ります。一方で、代理店向け比較見積は3〜6社と連携し、補償の共通化、意向確認、証券情報の取込み、顧客管理連携、権限、監査ログを含みます。
保険会社向け基盤には、商品・料率管理、契約・更新、申込審査を含みます。範囲をさらに広げやすい機能は、おもに3つあります。
- 決済:申込みから支払いまでを一つの流れで扱う場合に加わります。
- 複数チャネル:代理店や顧客向けなど、受付先が増える場合の対応です。
- 業界系連携:業界で共通に使う基盤や外部の仕組みとの接続です。
基幹刷新にはレガシー移行、契約管理、保険金支払い、データ基盤、24時間運用が含まれる場合があります。
見積書の内訳を要件・計算・連携・移行・テストに分けた確認
見積書は作業と機能に分けて示してもらい、費用の範囲を明確にします。
- 設計と計算:要件定義、業務・画面設計、商品マスタ整備、料率テーブル、計算エンジン、比較ロジックを確認します。
- 開発と移行:帳票、API・ファイル連携、認証・権限、監査ログ、インフラ、データ移行を別々に示す。
- 導入と保守:教育、リリース、保守に加え、試験や復旧訓練の範囲を確認します。
「計算機能一式」とだけ書かれていると、対象商品や特約、パターン、例外条件が分かりません。そのため、正解データ作成、境界値テスト、改定時の回帰テスト、脆弱性診断、障害復旧訓練の範囲も確認します。
月額利用料・保守・商品改定を含む総保有コスト
初期費用に加え、方式ごとの運用費と改定・保守の負担を並べて、総保有コストを見ます。
- クラウド型パッケージ:初期設定・データ移行・連携開発で500万〜3,000万円、月額利用・保守で10万〜300万円程度を仮置きできます。
- 費用の前提:利用人数、接続先、API数、サポートレベル、保存容量からの推定で、公開定価ではありません。
- スクラッチ開発:運用後にクラウド利用料、監視、脆弱性対応、OS更新、商品改定、問い合わせ、教育が発生します。
- 比較期間:初期費用だけでなく、5年間の改定回数と保守体制を含めて比べます。
▶ 詳細はこちら:自動車保険設計システム開発の見積相場・費用
自動車保険設計システムの開発会社・サービスの選び方
知名度や初期価格より先に、保険業務の理解、計算の正確性、商品改定への対応、連携、運用、セキュリティを、同じ条件で評価します。
候補先と秘密保持契約を結び、匿名化した業務シナリオと正解データを提示すると、提案内容と見積条件を比べやすくなります。
損保業務の担当範囲と類似案件の実績
「保険に強い」という説明より先に、どの領域を担当したかを確認します。
- 画面と商品:見積画面だけか、商品・料率管理も含むかを確認します。
- 契約と帳票:計算、複数社比較、契約管理、帳票を担当したかを見ます。
- 移行と事故対応:事故対応やデータ移行までの経験を確かめる。
守秘義務で顧客名や画面を見せられない場合でも、匿名化した業務フロー、テスト観点、障害対応事例、体制図から技術力を確かめられます。
計算の正本・版管理・テスト証跡の確認
候補先には、計算の正本をどこに置くか、入力から結果まで追跡できるかを質問します。
- 商品ルール:版番号と適用開始日を持たせられるかを確認します。
- 回帰テスト:改定前後の結果を比べ、計算例を自動実行できるかを見ます。
- 差異の調査:結果に差が出たとき、原因を追えるかを確かめる。
画面の見た目だけで評価すると、計算と帳票の不一致、契約後の再計算、監査時の説明で問題が起こります。
契約後の運用体制と保守条件
商品改定、法令・募集文書の変更、障害は、いずれも誰が担うかを決めておきます。担当が曖昧だと、障害や改定のときに対応が止まるおそれがあります。
- 脆弱性:セキュリティ上の問題が見つかったときの対応を、保守に含めるかどうか。
- 問い合わせ:利用者からの質問や不具合の受付を、どこが担うか。
- 利用者教育:新しい商品や画面を使う人への教え方と、その担当。
運用の取り決めでは、障害、委託、契約終了の三つの場面を押さえます。
- 障害対応:稼働率、検知時間、一次報告、復旧目標、バックアップ復元を確認します。
- 委託条件:再委託、データの保管場所、改修単価の取り決め。
- 終了時の対応:契約終了時の返却形式と、障害時の代替手順。
サービス型の場合は、標準機能と個別設定の境界や、データを取り出せる形式も確認します。
▶ 詳細はこちら:自動車保険設計システム開発でおすすめの開発会社6選と選び方
自動車保険設計システムの発注・外注・委託方法
外注の成否は発注先の数より、発注者側が業務とデータの前提を整理できているかで決まります。
詳細画面は最初から固定せず、RFPには対象チャネル、商品数、接続先を記載します。加えて、次の項目も記載します。
- 計算の正解データ:候補先に提示し、提案の計算を照合するためのデータです。
- 非機能要件:性能、可用性、セキュリティなど、機能以外に求める条件です。
- 移行範囲:既存データのうち、新しいシステムへ移す対象と件数の範囲です。
- 受入基準:検収の判断に使う基準を、測れる形で示したものです。
RFPに記載する業務・連携・非機能・受入条件
RFPには、利用者と権限、対象商品、車両・運転者の入力項目を記載します。対象商品は、補償の範囲と料率の決め方まで示すと、提案を同じ条件で比べられます。
- 補償と特約:対象とする補償の種類と、組み合わせる特約を示します。
- 料率・割引:適用する料率の表と、割引の条件を含めます。
見積比較、意向確認、帳票、契約後の更新・変更も対象に含めます。加えて、既存システムとの接続先やAPI・ファイル仕様も明記します。
- データと負荷:テストデータ、移行件数、ピークアクセス、稼働時間を示します。
- 運用要件:バックアップや復旧目標、ログ保存期間、脆弱性診断を記載します。
- 契約と権利:再委託、知的財産、契約終了時のデータ返却を定めます。
受入条件は、計算結果や帳票、性能、権限、監査ログ、障害時の動作を測れる形にします。「動く」という表現は、確認の基準になりにくいためです。
要件定義・本開発・保守の契約と責任の切り分け
不確実性が高い初期調査やPoCは、成果物と期間を定めた準委任型や小規模な請負型で進めます。
本開発では、成果物や納期、検収、瑕疵対応、変更手続きを明確にします。契約の名称だけで方式を判断しません。
- 変更と品質:要件変更時の費用と、計算ルールの正しさを誰が保証するかを決めます。
- 試験と障害:テストデータの提供者や、障害の切り分けを定める。
- 再委託:第三者へ再委託する場合の責任を契約書に落とします。
保守契約では商品改定、緊急障害、脆弱性、問い合わせ、改善要望を分け、運用開始後の認識違いを防ぎます。
提案比較で見る計算・移行・運用の抜け
機能一覧の多さより、重要シナリオをどこまで実演できるかを確認します。
- 計算:同じ車両・運転者条件で結果が一致し、特約の組み合わせを説明できるか見ます。
- 商品改定:申請から反映までを再現できるかどうか。
- 連携:接続に失敗したとき再送できるか確かめます。
価格が低くても、データクレンジングや正解データ作成、性能試験、セキュリティ診断、教育、切戻し、保守が除外されていれば、追加費用と遅延が発生します。
▶ 詳細はこちら:自動車保険設計システム開発の発注・外注・委託方法
セキュリティ・法令・運用の確認事項
システムは、顧客の氏名、住所、連絡先のほか、車両・運転者情報を扱います。個人情報の中でも、保険の判断に関わる情報は扱いの範囲を絞る必要があります。
- 事故歴:保険料の判定に使う情報で、閲覧できる範囲を絞ります。
- 契約情報:契約の内容や更新の状況を含み、閲覧と変更の権限を分けます。
保険会社向けの総合的な監督指針では、システムリスク管理方針、外部委託先の管理、処理能力の把握、障害やサイバー事案への対応が確認項目です。
法令への対応に加え、業務継続と顧客への説明責任も含めて、非機能要件を定めます。
個人情報の権限・暗号化・ログ・保存期間の管理
顧客、募集人、代理店管理者の役割ごとに、必要最小限の閲覧・変更権限を付与します。社内の役割も、同じ考え方で権限を分けておきます。
- 本社担当:全体の状況を見る役割で、変更できる範囲は限られます。
- 商品管理者:商品と料率の変更案を作り、承認の対象にする役割です。
- 監査担当:監査ログを閲覧し、誰がいつ何を変えたかを確認する役割です。
- 運用担当:稼働後の障害の一次対応を担う役割です。
個人情報は、次の対策で守ります。
- データ保護:通信と保存データ、バックアップを暗号化し、テスト環境を匿名化します。
- アクセス管理:多要素認証、端末制御、操作ログ、管理者操作の監視を行います。
- 安全管理措置:アクセス制御、識別・認証、記録、漏えい防止、従業者教育を要件にする。
個人情報保護委員会のガイドラインが示す技術的安全管理措置を参照します(出典: 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン」、2026年確認)。
可用性・障害対応・BCPの手順
見積や申込みは、営業時間内だけでなく休日や夜間にも発生します。そのため、復旧と業務継続の目標を、手順にまで落とし込みます。
- 復旧計画:目標復旧時間・時点、バックアップ頻度、複数拠点化を定めます。
- 障害対応:監視や検知、一次報告、顧客への告知、手作業への切替を決めておく。
- 復旧後:再処理を行い、運用開始後も復旧訓練を計画します。
監督指針は処理能力や制限値を把握し、障害・サイバー事案へ報告・対応する考え方を示しています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年7月版)。
開発時の負荷試験だけで終わらせず、運用開始後の復旧訓練まで計画します。
導入効果を時間削減・品質・改定対応・顧客体験で測る指標
効果は導入前後で比べ、システムの利用者に合わせて指標を選びます。
- 業務時間と品質:見積もり1件あたりの作業時間、再入力回数、入力エラー率、計算差異、回答時間を測ります。
- 運用と成果:商品改定のリードタイム、監査資料の作成時間、問い合わせ件数、申込み完了率を比べます。
- 代理店型・保険会社型:比較提案の作成時間と意向確認の抜け、本番反映までの日数と回帰テスト工数を見ます。
- 顧客向けWeb型:途中離脱率と再開率を確認し、目的に沿った改善を測ります。
自動車保険設計システムに関するよくある質問
導入前によく寄せられる質問に、順に答えます。自社の利用者と対象範囲を当てはめながら読むと、最初に決めることと、開発会社へ確認することが整理できます。
自動車保険設計システムは小さく始められますか?
小さく始められます。まず1チャネル、1〜2社または限定商品に絞り、顧客・車両情報の入力、保険料計算、見積書出力、管理者設定までをMVPとして検証します。
将来の申込み、契約管理、商品改定、監査ログに接続できるデータ構造と権限設計を初期から確保しないと、MVPが使い捨てになります。
パッケージ・クラウド・スクラッチはどれを選べばよいですか?
標準業務を早く導入したい場合はパッケージやクラウド、独自商品や大規模な基幹刷新が中心ならスクラッチやモジュール型が候補です。
このほか、既存の計算・契約管理を残して提案画面を加えるハイブリッド型も候補です。比べる観点は、商品改定の頻度、独自ルール、接続先APIの成熟度、データ移行、契約終了時の移行性です。
開発費用を抑えるには何を見直せばよいですか?
対象商品、チャネル、接続先、帳票、移行範囲を絞ると、初期費用を抑えやすくなります。さらに、既存の正しい計算機能や標準的なクラウド機能を活用できます。
一方で、テスト、セキュリティ、監査ログ、バックアップ、商品改定、障害復旧を削ると、後から大きなリスクになります。削る対象は、優先度の低い画面や一括刷新の範囲にとどめ、正確性と運用継続に必要な機能は残します。
APIとRPAはどのように使い分けますか?
長期的に安定した連携、再利用、監視、エラー管理が必要ならAPIを優先します。相手側にAPIがなく画面操作しかできない場合は、暫定策としてRPAを検討します。
RPAでは、画面変更の検知、認証情報の管理、失敗時の通知、再実行、手作業への切替を設計します。そのうえで、将来APIへ移行する条件と期限も決め、暫定策が恒久化するリスクを抑えます。
まとめ
自動車保険設計システムは、見積もりを速く作るだけでなく業務全体を支えます。保険会社向け商品・料率管理型、代理店向け比較見積型、顧客向けWeb申込み型に分けて考えます。
計算の正本や商品ルールの版管理、比較推奨、意向確認に加えて、帳票、連携、監査ログ、個人情報、障害復旧も設計の対象です。
費用は、小規模MVPの1,000万〜3,000万円から基幹刷新の3億〜10億円超まで幅があります。そのため、範囲を段階化し、PoCで計算・連携・性能を検証します。
発注時は、RFPに商品・料率、接続先、データ移行を記載します。提案を比べる材料として、テストや保守の取り決めも求めておきます。
- 非機能:性能、可用性、ログ保存など、機能以外の要件です。
- テスト証跡:試験の結果と記録として残す対象です。
- 受入基準:検収の判断に使う基準で、測れる形で示します。
- 保守条件:障害対応や改定時の対応範囲を定めるものです。
発注側は、価格だけでなく正確性と運用継続性を比べます。
業務分類・正確な計算・段階的な検証
保険会社、代理店、顧客向けのどのシステムを作るか分類し、計算の正本と商品ルールの管理方法を決めます。
代表的な計算例、連携、帳票、権限、障害時の動作をPoCで確かめ、見積もり・申込み・契約管理を段階的に広げます。
現行フローと正解データの準備
現行の見積もりから申込みまでの流れ、商品・特約一覧、料率適用期間をまとめます。あわせて、提案を比べる材料も用意します。
- 代表計算例:典型的な条件の入力と、期待される計算結果の組です。
- 連携先:既存システムや外部の相手と、データをやり取りする先です。
- 帳票:見積書や設計書など、出力する文書の種類と様式です。
- 利用者権限:誰がどの画面と情報を扱えるかの範囲です。
そろえておけば、提案を同じ条件で比べられ、費用と期間の前提も説明しやすくなります。
▼関連記事一覧
・自動車保険設計システム開発の進め方
・自動車保険設計システム開発でおすすめの開発会社6選と選び方
・自動車保険設計システム開発の見積相場・費用
・自動車保険設計システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。