
自動車保険設計システムは、企画・要件定義、設計・開発、テスト・リリースの順に、業務範囲と要件、データを段階的に固めて開発するのが基本の流れです。この順で進めると、正確な保険料計算と改定対応につながります。
工程ごとの決め事と費用の目安、見積の取り方を押さえると、打ち合わせに備えられます。
▼全体ガイドの記事
・自動車保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
自動車保険設計システムの全体像
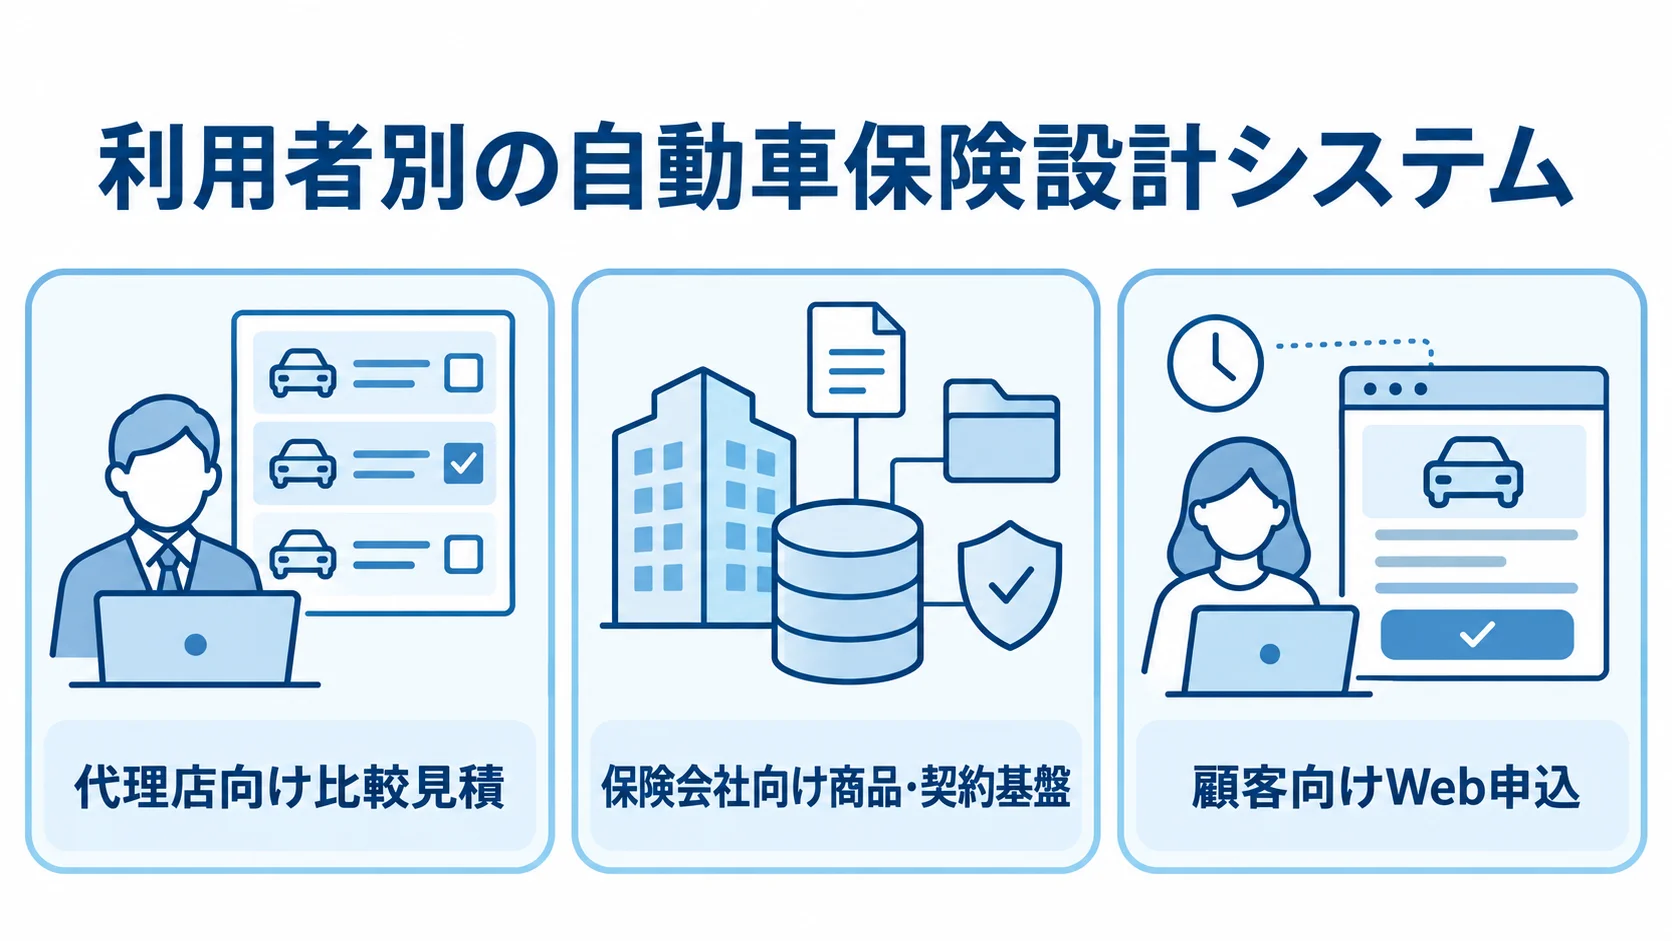
自動車保険設計システムは、契約者や車両、運転者、補償、特約の情報から保険料を算出し、見積書や設計書も作成します。同じ名称でも対象業務の範囲は異なるので、利用者と業務範囲を先に分けておくと、過不足のない計画につながります。
代理店・保険会社・顧客向けの3種類
利用者と目的を決める際は、代理店向け、保険会社向け、顧客向けのいずれかから対象を選びます。なお、一度にすべて作ると、要件が膨らんで予算と期間を見誤りやすくなります。
- 代理店向け:同じ顧客情報を使い、複数社の補償条件をそろえた比較見積の作成。
- 保険会社向け:商品・料率管理から契約、更新、変更、解約までを支える範囲。
- 顧客向けWeb:入力、本人確認、決済、電子交付を一貫して扱う機能。
代理店の見積時間を縮めたいなら、契約管理や保険金支払は新規開発せず、顧客管理や複数社連携、補償比較を中心に、意向確認と帳票出力まで絞る方法もあります。一方で、商品改定を速くしたい保険会社なら、見積画面より商品・料率管理と承認ワークフローを優先します。
正確な保険料計算と改定対応の中核機能
保険料を正しく出すには、契約者・車両・運転者の情報と補償条件を正確に結び付けることが欠かせません。
- 契約・車両:車名、型式、初度登録年月、使用目的、年間走行距離。
- 運転者:対象となる範囲、年齢条件、免許証の色、ノンフリート等級、事故歴。
- 補償:対人・対物・車両・人身傷害に加えて、弁護士費用、代車、ロードサービスなどの特約。
さらに、入力値の不整合を検出して、保険料の計算根拠を説明できるようにしておきます。商品や料率はプログラムに固定せず、テーブルで管理します。そのテーブルには、適用開始日と旧版との関係、承認者、変更履歴を持たせ、ロールバックもできるようにします。
損害保険料率算出機構(GIROJ)は参考純率を検証し、2026年6月23日にも金融庁長官へ届出を行っています。ただし、参考純率は各社がそのまま使う保険料ではありません(出典: 損害保険料率算出機構「自動車保険参考純率」、2026年)。
自動車保険設計システムの進め方
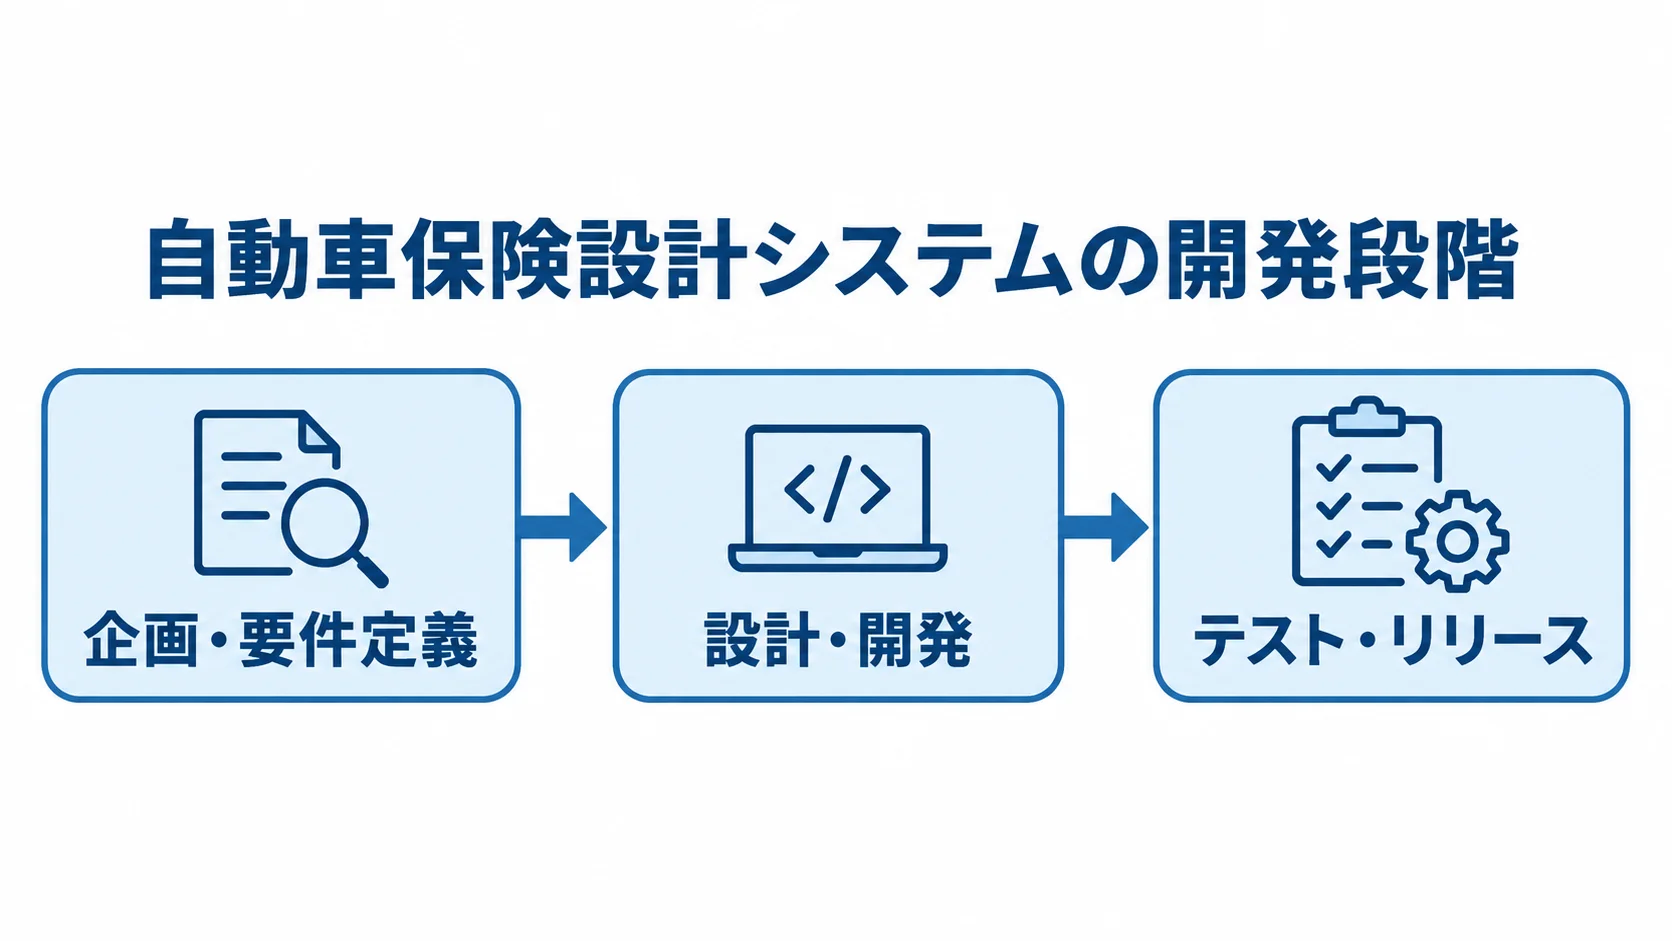
まず企画・要件定義で対象業務を決め、設計・開発、テスト・リリースと段階を追って進みます。
画面より先に、見積から更新までの流れを一覧にします。比較推奨や意向把握、申込も、その流れに含まれます。そのうえで、発注側と開発会社がデータを整理し、どこまでを誰が受け持つかを決めます。
企画・要件定義で決める対象業務とKPI
要件定義では、目的を測定可能なKPIに置き換えます。代理店と保険会社では確認する指標が異なるので、対象ごとに候補を分けて考えます。
- 代理店:候補は平均見積時間、再入力率、比較提案の完了率、成約率。
- 保険会社:候補は商品改定のリードタイム、料率計算の不備件数、リリース後の修正件数、障害復旧時間。
業務部門と募集人から聞き取るほか、コンプライアンス部門、情報システム部門、運用担当者にも確かめます。入力順や会社ごとの差、例外処理を業務フローにまとめ、紙やExcelの作業と承認者も書き込みます。
IPAは要件定義を、利用者の要求を抽出し、関係者と合意したうえで文書化する工程と説明しています。曖昧な要件は後工程の手戻りにつながりやすいため、画面と帳票、外部連携、データ項目まで合意しておきます(出典: IPA DX SQUARE「要件定義とは」)。
対象チャネルと接続する保険会社数、利用者数を明記します。ピーク時間帯、既存CRMや代理店システムとの連携、移行データも書き添えます。
保存期間や権限、監査ログに加えて、障害時の代替手順と目標復旧時間も先に決めておきます。これらは後から加えると費用と期間が膨らみやすいため、機能要件と同様に扱います。
設計・開発での商品情報と連携方式の分離
設計では、発注側と開発会社が、データの共通化や連携方式、商品改定の管理方法を決めます。
- データモデル:顧客、車両、契約、補償、特約を扱います。料率、見積、申込も含め、共通項目と会社固有項目を分けます。
- 比較画面:補償を共通基準に変換し、変換できない条件は注意事項として表示します。
- データのやり取り:安定した連携と疎結合化にはAPI、日次更新や大量データにはファイル連携を選びます。
- RPA:APIがない画面の短期自動化に使い、監視と手動切替を備えた暫定策にします。
- 商品・料率管理:適用期間、改定理由、承認、テスト結果、公開日時、旧版への戻し方を記録します。
損保ジャパンの「SOMPO-MIRAI」は商品管理システムとAPI連携を導入し、開発期間を従来比で最大50%程度短縮した事例です。ただし、全案件で同じ効果が出るとは限りません(出典: 損保ジャパン「自動車保険の基幹システム刷新完了」、2024年)。改定頻度が高い場合は、業務部門が安全に設定できる範囲を増やす考え方が参考になります。
テスト・移行・段階的なリリース
テストでは、表示だけでなく保険料計算が正解データと一致するかを確認します。料率改定を行うときは、既存商品への影響も回帰テストで検証します。
- 計算条件:車種、年齢条件、運転者限定、等級を網羅します。事故歴、割引・割増、特約も含めます。
- 入力確認:境界値と入力エラーの検証。
- 回帰確認:計算、帳票、API応答、監査ログの一致を証跡に残します。
移行では、顧客、車両、契約の情報を項目ごとに対応付けます。証券、等級、意向確認記録も対応付けの対象です。そのうえで、件数照合と重複、文字コード・日付形式、欠損値の扱いを決めます。
新旧システムの並行稼働期間を設けます。見積・設計から申込・決済、更新・変更へ広げる段階リリースなら、業務への影響を抑えながら、利用者の声を後の段階の内容に反映できます。
障害時に受付を止めない切替手順も受入条件に含めます。復旧目標とバックアップ復元、連絡体制を決めておき、手動受付の再入力と切戻し判断者も定めます。
金融庁の監督指針は、安全・安定稼働、コンティンジェンシープラン、サイバーセキュリティを重視しています。さらに、障害時の報告や訓練も重視しています。保険会社向けでは、セキュリティ診断を企画段階から計画します(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
自動車保険設計システムの費用相場とコストの内訳
自動車保険設計システムに、公的な標準価格はありません。ここに示すのは、2026年時点の業務系Webシステムの公開費用をもとにした推定です。
推定には、料率管理や外部連携、監査を加味しています。可用性やセキュリティ、データ移行も含めています。
実額は、対象チャネルや保険会社数、既存基幹によって変わります。さらに、利用者数やピークアクセス、運用体制によっても変わります。
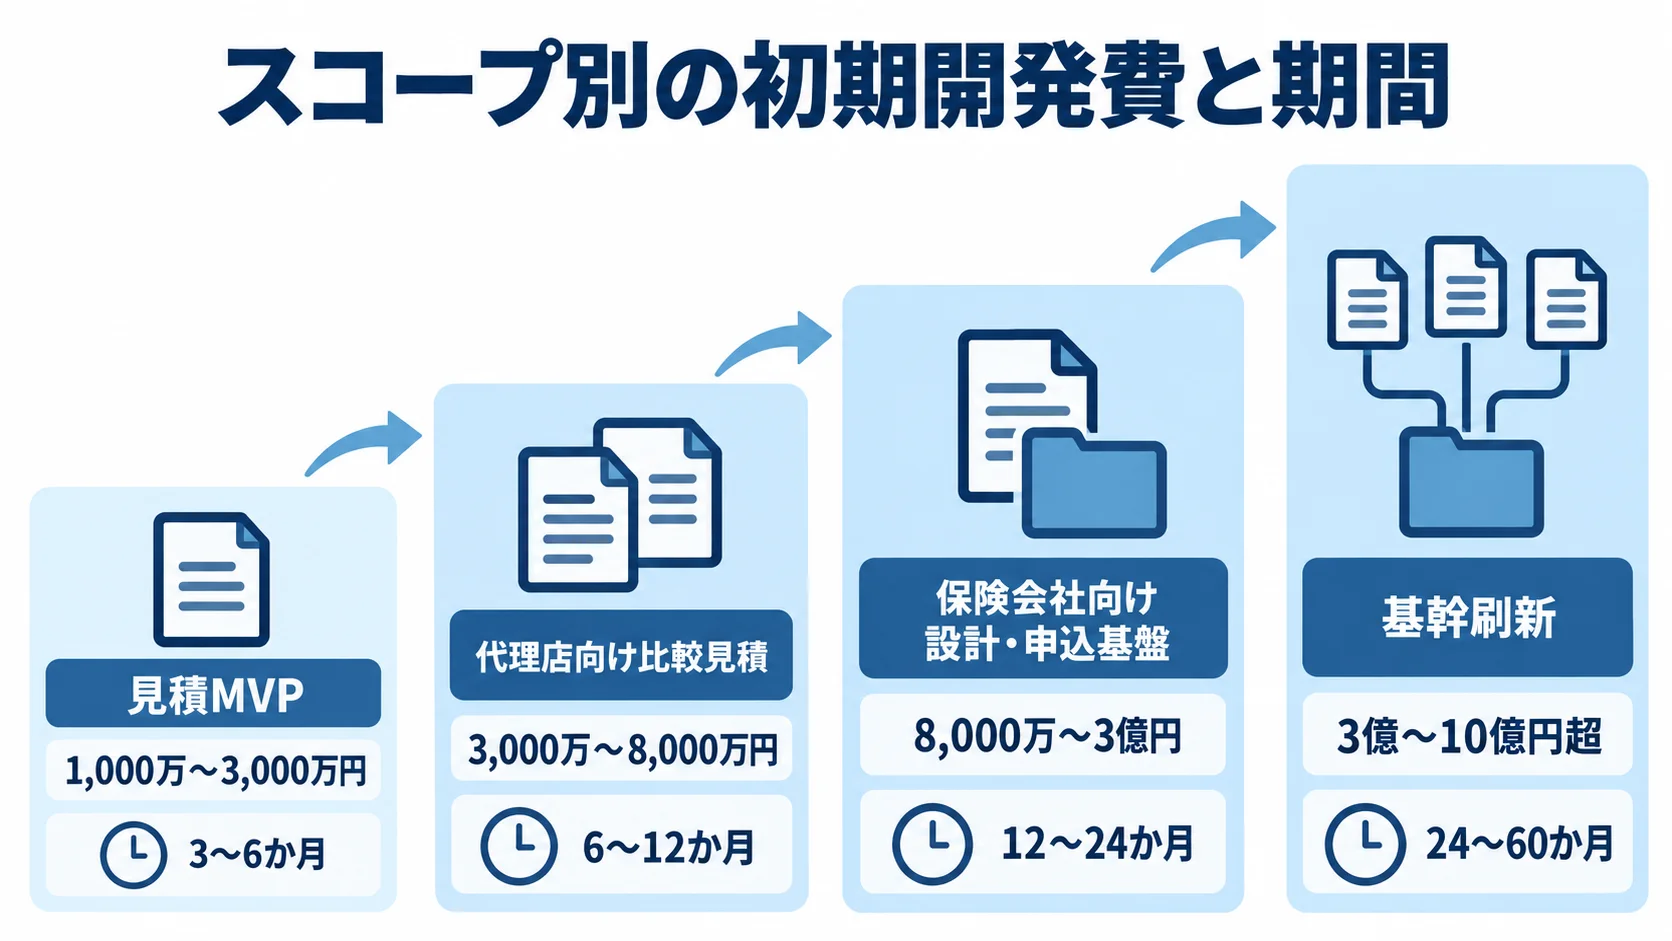
スコープ別の初期開発費の幅(1,000万円〜10億円超)
初期開発費は、対象とする範囲によって変わります。規模別の金額と期間は、いずれも推定の目安です。
- 見積MVP:1チャネル、1〜2社接続、限定商品、見積・PDF、簡易管理画面を含む範囲。費用は1,000万〜3,000万円、期間は3〜6か月。
- 代理店向け比較見積:3〜6社連携、補償変換、意向確認、証券取込、CRM連携、権限・監査ログを含む範囲。費用は3,000万〜8,000万円、期間は6〜12か月。
- 保険会社向け設計・申込基盤:商品・料率、審査、決済、更新、複数チャネル、業界系連携が対象。費用は8,000万〜3億円、期間は12〜24か月。
- 基幹刷新:レガシー移行、契約・保険金支払、データ基盤、24時間運用、複数拠点を含む構成。費用は3億〜10億円超、期間は24〜60か月の場合があります。
公開情報でも、一般業務系Webシステムの見積は要件定義の精度で大きく変わると説明されています(出典: イー・ジーシステム「システム開発の費用相場と見積書の読み方」、2026年)。
見積で分けて確認する工程費と連携・品質費
見積金額の抜けを防ぐには、画面開発費と、保険固有の連携・品質費を分けて確認します。
- 工程:企画・要件定義、基本・詳細設計、開発ごとの費用。
- 導入・品質:連携、データ移行、テスト、セキュリティ診断、教育、リリース支援ごとの費用。
- 保険固有作業:会社別API・ファイル調査、補償変換、帳票差し替え、正解データ作成の確認。
安い見積では、テストデータ作成や計算検証、料率改定の回帰テストが含まれない場合があります。脆弱性診断や復旧訓練、移行リハーサルも、外されていることがあります。
除外したまま契約すると、受入前の追加費用につながります。そのため、「何をしないか」「何件まで含むか」「追加時の単価」も、見積書に明記してもらいます。
月額費用・保守費用・改定費用の継続コスト
初期費用のほかに、利用料や保守、改定対応といった継続費用がかかります。方式ごとに確かめて、予算に入れておきます。
- パッケージ費用:初期設定・移行・連携で500万〜3,000万円、月額利用料・保守で10万〜300万円程度を仮置きできます。
- 金額の前提:人数、接続会社数、API数、容量、サポート時間、SLAをもとにした推定。公開定価ではありません。
- 追加費用:商品・帳票変更の単価、環境追加、バックアップ、監視、ログ保管を確認します。
- スクラッチの運用費:OS・ミドルウェア更新、クラウド、監視、問い合わせが続きます。脆弱性対応や制度改定、接続仕様・端末・ブラウザ変更も発生します。
- 改定と総保有コスト:制度や接続仕様、端末・ブラウザ更新も含め、3年または5年で各方式を比べます。
比べる対象は、パッケージとAPI中心のモジュール型、RPA併用、スクラッチです。総額で比べると、導入と保守のバランスが見えてきます。
自動車保険設計システムの見積もりを取る際のポイント
相見積もりでは、同じ条件で比べられるようにRFPを用意します。「見積機能あり」と書かれていても、接続対象や計算責任は分かりません。帳票、意向確認、改定対応の範囲も見えてきません。
機能とデータ、品質に加えて、運用と契約条件も分けて書き、提案会社の前提が見えるようにします。
RFPに具体的に書く対象チャネル・商品・連携先
RFPでは、対象を明確にします。チャネルや業務に加えて、利用環境とデータ連携も具体的に書きます。
- 業務範囲:代理店、保険会社、顧客向けの別と、見積から申込・契約・更新までの対象。
- 利用条件:接続会社数、商品・特約、利用者数、端末、ピーク時アクセス数。
- 受け渡す情報:顧客、車両、等級、事故歴のうち、既存システムと連携するものを選びます。補償、保険料、証券も、連携する場合は対象です。
機能一覧には、入力・照合、保険料計算、比較と推奨理由を含めます。意向確認や保存、帳票、電子交付も入れます。
申込と決済、更新通知は一覧に書きます。変更・解約と監査ログも、そこに加えます。非機能要件には、可用性や性能、切替を記します。バックアップや復旧目標、暗号化も含めます。
権限や診断、個人情報の保存場所、再委託先、運用時間も書きます。さらに、正解データの件数と受入基準も渡します。
質問には、業務部門が変更できる商品・料率の範囲や、改定時の回帰テストと承認方法を含めます。APIがない会社へのRPA監視・切替、障害時の復旧目標と訓練、計算誤りを追えるログも確認します。回答を同じ様式で集めると、提案の実効性を比べられます。
保険業務と担当範囲の実績で見る開発会社
候補会社は、保険業務の実績と開発体制、契約後の責任範囲を比べて選びます。
- 担当実績:保険料計算、商品・料率、代理店業務の範囲を確認します。契約と決済、帳票、事故対応の実績も見ます。
- 開発体制:責任者、保険業務の有識者、要件定義の主導者、再委託先。
- 契約条件:改修単価、準委任・請負の別、受入基準、変更管理。
- 開発の分け方:要件が未確定なら、全工程の固定価格より、要件定義と本開発を分けたほうが例外を扱いやすい場合があります。
NTTデータ フィナンシャルテクノロジーは、個人保険や企業年金、自動車保険、火災保険などを扱うと説明しています。提案から維持管理までを担い、大規模基盤や共同利用を重視する場合の確認先です(出典: NTTデータ フィナンシャルテクノロジー「保険領域」、2026年確認)。
クラウド基盤や顧客接点を重視する場合は、既存基幹との併存方法を提案してもらいます。NRIの2025年12月公開事例では、三井ダイレクト損保が2030年を見据えた次世代基盤にOCIを採用し、完全移行まで数年かけて段階的に移す考え方を示しています。
24時間365日止めにくい業務では、拡張性や統制、移行、保守時間を評価します。障害時にどこまでを誰が受け持つかも、あわせて確かめます(出典: 野村総合研究所「三井ダイレクト損害保険のOCI導入事例」、2025年)。
安価な提案の除外項目と将来リスク
安価な提案では、将来の追加費用や運用リスクにつながる条件を確かめます。
- 対象範囲:1社接続、サンプル検証、帳票1種類、手動運用などで費用は変わります。
- 追加対応:会社数や特約が増えたときの費用、料率改定を年何回まで含むか、RPA画面変更時の対応を明記します。
- セキュリティ:暗号化、特権ID、多要素認証、操作ログを確認します。脆弱性対応や委託先管理、退職者アカウント停止も確かめます。
- 可用性:単一障害点や復元テスト、監視を確認します。切替環境、復旧目標、休日夜間の連絡体制も含めます。
- 導入後の指標:見積回答時間、入力エラー率、手戻り件数を月次で測ります。商品改定のリードタイムや監査資料作成時間、成約率、復旧時間も対象です。
個人情報や契約情報を扱うため、セキュリティと可用性の確認は省けません。さらに、金融庁の監督指針では、障害・サイバー事案が顧客や業務に影響する可能性も踏まえ、報告や対応が求められます。
社内の判断・連絡フローも、設計の対象に含めます。導入効果の測り方では、作業時間だけを見ると、入力精度や説明責任の改善を見落とします。KPIは要件定義の時点で決め、旧システムの実績値も保存して、稼働後の比較に使います。
よくある質問(FAQ)
費用や期間は範囲によって変わります。対象業務や連携先、品質条件を具体的にすると、比べやすい見積を受けられます。
自動車保険設計システムの開発費用はいくらですか?
限定商品の見積MVPは1,000万〜3,000万円、代理店向け比較見積は3,000万〜8,000万円です。
設計・申込基盤は8,000万〜3億円、基幹刷新は3億〜10億円超が推定レンジです。
一般業務系の公開相場に、保険固有の連携や料率、監査、可用性を加味した目安です。接続社数や商品数、移行・テスト範囲を固めてから、正式見積を取ります。
パッケージとスクラッチ開発はどちらがよいですか?
短期導入や標準的な代理店業務が中心なら、パッケージやクラウド型を優先して検討します。商品の差別化や複雑な基幹統合を重視するなら、API中心のモジュール型やスクラッチが候補になります。
独自の料率や販売プロセスが必要な場合も、個別開発が候補になります。画面入力の自動化にはRPAも使えますが、画面変更に弱いため、中核機能を長期に依存させない設計が適しています。
開発を始める前に何を準備すればよいですか?
現行業務フロー、画面・帳票、商品・特約を整理します。会社別の連携仕様と移行データ件数、利用者数、繁忙期のアクセス状況も、まとめておきます。
見積を先行するか、申込・更新まで含めるかを決めます。そのうえでKPIと受入条件を作ると、同じ前提で提案を依頼でき、追加要件や見積差異を減らせます。
開発期間はどのくらいかかりますか?
限定商品・1チャネルの見積MVPは3〜6か月、複数社比較見積は6〜12か月です。設計・申込基盤は12〜24か月、基幹刷新は24〜60か月が推定目安です。
要件定義や接続先との調整、正解データが期間に影響します。移行リハーサルや受入テスト、並行稼働も、期間を左右します。短縮する場合もテストや復旧訓練は削らず、範囲を絞って段階リリースします。
まとめ
自動車保険設計システムは、見積画面に加えて、顧客や車両、契約、補償、特約、料率を含みます。帳票や外部連携、監査も対象になります。
代理店向けの比較見積、保険会社向けの商品・契約基盤、顧客向けWeb申込のなかから対象を選びます。そのうえで、目的とKPIもそろえます。
要件・データ・テストを先に固める進め方
企画では現行業務と連携先を一覧にし、設計では商品・料率をデータとして分けます。テストでは正解データや料率改定、移行を検証します。
権限や障害復旧も、テストで確かめます。見積では、開発と保守の費用に加えて、クラウドや改定、診断の費用も分けて見ます。短期の入力自動化にはRPA、長期の疎結合化にはAPI、改定対応には商品管理の仕組みを選びます。
最初の一歩は業務フローとRFPの作成
開発計画には、発注準備から稼働後の評価までの内容を盛り込みます。
- RFP:対象チャネルと商品・特約、保険会社数、連携を記します。移行データや非機能要件、テストデータも含めます。障害対応、再委託、保守SLAも書き込みます。
- 発注先:自社業務に合う会社を選び、要件定義から受入・運用まで、どこまでを誰が受け持つかを明確にします。
- 導入計画:見積・設計から始めて効果を測り、申込や更新へ段階的に広げます。複数社には、同じ条件で提案を依頼します。
- 評価と運用:保険料の正確さ、商品改定、説明責任、障害復旧を見て、3年から5年先を見据えます。
▼全体ガイドの記事
・自動車保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。