
債券管理システムは、対象業務、導入方式、データ連携の範囲を整理して段階的に導入すると、正確な取引処理と監査可能な運用につながります。
システムの種類、開発の進め方、費用相場、開発会社の選び方、発注・委託、セキュリティの順に、全体像をまとめています。
▼関連記事一覧
・債券管理システム開発の進め方
・債券管理システム開発でおすすめの開発会社6選と選び方
・債券管理システム開発の見積相場・費用
・債券管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債券管理システムの概要
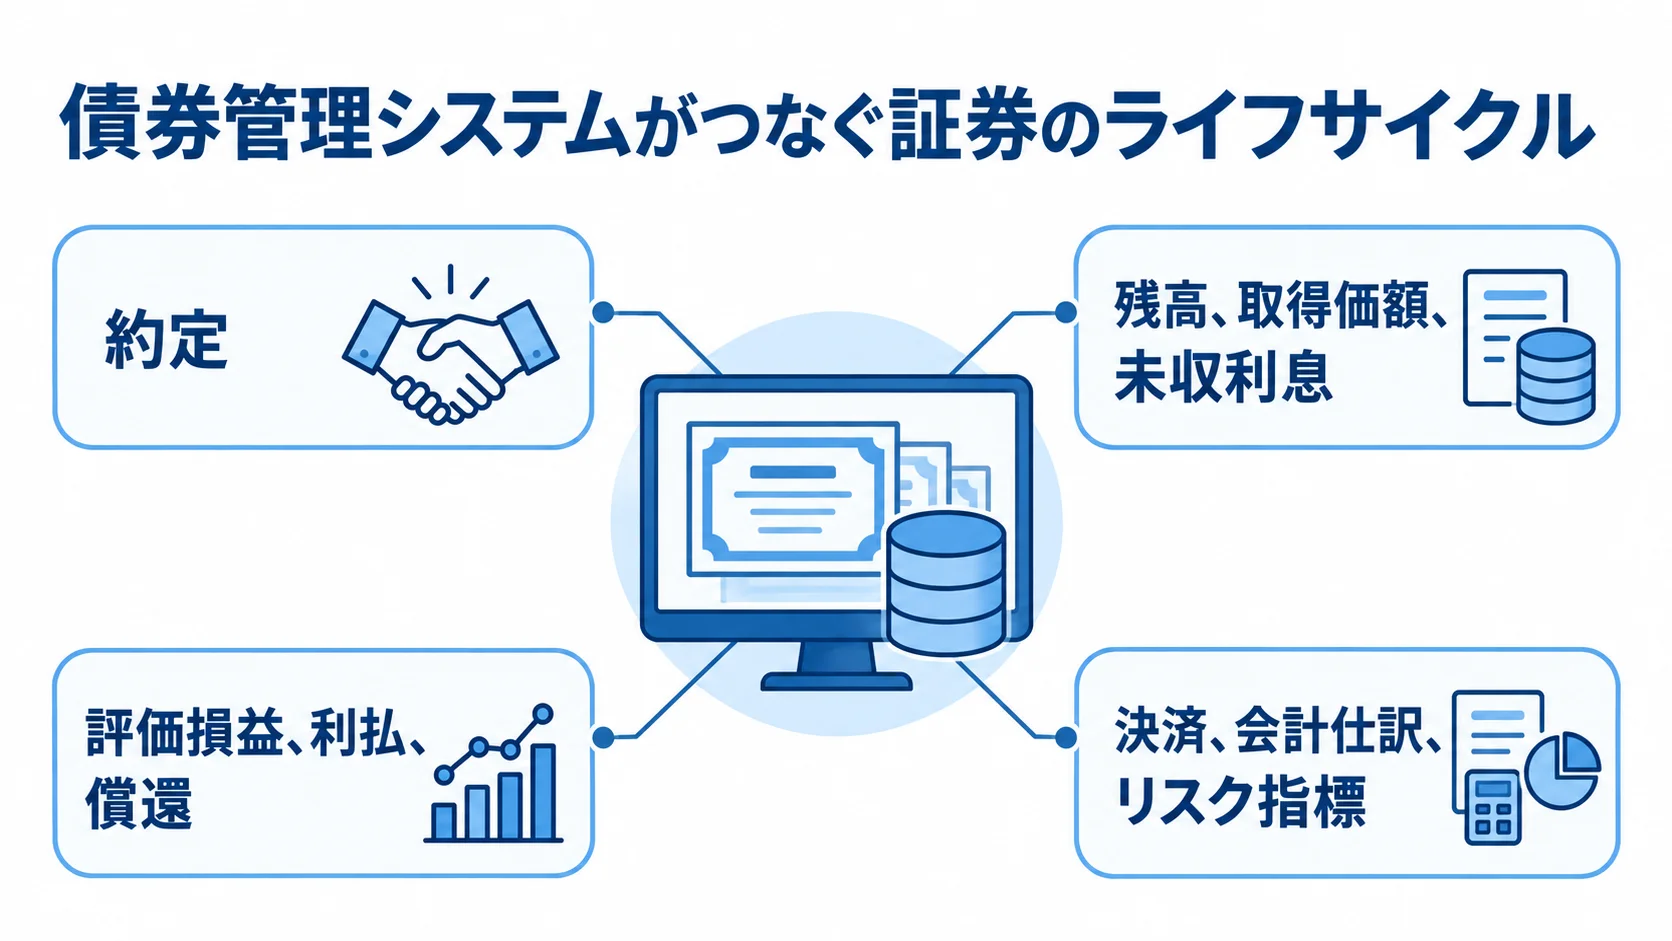
債券管理システムは、証券のライフサイクルをデータでつなぐ基盤です。約定を起点に、残高、取得価額、未収利息、評価損益、利払、償還を管理します。さらに、同じ取引情報を使って、決済、会計仕訳、リスク指標まで処理します。
金融機関では、必要な範囲は業態や運用方針で異なりますが、いずれも情報の分断を減らし、担当者の経験だけに頼らない状態を目指します。
「債券」と「債権」の違い
債券は、国や企業などの発行体が資金を借りるために発行し、投資家が保有する有価証券です。一方、債権は売掛金や貸付金のように、相手へ一定の給付を請求する権利です。
検索では両者が混同されることもありますが、この記事で扱う債券管理システムは、証券取引、市場価格、利払、償還、決済を扱う市場系の仕組みです。
市場系システムが支える業務
市場系システムは、フロント、ミドル、バックのそれぞれで次の業務を担い、処理を整合させます。
- フロント:注文、約定、訂正、取消、配分を扱います。
- ミドル:評価価格、ポジション、限度、利回り、デュレーション、DV01、信用スプレッドの確認。
- バック:約定照合、決済指図、保管、会計、帳票、監査証跡の処理。
部署ごとに別々に管理する場合でも、取引IDや銘柄IDは共通にしておきます。そのうえで、いつ、誰が、何を変更したかを追える状態にしておくことが必要です。
Excelや既存システムの限界
Excelや部門別システムは小規模な業務を始めるのに便利ですが、取引量や商品数が増えると、次のような問題が起こりやすくなります。
- マスター・価格:銘柄マスターの更新漏れや価格取得時点の違い。
- 計算・訂正:利払・償還日の計算ミスや訂正後の再計算漏れ。
- 残高照合:決済担当者が別ファイル、経理が別残高を参照すると、差異確認で締めが遅れる場合があります。
導入後は、入力時間に加えて、照合差異、手作業、決済失敗、監査対応時間の減少で効果を確かめます。
債券管理システムの種類と構成
導入方式は、クラウド・SaaS、パッケージ、フルスクラッチ、ハイブリッドの四つに大別できます。方式を選ぶ際は、標準機能に合わせる業務と、連携や追加開発で補う業務の範囲が決め手です。
フロント、決済、会計だけを導入する分割型もあります。その場合、すべての業務を一つの製品にまとめる必要はありません。
クラウド・SaaS型が向く企業
クラウド・SaaS型は、標準化した業務を短期間で始めたい企業に向いています。サーバー調達や基盤運用の負担を抑えやすく、複数拠点へ段階的に展開できます。
2025年9月公開の市場系クラウドサービスの公式発表では、税抜き年額2,400万円からと示されました(出典: 市場系クラウドサービス提供元の公式発表、2025年)。ただし、これは一つの公開例にすぎません。
この金額に、初期設定、接続、データ移行、利用者数、データライセンス、保守が含まれるとは限りません。そのため、総額ではなく、価格比較の起点として扱います。
パッケージ型の標準機能の範囲
パッケージ型は、約定、残高、決済、会計、帳票などの標準機能を使い、業務固有の差分を設定や追加開発で補います。国内債券の決済や、勘定系・会計システムとの連携を重視する場合に検討できます。
標準機能が豊富でも、評価方法や承認経路をすべて再現すると、カスタマイズ費用と更新時の検証負担が増えます。
Fit & Gapでは、差分ごとに「標準に合わせる」「設定する」「連携する」「追加開発する」「業務で廃止する」のどれにするかを判断します。
フルスクラッチとハイブリッドの使い分け
独自商品、取引戦略、高度なリスク計算、特殊な承認フローが競争力に直結する企業には、フルスクラッチ型が向いています。
フルスクラッチ型は自由度が高い一方、要件定義、テストデータ、制度変更への対応、運用要員を自社で担う必要があります。
標準パッケージやSaaSを取引・決済の土台にし、独自のリスク計算や分析画面だけを追加開発するハイブリッドも有効です。方式を比べるときは、対象商品と5年後の取引量を基準にします。
債券管理システム開発の進め方
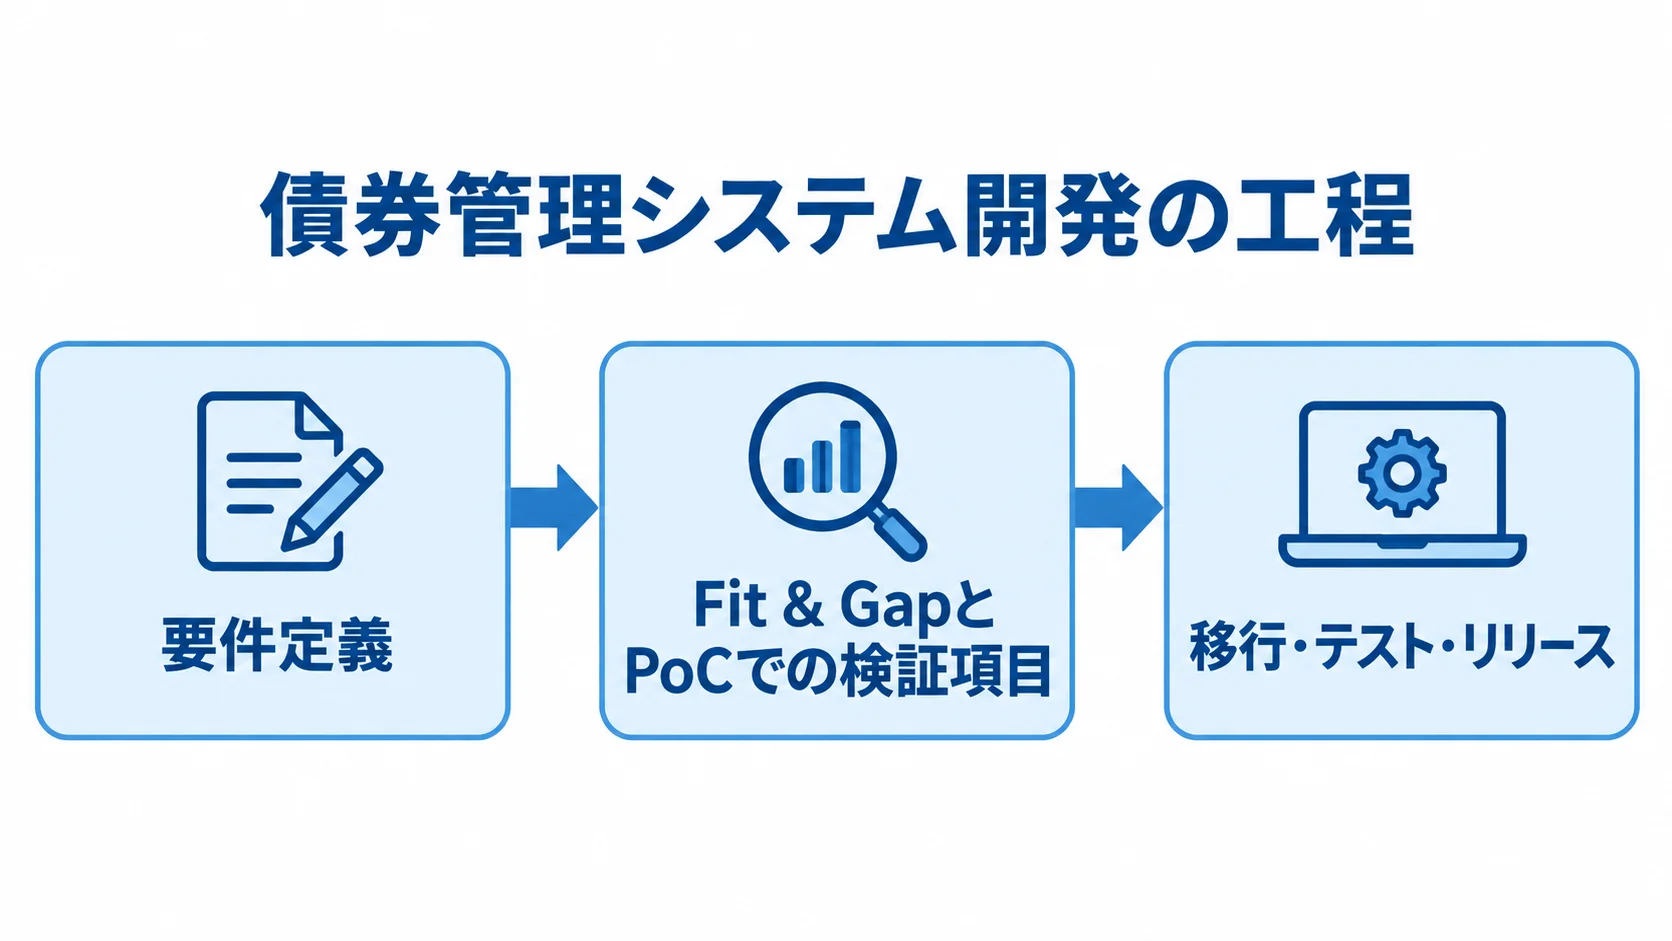
開発は画面を作る前に、業務とデータの基準をそろえることから始めます。評価価格の優先順位やポジションの確定時点が曖昧なままだと、後の工程で手戻りが起きます。
休日、時差、通貨、約定訂正後の再計算、日次締め、障害復旧の扱いも、事前に決めておきます。また、業務、リスク管理、経理、決済、IT、監査の担当者を早い段階で集めることが、成功の前提です。
要件定義で決めること
まず、対象商品、拠点、通貨、銘柄数、取引件数を一覧にします。利用者、締め時刻、外部接続、帳票も、同じ一覧に加えて洗い出します。
そのうえで、証券マスター、取引、残高、価格の関係をデータモデルにします。利払・償還、評価、会計、リスク結果、監査ログも、同じモデルに組み込みます。
要件定義では、過去時点の評価を再現できるよう、現在値だけでなく履歴の持ち方も合意します。
後回しにできない履歴・例外対応は、次の業務シナリオに落とし込みます。
- 銘柄履歴:銘柄コードを名寄せし、有効日時を記録します。
- 価格欠損:代替価格の扱い。
- 休日・締め後:休日の利払処理と訂正権限。
- 決済・配分:フェイル時の再指図と誤配分の取消。
例外時の業務シナリオを受入基準へつなげておくと、担当者の経験に頼った判断を減らせます。
Fit & GapとPoCでの検証項目
候補方式は説明資料だけで比べず、自社の実データに近いサンプルで検証します。特に、国内債券の処理を一つの取引IDで最後まで通す方法が有効です。
取引IDを使って、次の業務と処理条件を一貫して確認します。
- 業務の流れ:銘柄登録、約定、配分、取得価額、未収利息、評価、利払、償還、決済、会計、日次帳票。
- 処理条件:処理時点、丸め、休日、訂正、再実行、エラー通知、権限分離。
PoCでは、標準機能と追加開発の境界、移行の難所、連携方式、性能制約を、完成品を作らずに短期間で明らかにします。
たとえば、国内債券の残高、約定、決済、評価、日次帳票から始めます。外国債券や高度なストレス分析は次の段階に分けると、導入を小さく始められます。
移行・テスト・リリースの注意点
移行では、現行システムやExcelから銘柄、取引、残高を取り込みます。取得価額、未収利息、価格履歴、利払・償還予定も、移行の対象になります。また、重複銘柄や欠損項目を見つける名寄せルールも決めておきます。
移行の前後では、残高、評価損益、未収利息、次回利払額を照合します。旧システムはすぐに止めず、一定期間並行稼働させて、差異の原因と責任者を追えるようにします。
テストでは、正常系に加えて、次のような異常時と変更時の動作を確認します。
- 取引・決済:約定訂正、取消、価格欠損、決済フェイル。
- 運用・障害:休日変更、通信断、権限剥奪、日次締めの再実行、災害切替。
リリースの判定では、機能テストの合格率に加えて、RTO・RPO、帳票の再現性を見ます。さらに、操作ログ、連絡網、手作業への切替も確認します。
金融庁の2025年6月レポートも、サイバーセキュリティとオペレーショナル・レジリエンスの強化を扱っています(出典: 金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
▶ 詳細はこちら:債券管理システム開発の進め方
債券管理システムの費用相場の目安
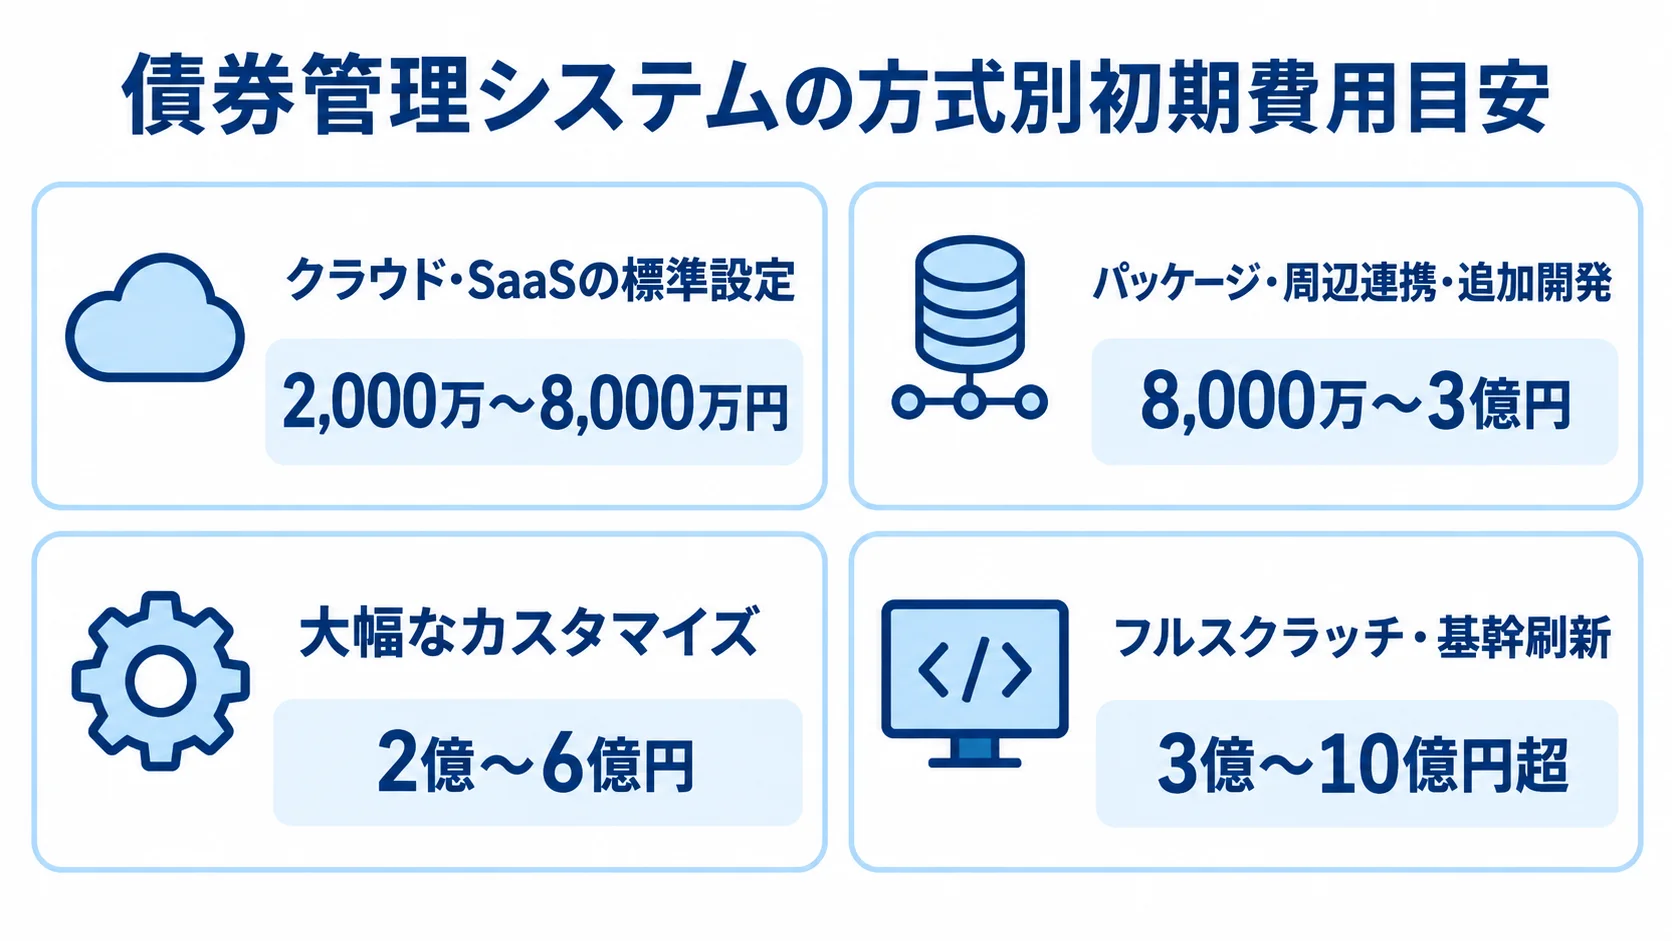
債券管理システム単体について、全国共通の公的平均価格や定価は確認できません。そのため、ここでは企画段階の推定レンジを示します。クラウド・SaaSの標準設定では、初期2,000万〜8,000万円です。
パッケージに周辺連携や追加開発を加える場合は8,000万〜3億円、大幅なカスタマイズは2億〜6億円が目安です。さらに、フルスクラッチや基幹刷新では3億〜10億円超を見込むことがあります。
この推定レンジは、公開価格と類似する市場系・金融バックオフィスの機能範囲をもとにしたものです。ただし、個別見積を保証するものではありません。
初期費用の内訳
初期費用は、次の作業項目に分けて見積もりを確認します。
- 設計・構築:要件定義、業務設計、環境構築、設定。
- 開発・移行:画面・帳票開発、API・ファイル連携、データ移行。
- 導入支援:権限設計、テスト、教育、並行稼働支援。
債券では、銘柄マスターの初期整備、価格データの取込、利払・償還イベント、過去残高の評価再現が工数を押し上げやすい項目です。「導入支援」の内訳は、作業、成果物、回数、前提データに分けて確認します。
接続先が増えると、認証、通信方式、相手側の試験環境、エラー再送、監視、障害連絡の設計が必要です。
国内の決済インフラ、ブローカー、市場データ、会計・勘定系などと接続する場合は、接続費とデータ利用料を開発費と分けて記載してもらうと、見積もり同士を比べられます。
ランニングコストの比べ方
ランニングコストは、少なくとも5年分の総保有コストで比べます。対象とする費用は、次の範囲で洗い出します。
- 利用・基盤:利用料、保守料、クラウド基盤、監視、バックアップ。
- 外部・変更対応:データライセンス、外部接続、制度改定、脆弱性対応。
- 拡張・終了:追加ユーザー、容量増加、教育、障害訓練、データ返却費。
たとえば、年額2,400万円からの公開例を5年で計算すると、利用料だけで1億2,000万円になります(出典: 市場系クラウドサービス提供元の公式発表、2025年)。
初期費用が低くても、5年後の総額や契約条件が重いこともあります。そのため、比較表では、初期費用、1年目から5年目の継続費、変動費、移行費、追加開発費、契約終了費を分けて書きます。
取引量が増えたときの従量課金、拠点追加の単価、環境追加費、災害対策環境の費用も確認します。費用を抑えるには、範囲そのものを管理する必要があります。具体的には、国内債券から始める、標準機能を優先する、連携を段階的に導入する、といった方法があります。
開発・導入期間の目安
開発期間は方式によって異なるため、方式ごとの目安を確認します。
- クラウド・SaaS:標準設定で4〜9か月。
- パッケージ:連携・追加開発を含め9〜18か月。
- カスタマイズ:大幅な変更を含め18〜30か月。
- スクラッチ・基幹刷新:18〜36か月。
期間は、対象商品、拠点、接続先、データ量、並行稼働期間、受入試験の厳しさによって前後します。
工程ごとの目安としては、要件定義に1〜3か月、設計・設定・開発に3〜12か月、移行・テスト・教育に2〜6か月程度を割り当てると、計画を立てやすくなります。
期間の短縮だけを目標にすると、移行検証や障害訓練が削られてしまいます。また、利払日や決算期に本番移行する場合は、業務カレンダーの制約を先に確認します。
代表商品でPoCを行い、国内債券が安定して稼働してから、外国債券、複数通貨、海外拠点を追加します。こうすると、全体のリスクを抑えられます。
▶ 詳細はこちら:債券管理システム開発の見積相場・費用
債券管理システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や機能数だけでなく、自社の業務範囲と、どこまでを誰が受け持つかが合うかどうかで選びます。フロント取引を強化したい企業と、決済・会計・監査を安定させたい企業では、評価すべき点が異なります。
候補を選ぶ前に、対象商品、取引量、拠点、接続先、評価指標、許容停止時間を整理します。同じ条件で比べられるRFPを用意します。
債券業務とデータ連携の実績の確認方法
「金融業界での導入実績がある」と聞くだけでは、業務の中身までは分かりません。そのため、確認事項を業務実績と連携実績に分けます。
- 業務実績:注文・約定、銘柄マスター、未収利息、評価、利払・償還をどこまで担当したか。
- 業務範囲:決済、会計、リスク、帳票の担当範囲。
- 導入・保守:匿名化した画面・データ、障害運用、移行件数、並行稼働、保守体制。
- 連携実績:決済、ブローカー、市場データ、為替、会計・勘定系、認証基盤との方式。
証券会社、銀行、信託、運用会社では業務の優先順位が異なります。したがって、自社に近い運用条件での実績があるかも見ます。
相手システムの停止、通信遅延、重複受信、再送、データ欠損の扱いを質問します。そのうえで、連携設計の責任が発注側と受託側のどちらにあるかを、契約書に明記します。
標準機能と個別開発の境界の評価
デモでは機能数よりも、自社業務を代表する一日を再現できるかを確かめます。そのうえで、標準機能で回る範囲と、個別開発に頼る範囲を分けて見ます。
- 業務の再現:朝の価格取込から注文、約定、配分、ポジション、リスク確認、決済、締め、翌日の訂正まで。
- 標準機能の範囲:帳票、API、監査ログ、権限、再実行まで追加開発なしで扱えるか。
- 個別開発の判断:更新影響、テスト増加、保守習熟、将来の商品追加への波及。
- 独自仕様:競争力や規制対応に直結するか、現行手順の再現にとどまるかを分ける。
標準化できる業務は運用を変えて吸収し、差別化につながる計算や分析に開発費を配分します。こうした配分は、長期的なTCOの抑制につながります。
運用支援と契約条件の確認項目
運用支援と契約では、日常の対応範囲から終了時の条件まで確認します。
- 重要時間帯:平日日中に加え、利払・償還、決算、制度変更、価格欠損、決済フェイル、災害切替。
- サービス水準:窓口、一次切り分け、復旧目標、報告書、再発防止、定期訓練の範囲を合意します。
- 契約・移行:再委託、保管場所、権限、脆弱性、監査、障害報告、知財、成果物、返却・移行支援。
保守の対象がアプリケーションだけか、基盤・連携・データ補正まで含むかも確認します。
サービスを長く使うほど、価格改定、利用量の増加、機能廃止、ベンダーロックインが経営課題になります。そのため、導入時の費用だけでなく、5年後に別のサービスへ移れるかという出口まで評価します。
▶ 詳細はこちら:債券管理システム開発でおすすめの開発会社6選と選び方
債券管理システムの発注・外注・委託の進め方
外注を成功させるには、開発を任せる前に、発注側が業務の正解と受入基準を定めます。「債券管理システムを作ってください」とだけ伝えると、対象商品、評価方法、接続範囲、障害時の責任が曖昧になります。
その結果、見積もりと実装の差が広がるおそれがあります。そのため、RFPの書き方を先に固めておくことが欠かせません。
RFPに盛り込む項目
RFPでは、まず現行業務と対象範囲を書き、そのうえでデータ、性能、セキュリティ、運用、契約条件を分けて記載します。
- 業務・データ:商品、銘柄・取引件数、拠点・通貨、利用者、締め時刻、同時利用数、保存年数、帳票、既存データの量と品質。
- 機能:証券マスター、注文・約定、配分、残高、取得価額、未収利息、評価、利払・償還、照合、決済、会計、リスク、監査ログ。
- 接続:決済、ブローカー、市場データ、為替、会計・勘定系、認証基盤の接続先と方式。
- 可用性・安全性:可用性、性能、バックアップ、RTO・RPO、暗号化、多要素認証、特権ID、職務分掌。
- 監査・委託:ログ保存、脆弱性診断、監査対応、再委託管理。
2025年3月公表の安全対策基準第13版では、改訂概要が示されました。
その観点には、サイバーセキュリティ、AIの安全対策、経済安全保障などが含まれます(出典: 金融情報システムセンターの2025年度説明資料、2025年)。
適用範囲は、自社の業態とリスクで判断します。また、RFPには各要件の確認方法まで記載します。
準委任と請負の使い分け
契約は、要件がどこまで確定しているかと、成果物がどれだけ明確かで判断し、工程ごとに使い分けます。
- 準委任:要件未確定の現状診断、PoC、業務整理などで作業時間・役割を定める。
- 請負:成果物と受入基準が明確な設定・開発で完成責任を明確にする。
- 組み合わせ:要件定義は準委任、開発は請負、運用保守は別契約とする方法もある。
- 契約条件:変更承認、追加費用、遅延、障害、再作業、権利、再委託、データ返却を明記。
- 受入条件:価格補正や利払・償還の許容誤差、再計算、監査ログ、証跡保存を定める。
価格補正や利払・償還処理の誤りは業務への影響が大きいため、受入時に処理の正確性を重点的に確認します。
障害・データ・終了時の責任分界
障害対応と契約終了後の責任を明確にするため、次の観点で責任の範囲を分けます。
- 管理対象:アプリ、クラウド、ネットワーク、外部接続、価格・銘柄データ、移行データ、利用者権限。
- 原因の切り分け:価格遅延が評価に影響した際は、提供元、取込処理、業務承認を調べる。
- 障害時の役割:監視、通知、一次対応、暫定運用、復旧判定、顧客・当局への報告主体。
- 終了時の返却:形式、履歴、期限を定め、鍵、バックアップ、ログ、帳票、設定、データ辞書も対象にする。
暗号鍵や監査データを返却対象から外すと、移行後に過去の監査証跡を再現できない場合があります。また、契約更新に備えて、年度ごとに利用量、障害、問い合わせ、手作業、照合差異、締め時間を記録し、その効果判断に使います。
▶ 詳細はこちら:債券管理システム開発の発注・外注・委託方法
セキュリティ・運用・最新動向の確認項目
債券管理システムは取引、残高、価格、会計、リスク計算結果を扱うため、機密性に加えて完全性と可用性も重視します。
そのため、暗号化、多要素認証、職務分掌、特権ID管理を設計します。ネットワーク分離、脆弱性診断、ログ監視、バックアップ、災害対策も合わせて設計します。
権限の申請と承認、定期的な見直しも、運用に組み込みます。クラウドでは、委託先管理、データの所在、再委託を確認します。さらに、障害通知、復旧訓練、データ返却も対象になります。
金融機関に求められるITレジリエンス
ITレジリエンスとは、障害やサイバー攻撃を完全に防ぐだけでなく、発生時に重要業務を続け、早期に復旧し、再発を防ぐ力です。実現には次の備えが必要です。
- 代替手順:取引登録停止時の代替、決済指図の再送、価格未着時の承認。
- 手作業後の継続:読取専用照会を行い、手作業後にデータを再同期する。
- 復旧訓練:RTO・RPOを定めてシナリオ訓練し、復旧後の残高、評価、会計、ログの一致を確認。
- 委託先評価:委託先単独の復旧時間でなく、自社業務の再開時間を基準にし、委託・再委託先を含めて管理。
金融庁は2025年6月に分析レポートを公表しました。このレポートは、2024年度の取組みをもとに、サイバー・地政学リスクを背景とする対策強化を扱っています。
2026年時点では、金融庁が2026年4月に金融機関の第三者サイバーセキュリティリスク管理に関する研究レポートを公表しています。委託先や再委託先を含めた管理は、いっそう重要になっています(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年)。
金融情報システムセンターは2026年3月に安全対策基準・解説書の第14版を刊行しています(出典: 金融情報システムセンター刊行物一覧、2026年)。
発注側は、開発会社へ任せる範囲だけでなく、委託先の評価、監査、情報共有、終了時の引き継ぎまで要件に含めます。
デジタル社債やデータ活用への備え
将来の需要に応じて機能を広げられるよう、次の設計・運用条件を整理します。
- 拡張対象:国債・社債に加え、デジタル社債、複数通貨、海外拠点、担保、ストレス分析。
- データ基盤:商品、拠点、通貨、決済方式、評価方法、権限を追加できるマスターとAPI・イベント連携。
- 品質記録:市場データ、格付、為替、金利カーブの取得元、更新時刻、欠損、補正者、採用価格、再計算履歴。
- 自動化管理:AIの対象範囲、承認、検証データ、ログ、誤判定時の切戻しを定め、無条件の自動反映を避ける。
将来機能をすべて初期開発に含めると、費用と期間が膨らみます。そのため、実際の需要に合わせて追加します。また、品質記録を残しておくと、過去の評価を説明しやすくなります。
債券管理システムに関するよくある質問
導入前によく寄せられる疑問に答えます。費用や期間は対象範囲で大きく変わるため、数字は判断の起点と考え、同じRFP条件の個別見積と比べてください。
債券管理システムはパッケージとスクラッチのどちらが良いですか?
標準的な取引・決済・会計を早く安定させたい場合は、パッケージやSaaSが向いています。独自取引やリスク計算が競争力に直結する場合は、スクラッチやハイブリッドが候補です。
まず実データでFit & Gapを行い、標準化する業務と固有性を残す業務を分けます。制度変更や商品追加に伴う保守の負担も含めて、方式を判断します。
小規模な拠点でも債券管理システムを導入できますか?
導入できます。国内債券の残高、約定、決済、評価、日次帳票に範囲を絞り、クラウド・SaaSの標準機能を使えば、全商品・全拠点を一度に刷新するよりも小さく始められます。
取引量が少なくても、権限、監査ログ、バックアップ、障害時の代替手順、データ返却は省けません。また、将来の拠点追加に備えて、契約とデータモデルの拡張性を確認します。
JASDECや日銀との接続は必須ですか?
対象業務と決済方法によって異なります。国内債券の受渡を扱う場合は、利用する決済インフラや接続先を要件定義で明確にします。
日銀のRTGSでは、資金移動と国債決済を安全に行うDVPの考え方が重要です(出典: 日本銀行「日本銀行当座預金決済のRTGS化について」)。
システムが直接接続するか、接続機能を持つ外部サービスと連携するかを決めます。あわせて、照合、再送、障害時にどこまで誰が受け持つかも確認します。
FISCや金融庁の基準にはどのように対応しますか?
自社の業態、重要システムの範囲、委託形態、データ機密性、許容停止時間を整理し、該当するガイドラインや監督上の要請を確認します。
FISCの安全対策基準や金融庁の資料は、機能一覧に置き換えるだけでは足りません。アクセス制御、ログ、バックアップ、脆弱性対応へ落とし込みます。さらに、委託先管理、障害報告、復旧訓練まで含めます。
適合証明だけでなく、要件ごとの証跡と運用責任者を確認します。
まとめ
債券管理システムは、取引、保有、評価、利払、償還を一つのデータの流れで管理します。決済、会計、リスクも同じ流れで扱い、正確性、効率性、監査可能性、事業継続性を高める基盤になります。
方式はクラウド・SaaS、パッケージ、スクラッチ、ハイブリッドから選べます。方式名より、対象業務と標準機能・個別開発の境界で比べます。
導入を始める前に行う三つのこと
導入前には、三つの作業を順に進めます。
- 「債券」と「債権」を区別し、フロント・ミドル・バックの対象範囲を決めます。
- 銘柄、取引、残高、価格、利払・償還、評価、決済、会計、リスク、監査ログを洗い出し、実データでPoCを行います。
- 初期費用に加え、接続、データ、保守、制度対応、障害訓練、終了時返却を含む5年TCOで比べます。
自社に合う段階導入の選び方
導入範囲は規模や業務特性に合わせ、段階的に決めます。
- 国内債券の小規模導入:残高、約定、決済、評価、日次帳票をMVPにし、標準機能やクラウドを検討。
- 複数通貨・海外拠点:時差、休日、為替、データ所在、拠点別権限を先に設計。
- 高頻度取引・高度なリスク計算:フロント・ミドルの性能と計算再現性を検証。
- 周辺接続:バックオフィスや会計との接続を段階的に固める。
▼関連記事一覧
・債券管理システム開発の進め方
・債券管理システム開発でおすすめの開発会社6選と選び方
・債券管理システム開発の見積相場・費用
・債券管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。