
債券管理システム開発は、まず対象業務の範囲を関係者で合わせ、次に実際のデータで検証しながら、段階的に導入していく流れで進みます。こうした順で進めると、担当者の経験に頼りきらない管理基盤に近づきます。
▼全体ガイドの記事
・債券管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債券管理システム開発の全体像
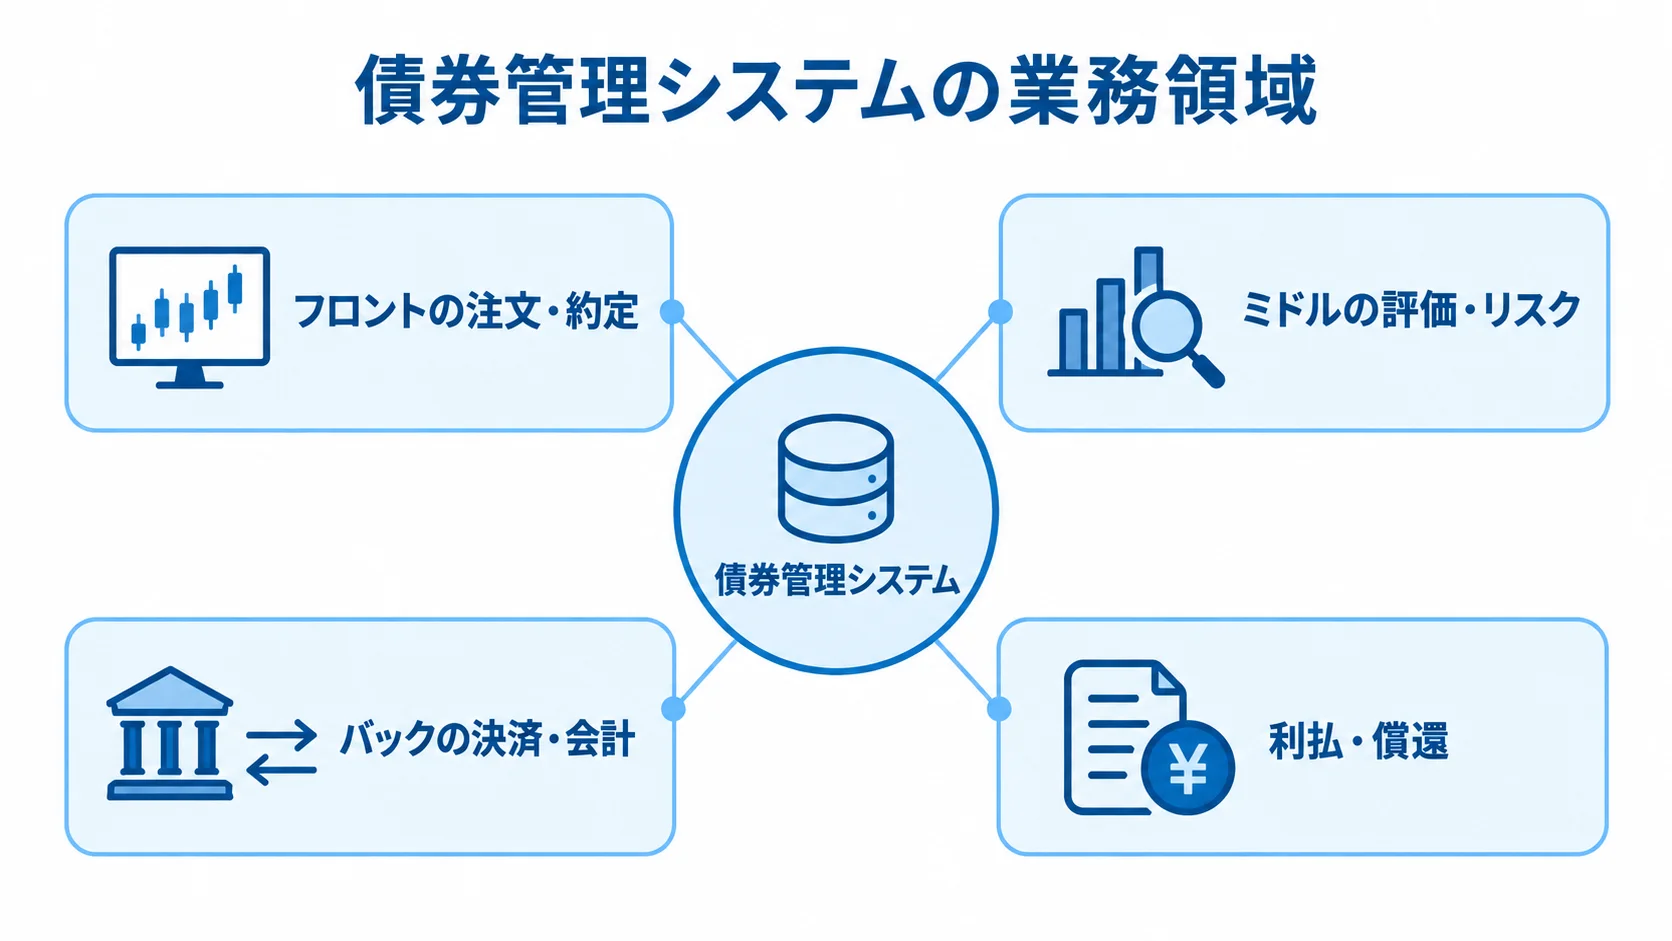
債券管理システムは、債券の取引と保有を記録する市場系システムです。評価や決済を中心に、会計やリスク管理までを支えます。利払・償還も、そのなかで扱います。対象になるのは、国債・地方債・社債・外国債券などです。
売掛金や貸付金を扱う「債権管理システム」とは対象が異なります。名称も近いため、最初に用語と対象業務を関係者でそろえておきます。
債券管理システムと債権管理システムの違い
両者は、扱う対象と業務がそもそも異なります。次の箇条書きで比べると、社内で話題にしている対象がどちらなのかを確かめられます。
- 債券管理:国や企業が資金調達のために発行し、保有者が利息や償還を受ける有価証券(債券)を扱います。
- 債権管理:売掛債権や貸付債権の回収、消込、残高を扱います。
債券管理では、証券コード、発行体、額面、クーポン、利払・償還日を時点付きで扱います。通貨、格付、取得価額、評価価格も、時点を付けて扱う項目です。
RFPに「債権管理」とだけ書くと、売掛金回収の提案が集まる可能性があります。そこで、対象商品を国内債券、外国債券、短期社債、デジタル社債などに分けて書きます。さらに、取引・保有・決済・会計・リスクのどこまで扱うかも明記します。
フロント・ミドル・バックで必要な機能
三つの領域を別々に導入すると、同じ取引でも数量や価格が合わない照合差異が起きやすくなります。そのため、各領域の役割と扱うデータを先に把握しておきます。
- フロント:注文、約定、訂正、取消が対象です。配分、取引相手、ブローカー情報も含みます。
- ミドル:評価・リスクの計算と、取引の妥当性の確認を担います。
- バック:約定照合、決済指図、受渡、担保、フェイルを扱います。会計仕訳、規制帳票、監査証跡も含みます。
ミドルの計算は範囲が広く、評価価格、利回り、デュレーションを含みます。コンベクシティ、DV01、信用スプレッドも含まれます。さらに、VaR、ストレスシナリオ、ポジション限度まで対象になります。
約定を訂正した後に評価損益だけが再計算され、会計仕訳や決済指図が更新されないままだと、月末や利払日に手作業が増えます。
開発前に「どのイベントがどのデータと計算を更新するか」を、業務フローとデータモデルで関係者と合意しておきます。
債券管理システムの進め方・開発工程
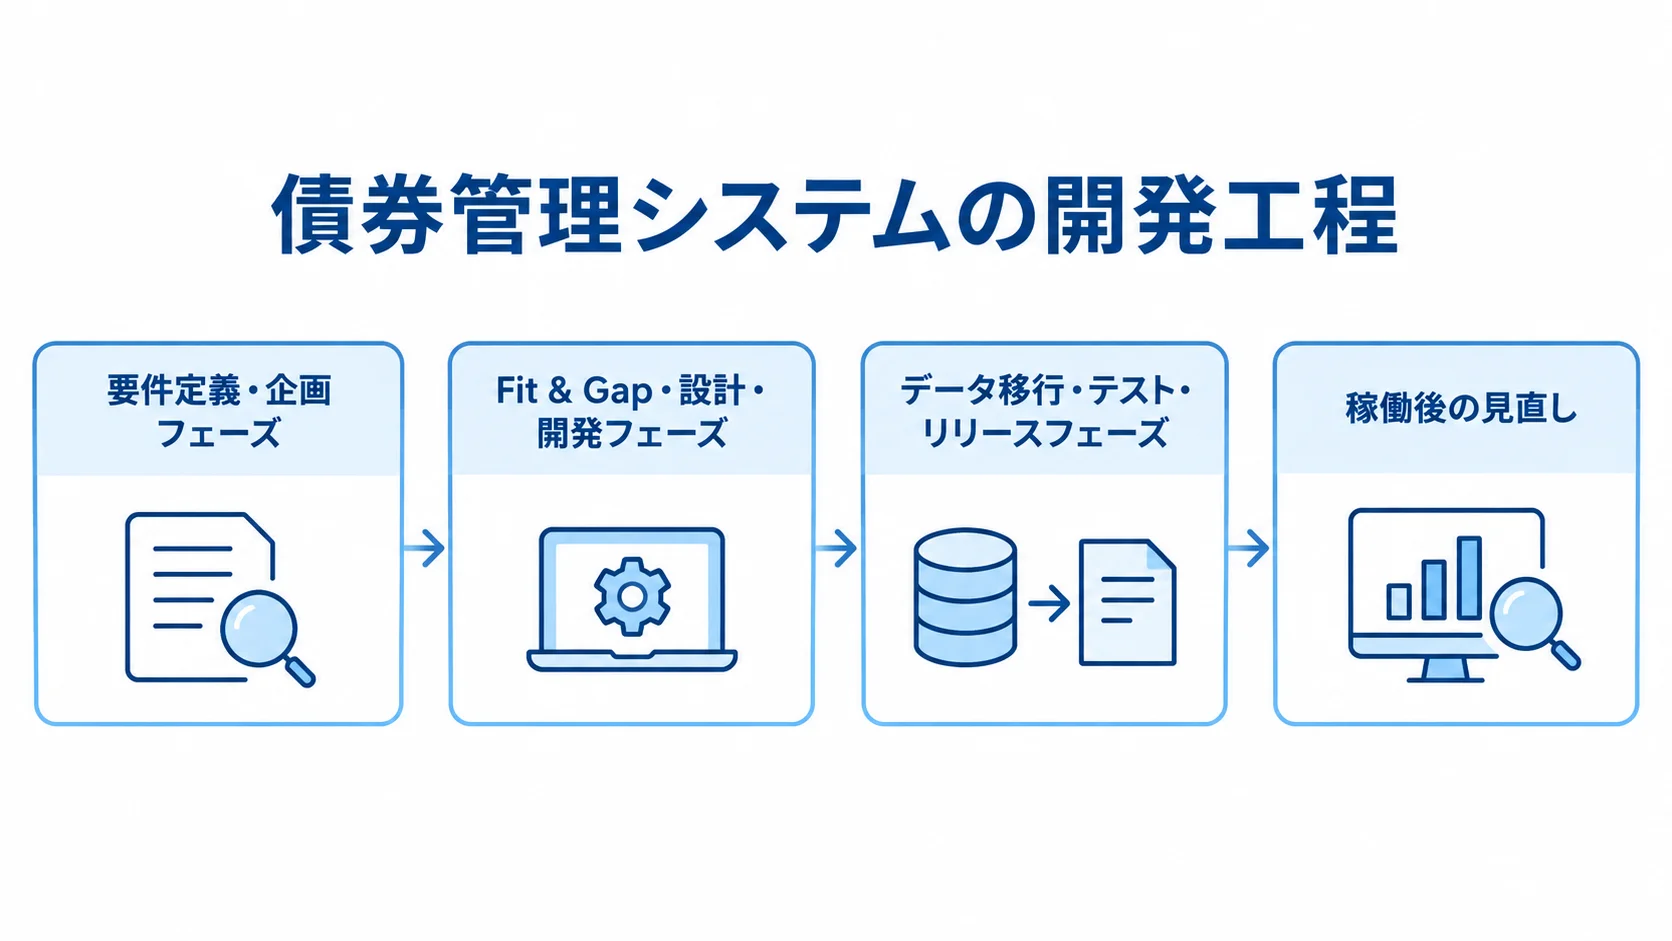
開発の中心は、要件定義から設計・開発、テストへと進む流れです。その前後には、稼働までの準備と稼働後の見直しにあたる工程があります。
- 現状診断:現行業務と、Excelでの補正項目を洗い出します。
- 方式選定:パッケージ、クラウド、スクラッチのどれで進めるかを決めます。
- データ移行:移行前後の件数と金額を、必ず照合します。
- リリース:旧・新システムを並行稼働させ、差異を日次で記録します。
- 運用改善:稼働後の差異や障害の記録をもとに、運用を見直します。
金融業務では、仕様変更が決済・会計・リスク計算に連鎖するため、工程で決めた内容を次の工程へ確実に渡す必要があります。また、画面を作り込むより先に、業務イベントとデータの正しさを検証します。
要件定義・企画フェーズで決める内容
業務の実態と例外を把握するため、現行業務はヒアリングに加えて、実際の約定と評価のデータで確かめます。さらに、利払と償還のデータも確かめます。決済と会計のデータも、対象に含めます。
- データと担当:銘柄マスターの登録者、価格の取得元、Excelでの補正項目を洗い出します。
- 日次業務:締め時刻、承認者、障害時の代替手順を確かめます。
- 過去の問題:評価差異、決済フェイル、訂正漏れ、監査指摘の記録が、要件の根拠になります。
要件として決めるのは、対象商品、拠点、通貨といった規模の条件です。あわせて、処理時間と可用性、RTO・RPOも決めておきます。そのほかの条件も、要件として書き出しておきます。
- 取引量と利用者数:月間約定件数、同時利用者数など、規模を示す数字を指定します。
- 外部接続:JASDEC、日本銀行、ブローカー、市場データなどとの接続先を確かめます。
- 権限:利用者ごとの権限と、承認者の範囲を決めます。
- 監査ログ:監査証跡として残す範囲を決めます。
導入範囲を絞る方法として、MVP(Minimum Viable Product)があります。最初の対象にできるのは、国内債券の銘柄、約定、残高です。
最初の対象に続けて、同じ仕組みで扱いを広げられる業務もあります。
- 評価:評価価格と評価損益の計算を、対象に含めるかを決めます。
- 利払:利払の処理と履歴を、対象に含めるかを決めます。
- 償還:繰上償還や部分償還の扱いを、対象に含めるかを決めます。
- 日次帳票:毎日の締めで作る帳票を、対象に含めるかを決めます。
外国債券や高度なストレス分析は、第2段階に回すなど、稼働時点で得たい業務価値を明確にします。
Fit & Gap・設計・開発フェーズ
製品説明だけでは実務への適合度を判断しにくいため、パッケージやSaaSは自社の実データを使ってFit & Gapを行います。その結果は、次のように分けて整理します。
- 標準設定:追加開発せず対応できる機能を確認します。
- 追加開発:個別対応が必要な機能を切り分けます。
- 業務変更:運用を製品に合わせられる部分を洗い出します。
- 対象外:初期導入で扱わない機能について、合意しておきます。
検証シナリオには、評価価格の優先順位、未収利息、休日・時差、約定訂正を入れます。繰上償還、部分償還、銘柄統合も含めます。
スクラッチ開発や大幅なカスタマイズでは、証券マスター、取引、残高の主キーと有効日時を設計します。同じ考え方を、結果を残すデータにも当てはめます。
- 価格・評価:価格と評価の結果を、有効日時とともに持ちます。
- 利払・償還:利払と償還の履歴を、同じ主キーで追えるようにします。
- 決済・会計:決済の状態と仕訳を、有効日時とともに残します。
- リスク結果:計算結果を、どの時点の値かが分かるように残します。
- 監査ログ:変更の履歴も、同じ主キーと有効日時で残します。
API、ファイル、メッセージの各連携では、再送、重複排除、エラー通知、処理順序を決めておく必要があります。
要件定義書には画面以外の仕様も書きます。計算式、丸め、締め処理、訂正履歴、障害時にどこまでを誰が受け持つかまで含めることが大切です。
データ移行・テスト・リリースフェーズ
移行では、銘柄マスターの名寄せ、過去取引、保有残高、取得価額を扱います。未収利息、評価価格、評価損益、利払・償還履歴も移行の対象です。移行前後の件数と金額は、必ず照合します。
残高が一致していても、取得価額や未収利息がずれていれば、決算や税務に影響します。そのため、移行対象外のデータ、保管期限、参照方法、旧システムの停止時期も決めておきます。
テストでは、正常系と異常系の両方を確認します。工程は次の順に進めます。
- 単体テスト
- 結合テスト
- 総合テスト
- 受入テスト
異常系では、価格欠損、休日変更、訂正、取消、部分償還を試します。さらに、決済フェイル、外部接続停止、重複ファイル、日次締め中の障害、権限剥奪、災害切替も再現します。
旧・新システムを一定期間並行稼働させ、残高と評価の差異を日次で記録します。利払・償還や仕訳、決済ステータスも、差異の確認の対象です。
国内債券の決済では、約定後の照合から決済情報の通知、資金決済、日本銀行への入金依頼、証券振替までの順序を確かめます。
JASDECの一般債DVPでは、決済照合システムが照合結果や振替・資金決済情報を通知します。その後、一般債振替システムと連動し、日本銀行へ入金依頼を行う流れです(出典: 証券保管振替機構、2026年確認)。
接続仕様だけでなく、再送やフェイル時の業務手順も受入基準に含めます。
債券管理システムの費用相場とコストの内訳
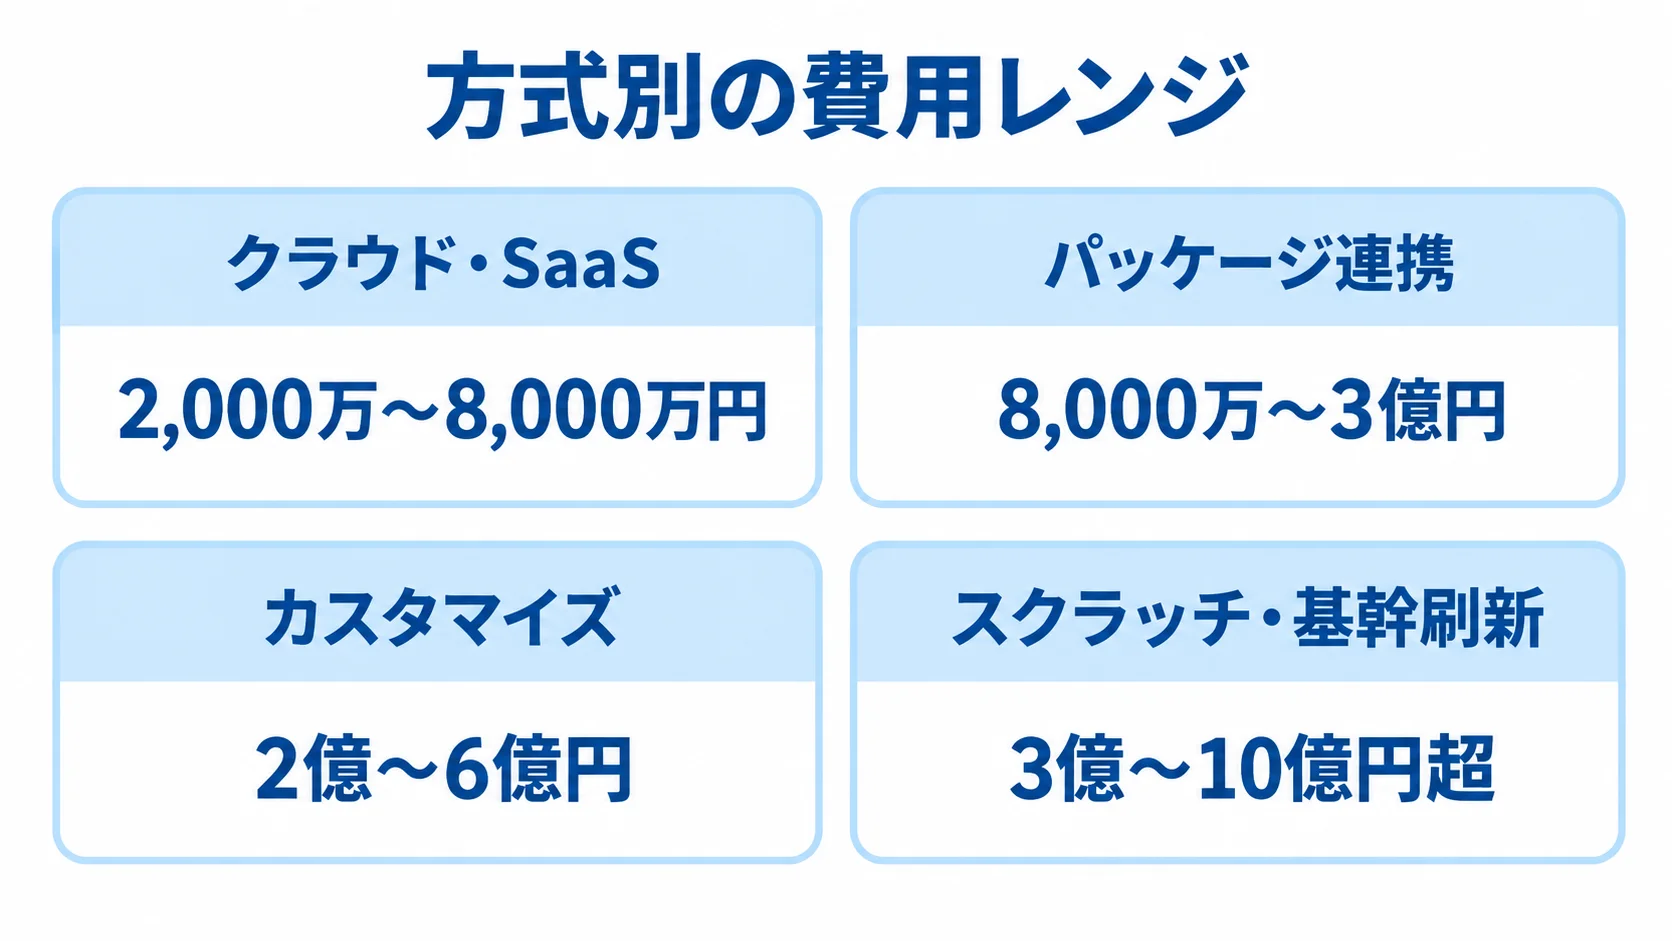
債券管理システム単体の全国共通の定価や、公的な平均価格は確認できません。そのため、以下に示すのは企画段階の推定レンジです。
費用は、対象商品、銘柄数、取引量によって変わります。拠点数、接続先、移行量も費用を左右します。ライセンスや24時間運用、監査・セキュリティ要件によっても変わります。
初期費用だけでなく、5年間の総保有コストで比較します。条件をそろえた見積もりが、判断の基礎になります。
方式別の初期費用・継続費用・期間
方式によって、初期費用と期間の検討レンジは異なります。一般的な業務Webシステムの数百万円相場は、債券管理システムにはそのまま当てはまりにくい点に注意が必要です。
- クラウド・SaaS:標準設定が中心なら、初期2,000万〜8,000万円、4〜9か月程度です。
- パッケージ連携:決済・会計・市場データ連携を含めると、初期8,000万〜3億円、9〜18か月程度です。
- カスタマイズ:大幅な追加対応では2億〜6億円程度になる場合があります。
- スクラッチ・基幹刷新:3億〜10億円超になるケースもあります。
公開価格の例として、伊藤忠テクノソリューションズは2025年9月に、クラウド型市場系システム「C-GOAT」を年額2,400万円(税抜)から提供すると発表しています(出典: 伊藤忠テクノソリューションズ、2025年9月)。
単純計算では、5年間の利用料は1億2,000万円からになります。そのうえで、初期設定、連携、移行、運用監視、制度改定対応、外部データ利用料も加えて判断します。
人件費・連携費・移行費の内訳
開発費の中心は、業務コンサルティング、要件定義、設計、開発、テスト、プロジェクト管理の人件費です。見積もりでは、費目ごとの範囲を確かめておきます。
- 外部連携:JASDEC、日本銀行、ブローカー、市場データ、会計・勘定系、認証基盤との接続費です。
- 移行・並行稼働:データの移し替えと、旧・新システムの同時運用にかかる費用です。
- 導入支援:教育やマニュアル作成に必要な費用です。
接続先が増えるたびに、仕様調査、疎通試験、異常系試験、監視を設計します。あわせて、障害時にどこまでを誰が受け持つかも決めます。
見積書は「開発費一式」とせず、企画、標準ライセンス、追加機能ごとに分けてもらいます。残りの費目は、次のように切り分けてもらいます。
- API・ファイル連携:外部とデータを受け渡す接続にかかる費用です。
- マスター整備:銘柄マスターなどを整える費用です。
- 移行:データの移し替えにかかる費用です。
- 環境構築:システムを動かす環境を整える費用です。
性能・セキュリティ試験、教育、リリース支援も別項目にしておくと、各社の費用範囲を比べやすくなります。
見積条件には、対象商品、銘柄数、月間約定件数、同時利用者数、拠点数を記載します。さらに、データ保持年数、稼働時間、障害対応時間も書き添えます。
5年TCOで比較するランニングコスト
5年TCO(総保有コスト)には、初期費用に加えて継続費用を含めます。費用の抜けを防ぐため、次の項目を確かめます。
- 利用・基盤:初期開発・設定費、月額または年額利用料、クラウド基盤費、外部データライセンス、接続料です。
- 保守・対策:メンテナンス契約、監視、バックアップ、脆弱性診断、制度変更への対応です。
- 拡張・運用:追加ユーザーや拠点、社内担当者、照合・手修正の時間にかかる費用です。
- 復旧:障害や決済フェイルからの立て直しにかかる費用も、可能な範囲で金額換算します。
金融庁は2025年6月に、2024年度の取り組みを「金融分野におけるITレジリエンスに関する分析レポート」として公表しました。サイバーリスクやシステム障害を踏まえた強化を示しています(出典: 金融庁、2025年6月)。
安価な構成に見えても、バックアップ、復旧訓練、監視、委託先管理を削ると、後からコストや業務停止のリスクが生じるおそれがあります。
債券管理システムの見積もりを取る際のポイント
見積もりの精度は、発注側が条件をどこまで具体化できるかで決まります。そこで、未確定の事項も一覧にして、価格と納期に影響する条件を示しておきます。
価格だけでなく、標準機能と個別開発の境界、移行後の運用、障害時にどこまでを誰が受け持つかも、同じ観点で比べます。
要件明確化とRFPに入れる情報
RFPには、債券業務の範囲と取引後の更新責任を、各社が同じ条件で判断できるように書きます。
- 業務・規模:対象商品と業務範囲、現行構成、月間・ピーク取引量、銘柄数。
- 利用環境:拠点・通貨、利用者と権限、連携先、処理締め時刻を指定します。
- 非機能・移行:保存期間、目標RTO・RPO、監査証跡、稼働時間、データの移し替えに関する条件です。
業務範囲は「債券を管理する」と書くだけでは足りません。訂正後に残高・評価・会計・決済指図・監査ログを、いつまでに更新するかまで書きます。
評価・リスク計算では、価格の優先順位、欠損時の扱い、利回りや未収利息の計算方法、丸め、評価時点を文章で明確にします。
DV01や信用スプレッドの対象、限度を超えたときの承認も定めます。決済については、照合結果の受信、DVP、フェイルを記載します。さらに、再送、取消、部分決済も記載します。
業務部門、経理、リスク管理、コンプライアンス、情報システムの各部門が、同じRFPを確認します。
複数社比較と発注先の選び方
候補企業には、自社の業態や業務範囲に合う実績があるかを確かめます。デモでは自社の代表的なケースを使い、対応方法を比べます。
- 業態・領域:銀行・証券会社・運用会社のどの業態に強いか、フロント・ミドル・バックのどこまで提供できるかを見ます。
- 決済・会計:国内外での実績の有無です。
- デモ対応:約定、訂正、利払、償還、価格欠損を示し、標準機能、設定、追加開発、運用回避策のどれで対応するか聞きます。
候補がパッケージ会社であっても、連携・移行・運用を別の会社に任せる場合があります。そのため、要件定義の責任者や開発・テスト体制を確かめます。
契約では、再委託先、障害時の一次窓口、ソースコードや設定情報の所有権、データ返却形式、契約終了時の移行支援を確かめます。
計算ロジックを特定の担当者だけが理解している状態は避けます。そのため、設計書とテスト証跡の納品範囲も見積条件に含めます。
セキュリティ・運用リスクと対策
金融機関では、機密性に加えて、取引・評価・決済を止めない可用性と復旧性が重要です。そのため、安全対策を要件に含めます。
- アクセス管理:多要素認証、職務分掌、特権ID管理を定めます。
- データ・記録:通信・保存データの暗号化、操作ログ、脆弱性管理を含めます。
- 継続・委託先:バックアップ、災害対策、外部の業者まで含めた監査方法を決めます。
クラウドでは、データの所在、障害通知、復旧目標、ログ取得、データ返却、サービス終了時の移行方法を、契約で確かめます。
FISCは2025年3月に「金融機関等コンピュータシステムの安全対策基準・解説書」第13版を公表し、金融情報システムの開発・導入・運用に必要な対策を示しています(出典: 公益財団法人金融情報システムセンター、2025年3月)。
FISC基準は、機能要件へそのまま写すのではなく、自社のリスク評価、金融庁のガイドライン、委託先管理方針と照らし合わせて扱います。そのうえで、必要な対策を受入基準と運用手順に落とし込みます。
債券管理システム開発でよくある質問
開発では、費用、対象範囲、移行、外部接続、リスク計算、セキュリティを同時に検討します。導入前によく聞かれる質問に、順に答えていきます。
債券管理システムはパッケージとスクラッチのどちらがよいですか?
標準的な取引・残高・評価・決済を早く導入したいなら、パッケージやクラウドが候補になります。Fit & Gapで製品に合わせられる業務を確かめてから決めます。
一方で、独自商品や高度なリスク計算、既存の勘定系との複雑な連携が競争力に直結する場合は、個別開発との併用やスクラッチを検討します。
債券管理システムの開発費用と期間はどれくらいですか?
標準設定中心のクラウドは、初期2,000万〜8,000万円、4〜9か月程度が検討の目安です。パッケージ連携では、8,000万〜3億円、9〜18か月程度になります。
大幅なカスタマイズや基幹刷新では、2億円以上、18〜36か月程度になる場合があります。各社で前提が異なるため、同じ条件で複数社から見積もりを取ります。
JASDECや日本銀行との接続は開発会社に任せられますか?
開発会社は、接続設計、疎通試験、エラー処理、監視、再送、障害時の復旧手順について支援できます。ただし、業務上の責任をすべて委ねることはできません。
まず、自社が利用する制度・参加資格・決済業務を確定させます。そのうえで、接続先の仕様、テスト環境、認証、運用時間、連絡網を確かめます。
接続費用は、見積もりの独立項目にしておきます。本番移行とフェイル時の訓練まで含めると、抜け漏れを防げます。
金融機関向けのセキュリティ要件はどこまで必要ですか?
要件の水準は一律には決まらず、自社の状況で変わります。そのうえで、どの水準でも最低限押さえたい対策を、アクセス管理やデータ保護などの領域に分けて挙げます。
- 水準の判断:業態、業務の重要度、接続範囲、データの機密性、社内のリスク評価を踏まえて決めます。
- アクセス管理:多要素認証、職務分掌と権限分離、特権ID管理が入ります。
- データ保護:暗号化、監査ログ、脆弱性対応。
- 継続と委託先:バックアップ、復旧試験、外部業者の管理。
金融庁のガイドラインやFISC基準は、自社の統制に反映します。金融庁は2025年時点でサイバーセキュリティ資料やITレジリエンス分析を継続して公表しているため、運用中も訓練と見直しが必要です(出典: 金融庁、2025年)。
まとめ
債券管理システムでは、フロント・ミドル・バックの機能だけでなく、データ連携も設計します。連携の対象は、約定から評価、利払・償還までです。さらに、決済や会計、リスク、監査へもデータを渡します。
銘柄マスターの品質、評価時点、約定訂正、決済フェイル、外部接続、移行後の照合を、要件定義の中心に置きます。
最初に決める三つの事項
まず、国内債券だけにするか、外国債券まで含めるかを決めます。あわせて、取引・保有・決済・会計・リスクのどこまで扱うかも定めます。
次に、標準機能を優先して短期に導入するか、独自業務を残して個別開発するかを選びます。
最後に、利用料、データ、接続、移行、保守、障害対応を含む5年TCOで予算を設定します。初期費用だけで判断しません。
次のアクション
導入準備から開発会社の選定まで、次の順で進めます。
- 現行システムとExcelの中身を洗い出し、代表的な約定・評価・決済データを用意します。
- 業務部門、経理、リスク、情報システムの間で要件を合意します。
- 同じシナリオで、複数社のFit & Gapと5年TCOを比べます。
- 国内債券のMVPから始め、並行照合を経て段階的に導入します。
- 機能、価格、実績に加え、データの正しさと障害時の復旧まで説明できる開発会社を選びます。
▼全体ガイドの記事
・債券管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。