
資金繰り管理システムの費用は、開発方式、連携範囲、法人・口座数によって大きく変わり、初期0〜30万円程度の既製クラウドから、数億円規模の大型案件まであります。その差は、既製品の設定で済むか、銀行や会計システムとの連携を個別に作るかで生まれます。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資金繰り管理システムの全体像
資金繰り管理システムは、過去の記録と将来の予定を合わせて、企業のお金の流れを把握する仕組みです。銀行残高や入出金明細、回収・支払予定を一か所に集めます。さらに、借入返済、納税、給与、投資予定も同じ仕組みで扱います。また、残高の推移は、日次・週次・月次で確認できます。
資金繰り管理システムが管理する対象と役割
資金繰り管理システムの中心は、現預金残高と将来の入出金予定です。会計システムが発生取引を正しく仕訳し、決算や財務諸表を作るのに対し、資金繰り管理システムは、来月の支払日に残高が足りるか、借入返済と納税が重なる月に余裕があるかを判断します。
黒字でも、売掛金の回収より支払いが先に来れば資金不足になります。そのため、利益と現金のタイミングを分けて確認できることが大切です。
管理の対象は、銀行口座などから取得する情報と将来の予定の2つです。この2つを、次の4つの区分に分けて扱います。
- 口座情報:残高と入出金明細
- 回収予定:請求書や販売管理の情報
- 支払予定:仕入・経費・給与・税金
- 返済予定:借入元本と利息
複数の口座や法人をまとめる場合は、口座間振替の二重集計や法人間貸借を防ぐルールも必要です。
標準機能と開発範囲の境目
標準機能と個別開発の境目は、含める機能の範囲を書き出すと分かります。
- 口座管理:残高・明細の取込
- 予定・予実:入金・支払予定、資金繰り表、予実差異
- 出力・統制:CSV・PDF出力、権限、操作ログ
初回に代表口座、主要な入出金予定、資金繰り表、権限管理を安定して動かせるようにすると、予算とリスクを小さく保てます。
銀行APIや会計・販売・請求・給与との連携、入金消込、借入返済シミュレーションを含めると、個別開発の比重が高まります。複数法人の連結、残高下限アラート、承認、資金調達シナリオを加える場合も、個別開発の範囲は広がります。
AI予測は、入金遅延や季節性などの根拠、手動修正の履歴、予測と実績の差も確認できる状態にしておくと、経営判断に役立てられます。
資金繰り管理システムの費用相場
既製クラウドの設定なら、初期0〜30万円程度、月額数千円〜10万円程度が目安です。一方、自社向けにパッケージを調整する場合は、初期50万〜300万円程度です。
小規模な個別Webシステムなら300万〜800万円程度、複数法人やERP連携を含む中規模の案件なら800万〜2,000万円程度を見込みます。
金融機関向けに高可用性や厳格な監査、送金まで求める案件は、2,000万円を超えて数億円規模になることもあります。
既製クラウド・会計ソフトの料金
資金繰り表と予定管理が中心で、銀行APIや複雑な承認が不要なら、専用SaaSや会計クラウドを候補にできます。
たとえばGUULYは無料プランを用意しており、入出金予定、日次・月次・年次の資金繰り表、予実管理、CSV取込、帳票出力を提供しています(出典: 合同会社オンザウェイ「GUULY各種プラン・機能一覧」、2026年8月確認)。
会計ソフトのfreee会計では、法人向けの料金がプランごとに異なります。
- ひとり法人・スターター:年払いの場合、ひとり法人は月額2,980円、スターターは月額5,480円
- スタンダード・アドバンス:スタンダードは月額8,980円、アドバンスは月額39,780円から(出典: freee株式会社「料金」、2026年8月確認)
標準機能に業務を合わせる専用SaaSの導入費用と、専用開発の費用は分けて比べます。
資金繰りレポートを含むプランもありますが、複数銀行の独自ルールや特殊な承認を作り込んだ専用システムの料金とは別物です。
個別開発・ERP連携の価格帯
個別開発費は、機能の数よりも連携先と業務の例外処理によって変わります。下の3つの価格帯は、口座数、連携の範囲、法人の数で区切っています。
- 小規模:口座1〜3行、会計CSVなどで300万〜500万円程度
- 連携追加:API連携、消込、アラート、承認で500万〜800万円程度
- 中規模:複数法人やSSO、冗長化を含め800万〜2,000万円程度
小規模の範囲には、予定登録、資金繰り表、基本権限も含まれます。一方、中規模では、グループ間の資金移動、借入・投資シナリオ、監査ログも含めて見込みます。
たとえば、SMBC ConnectはERPやTMSへ接続するAPI基盤です。公式情報では、認証API、送金指図API、送金受付照会APIなどを提供し、口座明細・残高情報照会APIは今後リリース予定とされています(出典: 三井住友銀行「SMBC Connect API接続」、2026年8月確認)。
銀行の対応機能や利用契約を確かめないままリアルタイム連携を見積もると、接続費、審査、テスト、運用費が後から加わることがあります。
資金繰り管理システム開発費用の内訳
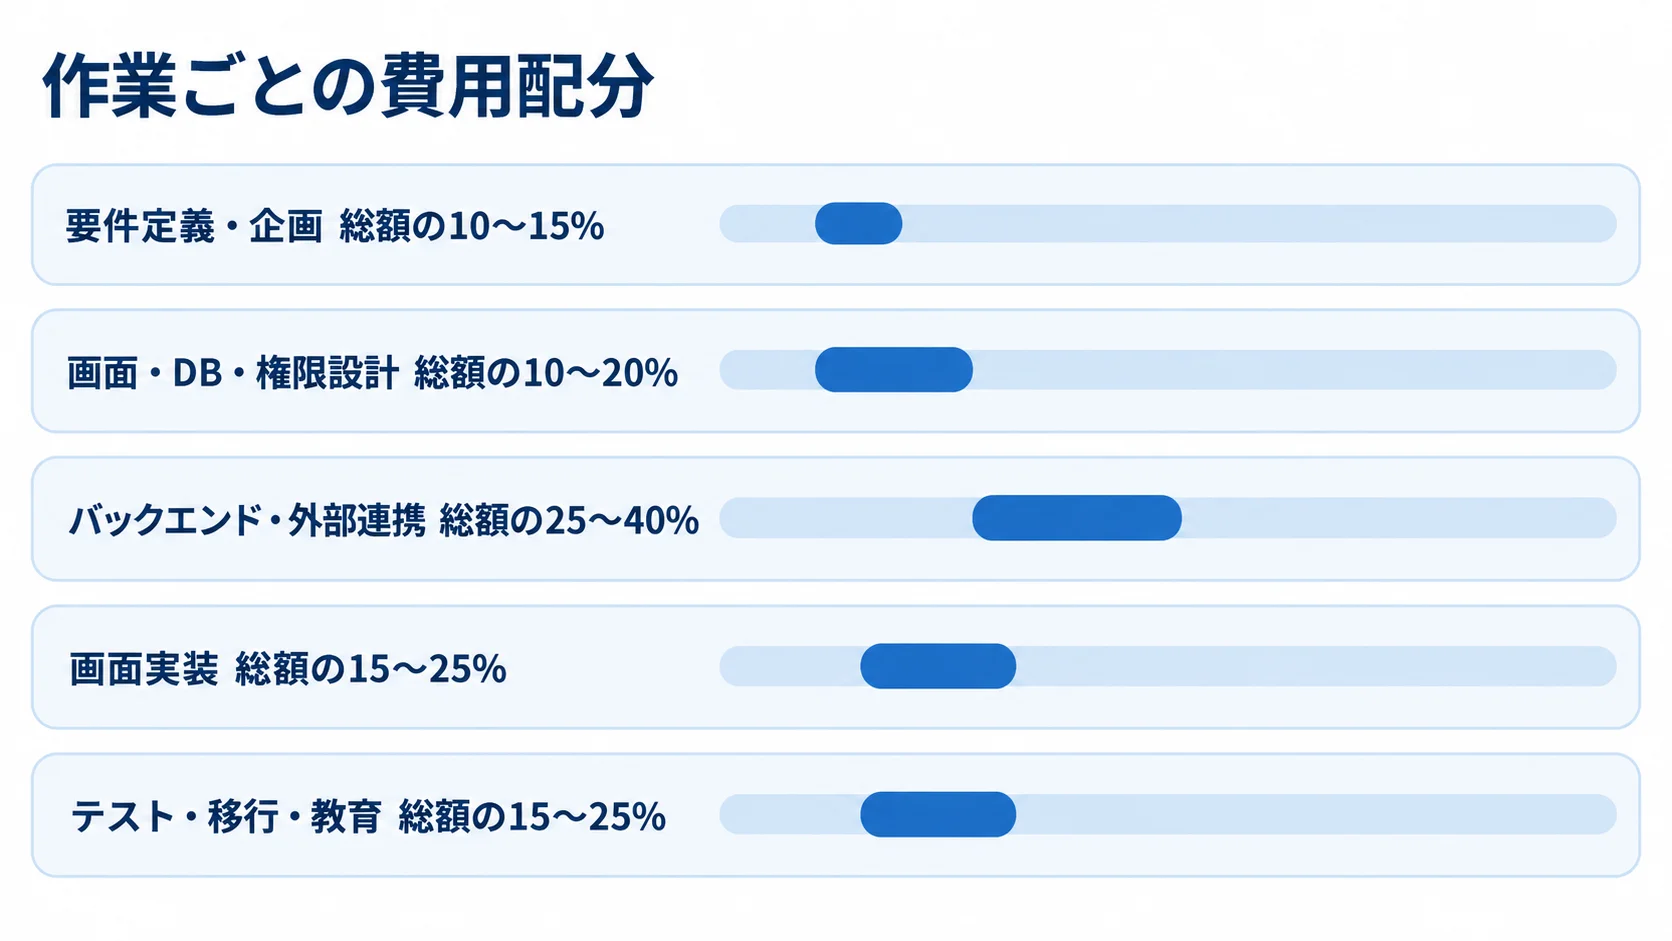
見積書では総額だけでなく、作業ごとの金額と含まれる範囲を確認します。画面数が少なくても、金融データの正規化、予定と実績の消込、残高突合は必要になります。認証、権限、障害時の再取込も、画面数とは別に欠かせません。
要件定義・設計・開発・テストにかかる費用
作業ごとの費用配分は、次の割合が一般的な目安です。
- 要件定義・企画:10〜15%(総額600万円なら60万〜90万円)
- 画面・DB・権限設計:10〜20%(同60万〜120万円)
- バックエンド・外部連携:25〜40%(同150万〜240万円)
- 画面実装:15〜25%(同90万〜150万円)
- テスト・移行・教育:15〜25%(同90万〜150万円)
実際の割合は、既存資産の再利用、開発会社の体制、非機能要件によって変わります。
データ移行と受入テストは見落としやすい作業です。Excelの開始残高、過去の入出金、借入残高、支払予定を移す場合は、日付形式、税区分、取引先名、資金繰り科目をそろえておきます。
過去残高と銀行残高の突合や、差異の調査手順を検証する費用も、開発費に含めてください。
月額・保守・API従量などのランニングコスト
稼働後は、クラウド・銀行・会計APIの利用料と監視の費用が継続してかかります。さらに、バックアップ、障害・脆弱性対応、問い合わせ、追加改修の費用も続きます。個別開発の保守費は、開発費の15〜20%を年額の目安とする場合があります。
たとえば開発費が600万円なら、年90万〜120万円、月額換算で7万5,000円〜10万円程度になります。さらに、24時間監視や休日対応を求める場合は、別途SLA費用が必要です。
月額料金のほかに追加課金となる項目も確認しておきます。
- 利用規模:ユーザー数、法人・口座数、データ保持期間
- 追加機能・支援:API接続、帳票カスタマイズ、導入支援
このほか、マネーフォワード クラウドは、2026年8月時点で初期費用0円、月額2,480円からのプランを掲げています。
利用人数に応じた従量課金や、サービスごとのオプションもあります(出典: 株式会社マネーフォワード「価格・料金プラン」、2026年8月確認)。
初年度の導入費だけでなく、3年間の総保有コストで比べてください。
費用を確定させる資金繰り管理システム開発の進め方
現実的な見積もりを得るには、開発会社へ機能一覧を渡す前に、現状の業務と将来の判断を整理しておくことが欠かせません。具体的には、Excelの資金繰り表、会計・販売・請求・給与のデータ項目を洗い出します。そのうえで、金融機関と口座数も押さえておきます。加えて、資金繰りデータの更新頻度、担当者、承認者も確認しておきます。
要件定義での優先順位づけとMVPの絞り込み
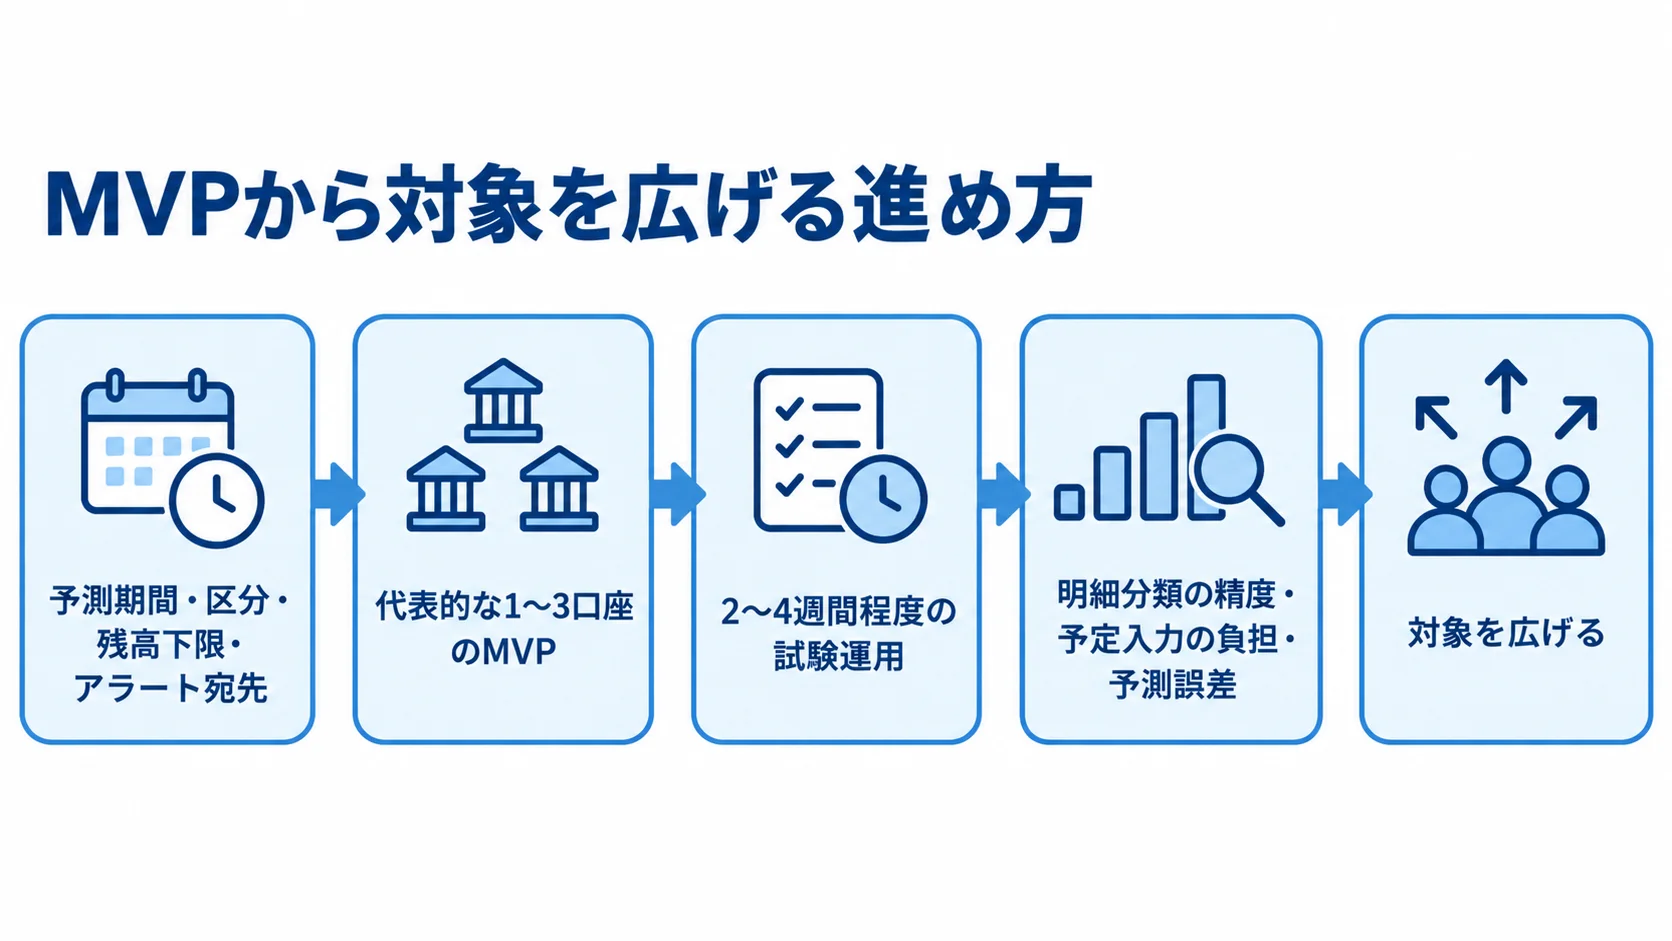
要件定義から試験運用まで、次の順で対象と判断条件を決めていきます。
- 予測期間、区分、残高下限、アラート宛先、予測値の修正者と履歴を決めます。
- MVPは代表的な1〜3口座、主要法人・入出金予定、資金繰り表、CSVまたは1系統のAPI、権限管理に絞ります。
- 全銀行・全法人、AI予測、送金実行まで初回に含めると、業務ルールが固まる前に費用とリスクが膨らみます。
- 2〜4週間程度運用し、明細分類の精度、予定入力の負担、予測誤差を確認してから対象を広げます。
予測を日次で30日先まで見るのか、月次で12か月先まで見るのかによって、入力の粒度と画面が変わります。
連携・テスト・リリースの費用の見込み
見積もりでは、連携条件と受入テストの確認項目を具体的に示してもらいます。
- 銀行APIが使えない場合に備えて、CSVや所定ファイルによる取込も残しておきます。
- 銀行ごとに明細の項目名や取得単位が異なるため、見積条件には口座数に加えて、接続方式とデータ変換の数を書きます。
- 画面表示に加え、前日と取込後の残高一致、振替の二重計上防止、入金消込、休日の支払日処理を確認します。
- 他法人残高への権限制御、障害復旧、バックアップ復元も受入条件に含め、予期せぬ保守費用を抑えます。
API利用時は、認証の更新とレート制限、メンテナンスへの対応を決めておく必要があります。さらに、タイムアウト、重複取込、再試行と通知の扱いも決めます。
資金繰り管理システムの見積もりを比較するポイント
相見積もりでは、最も安い会社をすぐ選ばず、同じ前提で比べられる状態を整えます。仕様が曖昧なままだと、CSV取込、銀行API、送金まで含めて、各社の見積範囲が食い違います。
RFPに書くべき業務・データ・非機能要件
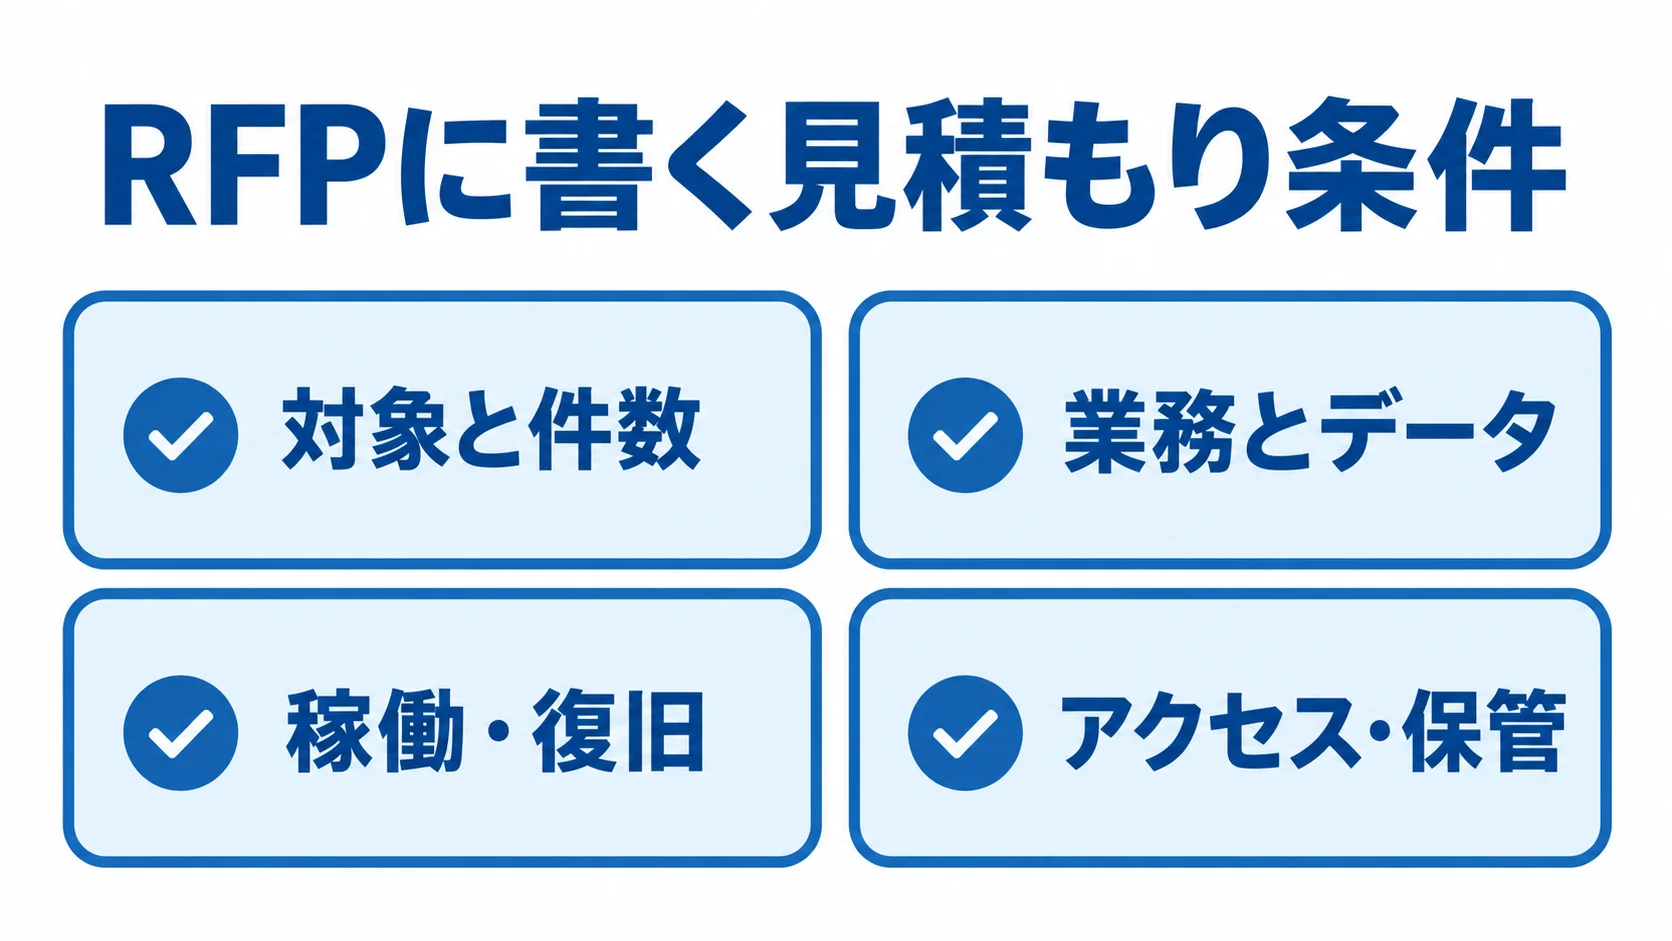
RFPには、見積もりに必要な業務とデータの条件を具体的に書いておきます。
- 対象と件数:法人・拠点、銀行・口座、ユーザー・承認者、日次明細件数
- 業務とデータ:予測期間、資金繰り区分、各システムとの連携、過去データの移行範囲
- 稼働・復旧:稼働時間、目標復旧時間、バックアップ世代数、ログ保管期間
- アクセス・保管:二要素認証、SSO、IP制限、データ保管場所、解約時の出力方法
成果物は、業務フロー、データ項目定義、API仕様、権限一覧に分けて求めます。さらに、テスト計画・結果、移行・運用手順、障害時の連絡網も、成果物として明記します。
成果物をこの単位で明記しておくと、要件定義や導入支援が別料金になるリスクを下げられます。
「口座連携一式」と書かれていたら、接続、認証、明細取込、残高照合、再取込、障害通知のどこまでが含まれるかを確認してください。
発注先と契約条件の比較
標準業務ならSaaS、既存システムや業務フローに差がある場合はパッケージのカスタマイズが候補です。複数法人や独自の資金移動・統制が必要な場合は、個別開発やERP・TMS連携を検討します。
開発会社に対しては、同規模の連携実績や金融データを扱う体制、運用支援、追加開発の単価、担当者の経験を確かめます。
契約と長期費用を比べるには、次の条件もそろえておきます。
- 契約・品質:準委任か請負か、要件変更の扱い、検収と瑕疵対応、障害優先度、SLAと保守時間
- 権利・終了時:ソースコード・設計書の帰属、データ返却、再委託先、移行支援
- 解約費用:最低利用期間や高額なデータ出力費は長期費用を増やす要因
月額、保守、API従量、クラウド、監視を合算した3年総額を並べて見ると、見積もりの差がはっきり分かります。
資金繰り管理システムのコストを最適化する方法
コストを抑えるには、安い技術を選ぶより先に、必要な精度と運用水準を決めることが大切です。予定データが更新されないままでは、自動化率を上げても予測は外れます。
むしろ、高額なAI予測に投資するより、残高突合や予定入力、分類ルール、承認の運用を安定させる方が、投資効果を出しやすいこともあります。
初回リリースの範囲の絞り込みと既存資産の活用
初回に実装する機能と、活用できる既存資産を分けて整理します。
- 初回範囲:残高・入出金予定、資金繰り表、CSV出力、権限管理
- 段階連携:API未整備ならCSV取込で始め、業務定着後にAPIへ移行
- 既存資産:認証基盤、クラウド監視、帳票テンプレート、会計マスタ
ただし、機能を削るだけでなく、後から連携できるデータ設計にしておく必要があります。口座、法人、取引先、資金繰り科目、予定・実績、借入契約を分けて持っておけば、銀行の追加や複数法人への展開にも後から応じられます。
画面は小さくしても、データを使い捨てにしない設計にしておくと、長期的な作り直しの費用を抑えられます。
導入後のKPIと追加投資の判断
導入効果は、経営判断の早さと予測の信頼性を含むKPIで測ります。
- 業務負担:入力時間、残高確認時間、月次報告の作成時間、二重入力件数
- 予測精度:未分類明細数、予定入力の遅延日数、予測と実績の差
- 警告精度:資金ショート警告の的中率
まず3か月程度運用し、誤差の大きい口座・法人・予定区分を確認します。そのうえで、API連携、消込自動化、承認、シナリオ分析の順に追加すると、効果の薄い機能に先に予算を配分せずに済みます。
完成品を一度に買う形より、実績と予測の差を学びながら業務を改善する基盤として育てる形の方が、投資判断を段階的に行えます。
費用だけでなく確認したいセキュリティと運用体制
銀行口座や入出金予定を扱うため、情報漏えいと誤操作を防ぐ仕組みも見積条件に含めておく必要があります。金融機関でない企業であっても、データを預けるクラウドや外部連携先について、どこまでを誰が受け持つかを確認します。そのうえで、アクセス権限と事故時の報告手順も確かめます。
銀行連携で必要なセキュリティ要件
銀行連携では、情報の管理と連携障害への対策の両方を確認しておく必要があります。
- 情報保護:認証情報を平文で保存せず、秘密情報を安全に管理して、通信と保存データを暗号化
- アクセス制御:最小権限と多要素認証を使う
- 障害対策:再送防止と重複検知、レート制限、失敗通知、操作ログ、バックアップ、脆弱性対応と復旧訓練
金融庁は2025年7月、国家サイバー統括室への改組に伴い、ガイドラインを一部改正しました(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年7月)。
この改正は、第三者やサプライチェーンを含めて、責任の所在、報告、復旧を確かめる際の参考になります。ただし、資金繰り管理システムに同じ規制がそのまま適用されるわけではありません。
導入後の運用担当と障害対応
自動連携があっても、請求・給与・納税予定の登録担当が決まっていなければ、予測は更新されません。そのため、運用上の役割と期限を決めておきます。
- 経理:入出金明細の分類
- 事業部:売上回収見込みの更新
- 財務責任者:資金調達と支払判断の承認
連携が止まったときは、最終成功日時、未取込件数、手動で補う方法、再取込の可否、銀行やベンダーの連絡先を確認しておきます。復旧までExcelへ戻すのか、前回残高を警告付きで表示するのかも、あらかじめ決めておきます。
保守契約には、受付時間、一次回答、復旧目標、データ復元、原因報告を明記します。
資金繰り管理システム開発のよくある質問
費用を検討するときは、SaaSの月額料金と個別開発の見積もりを同じ基準で並べないことが大切です。
予算担当者が迷いやすい質問に答えます。
資金繰り管理システムの開発費用は最低いくらですか?
既製クラウドを標準設定で使う場合、初期費用0〜30万円程度、月額数千円〜10万円程度から始められる場合があります。
独自の銀行連携や複数法人、承認、予測ロジックを作る個別開発は、少なくとも数百万円規模を見込みます。
会計ソフトの資金繰りレポートがあれば専用開発は不要ですか?
会計ソフトで現預金や資金繰りレポートを確認できるなら、まず標準機能で業務が足りるか検証します。
複数銀行の残高を独自区分で統合する場合や、販売・請求・給与の予定を一画面で管理する場合は、追加サービスや個別開発を検討します。さらに、法人別の承認や将来シナリオが必要な場合も、追加サービスや個別開発を検討することになります。
銀行API連携を入れると費用はいくら上がりますか?
費用は、銀行数、API、認証方式、明細・残高・送金の範囲によって変わります。さらに、契約・審査やデータ変換、障害対応も影響します。そのため、一律の金額はありません。
実装費だけでなく、接続契約、テスト環境、再送、重複防止、監視、API利用料を分けて見積もってもらいます。
CSV取込を含む代替手段も併記してもらうと、各社の案を同じ条件で比べられます。
資金繰り管理システムの開発期間はどれくらいですか?
既製クラウドの設定は2週間〜2か月、パッケージ調整は1〜3か月、小規模な個別開発は3〜6か月、中規模のERP・複数法人連携は6〜12か月程度が目安です。
要件定義、銀行・会計側の契約、データ移行、受入テスト、社内承認が長引くと期間も延びます。そのため、実装期間だけで計画しないことが大切です。
まとめ
資金繰り管理システムの費用の目安は、既製クラウドの設定で初期0〜30万円程度、パッケージ調整で50万〜300万円程度、個別開発で300万〜800万円程度です。
複数法人やERP・TMS連携を含む案件は800万〜2,000万円程度です。金融機関向けの高可用性、送金、厳格な監査まで含めると、予算はさらに大きくなります。
方式と範囲で分けた費用の決め方
標準機能で足りるか、既存システムとの連携が必要か、独自の予測や承認、複数法人の管理まで必要かを整理します。
初回から全機能を作らず、代表口座と主要な予定でMVPを動かします。そのうえで、予測誤差と運用負担を確かめてから拡張すると、不要な開発費を抑えられます。
相見積もりの3年総額と運用リスクの確認
見積もりでは、要件定義、連携、移行、テスト、教育を分けて確認します。さらに、保守、API利用料、監視、障害対応、データ返却も、項目ごとに見ておきます。
銀行APIの対応範囲、認証情報の管理、操作ログ、バックアップ、復旧体制は、同じ基準で比べます。そのうえで、業務フローをRFPにまとめて複数社に相談すれば、費用と方式を納得して選べます。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。