
資金繰り管理システムは、クラウドサービス、パッケージの調整、個別開発やERP・TMS連携の方式に分けて考えると、自社に合う管理方法を選びやすくなります。
主な機能、開発の進め方、見積もりや委託の判断材料も、あわせて取り上げます。各テーマの詳細は、下の関連記事をご覧ください。
▼関連記事一覧
・資金繰り管理システム開発の進め方
・資金繰り管理システム開発でおすすめの開発会社6選と選び方
・資金繰り管理システム開発の見積相場・費用
・資金繰り管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資金繰り管理システムの概要
資金繰り管理システムは、企業のお金の流れを過去・現在・未来に分けて整理する業務システムです。
売上や利益があっても、入金より先に仕入代金、給与、税金、借入返済が発生すると、手元資金が不足する場合があります。そのため、入金と支払いの差を早く見つけ、対策を考える時間を確保することが主な目的です。
会計システムとの違い
会計システムは、発生した取引を記録し、決算書や税務申告に必要な過去の実績を集計します。一方で、資金繰り管理システムは、未回収の売掛金、買掛金、借入返済、納税予定を含めて、将来の現金残高を予測します。
両者は競合せず、連携して使うものです。会計上の利益と口座残高が一致しない理由を説明し、将来の判断に役立てるためです。
Excel運用の限界
Excelの運用では、口座数やファイルの扱いによって、次のような課題が生じます。
- 転記・区分のばらつき:明細の重複、更新漏れ、数式の破損が起きやすくなります。
- 複数ファイルの回覧:最新版が分からず、会議直前に残高を再確認することがあります。
口座や取引先が少ない初期段階であれば、Excelも有効な手段になります。
システム化すると、明細や会計データを取り込み、予定をまとめて管理できます。
誰がいつ分類や修正をしたかが残るため、担当者が休んでも引き継ぎやすくなります。ただし、システム化の前に、表を画面に移すだけでなく、どの判断を早めたいかを先に決めておくことが大切です。
資金繰り管理システムの種類と選び方
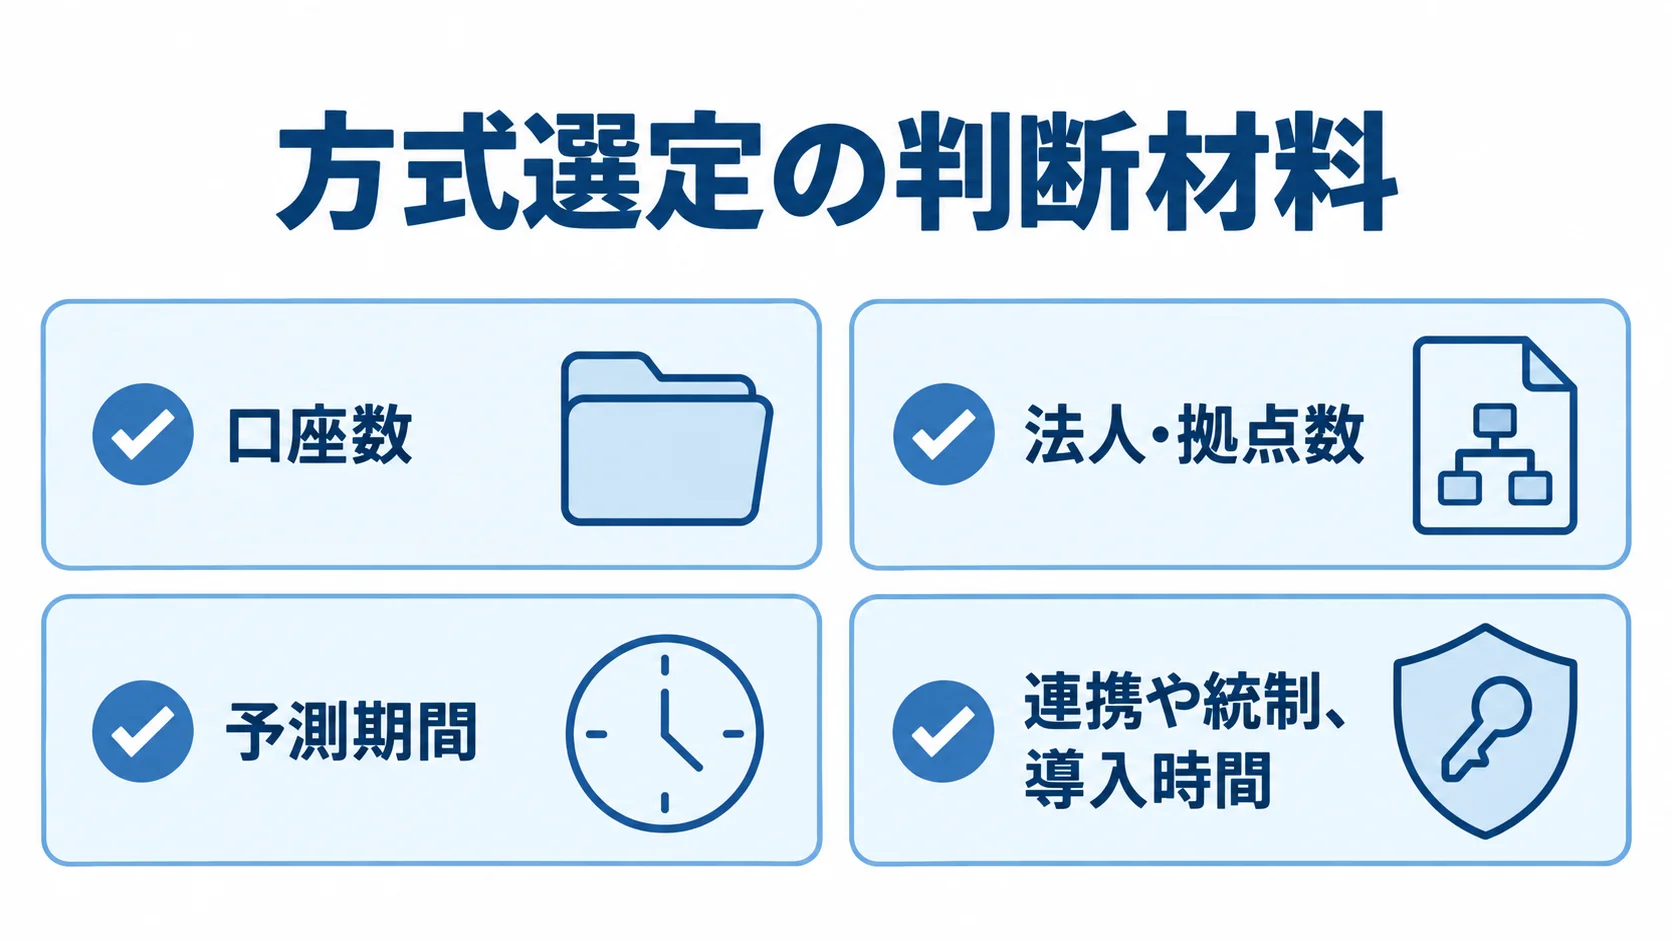
方式は、標準機能を使うクラウドサービス、パッケージを調整する方式、個別開発やERP・TMSと連携する方式に分けられます。
選ぶ際は、機能数だけでなく、口座数、法人・拠点数、予測期間を見ます。連携や統制、導入時間もあわせて確認します。
既製クラウドサービスが向いている企業
既製クラウドを選ぶ際は、自社の業務に合うかどうか、導入の進め方はどうか、費用の条件はどうかを比べます。
- 向いている企業:口座数が少なく、標準的な資金繰り表や予定入力、予実確認、CSV出力で始められる企業。
- 導入の目安:初期費用を抑えやすく、数週間から2か月程度で利用開始できることが多い方式。
- 初めての運用:標準機能で業務を整理し、不足する要件を把握してから個別開発を検討すると、過剰な開発を避けやすい。
- サービスごとの違い:連携方式、データ保存地域、権限、解約時の出力、API範囲。
- 追加費用:無料・低価格でも、口座・利用者の追加、明細数、導入支援、個別帳票で増える場合があります。
パッケージのカスタマイズが向いている企業
パッケージを調整する場合は、標準機能と独自要件の差を見て、どこまで手を入れるかを決めます。手を入れる範囲が広がるほど、期間や費用、保守の負担も重くなります。
- 追加要件:独自区分、部門別承認、特殊帳票、既存会計との連携。
- 調整範囲:標準機能を活かし、不足部分に絞れば期間と費用を抑えやすくなります。
- 保守への影響:独自処理を重ねすぎると、保守費用が上がり変更にも対応しにくくなります。
業務を変えられる部分と変えられない制約を分けて、要件として書き出します。
アップデートを行う際は、追加機能との互換性を確認します。加えて、追加機能ごとに業務効果、代替手段、保守への影響も評価します。
個別開発やERP・TMS連携が向いている企業
複雑な資金管理を個別開発やERP・TMS連携で扱う場合は、対象範囲と運用の責任を先に決めておきます。
- 対象業務:複数法人・通貨・多数口座、グループ間資金移動、複雑な承認。
- 統制:送金指図や高度な監査では、権限の範囲と責任の所在をはっきり決めます。
- 自社の責任:要件、連携試験、障害復旧、法令や接続先仕様の変更対応も担います。
最初は代表法人と主要口座で稼働させ、予測誤差と運用の負荷を確かめてから対象範囲を広げるのが現実的です。
資金繰り管理システムの主な機能と導入効果
機能は、正しいデータを集め、予定を更新し、差異を説明して必要な人に通知する流れで設計します。
実績データの新しさと予定の登録しやすさが両立しないと、現場で使われにくくなります。
口座・取引データの取り込みと分類
取り込むのは、銀行の残高や明細、会計の仕訳です。取り込んだデータは、資金繰り区分に分類します。連携の方法には、API、CSVやSFTPのファイル連携、手動入力などがあります。
- 業務データ:請求・販売と仕入・支払のデータも取り込みます。
- API非対応の金融機関:ファイル取込を残す設計も必要です。
- 初回の検証:口座残高と明細の合計が一致するか、再取込時に二重計上されないかの確認。
- 分類ルール:取引先名に加えて、口座、勘定科目、部門を組み合わせて作ります。税区分や予定日も条件に含めます。
- 修正の記録:修正前後の値と修正者を残しておくと、予測の精度を改善できます。
資金繰り表・予測・シミュレーション
資金繰り表は、今の資金の状況と将来の判断に必要な情報を分けて確認できる形にします。
- 期間と区分:日次・週次・月次・年次で作り、実績・確定予定・見込み・計画を分けます。
- 予測への反映:入金遅延、支払条件、借入返済、賞与、納税、設備投資を織り込みます。
- 判断と通知:残高下限を下回る時期を知らせ、安全に支払える時期や借入を相談する時期を見極めます。
AIや統計モデルを使う予測は、根拠を確認できるようにしておくことが大切です。
予測の根拠は、入金遅延や季節性、支払条件を中心に、修正履歴と合わせて画面に表示します。予測と実際の差は、月ごとに検証します。初回は、残高の突合と予定入力を優先します。
権限・承認・帳票出力
資金情報は機密性が高いため、閲覧・入力・承認の権限を分けて設定します。権限は、法人や口座、部門ごとに区切るほか、役職や業務ごとにも分けます。
- 登録と承認:予定の登録者と承認者は、別の人にします。
- 二者確認:支払や借入の変更を二者で確認すると、不正や誤入力のリスクを下げられます。
- 操作ログ:変更者と日時、金額、変更前後の値の記録。
経営会議や金融機関との相談に使う資料、部門別の予実差異の資料を、CSVやPDFで出力します。最新版を取り違えないため、出力の日時や期間も記録します。さらに、法人と作成者も残しておくと、後から確認できます。
資金繰り管理システム開発の進め方
開発は、画面やAI機能から始めるのではなく、業務を洗い出して最小範囲で残高と予定を安定させるところから始めます。
予測期間、正とする数字、警告後の担当者と対応を先に決めておくと、見積もりの精度と利用率が高まります。
現状把握と要件定義
見積もりと要件の根拠をそろえるため、業務の現状から、必要な予測や承認の条件までを順に整理します。
- 現状を集める:Excel、会計・販売・請求・給与、銀行口座の一覧にし、口座・法人・拠点数や更新頻度、区分、担当者、承認者、帳票を整理。
- 作業を把握する:転記と二重入力を特定し、過去1〜3か月の明細・予定データから分類や例外処理を具体化。
- 要件を定める:「日次で30日先」「月次で12か月先」などの期間、確定予定と見込み、残高下限、通知先、修正者、承認者を決めておく。
IPAの公開資料は、工数と金額をフェーズ別、社内外別、アプリケーションとインフラ別に算出し、見積もりの根拠を明確にする考え方を示しています(出典: IPA「超上流から攻めるIT化の事例集」、公開資料)。
データ設計・連携設計とMVP開発
初回リリースに必要な安全性と機能を見極めるため、データ、連携、運用試験の範囲を決めます。
- データと連携:口座、明細、入金・支払予定、借入、区分、法人、部門、承認履歴を設計し、API・CSV・SFTP・手動登録を選択。
- 安全な取込:認証情報を平文で保存せず、再試行と二重計上の防止を要件にする。
- MVPの機能:代表口座の残高取得、予定登録、日次・月次表、CSVまたはPDF出力、権限管理を優先。
2〜4週間程度の実運用で、分類ミスや入力の遅れを確かめます。予測の差やアラートの過不足も、あわせて確認します。
また、利用者の声も取り入れます。対象を絞って進めれば、半年以上かかる大規模開発の前に課題を見つけられます。
テスト・移行・全社展開
受入テストでは、過去の残高、予定日の反映、借入の元本と利息の分離を確かめます。
- 同じ明細を再取込しても、二重計上されないことを確かめます。
- API停止時の手動取込、権限外データの非表示、アラート通知、バックアップ復元も試験します。
- 利用率、予定入力の遅延日数、残高差異件数、予測誤差をKPIとして追います。
- 資金不足アラートの的中率も見て、安定後に口座、法人、部門、会計・請求連携を増やします。
- 月次で予測誤差と運用ルールを見直し、全社へ展開します。
▶ 詳細はこちら:資金繰り管理システム開発の進め方
資金繰り管理システムの費用相場とコストの内訳
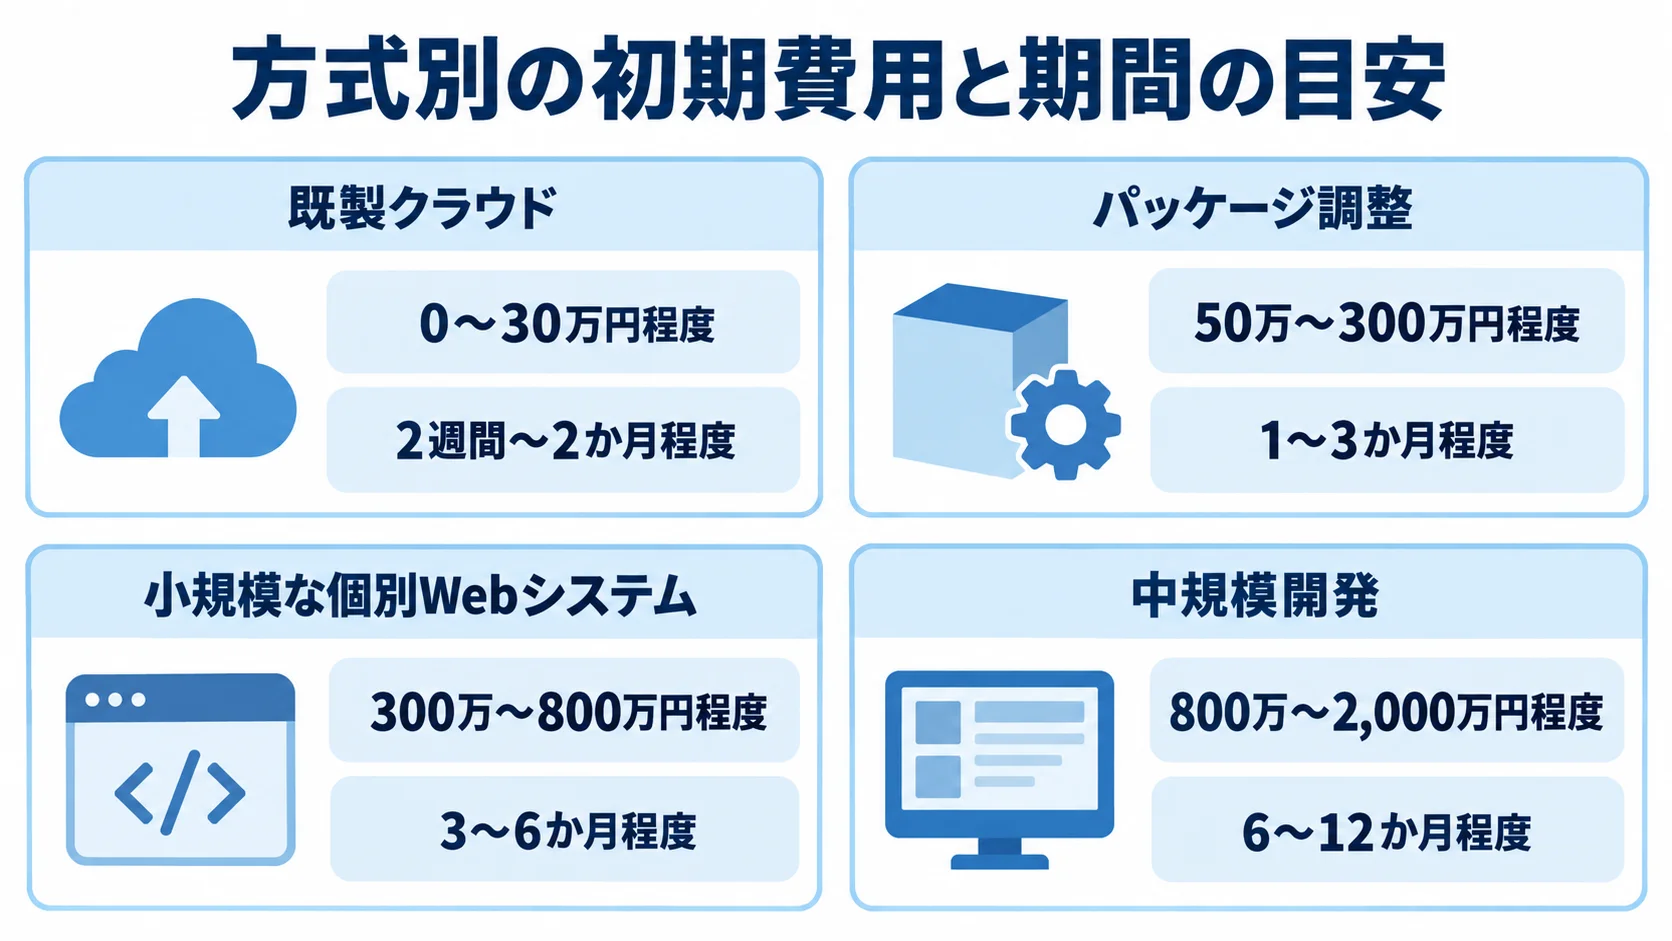
資金繰り管理システム単体の公的な統一相場はありません。下記の金額は、2025年公開の開発相場、2026年に確認できる料金、必要機能から算出した目安です。
金額は、口座数や法人・拠点数、連携先で変わります。予測ロジックや権限・承認、セキュリティ要件も、金額を左右します。相場は最低価格ではなく、見積もりを比べる材料として使います。
方式別の初期費用と期間の目安
必要な個別対応と連携範囲が広がるほど、初期費用と導入期間も大きくなる傾向があります。
- 既製クラウド:初期0〜30万円程度、月額数千円〜10万円程度、2週間〜2か月程度。
- パッケージ調整:帳票・区分・権限の軽微な調整なら、初期50万〜300万円程度、1〜3か月程度。
- 小規模な個別Webシステム:口座・会計・請求連携を含み、300万〜800万円程度、3〜6か月程度。
- 中規模開発:複数法人、グループ資金管理、複雑な承認を含み、800万〜2,000万円程度、6〜12か月程度。
- 高度な基幹連携:高可用性、厳格な監査、送金や金融機関との連携を含みます。
高度な基幹連携では、2,000万円を超えて数千万円から数億円規模になる場合もあります。
期間は、小規模で3〜6か月、中規模で6〜12か月、高度な連携では12か月以上になる場合があります。
クラウドの公開料金には、無料プランのほか、月額2,750円(税込)の資金繰り表サービスもあります。また、法人向けの会計クラウドには、月額数千円台から利用できる例があります(出典: 資金繰り表作成サービスおよび法人向け会計クラウドの公式料金ページ、2026年8月確認)。
見積に含まれる主なコスト
初期費用の内訳と継続費用を分けて見ると、見積もりの前提を比べられます。
- 要件・設計:画面・DB・権限設計を含み、要件定義10〜15%、設計10〜20%程度。
- 開発・導入:連携とバックエンド25〜40%、画面15〜25%、テスト・移行・教育15〜25%程度。
- 継続費用:クラウド、API従量料金、口座追加、移行、監視、バックアップ、問い合わせ、更新対応。
- 保守:開発費の年15〜20%程度の場合があります。24時間監視や高い復旧目標は別料金体系です。
- 契約終了時:データ出力や再委託先の変更にかかる費用も、事前の確認が必要です。
これらの比率は、案件によって変わります。たとえば、銀行連携や既存データの品質に課題がある場合は、後半の工数が増えることがあります。
300万円・800万円・2,000万円の違い
金額ごとの中身は、連携範囲や統制の要件によって異なります。
- 300万円程度:代表口座の取込、資金繰り表、予定入力、権限、CSV出力に絞ります。
- 800万円程度:複数口座・会計・請求連携、予実差異、承認、通知、移行、教育などが加わります。
- 2,000万円程度:複数法人・拠点、グループ資金移動、複雑な権限、監査ログ、高可用性、ERP・TMS連携を含むことがあります。
同じ金額でも、対象範囲と品質の要件によって中身は変わります。「API連携一式」や「テスト一式」は、口座数や異常系の試験、移行期間まで分けて確認します。検収の基準と保守の時間も含めて見ると、見積もりを比べやすくなります。
▶ 詳細はこちら:資金繰り管理システム開発の見積相場・費用
見積もりを取る際のポイント
金額だけで比べると、連携や移行が別料金になっていることを見落としやすくなります。そのため、RFPや要件一覧に業務範囲とデータサンプルを書いておきます。
利用者や口座の数、期間も記載します。さらに、セキュリティ水準と検収の条件もそろえ、同じ前提で比べます。
要件とデータサンプルの準備
見積もりの前提をそろえるため、次の資料を準備します。
- 対象一覧:口座、法人、部門、利用者と権限。
- 業務データ:資金繰り表、明細、売掛・買掛予定、借入返済表。
- 運用要件:残高確認、予定変更履歴、承認の考え方。
個人情報や口座番号を含む場合は、マスキングしたデータを使います。また、残高が一致しないときの確認方法も、要件に含めておきます。
複数提案の比較方法
提案を比べる際は、評価の基準をそろえたうえで、実務を想定した確認も行います。
- 比較軸:連携実績、移行方法、運用支援、追加開発単価、障害対応、保守体制。
- デモ:入金遅延、取込失敗、残高不一致、承認差し戻し、担当者変更も確認。
- 提案会社の評価:価格、機能、実績、体制、契約条件、将来性。
- 体制と成果物:特定担当者への依存、設計書・テスト結果、ソースコード・データの扱い。
- 変更管理:要件追加時の方法が明確だと、予算超過を抑えられます。
安さだけで選ぶリスク
初期費用が安くても、後から費用が増えることがあります。つまり、安さだけで比べると、見積もりの前提がずれやすくなります。
- 口座・明細:口座の追加や明細の上限が、有料の場合があります。
- 周辺機能:APIやバックアップ、帳票も、別料金になることがあります。
- 問い合わせ・障害対応:扱いを事前に確かめておく必要があります。
- 費用と機能:必須、できれば必要、将来検討の三段階に分けて比べます。
- 予定の入力:高機能でも予定を入力しにくいと、予測精度は上がりません。
契約では、停止時の通知や復旧の目標、データの返却を確認します。再委託や脆弱性への対応、終了時の移行支援も見ておきます。さらに、停止時にExcelやファイル取込に切り替える手順も検討します。
資金繰り管理システムの開発会社・サービスの選び方
開発会社は、資金繰り業務のどこまでを任せられるかで選びます。知名度よりも、この点を見ることが大切です。
資金繰り表だけを扱うのか、会計・請求・販売・給与まで一体化するのかによって、適した相手は変わります。さらに、将来の送金やグループ資金管理の計画も、選定の際に考慮します。
企業規模と業務範囲への適合
規模と業務範囲に応じて、標準機能、カスタマイズ、統制の対応範囲を確認します。
- 小規模・単一法人:資金繰り表、予定登録、口座連携、権限が整ったクラウド。
- 中堅企業:業務区分や帳票に応じたパッケージ設定・調整。
- 複数法人・海外拠点:連結、通貨、法人間取引、データ保持、監査、監視。
同業種でなくても、口座数や利用者数、複数法人の構成が似た事例を確認します。
既存会計との連携がある事例も、あわせて確かめます。導入前の手作業や、導入後に変わった業務、運用の担当者も確かめます。
連携・セキュリティ・運用支援の確認
連携先の実情と運用体制は、対象口座や委託範囲に沿って見極めます。
2026年には、銀行サービスをERPやTMSに接続し、暗号化したリアルタイム通信やイベントを起点にした処理を提供するAPI基盤もあります(出典: 銀行API提供者の公式API案内、2026年)。
- 銀行API:残高・明細取得、認証、送金指図の対応範囲、自動取得、停止時の代替、仕様変更の担当。
- セキュリティ:MFA、最小権限、暗号化、秘密情報管理、操作ログ、脆弱性管理、バックアップ、復旧訓練。
- 運用支援:問い合わせ、障害の一次切り分け、月次レビュー、交代時の教育、引き継ぎ資料。
機能や地域、契約条件は接続先ごとに異なるため、実際に利用する口座で確かめます。
契約と保守の範囲の明文化
契約後の運用や終了時の移行に備えて、契約書に何を書いておくかを整理します。
- 共通条件:成果物、検収、データ所有権、サービスレベル、障害対応、再委託、保守、追加開発、終了時の返却。
- クラウド:規約変更、料金改定、機能終了、データ保存期間。
- 個別開発:設計書、テスト仕様書、運用手順書、ソースコードの扱い。
将来の移行リスクは、こうした取り決めによって下げられます。
経済産業省と国家サイバー統括室は、開発・供給・運用を担う側と顧客がそれぞれの役割を認識し、サプライチェーンのレジリエンスを高めるための指針を公表しています(出典: 経済産業省・国家サイバー統括室「サイバーインフラ事業者に求められる役割等に関するガイドライン」、2026年)。クラウドやAPI、再委託先まで、どこからどこまでを誰が受け持つかを確認します。
▶ 詳細はこちら:資金繰り管理システム開発でおすすめの開発会社6選と選び方
資金繰り管理システムの発注・外注・委託の進め方
外注の成否は、技術力だけでなく、発注側が業務とデータを整理できているかにも左右されます。丸投げにすると、例外処理や銀行の制約が後から分かり、追加費用や納期の遅れにつながります。
手動での登録が必要な予定や、承認者の不在も、事前に確認します。
RFPに書くべき情報
提案の範囲と検収の条件を具体的にするため、RFPには次の情報を記載します。
- 業務範囲:目的、法人・拠点・口座、利用者、予測期間、資金繰り区分。
- 機能とデータ:連携先、データ量、予定登録、帳票、通知、承認、監査ログ。
- 運用条件:セキュリティ、運用体制、入金遅延や支払変更など数件の業務シナリオ。
納品してもらう資料は、要件定義書や基本設計書、データ定義を含めて指定します。連携仕様と、テストの計画や結果も、あわせて指定します。さらに、移行計画や運用手順書、教育資料も、指定する資料に含めます。
検収の条件には、残高の突合と二重取込の防止を記載します。権限やアラートの条件も書きます。障害時の再取込やバックアップ復元など、合否を判断できる条件も定めます。
業務範囲による委託方式の分け方
委託の範囲は、自社の業務知識や技術者の管理力、内製化の希望に応じて選びます。
- サービス導入支援:初期設定、移行、操作教育、運用ルール作成。
- 一括委託:要件定義から保守までまとめて依頼。
- 分離発注:要件定義、開発、運用を分けて依頼。
一括委託は窓口を一本化しやすい一方で、仕様が曖昧だとベンダーロックインが起きやすくなります。
分離発注は透明性を高められますが、連携部分で誰が何を受け持つかが複雑になります。
どの方式を選んでも、自社でデータモデルとAPI仕様を把握しておきます。テスト結果や運用手順も手元に残し、将来の移行先を失わないようにします。
よくある失敗と予防策
全口座や全法人を初めから対象にすると、期間と費用が膨らむことがあります。
Excelをそのまま再現すると入力負担が残り、AI予測も根拠を説明できない場合があります。
- 範囲を絞る:初期の対象を一部の口座や法人に限り、そこから段階的に増やす。
- 運用を要件化する:入力の手間を減らす形と、根拠を示せる予測を盛り込む。
- 代替と責任を決める:API停止時の手動運用と保守担当を定める。
MVPや例外処理の扱いも要件に含めると、こうした失敗を予防できます。
入力の削減だけをKPIにすると、経営判断への効果を測れません。締切の遵守率や予測差を追い、警告から対策までの時間と、残高突合の差異件数も見ます。
▶ 詳細はこちら:資金繰り管理システム開発の発注・外注・委託方法
セキュリティと導入後の運用の確認事項
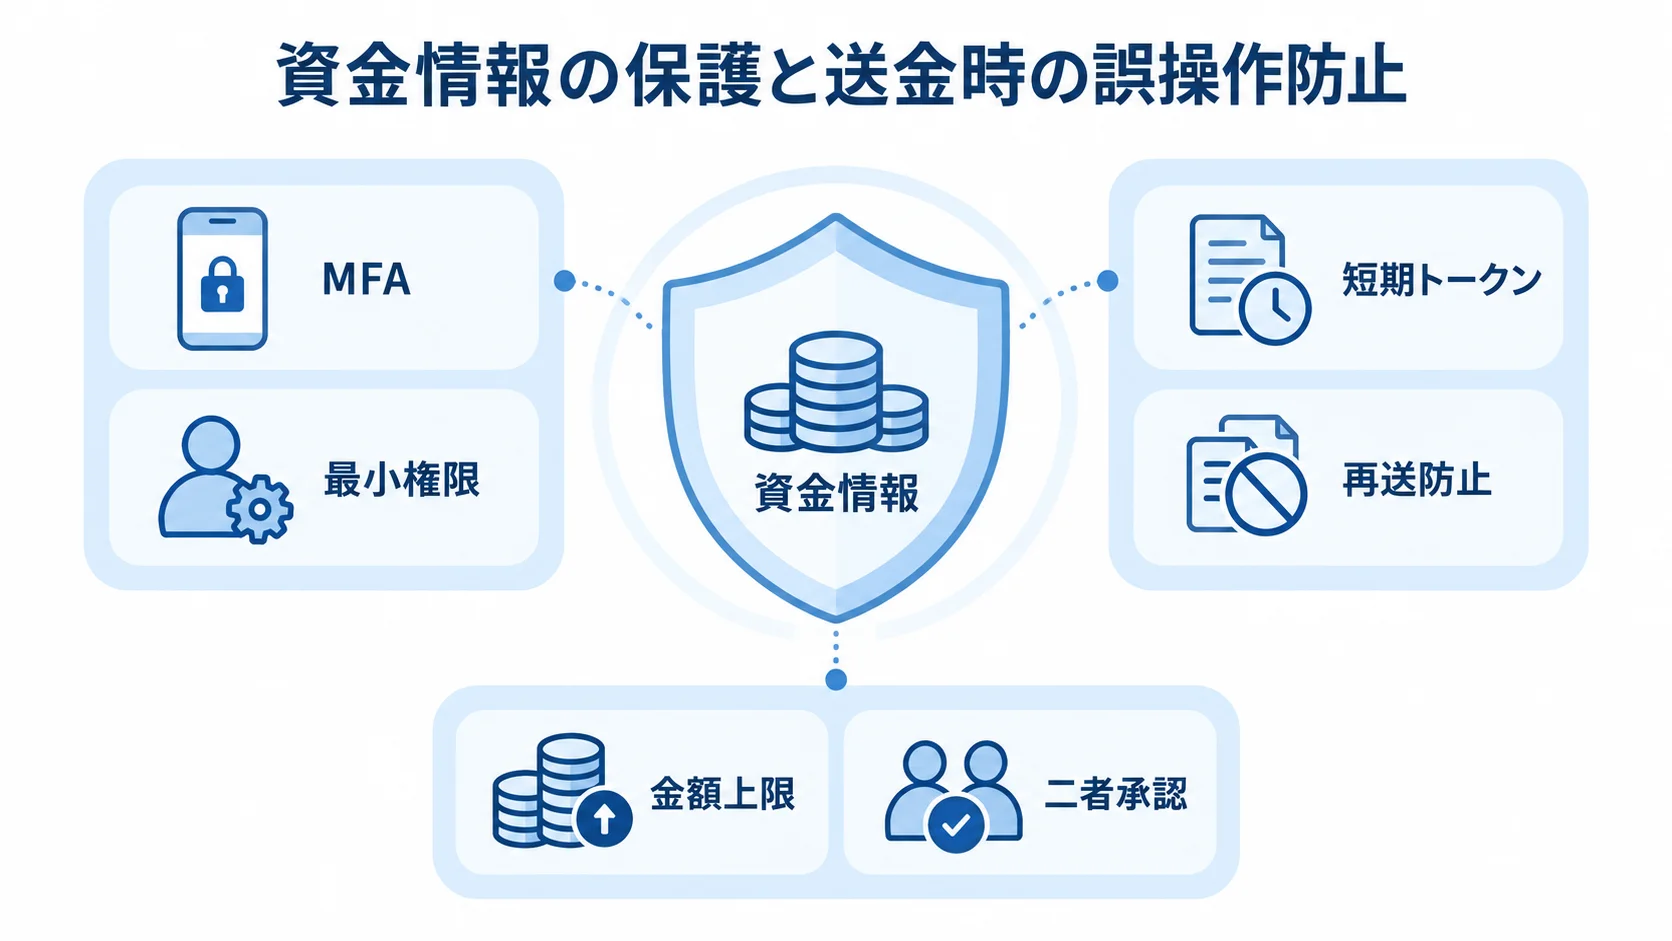
資金繰り管理システムは、残高や取引先、給与を扱います。
借入や投資計画の情報も含まれます。そのため、クラウドかオンプレミスかを選ぶだけでなく、閲覧者や認証情報をどう管理するかも決めておきます。
データの保存先や、障害や不正アクセスが起きた際の復旧方法も、あらかじめ定めます。
最低限のセキュリティ要件
資金情報の保護と送金時の誤操作防止に向け、認証から復旧までの要件を確認します。
- 基本対策:MFA、最小権限、通信・保存データの暗号化、秘密情報管理、IP制限、操作ログ、脆弱性確認、バックアップ、復元テスト。
- 銀行連携:短期トークン、再送防止、レート制限、失敗通知、ログ改ざん防止。
- 送金機能:閲覧・作成・承認・実行を分け、金額上限や二者承認を設定。
金融庁は、2025年に金融分野のサイバーセキュリティ指針を一部改正し、組織全体でリスクを管理する考え方を示しています(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年改正)。
一般企業に同じ規制がそのまま適用されるとは限りません。そのため、接続先や委託先の要求に合わせ、責任の分け方と事故時の連絡を契約に反映します。
運用KPIと改善サイクル
運用は、確認の頻度ごとに担当と見る項目を決めておきます。
- 毎日・毎週:残高確認と予定更新の担当者。
- 処理の分担:明細分類と差異確認の担当者。
- 月次:予測の差を入金、支払、その他に分けて見る。
- ずれの振り返り:ずれた分類や予定を責めずに調べ、期限や情報の出所、判断ルールを改善する。
KPIの候補は、更新の遅れや残高の差異、予定の登録漏れです。予測誤差率、警告の確認時間、資金不足を避けるための対策数も候補になります。
機能を追加するかどうかは、改善効果、法令や安全性、運用費で判断します。
よくある質問(FAQ)
導入前には、会計ソフトとの違いや費用について疑問が生じやすいものです。
開発の要否や口座連携の安全性も、疑問に挙がりやすい点です。
会計システムがあれば資金繰り管理システムは不要ですか?
不要とは限りません。会計システムが扱うのは過去の取引と決算です。一方、資金繰り管理システムは、未回収・未払いを含む将来の残高と不足時期を扱います。
会計のレポートで足りるかは、業務の要件で判断します。予定や口座、承認、複数法人まで必要かも、同じ要件で見極めます。
資金繰り管理システムは自社開発と既製サービスのどちらがよいですか?
標準的な表と少数口座で始められるなら、既製サービスを先に試せます。複数法人や独自の区分、深い連携が必要なら、調整や個別開発が候補になります。厳格な承認や監査が必要な場合も、調整や個別開発を検討します。
業務を洗い出し、MVPで不足する機能を確かめてから選ぶと、失敗を抑えられます。
小規模企業の費用はどのくらいですか?
標準クラウドは無料から月額数千円〜10万円程度、設定・移行込みの初期費用は0〜30万円程度が目安です。
口座・会計連携や承認を個別開発する場合、300万〜800万円程度になることがあります。
口座数や利用者数、API従量料金に加えて、移行や保守も含めます。そのうえで、1年間の総額で比べます。
銀行APIが使えない場合はどうすればよいですか?
API非対応でも、CSVやSFTP、手動取込を設計できます。自動取込の口座と手動の口座は区別し、期限と担当を決めます。
残高突合や失敗通知も、あらかじめ決めておきます。
取込の部分を独立させておくと、APIが使える場合に切り替えやすくなります。
まとめ
資金繰り管理システムは、入出金の予定と残高から不足の兆候を見つけ、借入・支払・投資の判断を支えます。
クラウド型とパッケージ、個別開発の各方式は、同じ尺度で比べて、ERP・TMS連携も含めて自社に合う方式を選びます。
口座数や法人構成、予測期間を選定の判断材料にします。連携や統制、運用体制も、選定の要素に加えます。
導入方式を決める判断ポイント
Excelと既存システムを洗い出し、残高や予定、借入の更新頻度を確認します。税金や給与の更新頻度も、あわせて確かめます。
次に、連携方式や権限・承認を要件にします。障害時の代替や予測の根拠、修正履歴も要件に含めます。
費用は初期開発だけでなく、月額や移行、教育まで含めます。API、保守、終了時のデータ返却も対象にします。
最初に取り組む範囲の決め方
導入初期に取り組む範囲を絞り、その後の広げ方を決めます。
- 小さく始める:代表法人と主要口座で残高突合と予定入力を安定させます。
- 運用を確かめる:実績と予測を比べ、無理なく更新できる形を作ります。
- 段階的に広げる:法人や口座、会計・請求連携、シミュレーションへと、順に対象を増やします。
- 判断を早める:導入効果を測りながら、長く使える業務基盤として設計します。
▼関連記事一覧
・資金繰り管理システム開発の進め方
・資金繰り管理システム開発でおすすめの開発会社6選と選び方
・資金繰り管理システム開発の見積相場・費用
・資金繰り管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。