
資金繰り管理システムの発注は、現状の把握、要件の整理、提案の比較、検証と契約の順に進めると、自社に合う運用につながります。
発注形態の選び方、契約と費用の考え方、委託先の見極め方を順に説明します。全体像は資金繰り管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資金繰り管理システムを外注する前の全体像
資金繰り管理システムは、過去の取引を記録する会計システムとは役割が異なります。口座残高や売掛金の回収予定、仕入・給与・税金・借入返済を集めて、将来の現金残高を予測するためのものです。
外注時は、画面の見た目より先に、データの鮮度と予定の入力方法を決めます。そのうえで、予実差異の確認と、アラート後の承認を誰が行うかも決めておきます。
資金繰り管理と会計管理の目的の違い
会計システムは、発生した売上や費用を正しく仕訳し、決算書を作ることが中心です。資金繰り管理では、これとは別に、現金の動きを時間軸で扱います。
売上を計上しても入金前なら現金は増えず、税金や賞与の支払日には残高が減ります。つまり、計上のタイミングと現金の増減は一致しません。
利益が出ていても、支払日に資金が足りない場合があります。だからこそ、実績と予定を同じ画面で確認できる設計が必要です。
外注範囲の分け方「作る・つなぐ・運用する」
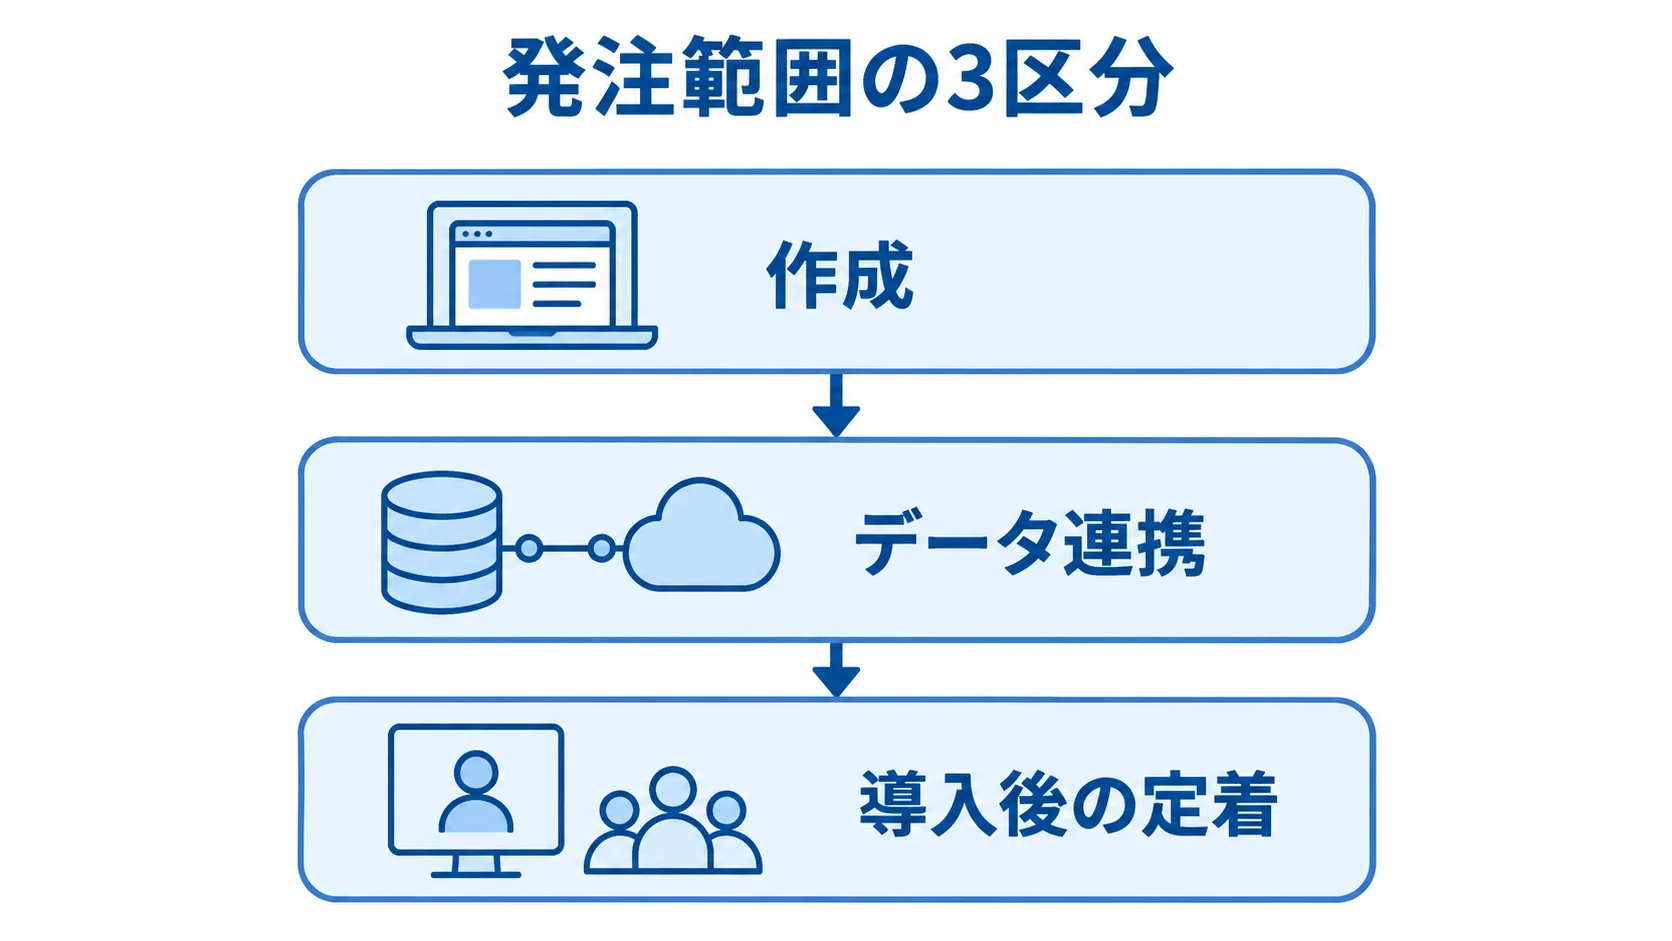
発注範囲は、システムの作成、銀行・会計・請求データの連携、導入後の定着に分けて考えます。
RFPには機能の一覧に加えて、誰がいつ確認するかという業務フローも書きます。
口座残高の自動取得を頼む場合でも、API非対応の金融機関については取込方法を決めておく必要があります。連携が失敗したときに再取込を担当する人も決めておかないと、Excelへの手戻りが起きます。
資金繰り管理システムの発注形態の選び方
標準的な表を早く使いたいなら既製クラウド、帳票や承認を自社に合わせたいならパッケージのカスタマイズ、複数法人や特殊な連携をまとめたいなら個別開発が向いています。
最初から開発を前提にせず、標準機能では解決できない業務上の差分を洗い出してから、発注形態を決めます。
既製クラウドを発注する場合
既製クラウドを選ぶときは、標準機能が自社の業務に合うかと、料金をどう見るかを確認します。
- 標準機能:口座残高、入出金予定、資金繰り表、CSV出力で足りる企業が候補になります。
- 導入負担:初期費用と開発期間を抑えやすく、法改正や更新への対応も自社で抱えにくい点があります。
- 業務との適合:独自区分、複雑なグループ間取引、厳格な承認、深い基幹連携が必要な場合は、無理に標準機能へ合わせないようにします。
- 料金比較:初期設定費に加えて、ユーザー・口座・法人の追加、API、保存、導入支援を含めた1年間の総額で比べます。
たとえば、freee会計の法人向け料金ページには年払いの料金が載っていて、ひとり法人は2,980円、スターターは5,480円、スタンダードは8,980円、アドバンスは39,780円です。
資金繰り管理や現預金レポートは、プランごとに提供されています(出典: freee「料金プラン」、2026年8月確認)。
これは会計サービスの価格なので、専用システムの個別開発費とは別の観点で比べる必要があります。
パッケージのカスタマイズを発注する場合
標準的な仕組みを使い、自社の資金繰り区分、帳票、承認、部門や法人ごとの集計方法を合わせたい企業に適しています。実績のある機能を使えるため、ゼロから設計する場合に比べて品質を見込みやすいのが利点です。
カスタマイズを重ねると、バージョンアップの対象外になったり、保守費用が増えたりします。そこで、標準機能に合わせて業務を変えられる範囲を先に検討します。
個別開発を発注する場合
会計や販売、請求などの業務システムと、自社のルールに沿って深く連携する必要がある場合は、個別開発を選びます。
- 統合対象:複数法人・口座をまとめ、会計・販売・請求・給与・借入・ERPなどを自社ルールで連携します。
- 独自機能:資金調達シナリオや投資判断の画面、細かな権限・承認、監査ログを設計できます。
- 発注者の責任:要件定義から保守・障害対応まで、委託先任せにせず発注者も責任を持って関与する必要があります。
口座連携を将来広げるなら、銀行側のAPI提供状況を確かめる必要があります。例として、SMBC ConnectはERPやTMSにつなぐAPI基盤を掲げています。
同サービスは、APAC地域で2026年4月からAPI提供を始めています(出典: SMBC Connect「API接続」、2026年8月確認)。ただし、利用範囲や契約条件は金融機関ごとに異なります。
見積条件には対象銀行と取得項目を書きます。更新頻度や認証方法、障害時の代替手段も書き、「銀行API対応」とひとまとめにしないようにします。
資金繰り管理システムの発注・外注の進め方
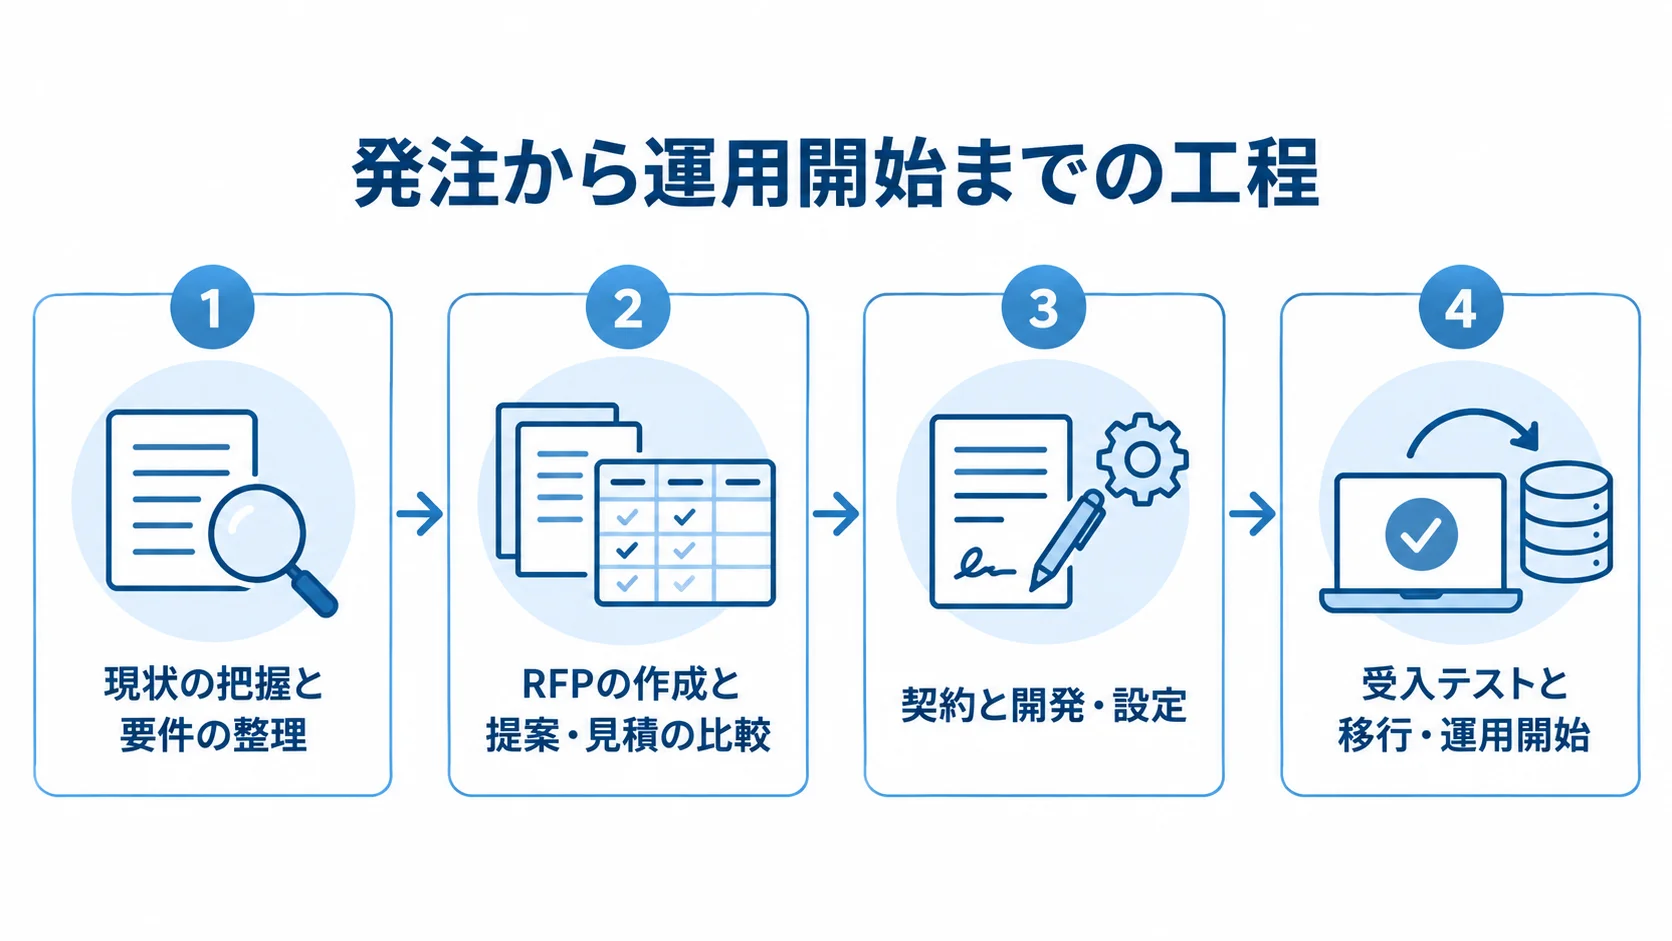
発注は、まず現状の把握と要件の整理から始めます。次に、RFPの作成と提案・見積の比較を行い、契約に進みます。契約のあとは、開発・設定、受入テスト、移行・運用開始の順に進みます。
全仕様は、相談の前に決めておかなくても構いません。ただし、課題や優先順位が曖昧なまま相見積もりを取ると、各社の前提がばらばらになり、比べられなくなります。
現状の資金管理と導入目的の把握
現状の把握は、記録を集めるところから、導入目的を判定するところまで順に進めます。
- 現行Excel、会計・販売・請求・給与システム、銀行口座、法人・拠点の一覧を集めます。
- 作業ごとの所要時間(毎日・毎週)、ミスが起きる転記、経営者が何日先を見たいかを調べます。
- 目標には「Excelをやめる」だけでなく、「主要口座の実績を翌朝までに反映」「90日先の残高下限を確認」のように、期限と判定基準を添えます。
- 初期リリースは、残高取得、明細取込、入出金予定、権限管理に加え、日次・週次・月次の表、CSVまたはPDF出力に絞る方法があります。
- AI予測や高度なシナリオ分析よりも先に、実績残高と予定登録の運用・突合を整えます。そうしておくと、あとから予測精度を検証できます。
RFPに書く業務・データ・非機能要件
RFPは、プロジェクト要件、資金繰り要件、セキュリティ要件、委託先・データ要件の四つに分けて記載します。
- プロジェクト要件:目的や現行業務、対象の法人・口座、利用者と権限を書きます。画面や帳票、連携先、データ量、日程、予算、契約条件も含めます。
- 資金繰り要件:予定登録者、資金区分、回収サイト、借入元本・利息、税金・給与・賞与を書きます。残高下限通知と予測値の修正履歴も必要です。
- セキュリティ要件:多要素認証、最小権限、通信・保存データの暗号化、操作ログを挙げます。バックアップ、復旧目標、障害通知も要件に入れます。
- 委託先・データ要件:脆弱性対応、再委託先、データ返却を定めておきます。
金融庁は2024年10月に金融分野のサイバーセキュリティガイドラインを公表し、2025年7月にも一部改正しています(出典: 金融庁「金融分野におけるサイバーセキュリティ対策」、2025年・2026年確認)。
自社が金融機関でなくても、金融データを扱う委託先を確認する際の基準として使えます。
小さな検証と受入条件の設定
複数の銀行・法人・会計システムをつなぐ案件では、代表口座と主要法人でPoCまたは先行導入を提案してもらいます。
- 検証方法:匿名化したデータを、利用部門が評価
- 検証期間:2〜4週間程度で、この間は毎日評価を続ける
- 納品物:内容は契約前に定める
- 受入条件:検収前の合意事項
受入の際は、残高突合、明細分類、予定登録、連携失敗時の再実行、権限を確認します。
納品物には、要件定義書、画面・権限一覧、データ項目定義、連携仕様、テスト結果を含めます。加えて、操作マニュアルと運用手順も受け取ります。
ソースコードと設定情報は、扱いを先に決めておきます。受入条件には、資金繰り表と基準データの数値一致、権限外データの非表示、障害時の再取込を入れます。
資金繰り管理システムの契約形態の選び方
契約形態は、成果物と要件の確定度に合わせて選びます。要件定義は準委任、開発・設定は請負、運用は月額の準委任か保守契約が実務的です。
全工程を一つの契約にまとめると、要件が固まっていなくても完成責任が先に立ち、変更費用の扱いも曖昧になります。
要件整理や継続支援に向いた準委任契約
準委任契約では、受託者が善管注意義務のもとで業務を行い、一般に作業時間や体制に対して報酬を支払います。相談しながら内容を固めていく工程に向いています。
対象業務には、ヒアリングやRFP作成支援、現行Excelの整理があります。要件定義、PoC、導入後の改善も含まれます。月次報告や会議体、稼働上限、成果物の扱いは、契約書や個別発注書で確認します。
成果物と検収を明確にした請負契約
請負契約は、合意した成果物を完成させ、発注者が検収する形の契約です。画面やデータベース、API連携、帳票、テスト報告書などを対象にできます。
完成の定義、検収期間、修正対応の範囲、仕様変更の手続を決めます。さらに、銀行APIの変更や未対応口座に備えて、追加費用や納期変更の承認者、CSV取込の扱いも決めておきます。
障害対応と変更費を分けた保守・運用契約
運用後は、問い合わせ対応や障害監視、バックアップ確認を保守契約で定めます。連携エラーの再実行や脆弱性対応、軽微な設定変更も対象になります。
月額保守に含まれる作業と、個別見積になる追加開発は区別しておきます。
受付時間と一次回答時間、復旧目標、休日対応を確認し、データ復元はどこまでを誰が受け持つかを決めます。再委託先や権限、ログ保管期間、契約終了時のデータ返却と消去も、契約条件に含めます。
資金繰り管理システムの費用相場と見積の内訳
資金繰り管理システムには、公的に統一された単価表がありません。そこで、2025年公開の業務システム開発費と、2026年時点の関連SaaS料金、必要機能を踏まえた発注前の目安を並べて示します。
実費は、口座数や法人・拠点数、連携先によって変わります。予測ロジックや権限・承認、セキュリティ、移行の内容も影響します。金額とともに、前提条件や対象外の作業を確かめます。
方式別の初期費用と期間の目安
費用と期間は、対象業務や連携範囲によって方式ごとに異なります。
- 既製クラウド:標準的な業務に合わせやすい企業向けで、初期費用0〜30万円程度、月額数千円〜10万円程度、期間2週間〜2か月程度。
- パッケージ調整:帳票・資金区分・承認などを軽微にカスタマイズする場合の目安で、初期50万〜300万円程度、期間1〜3か月程度。
- 小規模な個別Web開発:口座・会計・請求などを連携する場合で、300万〜800万円程度、期間3〜6か月程度。
- 複数法人などの開発:グループ資金管理、複雑な承認、ERP・TMS連携まで含める場合で、800万〜2,000万円程度、期間6〜12か月程度。
- 高度な要件:金融機関並みの高可用性や厳格な監査、送金系の接続を求める案件で、2,000万円を超える場合もあります。
上記の金額は、類似の業務システムからの推定です。資金繰り専用の公定相場ではありません(出典: Harmonic Society「2025年版 業務システム開発費の相場と料金まとめ」、2025年)。
項目別に見る費用が増えるポイント
見積の項目や連携、移行、初期費用に含まれる作業は、分けて確認します。
- 見積の内訳:要件定義、画面・データ・権限の設計、連携・バックエンド、実装が並びます。テスト、移行、教育、保守も含まれます。
- 口座連携:銀行ごとの認証や明細項目、更新頻度で費用が変わります。重複防止や再送処理、API利用料も費用に影響します。
- 会計・請求連携:取引先・科目・入金予定のひも付けと、消込ルールの整理に工数がかかります。
- データ移行:資金区分や残高などを基準日でそろえ、移行後の数値を確かめる作業です。
- 初期費用の範囲:安い提案の場合、移行、研修、連携エラー対応、月次運用設計が別料金になっていないかを確かめます。
データ移行を「CSVを取り込むだけ」と考えると危険です。Excelの資金区分を新システムのマスタに対応させる作業が、別に必要になるためです。
特に借入残高と未回収予定も含めて、移行後の数値は経理担当者が確認する必要があります。
月額料金と保守費を含めた総額での比較
方式ごとの費用を同じ条件にそろえ、初年度と複数年の総額で比べます。
- クラウド:12か月分の利用料と、初期設定や移行、導入支援を合算します。連携オプションや追加ユーザーも、合算の対象です。
- 個別開発:開発費に、クラウド、監視、バックアップ、APIを加えます。保守や問い合わせ、セキュリティ診断も含めます。
マネーフォワード クラウドは、年払いの基本料金として、ひとり法人2,480円、スモールビジネス4,480円、ビジネス6,480円を掲載しています。
利用人数などに応じた従量課金も示されています(出典: マネーフォワード クラウド「価格・料金プラン」、2026年8月確認)。そのうえで、追加サービスも含めた年間の総額を試算します。
2年目以降の保守費は開発費の15〜20%程度とする提示もありますが、一律ではありません。対応時間と範囲、軽微な変更の上限を確認し、3年の総額でSaaSやパッケージと比べます。
委託先の選定と見積比較で確認すべきポイント
委託先は、資金繰り表を作れるかだけでなく、金融データを扱う業務経験、連携の実装力、運用支援、契約後の責任体制で選びます。専用SaaSや会計クラウド、財務・借入管理パッケージ、総合SIer、金融業務に強い開発会社では、得意な領域が異なります。
まずは自社の課題に合う候補を2〜4社程度に絞り、企業規模や知名度だけで順位を付けないようにします。
同じ規模・業態の連携実績の確認
連携実績は、対象データや導入規模、運用後の支援まで見ておきます。
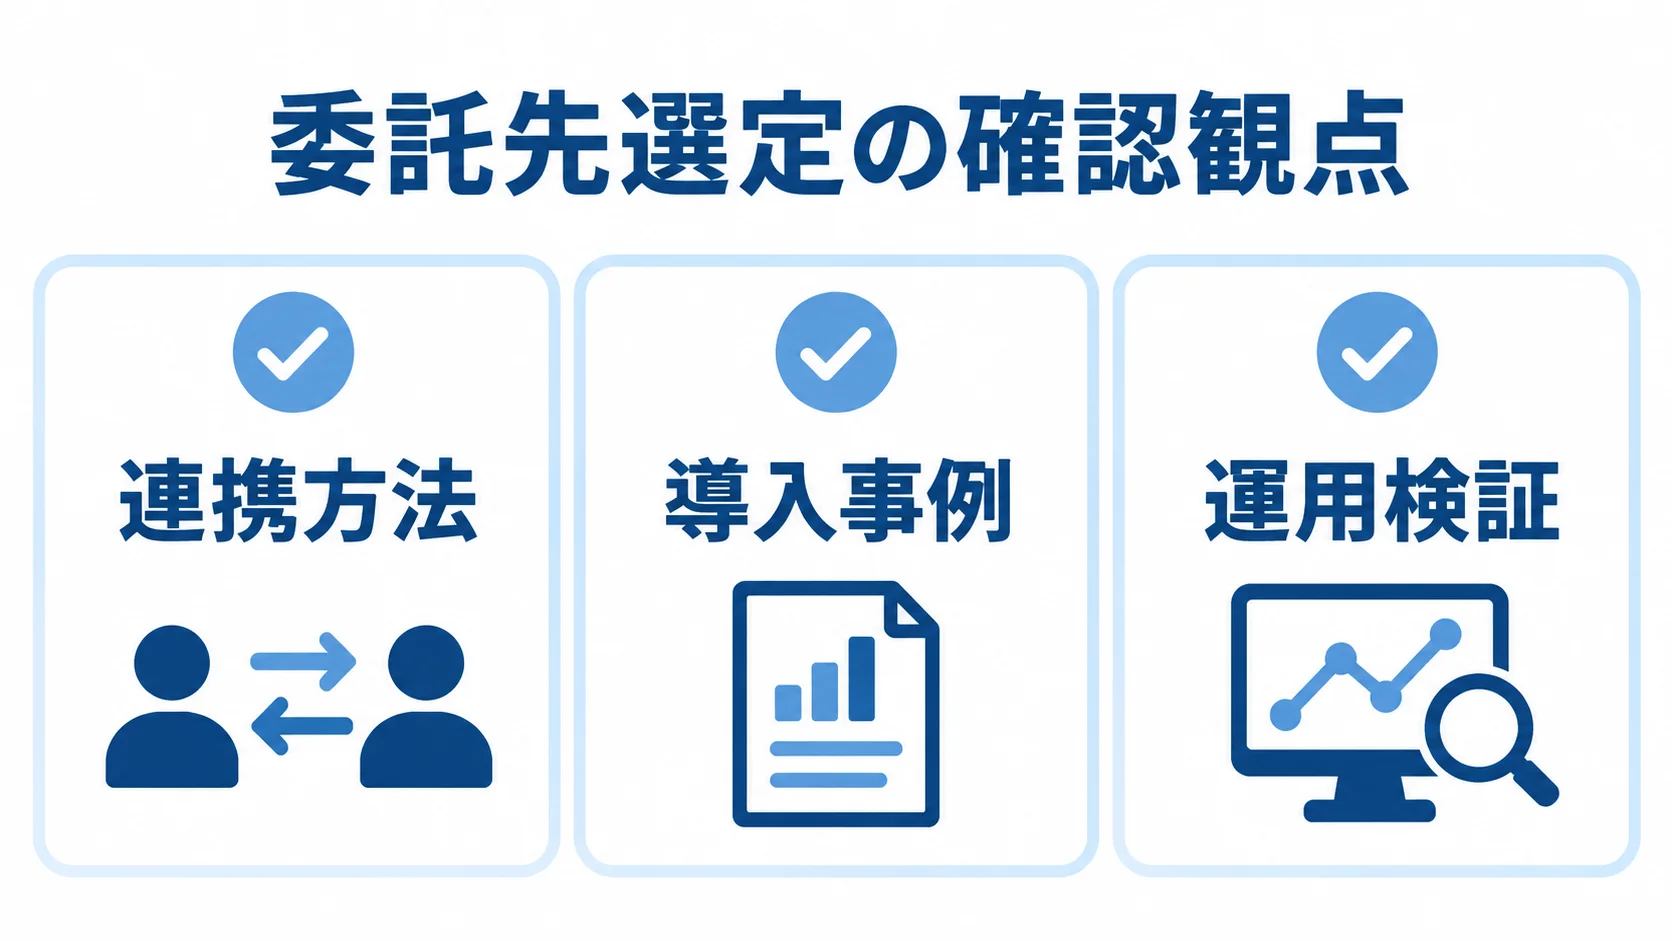
- 連携方法:銀行口座のデータと、会計・請求・販売・給与・借入のデータについて、連携方式を尋ねます。
- 導入事例:「業務効率化」の一文だけで判断せず、口座数や法人・拠点数、更新頻度を確かめます。利用者数や導入前後の作業時間、残った手作業も確認します。
- 運用検証:導入後の支援体制を聞いたうえで、可能なら匿名化データで表の再現と残高突合を行います。
専用サービスのKanagleeは、銀行口座や会計ソフト、ERP・販売管理、請求書サービスとの連携を掲げています。月額25,000円(税抜)からと案内されています(出典: Kanaglee公式サイト、2026年8月確認)。
会計クラウドは安く始めやすい一方で、専用の承認や複数法人の集約、独自の予測ロジックが別要件になることがあります。そのため、価格と機能の境界を確認して、開発の必要性を判断します。
見積書の前提条件と除外項目のそろえ方
見積を比べるときは、各社の前提を同じにそろえておく必要があります。
- 共通条件:同じRFPとデータサンプルを渡し、方式や範囲、期間、体制を依頼します。成果物、検収条件、初年度・翌年度費用も、同じ形で示してもらいます。
- 費用内訳:要件定義、設計、開発、連携、テストを行単位で示します。移行、教育、リリース、保守も示したうえで、「含む」「別途」「対象外」を明確にします。
極端に安い見積は、要件定義やAPI利用料、移行が抜けている可能性があります。受入支援や休日対応、セキュリティ診断、バックアップ設計が抜けていることもあります。
高い見積も、不要なカスタマイズや過剰なインフラ構成が含まれているかもしれません。金額の高さよりも、差額の理由を説明できるかどうかで会社を評価します。
RFPの作成や見積の比較では、IPAのRFP・見積に関する資料も参考になります(出典: IPA「システム開発の健全化に向けて」、2025年)。
丸投げ・ロックイン・運用停止のリスク対策
社内の体制、データの引き継ぎ、障害時の運用を決めておくと、リスクを抑えられます。
- 社内体制:「経理業務を楽にする」といった目的のままでは、実務との差が生まれます。業務責任者や経理、情報システムの担当、経営者の承認者を置きます。
- 変更管理:週次で課題や決定事項、変更要求を確認し、予算とリスクを判断する責任者を決めておく必要があります。
- データ引き継ぎ:データ項目定義、API仕様、アカウント管理、バックアップ、エクスポート形式の5点を、契約で確認します。
- 障害時の継続:銀行データを取得できないときに手動で取り込めるか、最終取得時刻を表示できるか、重複を防げるかを、テストで確かめます。
- 復旧手順:停止は意思決定に直結するため、異常時の復旧手順を委託先と合意しておきます。
よくある質問
発注では費用だけでなく、既存業務との適合、データ連携、導入後の運用も確かめます。外注を検討する企業からよく寄せられる質問に、順に答えます。
資金繰り管理システムはSaaSと個別開発のどちらがよいですか?
標準的な表を早く導入したい企業にはSaaS、複数法人や特殊な承認、独自の連携が重要な企業には個別開発が向いています。
まずSaaSの無料トライアルやデモで主要業務を再現してみます。標準機能で解決できない差分の費用が大きい場合は、パッケージや個別開発と比べます。
資金繰り管理システムの外注費用はいくらですか?
目安は、既製クラウドの設定が初期0〜30万円程度、パッケージのカスタマイズが50万〜300万円程度、小規模な個別開発が300万〜800万円程度です。
複数法人やERP・TMS連携、厳格な監査を含めると、800万〜2,000万円以上になることがあります。
口座数や連携先、権限、移行、保守ごとに分けて見積もり、初年度と3年間の総額で比べます。
RFPには何を書けばよいですか?
まず、目的と現行業務を書きます。続けて、対象の口座と法人、利用者と権限を書き、必要な画面・帳票も加えます。入出金予定、連携方式、データ量、非機能要件も、RFPに含めます。最後に、納期や予算、成果物、検収条件を書きます。
API非対応の銀行の取込方法や、連携失敗時の代替手段、予測値の修正履歴、バックアップ、データ返却も明記すると、提案と見積の差が小さくなります。
銀行口座を連携する場合に注意することは何ですか?
銀行ごとに、取得できる残高や明細、更新頻度、認証方式、API条件、障害時の代替取込を確認します。
認証情報は、自社データベースに平文で保存しないことを要件にします。そのうえで、多要素認証、最小権限、暗号化、操作ログを要件に入れます。再送防止、バックアップ、インシデント連絡、復旧訓練も挙げておきます。
委託先とのあいだで、どこまでを誰が担うかも契約に落とし込みます。
まとめ
発注前には、何を自動化するかだけでなく、いつ、誰が、どのデータを見て、何を判断するかを整理します。標準機能で足りればSaaS、差分が限られればパッケージ、複雑な連携や統制が必要なら個別開発を選びます。
RFPには、口座・会計・請求の範囲を書きます。借入・給与の範囲と、資金区分、権限、APIも書きます。さらに、障害時の代替策、データ移行、検収条件も書いておきます。見積は要件定義から保守まで分けて比べ、月額やAPI利用料、運用支援、セキュリティ、データ返却も総額に含めます。
同規模・同業態の連携実績と、導入後に資金データを運用できる体制を確かめると、失敗を防ぎやすくなります。
まずは、Excelの資金繰り表、銀行口座一覧、会計・請求システム一覧、直近の入出金予定をそろえます。そのうえで、90日先までの資金繰りをどの粒度で見るかを決めると、自社に合う方式や費用、スケジュールが見えてきます。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。