
資金繰り管理システム開発は、現状把握と要件定義、データ連携の設計、テストと段階展開の順に進めます。この順で進めると、将来の残高を見通した経営判断につながります。
費用は方式によって大きく変わるため、全体像と進め方を先に押さえておくと、見積もりを比べやすくなります。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
資金繰り管理システム開発の全体像
資金繰り管理システムは、将来の入出金を並べ、現金残高の増減を見えるようにします。会計システムの過去実績の確認に加えて、将来の残高まで見通せるのが特徴です。そのため、短期では支払日に残高不足が起きないかを確認し、中長期では借入や投資の時期を検討できます。
資金繰り管理システムの主な機能
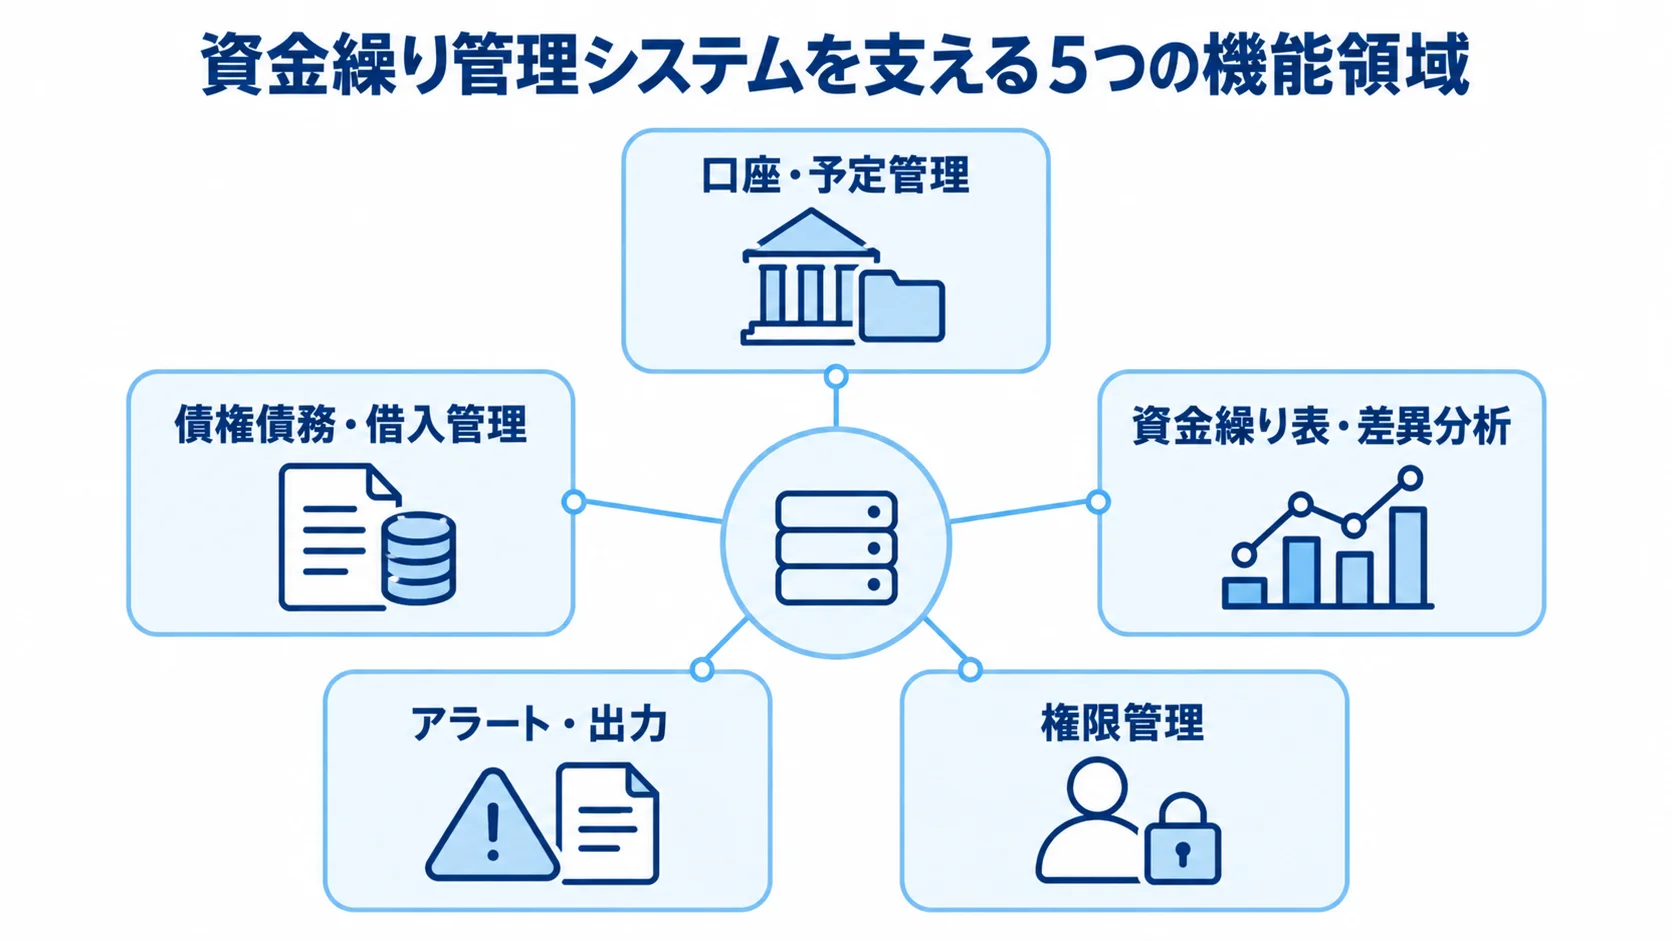
資金繰り管理システムの機能は、口座・予定の管理から資金繰り表の差異分析、アラートと出力、権限管理までの5つの領域に分かれます。
- 口座・予定管理:銀行口座の残高と明細を取り込み、入金・支払予定を登録する機能。
- 債権債務・借入管理:売掛金、買掛金、借入元本、利息、返済日を扱います。
- 資金繰り表・差異分析:日次・週次・月次の表で、実績と計画の差を見比べられる。
- アラート・出力:残高下限の警告、承認、操作ログ、CSV・PDF出力の扱い。
- 権限管理:利用者ごとの操作範囲の設定。
複数の口座や法人を扱う場合は、口座別・法人別・部門別に集計します。そのうえで、グループ間の資金移動を重複して数えない設計が必要になります。
送金まで行うのか、予測と確認にとどめるのかで、必要なセキュリティと承認の設計が変わります。初回は、残高取得から権限管理までの基本機能に絞って始めるのが現実的です。
会計システムやExcelとの違い
会計システム、資金繰り管理システム、Excelは、記録する対象と将来予測の有無が異なります。
- 会計システム:仕訳や決算書を記録し、過去の取引を確定させる役割。
- 資金繰り管理システム:まだ確定していない請求、回収、支払、給与、税金、設備投資なども含め、将来の残高を予測します。
- Excel:自由度が高く、少数口座や定型的な入出金の管理に適しています。
たとえば、会計上は利益が出ていても、売掛金の回収より仕入代金の支払いが先なら、手元資金が不足する場合があります。
Excelでは、入力方法がばらつきやすく、更新履歴が残らず、数式が壊れることがあります。複数法人を統合する場面にも課題があります。
システム化では、実績と予定のデータの定義をそろえます。そのうえで、誰がいつ更新し、どの数字を承認したかを追える状態を目指します。
2026年時点では、会計クラウドにも資金繰りや現預金のレポートがあります。freeeの法人向け料金は、年払いでひとり法人が月額2,980円です(出典: freee「料金」、2026年8月確認)。
同じ年払いの月額は、スターターが5,480円、スタンダードが8,980円、アドバンスが39,780円からです(出典: freee「料金」、2026年8月確認)。ただし、この料金は会計を起点に始める場合の参考価格です。専用システムの個別開発費とは、比較軸を分けてください。
資金繰り管理システム開発の進め方・工程
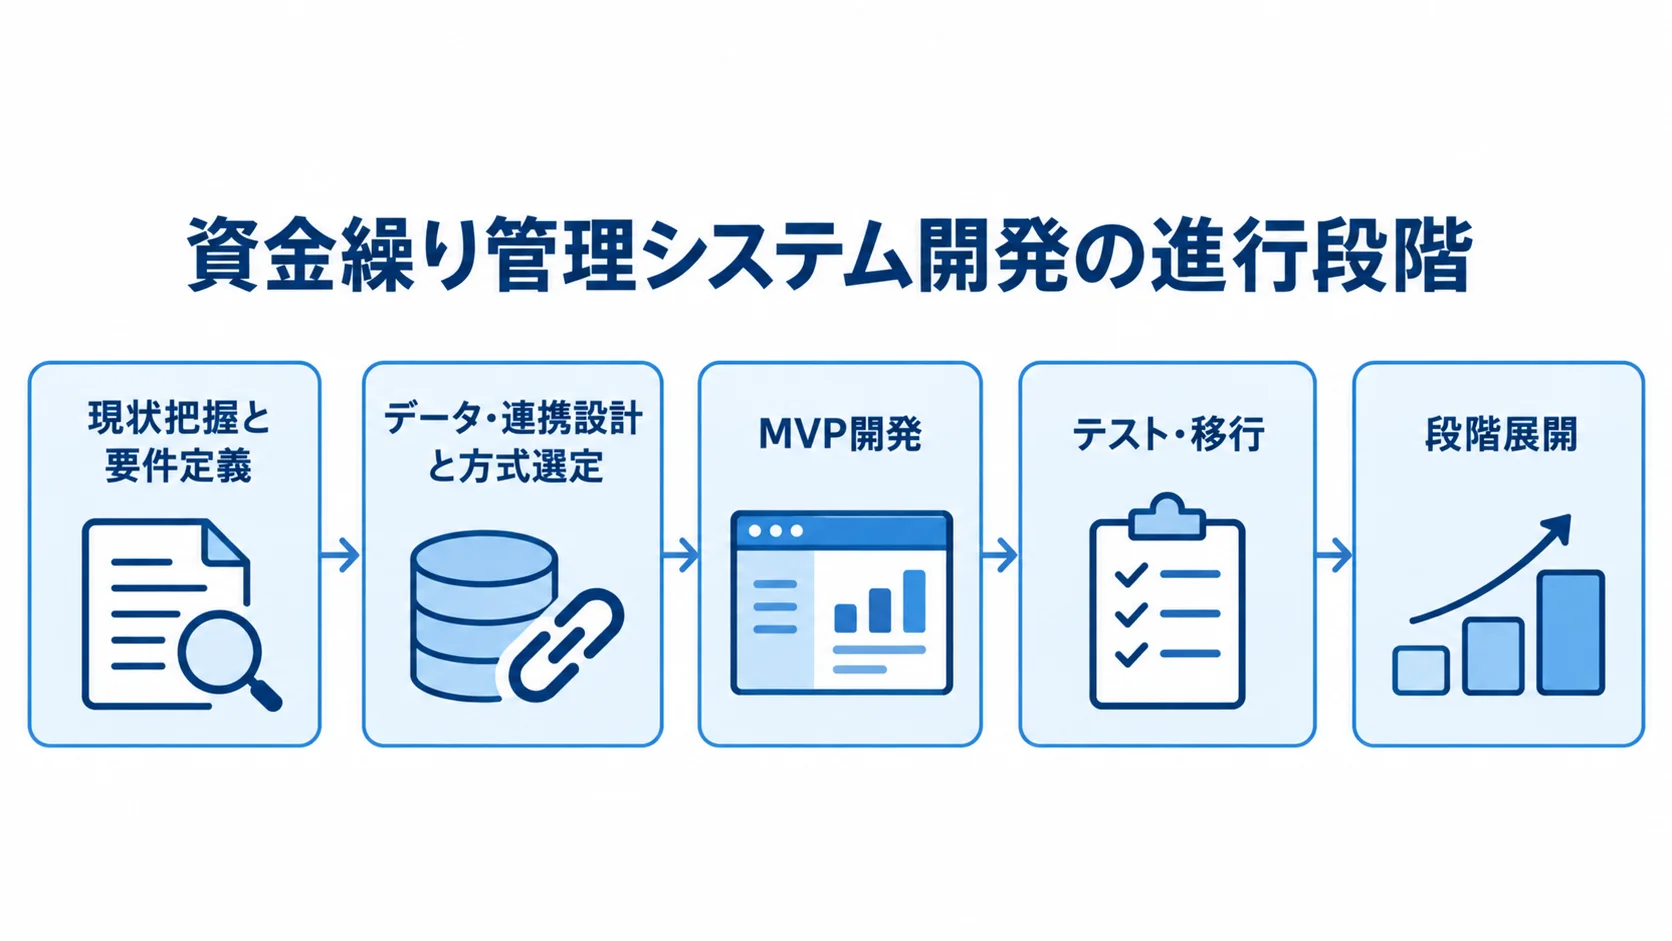
開発は、現状把握と要件定義から始まり、データ・連携設計、方式選定へと進みます。そのうえで、MVP(Minimum Viable Product)開発を行い、テスト・移行を経て段階展開に移ります。
まずは残高と明細を取り込み、予定を登録して実績と計画を突き合わせます。予測ロジックの高度化は、その後に行います。
現状把握と要件定義
現状把握では、既存の資金繰り表と、会計・販売・請求・給与システム、銀行口座を洗い出し、一覧にします。あわせて、法人・拠点・部門の区切りや、更新頻度、担当者と承認者を確かめます。
過去3〜12か月分の資金繰り表を調べると、毎月変わる項目や手入力・転記の箇所が分かります。あわせて、予定が外れやすい箇所も把握できます。
要件定義では、運用に必要な判断事項を次のとおり決めます。
- 表示期間と単位:何日先まで見るか、日次・週次・月次のどれを標準にするかを決めます。
- 実績と予定の区分:どの軸で表示するかと、売掛金や買掛金の予定日の扱い。
- 通知と修正権限:残高不足の連絡先と、予定を直せる人の範囲。
- 対象となる入出金:給与・賞与、納税、借入返済、設備投資、資金調達も含めます。
同じデータモデルで予定を扱えば、経営会議で数字の意味を説明しやすくなります。
資金繰り表の項目と、勘定科目や資金繰り区分との対応表も作ります。特に、「売上計上日」と「入金予定日」は別項目として扱います。
予定が実績になった後も、予定値と実績値を比べられるようにします。予測精度を検証するには、登録者と登録日時、修正理由、確定日の記録が必要です。
データ連携とMVPの範囲
銀行連携では、複数の方式を候補にしたうえで、金融機関ごとに対応しているかを確かめます。
- API:残高照会、明細取得、振込送信、送金承認ごとに、提供範囲と認証方式の確認。
- ファイル連携:CSV、固定長ファイル、SFTPの利用可否。
- 手動登録:APIがない口座では、CSV取込や明細のアップロードを残しておく手段。
たとえば、三井住友銀行のWeb21 API接続サービスは、残高・入出金明細・振込入金明細の照会に対応します。さらに、振込・振替や総合振込データ伝送も提供しています(出典: 三井住友銀行「Web21 API接続サービス」、2026年8月確認)。
Web21 API接続サービスの利用には事前審査があり、仕様や料金は個別提案です(出典: 三井住友銀行「Web21 API接続サービス」、2026年8月確認)。
ファイル取込では、重複や期間の重なり、日付形式を検知します。加えて、金額の符号や摘要の文字コード、未分類明細も見つけられるようにします。さらに、取り込みに失敗した場合でも、反映された範囲を確かめられるようにします。
口座のログインIDやパスワードは自社のデータベースに保存せず、トークンなどの秘密情報を安全に管理します。
MVPでは、代表的な1〜2法人と主要口座を対象にします。入出金予定と資金繰り表を扱い、出力はCSV・PDFで行います。利用者権限も含めます。
2〜4週間ほど実運用し、分類ルールと予定入力の負担を確かめます。また、予測と実績の差や警告の多さも見たうえで、機能を追加します。
口座・法人・連携先を一度に増やすと、問題の切り分けが難しくなります。そのため、成功条件を満たした単位ごとに段階的に広げます。
テスト・移行・リリース後の改善
テストは、単体・結合・総合の段階に分けて行います。さらに、性能、障害、セキュリティ、業務受入の観点でも確かめます。明細が正しく取り込めるかは、テストの一部にすぎません。
- 再取込と障害:二重計上やAPIタイムアウト後の再試行の確認。
- 日付と予定変更:休日・月末、返済日の変更、入金遅延、税金予定の修正を試します。
- 口座間移動:複数口座間の資金移動が正しく処理されるかを見ます。
受入テストでは、過去データや匿名化した実データに近いサンプルを使います。そのうえで、銀行残高と明細件数を、入出金予定や資金繰り表の合計と突き合わせます。
差異の原因が連携、分類ルール、手入力のどこにあるかを追える状態かも確認します。移行の前にはバックアップを取り、取込の取消と復元の方法、切り戻しの判断者を決めておきます。
リリース後は、入力遅延や未分類明細の割合、予定と実績の差をKPIとして確認します。加えて、予測誤差と資金ショート警告の的中率を見ます。また、利用者数と問い合わせ件数も追います。
AI予測を加える場合は、予測の根拠と、予測値を手動で直した履歴を記録します。根拠には、入金遅延や季節性などが含まれます。そのうえで、誤差を評価する期間も残します。
予測精度に加えて、担当者が警告を見て支払い、借入、投資を判断できる運用まで設計します。
リリース後も銀行APIの提供範囲は変わります。たとえば、SMBC Connectは2026年4月からAPAC地域でAPI提供を始め、認証APIや送金指図APIなどを提供しています(出典: 三井住友銀行「SMBC Connect API接続」、2026年8月確認)。
ただし、口座明細・残高情報照会APIは今後リリース予定です(出典: 三井住友銀行「SMBC Connect API接続」、2026年8月確認)。
金融機関ごとの提供範囲や変更を監視する運用機能も、見積もりに含めます。連携は、作ったあとも継続して手を入れる必要があります。
資金繰り管理システム開発の費用相場とコストの内訳
費用は、SaaS設定、既存パッケージの拡張、個別Webシステムの開発のどれを選ぶかで変わります。
この目安は、2025年の業務システム公開相場と関連SaaS料金、必要な機能を組み合わせて、2026年時点でまとめたものです。専用システムには公的な統一相場がないため、確定価格ではなく、見積もりの大きさをつかむ基準として使ってください。
方式別の初期費用と開発期間
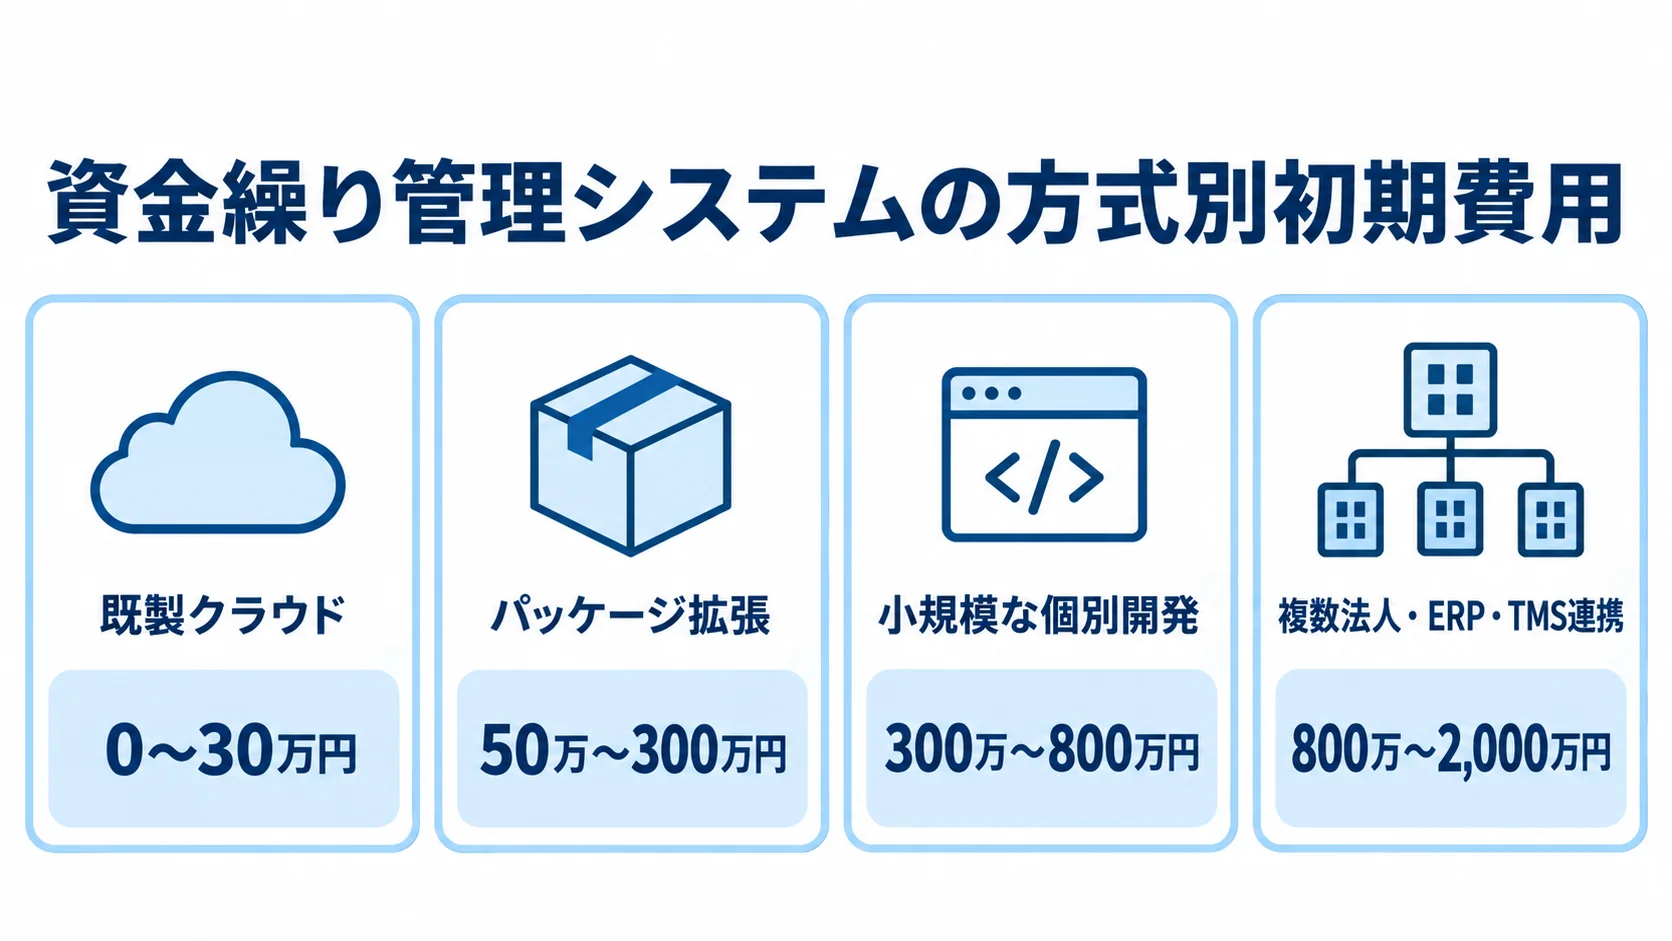
方式ごとの初期費用、月額費用、期間は、次の範囲が目安です。
- 既製クラウド:初期費用0〜30万円程度、月額数千円〜10万円程度、期間2週間〜2か月程度。
- パッケージ拡張:初期費用50万〜300万円程度、月額または保守費1万〜20万円程度、期間1〜3か月程度。
- 小規模な個別開発:300万〜800万円程度、期間3〜6か月程度。
- 複数法人・ERP・TMS連携:800万〜2,000万円程度、期間6〜12か月程度。
- 大規模・厳格な統制:2,000万円から数億円以上になる可能性があります。
標準的な表と少数口座に対応すれば足りる中小企業は、既製クラウドが候補です。会計・請求・経費と一体で使えるため、専用開発より安く始められる可能性があります。
大企業の基幹連携や金融機関レベルの可用性を含めると、費用が大きくなる場合があります。さらに、送金指図や24時間監視、厳格な監査まで含めると、いっそう膨らみます。
価格は、画面数に加えて、連携先やデータ移行、承認・職務分掌で決まります。また、性能や障害復旧、監査、保守体制も影響します。
方式を比べる際は、初期費用だけでなく、5年間の総保有コストで見ます。
開発費・連携費・運用費の分け方
見積もりを見るときは、開発作業ごとの範囲と、全体工数に占める比率の目安を確かめます。
- 要件定義:全体工数の10〜15%程度。
- 設計:全体工数の10〜20%程度。
- 連携・バックエンド:全体工数の25〜40%程度。
- 画面実装:全体工数の15〜25%程度。
- テスト・移行・教育:全体工数の15〜25%程度。
内訳には、業務・画面・データの設計と、銀行・会計・請求との連携を含めて確認します。加えて、権限や承認、テスト、移行、教育、導入支援も含まれるかを見ます。工数の比率は、連携先の数と移行の難しさによって変わります。
運用費には、クラウド、銀行API、ライセンス、監視、バックアップが含まれます。さらに、脆弱性対応や問い合わせ、障害対応、制度改正、追加開発も入ります。
保守費を開発費の年15〜20%程度とする会社もあります。ただし、24時間対応や復旧訓練が含まれるかで、その意味は異なります。
月額固定の範囲と従量課金を分け、緊急対応やデータ保管、解約時のデータ出力も個別に確かめます。
マネーフォワード クラウド会計の法人向け小規模プランは月払い3,980円で、スモールビジネスは5,980円、ビジネスは7,980円です(出典: マネーフォワード クラウド会計「料金・プラン」、2026年8月確認)。年払いの月額換算は、それぞれ2,480円、4,480円、6,480円です(出典: マネーフォワード クラウド会計「料金・プラン」、2026年8月確認)。
利用人数や仕訳数、オプション、導入支援、個別帳票によって総額は変わります。専用開発と比べる場合は、機能ごとに並べて比べてください。
資金繰り管理システムの見積もりを取る際のポイント
見積もりは金額の安さよりも、同じ前提で比べられるかが大切です。API連携や移行を含む会社と、画面開発だけを見積もる会社とでは、条件が異なるためです。
RFPには、対象範囲やデータ量、連携先を記載します。さらに、品質基準、テスト、運用、成果物、保守も示します。
RFPに載せる業務・データ・非機能要件
開発目的は、「資金繰り表を作る」だけでなく、業務の形で書きます。たとえば、入出金予定を簡単に登録し、週次会議で30日先の残高を確認する、といった具合です。
対象法人、口座数・金融機関、連携方式、明細件数を示します。加えて、利用者・承認者、データ保持期間、希望稼働時期も伝えます。さらに、既存システムとの間で、どこまでを誰が受け持つかも書き添えます。
非機能要件は、「安全に」「止まらずに」と書くのではなく、運用条件や数値で表します。
- 稼働条件:平日の利用時間、目標復旧時間RTO、復旧時点RPOの設定。
- 処理・記録:明細取込の完了目標、通知時間、監査ログの保存期間を決めます。
- 利用・保護:同時利用者数や、暗号化、MFA、IP制限の要否。
- API連携:認証情報、トークン有効期限、再送防止、レート制限、失敗通知を定めます。
データサンプルには、匿名化した口座明細や請求・支払予定、借入返済表を含めます。さらに、税金・給与予定や法人間の資金移動も入れます。
サンプルがあれば、分類ルールや例外処理を具体的に見積もれます。反対に、実データに近い情報がないと、文字コードや日付、重複、税区分、消込条件が後から問題になりやすくなります。
方式と実績による発注先の比較
発注先は、提供方式や得意領域ごとに比べます。
- 既製クラウド会社:会計を起点に早く始めたい場合に候補となる。
- 財務・借入管理パッケージ会社:既存業務や承認に合わせたい場合の検討先。
- 業務システムに強いSIer:個別業務に合わせた開発を頼む相手。
- 銀行・ERP連携会社:複数法人や特殊な資金移動の統合時に検討します。
評価では、銀行・会計・請求との連携実績や、同規模の導入経験を見ます。さらに、移行方法、復旧体制、セキュリティ、保守時間も確認します。
追加開発の単価や内製化の支援、データの返却も、評価の対象になります。デモでは、表示に加えて、再取込や未分類データ、予定変更を確かめます。また、権限、承認、監査ログ、障害通知も見ます。
専用SaaS、会計クラウド、個別開発は、ランキングの順位だけで選ばず、自社の口座数や業務に合わせて選びます。たとえば、口座が3つで経理担当者が1人なら、月額サービスとCSV取込で足りる場合があります。
複数法人の資金を集約し、借入や保証、インターカンパニー取引を統制する企業では、安価な標準サービスでは要件を満たしにくい場合があります。監査人に履歴を示す要件も考慮します。
契約・セキュリティ・運用のリスク
契約では、見積もりの範囲と運用の責任を明確にしておきます。
- 費用・前提:含む作業と含まない作業、前提条件、追加変更の単価、環境費、API利用料の確認。
- 委託・ライセンス:保守、再委託先、重大障害の連絡時間を見ます。
- 検収・終了条件:成果物の範囲や条件、データ返却、契約終了時の出力方法の取り決め。
- 障害・セキュリティ:復旧目標、脆弱性対応、制度改正への対応範囲。
金融庁は2025年7月に「金融分野におけるサイバーセキュリティに関するガイドライン」を一部改正しました(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年8月確認)。
金融庁は2026年4月にも、金融機関のサードパーティ・サイバーセキュリティリスク管理強化に関する調査報告書を公表しています(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年8月確認)。
金融機関以外のシステムでも、銀行API、クラウド、開発会社、再委託先をつなぐなら、どこまでを誰が受け持つかを定めます。あわせて、ログ監視やインシデント報告、バックアップ、復旧訓練も要件に含めます。
導入企業には、業務・データ・セキュリティの各責任者と、ベンダー管理者を置いておきます。
担当者が退職しても運用を続けられるよう、データ辞書や分類ルールを、自社で読める状態にしておきます。加えて、連携先一覧やテスト結果、障害記録も残しておきます。
バックアップの手順と月次の予測誤差レポートも管理します。こうした資料を持つことは、ベンダーロックインの抑制につながります。
資金繰り管理システム開発でよくある質問(FAQ)
検討の段階では、会計ソフトで足りるのか、期間や費用はどのくらいか、銀行API非対応の口座をどう扱うかが疑問になりがちです。発注前に判断できるよう、よく出る質問に答えます。
資金繰り管理システムは会計ソフトだけで代用できますか?
口座が少なく、入出金予定が定型的で、会計クラウドに必要なレポートと銀行連携があれば、会計ソフトだけで始められる場合があります。
複数法人や借入返済、部門別の資金配分が必要なら、専用機能や個別開発を検討します。独自の承認、日次予測、会計外の予定管理が必要な場合も、検討の対象になります。
資金繰り管理システムの開発期間と費用はどのくらいですか?
方式ごとの期間と費用は、次の範囲が目安です。ただし、口座数や連携数、移行、権限、送金の有無で変わります。
- 期間:既製クラウドは2週間〜2か月、パッケージ改修は1〜3か月、小規模な個別開発は3〜6か月。
- SaaS設定・パッケージ:SaaS設定は初期費用0〜30万円程度、パッケージ改修は50万〜300万円程度。
- 個別開発:小規模なら300万〜800万円程度。
- 複数法人・ERP・TMS連携:800万〜2,000万円程度まで幅があります。
前提をそろえたRFPを用意して、見積もりを取ります。
銀行APIに対応していない口座はどう管理しますか?
CSVや固定長ファイル、SFTP、手動アップロードなどを使い、API連携口座と同じ資金繰り表に取り込む方法があります。
期間の重なりや二重計上、文字コード、金額の符号、未分類データを検知します。そのうえで、担当者が取込結果を確かめられるようにします。
API対応を待って全体の導入を止めるより、手動取込を含むMVPを先に稼働させ、連携を順次改善する方が安全な場合があります。
資金繰り管理システムにAI予測を最初から入れるべきですか?
AI予測は、最初から必須にしなくても構いません。まずは、残高や明細、入出金予定を安定して取り込み、実績と予測の差を測れる状態をつくります。
その後は、入金遅延や季節性、取引先ごとの回収傾向などの根拠と修正履歴を残します。そうすれば、担当者が予測値を検証できます。
クラウドに銀行情報を保存しても安全ですか?
安全性は、クラウドかオンプレミスかの違いよりも、中身の対策で決まります。最小権限やMFA、通信と保存データの暗号化、秘密情報の分離を確認します。
操作ログやバックアップ、脆弱性対応、障害復旧も具体的に確かめます。加えて、委託先と再委託先が、どこまでを誰が受け持つかも見ます。
銀行APIの認証情報は直接保存せず、利用者の承認が必要な処理と、自動取得だけで済む処理を分けておくことが重要です。
まとめ
資金繰り管理システムは、入出金予定と実績を一つにまとめ、将来の残高を見通して経営判断につなげるものです。会計データを集計する役割にとどまりません。
開発では、既存の業務とデータを洗い出し、残高と明細の取り込み、予定入力、資金繰り表、権限管理をMVPとして安定させます。
既製クラウドの設定費用は数十万円未満から、個別開発は300万〜800万円程度が目安です。複数法人・ERP・TMS・厳格な統制を含む場合は、800万〜2,000万円以上まで幅があります。
費用は、銀行API、移行、テストを分けて見ます。保守や監視、障害対応、データ返却も含めて、同じ前提で複数社を比べます。
AI予測や送金機能は、残高の突き合わせと予定入力が定着した後に加えられます。方式と開発の範囲を決め、銀行連携の制約や復旧手順、委託先とのあいだで、どこまでを誰が受け持つかをRFPに書いておくことが、成功への近道です。
▼全体ガイドの記事
・資金繰り管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。