
入出金管理システムの費用は、導入方式や口座・法人の規模、連携と承認の範囲で変わり、月額0円から8,000万円以上までの幅があります。
大きくは、クラウド、パッケージ、個別開発の順に金額が上がります。消込や承認の例外が増えるほど、設計とテストの範囲が広がります。
▼全体ガイドの記事
・入出金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入出金管理システムの費用相場
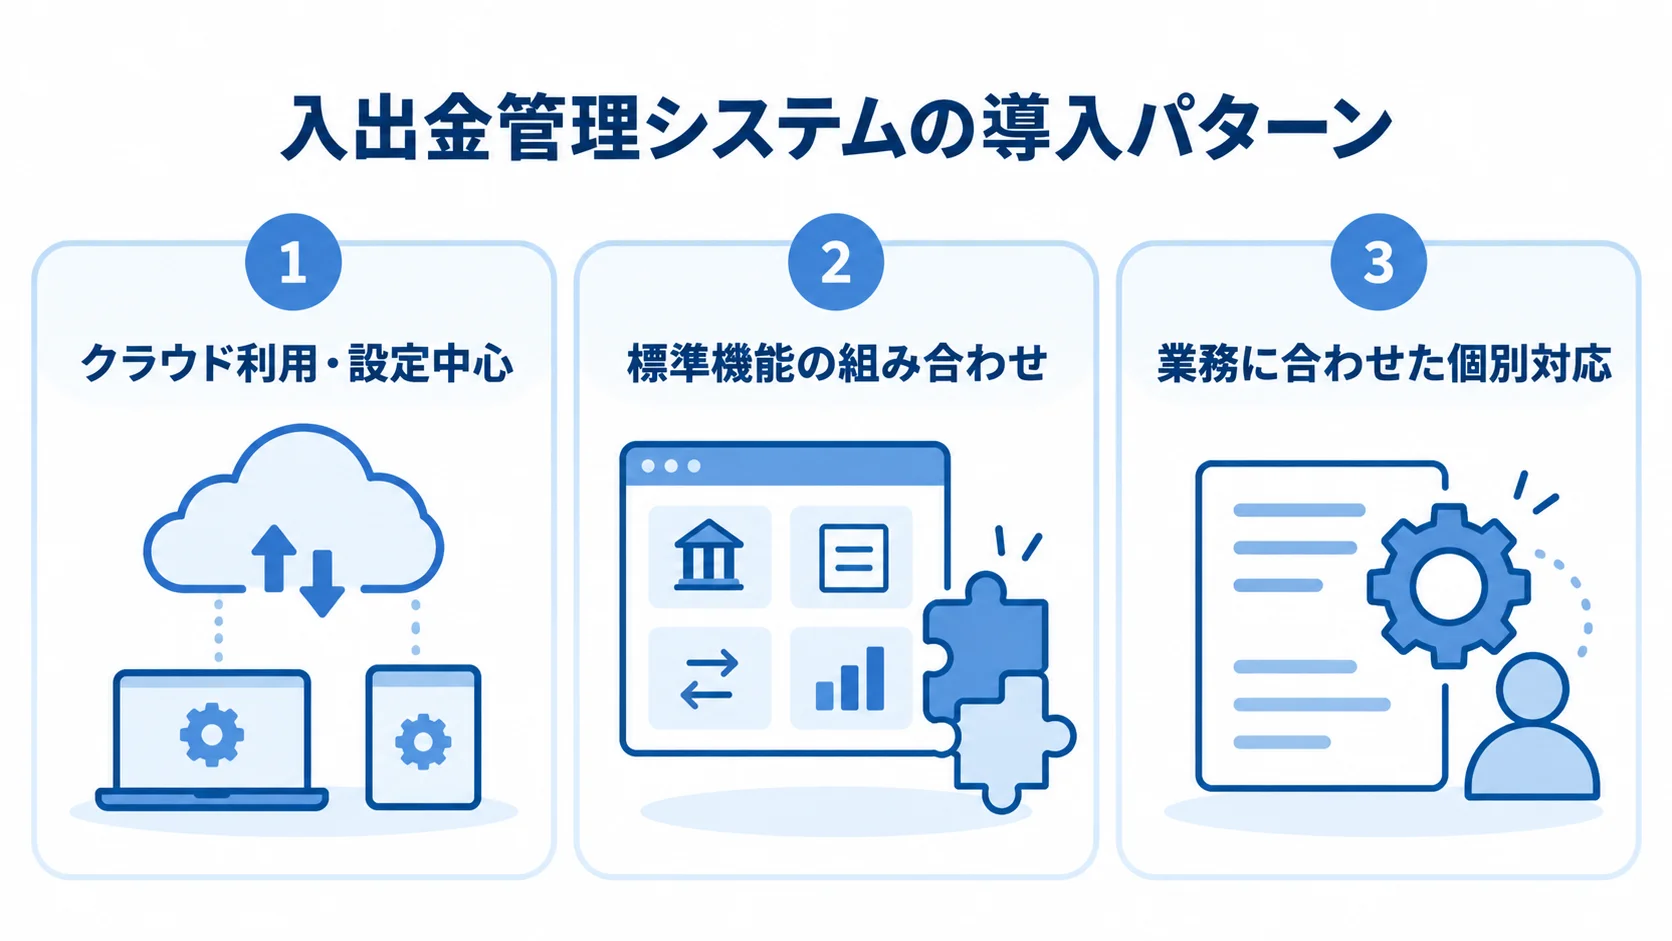
導入パターンごとに価格帯を見ると、必要な予算の見当をつけられます。
- クラウド:初期費用を抑え、月額料金で始められる方式です。
- パッケージ:標準機能を組み合わせて使う方式です。
- 個別対応:入出金、消込、承認などを業務に合わせて組み立てます。
月額サービスを設定して使うのか、業務を個別に作るのかで、金額の桁が変わります。
導入パターン別の初期費用と期間
導入パターンごとに費用、期間、確認条件を並べておくと、予算を見積もる材料になります。
- クラウド:月額0円〜4万円程度で、即日から1か月程度です。
- パッケージ:100万円〜500万円程度で、期間は1〜3か月が目安です。
- 個別対応:500万円〜1,500万円程度で、期間は3〜6か月を見込みます。
小規模でクラウド利用や設定が中心なら、初期費用をほとんどかけずに始められます。ただし、クラウドサービスでは、金融機関の対応状況と取得頻度を確認する必要があります。加えて、ユーザー数や明細件数、追加オプションの条件も見ておきます。
パッケージ導入では、複数口座を扱えるように整えたうえで、入金消込、権限、会計連携まで組む場合があります。
個別対応では、支払予定、承認、資金繰りを業務に合わせて組みます。さらに、複数システムとの連携、移行、受入テストまで個別に扱う場合があります。
これらは、類似する業務システムの導入相場から組み立てた企画段階の推定です。
大規模刷新の想定費用
大規模刷新では、対象範囲、独自要件、製品利用料を分けて予算を考えます。
- 基幹刷新:複数法人やERPまでつなぐと、1,500万円以上になります。
- スクラッチ:独自要件を含むと、2,000万円〜8,000万円以上です。
- 利用料:クラウド料金と個別開発費は、分けて比べます。
複数拠点の口座を統合し、販売、請求、債権債務までつなぐ場合があります。購買、給与、会計まで広げると、4,000万円程度までの予算帯が視野に入ります。
スクラッチ開発では、独自の資金繰り指標や複雑な承認に加え、決済サービス連携、BI、24時間運用まで含めることもあります。
開発期間は6〜12か月以上、独自要件が多ければ9〜18か月以上となります。なお、クラウド会計の月額料金と個別開発費は、そのままでは比べられません。
freeeの2026年7月時点の公式料金ページでは、法人向けfreee会計は年払いで月額2,980円から39,780円以上です。さらに、freee支出管理は月額19,800円からと案内されています(出典: freee公式「料金」、2026年7月確認)。
これは製品の利用料で、要件定義、初期設定、移行は含みません。連携開発、教育、運用保守も含まれていません。
入出金管理システムの費用内訳
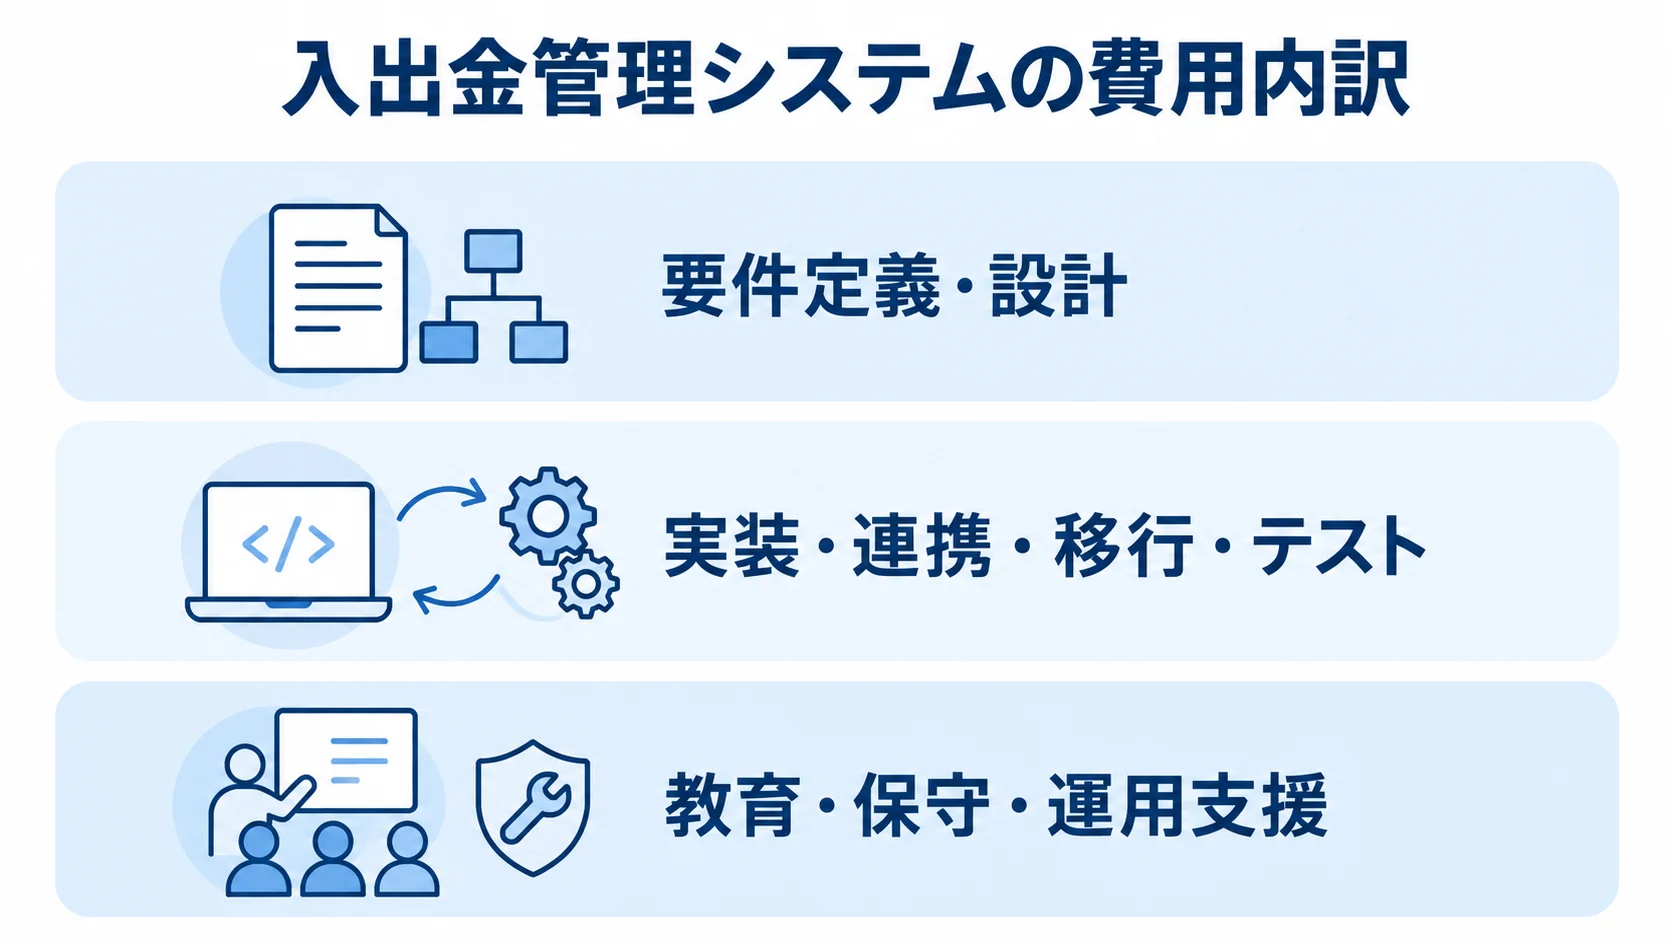
見積書は総額だけでなく、工程と作業範囲に分けて確認します。初期費用だけを見ると、後から連携、移行、テスト、教育が追加されることがあります。
「何を作る費用か」と「何が含まれないか」を、項目ごとに確認してください。
要件定義・設計の費用
要件定義では、現状の入出金業務と必要なデータを洗い出します。要件定義の費用は全体の5〜15%程度、基本設計と詳細設計は10〜20%程度が目安です。
- 業務量:口座数、法人・拠点数、明細件数を決めます。
- 業務ルール:消込、承認段階、会計連携を整理します。
- 保存条件:保存年数と検索条件を定めます。
比率は案件ごとに変わりますが、設計を省くほど現場で使えないリスクが高まります。たとえば、経営者の「資金繰りを見たい」という要望と、経理担当者の消込の要件では、必要なデータが異なります。
まず、現金や銀行、カードの範囲を図にします。次に、請求、支払、会計まで同じ図に描き、対象範囲を確かめます。また、MUSTとWANTを分けておけば、後工程での追加費用を抑えられます。
実装・連携・移行・テストの費用
実装からテストまでは、設定の難しさと、移行や検証の量を分けて確認します。
- 実装・設定:全体の40〜60%程度を占めやすい工程です。
- 連携・移行:10〜30%程度を見込むことがあります。
- 例外テスト:二重取込や差額処理まで検証する工程です。
工数は、標準機能で済むか、名義の揺れを吸収する照合ロジックを作るかで変わります。振込先の変更時に二重承認を入れるかどうかでも、工数は違ってきます。
連携の方式には、銀行API、インターネットバンキング、CSV、FBデータがあり、方式によって連携費と運用の負荷が変わります。データ移行では、過去の口座明細や取引先コード、請求残高、未消込、会計科目を移す際に、欠損や名寄せを確認します。
テストでは、二重取込を防げることと、取込に失敗しても再送できることを確認します。さらに、請求額と入金額の違い、前受金・仮受金・相殺、承認者不在も確認対象です。また、会計仕訳の貸借一致もテストしてください。
教育・保守・運用支援の費用
教育、保守、運用支援については、導入後に続く作業と料金を分けて確認します。
- 教育:操作説明やマニュアル、問い合わせ窓口を含みます。
- 保守:企画段階では、初期開発費の月5〜15%程度を目安にできます。
- 継続負担:クラウド料金やスクラッチの保守が、導入後も続く費用です。
運用設計もリリース前に費用へ含めて考えます。経理担当者だけでなく、申請者や承認者、経営者にも、権限ごとの説明とテストが必要です。
保守の費用は、監視の時間や障害対応の時間帯、制度改正、銀行仕様の変更、脆弱性対応によって変動します。
クラウド型は初期費用を抑えやすい一方で、月額利用料や従量課金が発生します。加えて、APIや振込の手数料、追加オプションも確認しておきます。
スクラッチ型では、サーバー、監視、バックアップ、障害対応を自社か保守会社が担います。さらに、制度改正や銀行仕様の変更、担当者交代に伴う引き継ぎも、継続的な負担になります。
入出金管理システムの価格が変動する要因
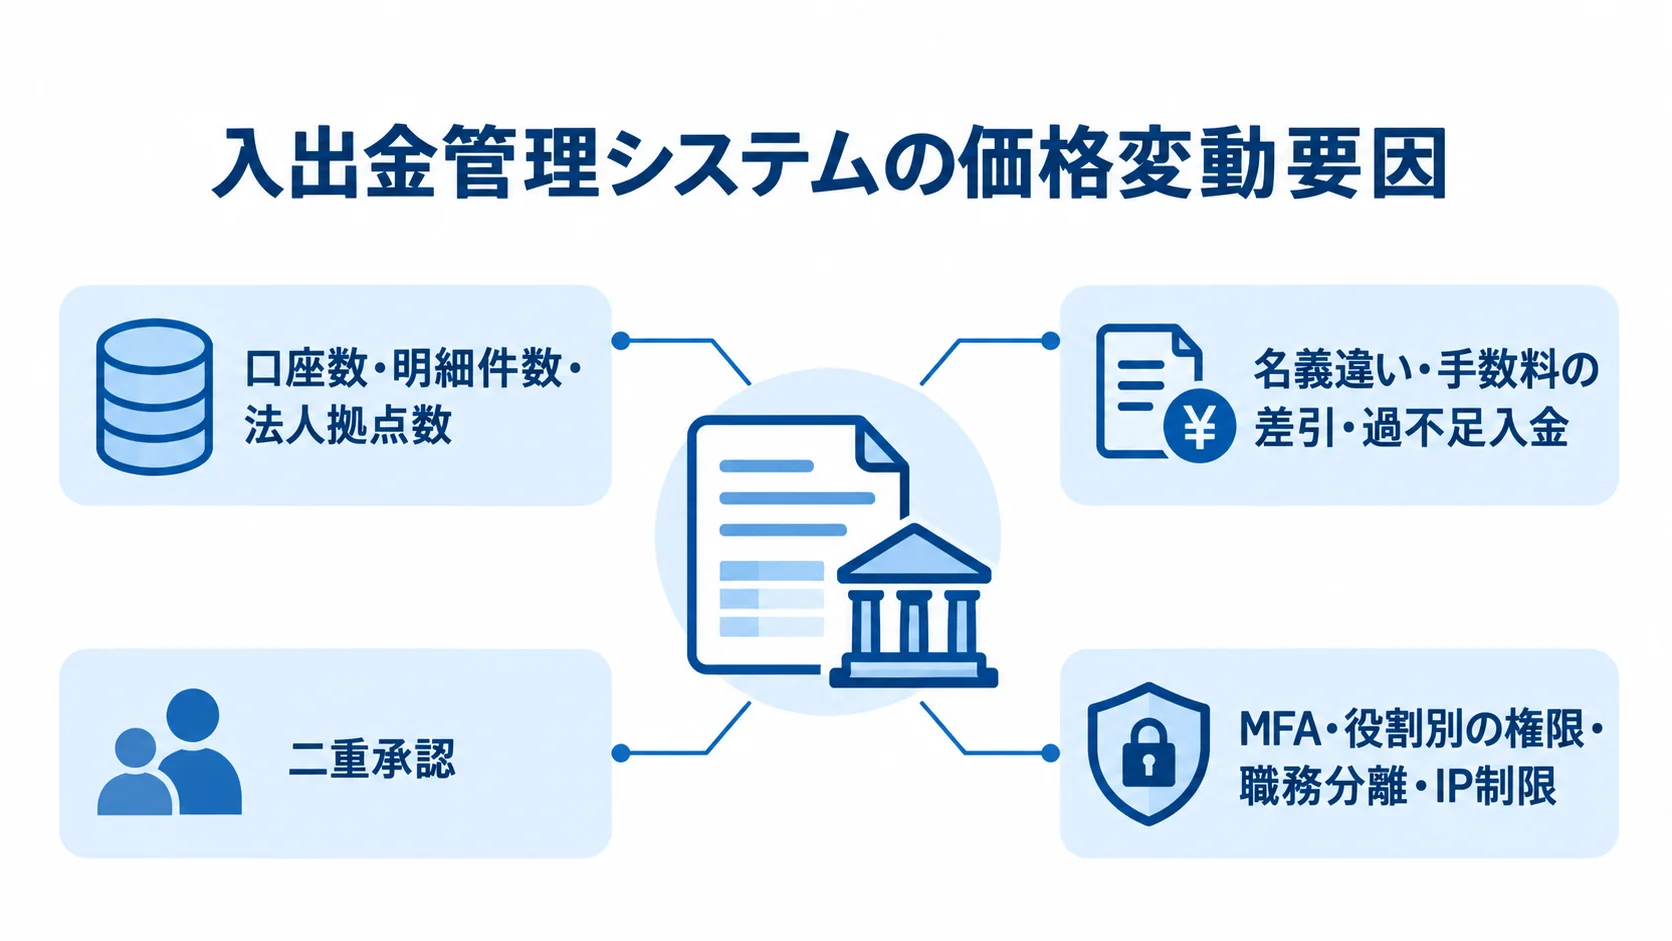
見積が企業ごとに異なるのは、管理するお金の種類と例外処理が違うためです。口座残高をまとめて見るだけなら、標準サービスで足りる場合があります。一方で、入金消込、支払承認、資金繰り、会計仕訳、監査対応まで一つにまとめると、設計とテストの範囲が広がります。
口座数・明細件数・法人拠点数
価格を比べるときは、口座と明細の量、接続方式、同期方法をそろえておきます。
- 規模:口座数、金融機関数、明細件数、法人・拠点数です。
- 接続:APIなどの方式と、エラー時の再処理です。
- 同期:リアルタイム、定期、手動、ファイル取込を分けて考えます。
規模の項目は、費用に直結しやすい部分です。1法人で2口座の確認だけなら、単純な構成にできます。一方で、10行以上の銀行、店舗口座、海外口座、カード、電子マネー、決済代行まで統合すると、設計が増えます。
金融機関の「リアルタイム連携」という表現にも注意が必要です。freee入出金管理は、2026年7月更新の公式ヘルプで、複数の預金口座を集約できると説明しています。自動設定では定期的に明細・残高を取得し、任意のタイミングで手動取得もできます(出典: freeeヘルプセンター「freee入出金管理 サービス紹介」、2026年7月29日更新)。
その際は、銀行側の提供頻度と方式を確かめてください。
外部連携・消込・承認ルールの複雑さ
外部連携、消込、承認のどこに例外があるかによって、設計とテストの範囲は変わります。
- 消込:名義違い、手数料の差引、過不足入金を扱います。
- 支払:請求書や給与などを、承認の流れに組み込みます。
- 統制:権限、ログ、代理承認、二重承認の仕組みを設計します。
請求や販売管理から回収予定を取り込み、銀行明細と取引先名、請求番号で照合します。さらに、入金の仕訳を会計に渡すだけでも、複数の連携が必要になります。
消込では、前受金や相殺にも対応する場合があります。グループ会社間の取引まで自動化するなら、照合の候補を出したうえで、人が確認する流れを設計します。
支払側では、経費や税、借入返済まで一つにまとめる場合があります。金額や部門ごとに承認経路を変えると、権限設計と総合テストの工数が増えます。
申請者と承認者を分けるか、高額な支払や振込先の変更を二重承認にするかは、見積の前に決めておきます。操作ログや例外時の代理承認も、見積に含めて考えます。
セキュリティ・保存・監査要件
セキュリティ、保存、監査の条件は、初期見積に含めて決めておきます。
- アクセス管理:MFA、役割別の権限、職務分離、IP制限を要件に含めます。
- 証跡:操作・訂正・振込のログ、バックアップ、復旧訓練を確認します。
- 保存:取引年月日・金額・取引先での検索と、訂正・削除履歴を要件にします。
銀行情報や支払データを扱うため、誰がどこまで操作できるかを、初期の要件として決めておきます。
電子取引データを扱う場合は、電子帳簿保存法への対応も見積の条件に含めます。国税庁は、電子取引の取引情報を電磁的記録で保存する必要があると示しています(出典: 国税庁「電子帳簿保存法の概要」「優良な電子帳簿の要件」)。
後付けすると、ログやデータ構造の作り直しが発生しやすくなるため、保存年数と検索条件は、見積の初期段階で決めてください。
費用を確定するための開発・導入の進め方
見積を正しく出すには、機能の一覧よりも、現場の業務とデータの流れから考えます。
要件を標準機能、設定、追加開発、業務変更の4つに分けると、必要以上にスクラッチで作ることを防げます。
現状業務と要件の数値化
通帳やExcelを使っている担当者に、月末、締め日、支払日、入金日それぞれの作業を聞きます。
- 業務量:口座数、明細、入金、支払、未消込の件数を記録します。
- 体制:承認者の数と、会計への転記にかかる時間を確認します。
- 保持期間:過去データを何年保持するかを決めます。
「作業が大変」を件数と時間に置き換えておくと、導入効果と必要な機能を説明しやすくなります。
次に、会計ソフトだけで足りるかを確認します。口座残高と明細の確認、自動仕訳が中心なら、クラウド会計が候補になります。
請求・債権管理、入金消込、支払承認、資金繰り、複数法人の資金統合まで必要になるなら、専用パッケージを検討します。ERP連携も選択肢に含めます。
なお、freeeやマネーフォワードなども、銀行やカードの明細取得を提供しています。消込や複雑な承認がどのサービス・プランに含まれるかは、個別に確認してください。
クラウド・パッケージ・スクラッチの比較
方式ごとの費用、標準機能、独自対応の範囲を比べて、導入方式を決めます。
- クラウドSaaS:初期費用を抑えられ、更新をベンダーに任せやすい方式です。
- パッケージ・クラウドERP:標準機能を組み合わせて使う方式です。
- スクラッチ開発:独自業務を実現しやすい方式です。
クラウドSaaSは、制度改正やセキュリティの更新をベンダーに任せられるのが特徴です。標準機能に合わせられるなら、小規模から中小企業に向きます。
対応金融機関、同期頻度、口座数、権限を確認します。さらに、データ出力や返却条件、障害時のSLAも見ておきます。
パッケージやクラウドERPの対象は、債権債務、会計、販売、購買です。また、標準機能を多く使うほど、導入期間を短くできます。
一例として、OBCの債権奉行クラウドは、複数金融機関の明細を集約できます。入金情報と債権情報を自動でマッチングし、過入金や消費税差額にも対応すると説明しています(出典: OBC「債権奉行クラウド 入金消込・入金管理」、2026年8月確認)。このような標準機能で、どこまで要件を満たせるかを確認してください。
スクラッチ開発は、独自の資金繰り指標や特殊な承認、業界固有の回収ロジックにも合わせやすい方式です。一方で、保守や法改正、銀行仕様の変更まで、継続的な費用がかかります。
汎用の部分はSaaSやパッケージに任せ、独自の画面や分析だけを追加する方法もあります。こうしたハイブリッド方式では、自由度と保守性のバランスを取りやすい場合があります。
移行・テスト・リリースの範囲
データ移行では、口座残高、未消込の請求、取引先コード、勘定科目、証憑との関係を確認します。
過去データをすべて移すか、期首残高と未処理だけに絞るかで、移行費と検証期間が変わります。また、移行後に旧システムと新システムの残高が一致することを、受入基準に明記してください。
- テストデータを作り、正常系と例外系を再現します。
- 利用部門が受け入れ、残高と処理結果を確かめます。
- 教育とリリース後の伴走を含めて稼働させます。
テストでは、同じ明細の二重取込や取込失敗、名義違い、手数料の差引を再現します。さらに、前受金や過入金、不足入金、相殺、承認者不在も確認対象です。加えて、振込先の変更や月次締め後の訂正も再現します。
テスト・受入・教育・伴走を見積に含めておくと、稼働直後の追加請求や混乱を抑えられます。
入出金管理システムのコストを抑えるポイント
コストを抑えるには、正確性や締め作業の短縮、不正送金の予防、資金繰りの見える状態を保ったうえで、無駄を減らすことが前提です。ただし、最安の製品を選べば済むわけではありません。
不要なカスタマイズや重複投資を減らしたうえで、初期費用、月額、保守、担当者の作業時間を比べて判断します。
MUSTとWANTによる段階導入
初期導入の機能と将来追加する機能を分けておくと、費用と導入期間を調整できます。
- MUST:毎日の入出金業務に直結する機能を先に入れます。
- WANT:運用が安定してから追加する機能に分けます。
MUSTに置く例は、口座連携と入金消込、会計連携です。残高や明細、入金予定と実績の確認も、MUSTに入れます。一方で、資金繰り予測や経営ダッシュボード、AIによる仕訳提案、細かな分析軸はWANTに分けます。データの品質と運用が安定してから追加すれば、初期費用と導入期間を抑えられます。
監査ログ、権限、データ保持、取引データの識別子は、初期設計で決めておきます。画面は後から増やせますが、ログやデータ構造の作り直しは、移行費と再テスト費を増やします。また、将来の拡張に備えて、APIや出力形式だけを先に定めておく方法も有効です。
3〜5年TCOでの比較
3〜5年TCOでは、初期費用と利用中に発生する費用を同じ条件で比べます。
- 固定費:初期費用、月額、保守、教育を含めます。
- 変動費:ユーザー、口座、明細、手数料に応じて変わる費用です。
- 業務負担:手作業、人為ミス、遅延のリスクも比べる対象にします。
候補を比べるときは、初期費用に月額料金の3〜5年分を加えます。さらに、銀行や決済の手数料も同じ条件で見比べます。
バックアップや監視、法改正への対応、データ移行、解約時の出力費も、費用に加えて考えます。現状の手作業にかかる人件費も、比べる対象です。さらに、入力ミスや消込の遅れ、支払の遅延といったリスクも含めます。
月額が安くても、口座数やユーザー数の増加で従量課金が大きくなることがあります。一方で、初期費用が高いパッケージでも、3年後の総額が低くなる可能性があります。
利用人数、口座数、明細件数が増えた場合の料金を、同じ条件で取り寄せてください。
補助金の対象範囲と不採択時の費用
補助金は補助額だけでなく、対象条件と不採択時の負担を合わせて確認します。
- 補助率:通常枠は原則1/2以内と案内されています。
- 対象費:ソフトウェアやクラウド利用料などが対象になり得ます。
- 不採択時:補助金がなくても運用できるTCOを作ります。
2026年のデジタル化・AI導入補助金の通常枠では、補助額が1プロセス以上で5万円以上150万円未満とされています(出典: 独立行政法人中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」、2026年)。
4プロセス以上になると、補助額は150万円以上450万円以下です。対象には、ソフトウェア購入費や最大2年分のクラウド利用料に加えて、導入設定、研修、保守サポートも入り得ます。
対象ITツール、登録支援事業者、申請時期、補助対象経費は、申請前に確認してください。
交付決定前の契約や支払いが認められない条件もあります。また、補助金を理由に不要な機能を追加しないことも大切です。
公募内容は更新されるため、申請前に公式の公募要領を確認してください。
入出金管理システムの見積を比較するポイント
同じ要件書を複数社に渡し、費用を工程ごとに分けて出してもらいます。総額だけで比べると、移行を含む見積と移行を別途とする見積の価格差が分かりにくくなります。
- 導入範囲:製品費、導入支援、個別開発の区分です。
- 移行と検証:データ移行、テスト、教育を分けます。
- 継続費用:保守と追加料金の条件です。
見積依頼書に入れる確認項目
見積依頼書には、対象範囲、連携方式、保存条件を同じ細かさで書きます。
- 対象範囲:法人・拠点、口座と金融機関、件数、利用者を書きます。
- 業務条件:消込、承認、移行、稼働時期の条件です。
- 連携・保存:方式、検索、履歴、再送の条件です。
月間の明細件数や入金・支払の件数は、数字で示すと見積の前提がそろいます。さらに、現行システムや連携先、データ移行の範囲、利用者と承認者の数も明示します。
必要な権限や証憑の保存年数、稼働時間、目標リリース時期も書いてください。入金消込については、請求番号が一致するかどうかだけでなく、名義違い、手数料差引、過入金の扱いも明示します。
前受金と相殺の有無も、見積依頼書に含めます。さらに、銀行API、インターネットバンキング、CSV、FBデータのどれを連携方式に使うかも質問します。
取得頻度や障害時の再送方法、銀行IDやパスワードを保存するかどうかも確認します。電子帳簿保存法に関わるデータは、取引日や金額、取引先で検索できる条件を入れておきます。訂正・削除履歴、ダウンロード、バックアップも、見積の条件にしてください。
発注先と契約条件の確認
発注先は業務の規模に合わせて選び、契約条件は作業の範囲まで確認して決めます。
- 小規模:口座の集約は、クラウドサービスが候補です。
- 中堅規模:消込や債権債務の業務なら、業務パッケージを候補にします。
- 大規模:複数法人、ERP、銀行の連携は、大規模SIを候補にします。
製品ベンダー、導入支援会社、独立系SIerでは、得意分野と費用の出し方が異なります。
OBCは、国内約1,200の金融機関が提供するインターネットバンキングなどへの対応を案内しています(出典: OBC公式「債権奉行クラウド」、2026年8月確認)。ただし、実際に利用する金融機関と方式は、個別に確認が必要です。
契約前には、要件変更や納品物、受入基準、追加費用の条件を確認します。障害対応の時間やSLA、バックアップ、データ返却、再委託先も確認してください。終了時のデータ消去や窓口、どこまでを誰が受け持つかも、あらかじめ明確にします。
保守や連携を別会社に分けることで、開発費が安く見える場合もあります。請負か準委任かによって、仕様変更と納期のリスクの分け方も変わります。
よくある質問(FAQ)
費用の検討でよく出る質問に答えます。
料金だけでなく、口座数、明細件数、消込、承認、連携、保守を自社の条件に置き換えて確認してください。
入出金管理システムの開発費は500万円で足りますか?
500万円で足りるかは、標準機能の範囲と移行・連携の量で判断します。
- 収まりやすい条件:口座数や連携先が少ない場合です。
- 超えやすい条件:複数法人や複雑な承認を含む場合です。
まず口座連携と入金・支払予定、消込を範囲に含めます。そこへ会計連携、移行、テストが加わると、500万円が下限付近になる可能性があります。一方で、標準機能を多く使える場合は、収まることもあります。
独自の資金繰りや過去データの全量移行まで含めると、さらに超える可能性が高まります。金額だけでなく、含まれる作業範囲を確認してください。
クラウドとスクラッチ開発はどちらが安いですか?
安さは初期費用だけでなく、3〜5年の利用条件をそろえて判断します。
- クラウド:初期費用を抑え、短期間で始めやすい傾向があります。
- スクラッチ:独自業務に適することがありますが、継続費用も見ます。
標準機能で足りる場合は、クラウドの価格面での優位が出やすくなります。3〜5年で見る場合は、月額、従量課金、追加連携、保守、データ出力まで含めて比べます。どの方式でも、制度改正や銀行仕様の変更、セキュリティ対応まで含めたTCOで考えます。
会計ソフトがあれば入出金管理システムは不要ですか?
会計ソフトで足りるかは、明細取得だけか、消込・承認まで必要かで判断します。
- 会計ソフト向き:明細取得、自動仕訳、決算が中心の場合です。
- 専用機能向き:消込、承認、資金統合、振込統制が必要な場合です。
なお、請求・債権管理と連動する入金消込や、支払の申請から承認までの流れ、資金繰りの予測が必要になることもあります。
複数法人の資金統合や振込統制まで必要なら、会計ソフト単体では不足する可能性があります。担当者が毎月使う時間を確認したうえで、必要な範囲だけ専用機能を追加すると良いでしょう。
銀行口座はいくつまで連携できますか?
連携の上限は、サービス、契約プラン、銀行側の方式と取得頻度をそろえて確認します。
- 対応範囲:必要な銀行と金融機関数に対応しているかを確認します。
- 取得方式:API、インターネットバンキング、CSVの違いを比べます。
- 追加条件:口座追加料金と、障害時の再処理です。
OBCは、国内約1,200の金融機関への対応を案内しています。ただし、取得頻度が業務に合うかどうかも、併せて確認します。見積には、口座を追加する際の料金と、連携に障害が起きたときの再処理の方法も含めてください。
まとめ
費用相場を左右する導入範囲
費用は製品名だけでなく、口座や明細、法人、連携、承認の範囲で決まります。
標準機能を使える範囲を広げるほど、不要な個別開発を避けやすくなります。
見積でのTCOと運用条件の確認
見積は、初期費用、継続費用、業務条件を一つの比較表にそろえて見ます。
- 費用帯:方式ごとの初期費用と月額です。
- 作業範囲:連携、移行、教育、保守がどこまで含まれるかです。
- 統制条件:保存、権限、二重承認、復旧の条件を確認します。
初期費用だけで比べると、後から追加される料金を見落としがちです。月額、障害対応、将来の追加料金を含めて比べ、業務を止めずに定着させる費用まで見ることが、現実的な予算判断につながります。
入出金管理システムの費用相場は、クラウド利用・設定中心なら月額0円〜4万円程度です。パッケージ導入なら100万円〜500万円程度、個別導入なら500万円〜1,500万円程度です。
複数法人やERPを含む刷新なら、1,500万円〜4,000万円程度が企画段階の目安です。独自業務を含むスクラッチ開発では、2,000万円〜8,000万円以上になる可能性があります。
これらは入出金管理システム固有の公開平均ではないため、各条件とセットで見てください。口座数や明細件数、法人・拠点数を前提に置き、入金消込、支払承認、外部連携、移行も確認します。
セキュリティや保守も含めて、要件をMUSTとWANTに分けます。標準機能を優先し、月額と保守を含む3〜5年TCOで比較して判断します。
見積依頼では、製品費、設定・開発、銀行や会計の連携、データ移行を分けて出してもらいます。テスト、教育、保守、追加料金の条件も、別々に確認します。
電子帳簿保存法の検索や訂正・削除履歴、MFA、権限の分離を確認してください。さらに、振込先変更の二重承認や障害時の再送と復旧も確かめたうえで、安全に続けられる予算を判断します。
▼全体ガイドの記事
・入出金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。