
入出金管理システムは、口座・入金・支払の管理と会計連携、資金繰りの把握を一つの流れにまとめ、資金状況の把握に役立つシステムです。
仕組み、主な機能、導入方式、開発手順、費用、会社選びを順に解説します。各テーマの詳細は、関連記事もご覧ください。
▼関連記事一覧
・入出金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・入出金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・入出金管理システム開発の見積相場や費用/コスト/値段について
・入出金管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入出金管理システムの概要
入出金管理システムは、お金の出入りを記録したうえで、その後の処理までを一つの流れで扱う仕組みです。請求・回収、支払、銀行明細が、このシステムの中でつながります。さらに、会計、承認、資金繰りも同じ流れに含まれ、現在の残高に加えて、これから入る金額と出ていく金額も含めて見られるため、資金の状態を先々まで把握できます。
会計ソフトや出納帳との違い
会計ソフトは、取引を仕訳にして帳簿や決算書を作ることが中心です。一方で、入出金管理システムは、請求後の回収予定から銀行残高までを業務の流れとして扱います。
- 入出金管理:入金消込、支払申請、承認、振込を一続きで追跡できます。
- 会計との違い:会計ソフトの銀行明細取込だけでは、照合や将来予測まで十分に扱えないことがあります。
出納帳は、現金や預金の記録を残す帳簿です。これに対してシステムは、複数口座や業務システムから記録を集め、差異や未処理を見つけやすくします。
システムの役割は、会計処理の前工程と周辺業務を整え、必要な仕訳を正確に会計へ渡すことです。会計処理そのものを置き換えるものではありません。
管理できるお金の範囲
管理対象は、会社の規模や業態に応じて決めます。そのうえで、規模や取引量に合わせて、対象を段階的に広げられます。
- 小規模な会社:普通預金、当座預金、現金、小口現金、法人カードの残高と明細。
- 取引量が多い会社:売掛金・未収金の回収予定、買掛金・未払金の支払予定。
- 将来残高の予測:給与、税金、借入返済を含め、支払後の残高を見通せます。
複数拠点や法人がある場合は、拠点別・法人別の残高と、グループ全体の資金を把握できる設計も必要です。最初からすべてをまとめて扱おうとすると、要件と費用が膨らみやすくなります。そのため、対象の口座・取引・部門を先に定め、毎日使う範囲から広げていきます。
入出金管理システムで管理する主な業務・機能
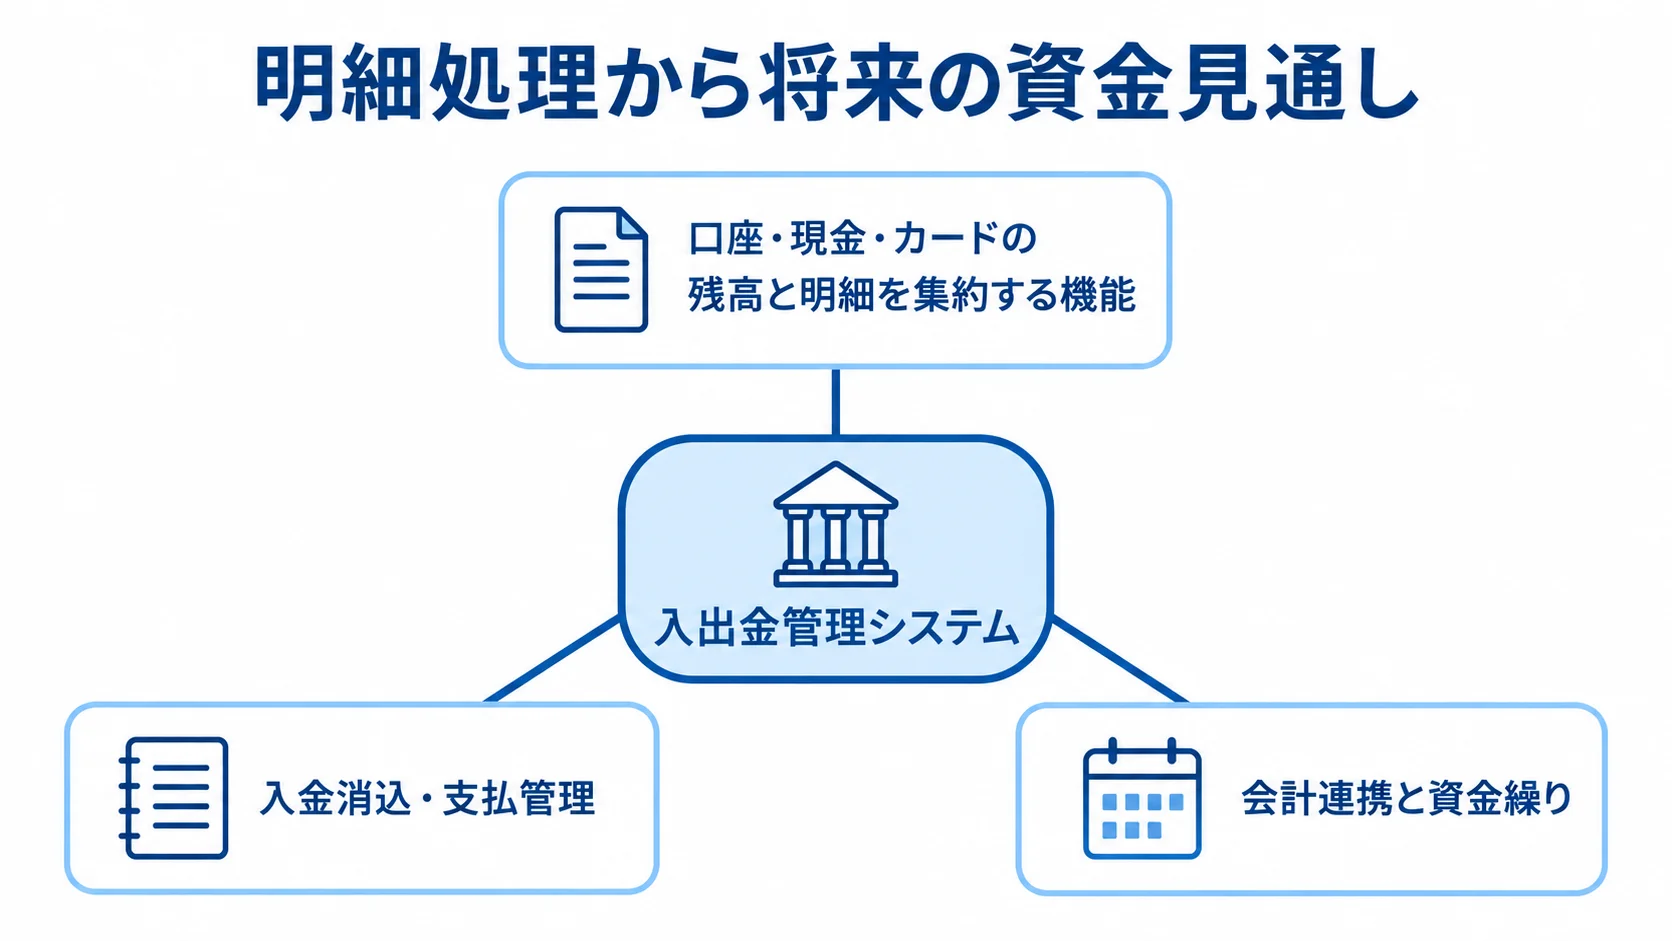
システムの価値は、明細の取得から照合、承認、会計連携、資金予測までを途切れさせずにつなげられる点にあります。導入前には、どの業務を自動化したいのかを具体的にしておく必要があります。そのうえで、対象業務と条件を分け、自動化する範囲を決めます。
口座・現金・カードの残高と明細を集約する機能
複数の銀行口座や現金、法人カードなどを一画面で確認できます。支店口座、電子マネー、決済サービスも、同じ画面で扱えます。
- 自動取得:金融機関のAPIを通じた明細の取得。
- ファイル取込:ネットバンキングのファイルやCSVの取り込み。
- 振込データ:振込用ファイルの出力。
口座を登録できることと、必要な明細を必要な頻度で取れることは別です。「リアルタイム」をうたう場合でも、更新頻度は金融機関や接続方式に左右されます。
即時反映、定期同期、手動更新、前日のファイル取込を区別しておきます。そのうえで、資金繰りの判断に必要な明細の新しさを要件に記しておきます。また、接続に障害が起きた場合に備えて、重複取込を防ぎながら再送できる仕組みも必要です。
入金消込・支払管理で未処理を減らす機能
入金管理では、請求額、回収予定日、入金実績を照らし合わせて、消込を行います。過入金、不足入金、前受金の扱いも含みます。さらに、仮受金、相殺、滞留債権も対象になります。
請求番号や取引先コードで自動照合すれば、一件ずつ確認する作業を減らせます。ただし、名義違い、複数請求の一括入金、手数料差引などの例外は残ります。そのため、候補を表示し、人が確定する処理を組み合わせます。
支払管理では、買掛金、未払金、経費を予定として登録します。給与や税金、借入返済も、支払予定として扱います。
- 支払の追跡:申請、承認、振込データの作成、支払後の消込まで。
- 承認統制:金額や支払先の変更に応じて、承認者を増やす仕組み。
申請者と承認者を分けておくと、不正や誤振込のリスクを抑えるうえで役立ちます。
会計連携と資金繰りをつなぐ機能
入出金明細や消込の結果から仕訳の候補を作って会計システムへ連携するため、二重入力を減らせます。銀行、債権、会計の各残高の差異も追跡できます。
連携項目や税区分、部門は、事前にそろえておきます。プロジェクトや取引先コード、仕訳計上の時期も決めておく必要があります。そろっていないと、連携後の修正が増えます。
- 予測に加える金額:現在残高と回収・支払予定に、給与、税金、借入返済、設備投資を加えたもの。
- 見通しの単位:日次・月次の資金繰りを作成します。
予測値と実績値の差を確認できる形にしておきます。あわせて、予測の前提と更新日、担当者を残しておきます。差異の理由も残すと、経営会議で説明しやすくなります。
入出金管理システムの導入方式の種類と選び方
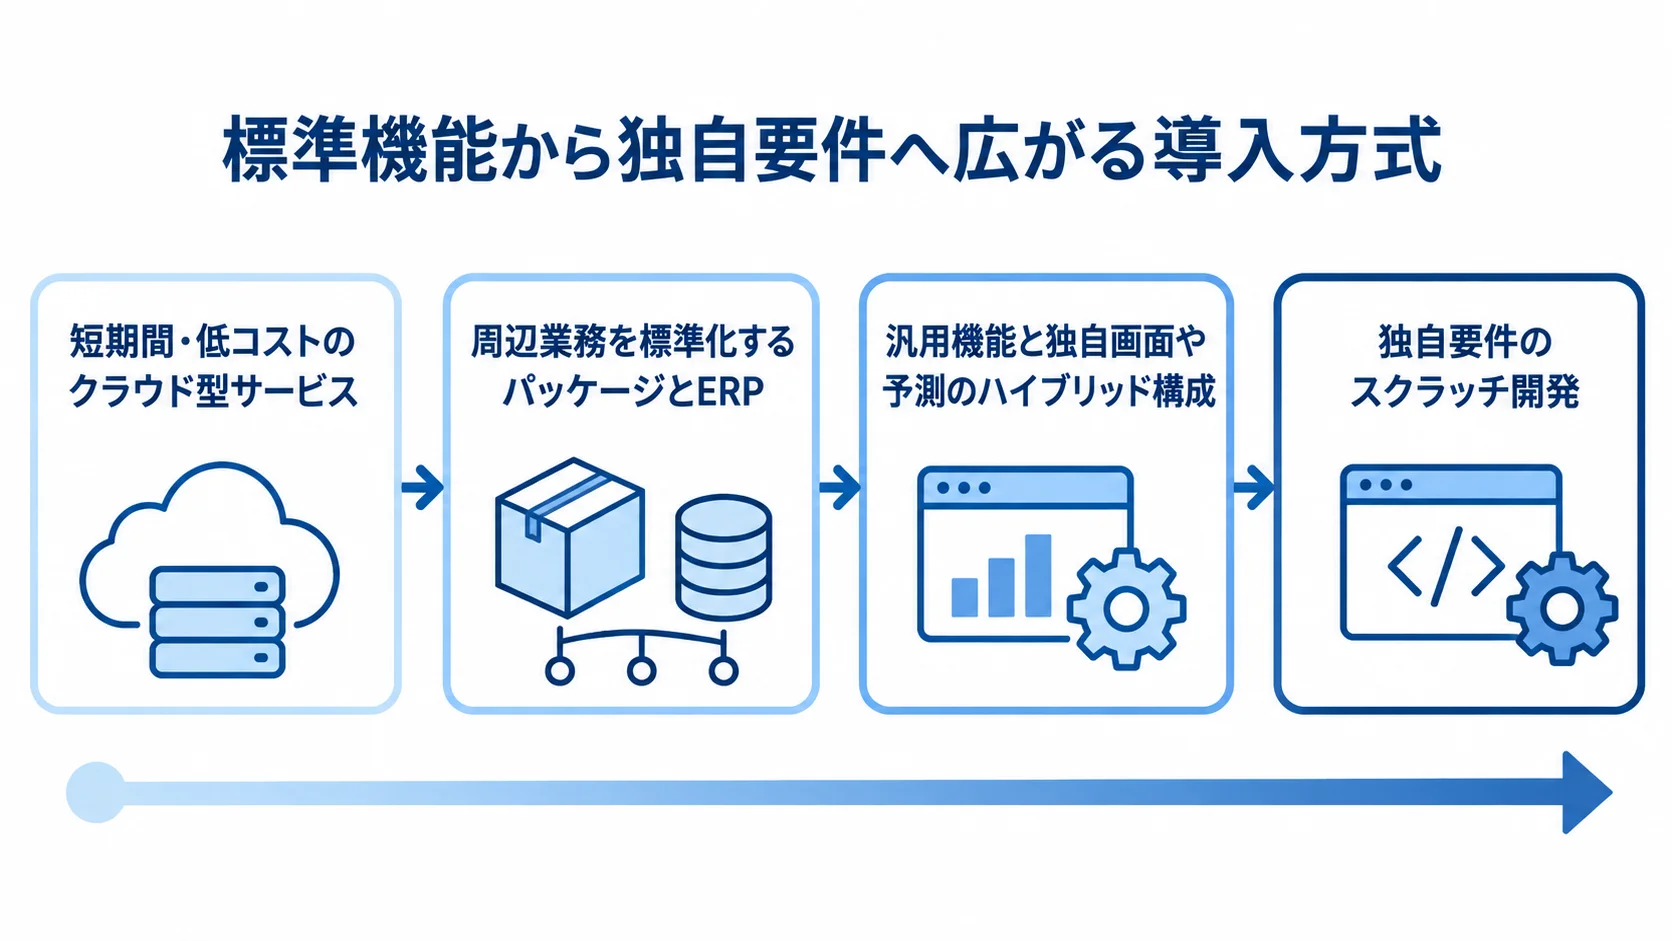
方式は、会社の規模に加えて、口座数や取引件数、既存システムを見て選びます。さらに、承認ルールや連携の複雑さ、社内の保守範囲も判断材料になります。
標準機能を使うほど、短期間・低コストで導入できる傾向があります。一方で、独自機能を増やすほど、開発・保守の負担が増えます。
小さく始めたい会社向けのクラウド型サービス
クラウド型が合うかどうかは、導入する業務と、運用を任せる範囲で判断します。
- 適する業務:口座明細、残高、簡易会計連携、請求・支払の一部。
- 導入・保守:早く始められ、サーバー調達や大規模保守が不要な点。
- 更新対応:制度改正やセキュリティ更新をサービス側に任せやすい点。
利用料金は、ユーザー数や口座数、明細件数によって変わります。請求書数や追加機能によっても変わります。解約時のデータ出力や対応金融機関の範囲も、確認の対象です。
明細の取得頻度や権限、監査ログも確認します。障害時の連絡と復旧目標も見ておく必要があります。公開料金が月額数千円台から数万円台であっても、導入後の総額は別に考えます。
初期設定、移行、教育を含めて、初年度と3〜5年の費用を分けて比べます。
業務範囲を広げたい会社向けのパッケージとERP
パッケージやERPを選ぶ際は、どの周辺業務を標準化するかが判断材料になります。
- 標準化する業務:入金消込、債権・債務、支払、会計、販売、購買。
- 導入を検討する課題:複数法人・拠点、大量の請求・支払。
- 導入を検討する目的:月次決算の早期化、グループ資金管理。
複数法人・拠点や大量の請求・支払が課題なら、口座の集約だけでは十分な効果が出ないことがあります。
Fit to Standardでは、製品に自社業務を合わせる判断が欠かせません。独自帳票や承認ルートを全部追加すると、そのぶん期間と費用が増えます。
バージョンアップのたびに、検証も必要になります。そこで、標準機能、設定、追加開発に分け、開発は差別化につながる要件に絞ります。
独自要件が多い場合のスクラッチ開発とハイブリッド
独自要件が競争力に直結する場合は、スクラッチ開発やハイブリッドを検討する価値があります。
- 独自要件:独自指標、複雑な回収、特殊な承認、固有の決済処理。
- 既存基幹との連携:細かな連携が必要な場合も候補になります。
- ハイブリッド構成:汎用機能は既存サービスを使い、独自画面や予測だけを追加する形。
すべてを自社で開発せず、認証や監査ログ、会計は既存サービスを使う方法もあります。銀行接続も、同じ考え方で検討できます。
自由度が高い一方で、責任範囲も広がります。銀行仕様の変更や制度改正、脆弱性対応まで含まれます。障害監視やバックアップ、担当交代も対象になります。
初期費用に加えて、毎年の保守費や監視費も含めて判断します。セキュリティ診断費や追加改修費も、同じ比較に入れます。
入出金管理システム開発・導入の進め方
お金の情報を扱うため、画面を作るだけでは完成しません。現行業務やデータの意味、承認責任を先に決めておくと、手戻りを抑えられます。さらに、例外処理や移行後の残高、障害対応も決めてから進めることが大切です。
▶ 詳細はこちら:入出金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現状整理と要件定義による対象範囲の決定
要件定義に入る前に、現状の業務と導入範囲を整理しておきます。
- 業務の流れ:現金・銀行・カード・請求・支払・会計を時系列で記録。
- 担当とデータ:誰がいつ、どの画面やファイルで扱い、誰が承認し、どこへ連携するかを整理。
- 対象範囲:ExcelやメールでのZ作業を洗い出し、残高確認や消込などから選ぶ。
要件には、口座数や法人・拠点数、月間明細件数を書きます。請求・支払件数や入金名義の揺れ、締め日も含めます。さらに、保持年数と承認段階を書き、連携先や稼働時間も記載します。
要件はMUSTとWANTに分けておきます。初期導入では、口座連携や残高、入金・支払予定を優先します。消込や会計連携も優先に含めると、予算の範囲を絞り込めます。
設計と連携開発でのデータの流れ
データ連携の抜けを防ぐため、設計の段階で決めておく項目を先に洗い出します。
- マスタと照合:取引先、請求、支払先、口座、部門、勘定科目、税区分を定義。
- 連携設計:明細項目と請求番号・取引先コードの照合、仕訳時期を決定。
- 例外処理:再送、重複取込、部分成功、差戻しを設計。
支払では、申請者と承認者を分けたうえで、金額別の承認ルートを決めます。振込先を変えるときの追加確認や、承認者が不在のときの代替ルートも定めておきます。
銀行連携の認証情報をどこに保管するか、退職者の権限をどう無効化するかは、画面設計と同時に確認します。
データ移行とテストによる残高の確認
移行とテストでは、対象データと照合方法を先に決めておきます。
- 移行対象:口座残高、未回収請求、未払予定、取引先、過去明細、証憑。
- 移行期間:法定保存、検索、分析に必要な期間を決める。
- 残高照合:基準日と勘定科目ごとに、旧・新システムを照合。
テストでは、二重取込や入金不足・過入金、複数請求の一括入金を確認します。相殺や前受金、支払先変更も対象です。承認差戻し、連携停止、権限不足も、テストの対象になります。
仕訳の貸借不一致も検証します。そのうえで、受入基準には、入金・支払後の残高再現、訂正者と承認者の追跡、障害後の安全な再処理を置きます。
リリース後の運用ルールと改善の定着
稼働後の混乱を抑えるため、移行時の運用と担当範囲を先に決めておきます。
- 並行稼働:旧運用をすぐに止めず、新旧の残高と消込結果を照合。
- 担当と連絡先:日次、締め処理、未消込確認、障害時の役割を決定。
- 操作マニュアル:通常処理と例外処理を記載。
運用後は、未消込件数や消込時間、残高差異を定期的に確認します。承認の滞留や連携エラー、手修正件数も、確認の対象になります。
資金繰り予測や予実分析、アラート、AIによる候補提案などは、データがたまってから追加します。そうすると、使われない高機能化を避けやすくなります。
入出金管理システムの費用相場と開発期間
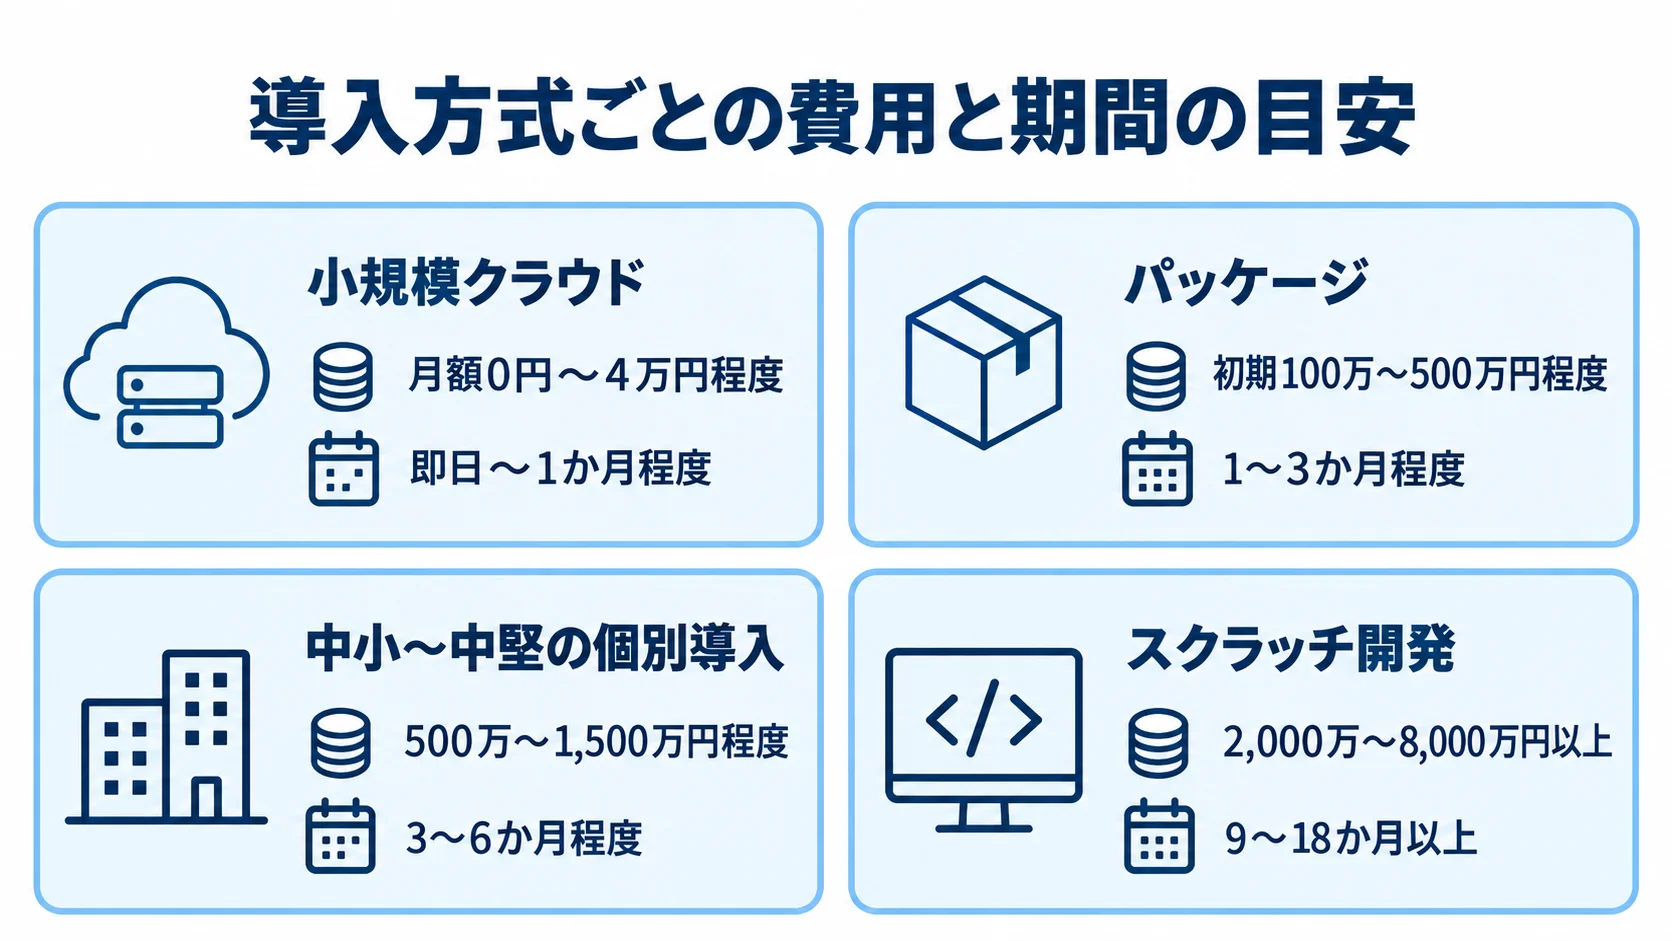
費用は、クラウドの標準利用から複数法人のスクラッチ開発まで大きく異なります。国内で公開されている平均は限られるため、ここに示す金額は、類似業務や基幹システムの相場から組み立てた企画段階の推定です。
推定には、銀行・会計・債権債務の連携の複雑さも含めています。実際の見積を比べる際は、対象範囲とデータ量をそろえることが欠かせません。
▶ 詳細はこちら:入出金管理システム開発の見積相場や費用/コスト/値段について
導入方式ごとの費用と期間の目安
方式ごとの費用と期間を比べられるよう、主な導入ケースを一覧にします。
- 小規模クラウド:標準機能で口座・残高・簡易出納・会計連携。月額0円〜4万円程度、即日〜1か月程度。
- パッケージ:複数口座、権限、マスタ、銀行・会計連携、教育。初期100万〜500万円程度、1〜3か月程度。
- 中小〜中堅の個別導入:予定、承認、消込、資金繰り、連携、移行、総合テスト。500万〜1,500万円程度、3〜6か月程度。
- 大規模刷新:複数法人・グループ口座、会計等との連携、監査ログ、性能試験。1,500万〜4,000万円程度、6〜12か月以上の場合があります。
- スクラッチ開発:独自ロジックが多い場合、2,000万〜8,000万円以上、9〜18か月以上になることもあります。
これらは、ERP・基幹刷新の費用、エンジニア単価、連携・移行・統制要件から算出した推定で、固有の公開平均ではありません(出典: NotebookLMリサーチノートのERP・基幹システム刷新情報、2026年)。
3〜5年のTCOによる比較
総費用を把握するため、見積の内訳と、利用中の料金を確かめます。
- 見積項目:要件定義、基本設計、画面・権限設計、実装、銀行・会計・販売連携、移行、テスト、教育、稼働支援、保守。
- 内訳確認:一式見積だと、追加費用の原因を追いにくくなります。
- クラウド料金:月額、ユーザー・口座・明細課金、機能、API、振込、保管料。
標準機能の公開料金には、月額数千円台から数万円台の例があります。請求・支払・証憑・承認を組み合わせると、料金体系が変わります(出典: クラウド型会計・入出金管理サービスの公式料金表、2026年確認)。
3〜5年のTCOには、初期費用と利用料に加えて、保守や監視、バックアップにかかる費用を含めます。制度改正や銀行仕様変更への対応、脆弱性対応も含めます。さらに、追加教育と社内工数も忘れずに入れます。
初期費用を低く見せるスクラッチ開発の見積には、注意が必要です。特に、誰がどの期間保守するのか、ソースコードや設計書を受け取る条件は確かめておきます。
補助金の条件確認と予算の組み方
2026年のデジタル化・AI導入補助金の通常枠は、1プロセス以上なら5万円以上150万円未満、4プロセス以上なら150万円以上450万円以下です。
なお、補助率は原則2分の1以内です(出典: デジタル化・AI導入補助金2026公式サイト、2026年確認)。
- 申請条件:登録ツールや申請者、支援事業者、申請期間、対象経費を確かめる。
- 予算判断:採択されなくても成り立つ内容にし、補助金を前提に機能を増やさない。
- 契約確認:交付決定前の契約・発注、支援費用や個別開発費が対象になるかを確かめる。
入出金管理システムの開発会社・ベンダーの選び方
会社は、知名度や月額料金だけでなく、資金業務を理解し、連携・移行・運用まで設計できるかで選びます。
クラウド提供者、パッケージ導入支援会社、個別開発会社では、得意領域が異なります。ERPに強いSI事業者も含め、同じ要件定義書で比べます。
入出金・債権債務の業務知識
提案する会社には、現場で起きる例外と処理方法を説明できるかを確かめます。「銀行と連携できます」という説明だけでは、判断材料が足りません。
- 入金例外:名義の揺れ、一括入金、過不足入金、前受金、相殺、手数料。
- 支払例外:支払先変更や承認者不在時の処理。
デモでは、請求から入金消込、仕訳、月次締めまでの流れを確かめます。あわせて、経理・財務の用語を理解しているかも見ます。
現状の業務のうち、標準化する部分と残す部分を説明できる会社であれば、要件の抜け漏れを減らしやすくなります。
金融機関・会計・販売システムとの連携実績と移行
接続先の数だけでなく、連携方式や仕様変更への対応実績も確認します。
- 金融機関連携:接続方式、明細頻度、振込ファイル、エラー再送、重複防止。
- 仕様変更:API変更への対応体制。
- 周辺システム:会計、販売、請求、購買、給与、BIの項目と、開発の境界。
移行では、過去明細の年数や未回収・未払残高の基準日を決めます。旧システムを参照用に残すかどうかも、決めておきます。
残高照合や移行リハーサル、失敗時の切り戻しが提案に入っているか確かめます。稼働後の問い合わせ対応も、そこに含まれるかを見ておきます。
権限・監査・保守の責任範囲
見積と契約では、費用項目に加えて、終了時と障害時の対応も確認します。
IPAの「中小企業の情報セキュリティ対策ガイドライン」は、2026年3月に第4.0版が公開され、バックアップなどの基本対策も示しています(出典: 独立行政法人情報処理推進機構「中小企業の情報セキュリティ対策ガイドライン」、2026年確認)。
- セキュリティ:MFA、役割別権限、職務分離、IP制限、特権ID、操作ログ、訂正・取消履歴、バックアップ、復旧訓練、脆弱性対応。
- 電子帳簿保存法:訂正・削除履歴と防止、日付・金額・取引先での検索、税務職員への提供(出典: 国税庁「電子帳簿保存法一問一答」、2026年確認)。
- 運用確認:「対応済み」だけで済ませず、保存期間や検索・出力できる人を確かめる。
- 見積項目:初期費用、月額、追加開発、移行、教育、保守、障害、制度改正・銀行仕様変更への対応。
- 契約条件:データ返却・保存、再委託先、障害時の連絡・復旧目標、責任分界点。
▶ 詳細はこちら:入出金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:入出金管理システム開発の発注/外注/依頼/委託方法について
よくある質問
検討の途中では、導入効果や費用、連携、運用の負荷について疑問が出やすいものです。導入前に確認したい質問に、順に答えます。
Excel管理から入出金管理システムへ移行する価値はありますか?
複数口座の残高確認や入金照合に時間がかかります。支払承認や会計転記も、担当者しか処理できない場合は、移行の候補です。
まず月間件数や作業時間を測り、ミス・差戻しや締め遅れも記録します。そのうえで、削減できる工数と、導入・運用費を比べます。
銀行口座が複数ある場合は何を確認すべきですか?
必要な金融機関と口座、明細の取得方式や頻度を確認します。障害時に再取得できるかどうかや、振込データの扱いも確かめます。
口座数の上限や支店口座、名義違いの扱いは、画面と提案書で確かめます。複数法人の権限分けも、同じ方法で確認します。
入金消込はどこまで自動化できますか?
請求番号や取引先コード、金額を一致条件に設定すれば、候補表示や自動消込が可能です。入金日や振込名義なども、同じように一致条件として設定できます。
複数請求の合算や手数料差引は例外になりやすいため、完全自動を前提にしません。前受金や相殺、名義変更も含めて、候補確認と差異処理を設計に入れます。
入出金管理システムの開発費は500万円で足りますか?
口座明細の集約と基本権限に絞り、標準的な会計連携と初期設定だけを行うなら、500万円以内に収まる可能性があります。
入金消込や支払承認、複数法人への対応を含むと、500万円を超えることがあります。独自の資金繰りや複数連携、移行、総合テストを含む場合も、同様に超えることがあります。
見積は機能数ではなく、連携数や例外処理、移行データ量を基に確認してください。
クラウドとスクラッチ開発はどちらが安いですか?
標準機能で業務を運用できるなら、初期費用と保守負担を抑えやすいクラウドが有利です。
独自要件が多ければ、スクラッチで業務に合わせられます。ただし、制度改正や銀行仕様変更、障害対応まで含めると、初期費用だけでは比べられません。3〜5年のTCOと社内の保守範囲で判断します。
まとめ
入出金管理システムは、口座・現金・カードの明細を取り込み、請求と入金を照合します。そして、支払を承認して会計へつなぎます。さらに、回収・支払予定を含む資金繰りも管理する、資金業務のコントロール基盤です。
導入判断での業務課題と対象範囲
残高確認や入金消込はどこで時間がかかっているか、支払承認はどこでリスクが集中しているかを見ます。会計転記や資金繰りも、同じように確かめます。
口座数や法人・拠点数、連携先を数値で整理します。月間の明細・請求・支払件数も数えます。例外処理や保存期間、承認段階も、同じように整理します。
候補は、クラウドやパッケージ、ERPです。ハイブリッドとスクラッチも含めて比べます。
見積比較での連携・移行・保守の確認
複数の提案は、同じ条件に並べ直して比べます。
- 総額:初期費用だけでなく、3〜5年TCOで比べます。
- 見積範囲:要件定義、銀行連携、消込、承認、会計連携、追加開発、移行、テスト、教育、保守。
- 継続・終了対応:障害、法令・金融機関仕様の変更、解約時のデータ返却。
導入後は、毎日の残高と未処理を正しく確認できて、担当者や承認者が変わっても処理を追えることが大切です。
現場の例外処理と統制要件は初期の段階から整理しておき、標準機能を使いながら段階的に改善する計画を作ります。
▼関連記事一覧
・入出金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・入出金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・入出金管理システム開発の見積相場や費用/コスト/値段について
・入出金管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。