
入出金管理システム開発は、業務の整理から定着まで六つの段階を順に進めます。各段階で決めることを押さえておくと、残高管理と内部統制を整えられます。
システムの全体像や費用、見積もりの確認点も、あわせて説明します。全体像は完全ガイドでも詳しく扱っています。
▼全体ガイドの記事
・入出金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入出金管理システム開発の全体像
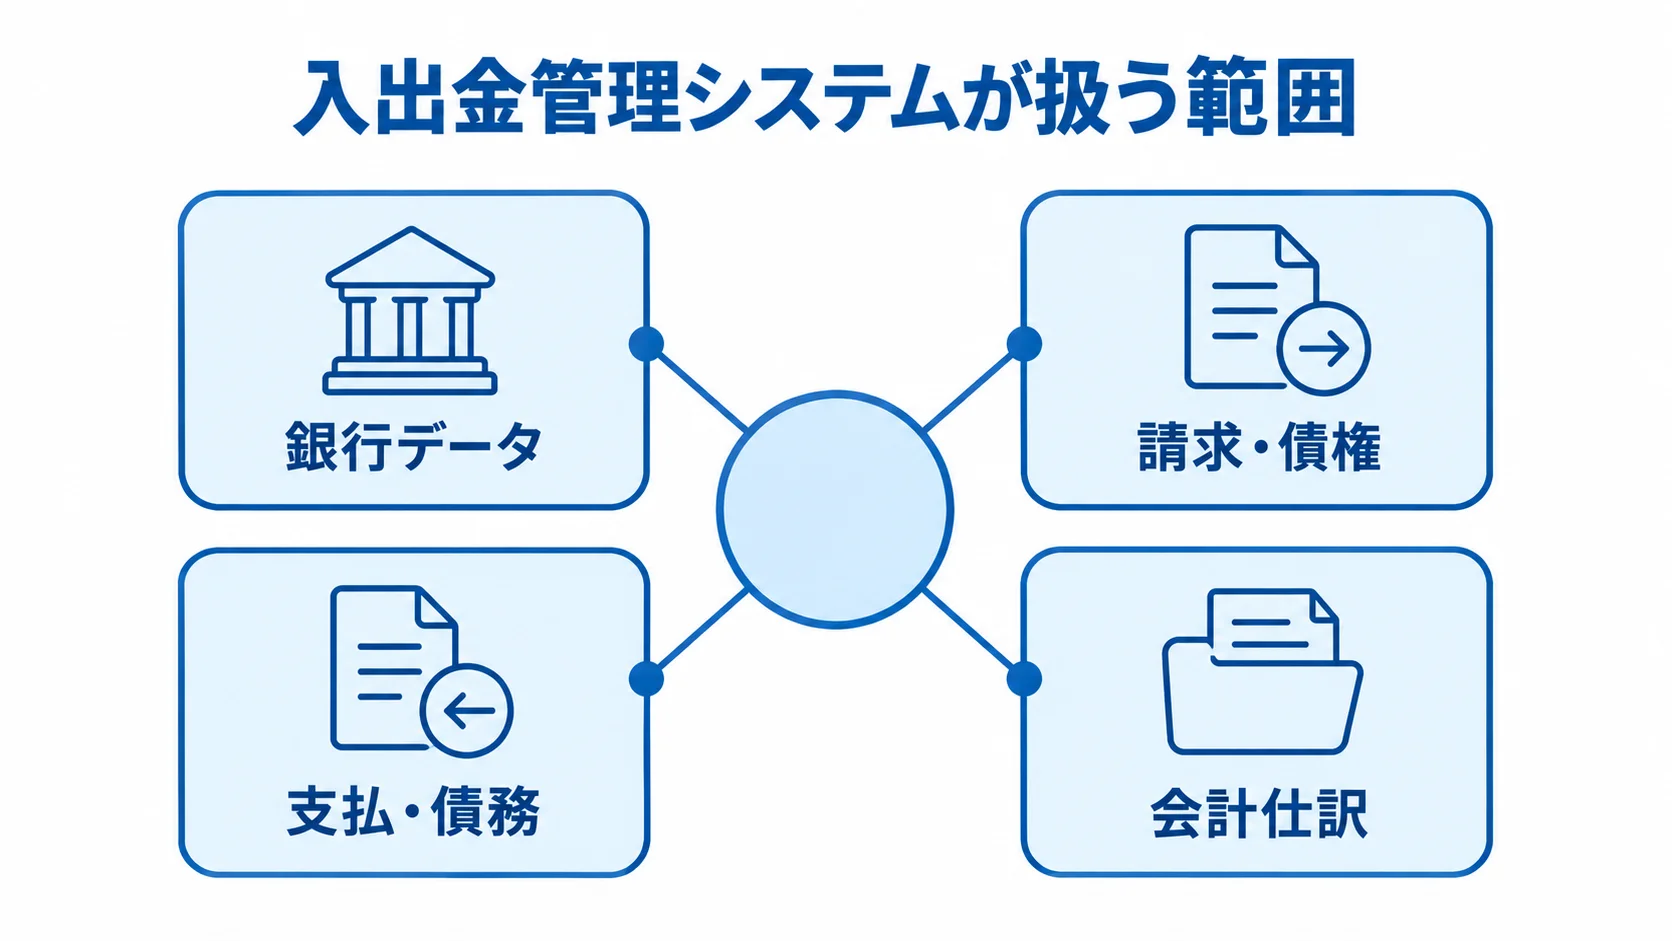
入出金管理システムは、会社のお金がどこから入り、いつ出ていくのかを一貫して確認する業務基盤です。銀行口座や現金の残高を記録するだけの仕組みとは違い、請求や支払、会計までを扱います。
請求・債権、支払・債務、銀行データなどをつなぎ、承認ワークフローや会計仕訳まで一つの流れにまとめます。
まず、開発では画面の使いやすさより先に、正しい残高を再現できるデータと業務ルールを定義することが重要です。
入出金管理システムが扱う範囲
システムは、口座情報から残高と明細を一元的に管理します。企業規模が大きいほど、集計単位の設計が欠かせません。
- 対象:銀行預金、現金、小口現金、クレジットカード、電子マネー、決済代行サービス。
- 取込方法:API、インターネットバンキングのデータ、CSV、FBデータ。
残高は、法人・拠点・プロジェクトごとに正しく集計できるよう設計します。
入金側では、売掛金や未収金の回収予定、入金実績、入金消込を扱います。
過入金・不足入金のほか、前受金や相殺も管理の対象になります。
出金側では、買掛金や経費、給与などの支払予定を扱います。
税金や借入返済の支払予定も含めたうえで、申請や承認、振込データ作成、支払消込までを対象にします。
会計仕訳連携や資金繰り表に加えて、証憑添付、訂正履歴、操作ログまで含めると、現場の確認作業を一つの流れにできます。
会計ソフト・請求管理・資金繰りとの違い
会計、請求、資金繰り、入出金管理は、それぞれ扱う対象と役割が違います。
- 会計ソフト:取引を仕訳し、帳簿や決算書を作成します。
- 請求管理:請求書の発行と売掛金の管理が中心です。
- 資金繰り:将来の入金と支払から、資金の過不足を予測します。
- 入出金管理:上記のデータと銀行実績をつなぎ、業務を横断して扱います。
入出金管理では、請求から入金、支払申請から出金、仕訳から残高確認までを見渡せます。
銀行明細の集約だけであれば、既存のクラウドサービスで足りる場合があります。一方で、名義の揺れを含む消込や、金額別の二重承認、複数法人の集計が必要な場合は、パッケージや個別開発を検討します。また、販売・会計・ERPとの連携や監査ログも、判断材料になります。
最初に「見たい情報」と「止めたいリスク」を分けておくと、不要な機能を盛り込みにくくなります。
クラウド・パッケージ・スクラッチの判断基準
方式は、導入の速さと標準機能の適合度、独自機能の必要性の三つの観点から比べます。
- クラウドSaaS:複数口座の残高確認や明細取得を早く始めたい企業向けです。
- パッケージ・クラウドERP:会計や債権債務などを標準機能でつなぎたい企業向けです。
- ハイブリッド:汎用機能を既製品で補い、独自部分だけを追加開発します。
freee入出金管理を例にすると、最大20口座、1,000社以上の銀行・金融機関との同期、無料利用を案内しています(出典:freee公式サービスページ、2026年)。
対応行や同期頻度はサービスごとに異なり、入金消込や支払承認の範囲も違うため、自社の業務をデモで確認しておきます。
さらに、OBCの債権奉行クラウドは、複数金融機関の明細を集約します。約1,200の金融機関が提供するネットバンキングなどへの対応も案内しています(出典:株式会社オービックビジネスコンサルタント、2026年)。
独自の資金繰り指標や承認ルールが競争力に直結する場合は、ハイブリッド方式も現実的な選択肢になります。
入出金管理システム開発の進め方
開発は六段階に分けて進めます。まず要件を整理し、次に製品や開発会社を選びます。その後、設計・開発とテストを行い、稼働と定着へ進みます。
各段階に次へ進む条件を置いておくと、抜け漏れを防げます。
製品や画面を先に決めると、銀行連携や承認ルールが後から加わって、費用と期間が膨らみます。
経理や財務、現場の承認者に加えて、情報システムや経営者も、同じ判断材料を持つことが重要です。
フェーズ1:要件整理と業務の可視化
お金まわりの業務を、現金・銀行からカード、請求、支払、会計まで時系列で整理します。
担当者がいつ、どのデータを見て、何を判断しているかも記録します。
まず現場で起きている事実を記録し、機能名より先に整理することがポイントです。
- 口座確認:毎朝、五つの銀行へログインする。
- 入金照合:名義が請求先と違い、手作業で照合する。
- 支払承認:承認記録がメールに残っている。
たとえば、口座確認や入金照合のように、困っている作業と発生しているミスから整理を始めます。
要件表には、口座数や法人・拠点数に加えて、月間明細件数、請求件数、支払件数を記載します。
入金名義の揺れや締め日、承認段階、データ保持年数、外部連携数も含めます。
要件は「必須」「できれば必要」「将来追加」の三つに分けます。必須には、明細取得や入出金照合、支払承認などを置きます。会計連携や監査ログも、必須に含めます。
資金予測やAIによる仕訳提案は、データ品質と運用が整ってから追加すると、初期開発を抑えられます。
次の工程へ進む条件は、業務責任者が業務フローを確認し、MUST要件と対象外の範囲に合意していることです。
「リアルタイム」が銀行APIや定期同期など、どの方式を指すかも明記します。明記しないと、期待した更新速度と違う問題が起きます。
フェーズ2:製品・開発会社の選定
要件が固まったら、クラウドSaaS、パッケージ、ERP導入、個別開発の四つを比べます。その際は、料金だけでなく、標準機能で業務をどこまで吸収できるかも確認します。
- 銀行接続:対応する金融機関、明細取得の方式と頻度。
- 入出金処理:入金消込の精度、過入金や相殺への対応、振込承認。
- 連携・運用:会計・販売・債権債務との標準連携、複数法人、データ出力、障害時の復旧条件。
発注側は、同じ要件定義書を開発会社へ渡し、提案を依頼します。
見積書では、製品費や初期設定、追加開発、移行を分けて示してもらいます。連携、テスト、教育、保守も、それぞれ別の項目として書いてもらいます。
金融機関との接続方式や再委託先について質問します。
障害時の連絡経路と、契約終了時のデータ返却方法も確認します。
株式会社NTTデータのeBAgentは、金融機関との接続や入出金明細の照会、資金集中配分を支援するサービスの例です(出典:株式会社NTTデータ、2026年)。
大規模案件では、単一の会計ソフトだけでなく、金融基盤とERPの役割分担も比べます。
次へ進む条件は、方式や責任の分け方、移行方針が決まっていることです。
発注側は、概算費用と導入期間を、経営者が投資判断できる状態にしておきます。
標準機能に合わせて変える業務と、追加開発をしても変えない業務を、契約前に書面で分けておきます。
フェーズ3:設計と開発・設定
口座や取引先、請求、支払などのマスタを、まず定義します。
勘定科目、部門、プロジェクトのマスタも、あわせて定めます。
入金名義の照合条件と、不一致時の確認担当も決めておきます。また、前受金や仮受金を置く勘定も決めます。
支払では、申請者と承認者を分けて、職務分離を設計します。たとえば、一定額以上の支払や振込先の変更時には、二重承認を求めます。
連携設計では、データの発生元と送信先、項目、頻度を定義します。失敗時の再送や重複取込の防止、照合結果の保存場所も決めます。
銀行明細の重複を防ぐため、金融機関コードや口座番号、取引日で一意性を確認します。明細番号や金額なども、確認の対象にします。
会計連携では、仕訳の貸借が一致しているかを確認します。さらに、連携済みか未連携かを追跡し、訂正後も元データとの関係を確かめられるようにします。
画面は、経理担当者だけでなく、経営者や承認者、拠点担当者の利用場面ごとに分けて設計します。
機能を一画面に詰め込むより、役割ごとに必要な判断ができる画面に分けるほうが、定着しやすくなります。
- 経営者:全口座の現在残高と、支払後の見込み。
- 経理:未消込明細と差異。
- 承認者:承認待ちとリスクのある振込。
フェーズ4:テストと受入判定
テストでは、画面が表示されるかを確認するだけでなく、業務が実際に回るかまで確かめます。そのため、実際のデータに近いシナリオで業務を確認します。
- 業務フロー:明細取得、入金照合、支払承認、振込データ作成、会計仕訳、残高更新の一連の流れ。
- 例外系:入金不足・過入金、前受金、相殺の例外を想定する。同名取引先、通信断、承認者不在、連携再送、二重取込も確かめる。
- 受入確認:旧新残高一致、残高再現、未消込理由、訂正者・承認者、権限外利用者の振込防止。
- データ移行:開始残高や未回収債権、未払債務、口座・取引先マスタを移し、移行の前後で件数と金額を照合する。
- 合格判定:事前に合意した数値と証跡をもとに、対象シナリオの実行率や重大障害数、残高差異の解消状況で判定する。
未処理明細の件数や操作教育の完了率も、判定表に残しておきます。
重大な差異を抱えたまま本番へ進むと、最初の月次締めで原因調査が発生します。そのため、稼働延期を含めた判断基準を用意しておきます。
フェーズ5:稼働と初回締め
稼働は、本番環境へ切り替えた時点で終わる作業ではなく、初回締めまでを含む一連の流れです。
稼働に備えて、切替日や旧システムの参照期間、未処理明細の扱いを決めておきます。
- 切替準備:切替日、旧環境の参照期間、未処理明細、初回消込・支払、会計連携、窓口を決める。
- 安全策:月末や給与支払日の直前を避け、問題時に戻せるバックアップと切戻し手順を用意する。
- 初日確認:口座残高、明細、未消込一覧、承認経路、会計連携の確認。
- 初回締め:銀行・システム・会計残高と未回収・未払を突合し、差異の原因と担当者を記録する。
締めは、ベンダーに任せず、自社の責任者が数字を確認して完了させます。
フェーズ6:定着と改善
定着には、効果測定や改善に加えて、セキュリティ運用や担当者交代への備えが必要です。
- 効果測定:利用率、処理時間、未消込、手修正を月次で確認する。二重入力、承認滞留、残高差異も見て、導入前の工数やミスと比べる。
- 改善方法:現場の要望を、設定変更や業務ルールの見直し、教育、追加開発に振り分ける。
- 指針確認:IPAのガイドライン第4.0版は2026年3月に公開され、バックアップを含む情報セキュリティ六か条を示しています(出典:IPA、2026年)。
- 定期運用:多要素認証、権限の棚卸し、退職者ID停止、復旧訓練、外部サービスの仕様変更確認を行う。
- 交代への備え:複数人が同じ手順を行い、異常時の連絡先と復旧方法を説明できるようにする。
操作マニュアルや月次締めの手順を残しておくと、属人化を防げます。例外処理の判断表や問い合わせ記録も、あわせて残しておきます。
入出金管理システムの費用相場とコストの内訳
入出金管理システム固有の公開平均は少ないため、費用は口座数や明細件数、連携数、法人・拠点数から見積もります。消込の難しさや承認段階が、費用に影響します。加えて、データ移行量や保守要件も関わります。
以下の金額は、NotebookLMのERP・基幹刷新調査と、銀行・会計・債権債務連携の複雑さから整理した企画段階の推定です。特定の会社の確定価格ではありません。
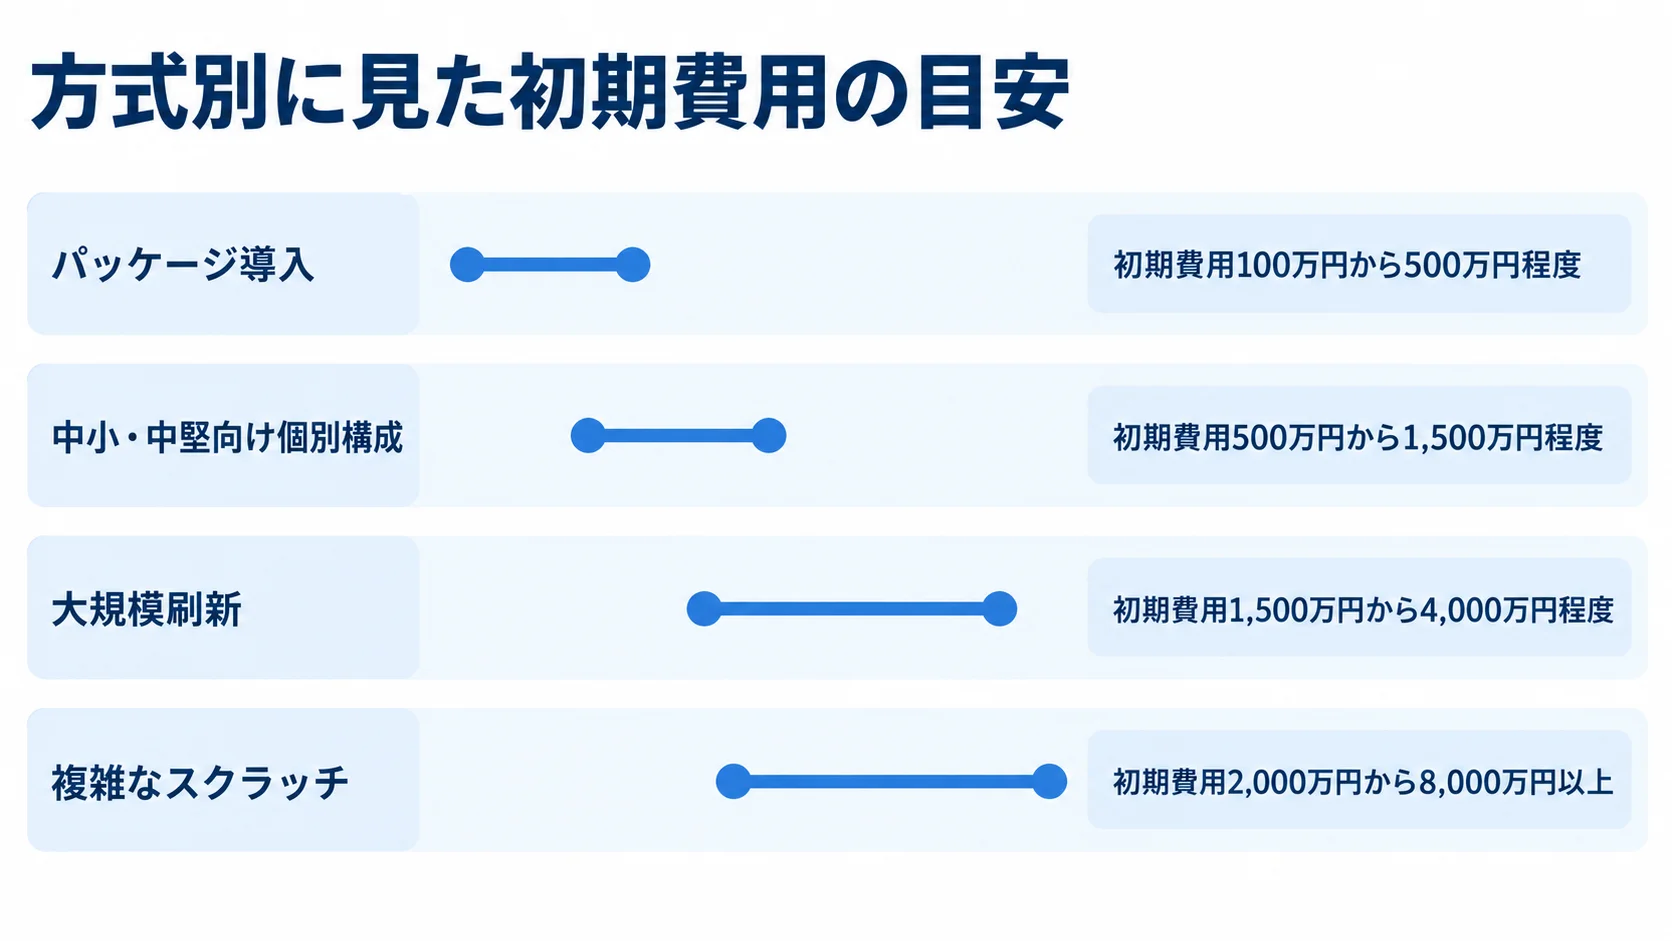
方式別に見た初期費用の目安
初期費用は方式によって大きく変わり、期間も小規模クラウドの即日から、複雑なスクラッチの18か月以上まで幅があります。
- 小規模クラウド:月額0円から4万円程度。即日から1か月程度が目安です。
- パッケージ導入:初期費用100万円から500万円程度。期間1か月から3か月程度が目安です。
- 中小・中堅向け個別構成:初期費用500万円から1,500万円程度。期間3か月から6か月程度。
- 大規模刷新:初期費用1,500万円から4,000万円程度。期間6か月から12か月以上の場合があります。
- 複雑なスクラッチ:初期費用2,000万円から8,000万円以上。期間9か月から18か月以上の場合があります。
標準機能を使う小規模クラウドは、サービス利用料に設定や教育の費用を加えて考えます。
パッケージ導入は、製品料金と導入支援費を分けて確認します。金額は製品料金や口座数で変わるため、公開料金も合わせて見ておきます。
中小企業から中堅企業向けの個別構成では、入出金や支払予定、承認、消込、資金繰りを個別に組み合わせます。この金額は、複数システム連携やデータ移行、テストを含む場合の推定です。
複数法人やERP周辺の大規模刷新では、期間が6か月から12か月以上になる可能性があります。
スクラッチ開発は、独自の資金繰りや決済連携、複雑な承認、24時間運用まで含めた場合の推定です。
これらは、類似するERP・基幹システム刷新の相場と要件から算出した推定です。入出金管理だけを対象にした公開統計ではない点に注意が必要です。
NotebookLMの調査では、エンジニア単価は月額80万円から120万円程度です。必要な職種や期間、契約形態によって変動します。
相場を参考にしつつ、要件一覧を渡して提案を受けることが安全です。
見積書で分けるべきコスト項目
見積は、要件定義、設計、実装・設定の段階ごとに分けます。外部連携やデータ移行、テストは、個別の項目として示してもらいます。教育、稼働支援、保守も、それぞれ分けてもらいます。
- 要件定義:5〜15%程度。
- 設計:10〜20%程度。
- 実装・設定:40〜60%程度。
- 連携・移行・テスト:10〜30%程度。
上の割合は、一般的な配分の目安です。ただし、固定の業界標準ではないため、案件に応じて調整し、見積に抜けがないかを確かめます。
クラウドでは、月額利用料とユーザー数、口座数、明細件数を確認します。追加オプションの扱いも、あわせて確かめます。APIや振込に関わる手数料、導入支援、保守も別に見ます。
個別開発では、金融機関の仕様変更や制度改正、脆弱性対応を、保守に含めるかを確認します。監視、バックアップ、障害対応についても、保守の範囲に入るかを確かめます。
担当者が替わったときの引継ぎも、保守範囲の確認対象になります。初期費用だけで比べると、運用開始後に予算が増えやすくなります。
3〜5年TCOと補助金の扱い
方式は、初期費用と継続費用、削減効果、補助金の条件を合わせて判断します。
- TCO:初期費用に3年または5年分の月額と保守を加えます。追加開発や金融機関対応、教育、データ出力、障害対応も含めます。
- 低月額の確認:口座・明細上限の追加料金、銀行連携の手作業、解約時の移行費も比べる。
- 効果:初期費用が高くても、二重入力や消込工数の削減を数値化できれば判断が変わる。
- 補助額:通常枠は1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下。
- 対象と申請:ソフトウェア購入費、最大2年分のクラウド利用料、設定、研修、保守が対象の場合があります。対象ツールや条件は公募時に確認します。
通常枠の補助率は、原則として2分の1以内です(出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026」、2026年)。
発注側は、採択されない場合でも成り立つTCOを先に作り、補助金は下振れを補う扱いにします。
入出金管理システムの見積もりを取る際のポイント
見積もりの精度は、開発会社の腕だけでなく、発注側が業務条件をどこまで具体化できるかで決まります。たとえば、口座数や利用者数は「複数」とするのではなく、現時点の数と3年後の想定数で示します。
明細や請求、支払の件数、連携先を明記します。承認段階と移行期間も書き添えます。同じ条件がそろうと、会社ごとの提案を比較しやすくなります。
要件定義書とRFPに入れる項目
機能と運用の両面を記載すると、条件をそろえて見積もりを比べられます。
- 基本情報:現状業務や目的、対象と対象外、利用者と権限を記す。口座・法人・拠点数、月間入出金件数、金融機関、会計・販売システム名も含める。
- 移行・運用:移行データや希望時期、運用体制を記す。可用性や処理時間、バックアップ、復旧目標、監査ログも書き添える。
- 管理要件:アクセス制御、データ保管場所、契約終了時の返却方法。
- 入金・支払:請求番号一致・名義違い、複数請求合算、手数料、前受・過入金、支払手順。
支払手順には、申請と承認から始めて、振込データ作成、実行結果の取込、会計連携までを記載します。
例外処理を省くと、最も時間のかかる作業が見積の対象から漏れてしまいます。
複数社比較で確認する観点
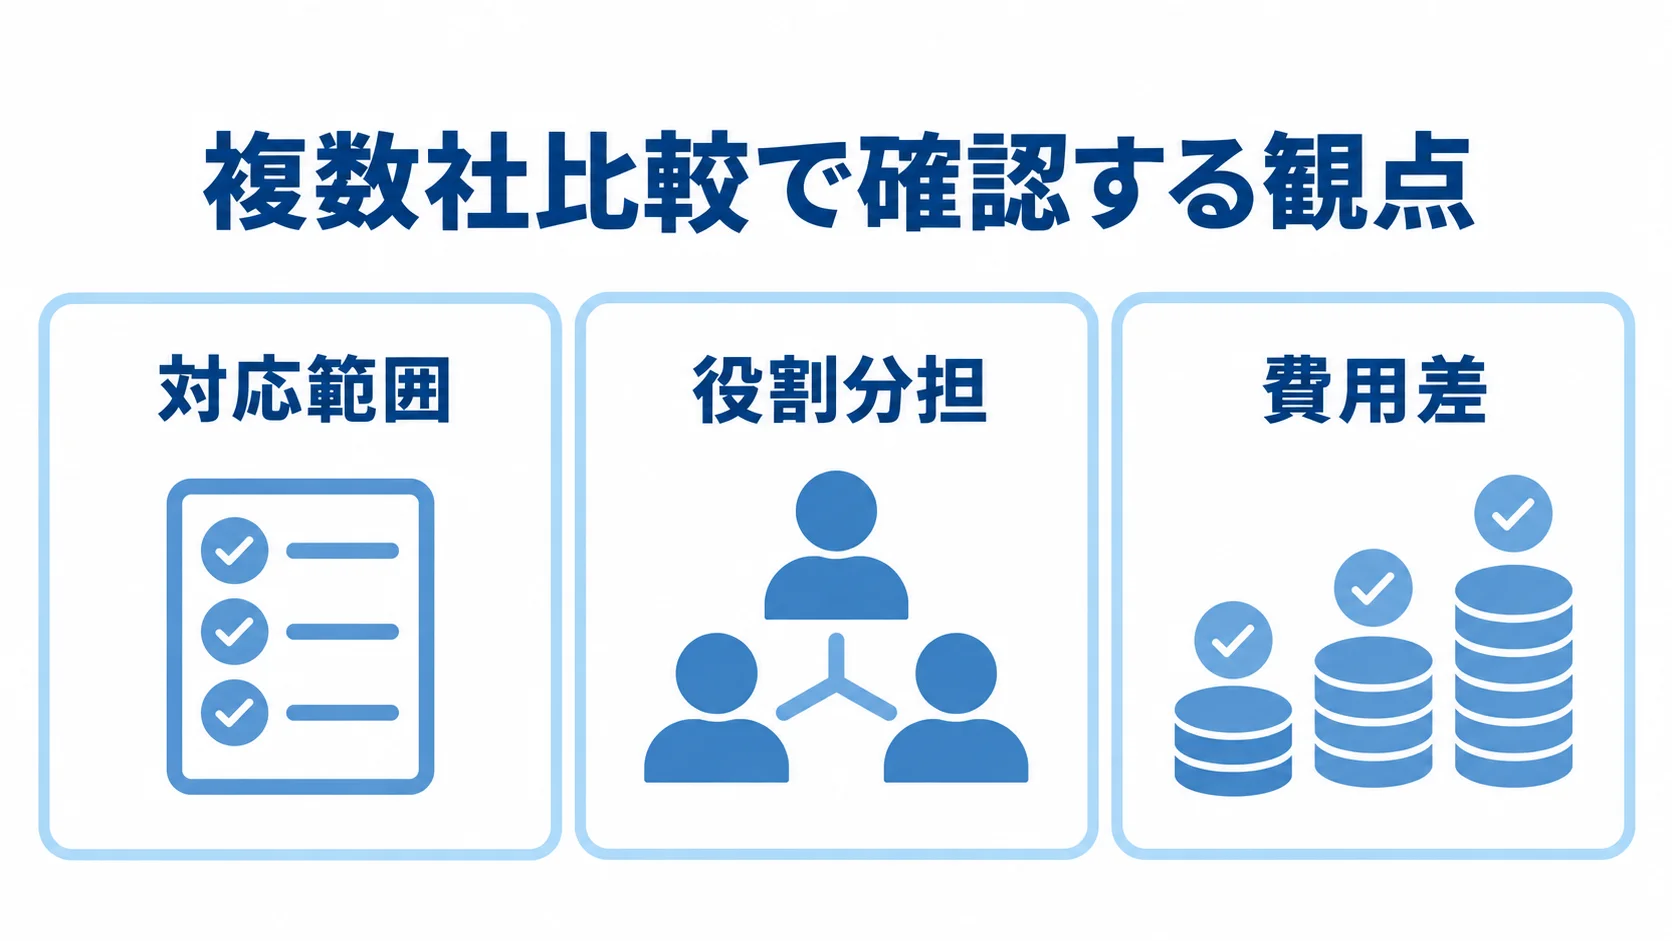
比較対象は、クラウドベンダーや業務パッケージ導入会社、ERPに強いSIer、独自開発会社です。同じ要件を渡して、提案の違いを確認します。
- 対応範囲:標準機能、設定変更、追加開発。
- 役割分担:発注側が変更する業務と責任範囲。
- 費用差:テスト・移行、保守、例外処理の想定。
金額の差は、単価だけでなく、標準機能の範囲やテスト・移行の厚さから生じます。保守責任や例外処理の想定も、差を生む要因です。
面談では、接続方式と対応行、消込実績を質問します。複数法人への対応や会計残高との突合、障害復旧時間も確認します。
あわせて、データ移行の実例や運用の引継ぎも尋ねます。担当者の業務知識と、デモで例外処理を再現できるかも見ます。
製品の知名度と、自社の経理・財務業務を安全に変えられるかは、別々に評価します。
見積もり段階で押さえるリスクと対策
見積もりでは、業務変更や法令対応、セキュリティ、保守の責任範囲まで確認します。
- 主なリスク:要件増加、データ品質、銀行・会計連携の仕様違い、承認者のテスト不参加、ベンダー依存。
- 契約前の対策:変更管理、追加費用条件、データ整備担当、連携テスト責任、受入日程を決める。
- 法令要件:履歴の残る仕組み、または変更できない仕組みで真実性を確保できるかを確認する。
- 証憑管理:検索項目、証憑・仕訳の関連、ダウンロード、権限、履歴を要件化し、会計・税務担当者にも確認する。
- 安全・保守:通信・保存データの暗号化、多要素認証、役割ベース権限、特権ID管理を見積もる。
保存したデータは、年月日・金額・取引先で検索でき、見える状態になっているかも確認します(出典:国税庁「電子帳簿等保存制度」、2026年)。
振込先変更の通知や操作・訂正・承認ログ、バックアップ、復旧訓練も、見積の対象に含めます。
自動化を進めても、誤操作や不正送金が起きたときに追跡できることが必要です。
保守契約には、インシデント連絡の時間や脆弱性対応、障害監視を明記します。あわせて、復旧目標と再委託先の管理も書いておきます。
入出金管理システム開発でよくある質問(FAQ)
検討時によく出る質問への答えは、会社の条件によって変わります。
最適な方式は口座数や取引量で変わるため、回答をそのまま採用せず、要件整理やベンダーへの質問に活用してください。
Excelで管理していてもシステム開発する価値はありますか?
複数口座の残高確認や入金消込、支払承認、会計転記に毎月多くの時間がかかるなら、検討する価値があります。
特に、担当者が替わると処理できない場合も、検討する価値があります。
口座明細の集約や会計連携から始め、消込や資金繰りは段階的に追加できます。そのうえで、導入前後の工数や差異、未回収の確認時間を測っておくと、効果を判断しやすくなります。
入出金管理システムの開発費は500万円で足りますか?
単一法人で標準機能を使い、複数口座と基本消込に加えて、権限や会計連携、移行、教育にも範囲を絞れば、初期500万円程度に収まる可能性があります。
複数法人や独自の承認、複雑な名義照合があれば、500万円を超える可能性が高まります。さらに、販売・購買・ERPとの連携や厳格な監査要件が加わると、超過の要因がさらに増えます。
金額だけで決めつけず、要件ごとの増減理由と3〜5年TCOを確認します。
クラウドとスクラッチ開発はどちらが安いですか?
費用と運用条件を分け、独自要件も踏まえて方式を比較します。
- 初期費用:標準機能を使えるクラウドは抑えやすい傾向です。
- 継続費用:月額、口座・ユーザー上限、追加オプション、移行、解約時の費用を比べます。
- 運用:クラウドは制度改正やセキュリティ更新を任せやすいです。
- 独自要件:個別の要求が強い場合は、スクラッチ開発より、汎用部分をクラウドにする方法があります。
- ハイブリッド:口座連携や会計をクラウド化し、独自画面だけを追加すると、保守性と自由度のバランスを取りやすい場合があります。
電子帳簿保存法への対応は何を確認すればよいですか?
電子取引データを保存する場合は、訂正・削除の履歴や防止措置を確認します。加えて、取引年月日・金額・取引先での検索や画面表示も確かめます。
税務職員から求められた際に、ダウンロードで対応できるかも確認します。証憑と入出金明細、請求、仕訳を相互にたどれることも、重要です。
適用関係や保存年数は、データと企業の状況によって異なります。そのため、要件定義の時点で税務・会計の担当者に確かめ、ベンダーの説明だけで判断しないようにします。
まとめ:六つのフェーズによる安全な定着
入出金管理システム開発の成否は、正しい残高を再現できるかどうかで決まります。機能の多さよりも、担当者が継続して使える運用を作れるかも大切です。
会計ソフトとの違い、銀行連携の方式、入金消込や支払承認の例外処理を、先に整理しておきます。
法令やセキュリティの要件も整理しておくと、必要な投資の範囲が見えやすくなります。
要件整理から定着までの一つの計画
各段階の作業を順に決めておくと、関係者の役割と移行条件を確かめられます。
- 要件整理で、業務と数値を一覧にする。
- 選定で、方式と、どこまでを誰が受け持つかを決める。
- 設計・開発でマスタ、連携、権限を固める。
- テストで正常系と例外系を確認する。
- 稼働で初回締めまで支援する。
- 定着後、効果とリスクを継続的に見直す。
この順番で進めれば、銀行連携やデータ移行を見積もりから落としにくくなります。証憑保存や承認ログも、同じ流れで確認できます。
最初に作るべきは機能一覧ではなく現状業務の一覧
最初に現状を数値と業務の両面から整理すると、方式の選定と見積もりの条件が明確になります。
- 業務情報:口座数、月間明細件数、請求・支払件数、未消込理由、承認段階、会計連携方法を一枚にまとめる。
- 方式比較:整理した条件をもとに、標準機能、パッケージ、個別開発、ハイブリッドを比べる。
- 発注判断:同じ条件で複数社から見積もりを取り、3〜5年TCO、セキュリティ、可搬性、定着支援を確認する。
記帳ツールとしてだけでなく、資金業務を統制する基盤として設計できれば、経営者は資金を見通しやすくなります。一方で、経理担当者は差異や例外に集中できます。
業務とリスクを整理し、無理なく運用できる範囲から開発を始めることが大切です。
▼全体ガイドの記事
・入出金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。