
キャッシュレスサービスシステムの開発会社は、事業モデル、決済規模、運用体制の3点で比べて選びます。
2024年の日本のキャッシュレス決済比率は42.8%、決済額は141.0兆円です(出典: 経済産業省「2024年のキャッシュレス決済比率」2025年)。全体像は完全ガイドもご覧ください。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュレスサービスシステムのパートナー選びが重要な理由
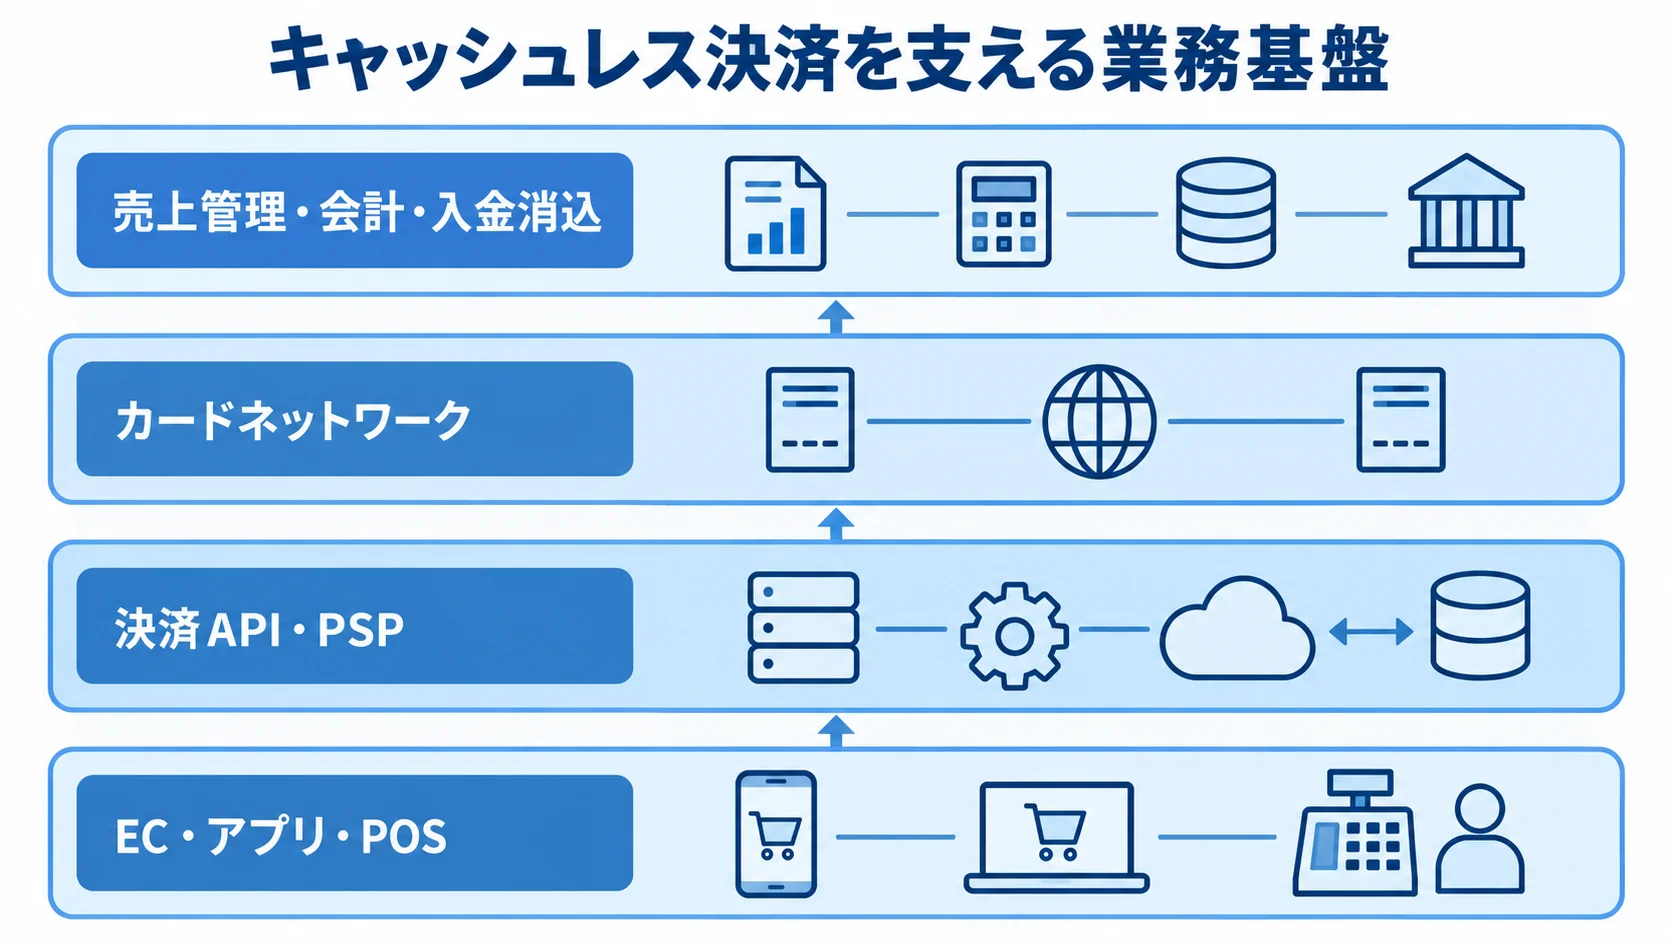
キャッシュレスサービスシステムは、決済画面の先まで業務をつなぐ基盤です。EC・アプリ・POSから決済API、PSP、カードネットワークを経て、売上管理、会計、入金消込までがつながります。
業務の流れがここまで広がるため、開発会社は接続ブランドの数だけでなく、決済後の業務や障害時にどこまでを誰が受け持つかを説明できるかで選びます。
決済の仕組みより先に見る事業モデル
利用者の支払いを誰が受け取り、加盟店へ誰が精算するかで、必要な仕組みは変わります。発注側はまず、自社の事業が次のどの型に近いかを確認します。
- 自社商品のEC:標準的なPSP連携で始められる可能性があります。
- 複数加盟店への分配:加盟店管理や売上分配の検討が加わります。
- 残高・ポイント・送金:本人確認や資金移動の検討も必要です。
決済ボタンを作る発注と、決済事業の基盤を作る発注では、必要な経験も予算も大きく異なります。
発注側は、正常系に加えて通信タイムアウトや同じWebhookの重複通知も要件に含めます。さらに、売上確定後の返金失敗や決済成功後の注文登録失敗も想定します。
決済IDと注文IDを分けたうえで、冪等性キーや再送ルールを設計できる会社を選びます。状態遷移や手動照合も含めて設計できるかを確認します。ここが設計できなければ、リリース後の負担が経理やカスタマーサポートへ移ります。
初期費用とセキュリティの責任分界の比較
開発費は、開発規模ごとの推定レンジで比べます。公開されている定価ではなく、類似案件から整理した目安です。
- 既存ECへの導入:PSPのCheckoutやリンク決済の組み込みで100万〜400万円。
- 独自画面と複数手段:複数の決済手段をAPI連携する規模で200万〜600万円。
- PSP切替・基幹連携:複数PSPの切替や基幹連携で400万〜800万円。
- 精算・ウォレット:加盟店精算や独自ウォレットを持つフルカスタムで500万〜2,000万円以上。
実際の費用は、取引量やピーク時の処理性能によって変わります。データ移行、テスト、監視、法務対応も費用に影響するため、見積もりでは項目ごとの内訳を確認します。
発注側は、カード情報を自社環境に保存しないHosted Checkoutやトークン化を採用できるかを確認します。
発注側は、EMV 3-Dセキュアや不正検知を誰が実施するか、PCI DSSの対象範囲をどこまでとするかも整理します。
経済産業省は2025年3月に、クレジットカード・セキュリティガイドライン6.0版を公表しました。
EC加盟店には、脆弱性対策やEMV 3-Dセキュアなどの不正利用対策を求めています(出典: 経済産業省「クレジットカード・セキュリティガイドライン改訂」2025年)。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一貫して支援します。
同社は、IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を支えます。
特徴と強み
営業、顧客、生産、販売管理など、幅広い基幹システムの構築・導入実績があります。
企業の業務要件に合わせて、柔軟に対応できる体制です。
決済後の注文確定や在庫引当を含め、周辺業務まで一体で整理できます。標準の決済機能で足りる部分と独自に作る部分は、次の順で分けていきます。
- 業務の聞き取り:請求、返金、入金消込まで含む周辺業務。
- 範囲の切り分け:標準PSPのAPI連携で足りる範囲と、独自開発の範囲。
- 要件の洗い出し:利用者向け画面のほか、管理画面や権限、監査ログ。
- 失敗時の再処理:要件定義と同じ段階で扱う内容。
この切り分けにより、過剰なスクラッチ開発を避けやすくなります。
得意領域・実績
riplaは、次のような企業の候補になります。
- 業務の見直し:社内に決済担当がいない企業や、既存基幹と決済機能を見直す企業。
- 複数チャネル:EC・アプリ・店舗の売上を一つの業務フローへ寄せたい企業。
複数チャネルの場合は、画面だけでなくデータ設計と運用設計も相談できます。
支援範囲や対応可能な決済手段は、案件ごとの提案内容で確認してください。24時間365日の運用体制や、PCI DSSと3-Dセキュアの役割分担も、提案の中で確かめます。
決済プロセシングや大規模金融基盤の実績、対応ブランド、SLAは、初回相談で自社要件を示したうえで個別に確認します。
GMOペイメントゲートウェイ株式会社|多様な決済手段をまとめて導入
GMOペイメントゲートウェイ株式会社は、オンライン総合決済サービス「PGマルチペイメントサービス」を提供する決済代行会社です。カードやPayPayなどのPay払いを含む複数の手段を、まとめて導入できます。
審査や契約、売上管理の窓口を一社にまとめたいEC事業者が、比較しやすい候補です。決済システム開発まで含めて一社に任せたい場合にも、候補に入れやすいでしょう。
特徴と強み
カード決済に加えて、コンビニ払いや銀行振込、コード決済などを組み合わせたい企業に向いています。個別契約や管理画面を増やさず、導入窓口と売上管理をまとめやすい点が特徴です。
標準画面の導入に加え、API接続や管理画面との連携も検討できます。また、カード決済から始めて、後から支払方法を増やす計画にも対応できます。
最新の公式ページでは17万店舗以上で導入と案内されています。ただし、全社の加盟店数だけでなく、自社と同じ業態での実績も確認します。
得意領域・実績
国内向けに複数の決済手段を整えたい場合は、導入先から独自機能まで、条件を一つずつ比べます。
- 導入先:国内EC、通販、公的機関など。
- 審査・管理:審査、契約、売上管理の負担を下げたい場合。
- 決済条件:利用手段、返金、継続課金、入金サイクル。
- 独自機能:独自ウォレットの残高管理や複雑な加盟店間精算は、標準範囲と追加開発を切り分ける。
SBペイメントサービス株式会社|API型・オンライン・店舗決済を横断
SBペイメントサービス株式会社は、オンライン決済やAPI型決済、店舗向け決済を扱う決済代行会社です。公式サービス一覧では、EC決済に加えて、CRM連携や大規模アクセス対策、不正転売・BOT対策も案内されています。さらに、スマートフォンやタブレットを使うカード決済も提供しています。
特徴と強み
API型接続や店舗併用の条件を、項目ごとに確認します。
- API型接続:購入・会員画面を活かせます。OpenAPI型仕様も公開され、注文・会員・請求へ組み込めます。
- 継続課金・複数チャネル:売上確定、取消、返金、失敗時の再請求の通知を確認します。
- オンライン・店舗連携:決済データの共通化範囲を比べます。
- 加盟店側の対策:ログイン認証、端末管理、注文照合。
不正対策をサービス側に任せても、加盟店の対応は残ります。そのため、境界と運用担当をRFPに記しておくと、想定外の費用を防げます。
得意領域・実績
次のような販売体験や運用を目指す企業が候補になります。
- 販売チャネル:BtoCのEC、サブスクリプション、会員サービス、オンラインと店舗をまたぐ販売。
- 顧客・販売データ:データを活用し、不正転売やBOT対策まで運用したい場合。
- 大規模基盤:金融機関向け処理や独自の資金移動が主目的なら、同社単体で足りるか、別の基幹SIとの連携も確認。
株式会社NTTデータ|CAFISを中心に国内大規模決済を支援
株式会社NTTデータは、決済総合プラットフォーム「CAFIS」を提供しています。CAFISは、カード会社や金融機関、決済事業者、加盟店などをつなぐ仕組みです。
公式情報では、CAFISは1984年のサービス開始以来、最大で月間10億件の取引を処理しています。2サイト運用や24時間365日の監視など、継続性を重視した社会インフラ級の基盤です。
特徴と強み
CAFISの決済範囲や運用規模、費用内訳は、次の観点で比べます。
- 決済範囲:カード、電子マネー、QR、インバウンド、口座関連を扱います。
- 周辺サービス:加盟店向けADAPTISやCAFIS Pittも案内されています。
- 責任の範囲:接続先の数より、既存ネットワークと自社の役割を分けて設計します。
- 規模と見積:大規模運用に強い一方、小規模・短期では体制過大の可能性があります。
- 費用項目:初期構築、接続試験、監視、障害連絡、追加ブランド対応を分けます。
得意領域・実績
決済を業務の中心に置く大規模事業者に向いています。たとえば、金融機関やカード会社、自治体のほか、流通・小売、交通などが該当します。
店舗とECを持つ企業や、金融機関と接続して口座、カード、コード決済を扱う企業は、CAFISのネットワークと周辺サービスを含めて検討できます。
単純な画面制作とは前提が異なるため、可用性、BCP、精算、監査、長期運用を含むRFPで相談することが大切です。
株式会社DGフィナンシャルテクノロジー|統一APIによる複数決済の組み込み
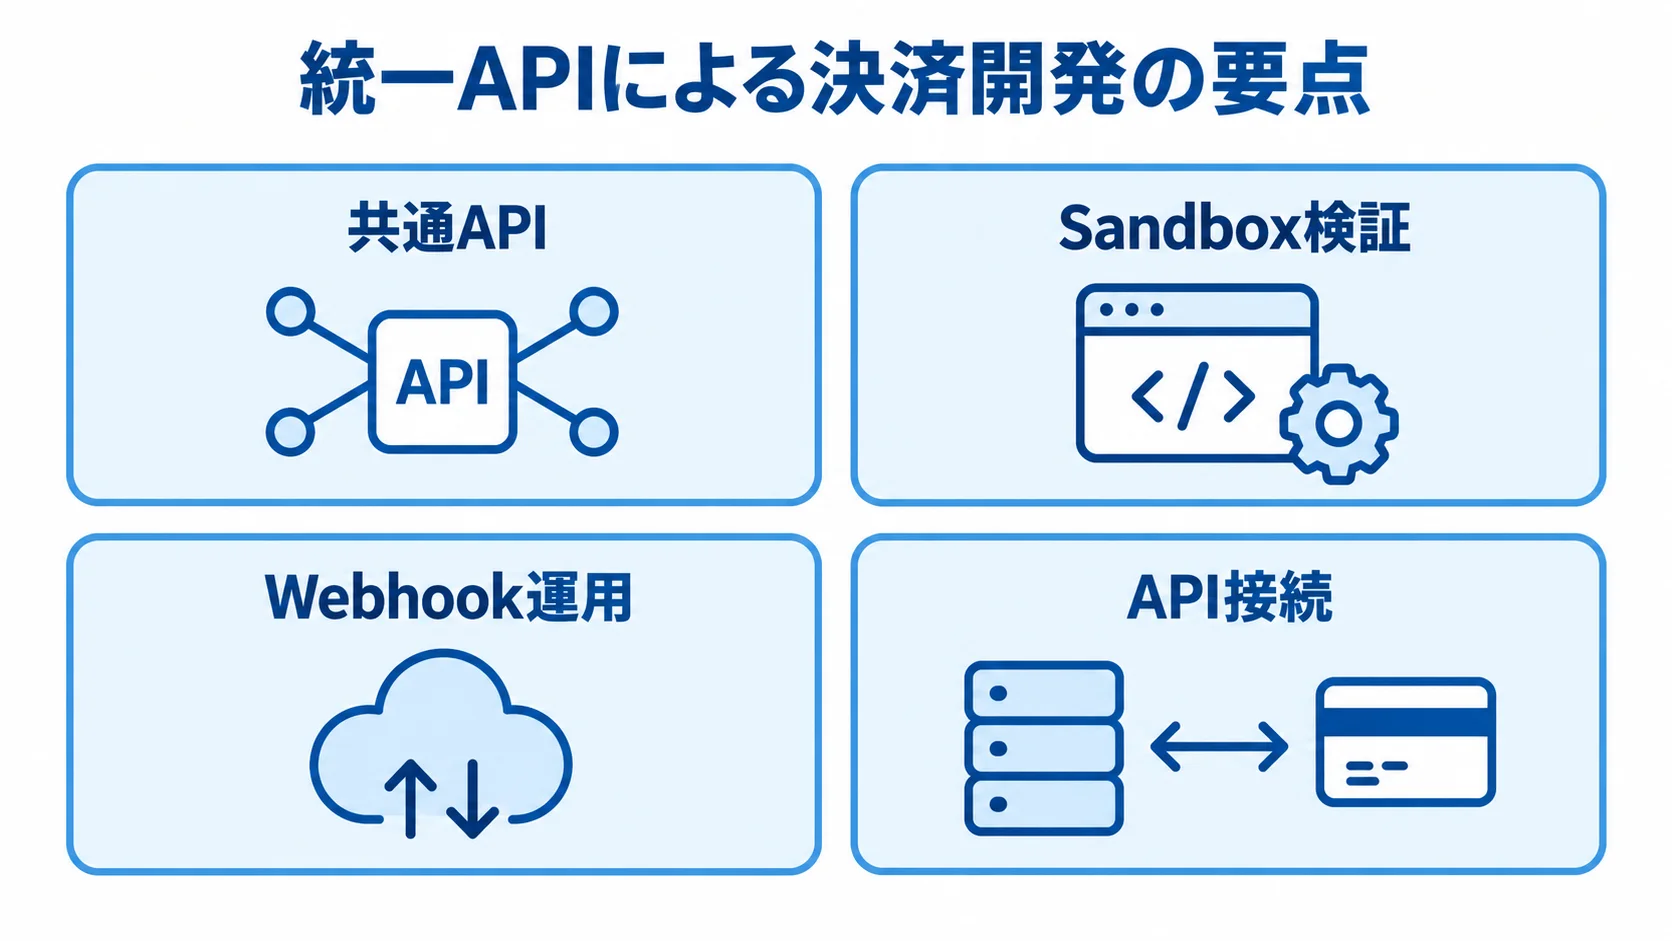
株式会社DGフィナンシャルテクノロジーは、VeriTrans4Gなどの決済サービスを提供する企業です。
公式の開発者向け情報では、VeriTrans4G Unified APIが多様な決済のインターフェースを統一し、OpenAPIに対応すると案内されています。
Sandbox環境で失敗パターンを試せます。複数の決済手段を一つの開発方針で組み込みたい企業にも適しています。
特徴と強み
発注側は、統一APIと周辺機能を、接続方式や運用要件に合わせて確認します。
- 共通API:カード、コンビニ、電子マネー、ID決済を共通状態へ取り込みやすくします。
- Sandbox検証:認証失敗、残高不足、タイムアウト、取消、返金の異常を試し、リリース後の事故を減らします。
- Webhook運用:重複・遅延通知は自社側で処理します。
- API接続:自社画面や会員・注文・請求システムと接続できます。
- 追加機能:トークン化、不正検知、継続課金、入金、加盟店精算の標準範囲を確認します。
得意領域・実績
EC、デジタルサービス、継続課金を含むオンライン事業で、決済手段を増やしながら自社の顧客体験も保ちたい企業が候補です。
異常系をSandboxで検証してから本番に進めたい開発チームにも、候補になります。
カードネットワーク自体のプロセシングや大規模金融基幹を新設する場合は、同社のサービスに大規模SIを組み合わせる必要があるかもしれません。
Stripe Japan株式会社|海外・SaaS・マーケットプレイスをAPIで拡張
Stripe Japan株式会社は、Payments、Checkout、Billingなどを扱う決済プラットフォームです。Connect、Terminalなどと組み合わせられる点が特徴です。
各サービスはAPIやクラウドで提供されます。スタートアップやSaaS、マーケットプレイス、海外展開を検討する企業の候補です。
特徴と強み
料金条件は、決済手段や返金、為替によって変わります。Connect、Radarでも条件が変わるため、契約前に最新の料金を確認します。
- Stripe Checkout:自社画面やサーバーでカード情報を直接保持する範囲を抑えます。
- 国内カード料金:公式の標準料金は成功取引1件あたり3.6%です。
- Billing・Connect:Billingは継続課金、Connectは複数の売り手や提供者が関わる決済の候補です。
- イベント処理:決済完了イベントで注文確定を検証します。Webhookの重複・順序逆転、未払い、返金状態は自社で管理します。
- 海外・市場運営:本人確認、送金、税務、チャージバックの責任分担を確認します。
得意領域・実績
開発速度と拡張性を重視する事業に向いています。スタートアップやSaaS、デジタルコンテンツ、サブスクリプション、海外顧客を持つ企業などが該当します。
国内コンビニ決済や日本特有の請求・入金業務では、対応手段と審査条件を個別に確認します。一方で、国内の大規模基幹を扱う場合は、国内SIや決済ネットワーク型の候補と比べます。
TIS株式会社|PAYCIERGEでカード・ウォレット・基盤を支援
TIS株式会社はデジタル決済プラットフォーム「PAYCIERGE」を展開するシステムインテグレーターです。クレジット、デビット、プリペイドのプロセシングやモバイルウォレットを扱います。
また、セキュリティ、API、クラウド基盤もラインアップしています。決済事業への新規参入や、既存のカード・ウォレット基盤の刷新を検討する企業の候補です。
特徴と強み
PAYCIERGEは、基盤と実績、サービス領域を確認し、それぞれが案件にどこまで適用されるかを見ます。
- 基盤:PCI DSS準拠環境でフロントエンドを立ち上げる高セキュリティAPI基盤と、可用性・データ管理を考慮したクラウドがあります。
- 体制:公式情報では決済に携わるSEが1,500名、金融システムに携わってきた経験が50年以上です。対象業務の体制を確認します。
- サービス:カード発行やプリペイド、デビット、ウォレット、後払いが候補です。NTTドコモへの導入事例も公式に公表されています。
- 案件要件:機能が全案件に標準で提供されるとは限りません。審査や本人確認、残高・精算、移行、運用監視も相談できます。
得意領域・実績
既存の基幹やデータセンター、認証基盤、監査プロセスと接続し、新しい決済サービスを段階的に立ち上げたい企業にも適しています。
小規模なカード決済を短期間で始めたい場合は、標準PSPやAPI型サービスと体制・費用・期間を並べて比べます。
キャッシュレスサービスシステムのパートナー選びのポイント
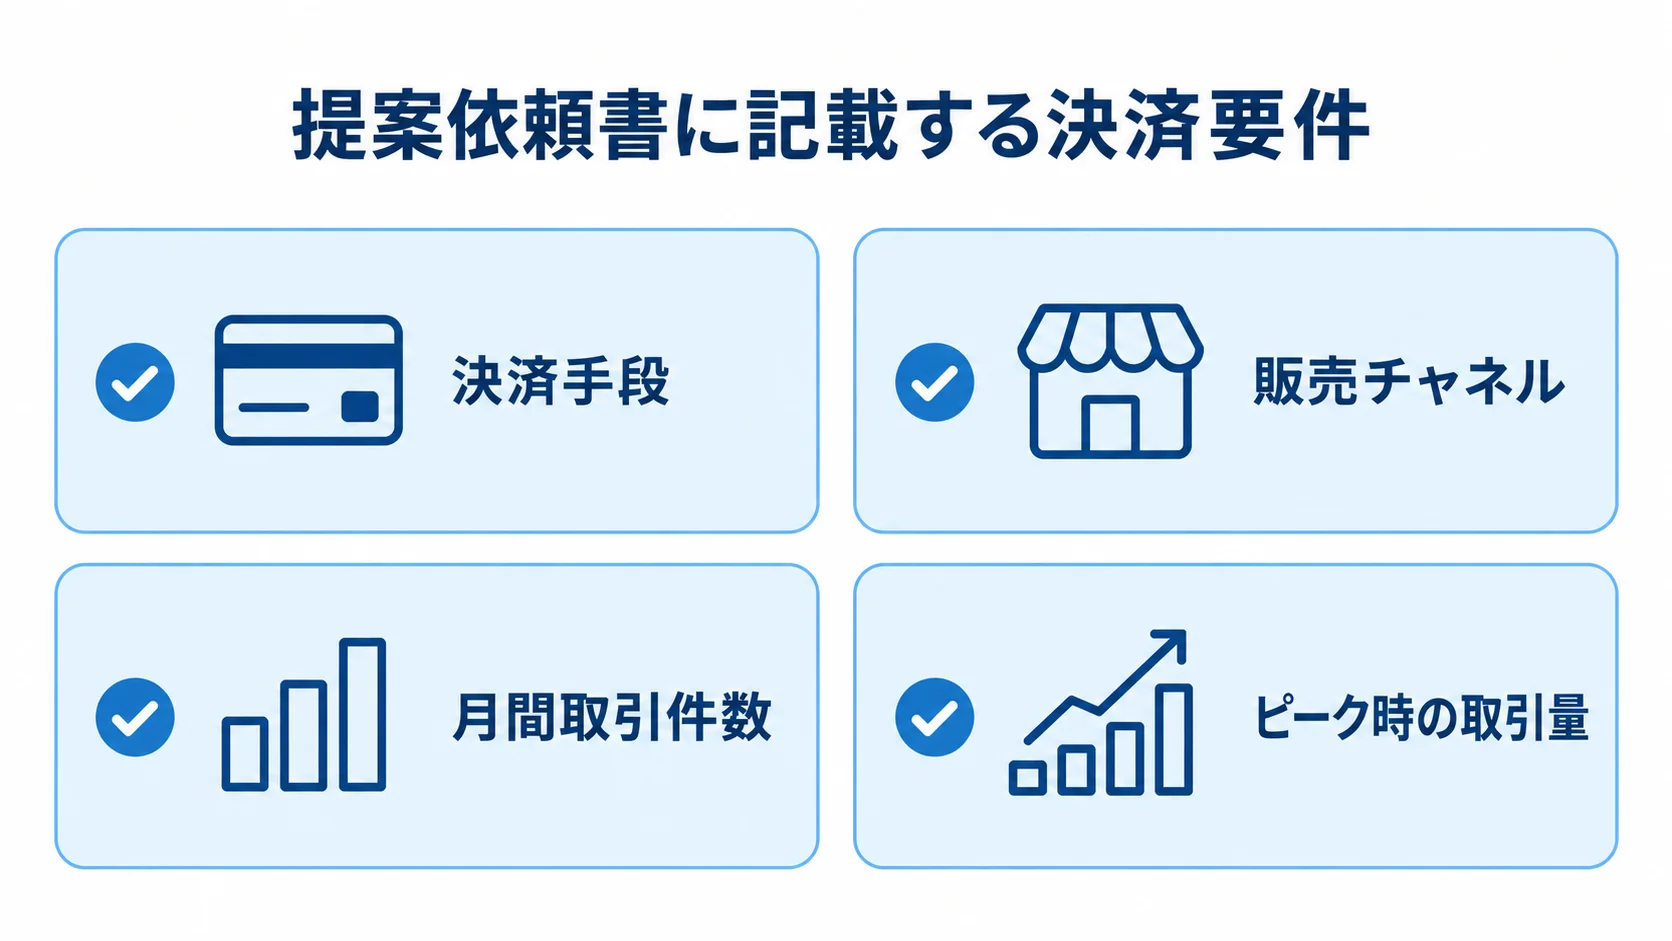
6社は優劣のランキングではなく、要件との適合度で比べる候補です。
提案依頼書には、決済手段や販売チャネル、月間取引件数、ピーク時の取引量を記載します。さらに、継続課金や返金、加盟店精算、対象国を記し、希望稼働率や保守時間も書き添えます。
要件が曖昧なまま機能一覧や会社規模だけで比べると、追加開発と運用費が膨らみがちです。
会社名ではなく、同じ決済モデルの運用経験で見る実績
「決済実績がありますか」と聞くのではなく、自社と同じ決済モデルの運用経験を尋ねます。たとえば、月額課金、失敗時の再請求、日次の入金消込を扱った経験です。
取引量やピーク時の状況、対応ブランドも確認します。返金・チャージバック処理や障害時の復旧手順も尋ねます。事例は公開範囲や契約、機密の条件によって異なるため、業務フローを説明してもらいます。
技術とセキュリティの責任分界の確認
技術仕様と責任範囲は、提案書で項目ごとに確認します。
- API仕様:冪等性キー、Webhook再送、タイムアウト、取消・部分返金、エラーコード、ログ保存期間。
- 脆弱性対策:カード情報を保持しなくても、自社画面、JavaScript、外部連携への対策が必要です。
- PCI DSS:v4.0.1は現行標準です(出典: PCI Security Standards Council「PCI DSS v4.0.1」)。
- 適用範囲と責任:契約・構成で変わるため、PSP、開発会社、加盟店、カード会社の担当を図示します。
- 対策と費用:EMV 3-Dセキュア、不正検知、WAF、診断、ログ、報告、障害切替を確認し、月額・スポット費を分けます。
開発後の運用体制と総保有コストの評価
運用の変更対応と総費用は、下の観点で比べます。
- 継続的な変更:ブランド仕様、API、カード情報保護、不正利用傾向の変化に対応します。
- 監視と連絡:24時間365日の監視が必要なら、一次・二次対応、事業者連絡、経営報告、利用者告知の担当を決めます。
- 障害時の運用:決済停止、別PSPへの切替、手動受注のどれを行うか決めます。
- 3年間の費用:開発、決済・振込手数料、月額利用料、返金・チャージバック、保守費を合算します。
- 追加費用:監視、WAF、ログ保管、脆弱性診断、決済手段の接続費も含め、月間取引額別の複数シナリオで比べます。
よくある質問(FAQ)
キャッシュレスサービスシステムの開発では、発注前に、決済手段や費用、セキュリティ、開発期間の疑問が出がちです。よく聞かれる質問に、順に答えます。
キャッシュレスサービスシステムの開発費はいくらですか?
費用は、標準決済の追加か、独自精算・ウォレットの開発かで幅が異なります。
- 標準決済:既存ECへの組み込みだけなら100万〜400万円。
- API連携:独自画面・複数手段・管理画面で200万〜600万円。
- PSP・基幹連携:複数PSPや深い基幹連携で400万〜800万円。
- 精算・ウォレット:独自精算やウォレットを含む大規模開発で500万〜2,000万円以上。
いずれも類似案件からの推定です。決済手数料や保守費は別途かかるため、見積もりでは取引量と運用期間も含めて考えます。
PSPのAPI連携と自社開発はどちらが良いですか?
自社商品を販売するECやSaaSへの決済追加なら、標準PSPやAPI連携から始める方法が短納期で安全です。
複数加盟店の精算や独自ウォレット、残高発行、決済先の自動切替などが競争優位になる場合だけ、基盤の独自開発を検討します。
まず事業のスキームと異常系を整理し、そのうえで、標準機能で足りない差分だけを開発します。
カード情報を扱わなければセキュリティ対策は不要ですか?
カード情報を保持しない構成でも対策は必要です。Webサイトやアプリの脆弱性、アカウント乗っ取り、不正ログインに備えます。
Webhookのなりすましや、決済結果と注文情報の不整合にも対策します。PCI DSSや経済産業省ガイドラインの適用範囲は、構成と契約で変わります。
発注側は、PSPや開発会社と、どこまでを誰が受け持つかを確認し、必要な診断と運用監視を見積に含めます。
まとめ
開発会社は、決済手段の数だけでなく、事業モデルや取引量、販売チャネルで選びます。精算、セキュリティ、運用体制まで含めて判断します。
短期のAPI導入ならGMOペイメントゲートウェイ、SBペイメントサービス、DGフィナンシャルテクノロジーが候補です。
海外・SaaSならStripe、国内の大規模決済基盤ならNTTデータ、カード・ウォレットや大規模SIならTISが候補です。
riplaは、業務整理から基幹連携、定着支援まで一貫して相談したい企業に適しています。
発注前には、二重決済やWebhook遅延、返金失敗を想定し、RFPに記載しておきます。チャージバックや精算差異、障害時の手動運用も含めます。
初期開発費や決済手数料、保守費に加えて、セキュリティや追加開発の費用も、3年間の総額で比べます。
自社のサービスを長く安全に運用できるパートナーを選ぶことが、成功につながります。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。