
キャッシュレスサービスシステムは、決済処理に加えて、売上と入金の照合、セキュリティ、運用監視までを含む仕組みです。決済手段、開発方式、事業パターンの3つに分けると、自社に必要な機能と責任範囲を判断しやすくなります。
全体構成から法規制まで、発注側が押さえる点を順に解説します。
▼関連記事一覧
・キャッシュレスサービスシステム開発の進め方
・キャッシュレスサービスシステム開発でおすすめの開発会社6選と選び方
・キャッシュレスサービスシステム開発の見積相場・費用
・キャッシュレスサービスシステム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュレスサービスシステムの定義と範囲
キャッシュレスサービスシステムは、決済画面や端末だけを指すものではありません。決済処理を中心に、売上と入金の照合や利用者・加盟店の管理などを含む仕組み全体を指します。また、セキュリティや運用監視も含みます。決済手段ごとにAPIや取引の状態が異なるため、この仕組みが、その違いを自社の業務データに合わせて扱えるようにします。
決済代行との違い
決済代行サービスは、カード会社や決済ネットワークとの接続、審査、入金処理などを担います。一方で、キャッシュレスサービスシステムは、決済代行を使う場合も含めた仕組み全体を指します。自社のEC、店舗、アプリといった販売の場や、会計、顧客管理を決済につなぎます。
決済代行の利用と自社基盤の構築は、組み合わせて考える関係にあります。そのため、外部へ任せる範囲と自社で管理する範囲を、あらかじめ分けて決めます。
決済基盤の整備が求められる背景
決済手段が多様化し、単一の方法だけでは顧客の期待に応えにくくなっています。経済産業省によると、2025年の日本のキャッシュレス決済比率は58.0%、決済額は162.7兆円でした。その内訳は、カードが134.6兆円、コード決済が16.6兆円などです(出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」、2026年)。
複数の手段を導入すること自体が目的ではありません。大切なのは、売上の確定、失敗した決済の再処理、返金と入金の追跡をきちんと行えるかです。これらが、事業と利用者を守ります。
キャッシュレスサービスシステムの種類
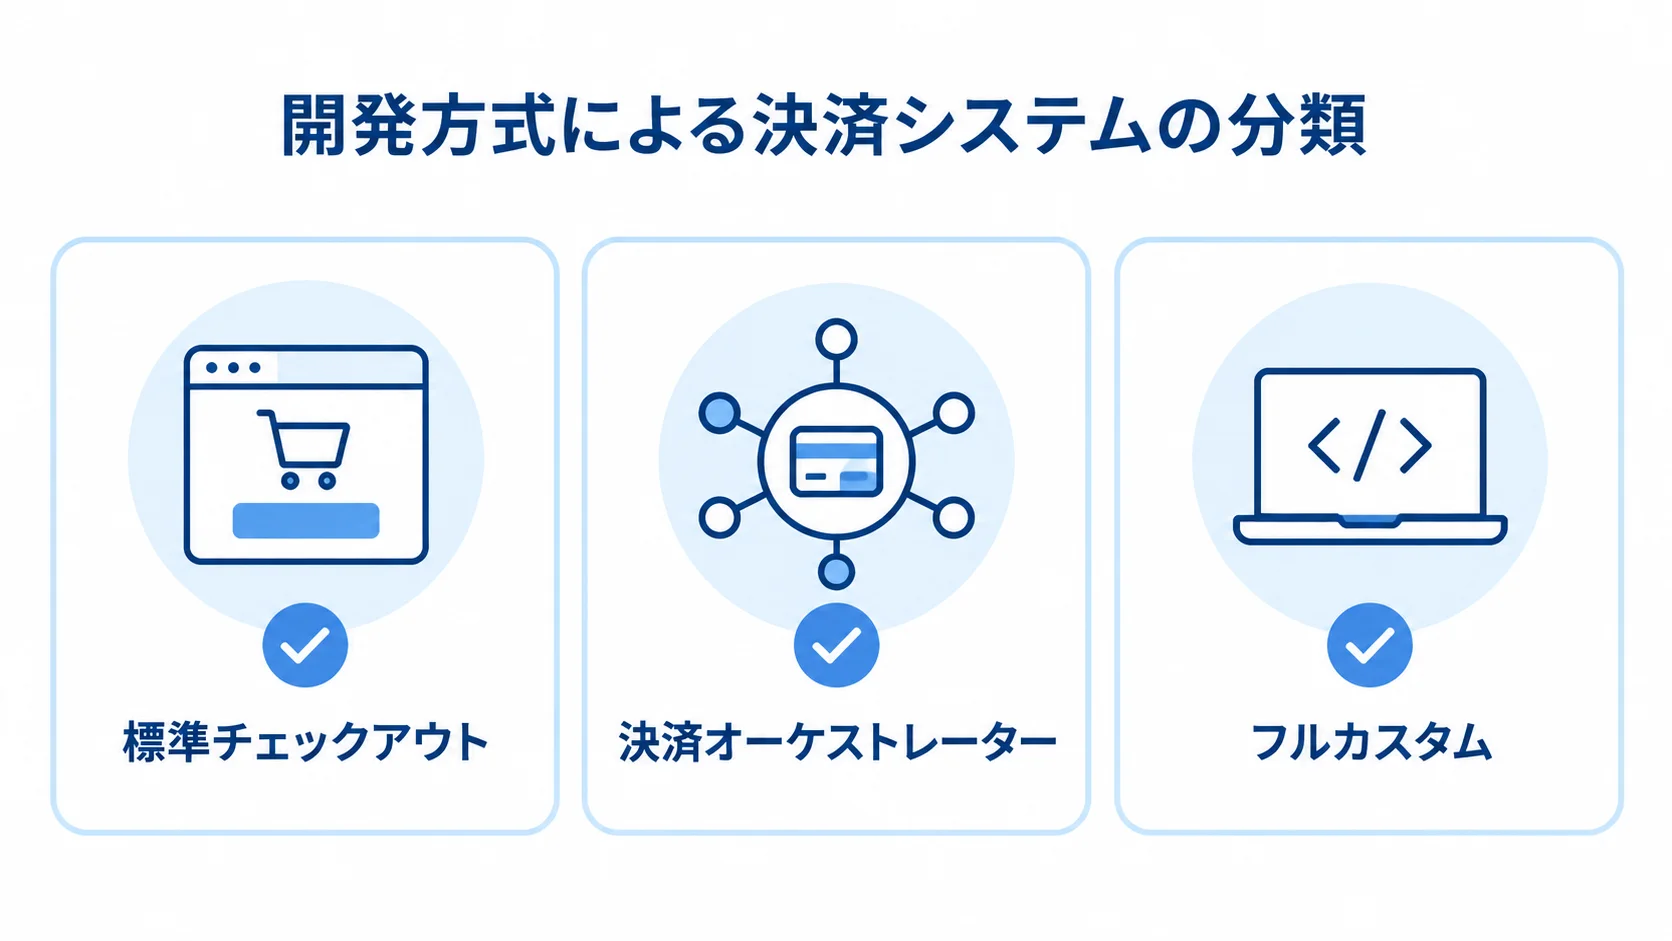
種類は、決済手段と開発方式の二つの軸で分けると整理できます。開発方式は、標準サービスを使うか、複数サービスを束ねるか、独自の残高・精算基盤まで作るかで分かれ、開発費と責任範囲もそれに応じて変わります。
対応する決済手段による分類
代表的な決済手段は、支払いの仕組みによって次のように分類できます。
- カード:クレジットとデビットによる支払い
- 電子マネー:残高を使って支払う手段
- コード決済:読み取り方式で行う支払い
- その他:キャリア決済、コンビニ決済、銀行振込
連携先は販売の場によって異なります。店舗では端末やPOS、ECでは決済画面や注文管理と連携し、アプリではSDKやAPIを介して本人認証と結果を受け渡します。
継続課金では、失敗時の再請求とカード情報の更新に加え、休会・解約や日割り計算も必要になります。また、マーケットプレイスでは、売上を出店者へ配分し、そこから手数料や返金を差し引いて精算します。
開発方式による分類
開発方式は、自由度と、自社で管理する業務の範囲を基準に選びます。
- 標準チェックアウト:導入しやすく、短期間で始めやすい方式。
- 決済オーケストレーター:複数事業者を自社APIの裏側で束ねる仕組み。
- フルカスタム:残高、加盟店配分、送金、独自ポイントまで自社で管理する方式。
標準方式は、カード情報を自社サーバーで保持しない設計にしやすい一方で、画面や業務ルールに制約があります。
オーケストレーター型では、障害時の切り替えや成功率の改善を検討できます。ただし、状態管理と精算照合が複雑になります。また、フルカスタム型は、自由度が高い反面、法務・セキュリティ・24時間運用の責任も増えます。
事業パターン別の選び方
事業の形によって、優先すべき連携や管理機能が変わります。
- EC:決済追加では標準API連携の利用が優先
- 店舗POS:通信断時の販売と売上照合の設計
- SaaS:請求予定と失敗時の再請求の管理
- マーケットプレイス:配分、手数料、返金、入金を台帳で追跡
- 独自ウォレット:実装前の規制・本人確認・資産保全の検討
POSでは、端末・POS・決済側の売上を照合することが欠かせません。また、SaaSでは、請求スケジュールを決済状態とは分けて管理します。
自社の事業パターンを判定しておくと、必要以上の機能を作り込まずに済みます。
全体構成と主要機能の設計
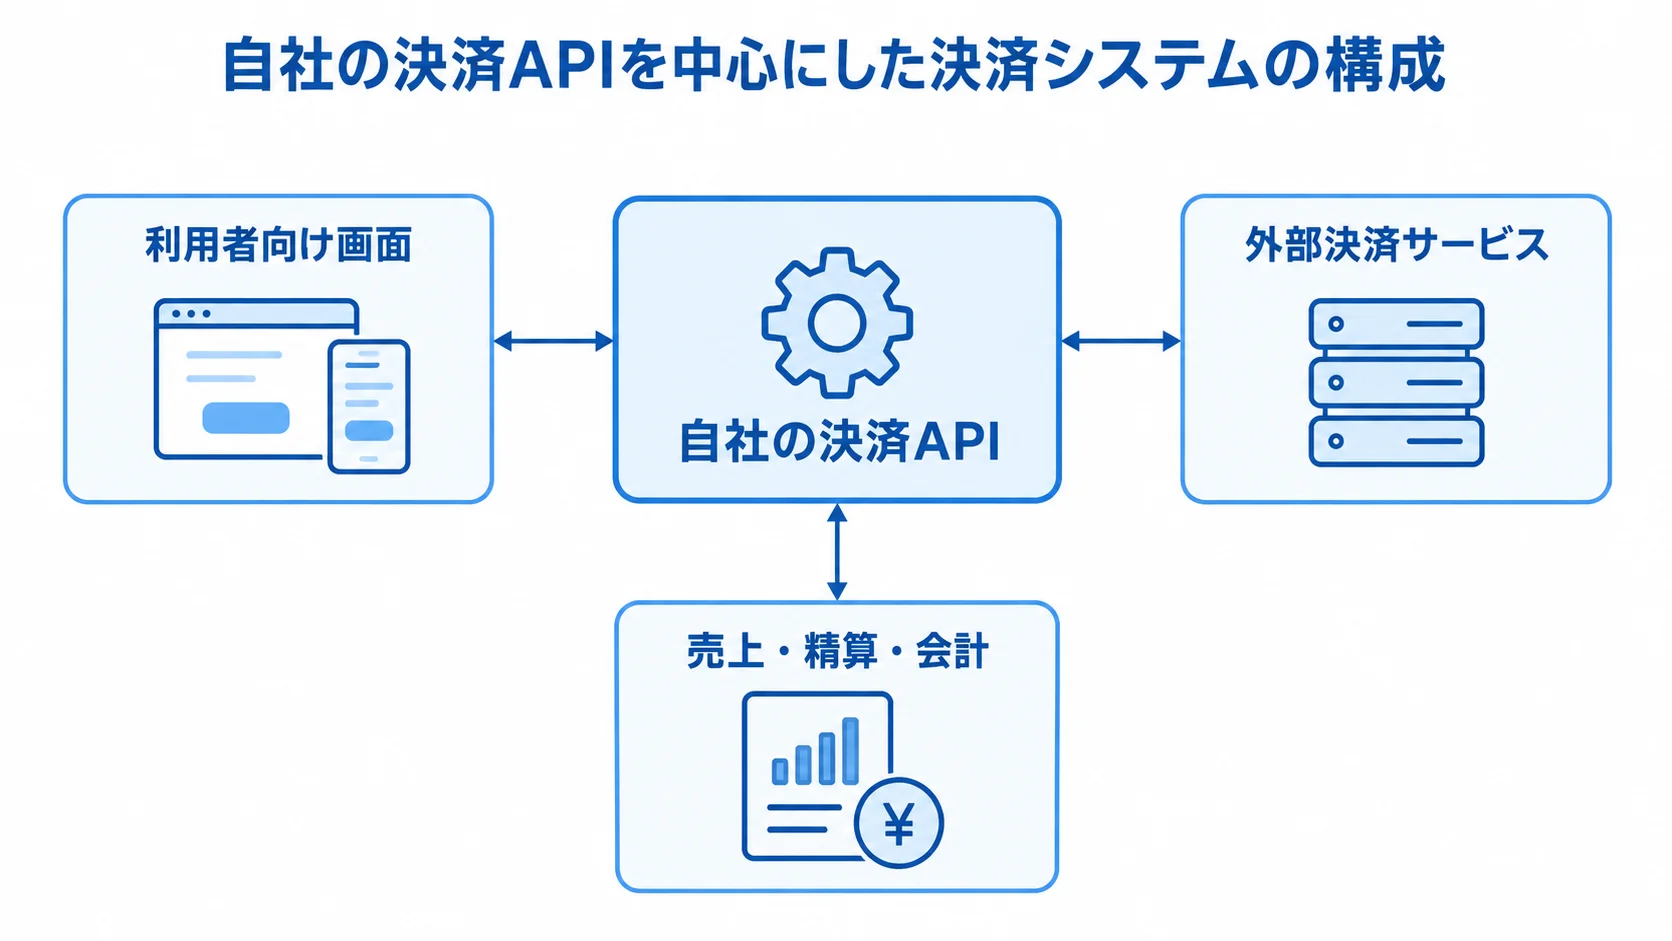
構成は、利用者向けの画面と自社の決済APIを中心に考え、その外側に外部決済サービスと、売上・精算・会計の管理を置きます。外部仕様を自社の注文モデルに直接持ち込まず、変換層と台帳を挟んでつなぐと、決済手段を追加しやすくなります。
フロントから決済サービスまでの連携
フロントから、注文ID、金額、通貨を自社APIへ渡します。顧客IDと決済手段も、あわせて渡します。APIは入力を検証して外部向けに変換し、受付番号や認証結果を注文管理へ返します。
カード番号などは、ホスト型画面やトークン化を使って、自社環境に残さない設計を優先します。
Webhookは、売上確定、返金、非同期認証の結果を通知します。同じ通知が重複する場合や順序が逆転する場合に備えて、イベントIDで重複を除く仕組みや状態確認、再送キューを用意します。
売上・返金・精算を追跡する機能
決済業務では、受付から返金までの流れと、利用者・加盟店の権限を記録に残します。
- 取引処理:受付、オーソリ、売上確定、取消の管理
- 返金:全額と部分の両方に対応
- 履歴・権限:決済の記録と、利用者・加盟店ごとの管理
- 継続課金:請求予定と実行結果を分けた記録
- マーケットプレイス:注文、手数料、分配、入金を台帳で結ぶ
会計連携では、手数料や返金、チャージバックを個別に記録します。振込手数料と締め日の差異も含めて、日次または月次で消込できる設計にします。
管理画面では、処理中と成功、失敗と要確認をそれぞれ分けて示します。担当者が手動で対応する取引を見つけやすくするためです。
二重決済と障害復旧を防ぐ仕組み
連続操作や通信のタイムアウト、応答前の再送があると、同じ処理が重なって起きることがあります。そこで、リクエストごとに冪等性キーを発行し、同じ注文の処理は拒否するか、同じ結果に収束させます。
障害時は、外部への送信、結果の受信、売上確定の各状態を区別して見ます。そのうえで、再試行の回数と待ち時間、手動確認の条件を決めておきます。
監視通知から担当者の対応、再送、返金までを手順にしておきます。成功率に加えて、未確定取引の滞留数や照合差異も指標に含めます。
キャッシュレスサービスシステム開発の進め方
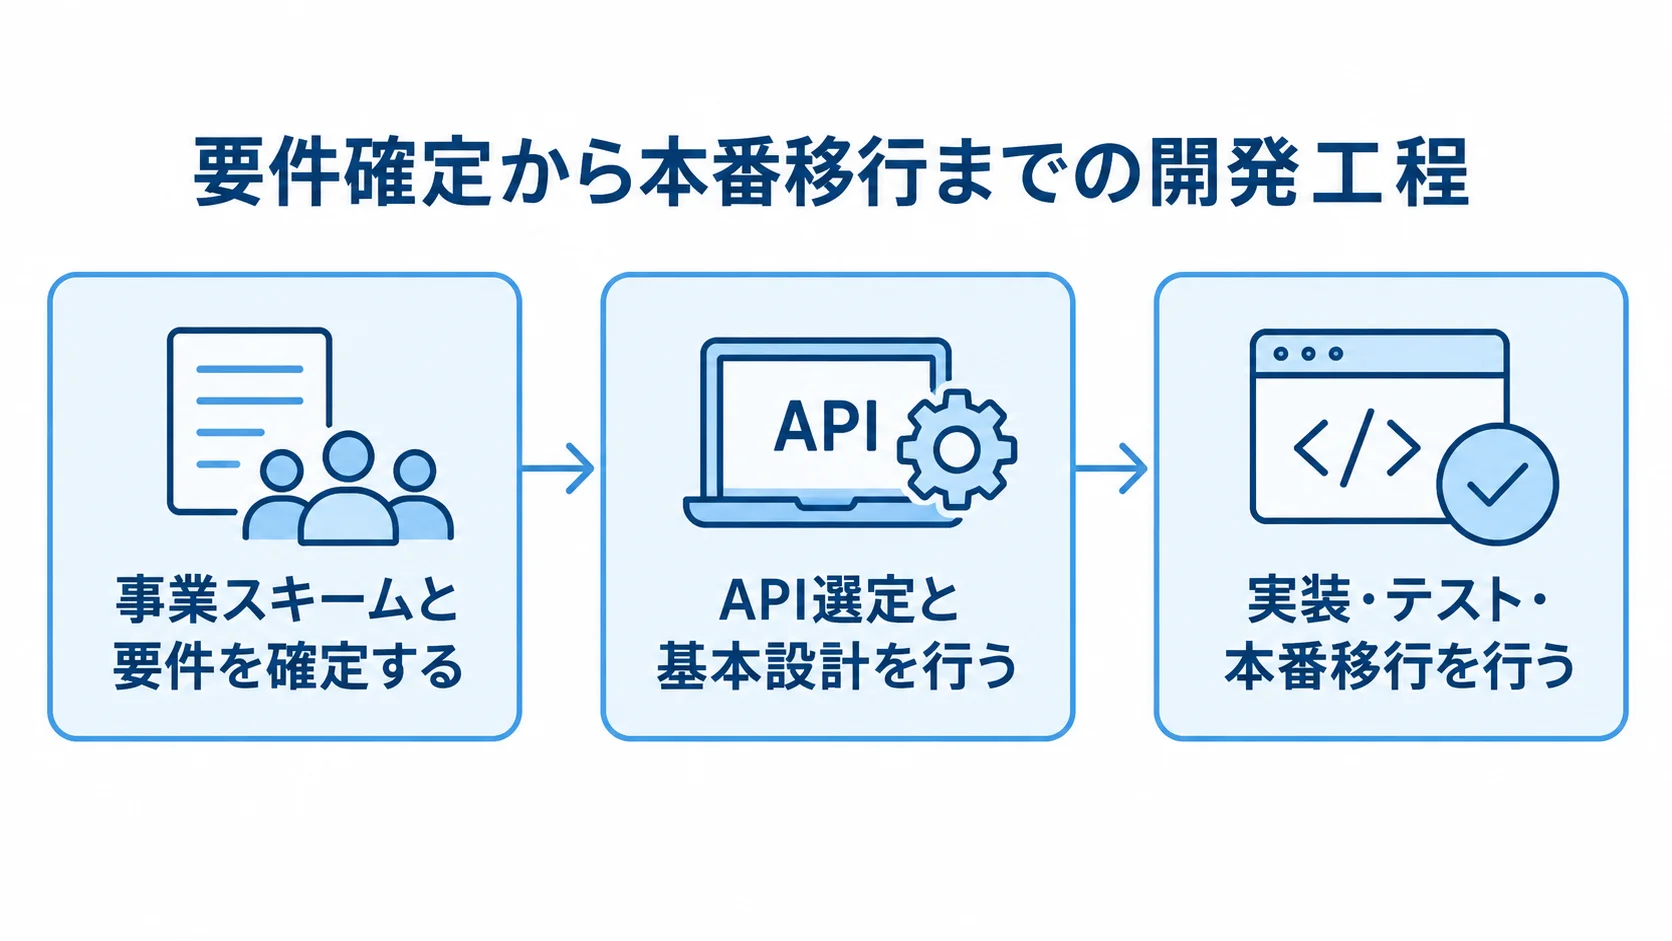
開発は、画面やAPIの実装より前に、代金の受取人、売上確定の時点、返金・チャージバック・障害対応の担当を決めておく必要があります。正常系と異常系も同じ重さで扱い、業務と法務の観点、セキュリティと運用の観点を一つの計画にまとめます。
1. 事業スキームと要件の確定
最初に、販売者や購入者、加盟店の関係と、決済事業者と入金先の関係を整理します。対象国・通貨と決済手段、月間やピーク時の取引件数を明文化し、店舗・EC・アプリのどのチャネルで扱うかも示します。さらに、継続課金や分割・分配の扱い、返金期限、会計締め日も定めます。
まず、決済前、処理中、成功、失敗の状態を分けます。そのうえで、取消、返金済み、要確認も状態として扱います。
ユースケースには、タイムアウトやWebhookの重複、通信断を含めます。金額の不一致、部分返金、二重操作も入れます。
2. API選定と基本設計
この段階では、候補サービスを比べながら、接続の条件を確かめていきます。
- サービス比較:料金や対応手段、売上確定と返金のAPI、Webhook再送とエラーコード、テスト環境、障害連絡、データ保持期間を比べます。
- 動作確認:サンドボックスでオーソリ、売上、取消、返金を試します。3-Dセキュア、失敗、遅延、再送の場合も確かめます。
- データ設計:注文と決済の責務を分け、外部受付番号、自社注文番号、返金番号を関連付けます。
- 非機能要件:ピーク性能、稼働率、復旧目標時間・時点目標、ログ保持、監査証跡、個人情報の保管場所を決めます。
3. 実装・テスト・本番移行
実装から本番移行までは、共通化と確認を先に行い、テストを経て段階的に公開します。
- 実装:アダプター層で決済手段の違いを吸収し、共通の状態を扱えるようにします。認証情報は安全に保管し、ログにカード番号などを残しません。
- 管理画面:取引検索、再送、返金、照合、権限、監査ログを必要な範囲で用意します。
- テスト:単体、結合、外部連携、負荷、脆弱性、障害復旧の各試験と運用リハーサルを行います。
- 異常系の確認:画面では失敗でも外部側は成功する場合、Webhook遅延、返金だけが失敗する場合を再現します。
- 本番移行:段階リリース、監視ダッシュボード、緊急停止、手動返金、問い合わせ窓口を整えてから対象を広げます。
開発工程の詳細や、要件定義で見る項目は、キャッシュレスサービスシステム開発の進め方で確認できます。
▶ 詳細はこちら:キャッシュレスサービスシステム開発の進め方
キャッシュレスサービスシステムの費用相場
費用は、決済手段の数や画面の独自化によって変わるほか、既存システムとの連携、精算・加盟店管理の有無でも変わります。
次に示すのは、類似する決済API連携や業務システムの案件から整理した概算です。一律の料金ではないため、正式な見積では要件と責任分界を分けて再計算します。
開発規模別の初期費用と期間
初期費用と期間は、実装範囲に応じて次の幅が目安です。範囲が広がるほど、費用も期間も大きくなります。
- 標準チェックアウト:100万〜400万円、1〜3か月程度
- API連携型:200万〜600万円、2〜4か月程度
- 複数サービス統合:400万〜800万円、3〜6か月程度
- 大規模フルカスタム:500万〜2,000万円以上、6〜12か月以上
標準型は既存ECやアプリへチェックアウトを組み込む想定です。API連携型は、独自画面と複数の手段を含みます。さらに、Webhook、管理画面、会計連携も範囲に入ります。
複数サービス統合では、ルーティングや独自の継続課金、基幹・CRMとの深い連携を加えます。大規模型では、加盟店管理、独自精算、残高・ポイントを含む場合があります。加えて、複数拠点の高可用性や24時間運用が加わる場合もあります。
金額は、機能や品質の要件によって上下します。データ移行や脆弱性診断、負荷試験は追加費用になりやすいため、見積に含めます。加盟店審査、24時間監視、既存データ照合も、見積の段階で押さえておく項目です。
見積に含めるべき費用の内訳
機能別の開発範囲と、運用にかかる外部費用は分けて確認します。
- 機能開発:決済、返金、顧客・加盟店管理、管理画面
- 連携・運用:精算や会計、通知、監視、ログ、権限、移行
- 決済事業者費用:初期・月額、取引・振込手数料、返金・チャージバック費用
- 保守・基盤費用:API変更、監視、WAF、ログ保管
決済手段を追加する場合は、画面だけでなく、注文状態やエラー処理も変わります。さらに、返金、入金照合、問い合わせ対応にも影響します。
保守やAPI変更対応では、初期開発費の年15〜20%程度を予算として見込む方法があります。ただし、契約や運用範囲によって変わります。
監視やWAF、ログ保管は、月2万〜8万円程度を推定として置き、実際の構成で精査します。
初期費用ではなくTCOでの比較
開発費だけで判断すると、後から費用が膨らむことがあります。たとえば、決済手数料や保守、セキュリティ診断、障害対応に加え、仕様変更やデータ照合の人件費が挙げられます。
TCO(総所有コスト)と取引量の変化を踏まえて、候補となる方式を次の3つの観点で比べます。
- 比較期間と費目:3年間程度で、初期費用、月額・年額利用料、取引手数料を比べます。さらに、追加手段、保守、監視、セキュリティ、移行、終了時のデータ取得も含めます。
- 標準サービス:取引量が少ない段階は従量課金が合理的でも、増加後に手数料や機能制約が課題となる場合があります。
- 独自基盤:取引単価を下げられる可能性がある一方、開発・監視・法務・セキュリティの固定費が増えます。件数と平均単価で損益分岐点を試算します。
費用項目の分け方や、見積を比べる際の注意点は、キャッシュレスサービスシステム開発の見積相場・費用で確認できます。
▶ 詳細はこちら:キャッシュレスサービスシステム開発の見積相場・費用
開発会社・決済サービスの選び方
選ぶ基準は、知名度や対応ブランド数よりも、自社と同じ事業モデルを安全に運用できるかです。
開発会社には、要件とAPI、テスト、運用の進め方を確かめます。決済サービスには、提供範囲や責任分界、SLA、料金、データの扱いを見ます。
開発会社に確認するポイント
確認するときは、自社と同じ決済モデルでの経験と、安全に設計している根拠を見ます。
- 同種の実績:返金、精算、継続課金、マーケットプレイス
- 担当範囲:取引規模、障害対応、稼働後の保守体制
- 設計力:冪等性、Webhook重複、障害、金額照合
- 見積条件:機能別内訳、追加単価、検収、診断・負荷試験
実績は、社名や件数よりも、担当した範囲や障害時の対応を説明できるかで確かめます。さらに、設計書やデモで監査ログと個人情報の分離も見ます。
決済サービスに確認するポイント
対応ブランド数よりも、必要な手段が対象国や通貨、販売チャネルで使えるかを確かめることが大切です。あわせて、各機能をAPIでどこまで扱えるかも見ておきます。
- 取引機能:売上確定、取消、部分返金、定期課金
- 認証・通知:3-Dセキュア、トークン化、チャージバック通知
- 精算:入金明細を取得できるAPI
- 費用と支援:手数料、サポート、契約終了時のデータ提供
初期費用と月額料金のほか、取引、返金、振込、チャージバックの費用と、追加機能の費用も確かめます。
障害時の窓口や復旧目標は、契約書やSLAで確かめます。メンテナンス通知や仕様変更の告知、テスト環境の条件も、契約書の条文で押さえます。
提案・面談で聞くべき質問
例外処理と責任分界を具体例で尋ねると、仕様書には出にくいリスクを確かめられます。
- 再操作:通信断のあと、二重決済をどう防ぐか
- 結果照合:画面は失敗でも外部側が成功していた場合、どう突き合わせるか
- 通知重複:同じWebhookが複数回届いたときの処理
- 返金・告知:期限切れの代替策と、障害時のお知らせの担当者
- 変更・終了:法改正費用の負担と取引履歴の受取形式
実装方法や運用手順まで答えられる相手であれば、例外時の対応をあらかじめ共有できます。画面の見栄えよりも、責任分界を比べます。
開発会社の比べ方や候補の見極め方は、キャッシュレスサービスシステム開発でおすすめの開発会社6選と選び方で確認できます。
▶ 詳細はこちら:キャッシュレスサービスシステム開発でおすすめの開発会社6選と選び方
発注・外注・委託の進め方
外注では、開発範囲と決済事業者との契約や審査を分けて決めます。さらに、セキュリティ確認、運用窓口、障害時の責任も、誰が担うかを明らかにします。
RFPを作って同じ情報を複数の候補に渡すと、方式や体制、費用、リスクを、そろった条件で比べられます。
RFPに記載する項目
RFPでは、事業と取引の条件を共有して、候補各社が同じ前提で提案できるようにします。
- 事業・取引:概要、販売チャネル、国・通貨、月間件数、ピーク量、平均単価
- 機能:決済手段、継続課金、返金、分割、分配
- 既存環境:システム構成、連携方式、移行データ
- 体制・時期:希望リリース時期、社内担当者
非機能要件には、稼働時間やピーク性能、稼働率、復旧目標時間を含めます。加えて、ログ保持や監査、権限、診断・負荷試験も入れます。
個人情報の保管場所や問い合わせ時間、手動運用に加え、緊急停止や返金、利用者への告知も要件にします。
契約方式と成果物の決定
契約方式と成果物は、工程の性質に合わせて次の項目を決めます。
- 契約方式:成果物と期限を明確にできる範囲は請負、要件検証や継続改善が必要な範囲は準委任などを検討します。
- 契約条件:要件変更、追加開発、遅延、再委託を取り決めます。知的財産、秘密情報、障害、損害賠償、個人情報も確認します。
- 成果物:要件定義書、状態遷移図、API・画面仕様、テスト計画・結果を含めます。セキュリティ記録、運用手順、監視項目、障害連絡網、データ移行手順も入れます。
- 検収条件:決済に加え、返金、通知重複、タイムアウト、照合、復旧訓練の完了を確認します。
運用の引き継ぎと改善を含む契約
運用を続けながら改善できるよう、保守の範囲と引き継ぎ内容を契約に盛り込みます。
- 継続確認:仕様・認証方式の変更、不正利用、問い合わせ、照合差異、未確定取引を追います。
- 保守範囲:障害一次対応、原因調査、再発防止、API変更、セキュリティパッチ、月次報告を定めます。
- 引き継ぎ:コードのほか、状態定義、外部制約、再送・返金手順、監視通知、緊急時の判断基準を共有します。
- 障害訓練:担当者が演習を行い、問い合わせから復旧までの時間を測って、計画との差を確認します。
RFPの作り方や、契約・委託時の比べ方は、キャッシュレスサービスシステム開発の発注・外注・委託方法で確認できます。
▶ 詳細はこちら:キャッシュレスサービスシステム開発の発注・外注・委託方法
法規制・セキュリティ・運用で注意すべき点
カード情報の保護と、決済サービス全体の責任分界は、設計の段階から確かめておく必要があります。
自社でカード情報を保持しない方式を選んでも、Webサイトや管理画面の管理は必要です。ログや認証、委託先の管理も欠かせません。
カード情報非保持化とPCI DSS
カード情報非保持化は、自社システムでカード番号を保存、処理、通過させる範囲を狭める考え方です。
- 対象範囲:ホスト型画面やトークン化で狭めやすくなりますが、契約先との責任分界と自社環境の範囲を確認します。
- PCI DSS:カード会員データ環境を守る業界基準です。全事業者に同じ認証方法が一律に課されるとは限りません。
PCI SSCはPCI DSS v4.0.1を公開しており、一部の将来適用要件は2025年3月31日から有効です(出典:PCI Security Standards Council「Document Library」、2025年)。
検証方法や質問票の対象は、カードブランドや契約関係、委託範囲によって変わります。そのため、関係先と確かめておく必要があります。
残高発行・送金の法務確認
商品代金の受付・販売者への入金、利用者残高の発行、利用者間送金では、検討すべき制度が異なります。
要件を確定する前に、関係する制度と、法務・コンプライアンスの確認範囲を整理しておきます。
- 確認対象:前払式支払手段、資金移動、本人確認、マネー・ローンダリング対策、利用者資金の保全が関係する可能性があります。
2026年には、資金決済法の改正に関する政令や内閣府令などが施行・適用されています(出典:金融庁「令和7年資金決済法改正に係る政令の公布及びパブリックコメントの結果等について」、2026年)。
残高や送金を含むサービスでは、古い解説を前提にせず、最新の情報で確かめます。適用の関係は事業スキームと契約形態で異なるため、公開情報を見るとともに専門家に相談します。
不正利用・監視・個人情報への対応
不正利用の対策には、認証や異常検知を組み合わせ、取引制限やチャージバック対応も含めます。
- 認証:EMV 3-Dセキュア、多要素認証、リスクベース認証
- 検知:端末・IPの異常検知と取引上限
- 事後対応:チャージバックへの対応
経済産業省の2025年改訂ガイドラインは、EC加盟店に向けて、脆弱性対策やEMV 3-Dセキュア、不正ログイン対策などを示しています(出典:経済産業省「クレジットカード・セキュリティガイドラインが改訂されました」、2025年)。
監視では、決済成功率、処理滞留、Webhook・返金失敗、照合差異、外部応答時間を確認します。ログには必要な情報を残し、カード番号や不要な個人情報は記録しません。
権限を最小限にし、管理や返金の操作に多要素認証、承認、監査ログを設けると、内部不正や操作ミスを抑えられます。
キャッシュレスサービスシステムに関するよくある質問
導入前によくある疑問に答えます。費用や法務は、規模や契約条件によって変わります。取引量や決済手段によっても異なるため、自社の要件に置き換えて確かめます。
キャッシュレスサービスシステムはフルスクラッチで開発すべきですか?
多くの企業では、まず標準の決済サービスを使い、業務に固有の部分だけを自社で組み込む方法から検討します。
独自ウォレットや加盟店精算、複数サービスのルーティングが競争力の中心で、長期の運用体制を持てる場合は、フルカスタムも選択肢になります。
開発費用と期間はどれくらいかかりますか?
標準チェックアウトの組み込みは、100万〜400万円、1〜3か月程度が目安です。複数の手段と独自画面、管理画面、外部連携を含む場合は、200万〜600万円、2〜4か月程度です。
精算や加盟店管理、高可用性、独自残高まで含めると、500万〜2,000万円以上、6〜12か月以上になる場合があります。
カード情報を自社で保管しないと安全ですか?
カード情報を保持しない方式は、保護対象の範囲を狭めます。ただし、安全を自動で保証するものではありません。
画面改ざんや認証情報の漏えい、管理権限、ログ、委託先との責任分界を確かめます。PCI DSSの検証方法は、関係先と整理しておきます。
独自ポイントやウォレットを提供するときの注意点は何ですか?
確認すべき法令や運用は、ポイントの性質や残高発行の有無によって変わります。さらに、利用者間の移転や現金化、送金、資産保全の扱いでも変わります。
機能を実装する前に、資金の流れを図にします。そのうえで、本人確認や利用限度、返金の扱いを、法務・コンプライアンスと確かめます。さらに、失効や利用者保護、問い合わせ対応も、あわせて詰めておきます。
まとめ
キャッシュレスサービスシステムは、決済ボタンや端末だけの仕組みではありません。受付から復旧までを一連の業務として設計する仕組みです。売上の確定や返金、精算、会計連携を追うとともに、セキュリティと監視、復旧の体制も用意します。
最初に決める事項
まず、EC決済、店舗POS連携、SaaS継続課金、マーケットプレイス精算、独自ウォレット・送金のうち、どれに近いかを判定します。
決済手段や取引量、返金・分配を決めたうえで、法規制や非機能要件、外部へ任せる範囲を定めると、必要以上の開発を避けられます。
成功させるための判断基準
導入後の運用と費用、発注前の確認まで含めて、次の5つの基準で判断します。
- 業務の追跡:売上・返金・精算を管理し、異常時に利用者と社内が動けること
- 費用比較:初期費用、手数料、保守、監視、セキュリティ、法改正対応を含むTCO
- 責任分界:開発会社と決済サービスの分担を契約・手順に反映すること
- 最新情報:発注前と公開前に料金、ガイドライン、法令の最新版を確認すること
- 例外対応:状態遷移図とRFPを作り、二重決済、Webhook遅延、返金失敗、チャージバック、精算差異を確認すること
▼関連記事一覧
・キャッシュレスサービスシステム開発の進め方
・キャッシュレスサービスシステム開発でおすすめの開発会社6選と選び方
・キャッシュレスサービスシステム開発の見積相場・費用
・キャッシュレスサービスシステム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。