
キャッシュレスサービスシステムの開発費用は、連携する範囲、対応する決済手段の数、精算や運用の機能によって、100万〜400万円から500万〜2,000万円以上まで幅があります。
全体像は、キャッシュレスサービスシステム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュレスサービスシステムの全体像
キャッシュレスサービスシステムは、店舗・EC・アプリで決済を扱うための基盤です。対象にはクレジットカード、デビットカード、電子マネーが含まれ、ほかにも次の決済手段を扱えます。
- QRコード決済
- キャリア決済
- コンビニ決済
- 銀行振込
支払い画面の処理だけでなく、支払いのあとに続く業務も同じ基盤で扱います。売上の確定から会計連携までの業務は、次の5つに分かれます。
- 売上確定
- 取消
- 返金
- 入金確認
- 会計連携
キャッシュレスサービスシステムの概要
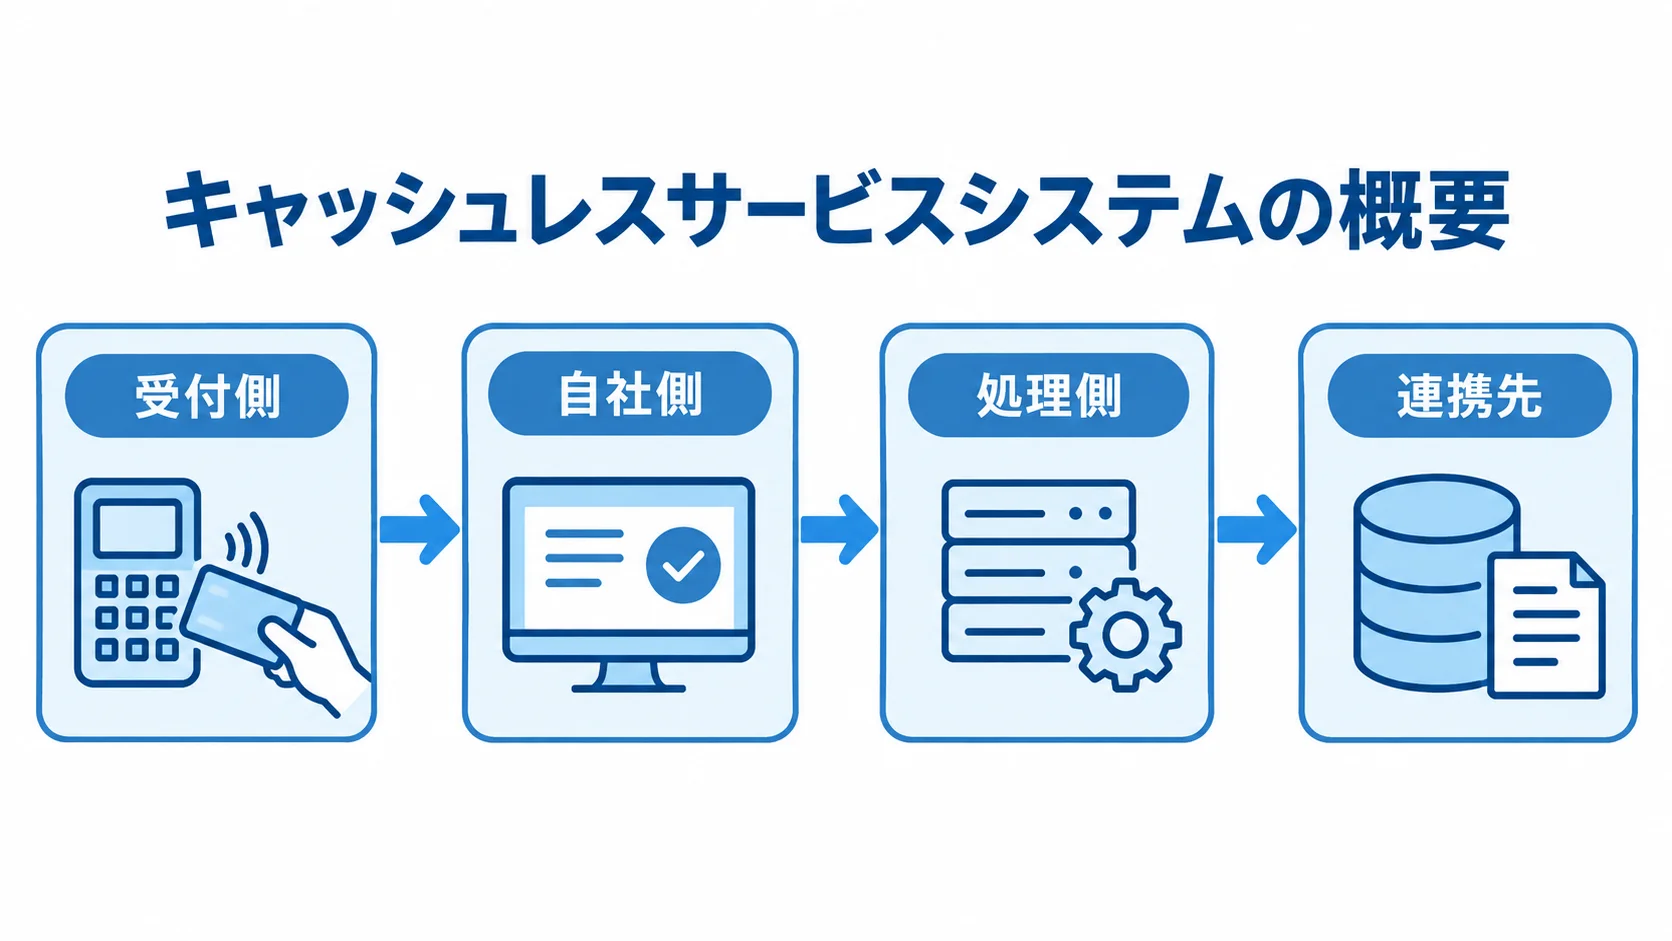
このシステムは、支払いの情報を自社の注文・会員・請求データや処理結果へとつなぎます。
- 受付側:ECサイト、アプリ、POSからの決済受付
- 自社側:決済APIまたは決済オーケストレーターへの送信
- 処理側:PSP、カードネットワーク、コード決済事業者による処理
- 連携先:処理結果を渡す精算・会計・分析基盤
経済産業省の発表では、2024年の決済比率は42.8%、決済額は141.0兆円です。内訳は、クレジットカードが116.9兆円、デビットカードが4.4兆円、電子マネーが6.2兆円、コード決済が13.5兆円です。
複数の決済手段を業務システムへ取り込む需要が広がっています(出典: 経済産業省「2024年のキャッシュレス決済比率を算出しました」、2025年)。
必要な機能
必要な機能は、次の4つのまとまりに分けて整理できます。
- 決済処理:決済受付、オーソリ、売上確定、取消までを扱う機能
- 返金・請求:全額返金、部分返金、継続課金、再請求
- 管理・精算:権限管理、売上集計、手数料計算、入金消込
- 連携・監査:会計・CRM・在庫との接続、監視、アラート、監査ログ
事業規模が大きくなるほど、加盟店・店舗・利用者ごとの権限管理が重要になります。通信タイムアウトやWebhookの重複受信のような異常時の扱いも、あらかじめ設計しておく必要があります。
そのため、冪等性キーで二重計上を防ぎ、処理状態を再確認できる仕組みを用意します。あわせて返金失敗を担当者へ通知しておくと、改修費用と事故対応費用を抑えやすくなります。
キャッシュレスサービスシステム開発の進め方
決済システムは、画面やAPIから作り始めると精算や法務の要件が膨らみやすい分野です。そのため、事業スキームと、どこまでを誰が受け持つかを先に決め、状態と例外処理を定義してから実装・テストへ進めます。
要件定義での事業スキームの確定
要件定義では、加盟店と代金の受取人を誰にするか、売上をいつ確定するかを明確にします。精算先も、この段階で決めておきます。
- 事業主体:誰が加盟店になり、誰が代金を受け取るかの決定
- 精算条件:売上の確定時期と、精算先の口座の定義
- カード情報:自社保存か、Hosted Checkout・トークン化かの選択
決済受付だけであれば、標準PSPとのAPI連携で足りる場合があります。一方で、売上分配や加盟店精算、利用者残高を扱う場合は、構成が大きく変わります。
利用者間送金も、構成を左右する要素になります。システム構成だけでなく、法務確認の範囲も事業スキームに応じて変わります。
経済産業省のガイドライン6.0版は、2025年3月に改訂されました。EC加盟店には、脆弱性対策、EMV 3-Dセキュア、不正ログイン対策などが示されています(出典: 経済産業省「クレジットカード・セキュリティガイドライン」の改訂、2025年)。
設計・開発での決済状態と連携方式の定義
設計では、注文の作成、支払い受付、オーソリを状態として定義します。続けて売上確定、取消、返金も状態に分け、失敗や期限切れの場合も含めて、各状態で何を正とするかを決めておきます。
成功の応答が届かないときは、一定時間をおいてから照会APIで再確認します。また、Webhookの重複や順序の逆転に備えて、イベントIDや注文IDで二重処理を防ぎます。
連携方式には、標準PSP、オーケストレーター、パッケージ、フルスクラッチの4つがあります。
- 標準PSP:Checkoutを使い、決済手段を短期間で増やせます。
- オーケストレーター:複数PSPを束ねて、切り替えに対応する仕組み。
- パッケージ:既製の決済機能を、自社向けに調整したもの。
- フルスクラッチ:独自の決済基盤を一から構築する方式。
障害時の切り替えや独自の手数料、加盟店への分配が競争力になるなら、中間基盤を検討します。
テスト・リリースでの異常系と運用の確認
テストでは、承認や拒否の確認だけでなく、決済後に起きうる異常な状態も再現します。
- 通信異常:通信断、タイムアウト、Webhook遅延の確認
- 重複処理:Webhookの二重受信時に、二重計上が起きないかどうか
- 返金処理:部分返金や返金期限切れの扱い
- 精算差異:入金額と売上額の不一致の確認
- 障害切替:別の決済先へ切り替えても二重にならないか
チャージバックの発生も再現し、複数PSPの切り替えを実データに近い条件で検証します。
本番前には、監視項目、アラート先、一次対応者を決めておきます。あわせて、PSPへの問い合わせ手順、手動の返金・照合手順、障害時の顧客告知文も用意します。夜間・休日のエスカレーションと復旧目標時間は、契約に含めておきます。
キャッシュレスサービスシステムの費用相場とコストの内訳
費用は、開発会社への初期費用とPSPの決済手数料に分けて比べます。ここで示す金額は、類似案件から整理した目安で、公開されている料金表の一律の価格ではありません。
正式な見積では、取引量と決済手段を前提に、既存システムやセキュリティの条件も改めて計算します。可用性と運用体制についても、条件をそろえて確認することが前提です。
開発方式ごとの価格帯
初期費用と期間の目安は、開発方式と機能の範囲によって次のように変わります。
- 標準連携:100万〜400万円、1〜3か月
- 独自画面連携:200万〜600万円、2〜4か月
- 複数PSP連携:400万〜800万円、3〜6か月
- フルカスタム:500万〜2,000万円以上、6〜12か月以上
標準連携では、既存のECやアプリにCheckoutを組み込み、カードの売上と返金を連携させます。
独自画面連携では、QRコードやコンビニ、銀行振込に加えて、Webhookも扱います。管理画面や会計連携も、この範囲に含まれます。
複数PSP連携では、継続課金やCRM・基幹システムとの連携、加盟店精算も対象になります。
フルカスタムでは、ウォレットと残高を扱い、加盟店管理やマルチAZ構成も備えます。24時間365日の運用も必要になり、要件定義や外部監査だけで数百万円となる場合があります。
見積書で確認する費用項目
開発費には、要件定義や基本設計、API・画面実装、管理画面の費用が含まれます。外部サービス連携やテスト、データ移行、リリース支援の費用も、見積の中身として確認します。
決済手段を追加する場合の推定単価は、次の範囲が目安です。
- キャリア決済:20万〜50万円程度
- Apple Pay・Google Pay:20万〜40万円程度
- QR決済:30万〜60万円程度
- コンビニ決済:30万〜80万円程度
- バーチャル口座:50万〜100万円程度
上記は実装作業の目安で、加盟店審査や精算ルールによって増減します。エラー処理や試験環境の違いも、追加費用の要因になります。
3-Dセキュアや不正検知、脆弱性診断、負荷試験は、見積から抜けやすい項目です。監査ログや監視、障害訓練の費用も、見積に含まれているかを確認します。また、手数料計算や入金消込も、確認の対象です。
既存データの移行や、カード情報を扱う場合のPCI DSS対応も対象になります。ただし、非保持化を進めても、すべての責任がなくなるわけではありません。
カードブランドやアクワイアラとの契約関係に加えて、PSPや加盟店との関係も確かめます。どこまでを誰が受け持つかと、必要な確認方法は、見積書に記載してもらいます。
月額費用・決済手数料・保守費の目安
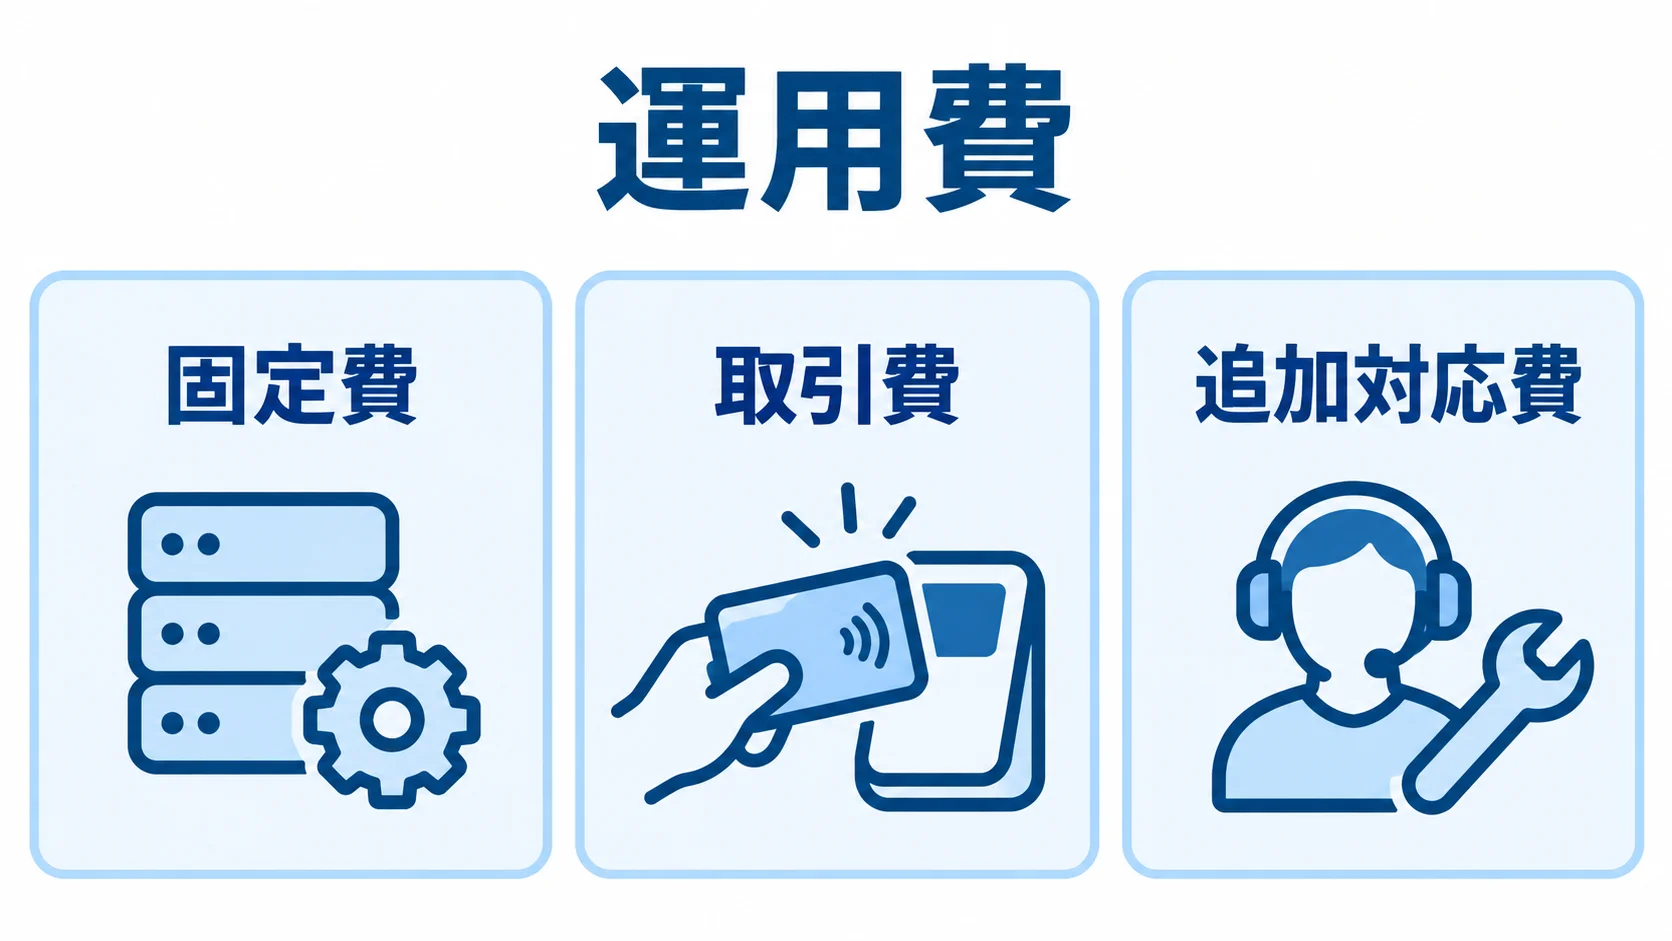
運用費は、固定費、取引に応じた費用、追加対応費の3つに分けて考えます。
- 固定費:保守、クラウド、データベース、監視、WAF、ログ保管にかかる費用
- 取引費:PSP月額費、振込費、返金費、チャージバック費
- 追加対応費:冗長化、オンコール、負荷試験などにかかる費用
保守や法改正、API変更への対応は、初期開発費の年15〜20%程度が目安です。監視やWAF、ログ保管は、月2万〜8万円程度から検討します。
大量取引や高可用性を求める場合には、クラウドの冗長化費用が別途かかります。また、決済手数料は取引額に比例するため、初期開発費より長期の総額に影響する場合があります。
Stripeの日本向け標準料金は、国内カードの成功取引1件あたり3.6%です。なお、3Dセキュアは標準料金に含まれると案内されています。
PayPayやコンビニ決済、チャージバックは、決済手段ごとに料金が異なります(出典: Stripe「料金体系 & 手数料」、2026年に確認)。契約の前には、最新の料金と、月間の取引額・平均単価を掛け合わせて比べます。
費用を左右する変動要因とTCO
見積もりは、決済手段、利用接点、事業条件、運用条件の4つの観点で変わります。
- 決済手段:対応数が多いほど、連携と試験の範囲が広がります。
- 利用接点:店舗・EC・アプリの数が構成を左右します。
- 事業条件:地域、継続課金、加盟店精算の複雑さによる違い
- 運用条件:ピーク取引量、稼働率、保持期間、セキュリティの水準
単一の加盟店と、売上を複数の店舗へ分配するマーケットプレイスとでは、要件が異なります。同じ決済APIを使う場合でも、必要な状態管理や精算の仕組みは大きく変わります。
比べるときは、初期費用だけでなく、3年間のTCO(総所有コスト)で行います。たとえば、初期開発300万円、保守年60万円、監視・クラウド月5万円の場合で考えます。
年間の取扱高が3,000万円で決済手数料が3.6%なら、手数料は年間108万円です。3年間では、保守が180万円、監視・クラウドが180万円、手数料が324万円発生します。これに開発費を加えた単純合計は984万円です。
実際には、税や返金、チャージバック、追加開発を含めて再計算します。初期費用の安さだけで選んだ場合のリスクも、TCOで把握できます。
キャッシュレスサービスシステムの見積もりを取る際のポイント
見積もりの精度は、決済機能を取引・返金・精算・運用に分けて考えると高まります。標準PSP、自社システム、開発会社のそれぞれの担当範囲もそろえて比べます。
要件の明確化とRFPへの落とし込み
RFPには、次の5つの項目を明記します。
- 対象チャネル:EC、店舗POS、モバイルアプリのどれを対象にするか
- 取引条件:決済手段、月間件数・金額、ピーク同時処理数
- 事業条件:対象国、継続課金、分割払いの有無
- 処理条件:売上確定、取消、全額返金、部分返金の扱い
- 連携・移行:精算、会計・請求・CRM、既存データ量
項目をそろえて書いておけば、各社の見積もりを同じ前提で比べられます。
非機能要件には、稼働率や目標復旧時間、目標復旧時点を含めます。さらに、ログの保管期間や監査証跡、個人情報の保管場所も定義します。
脆弱性診断や負荷試験、障害通知の時間帯も明記します。通信断やWebhookの重複への処理も書き、返金失敗やチャージバック、入金差異への処理も加えます。
異常時の責任者までRFPに含めておくと、追加費用の発生を抑えられます。
複数社を比較する際の確認項目
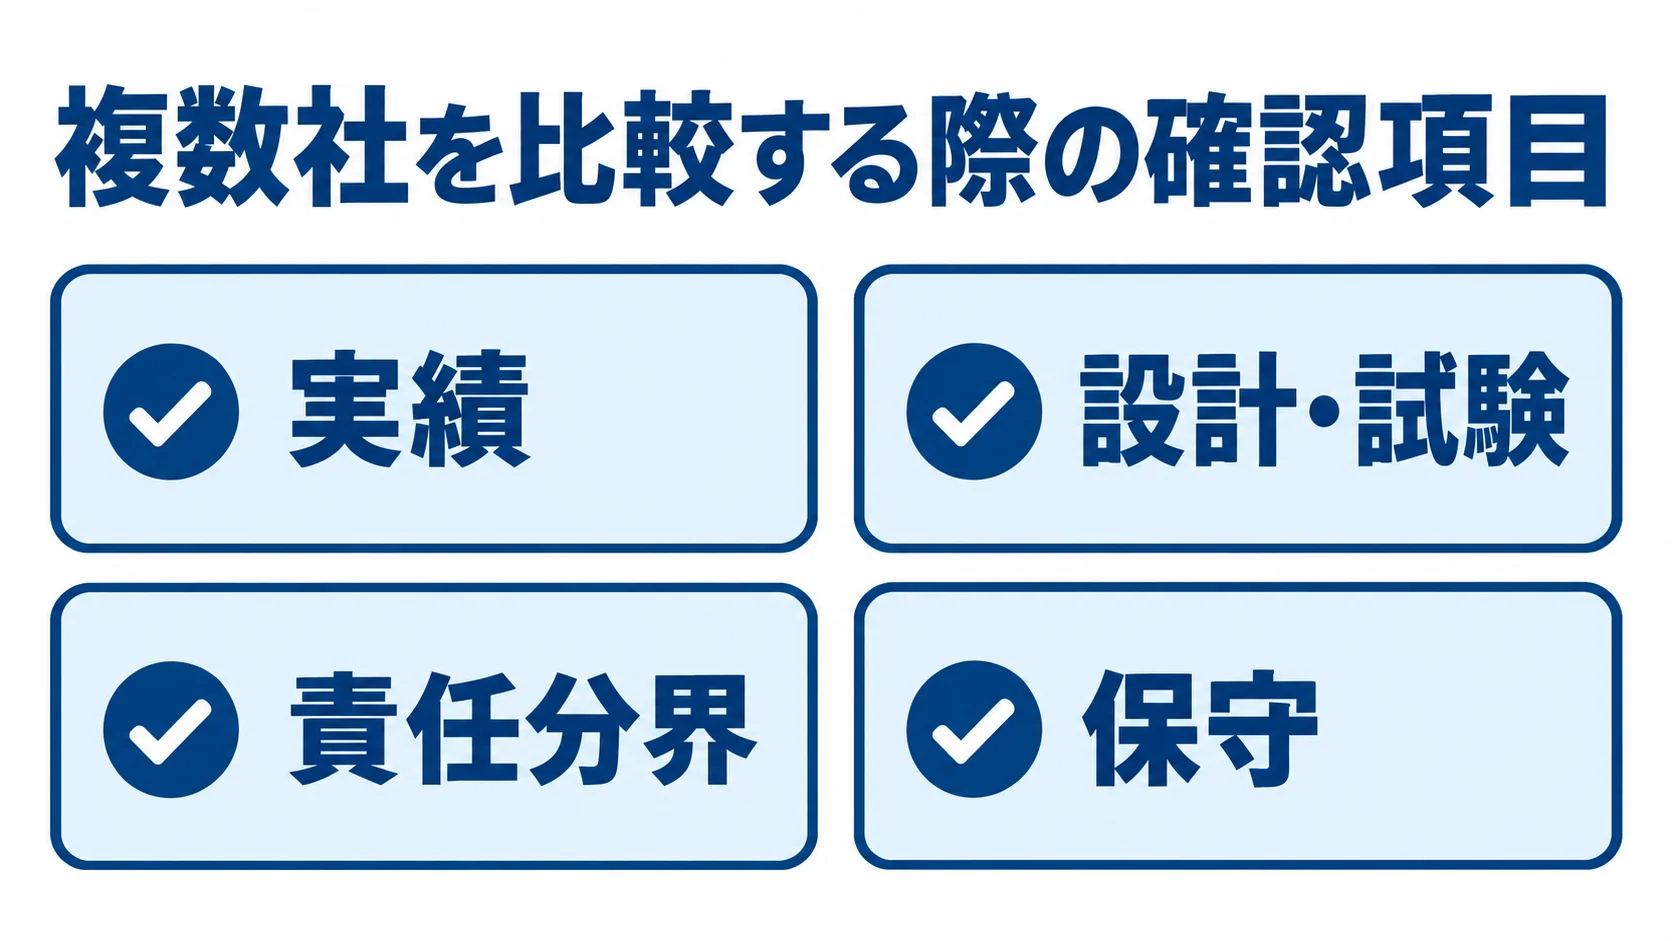
開発会社は、決済モデルとの適合性と、運用の実力で比べます。
- 実績:自社と同じ決済モデルの事例
- 設計・試験:決済状態や返金・精算、切替訓練の内容
- 責任分界:PCI DSSや非保持化の担当範囲
- 保守:障害時の受付時間と対応体制
加盟店精算や再請求の経験は、カード画面の実績からは判断しにくいものです。そのため、マーケットプレイスやサブスクリプションなど、近い業態の事例を確認します。
契約では、請負と準委任の範囲、納品物、受入基準を確認します。仕様変更の単価や追加の決済手段の扱いも、確認の対象です。障害責任やPSP仕様変更への対応も、契約で見ておきます。
ソースコードと設計書の権利関係も、契約前に確認しておきます。初期費用が安くても、追加費用や問い合わせ先が不明確なままだと、長期の費用は増えます。
開発コストの抑え方
コストを抑える際は、差別化、導入順序、将来負担の3点を確認します。
- 差別化:決済事業そのものが競争力かどうかの見極め
- 導入順序:取扱高や利用者ニーズの高い手段から始める
- 将来負担:事故や手作業を含めたTCOでの判断
カードやQR決済の受付が目的であれば、標準PSPのCheckoutを使えます。独自開発を注文・会員・会計の連携に限定すると、費用と管理範囲を小さくできます。
独自の手数料や決済先のルーティング、加盟店精算が強みであれば、中間基盤を作ります。
決済手段は段階的に導入し、利用ニーズの高いものから始めます。まずカード決済、返金、売上集計を安定させ、そのあとでQRやコンビニへ広げます。
継続課金や複雑な精算は最後に広げると、初期のテスト範囲を抑えられます。注文ID、決済状態、イベントログは先に設計しておくと、追加開発を避けやすくなります。
決済エラーを一覧で確認できるようにする、再送や照会を自動化する、返金と入金の照合を一か所にまとめるといった工夫も有効です。開発費だけでなく、成功率と運用負荷も含めて、3年程度のTCOで判断します。
キャッシュレスサービスシステムに関するよくある質問
費用や開発方式について、よくある質問を取り上げます。取引規模や事業スキームによって最適な選択は変わるため、一般的な目安として見てください。
正式な判断は、PSPと開発会社へ要件を提示したうえで行います。
キャッシュレスサービスシステムの開発費用は最低いくらですか?
既存のECやアプリに標準PSPのCheckoutを組み込み、カード決済と売上・返金を連携する場合は、100万〜400万円が目安です。
要件定義やテスト、診断、移行は、別途かかる場合があります。保守費やPSP手数料も、初期費用とは別に考えます。そのため、提示された初期費用だけで判断しないようにします。
PSP連携とフルスクラッチ開発はどちらが良いですか?
選択は、納期や安全性、独自機能、責任範囲で比べます。
- 標準PSP:カード情報を保持せず、短納期と安全性を両立できる
- 独自基盤:独自ウォレットや残高発行、複雑な精算への対応
- 追加責任:独自基盤でPSPを切り替える場合は、法務・セキュリティ・運用も自社で担う
独自機能が強みであれば、必要な範囲に限って自社基盤を追加し、法務や運用の責任も検討します。
PCI DSSへの対応はすべての企業に必要ですか?
PCI DSSへの対応は、カード情報を扱う場所と契約関係によって、確認の範囲が変わります。
- 基準:カード会員データを扱う際に従う、国際的な業界の標準
- 一律性:認証や検証の方法は、全企業で同じとは限らない
- 確認先:カードブランド、アクワイアラ、PSP、加盟店との契約
- 公開資料:v4.0.1、自己問診票、検証資料
v4.0.1は、2024年6月に公開された限定的な改訂です。新要件の適用日は2025年3月31日で、この日付は変更されないと案内されています(出典: PCI Security Standards Council「PCI DSS v4.0.1」、2024〜2025年)。
実際にどこまで対応するかは、契約先や専門家に確認するのが安全です。
開発期間はどのくらい見込めばよいですか?
標準PSPを既存のECへ組み込むだけであれば、1〜3か月が目安です。複数決済、独自画面、管理画面、会計連携まで含めると2〜6か月程度です。独自精算やウォレット、障害切替、外部監査、24時間運用を含む場合は、6〜12か月以上になります。
まとめ
標準PSPの開発費は100万〜400万円が目安で、カスタム連携は200万〜800万円です。独自精算やウォレットを含むフルカスタムは、500万〜2,000万円以上になります。
これらは案件の条件で変わる推定の幅です。正式な見積では、要件と、どこまでを誰が受け持つかを明確にします。
費用を決めるときの要点
予算は、初期費用と運用費を分けて立て、3年程度のTCOで比べます。
- 総費用:手数料、保守、クラウド、監視、セキュリティを含めた額
- 追加費用:返金、チャージバック、障害対応の費用も対象
- 要件整理:取引量、接点、課金、精算、対象国、稼働率を洗い出す
- 分担:標準PSPに任せる範囲と、自社で開発する範囲の線引き
機能を増やす前に必要な取引規模を見積もっておくと、過不足のない予算を立てやすくなります。
発注前の確認事項
発注前には、正常系だけでなく、異常時の処理と、どこまでを誰が受け持つかも確認します。
- 異常処理:二重決済、Webhook遅延、返金失敗、入金差異への対応
- 障害対応:チャージバックと障害時の切り替え
- 設計・体制:設計とテスト、決済の経験、24時間運用の可否
- 契約条件:責任分担、仕様変更、追加費用の扱いを見てパートナーを選ぶ
キャッシュレスサービスシステムは、売上や返金、精算、監視を運用する基幹システムです。必要な決済の範囲は小さく定義したうえで、取扱高や事業の成長に合わせて段階的に広げます。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。