
キャッシュレスサービスシステムの発注は、業務と責任範囲の整理から始まり、RFPで各社を比べたうえで、契約と検証を経て運用へ引き継ぎます。その流れで進めると、過不足のない決済基盤につながります。
発注形態の選び方から、委託先の比較までを順に確認します。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュレスサービスシステムの全体像
キャッシュレスサービスシステムは、店舗・EC・アプリで複数の決済手段を扱う基盤です。
経済産業省によると、2024年の日本のキャッシュレス決済比率は42.8%、決済額は141.0兆円でした(出典: 経済産業省「2024年のキャッシュレス決済比率を算出しました」、2025年3月)。
決済手段には、クレジットカードやデビットカード、電子マネー、QRコード決済などがあります。ほかに、キャリア決済やコンビニ決済、銀行振込もあります。対応手段が増えるほど、売上管理や返金処理の設計が重要になります。
決済受付だけでなく売上・返金・精算までの範囲
発注時に「カード決済を追加する」とだけ伝えると、決済後の業務が見積もりから抜けやすくなります。そのため、見積もりの前に、対象業務を次のように整理します。
- 決済処理:オーソリ、売上確定、取消、全額・部分返金、継続課金、支払失敗時の再請求
- 売上管理:加盟店別集計、入金消込、会計連携、監査ログ
- データ照合:決済事業者と注文・会計データを結ぶID
事業者が資金を預かる、残高を発行する、利用者間送金を行う場合は、法務設計も必要です。資金決済法と割賦販売法、本人確認、マネー・ローンダリング対策の適用は、事業スキームで変わります。
判断は開発会社だけに任せず、決済事業者や法律の専門家にも確認します。
フロント・決済API・PSP・精算基盤の役割分担
発注範囲を決めるには、接続経路、データ連携、情報保護を分けて確認します。
- 接続経路:EC・アプリ・POSから自社の決済APIまたは決済オーケストレーター経由でPSP・カードネットワーク・コード決済事業者へ接続
- データ連携:注文管理へ結果を戻し、売上・返金・入金を精算・会計・分析基盤へ連携
- 情報保護:Hosted Checkoutやトークン決済でカード情報を扱う範囲を限定
自社APIで接続先の仕様差を吸収すれば、決済手段の追加や画面変更の影響を抑えやすくなります。ただし、カード情報を持たない設計にしても、セキュリティ対応がすべて不要になるわけではありません。
PCI DSSの対象範囲と、脆弱性対策、アクセス管理、委託先管理、ログ保管の責任分界を、RFPと契約書の両方で確認します。
キャッシュレスサービスシステムの発注形態の選び方
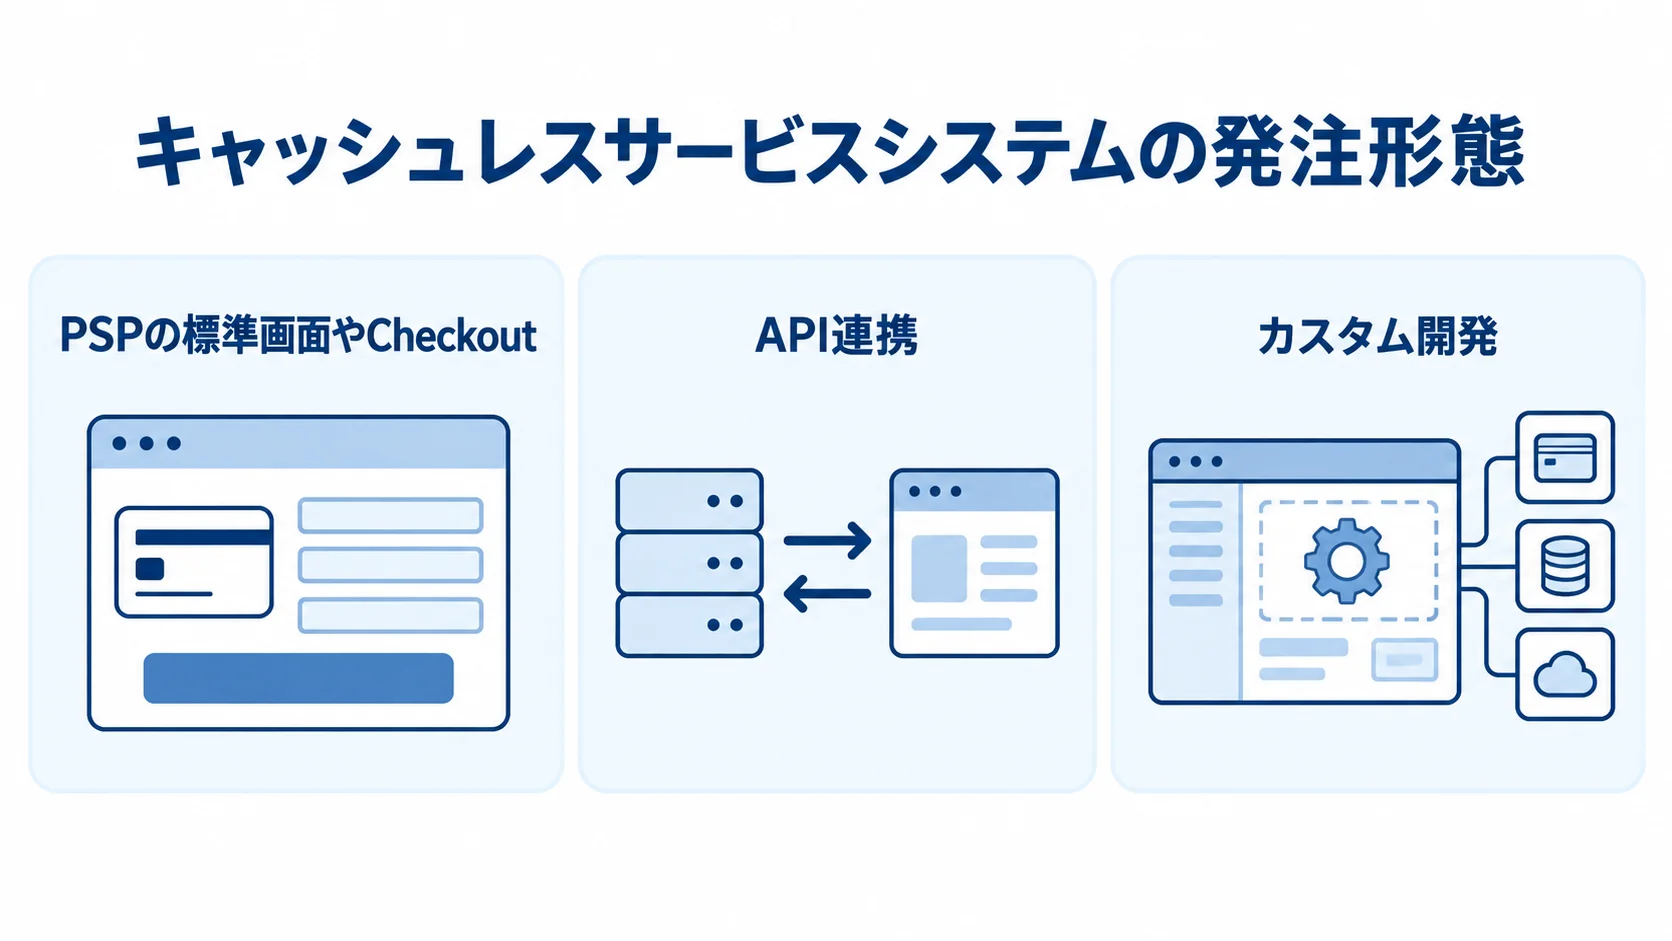
標準的な決済を早く導入するなら、PSPのCheckoutやリンク決済が候補になります。独自画面と複数手段をまとめる場合は、API連携を検討します。
決済先の切り替えや加盟店精算まで差別化する場合は、カスタム開発が候補になります。一方で、資金移動や残高管理を担わないなら、既存サービスで代替できない機能を確かめてから発注形態を決めます。
PSPやクラウドの標準機能を発注するケース
カードや主要なコード決済を受け付け、注文・返金・基本的な売上確認ができればよい企業は、PSPの標準画面やCheckoutを利用する方法が現実的です。また、初期費用と開発期間を抑えやすく、カード情報を自社で保持しない設計にしやすい点も利点です。
機能の限界やブランド追加の条件を確かめ、標準の運用に業務を合わせられるかを見極めます。費用を比べるときは、開発費に加えて、取引関連と契約関連の料金も確認します。
- 取引関連:決済手数料、返金手数料、チャージバック費用
- 契約関連:審査、月額料金、入金サイクル
Stripeの日本向け標準料金は、国内カードの成功取引1件あたり3.6%と公開されています(出典: Stripe「料金体系 & 手数料」、2026年8月確認)。
料金や対応ブランドは変更されるため、見積依頼時点の公式条件を保存します。
決済オーケストレーターや個別開発を発注するケース
独自性と運用責任に応じて、決済オーケストレーターと個別開発を検討します。
- 接続先の共通化:複数PSPの切替や結果変換を行い、EC・店舗・アプリを一つの取引IDで管理
- 運用責任:接続先ごとの状態差や精算差異を管理し、切替条件と返金・照合方法を決定
- 独自基盤:加盟店管理、残高・台帳、送金、ポイント、カード処理が必要なら個別開発
独自性が画面だけなら、標準APIと自社フロントで足りる場合があります。個別開発を選ぶ場合は、専門SIerも候補にします。
成功率の向上を目的に導入するなら、切替条件と、切替後の返金・照合方法まで先に決めます。
開発会社には、既存PSPでは足りない理由を説明します。そのうえで、代替案と段階導入案も同じ条件で提案してもらいます。
キャッシュレスサービスシステムの発注・外注の進め方
発注は、事業スキームの確認と業務の棚卸しから始め、要件整理とRFP作成、提案・見積比較を経て契約に進みます。その後は、設計・開発、受入テスト、リリースと進み、運用引き継ぎで締めくくります。
相談の段階では、全仕様が決まっていなくても構いません。ただし、課題と優先順位が曖昧なまま相見積もりを取ると、各社の前提がずれ、金額だけでは比べられません。
代金の受取人と返金の担当
最初に、利用者・加盟店・決済事業者・自社の関係を図にします。図では、加盟店契約の主体、決済名義、売上確定の時点を押さえます。入金経路と、返金やチャージバックの問い合わせ窓口も確認します。
マーケットプレイス型やサブスクリプション型では、通常のECより精算・再請求・解約の条件が複雑です。さらに、残高発行や利用者間送金の有無も明確にします。前払式支払手段や加盟店への資金移動があるかも確認します。
該当する場合は、許認可や本人確認、取引モニタリング、資金保全を法務担当と整理します。法的な判断は、発注先へ丸投げせず、確定した事業条件をRFPに記載します。
取引量と業務フローの数値整理
見積もりの前提をそろえるため、取引量と決済手段ごとの処理状態を洗い出します。
- 取引量:月間件数、1時間あたりのピーク件数、平均・最大決済額
- 利用規模:利用者数、加盟店数、店舗数、対象国、対応ブランド
- 決済と状態:カード・QR・電子マネー・コンビニ・銀行振込について、開始から認証・売上確定・取消、返金・入金・消込まで
数字が未確定の場合は、現時点の想定値と、増加時に必要な拡張条件を分けて書きます。正常系に加えて、タイムアウトやWebhookの遅延・重複などの異常を状態遷移にします。返金失敗と入金差異も、同じ考え方で扱います。
利用者が決済画面から戻らない場合や、PSP側では成功しているのに注文が未完了になる場合も想定します。そのうえで、発注先には、異常系をどのログと再処理画面で追えるか提案してもらいます。
小規模な検証と受入条件
複数の決済手段や既存基幹との連携がある案件では、代表的な1つの業務フローでPoCやプロトタイプを依頼します。検証項目は、取引の操作から接続・障害、精算の確認までを含めます。
- 取引操作:オーソリ、売上確定、取消、部分返金
- 接続と障害:3-Dセキュア、Webhook再送、エラーコード
- 精算確認:入金データの確認
サンドボックスで確かめると、提案書だけでは分からない制約を早期に把握できます。実データを使う場合は匿名化し、アクセス権と保存期間も決めます。
契約前に、納品物を確定します。要件定義書や画面・権限一覧、API仕様、状態遷移図が対象です。テスト計画や運用手順、障害時の連絡網なども、納品物に含めます。
受入条件は、「決済機能が動く」だけでなく、業務シナリオで記載します。同じ注文を再送しても二重決済にならないこと、Webhookが重複しても二重計上を防げることを確認します。
返金結果を照会できることや、入金データを売上と照合できることも、受入条件に含めます。
RFP・要件整理で発注先へ伝えるべき項目
RFPは、機能を一方的に並べた資料というより、同じ前提で提案と見積もりを出してもらうための比較基準です。目的と対象ユーザーに加えて、業務課題と既存システムも記載します。
決済手段と取引量に加えて、希望スケジュールと予算の考え方も記載します。
発注範囲と、提案してほしい代替案も明記します。対象は決済画面だけでなく、経理、カスタマーサポート、加盟店管理の業務にも広げます。
決済後の処理まで含む機能要件
要件定義では、決済後の機能、外部連携、状態確認の方法を一体で記載します。
- 決済機能:受付、オーソリ・売上確定・取消、全額・部分返金、継続課金・再請求、履歴検索
- 管理・連携:利用者・加盟店・店舗・端末、権限、集計、入金消込、CSV、会計・CRM・POS
- セキュリティ分担:トークン化、非保持化、3-Dセキュア、不正検知、チャージバックをPSPに任せる範囲
- API仕様:認証、要求・応答、タイムアウト・リトライ、冪等性キー、Webhookの署名と重複、照会API
- 状態管理:注文・決済・会計の状態を分け、照会と手動再処理を用意
画面表示だけを確定の条件にすると、利用者側の通信断とPSP側の成功が食い違うおそれがあります。そのため、処理の状況を後から確認できる設計にします。
非機能要件と運用体制の数値条件
運用条件を数値と担当範囲で示すと、必要な保守体制を見積もりやすくなります。
- 可用性と復旧:稼働率、ピーク性能、復旧目標時間・時点、バックアップ
- 管理と保護:監視・通知、ログの保持と暗号化、アクセス権と監査証跡、保管場所、脆弱性診断
- 障害対応:手動運用、営業時間内の保守範囲、夜間・休日の一次対応とエスカレーション
24時間365日の決済を止められない場合は、営業時間内の保守契約だけで足りるのかも確認します。
経済産業省の「クレジットカード・セキュリティガイドライン」は、2025年3月に6.0版へ改訂されました。EC加盟店には脆弱性対策、EMV 3-Dセキュア、不正ログイン対策などが求められます(出典: 経済産業省「『クレジットカード・セキュリティガイドライン』が改訂されました」、2025年3月)。
PCI Security Standards CouncilはPCI DSS v4.0.1を公開しました。2025年3月31日から新要件が有効になっています(出典: PCI Security Standards Council「PCI DSS v4.0.1」、2025年確認)。
適用範囲や検証方法は、契約関係とカード情報の扱いで変わります。同じ認証が全事業者に必要かは断定せず、責任分界を確認します。
契約形態の使い分け(請負と準委任)
要件と成果物、検収条件を定められる工程は請負を、要件の探索や専門人材の稼働を重視する工程は準委任を基本に考えます。また、工程ごとに契約を分ける方法もあります。
請負と準委任のどちらが適するかは、工程ごとの事情で変わります。契約名だけで決めず、成果物と作業範囲、変更手続き、障害時の責任を確認します。
請負契約の成果物と検収条件
請負契約は、合意した成果物を完成させ、検収を受ける工程に向いています。画面、API、管理機能を成果物として列挙します。テスト結果や操作マニュアル、運用手順も成果物に含めます。
ソースコードや設定情報の扱いも決めます。そのうえで、検収期間と修正回数、瑕疵への対応、納期、支払条件を明記します。
決済案件では、正常系に加えて、タイムアウトや重複Webhook、返金失敗、入金差異のテスト結果も納品対象にすると、品質基準が明確になります。
準委任契約の役割・稼働・意思決定
準委任契約は、要件整理、アーキテクト・PM支援、技術検証、運用改善などに向いています。専門家が一定期間業務を行う契約で、成果物の完成を一方的に保証するものではありません。
- 稼働と役割:月ごとの作業と会議体、報告書、稼働時間、担当者と意思決定者、課題管理
- 自社の対応:担当者とレビュー時間を見積条件に含める
- 契約間の引き継ぎ:要件定義結果、変更管理票、影響範囲、優先度、金額・納期の承認者を決める
- 関連条件:再委託、知的財産権、秘密保持、個人情報、障害時の連絡先を契約書で確認
変更手続きを運用に組み込むと、口頭の依頼による予算超過を防ぎやすくなります。
キャッシュレスサービスシステムの費用相場
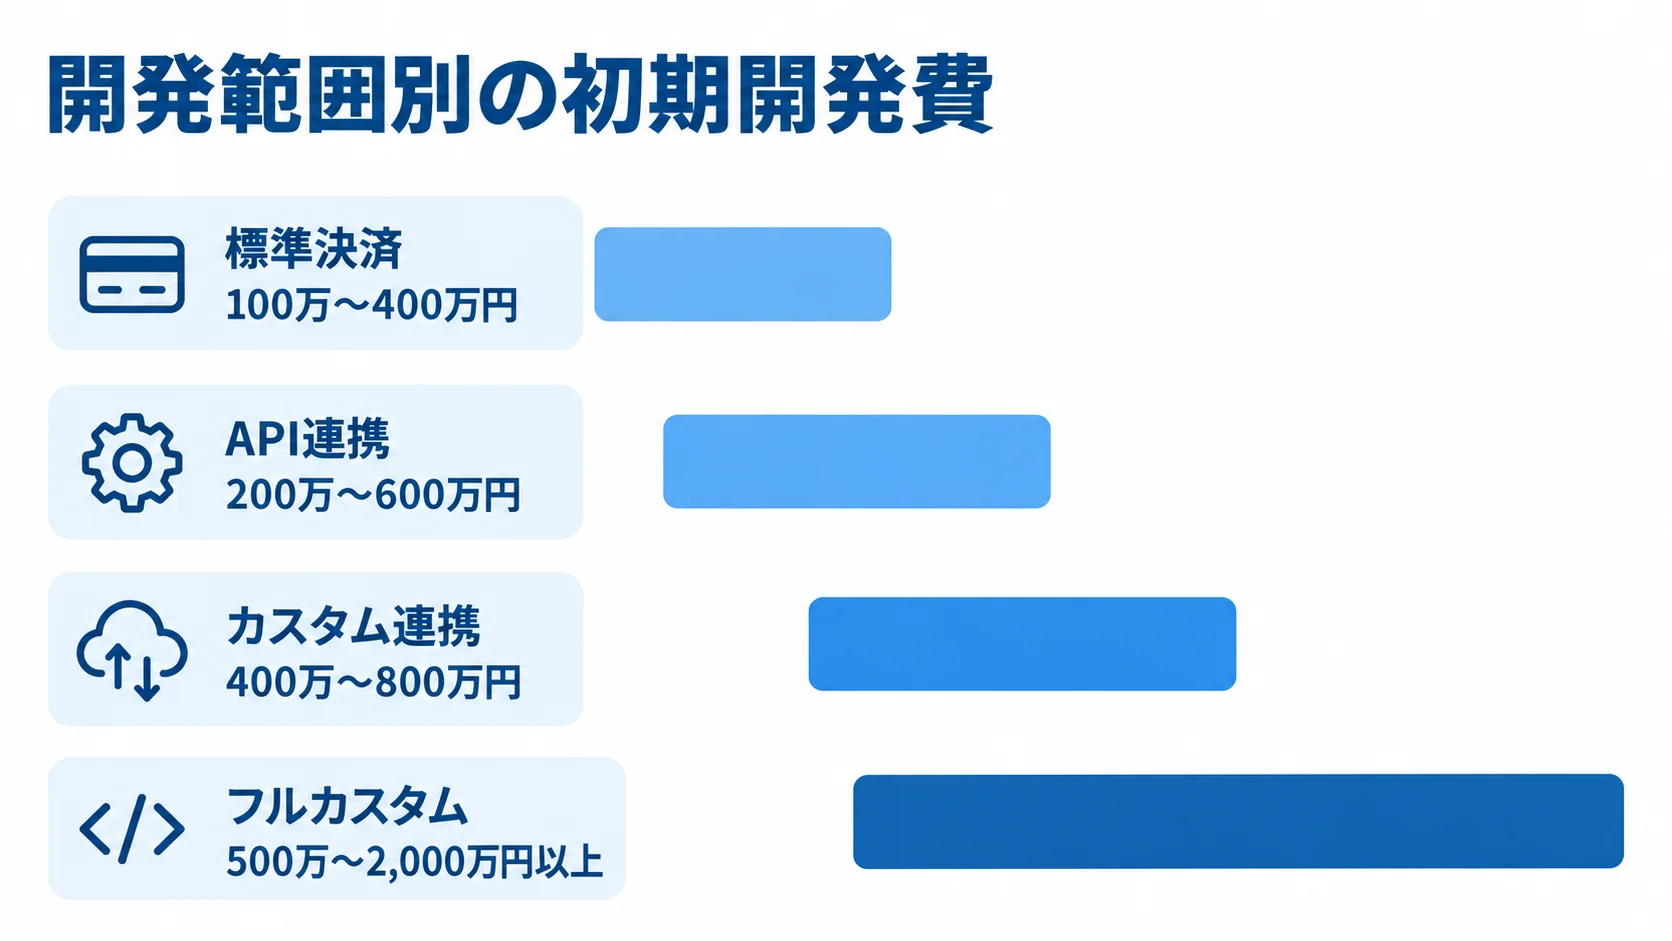
開発費は、決済手段の数だけでなく、画面や管理機能、既存システム連携の工数で大きく変わります。そのほかに、返金・精算、セキュリティ、テスト、運用体制の工数も費用に加わります。ここに示すのは、自社システム開発部分の企画段階の目安です。
公開料金表では比べられない開発費は、リサーチノートと類似する決済・API連携案件から整理しています。正式見積では、取引量と責任分界、可用性、データ移行の条件を分けて再計算します。
規模別の初期開発費の目安(100万円〜2,000万円以上)
企画段階の費用と期間は、開発範囲ごとに次のように異なります。
- 標準決済:既存ECへのCheckout等の導入は100万〜400万円、1〜3か月
- API連携:独自画面や複数手段、管理画面等を含み200万〜600万円、2〜4か月
- カスタム連携:複数PSPの制御等を含み400万〜800万円、3〜6か月
- フルカスタム:独自精算・ウォレット等を含み500万〜2,000万円以上、6〜12か月以上
標準決済はカード中心で、基本的な売上・返金連携に絞るケースが該当します。注文管理や会計連携が整っていない場合は、データ整理と周辺改修の工数が増えます。
API連携型にはWebhookや会計・CRM連携が含まれます。また、カスタム連携では独自継続課金や基幹システムとの深い連携も工数に影響します。
上記は開発部分の推定で、決済事業者の手数料やクラウド利用料を含みません。
カード情報を広く扱う、利用者間送金を行う、全国規模の店舗や加盟店を管理する場合は、法務・セキュリティ・負荷試験・運用設計の費用が大きくなります。
100万円未満の見積もりは、API一つの追加実装だけを指している可能性があります。そのため、金額と対象範囲を確認します。
決済手数料・保守・セキュリティを含むTCO
ランニングコストは、取引費用、基盤運用、セキュリティ・保守に分けて見積もります。
- 取引費用:PSP手数料、月額料金、振込手数料、返金・チャージバック費用
- 基盤運用:クラウド、監視、WAF、ログ保管
- 保守・安全対策:脆弱性診断、保守、API仕様変更への対応
保守費を初期開発費の年15〜20%程度と仮置きする場合もあります。24時間365日監視や即時障害対応、ブランド追加は、別の月額費用として見積もります。
Stripeの公開料金では、国内カードの標準料金が成功取引1件あたり3.6%、チャージバック申し立ての受領手数料が1,500円です(出典: Stripe「料金体系 & 手数料」、2026年8月確認)。
月間取扱高が1,000万円なら、カード手数料だけで36万円になります。開発費300万円だけで判断せず、3年間のTCOで比べます。TCOには、取引手数料や保守、セキュリティ、審査、運用人件費を含めます。
実際の条件は、契約プランや決済手段により変わります。
委託先選定と見積比較で確認すべきポイント
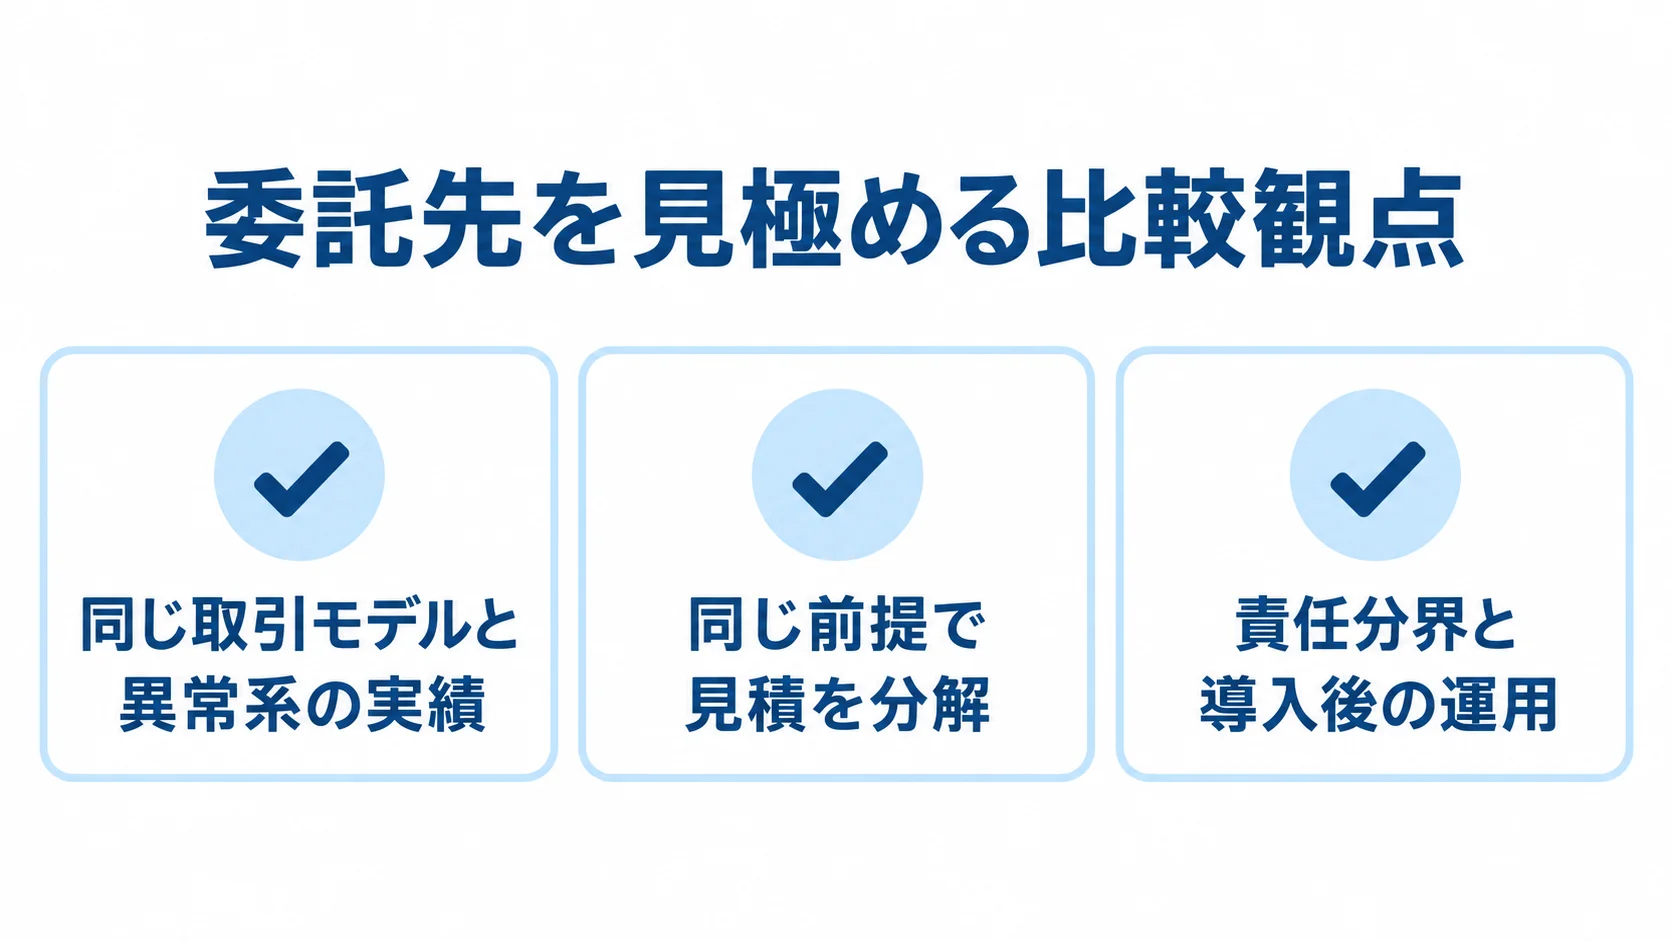
委託先は、知名度や見積総額だけでは比べられません。同じ決済モデルの経験、PSPとの責任分界で比較し、障害時の運用や返金・精算の設計力も確認します。
画面デモが整っていても、通信断・Webhook重複・決済成功後の注文未完了・入金差異を説明できなければ、実運用で手作業が増える可能性があります。候補は3社程度以上に絞り、同じRFPで提案を依頼します。
同じ取引モデルと異常系の実績
「決済システムを開発した」という実績だけでは判断できません。取引モデルごとに必要な業務とリスクが異なるため、類似案件の経験と、実績の範囲や異常系の設計を確かめます。
- 類似案件:EC、店舗・POS、SaaS継続課金、加盟店精算、独自ウォレットの経験
- 実績の範囲:近い取引量・決済手段の事例、担当範囲、保守期間、障害時の復旧手順
- 異常系の設計:Webhook重複、PSP成功時の照合、部分返金と会計消込、障害時の手動運用・切替
面談では、Webhook重複時の設計と、利用者画面が失敗してもPSP側が成功していた場合の照合方法を質問します。
状態・ログ・担当者・復旧時間まで具体的に答えられれば、実装後の運用も想像しやすくなります。
同じ前提での見積の分解と比較
見積もりの抜け漏れを見つけるため、作業項目と追加費用の条件を分解して比較します。
- 開発作業:企画・要件定義、画面・API・バックエンド、管理・加盟店管理、返金・精算、会計連携、データ移行
- 導入作業:テスト、リリース支援、運用引き継ぎ。追加決済の認証・入金・返金・照会・エラー処理も確認
- 別料金の確認:診断や負荷試験、3-Dセキュア、不正検知・監視、証明書更新、API変更、各種審査・障害訓練
- 再見積もり:金額・納期・機能を変える場合は他社にも同じ条件を提示
決済手段の追加費用は、ブランド数だけでなく、管理画面の共通化を含むかも確認します。さらに、データ移行も見積対象です。
責任分界と導入後の運用
契約と運用で確認する対象を整理し、障害や不正時に判断できる体制を作ります。
- 責任分界:カード情報、不正検知、チャージバック証憑、返金遅延時の利用者対応の担当
- 運用監視:決済完了率、処理・返金時間、Webhook失敗、手動再処理、入金差異・チャージバック・問い合わせ
- 段階導入:1店舗または限定ユーザーで試し、障害案内と手動運用を訓練してから展開
責任分界は、開発会社・PSP・カード会社・加盟店・自社の関係を図にして整理します。再委託先やデータ返却、アカウント停止、秘密情報の削除も確認します。
キャッシュレスサービスシステムの発注でよくある質問
発注前に相談されやすい質問に答えます。料金や法令、対応ブランドは更新されるため、最終的には各社の公式情報と契約条件を確認します。
キャッシュレスサービスシステムはPSP連携とスクラッチ開発のどちらがよいですか?
多くの企業では、PSPのAPIやCheckoutを使い、自社固有の画面・業務・データ連携だけを開発する方法が現実的です。
独自精算・残高・送金・ルーティングが競争力の中心なら、スクラッチ開発の範囲を広げます。
標準連携、カスタム連携、フルカスタムを比較して判断します。標準サービスで差別化できるかを先に確かめます。
キャッシュレスサービスシステムの開発費用はどのくらいですか?
既存ECへの標準決済は100万〜400万円、複数手段と独自画面を含むAPI連携型は200万〜600万円が企画段階の目安です。
複数PSPや独自精算を含むカスタム連携は400万〜800万円、フルカスタム基盤は500万〜2,000万円以上が目安です。
決済手数料・保守・監視・セキュリティ診断・データ移行・法務対応は別費用になりやすいため、初期費用だけで予算を決めません。
RFPはどの段階で作成すればよいですか?
対応したい決済手段と現行業務、取引量・既存システム・解決したい課題・希望時期を整理できた段階で作成します。細部が未確定の場合は、その項目を明示して、前提確認と代替案を求めます。
決済後の返金・精算・障害対応を空欄にせず、各社が同じシナリオで見積もれる状態にします。
カード情報を保持しなければセキュリティ対応は不要ですか?
カード情報を保持しない設計は対象範囲を狭めやすくしますが、セキュリティ対応は必要です。WebサイトやAPIの脆弱性対策のほか、アクセス管理やログ、委託先管理も対象になります。
EMV 3-Dセキュアや不正ログイン対策も確認します。自社、PSP、開発会社の担当範囲を、RFP、設計書、契約書で一致させます。
まとめ
発注では、決済手段の数よりも先に、売上確定と返金、入金消込、異常系の扱いを決めます。セキュリティや運用の責任分界も、同じ段階で決めておきます。
標準PSPで足りる範囲、API連携で自社に残す範囲、個別開発が必要な差別化領域を分けると、過剰開発や見積もりの抜け漏れを防ぎやすくなります。
発注前に決めるべきこと
発注前には、代金の受取人と返金担当、対象の決済手段・取引量・既存システムを整理します。正常系と異常系の処理方法も決めます。
RFPには、機能と状態遷移、ピーク性能と可用性を中心に記載します。そのほか、監視・セキュリティ、テスト、納品物・保守条件も書き込みます。請負と準委任の範囲と追加変更、再委託、障害時の責任も確認します。
最初の一歩は業務フローと3年間のTCO整理
発注準備から運用体制づくりまでは、3段階で進めます。
- 決済、返金、入金照合、問い合わせ対応を1枚の業務フローにし、標準PSP・API連携・個別開発を比較する。
- 手数料や保守、クラウド、セキュリティ、障害対応を含む3年間のTCOを比べる。同じRFPを複数社へ渡し、異常系の回答と除外項目も確認する。
- 仕様変更、法令・ガイドライン、利用増や不正利用、障害に対応できるよう、PSPと社内の経理・運用部門を含む改善体制を設計する。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。