
キャッシュレスサービスシステムの開発は、事業スキームと対象決済を決めるところから始まり、要件定義、開発方式の比較、セキュリティ設計、テスト・運用移行の順に進みます。
事業スキーム、例外処理、開発方式を順に決めると、導入後の追加費用や運用事故を抑えやすくなります。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
キャッシュレスサービスシステムの全体像
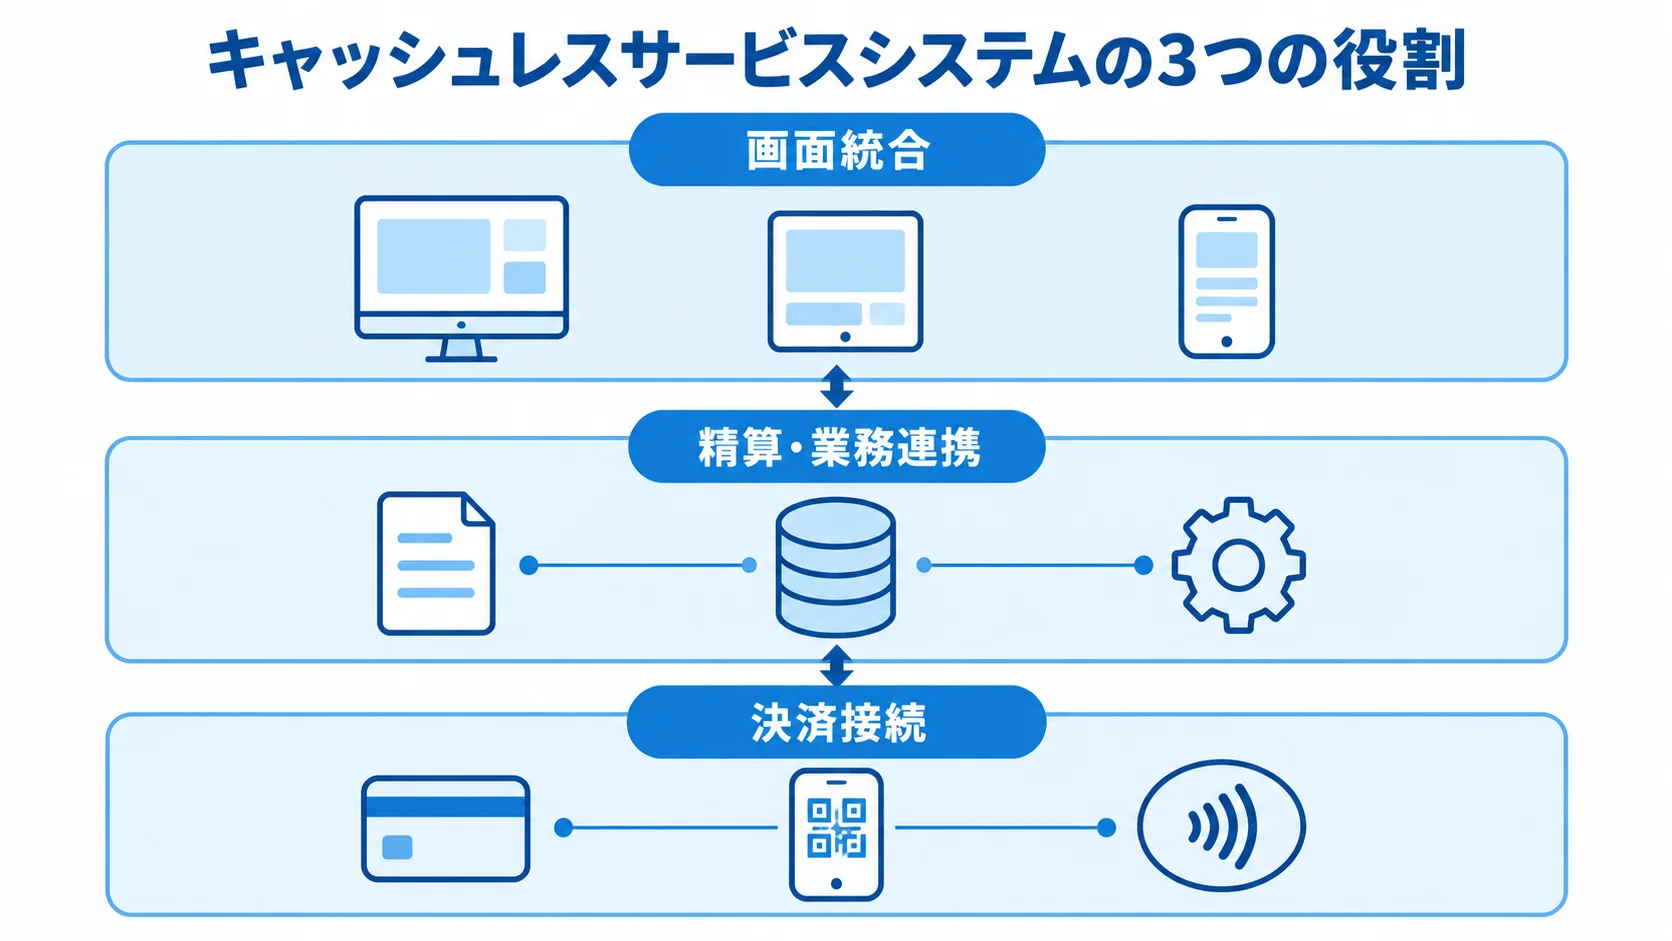
キャッシュレスサービスシステムは、店舗やEC、アプリに決済を組み込む基盤です。決済手段には、クレジットカードやデビットカード、電子マネーなどが含まれます。QRコードやキャリア決済、コンビニ、銀行振込にも対応します。
消費者向けの支払い画面は、システムの一部にすぎません。そのため、決済事業者との接続や注文状態の管理、返金から入金確認までを、一体として設計します。
キャッシュレス化の進展と決済データ統合の必要性
日本のキャッシュレス決済比率は2025年に58.0%、決済額は162.7兆円でした(出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」、2026年3月31日)。内訳は、クレジットカードが134.6兆円、デビットカードが5.5兆円でした。電子マネーは6.0兆円、コード決済は16.6兆円でした。
決済手段が増えるほど、ブランドごとのAPIや入金サイクルを個別に管理する負担が増します。そのため、システムの役割は3つに分けて考えます。
- 決済接続:EC・アプリ・POSから自社APIなどを呼び出し、PSPやカードネットワーク、コード決済事業者へつなぐ部分です。
- 精算・業務連携:売上や返金、手数料を集計し、会計、CRM、在庫と連携させます。
- 画面統合:見え方を一つにそろえ、決済手段ごとの違いを裏側で吸収する役割です。
必要な機能の範囲
必要な機能は、業態や決済方式によって変わります。主な機能を用途別にまとめます。
- 基本決済:受付、オーソリ、売上確定、取消、返金、部分返金。
- サブスク型:継続課金、支払い失敗時の再請求、カード更新、解約との連動。
- 加盟店業務:加盟店登録、権限管理、売上分配、手数料計算、入金消込。
- 技術・運用:トークン化、Hosted Checkout、Webhook、冪等性キー、監査ログ、監視・アラート。
キャッシュレスサービスシステム開発の進め方(5段階)
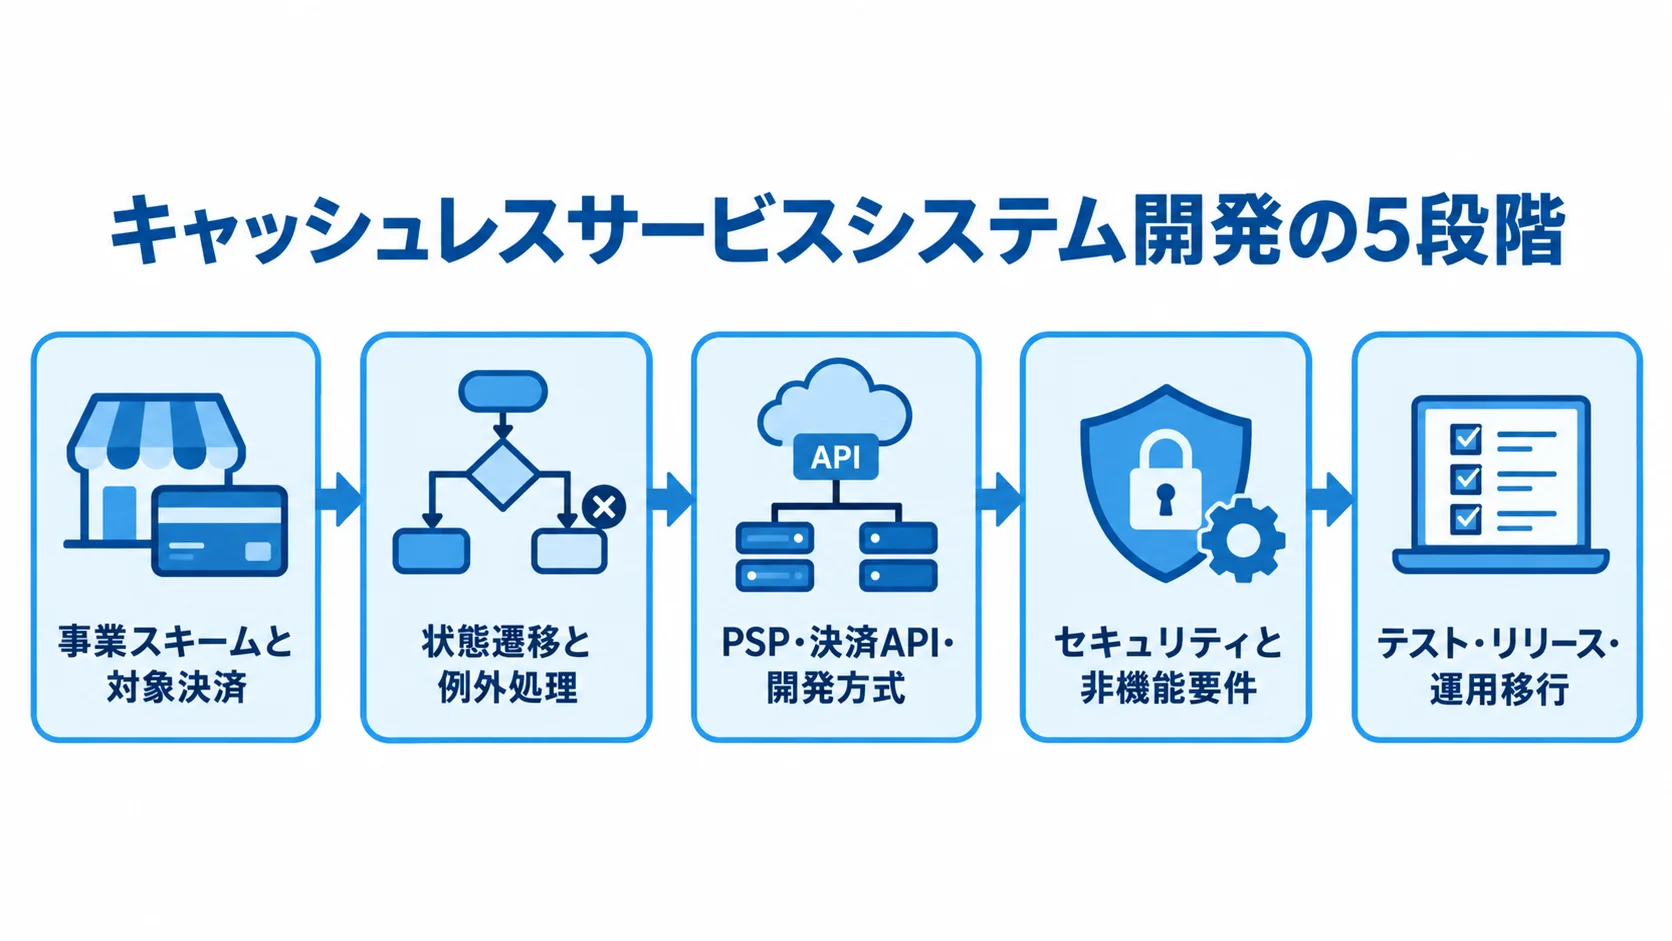
開発では、事業スキーム、業務フロー、接続先、非機能要件の順に固め、例外時の扱いも画面の実装より前に定めます。とくに決済では、通信断や返金失敗、入金差異が起きたときの対応が品質を左右します。
1. 事業スキームと対象決済の決定
まず、利用者、加盟店、代金の受取人を決めておきます。たとえば、自社商品をECで販売するだけなら、標準的なPSPで足りる可能性があります。
事業モデルと利用者のニーズに合わせて、決める条件を見ていきます。
- 複数店舗・出品者:加盟店審査、売上分配、返金負担、入金日の定義。
- 対象決済:カード、QR、電子マネー、コンビニ、銀行振込から、必要なものを選びます。
また、全部の決済手段を最初から用意せず、利用者が本当に必要とする手段を選びます。選ぶ際は、平均単価と購入頻度を確認し、対象国や店舗とECの比率も見ておきます。
残高発行や利用者間送金、資金の一時預かりを計画するなら、システム要件と並行して法務や専門家に確認します。確認の対象には、資金決済法、本人確認、AML/CFTも含まれます。
2. 状態遷移と例外処理の要件定義
決済の状態と例外時の処理は、4つの観点で定義します。
- 状態遷移:「受付」「認証中」「承認」「売上確定」「取消」「返金完了」「失敗」「要確認」の各状態と、その遷移条件。
- 照合情報:注文と決済のテーブルを分けて、取引ID、通知時刻、金額、通貨、手数料、エラーコードを保存します。
- 重複処理:連続操作、APIタイムアウト、Webhookの重複や順不同を想定し、冪等性キーで決済を一度だけ確定させます。
- 返金処理:全額・部分返金の上限、失敗時の再実行、担当者の承認経路を決めます。
特に重複処理では、通信がタイムアウトしたとき、決済が未成立なのか、成立後の通知が遅れているだけなのかを判定できないと問題になります。利用者への二重請求や店舗の売上漏れにつながるためです。
3. PSP・決済API・開発方式の比較
比べる方式は5つあり、短期間で始めるか、独自機能をどこまで持つかで選択肢が変わります。
- 標準PSP:Checkoutの組み込み。
- API連携:独自画面の構築。
- オーケストレーター:複数PSPを束ねる仕組み。
- パッケージ:既存製品のカスタマイズ。
- フルスクラッチ:基盤からの独自開発。
短期間で安全に始めるなら、カード情報をPSP側で扱う標準画面やトークン決済が有力です。決済手段の追加や障害時の切り替えを管理したい場合は、複数PSPを束ねる方式が候補になります。
一方で、複数PSPの状態や入金データを統合する難しさは増します。独自精算やウォレットが競争優位になる場合、あるいは残高や決済ルーティングが競争優位になる場合に限り、フルスクラッチを検討します。
判断の前に、サンドボックスで動作を確かめておきます。確かめるのは、オーソリから返金までの流れと、3-Dセキュア、Webhook再送、エラーコードです。
4. セキュリティと非機能要件の設計
セキュリティ対策と責任範囲を、設計の段階で整理しておきます。
経済産業省は2025年3月に『クレジットカード・セキュリティガイドライン』を6.0版に改訂しました(出典:経済産業省「『クレジットカード・セキュリティガイドライン』が改訂されました」、2025年3月5日)。
改訂の内容は、EC加盟店に脆弱性対策、EMV 3-Dセキュア、不正ログイン対策を求める方向です。
- データ・権限:カード情報を保持しない構成、アクセス権限、暗号化、秘密情報の管理。
- 防御・監査:脆弱性診断、不正検知、監査ログ、ログ保管期間。
PCI DSSは、カード情報を扱う事業者の安全管理基準です。PCI DSS v4.0.1では、2025年3月31日から一部の将来日付要件が有効です。適用時期は、PCI Security Standards Council のFAQに示されています(出典:PCI Security Standards Council FAQ、2025年適用情報)。
PCI DSSで必要な対応や検証は、カードブランド、アクワイアラー、PSPとの契約関係によって変わります。PSPを使っても自社の責任は残るため、どこまでを誰が受け持つかを一覧にして、委託先の対応状況を確認します。
5. テスト・リリース・運用移行
単体・結合テストでは、決済事業者のテストカードやテストコードを使い、正常系と異常系を検証します。
- 通信・通知:途中で接続が切れる場合、Webhookの遅延や重複。
- 認証:期限切れカード、3-Dセキュア失敗。
- 返金・異常取引:部分返金、チャージバック。
- 照合:入金額と売上データの不一致。
決済成功率に加えて、失敗時に利用者や運用担当者へ何を表示するかも確認します。
本番前には、加盟店審査と秘密鍵を用意します。監視通知とバックアップを整え、障害連絡網と手動再処理手順も用意します。そのうえで、段階リリースで取引量を抑え、売上・返金・精算を照合しながら対象を広げます。
リリース後は、決済成功率や未確定取引、返金滞留を日次で確認します。Webhookエラーや入金差異も、同じ日次の確認に含めます。手数料と請求書は月次で照合します。
キャッシュレスサービスシステムの費用相場とコストの内訳
開発費は、決済手段の数に加えて、既存連携や管理画面、精算によっても変わります。さらに、認証や不正検知の要件で変わるほか、可用性や運用体制も関わります。
下記の金額は、公開料金表ではなく、類似する決済APIや基幹連携の案件をもとにした自社システム開発費の目安です。正式な見積もりでは、範囲と取引量を分けて再計算します。
規模別の初期開発費の目安(100万〜2,000万円以上)
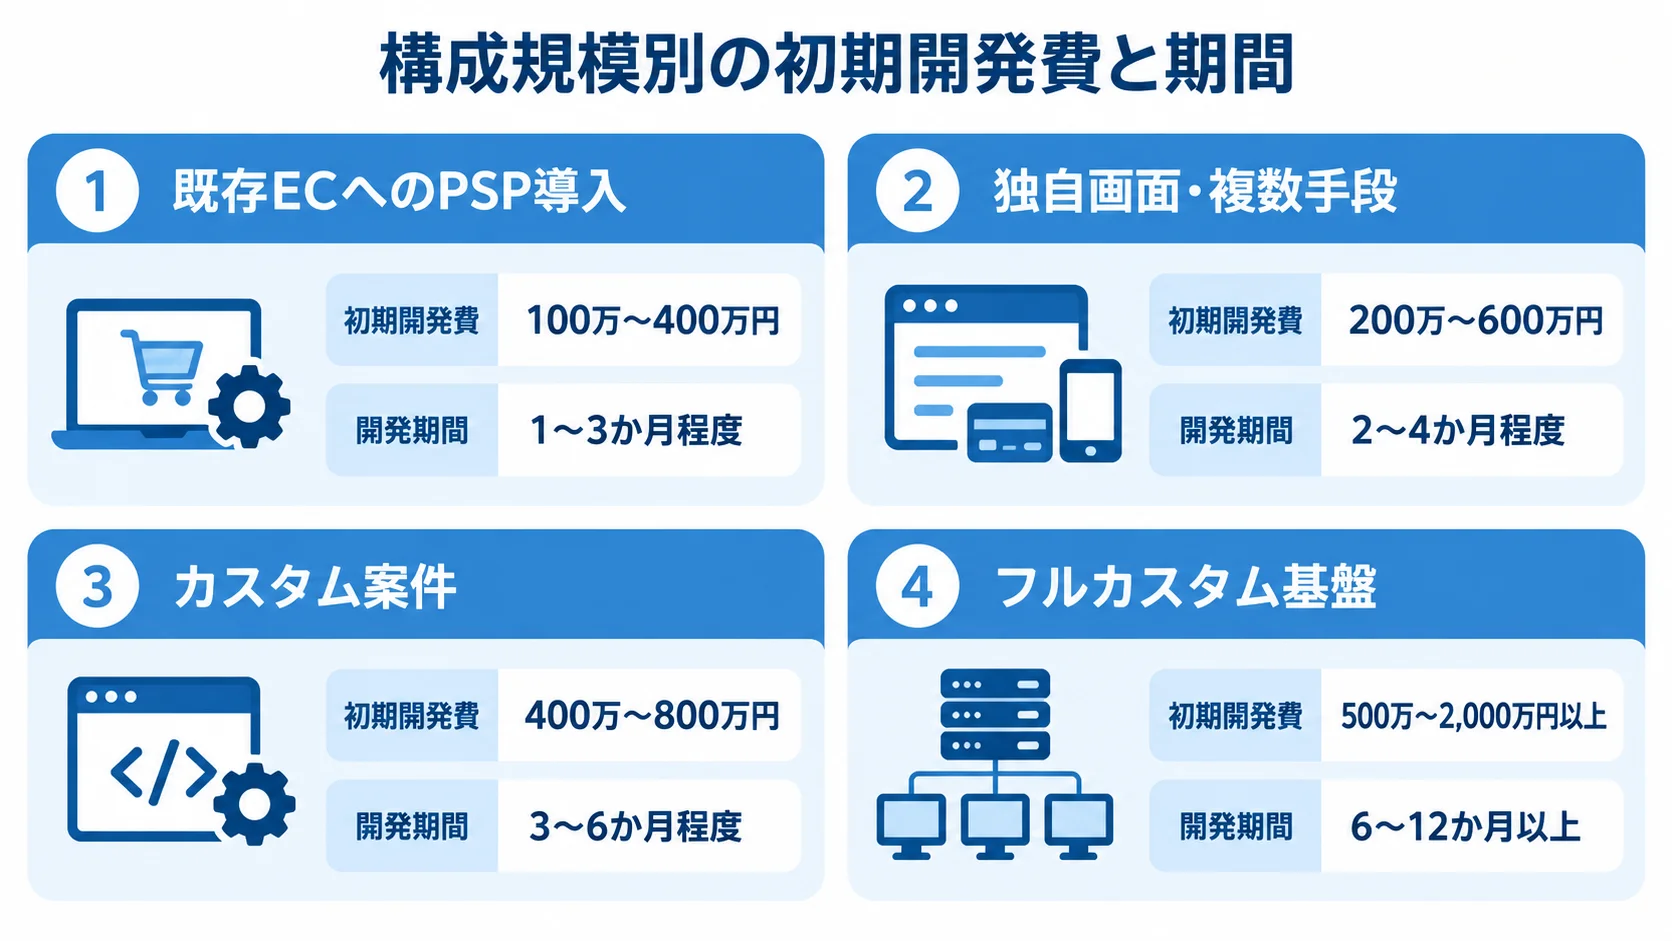
機能と連携範囲の違いで、費用と期間の目安がどう変わるかを比べます。
- 既存ECへのPSP導入:Checkoutやリンク決済を組み込む場合、100万〜400万円、1〜3か月程度。カード中心の標準画面と基本の売上・返金連携。
- 独自画面・複数手段:カードに加えQRやコンビニ等に対応し、Webhook、管理画面、会計連携を含む場合、200万〜600万円、2〜4か月程度。
- カスタム案件:複数PSPの切り替え、独自の継続課金、CRMや基幹との深い連携を含み、400万〜800万円、3〜6か月程度。
- フルカスタム基盤:加盟店管理、独自精算、残高やポイント、マルチAZ、24時間運用を含み、500万〜2,000万円以上、6〜12か月以上になることがあります。
取引量が多く、監査や負荷試験、障害訓練が必要になる場合は、費用がさらに増える可能性があります。
決済手数料・保守・セキュリティ費のTCOへの算入
初期開発費のほかに発生する主な運用費と決済手数料を確認します。
- 運用費:保守、障害対応、法改正・API変更、監視、WAF、ログ、診断、クラウド、返金、チャージバック、振込、追加の不正検知。
- 保守費:初期開発費の年15〜20%程度を予算化することがあります。24時間365日の一次対応や事業者調整で変動。
- 監視・ログ基盤:規模により月2万〜8万円程度から。
- 国内カード・PayPay:Stripe標準料金はカード成功取引1件あたり3.6%、PayPayは3.98%。
- コンビニ等:3.6%、最低120円。3-Dセキュア込み、チャージバック受領は1,500円(出典:Stripe「料金体系 & 手数料」、2026年8月確認)。
契約条件や料金は変わるため、見積もりの時点の最新料金で計算します。たとえば、月間取引額が1,000万円なら、国内カード手数料3.6%の単純計算で月36万円です。
判断は、初期費用だけでなくTCOで行います。TCOには、初期開発費や3年間の決済手数料、保守費を含めます。セキュリティ費と改修費も合算の対象です。
キャッシュレスサービスシステムの見積もりを取る際のポイント
金額だけで比べると、安く見えた提案で機能が別料金になり、予算が膨らむことがあります。
RFPには、取引量や決済手段、画面を記載します。業務フローと非機能要件も含めます。さらに、運用範囲や納品物、どこまでを誰が受け持つかも盛り込み、各社が同じ前提で比べられるようにします。
RFPに書く取引量・状態・運用体制
比べる条件を揃えるため、取引規模や決済業務、非機能・運用要件をRFPに記載します。
- 取引条件:月間件数、平均単価、ピーク同時数、対象国、ブランド、店舗・EC・アプリ、継続課金。
- 業務条件:全額・部分返金、売上確定、入金サイクル、加盟店分配、会計連携、データ移行。
非機能要件では、目標稼働率とピーク時の応答時間を指定します。RTOとRPOも、あわせて決めます。
監視時間と障害通知時間、ログ保持期間を定めます。バックアップと災害時の復旧方法も指定します。
未確定取引の調査や返金の承認、決済事業者やカード会社への連絡は、誰が担うのかも決めます。画面のデザインより前に、業務上の責任者と判断基準を決めておきます。
開発会社に確認する異常系と精算の設計例
実績の説明に加えて、経験と設計例も確かめます。
- 類似案件:決済モデル、取引量、店舗数、継続課金、加盟店精算の経験。
- 異常系の設計:匿名化した例で、二重決済やWebhook重複、返金失敗への対応を確かめる。
見積書では、要件定義と基本設計を分けて書いてもらいます。画面、API連携、管理画面も、別々に示します。
テストや脆弱性診断、負荷試験を分けます。データ移行やリリース、運用引き継ぎも別の項目にします。
決済手段の追加とAPI仕様変更にかかる単価を確認します。月次保守時間と緊急障害の単価も確かめます。
契約では、請負か準委任かを明確にします。成果物の検収条件や追加変更、障害時の責任範囲も契約書に定めます。
安い見積もりで含まれない範囲
金額が極端に低い見積もりでは、含まれない範囲が出てくる可能性があります。
- 画面・返金:標準画面のみで独自UIがなく、払い戻しの処理が対象外。
- 通知・照合:Webhook再送や入金との突き合わせが対象外。
- 運用・診断:監視が営業時間内のみで、セキュリティの検査が別料金。
見積書の「一式」を減らし、対象外の機能を別紙に列挙してもらいます。あわせて、PSP審査やブランド追加の遅れ、仕様変更時のスケジュールも確認します。
法規制やカードブランドのルールは、開発会社だけでは決められない事柄です。そのため、PSPとアクワイアラーを含めた会議の場を設けます。法務やセキュリティ担当も、その場に加わります。
見積段階で不確実な点を一覧にし、調査や検証を独立した作業にしておくと、後工程の手戻りを抑えられます。
キャッシュレスサービスシステム開発でよくある質問
企画時によく出る疑問を取り上げます。
判断では、決済手段の多さに加えて責任範囲と取引量を考えます。既存システムや運用体制も、あわせて考慮します。
PSPを使えば自社でキャッシュレスサービスシステムを開発する必要はありませんか?
決済の受付だけなら、PSPの標準画面や既存プラグインで足りる場合があります。
一方で、注文・会員管理や返金、売上集計は、自社業務との連携が必要になります。会計や在庫、加盟店精算も、自社業務と連携させる対象です。
PSPと自社開発を分け合う形が現実的で、決済処理はPSPに任せ、業務上の差別化部分を自社で開発します。
開発費を抑えるにはどの機能から始めればよいですか?
利用者数と売上への影響が大きい決済手段に絞り、標準PSP画面と基本的な売上確定から始める方法があります。返金や管理者向けの照合も、初期段階に含められます。
ただし、独自精算や複数PSPの自動切り替え、複雑なポイントやウォレットは、必要性と運用体制を確認してから追加します。
なお、後で拡張できるよう、初期設計で決済状態と取引IDを正しく持たせます。冪等性キーや返金履歴も、同じ設計に含めます。
カード情報を保存しなければセキュリティ対策は不要ですか?
対策は必要です。カードを保持しない構成では管理対象を狭められます。ただし、WebサイトやAPIの脆弱性、アカウント乗っ取り、不正ログインは残ります。
Webhookの偽装や管理画面の権限設定も、自社の責任範囲です。そのため、PSPとどこまでの責任を分けるかを確かめ、3-Dセキュア、不正検知、アクセス制御を組み合わせます。さらに、ログ監視や脆弱性診断も加えます。
キャッシュレスサービスシステムの開発期間はどれくらいですか?
要件が整理されていれば、標準PSPのCheckoutを既存ECに組み込む場合は、1〜3か月程度が目安です。
独自画面や複数の決済手段を含め、管理画面と会計連携も加えると、2〜4か月です。
複数PSPや加盟店精算、独自ウォレットに加え、厳格な可用性要件まで含むと、6〜12か月以上かかることがあります。また、加盟店審査、セキュリティ検証、データ移行も日程に含めます。
まとめ
開発では、決済画面よりも、売上確定や返金、精算、障害時の判断を含む業務設計が重要です。まず、資金の受取人と決済手段、連携システムを整理します。そのうえで、標準PSPやAPI連携、複数PSP、パッケージ、フルスクラッチの中から、取引量と競争優位に合う方式を選びます。
決済手段より先に決める責任範囲
決済手段を選ぶ前に、PSP、自社、委託先のあいだで、どこまでを誰が受け持つかを決めておきます。そのうえで、見積もりは初期費用に加えてTCOで比べます。
TCOには、PSP手数料や保守、監視が入ります。セキュリティや仕様変更、チャージバックも含めて考えます。
RFPには、異常系の状態遷移や冪等性、Webhook再送を記載します。返金や入金照合、障害時の手動運用も盛り込みます。開発会社には、失敗時の復旧方法も確認します。
業務フローとRFPの作成
決済受付から入金消込までの状態遷移図を作ります。取引量やピーク、決済手段を一枚のRFPにまとめ、返金条件と必要なSLAも加えます。
複数社へ同じ条件で提案を依頼し、サンドボックス検証と異常系の設計レビューを行います。これにより、導入後の追加費用や運用事故を抑えやすくなります。
▼全体ガイドの記事
・キャッシュレスサービスシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。