
当座預金システムの開発会社は、業務理解、既存勘定系との連携範囲、移行・運用体制の3点で比べると、自社に合う刷新方法を見極められます。
6社の特徴や選定時の確認事項、費用の考え方を順に見ていきます。全体像は、当座預金システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・当座預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
当座預金システムの開発会社選びが重要な理由
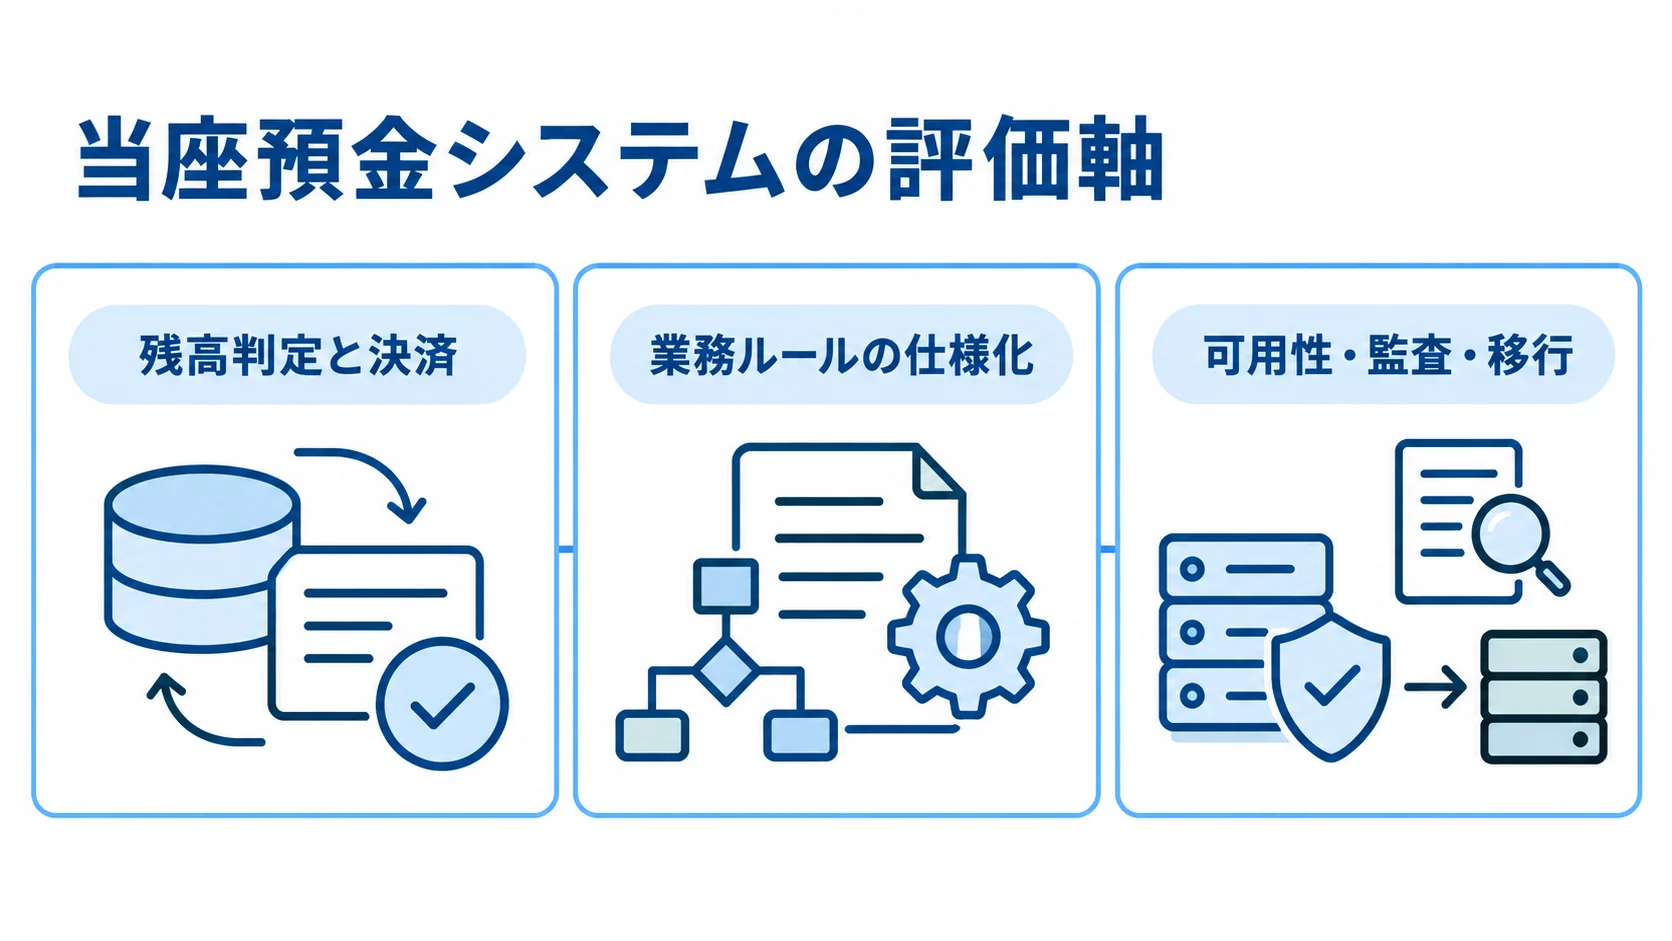
当座預金システムは、口座情報を保管するだけの仕組みではありません。利用可能残高で決済の可否を判定する勘定系の一部で、入出金や手形・小切手、口座振替などを連動させます。さらに、当座借越や会計、融資との連動に加えて、監査ログや外部決済も含めて矛盾なくつなぐ必要があります。
1件の残高差異は、不渡り判定や顧客通知、金融機関間の決済に波及します。そのため、一般的な業務システムと同じ基準だけで開発会社を選ぶのは危険です。
業務ルールをシステム仕様へ翻訳する必要性
当座預金では、帳簿残高と利用可能残高を分けて扱う必要があります。予約中の引落しや未取立の手形も、それぞれ状態を分けて持ちます。さらに、小切手の決済予定や当座借越の限度額、組戻し、取消しも区別します。
同時に複数の支払いが起きても、残高を二重に使われないようにする必要があります。朝のセンターカット中には、窓口やAPIから支払依頼が入る場合があります。そのため、残高を確保する順序と、保留・拒否する取引を明文化しておきます。
可用性・監査・移行まで評価する必要性
金融システムは、運用・監査・制度変更まで含めて設計する必要があります。画面の機能は、その一部にすぎません。
- 可用性・復旧:24時間365日の運用、障害時の切替、目標復旧時間と目標復旧時点の設定。
- 監査・安全対策:権限や操作履歴、暗号化の整備に加え、バックアップと監査証跡を備え、訓練を経て運用に入れるか。
- 移行:データ移行・切替リハーサル・切戻し手順を誰が担うか。
FISCは2025年3月に、安全対策基準・解説書の第13版を公表しました。第13版には、経済安全保障やオペレーショナル・レジリエンスなどが反映されています(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
候補会社には、非機能要件を誰が設計・試験・運用するのかを確認します。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaはコンサルティングから開発まで一貫して支援します。IT事業会社として社内DXを進めた経験を活かし、成果創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応します。
特徴と強み
riplaの支援では、業務とシステムの両面から開発の進め方を整理します。
- 業務整理:画面を作る前に、現行業務を洗い出して要件を整理します。
- 用語・データ:現場担当者の言葉と、システム担当者のデータ項目のすり合わせ。
- 業務フロー:口座・残高・決済・権限・例外処理の流れへの落とし込み。
- 刷新方式:既存勘定系を続ける案、周辺だけ改める案、全面更改の案の比較。
選ぶ方式によって必要な投資とリスクは変わるため、発注者が社内で説明しやすい判断材料をまとめたい企業に向いています。
得意領域・実績
riplaは、幅広い基幹システムの構築・導入経験を活かし、業務要件、データ連携、利用部門への定着を一つの計画で扱えます。
元帳本体を全面開発する場合だけでなく、既存勘定系を正として周辺機能を段階的に整える場合も支援できます。
対象は、残高照会や入出金受付、顧客・営業チャネル、会計連携などです。また、会計や預金保険機構との連携も、どこまでを誰が受け持つかを定めます。金融業務の専門ベンダーと組む場合には、発注者側の要件整理や管理を補います。
日本電気株式会社(NEC)|勘定系内部API連携と金融モダナイゼーション
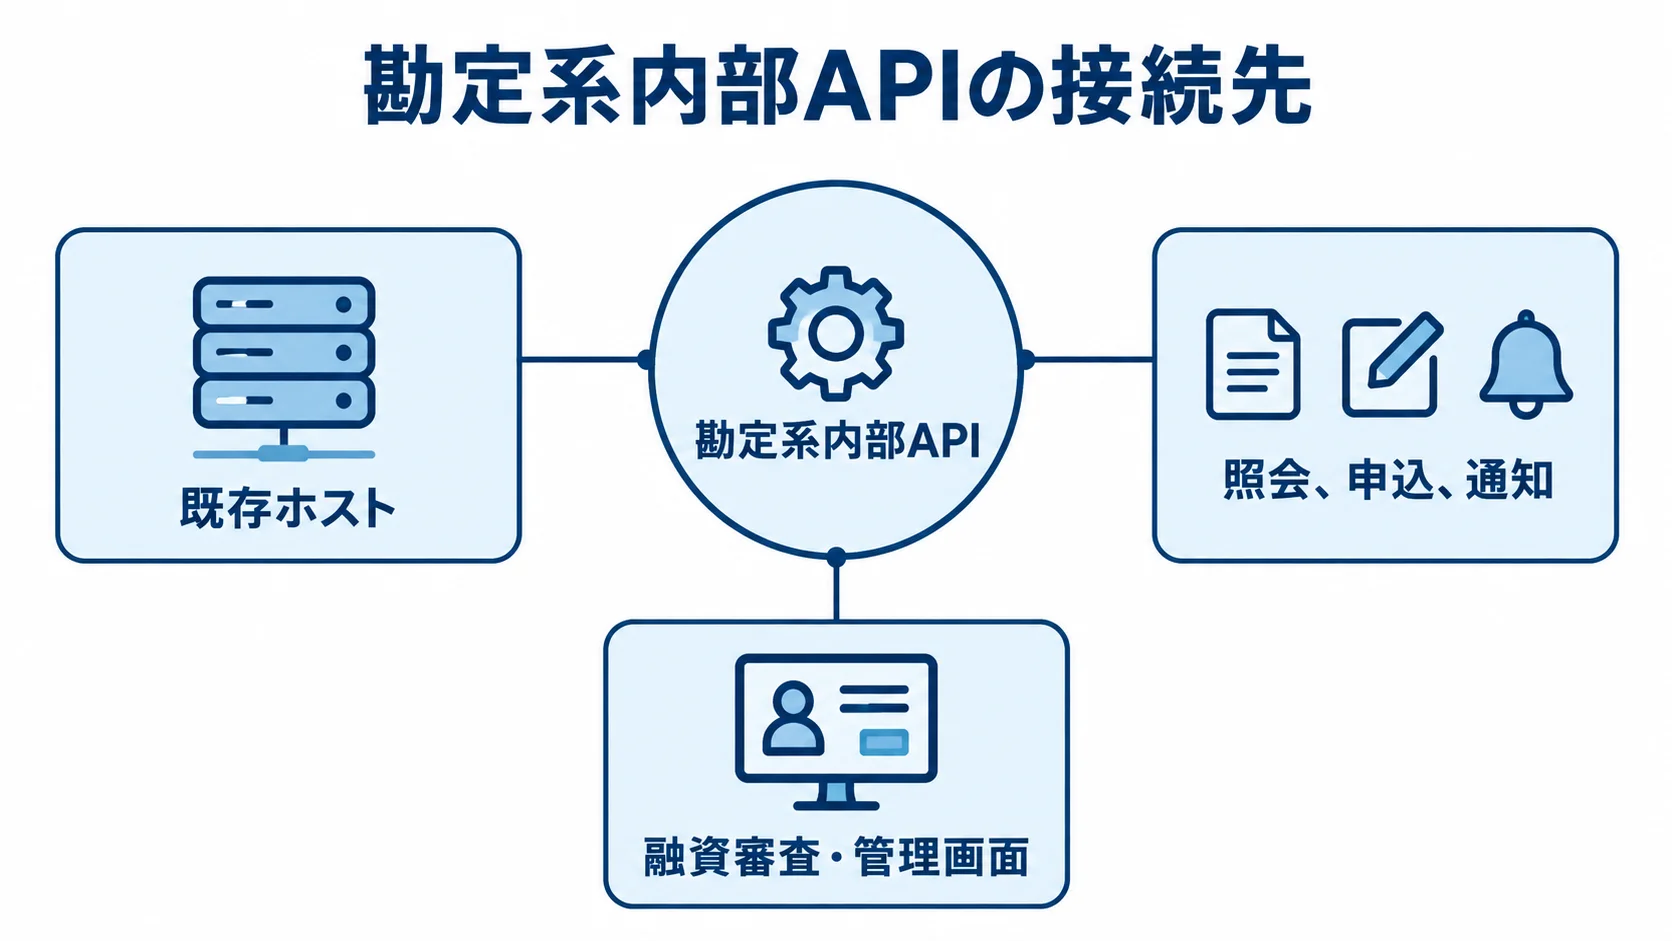
NECは、金融機関の勘定系や周辺システム、デジタルサービスを幅広く手がけています。2025年3月には、「NEC APIサービス for しんきん」の提供開始を公表しました。
同サービスは、しんきん共同センターの勘定系内部APIと連携し、全国230を超える信用金庫が共同利用する勘定系との接続を支援します。既存ホストを活かして、独自アプリや新しい顧客接点をつなぐ場合の比較材料になります。
特徴と強み
NECは既存勘定系をすぐに置き換えず、内部APIで周辺業務を近代化する選択肢を示します。また、口座・残高の正本をホスト側に残す構成も検討できます。
照会、申込、通知などを段階的に分離できます。融資審査や管理画面も、同じように分離できます。API認証やタイムアウト時の再送も、要件に含めておきます。
二重取引を防ぐ冪等性、障害時の照合、固定長ファイルとの接続も確認します。これにより、画面連携だけで終わらない設計かを評価できます。
得意領域・実績
「NEC APIサービス for しんきん」の公表パッケージ価格は税別200万円です。ただし、別途SI費用と月額保守料が必要です(出典:NEC「NEC APIサービス for しんきん」、2025年)。
この金額はAPI連携部品の価格で、当座預金システム全体の開発費ではありません。そのため、当座借越や不渡りの業務ロジックを、どの既存システムが担うのかを確認しておきましょう。
- 向いている金融機関:共同利用型勘定系と個別システムの接続を検討する信用金庫。
- 見積もり範囲:データ移行や試験、運用監視を、どこまで含むかを確認します。
富士通株式会社|クラウドネイティブな勘定系と金融業務の標準化
富士通は、勘定系や営業店を組み合わせ、クラウドとデータ活用まで広げた基盤を提供しています。公式情報では、ソニー銀行が「Fujitsu xBank」でクラウドネイティブな勘定系を構築した事例が紹介されています。
2026年2月には、「Uvance for Finance」を公表しました。勘定系・店舗、データ・AI活用、顧客体験の層で、金融業務のデジタル変革を支援する方針です。
特徴と強み
富士通の提案では、当座預金の業務ルールをどの粒度で標準化するか確認します。決済用預金の判定や無利息商品の制御が対象です。
当座借越枠、取引停止処分、不渡り履歴の扱いを確認します。日次締めやセンターカットも対象です。そのうえで、標準機能か追加開発かを分けて評価します。
クラウド構成では、可用性ゾーンやバックアップ、暗号鍵を確認してください。監査ログと障害時の切替も、あわせて確認する対象です。事業者との間で、どこまでを誰が受け持つかもRFPに明記します。
得意領域・実績
勘定系の大規模更改や、金融機関のクラウド移行、営業店やチャネルとの統合を、まとめて検討する場合に候補になります。
普通預金や定期預金、融資へ対象を広げる計画がある場合は、共通顧客・元帳・認証の設計方針を聞きます。為替や顧客チャネルまで広げる場合も、同じように聞きます。
候補に入れる際は、金融案件での担当範囲や、移行した口座数・データ量、ピーク時の処理性能を、開示できる範囲で確認してください。
株式会社NTTデータ|共同利用型勘定系と決済インフラの総合力
NTTデータは、銀行や信用金庫の勘定系に携わってきました。日銀ネットや全銀システムを扱うほか、ANSERやCAFISなどの金融ITインフラも手がけています。
公式サイトでは、BeSTAを活用した共同利用型勘定系と、オープン化した「統合バンキングクラウド」が紹介されています。預金・決済の中核と外部接続を一体で検討できる点が特徴です。
特徴と強み
当座預金機能を単体で発注するか、共同利用型勘定系の預金・融資・為替の一部にするかを、先に分けて考えます。
共同利用では、基盤・制度対応・運用を共通化するため、自社の負担を小さくできます。一方で、個別の事務を標準業務に合わせる必要があります。
個別開発を増やすと独自業務に合わせやすい反面、制度改定や保守の費用は膨らみがちです。そのため、提案では共同利用の標準機能と個別開発の境界を分けて示してもらい、両者を比べます。外部連携と運用についても、同じように提示してもらいます。
得意領域・実績
預金・融資・決済を横断する大規模案件や、共同センター、外部決済との接続を計画する企業に向いています。
NTTデータは、統合バンキングクラウドについて、2028年頃を予定する地銀共同センターの勘定系更改に向け、適用範囲を検討中と公表しています(出典:NTTデータ「金融」、2026年確認)。
この計画は、個別案件の納期や自社への適用を保証するものではありません。まず、口座数や取引量、切替可能時間を伝えます。既存ホストの契約期限も示し、再利用できる実績を確認します。
日本アイ・ビー・エム株式会社(日本IBM)|金融ハイブリッドクラウドと共同化
日本IBMは、メインフレームや分散基盤、クラウドを組み合わせ、データ・AIも取り入れた金融システムの近代化を支援します。
日本IBMは2025年1月、「Chance地銀共同化システム」で金融ハイブリッドクラウド基盤の採用を公表しました。同システムには、めぶきフィナンシャルグループや百十四銀行、十六銀行が参加しています。このほか、南都銀行や山口フィナンシャルグループなども名を連ねています。
既存資産を一度に捨てず、新旧の基盤を長期にわたって運用する考え方を検討できます。
特徴と強み
どこに当座預金の元帳を置くか、どの処理をAPIや分散サービスへ切り出すか、障害時にどこまで切り戻すかを具体化します。メインフレームを活かして照会や新サービスをクラウドへ展開すれば、全面更改のリスクを抑えた段階移行を進められます。
複数の基盤にまたがると、データの正本や時刻、取引、再送の扱いが複雑になります。監視や、どこまで誰が受け持つかも、整理が必要です。
連携基盤と性能試験は別項目で見積もり、運用監視と障害訓練も、同じく別に扱います。
得意領域・実績
Chance地銀共同化システムには、日本IBMのほか参加金融機関やキンドリルジャパンなど複数の関係者がいます。
アプリ開発とクラウド基盤、移行と運用の責任者を、それぞれ明確にします。再委託先を含めた障害連絡網と、サービスレベルは契約で定めます。
- 向いている企業:地域金融機関の共同化や基幹系更改、ハイブリッドクラウド、長期運用を重視するケース。
- 体制確認:自社案件に参加する実務チームの経験を確認します。
株式会社野村総合研究所(NRI)|API化されたクラウド型勘定系と金融業務知見
NRIは、金融コンサルティングやシステム開発、共同利用型サービスを提供しています。「NRI BaaS/CORE」は、BIPROGYの銀行勘定系「BANKSTAR」を活用しています。
NRIは、この基盤をAPI化・クラウド化したプラットフォームとして公表しています。金融機能を部品として使いながら、新規事業やデジタルチャネルへ展開する企業にとって、比較候補になります。
特徴と強み
NRI BaaS/COREの公表情報では、機能範囲や接続先、処理性能を確認できます。
- 預金・決済:円普通・定期・別段・当座預金、口座振替、総合振込、当座貸越。
- 接続・処理:全銀、ATM、ネットバンキング、API接続。1,000万超の口座数に対応する性能と高度なBCP機能。
パブリッククラウドまたはプライベートクラウドを選べる構成です(出典:NRI「NRI BaaS/CORE」、2026年確認)。ただし、公開情報は自社での利用条件や契約可否を保証するものではありません。
手形・小切手、不渡り、取引停止処分について、標準対応か追加設計かを確認してください。
得意領域・実績
金融サービスの新規展開や、既存システムの段階的なデジタル化では、利用方式と追加開発範囲を確認します。
- 利用候補:銀行業への新規参入、組込型金融、ネット専業、既存金融機関の段階的なデジタル化。
- 構成の選択:元帳を個別開発するか、実績ある勘定系機能をAPI・クラウドで使い、必要な業務を追加するか。
採用する場合は、口座開設や無利息商品の制御、決済可否判定をRFPに記します。当座貸越や手形・小切手の代替処理も、同じくRFPに記します。
会計や預金保険機構との連携も、どこまでを誰が受け持つかを定めます。そのうえで、標準機能と個別開発の差を比べてください。
当座預金システムの開発会社を選ぶポイント
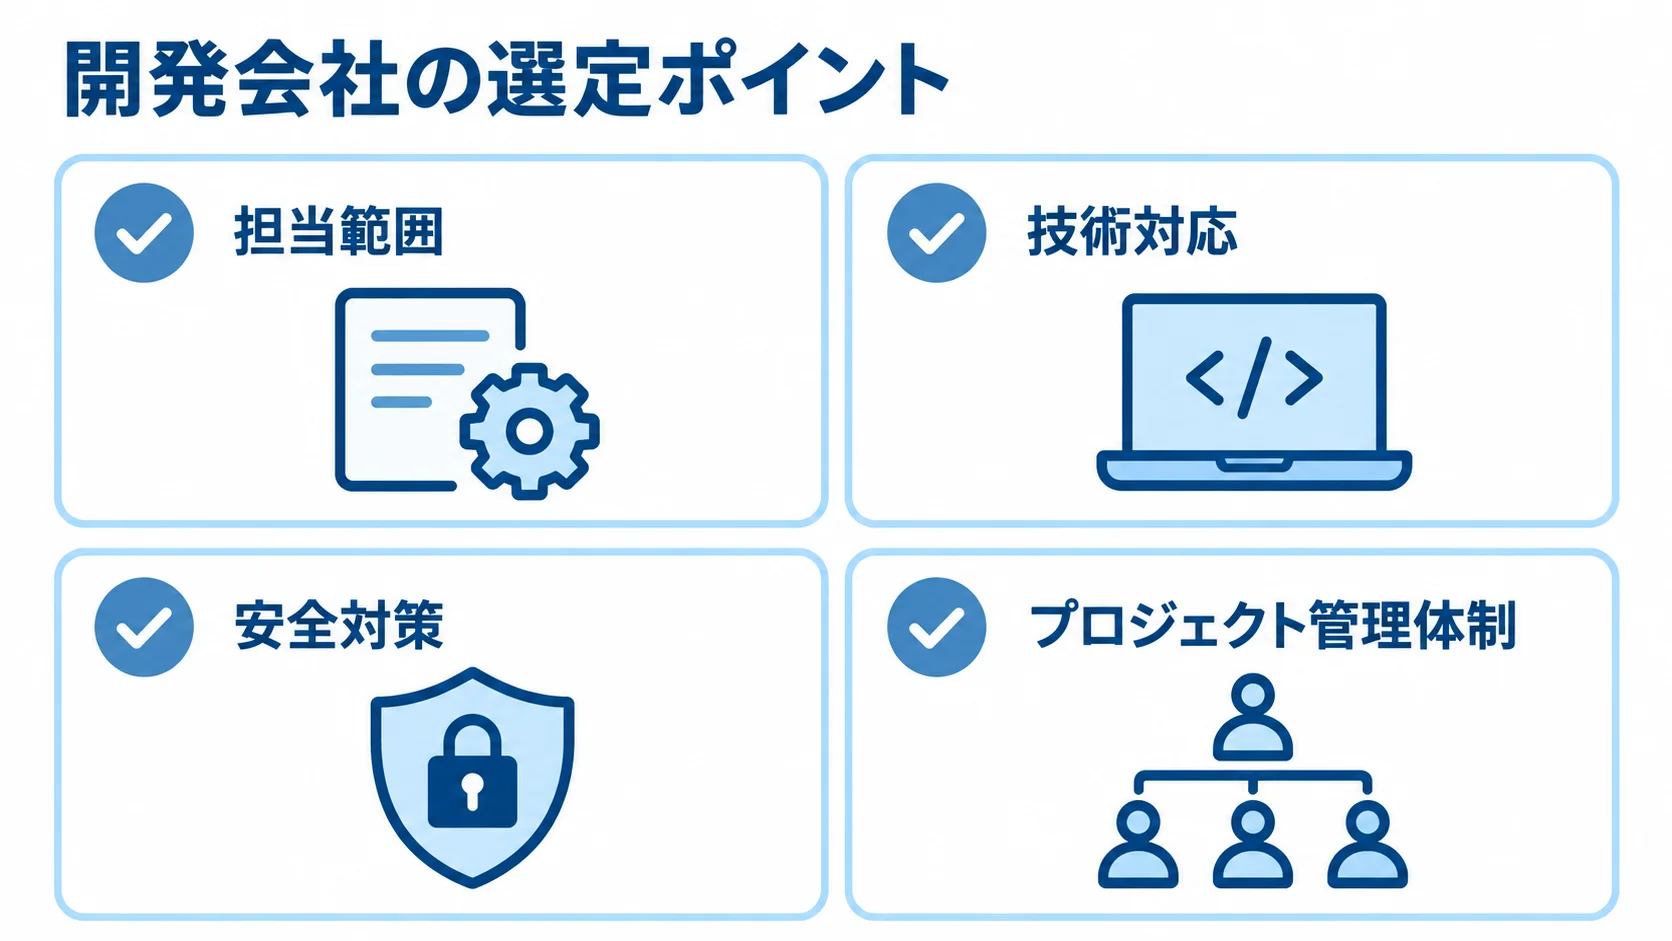
6社は知名度だけで順位をつけず、自社の対象範囲と、各社の担当範囲を揃えて評価します。
周辺API、当座預金サブシステム、勘定系刷新のどれを担うかによって、必要な体制や費用は変わります。そのため、同じRFPとデータ条件で提案を比べます。
実績と経験の確認方法
実績を確認するときは、金融案件の有無だけでなく、担当範囲を尋ねます。元帳構築やAPI連携、移行に加え、切替リハーサルと24時間運用も分けて聞きます。
当座預金に固有の項目としては、帳簿残高と利用可能残高の分離、同時取引の排他があります。さらに、当座借越限度額と不渡り判定も挙げられます。
組戻しや取引停止処分、未決済明細のほか、日跨ぎ処理も確認項目に入れておくと、候補会社の業務理解を比べられます。
技術力と専門性の評価
技術と安全対策は、業務モデルとの整合性と障害・不正への備えを分けて評価します。
- 技術対応:ホスト、オープン系、API、クラウド、バッチ、ファイル連携を、一つの業務モデルで扱えるか。
- 安全対策:再送・タイムアウト、重複防止、監査ログ、暗号化、鍵管理、外部認証、脆弱性対応。
金融庁は2025年7月、「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正を案内しました(出典:金融庁「金融分野におけるサイバーセキュリティ対策について」、2025年)。
経営層への報告や委託先管理、訓練のほか、事故時の連絡についても提案できる会社を選びます。
プロジェクト管理体制の確認
大規模案件では、要件漏れを防ぐ管理体制が成否を分けることがあります。そのため、発注者側とベンダー側の業務責任者を確認します。
業務リーダーやアーキテクト、移行・テスト・運用の各責任者も、明確にしておきます。残高突合の不一致を何時間以内に報告するかも、決めておきます。
制度変更の影響分析を誰が行うか、本番切替の中止を判断する人は誰かも決めます。役割を決めておくことで、問題発生時に責任を押し付け合う事態を防げます。
よくある質問(FAQ)
制度や既存契約によって答えが変わる場合があります。自社の業務規程や勘定系仕様、金融機関や決済機関との契約も確認します。
当座預金システムの開発費用はいくらですか?
当座預金単体の公開見積もりは少なく、金額は対象範囲によって異なります。
- 周辺連携:既存勘定系に残高照会やAPIを追加する場合は1,000万〜3,000万円。
- サブシステム:中規模の当座預金システムは3,000万〜1億円。
- 勘定系刷新:大規模な更改の一部は1億〜数十億円以上。
いずれも公開の実績価格ではなく、金融系ミッションクリティカル開発の作業量をもとに置いた推定レンジです。そのため、口座数やピーク取引量、移行範囲を同じ条件で提示してもらいます。
DRや監査、テスト、保守も、同じ前提で揃えます。単価だけで比べないようにします。
当座預金システムはクラウドで開発できますか?
クラウド化は可能ですが、すべての機能を同時に移す必要はありません。既存勘定系を正として、段階的に移行する方法もあります。
APIや照会、通知の一部から移せます。分析やバッチも、同じように一部から移せます。元帳をクラウドで運用する場合は、データ所在地と責任共有モデルを確認します。
暗号鍵や監査ログ、バックアップは要件に含めます。加えて、災害復旧や通信断、出口戦略も要件に含めます。残高の一貫性と障害時の継続を実証できるかを確認します。
手形・小切手の電子化後も不渡り管理は必要ですか?
紙の交換を廃止したあとも、決済失敗や組戻し、取引停止処分を管理する業務は残ります。未決済の扱いや、代替決済への切替も、引き続き必要です。
全国銀行協会は、電子交換所での交換を2027年3月31日に廃止すると明確化しました。また、2026年度末までに交換枚数をゼロにする目標も案内しています(出典:全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」、2026年)。
新システムでは、でんさいや振込、口座振替、APIなどへの代替を要件に含めます。過去履歴の参照方法も、あわせて要件化します。
まとめ
開発会社は、知名度や人数だけで選ぶものではありません。残高や決済、不渡り、当座借越の理解と、既存勘定系との接続力を確認しましょう。
データ移行や性能・障害試験、24時間運用、制度変更まで、一つの計画で説明できるかが判断材料になります。6社は、それぞれ得意領域が異なります。
発注前にそろえるべき情報
発注前は、現状把握、業務範囲の決定、同一条件での提案比較の順に進めます。
- 現行の構成図や口座数、取引件数、ピーク時間を整理します。
- 業務部門と状態遷移・例外処理を確認し、標準機能で残す部分、改善する部分、廃止する部分を決めます。
- 同じRFPを渡し、移行とテスト、教育、監視まで比較します。
現状把握では、バッチ締め時刻や外部接続、未決済データを、過去障害やRTO・RPOと併せて洗い出します。比較では、制度改定や保守、契約終了時のデータ返却も含めます。初期費用だけでなく総費用を比べると、後からの追加請求を抑えられます。
参考にした公表情報
制度や安全対策の確認には、公表資料を参照しました。
- 預金保険:金融庁「預金保険制度」
- 安全対策:金融情報システムセンター「安全対策基準・解説書 第13版」
- サイバー対策:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」
- 電子交換所:全国銀行協会「電子交換所」
- 企業情報:NEC、富士通、NTTデータ、日本IBM、NRIの公式発表・サービス情報
いずれも2026年8月時点の公開情報です。
適用の可否や価格、納期、対応範囲は、候補会社との個別相談と契約条件で確定させてください。
▼全体ガイドの記事
・当座預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。