
当座預金システムは、決済用口座の管理から支払可否の判定、結果の連携までを担うシステムです。決済機能、元帳・残高管理、周辺連携の3つに分けると、必要な要件を整理しやすくなります。
種類と機能、開発の進め方、費用、開発会社の選び方、発注、テストと制度動向の順に説明します。
▼関連記事一覧
・当座預金システム開発の進め方
・当座預金システム開発でおすすめの開発会社6選と選び方
・当座預金システム開発の見積相場・費用
・当座預金システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
当座預金システムの定義と全体像
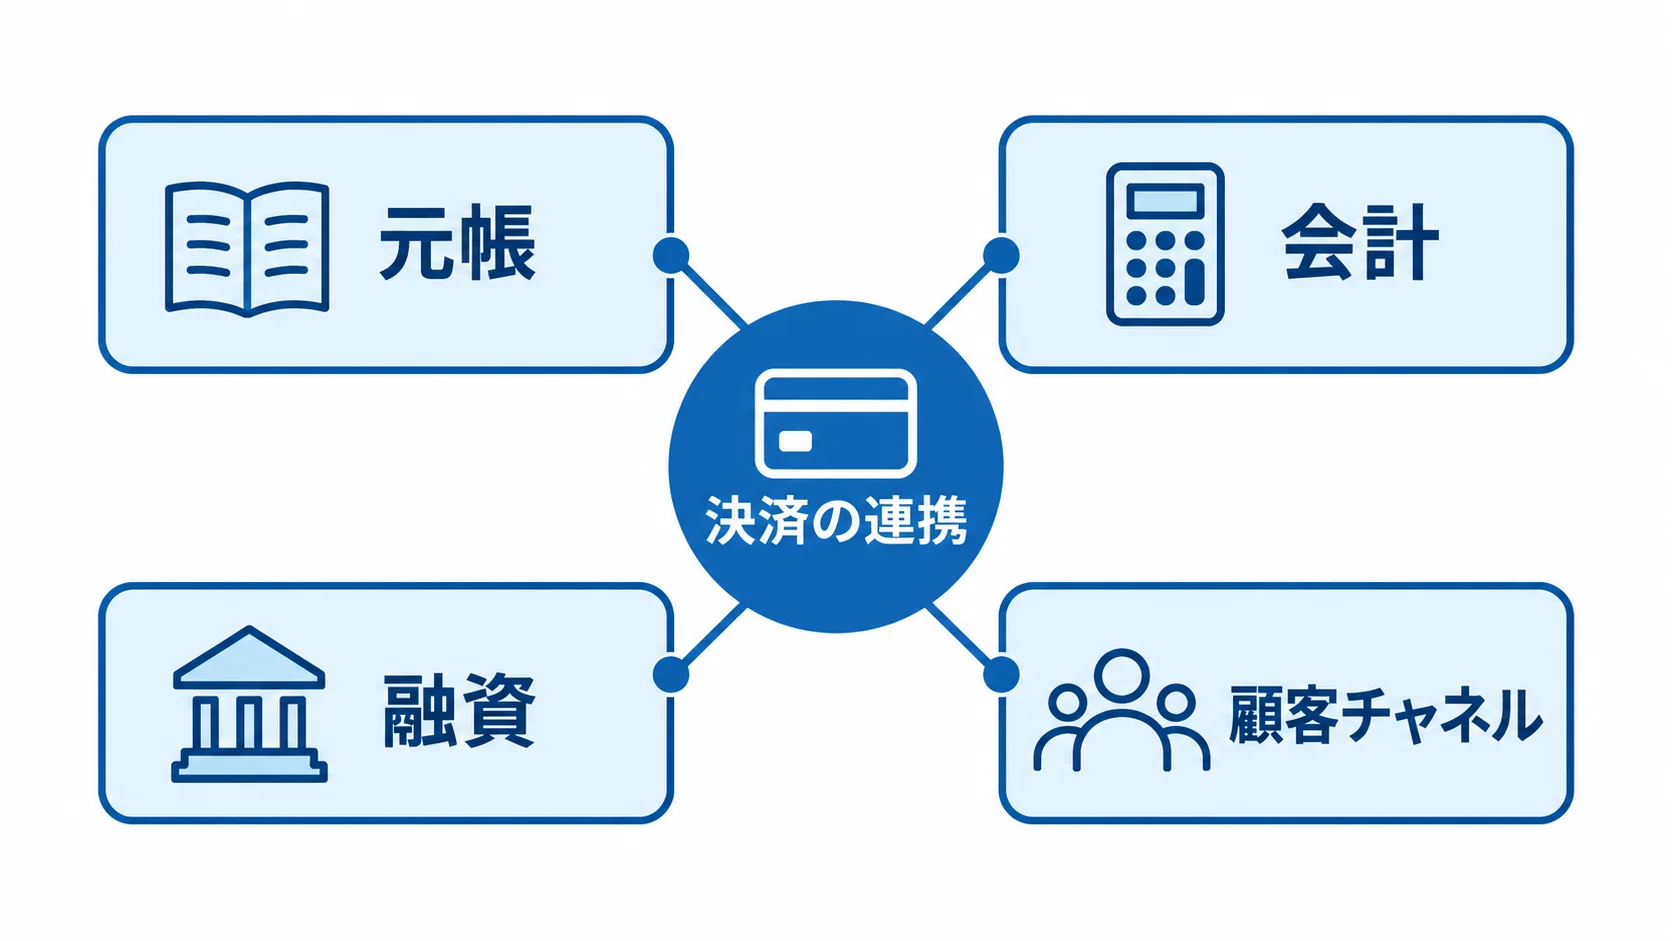
当座預金システムは、法人や個人事業主などの決済用口座を管理します。さらに、支払可否を判定し、元帳・決済・会計・融資・顧客チャネルへ結果を連携します。受付、保留、実行から再処理までの流れを一貫して記録し、取消しや組戻し、不渡りも同じ記録で追えるようにします。
普通預金システムの残高照会を広げた仕組みとは性格が異なり、判定する条件の組合せが増えます。
普通預金システムとの違いと決済判定の複雑さ
当座預金では、決済条件と残高状態を組み合わせて支払可否を判定します。
- 決済条件:支払呈示、取立、交換、決済日、支払限度、当座借越枠の確認。
- 残高不足:帳簿残高があっても、別決済の保留額によって不足する場合があります。
- 残高管理:帳簿・利用可能残高、保留額、決済予定額、借越枠を分けて保持。
- 同時更新:二重支払いや誤った不渡り判定を防ぐ制御が必要です。
- 普通預金との違い:普通預金も入出金や振込を扱いますが、当座預金は条件の組合せが増えます。
決済用預金としての制度要件と設計への影響
制度上の区分と要件は、設計の前提として商品情報や記録類に組み込みます。
- 商品管理:利息計算、払戻し、決済サービス、預金保険の区分。
- 決済用預金の要件:無利息、要求払い、決済サービスの提供という3要件を満たすこと。
- 保護と記録:預金保険の区分を商品マスタ、元帳、帳票、監査ログに反映します。
金融庁は、当座預金などを全額保護の対象として案内しています(出典:金融庁「預金保険制度」、2026年確認)。
当座預金システムの種類と構成の選び方
方式は機能の多さよりも、決済の正確性で選びます。そのうえで、既存勘定系との接続と制度改定への対応を照らし合わせ、移行リスクや運用体制も判断材料にします。
既存資産を使うか、標準機能に業務を合わせるか、元帳を置き換えるかによって、費用と期間が大きく変わります。残す機能と作り直す機能を分けるため、まず構成要素を洗い出します。
- 口座・元帳:管理対象を分けて扱う範囲。
- 決済判定:支払可否を判断する役割。
- 手形・小切手:関連する処理の整理。
- 借越:当座借越の扱いの定義。
- チャネル・会計・監査:周辺機能との連携。
パッケージ・共同利用型の標準化と導入期間の重視
方式を選ぶ際は、標準機能の活用と、契約後の運用条件を合わせて確認します。
- 標準機能:預金・融資・決済機能を使い、制度対応や保守の一部を共通化できます。
- 独自事務:追加開発で残し続けると、標準化の利点が小さくなります。
- 契約前の確認:適合率、追加開発単価、更新時の影響。
- 運用・引継ぎ:データの返却方法と、障害時にどこまでを誰が受け持つか。
- 開発範囲:独自ロジックをゼロから作る範囲を抑えやすい方式です。
クラウド・コンポーザブル型と段階的な適用
適用範囲と運用要件を分けて検討し、業務に合うクラウド構成を選びます。
- 段階適用:API、口座照会、帳票、分析、バッチ、監視から移行できます。
- 処理能力:ピーク時に処理能力を拡張しやすい構成です。
- 元帳を含む場合:データ所在地、暗号鍵、監査ログ、バックアップ、災害復旧の確認点。
- 終了・復旧条件:サービス終了時の出口戦略を用意し、可用性や復旧時間・時点の目標を業務の重要度に合わせて定めます。
クラウドの採用そのものを目的にしないことが大切です。
スクラッチ開発とホスト更改で独自ルールを保持する方式
独自の残高判定や借越ルール、事務フローを変えられない場合は、スクラッチ開発や既存ホストの更改を選ぶことがあります。
- 長期運用のリスク:業務知識の属人化、固定長ファイルへの依存、特定技術者への集中。
- 発注者側に残す資産:業務モデル、API仕様、データ定義、テスト資産、運用手順。
- 開発体制:将来の追加開発を一社依存にしない設計が必要です。
当座預金システムに必要な主な機能
機能一覧では、画面や帳票だけでなく、受付から完了までの状態も書き出します。残高を変えるイベントや、失敗時に戻る状態も定義します。
決済要件には、取消しや組戻し、日跨ぎのほか、二重送信、通信断、相手先からの遅延通知も含めます。正常系の動きに加えて、こうした例外も要件に入れておきます。
口座・元帳・残高の一貫した管理
口座開設や顧客属性、取引権限、印鑑・署名などの認証情報を管理します。商品区分や利用停止、解約も扱います。口座情報と残高状態は分けて管理し、取引の履歴を追えるようにします。
- 残高の区分:帳簿・利用可能残高、予約・保留額、借越枠、決済予定額の分離。
- 取引記録:取引の前後残高の記録。
- 監査証跡:処理日時、受付番号、操作者、承認者を追跡できれば、照会や監査、障害調査に同じデータを使えます。
手形・小切手・振込・口座振替の決済状態の管理
取引の受付から処理結果までを記録し、状態とバッチの扱いを定めておきます。
- 受付・結果:支払、取立、振込、口座振替、大量一括引落しを受け付け、決済日、相手先、金額、手数料、結果を管理します。
- 手形・小切手の状態:受付、保留、呈示、支払、資金不足、不渡り、返却の定義。
- 判定記録:担当者の判断とシステムの判定を、分けて記録する。
- バッチ試験:センターカット等のピーク件数、締め時刻、重複防止、途中失敗からの再開。
当座借越・不渡り・組戻しの融資と事務への連携
資金が不足したときの支払判定と後続事務は、契約条件に沿って整理します。
- 支払可否:契約済み限度額、利用残高、期限、担保・信用情報などの参照。
- 借越利用:融資システムへ連携し、利息、返済、限度額更新につなげます。
- 支払不能:不渡り判定を行い、履歴、取引停止処分、通知、再呈示の扱いを業務ルールに明記すること。
- 判定設計:残高不足フラグのみで判定すると、契約条件や日次締めと不整合が起きやすくなります。
会計・融資・AML対策・顧客チャネルとの連携
連携先ごとに、データの流れと障害時の補正方法を決めておきます。
- 業務システム:総勘定元帳、会計、融資、顧客情報、本人確認、マネー・ローンダリングおよびテロ資金供与対策。
- 顧客チャネル:インターネットバンキング、窓口、通知基盤にも取引結果を渡します。
- 連携制御:固定長ファイル、日次バッチ、リアルタイムAPIが混在する場合の、正とするデータ、再送条件、受付番号、重複排除キー。
- 手作業の補正:承認と二重確認、補正前後の記録。
当座預金システム開発の進め方(5段階)の解説
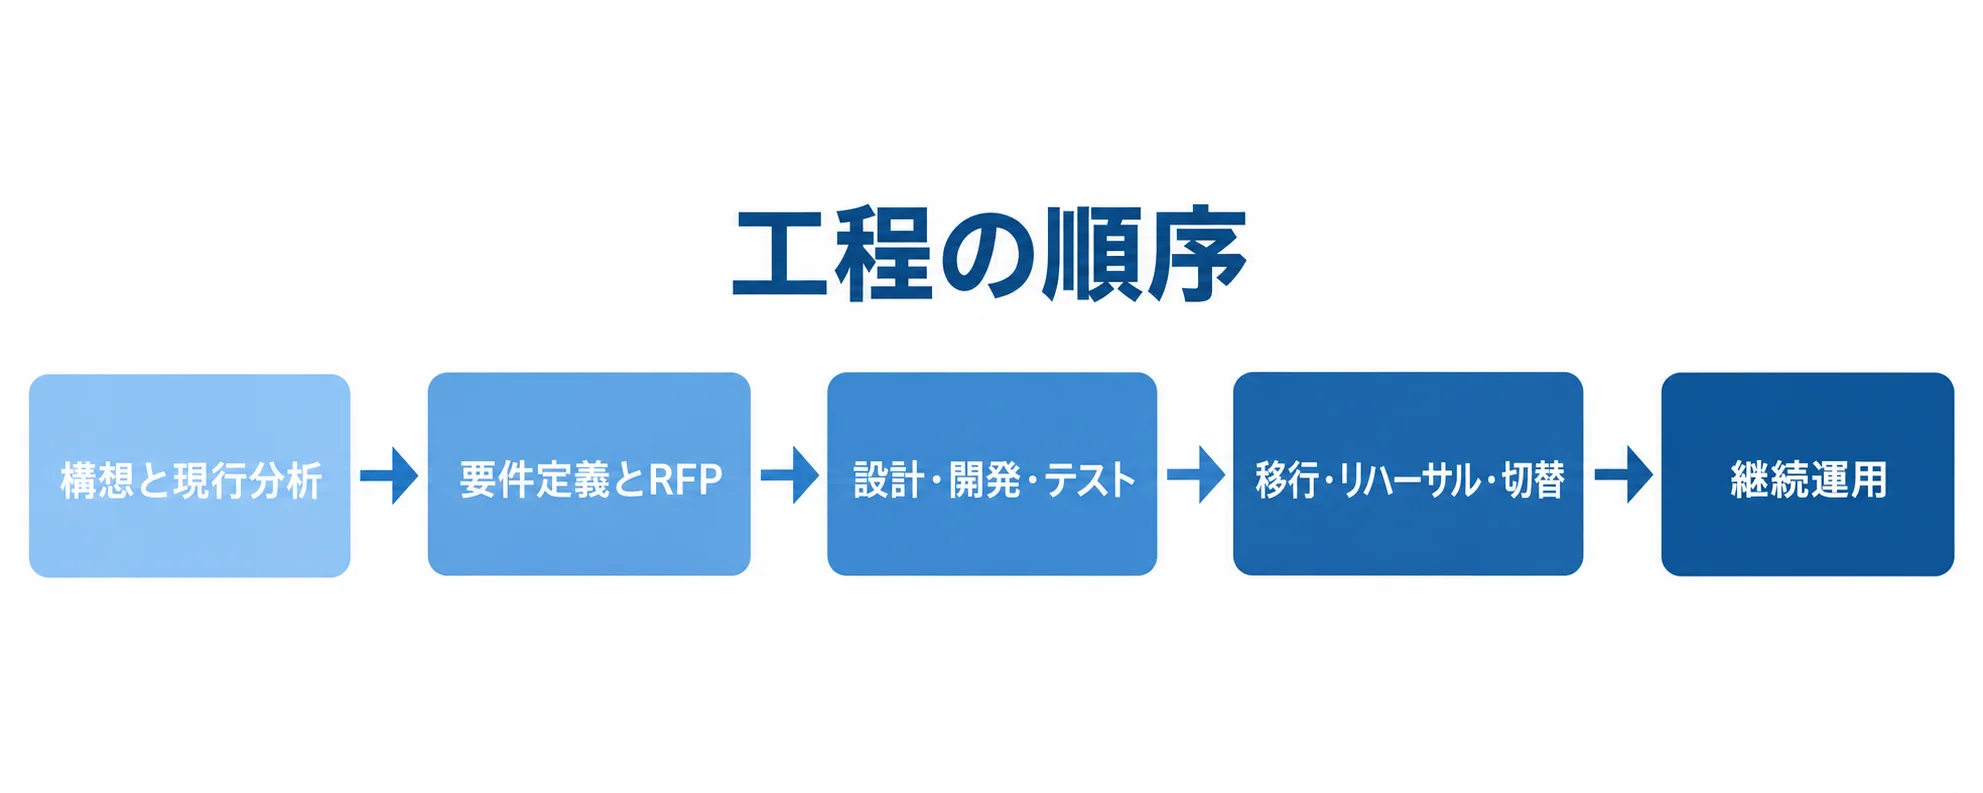
まず現行業務と決済リスクを把握し、要件定義から設計・開発へ進みます。工程は全体で5段階です。
- 構想と現行分析
- 要件定義
- 設計・開発
- テスト・移行
- 安定化
各段階に、作るものと承認の基準を決めておくと、業務部門とIT部門の認識をそろえやすくなります。
1. 構想と現行分析による業務範囲の確定
業務範囲は、現行の姿を数字と構成の両面から押さえてから決めます。
- 取引規模:口座数、顧客区分、月間・日次・ピーク時の取引件数を数値で把握します。
- 稼働条件:締め時刻、稼働時間、許容停止時間を決めておきます。
- 現行の構成:ホスト、固定長ファイル、周辺システム、手作業、例外処理を洗い出します。
- 機能の扱い:洗い出した機能を、残す範囲、廃止する範囲、新設する範囲に分けます。
- 成果物:業務一覧とシステム関連図、課題一覧を作ります。概算スケジュールや投資判断資料も、ここでまとめます。
2. 要件定義とRFPによる判定ルールの文章化
判定ルールは、業務の動きを文章にしてから、RFPの条件に落とし込みます。
- 判定の場面:残高の状態や取引イベント、処理順序、同時実行を書き出します。借越や不渡り、取消し、組戻し、日跨ぎ、再処理も含めます。
- 処理方式:オンライン処理と、センターカットなどのバッチは分けて考えます。
- 性能条件:ピーク件数と完了時刻を明記します。
- RFPの項目:RTO・RPO、監査証跡、データ移行、障害訓練を含めます。
- 契約の条件:制度改定、保守、再委託、契約終了時のデータ返却の条件を定めます。
3. 設計・開発・テストを並行して進める方法
設計と開発は、テストを後工程に回さず、並行して進めます。
- 基本設計:元帳を正とする範囲や、API・ファイル連携、トランザクション境界、排他制御を決めます。
- 付帯の設計:エラーコード、監査ログ、バックアップ、監視も設計します。
- 試験の対象:開発と並行して、残高突合や不渡り、借越枠超過のテストを進めます。
- 障害時の試験:同一取引の再送や通信断、バッチの途中停止も試験します。
- 合格の基準:単体テストの件数に加えて、業務部門が受け入れられるシナリオと証跡を定義します。
4. 移行・リハーサル・切替による残高の連続性の確認
移行では、残高が途切れないように、対象の範囲と照合、切替の段取りを決めます。
- 対象の範囲:口座、顧客属性、残高、未決済の手形・小切手、当座借越を移行対象にします。さらに、取引停止、不渡り履歴、監査ログも含めます。
- 件数と金額:移行の前後で件数・金額・残高合計を照合します。
- 差異への備え:差異の調査期限と、再移行の手順も決めておきます。
- 切替の判断:本番切替の前に、休日や夜間を含めた複数回のリハーサルを行います。そのうえで、切戻しの条件、経営判断者、窓口、手作業の代替手順を決めます。
5. 切替後の安定化と運用の定着
切替後は、日次確認と初期体制で状態を安定させます。
- 日次確認:残高突合、決済結果、バッチ完了、外部連携、問い合わせ、障害件数の確認。
- 初期体制:初期の一定期間、開発・業務・運用・監査が連携し、判断と一次切り分けを早めます。
- 継続運用:制度改定や新しい決済手段に備え、変更管理、回帰テスト、運用訓練を保守契約と年間計画に含めます。
加えて、障害時のエスカレーションも定着させます。
▶ 詳細はこちら:当座預金システム開発の進め方
当座預金システムの費用相場とコストの内訳
当座預金単体の公開見積は少ないため、ここでの金額は、金融系ミッションクリティカル開発の作業量とリサーチノートを基にした推定です。
銀行の勘定系全面刷新の総額を、当座預金機能の価格と見なさないよう注意してください。金額は、口座数、取引量、既存基盤、移行範囲によって変わります。
SLA、制度対応、データセンターやクラウドの構成も費用を左右します。
開発規模別の初期費用の幅と目安
初期費用と期間の目安は、既存勘定系との接続範囲や刷新規模によって異なります。
- 小規模:既存勘定系につなぐ残高照会・入出金・API・ファイル連携は1,000万〜3,000万円程度、4〜8か月が目安です。
- 中規模:口座・残高・権限、借越・会計・融資連携、監査ログ、バッチ、照合を含み、3,000万〜1億円程度、9〜18か月が目安です。
- 大規模:ホスト移行、複数金融機関、大量口座、全チャネル、災害対策を含み、1億〜数十億円以上、24〜48か月以上となる可能性があります。
これらは、当座預金単体の公開実績価格ではなく、作業量からの推定です(出典:NotebookLMリサーチノートと金融系ミッションクリティカル開発の作業量からの推定、2026年)。
見積書を工程・移行・運用に分けて比べる方法
見積項目を工程や作業のまとまりごとに分け、内訳を確認します。
- 要件・設計・実装:要件定義・業務分析、アーキテクチャ・基本設計、実装・設定。
- テスト・移行:テスト、性能試験、障害訓練、データ移行・切替。
- 管理・記録:プロジェクト管理、監査、文書化。
金融系では、テストと移行が全体の大きな割合を占めます。実装費だけで安さを判断すると、後工程で増額しやすくなります。そのため、口座数、ピーク取引件数、連携本数、保存年限を条件として明記します。
稼働時間とリハーサル回数も、見積の条件に含めます。各社の前提をそろえて比べてください。
ランニングコストの保守・監視・制度改定の分け方
稼働後の費用は、運用と継続的な保守に分けて確認します。
- 運用:24時間監視、障害対応、クラウド利用料、ライセンス、バックアップ、セキュリティ対策。
- 保守・支援:制度改定、回帰テスト、教育、問い合わせ対応。
初期費用の一定割合を保守費とする提示もあります。そのうえで、年額か月額か、対応時間、復旧目標、制度改定の範囲、夜間作業の扱いを、見積の時点で確かめます。
開発費と運用費を5年程度の総保有コストで比べると、初期価格では見えない差も把握できます。
▶ 詳細はこちら:当座預金システム開発の見積相場・費用
当座預金システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や価格に加えて、当座預金の業務理解と決済事故を防ぐ実装力で比べます。
候補先には同じRFPを渡します。そのうえで、提案範囲や標準機能、追加開発などを、移行や運用、制度改定と分けて提出してもらいます。評価表では、業務・技術・運用・契約を別々に採点します。そのため、営業資料の印象に引きずられにくくなります。
金融・決済業務の実績と担当範囲の確認
実績は、経験の有無よりも、どの業務をどこまで担当したかで見ます。
- 担当業務:「金融機関向けの開発経験」があるという事実に加えて、預金元帳、融資、内国為替、手形・小切手、決済のうち、どこを担当したかを確認します。
- 移行と復旧:データ移行や災害復旧の担当範囲、口座数、ピーク取引量を質問します。
- 障害への対応:障害や制度改定にどう対応してきたかも確かめます。
- 顧客名の扱い:守秘義務で顧客名を開示できない場合でも、業務範囲、役割、規模、品質指標、運用体制は確認できることが多いです。
アーキテクチャ・安全対策・可用性の同一基準による評価
パッケージ、共同利用、クラウド、スクラッチのどの方式を提案するかを確認します。元帳の配置、APIと固定長ファイルの接続、障害時の自動復旧も、図で示してもらいます。
認証、権限分離、暗号化、鍵管理を評価します。さらに、監査ログ、脆弱性管理、バックアップ、災害対策も対象にします。
金融機関等コンピュータシステムの安全対策基準は、2026年3月に第14版が公表されました。サイバー対策やレジリエンス、AI利用の安全対策などを扱っています(出典:金融情報システムセンター「安全対策」、2026年確認)。
移行・運用・制度改定まで提案できる体制
候補先は、稼働後の継続業務と運用体制まで提案できるかで選びます。
- 継続業務:残高・未決済データの移行、切替リハーサル、障害時の再処理、監視、問い合わせ、制度改定への追随。
- 運用体制:移行・運用責任者、夜間・休日の連絡体制、再委託先、エスカレーション。
- 契約終了:データ返却の方法を、提案書と契約の両方で明確にしておく。
開発と運用を別会社に分ける場合は、障害の一次責任とログ共有の方法を先に決めておきます。
▶ 詳細はこちら:当座預金システム開発でおすすめの開発会社6選と選び方
当座預金システムの発注・外注・委託方法
業務ルールの決定は外部へ丸投げせず、実装・テスト・移行・運用の委託範囲を切り分けます。
決済可否や借越は、発注者が決めます。手形・小切手、データ保存、権限、監査、サービス水準も、発注者の判断事項です。
委託先に依頼するときは、工程ごとに作るものと責任を定義します。設計から障害対応まで、各工程が対象になります。
RFPに入れる取引量・SLA・移行・監査の条件
RFPには口座数、顧客区分、通常時とピーク時の取引件数、オンラインとバッチの締め時刻を記します。接続先、保存年限、稼働時間も明記します。
可用性やRTO・RPO、障害通知時間を定めます。さらに、残高突合の基準、移行対象、切替回数、受入テストも決めます。
監査証跡、セキュリティ評価、再委託、契約終了時のデータ返却も要求の対象にします。条件が曖昧なままでは、価格を並べても正確に比べられません。
契約での責任範囲と追加費用の条件
契約では、追加費用が生じる条件と責任の範囲を、先に文書にしておきます。
- 追加費用の条件:要件変更、制度改定、追加の移行リハーサル、夜間切替、障害対応が追加費用となる条件を確認します。
- 外部サービス:第三者サービスの停止や脆弱性対応の費用条件も見ておきます。
- 契約形態:準委任と請負を工程ごとに使い分ける場合は、完成の定義、作るもの、検収、未達時の扱いを合意します。
- データと終了条件:サービス利用型では、データ所有権、ログ取得、バックアップ復元、再委託を定めます。終了時の返却と消去証明も、契約に含めます。
発注者側の業務責任者と受入れ体制
外注後も業務判断と受入れ責任を保つため、発注者側の体制を整えます。
- 体制:業務、システム、リスク管理、監査、経営判断者で構成します。
- 判断:要件の優先順位、例外処理、切替の可否。
- 確認指標:残高差異、未解決障害、テスト消化率、移行リハーサル結果を、同じ基準で見る。
月次の進捗会議に加えて指標も確認すると、問題を早期に把握できます。
▶ 詳細はこちら:当座預金システム開発の発注・外注・委託方法
テスト・移行・運用で決済事故を防ぐポイント
品質は、画面の表示ではなく、決済結果と残高が正しく一致するかで判断します。本番と同じデータ量、時間帯、障害条件を想定します。
テスト、移行、運用は別々に扱わず、一体で検証します。
新旧システムを並行稼働させるときは、取引単位と日次合計の両方で突合します。
残高・不渡り・借越・再処理のシナリオテスト
支払テストでは、十分な残高、借越枠内の不足、借越枠超過、複数決済の同時到着を確認します。
手形・小切手は、取立から支払、不渡り、返却、通知まで検証します。取消し後の再送や通信断後の再実行も試します。
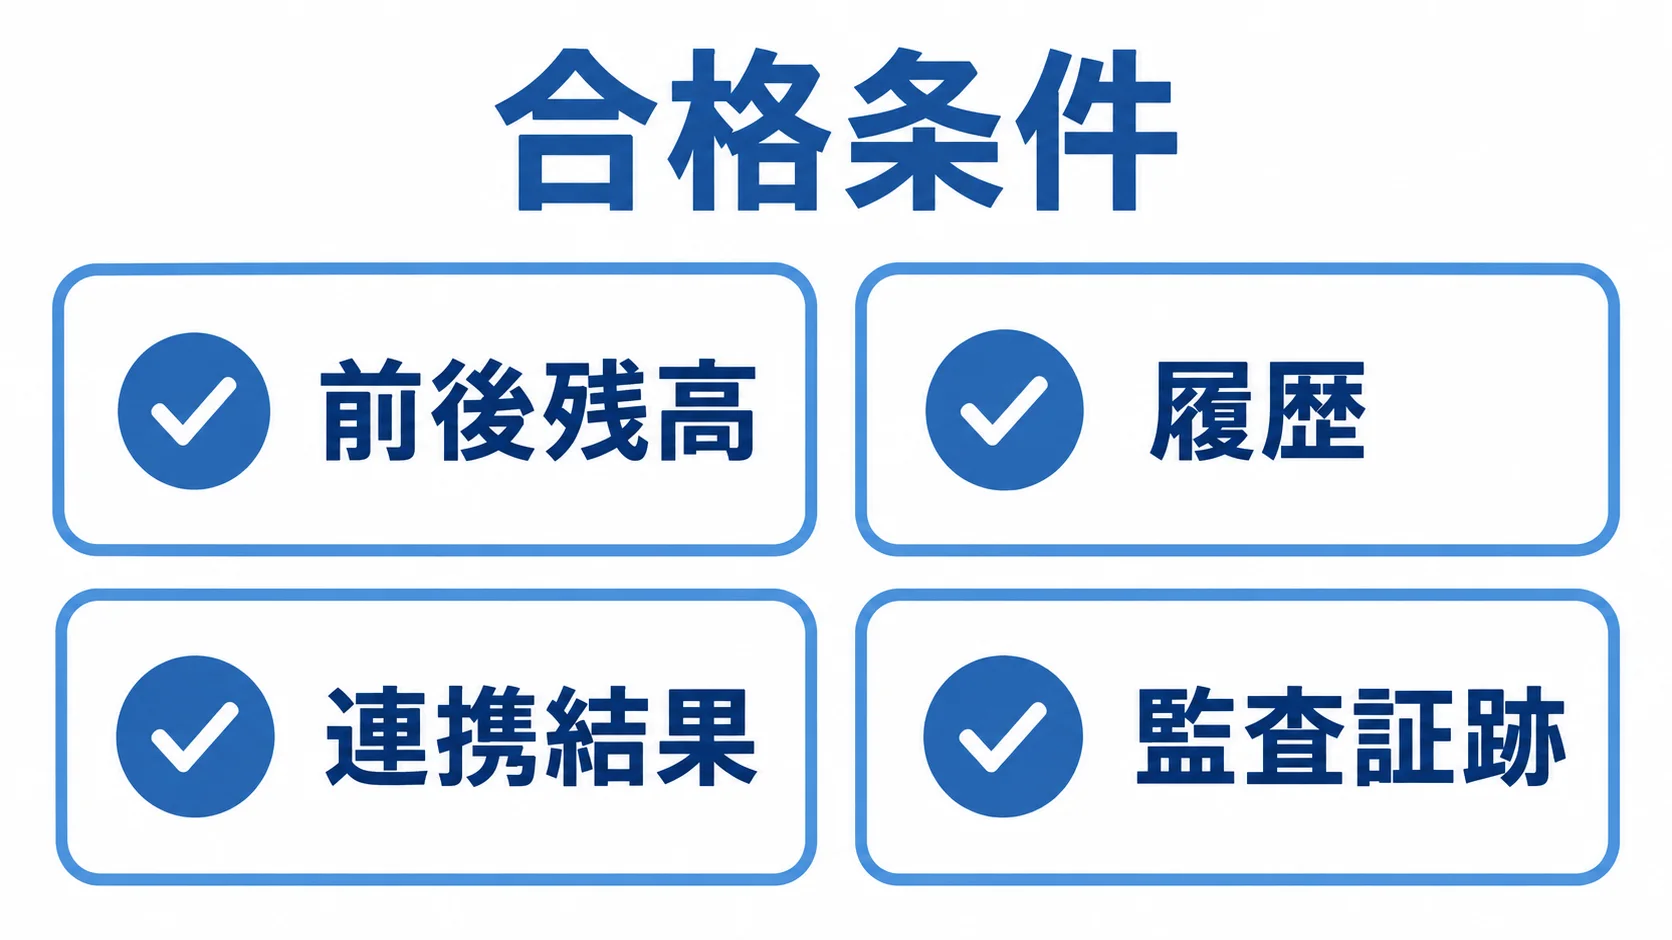
バッチの途中停止、日付変更、閏日、休日明け、外部システムの遅延も加えます。そのうえで、前後残高や履歴、連携結果、監査証跡が一致することを合格条件にします。
移行での未決済・停止・履歴データの欠損防止
残高だけを移すと、途中の取引が抜け落ちる危険があります。そのため、移行の対象を広げて確かめます。
- 対象の洗い出し:未決済の手形・小切手、予約・保留中の決済、借越利用の状況を洗い出します。
- 履歴と権限:支払停止や不渡り履歴、顧客権限、監査ログも移行対象です。
- 工程の記録:抽出、変換、取込、照合の各工程では、件数と金額を記録します。
- 照合の粒度:総額だけでなく、口座・取引・日次の単位で差異を確認します。
- 履歴の参照:過去の履歴を参照できない場合に備えて、代替の保管方法も準備します。
障害復旧とサイバー対策の業務継続としての位置づけ
金融庁は2025年7月、制度改正に伴う技術的修正として金融分野のサイバーセキュリティ指針を改正しました。経営の関与やリスクに応じた管理を求めています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正」、2025年)。
特権IDや認証、脆弱性といった弱点に加え、ログの改ざんやランサムウェア、委託先経由の侵入も想定します。
バックアップからの復元、代替運用、顧客通知、監督当局への報告手順まで訓練します。
2026年時点で確認したい手形・小切手電子化と制度動向
システム更新の要件は、紙の手形・小切手が従来どおり増える前提で作らないことが大切です。電子記録債権、振込、口座振替、API連携を含め、顧客と事務の移行先を検討します。
安全対策やサイバーリスクの基準も更新されるため、制度とセキュリティを保守計画に組み込んでおきます。
電子交換所での手形・小切手交換の廃止予定(2027年3月31日)
全国銀行協会は、電子交換所における手形・小切手交換を2027年3月31日に廃止すると案内しています(出典:全国銀行協会「電子交換所」、2026年8月確認)。
金融機関によっては、2026年9月30日を最終振出期限としています。そのため、紙の交換処理を単に再現するのではなく、既存の未決済分、返却、顧客通知、保存証跡を確認します。
代替決済への移行も検討します。なお、期限や取扱いは、制度や金融機関の最新の案内で更新していきます。
制度・安全対策の更新をRFPと保守契約に反映する方法
制度変更を追う担当者を決めておき、要件定義書や商品マスタ、テストケース、操作マニュアル、顧客通知を同時に更新します。
安全対策基準やサイバー指針の更新時に、評価範囲と是正期限を契約・年間計画に記載します。作成時点の適合だけでなく、変更後も証跡を残して説明できる状態を維持します。
当座預金システムに関するよくある質問
企画や見積の場で質問されやすい内容をまとめました。商品制度とシステム仕様は、同じものではありません。
最終的な適用条件は、関係する金融機関の規程や最新の公的情報で確認します。
当座預金システムの開発費用はいくらですか?
既存勘定系につなぐ周辺機能は1,000万〜3,000万円程度、中規模サブシステムは3,000万〜1億円程度です。大規模刷新の一部は、1億〜数十億円以上が推定の幅になります。これは、当座預金単体の公開実績価格ではありません。
口座数、取引量、移行範囲、テスト、災害対策、保守を分けた見積条件で確認します。
当座預金システムはクラウドで開発できますか?
開発できますが、すべてを一度に移す必要はありません。API、照会、帳票、分析、周辺バッチから段階的に適用できます。
元帳を含む場合はデータ所在地、鍵管理、監査ログ、バックアップ、災害復旧、出口戦略を確認します。採用の可否は、可用性や復旧目標、責任の分け方を満たせるかで判断します。
既存勘定系から移行するときに注意することは何ですか?
未決済、保留、当座借越、不渡り履歴、取引停止、権限、監査ログも移行対象です。抽出・変換・取込後に件数と金額を突合します。
複数回のリハーサルを行い、切戻し条件、差異調査の担当、顧客・事務への通知、手作業の代替手順を決めます。
移行後も一定期間は新旧データを照合します。安定化の完了条件を満たしてから体制を縮小します。
手形・小切手の電子化後も当座預金システムは必要ですか?
必要です。紙の交換が縮小・廃止されても、当座預金口座と残高、口座振替は残ります。そのため、システムが引き続き担う範囲も、口座の運用に沿って確かめておきます。
- 振込
- 当座借越
- 取引権限
- 監査
- 顧客通知
手形・小切手データの保持期間、代替手段への移行、未決済や返却の処理を要件として整理します。
まとめ:決済の正確性から逆算した開発の考え方
当座預金システムは、口座と残高に加えて、手形・小切手、振込、口座振替などを扱います。借越や不渡り、会計、融資、監査、外部決済も、一つの業務ルールでつなぎます。
方式は、パッケージ、共同利用、クラウド、スクラッチ、段階移行から選べます。どの方式でも、自組織の決済量や既存資産、復旧目標、移行リスクに合うかを見極めることが大切です。
最初に固める残高・決済・移行・復旧の要件
帳簿残高と利用可能残高、保留・予約、借越枠、不渡り、再処理を、業務シナリオとして整理します。
口座数やピーク取引、未決済データは、RFPに落とし込みます。ほかに、次の項目もRFPに入れます。
- 連携本数
- RTO・RPO
- 監査
- セキュリティ
見積は、開発費、テスト、移行に分けて比べます。移行の前後で発生する作業も、同じ前提で内訳を並べておくと比較しやすくなります。
- 切替
- 監視
- 制度改定
- 保守
発注後も発注者側の受入れと業務判断を維持します。
制度変更を見据えた、段階的なRFPと移行計画の作成
2026年時点では、安全対策の更新、サイバーリスク、手形・小切手交換の廃止予定を踏まえ、紙の処理を再構築するか、代替決済へ移行するかを判断する時期です。
- 現状整理:業務とデータを洗い出し、決済事故につながる状態を特定する。
- 候補比較:候補方式と発注範囲の比較。
要件・費用・移行・運用を一つの計画にまとめることが、長期に安定するシステムへの近道です。
▼関連記事一覧
・当座預金システム開発の進め方
・当座預金システム開発でおすすめの開発会社6選と選び方
・当座預金システム開発の見積相場・費用
・当座預金システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。