
当座預金システムの発注は、業務範囲の整理とRFP・契約条件の確定から始めて、同一シナリオで比較し、移行を検証する流れで進めます。このように進めると、決済事故や追加費用を抑えやすくなります。
全体像をつかみたい場合は、当座預金システム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・当座預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
発注前に把握する当座預金システムの全体像
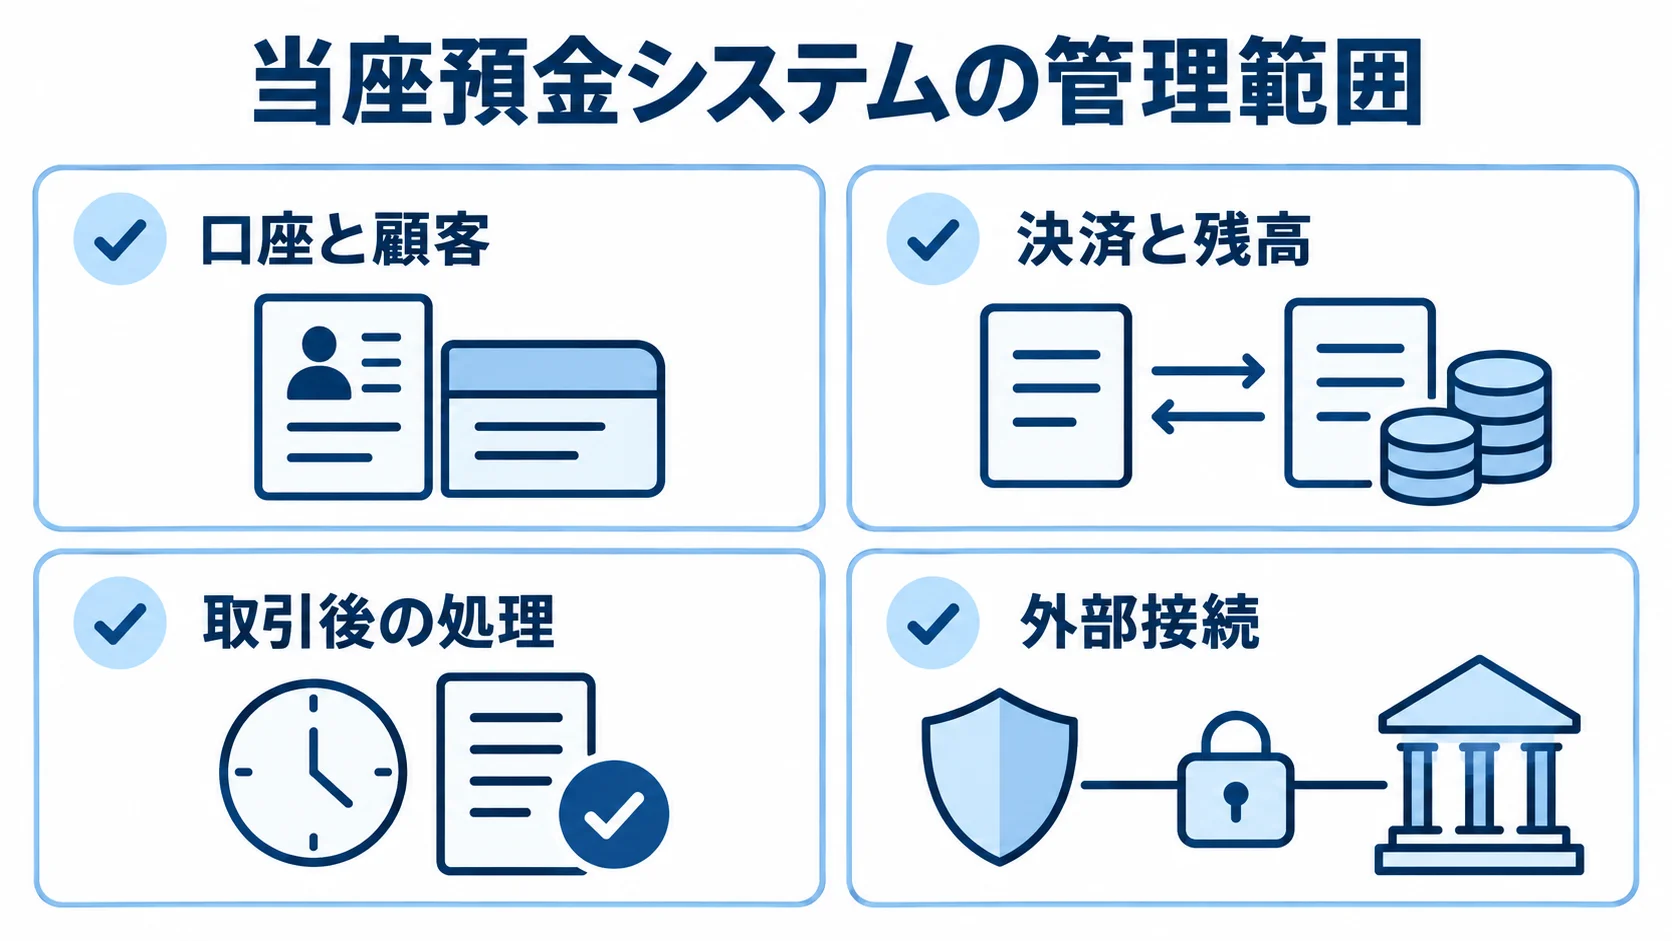
発注前に、画面や帳票の仕様だけでなく、取引の成立・保留・取消し・障害後の再処理の条件を業務ルールとして定義しておく必要があります。そのうえで、このルールを元帳、連携、運用の各所まで落とし込みます。
当座預金システムで管理する範囲
管理範囲は、口座・取引の領域と、外部との接続先に分けて整理します。
- 口座と顧客:口座開設、顧客属性、取引権限の管理。
- 決済と残高:入出金、振込、口座振替、手形・小切手の取立・支払、不渡り、当座借越の処理。
- 取引後の処理:組戻し、取消し、決済時点の利用可能残高の扱い。
- 外部接続:融資システム、総勘定元帳、AML/CFT、ネットバンキング、営業店端末、ATM、外部決済機関との接続。
残高は、帳簿残高と利用可能残高に分けて定義します。予約・保留額や借越枠、決済予定額、未処理の手形・小切手も、同じように区別しておきます。そのうえで、同時に複数の支払依頼が届いても、二重支払いや誤った不渡り判定が起きない条件を決めます。
普通預金システムとの違い
普通預金にも残高や入出金の管理はありますが、当座預金では、企業間決済や手形・小切手の決済処理が加わります。さらに、借越限度額で支払の可否を決める場合は、預金元帳と融資元帳の整合も必要になります。
決済用預金に該当する当座預金は、無利息・要求払い・決済サービス提供の要件を満たす商品です。また、金融庁は、当座預金などの決済用預金を全額保護の対象と説明しています(出典:金融庁「預金保険制度」)。
商品区分と利息計算の有無は、要件として明記しておきます。普通預金の機能を複製するだけの見積では、当座預金に必要な業務制御が漏れやすいため、この点を見積の前提に含めます。
手形・小切手の電子化への対応
全国銀行協会は、電子交換所での手形・小切手交換を2027年3月31日に廃止すると案内しています(出典:全国銀行協会「電子交換所」)。
なお、金融機関によっては2026年9月30日が最終振出期限になります。2026年10月1日以降の振出分は、原則として当座勘定から支払えない場合があります。
電子化を踏まえると、企画段階で移行方針を決めておく必要があります。その際に扱うのは、紙の処理、代替手段、RFPの期限の3点です。
- 紙の処理:紙の交換を継続するか、既存取引の移行期間だけ残すかの判断。
- 代替手段:振込、口座振替、電子記録債権それぞれへの案内方針。
- RFPの期限:顧客の最終利用日、未決済分の保管年限、不渡り履歴の照会期間をRFPに記載。
これらの期限と保管条件を先に定めておくと、後から追加開発が必要になる場面を減らせます。
当座預金システムの発注形態の選び方
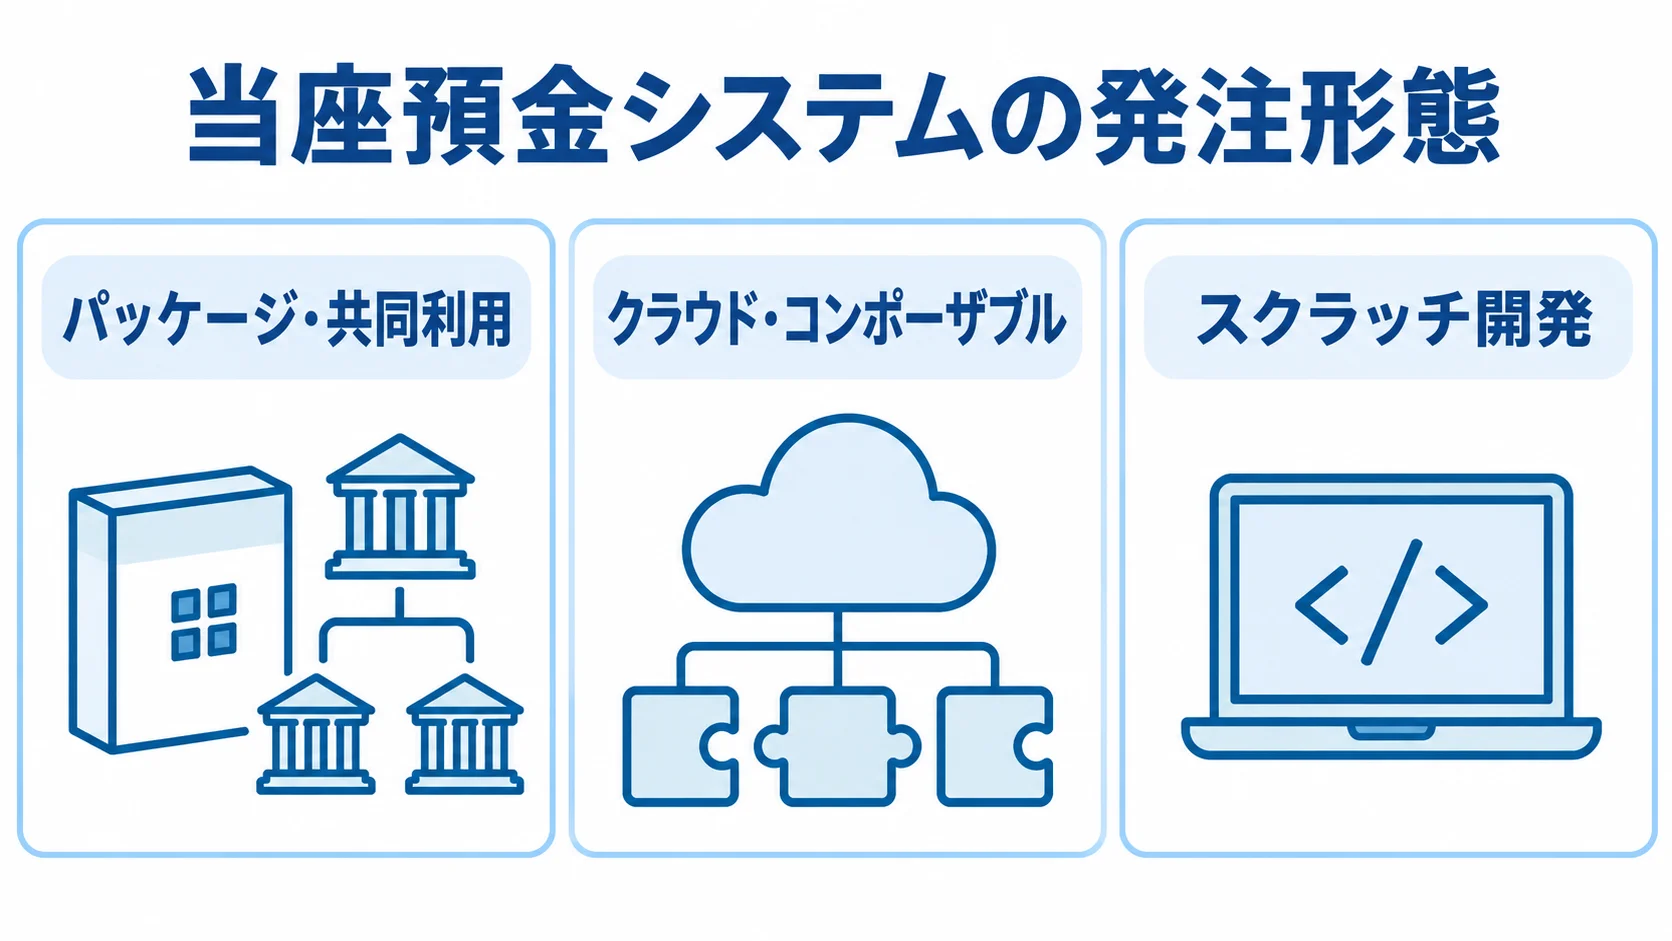
発注形態は、パッケージ・共同利用、クラウドでの周辺機能構築、独自開発の中から選びます。その際は、金融機関の規模、現行資産、内製力を踏まえて考えます。独自事務の多さも合わせて見ると、標準化する範囲と自社で保持する業務ルールを決めやすくなります。
パッケージ・共同利用での発注
この方式を選ぶときは、標準機能への適合度と追加作業の範囲を確認します。
- 標準機能:預金、融資、元帳などを採用し、制度改定や共通運用をベンダー側へ集約します。
- 独自事務:業務を合わせると、現場の手作業や例外処理が増える場合があります。
- 提案確認:標準、設定、追加開発、業務変更のどれで対応するかの区分。
NECは2025年3月、全国230超の信用金庫が共同利用する勘定系の内部APIと連携するサービスを、税別200万円で提供開始しました(出典:日本電気「NEC APIサービス for しんきん」)。
この価格はAPI連携パッケージのもので、別途SI費用と月額保守料が必要になります。システム全体の開発費ではなく、周辺連携を部品化する際の参考として使えます。
クラウド・コンポーザブルでの段階的な外注
クラウド化する範囲と責任分担を整理し、既存勘定系との関係を明確にしておきます。
- 段階移行:照会画面、APIゲートウェイ、帳票、分析、周辺バッチをクラウドで構築し、既存勘定系は正の元帳として残します。
- 柔軟性:ピーク時の処理能力や開発環境を柔軟に準備しやすくなります。
- 契約条件:データ所在地、暗号鍵、監査ログ、バックアップ、復旧目標、障害連絡、終了時のデータ返却をRFPと契約に記載。
- 責任分担:自社が承認するリスク、委託先の実装・監視対策、第三者サービスへの再委託範囲の評価。
金融庁のガイドラインは2025年7月4日に一部改正され、経営陣の関与、重要業務の把握、セキュリティ・バイ・デザインを求めています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」)。なお、外注しても、セキュリティ責任は残ります。そのため、安全性を保つには、クラウドを採用したあとも契約条件と責任分担を具体的に詰める必要があります。
スクラッチ開発と段階移行の組み合わせ
独自処理の必要性と移行リスクに応じて、開発方式、成果物、切替方法を決めます。
- 開発方式:独自の残高判定や不渡り処理が必要なら、スクラッチ開発やホスト更改が候補になります。
- 発注者に残す資産:業務知識、テスト資産、障害対応手順を、発注者が引き継ぎます。
- 成果物:ソースコード、データモデル、API仕様、ジョブ定義、テストデータ、運用設計書、設計判断の記録を含めます。
- 段階移行:既存勘定系を正として照会・API・帳票から切り出し、残高突合が安定した範囲から移行します。
- 切替リスク:限定顧客・取引でのカナリア移行、新旧並行、夜間リハーサルの組み合わせ。
段階移行を選べば、切替日に全口座を一度に移すリスクを下げられます。
当座預金システムの発注・外注の進め方
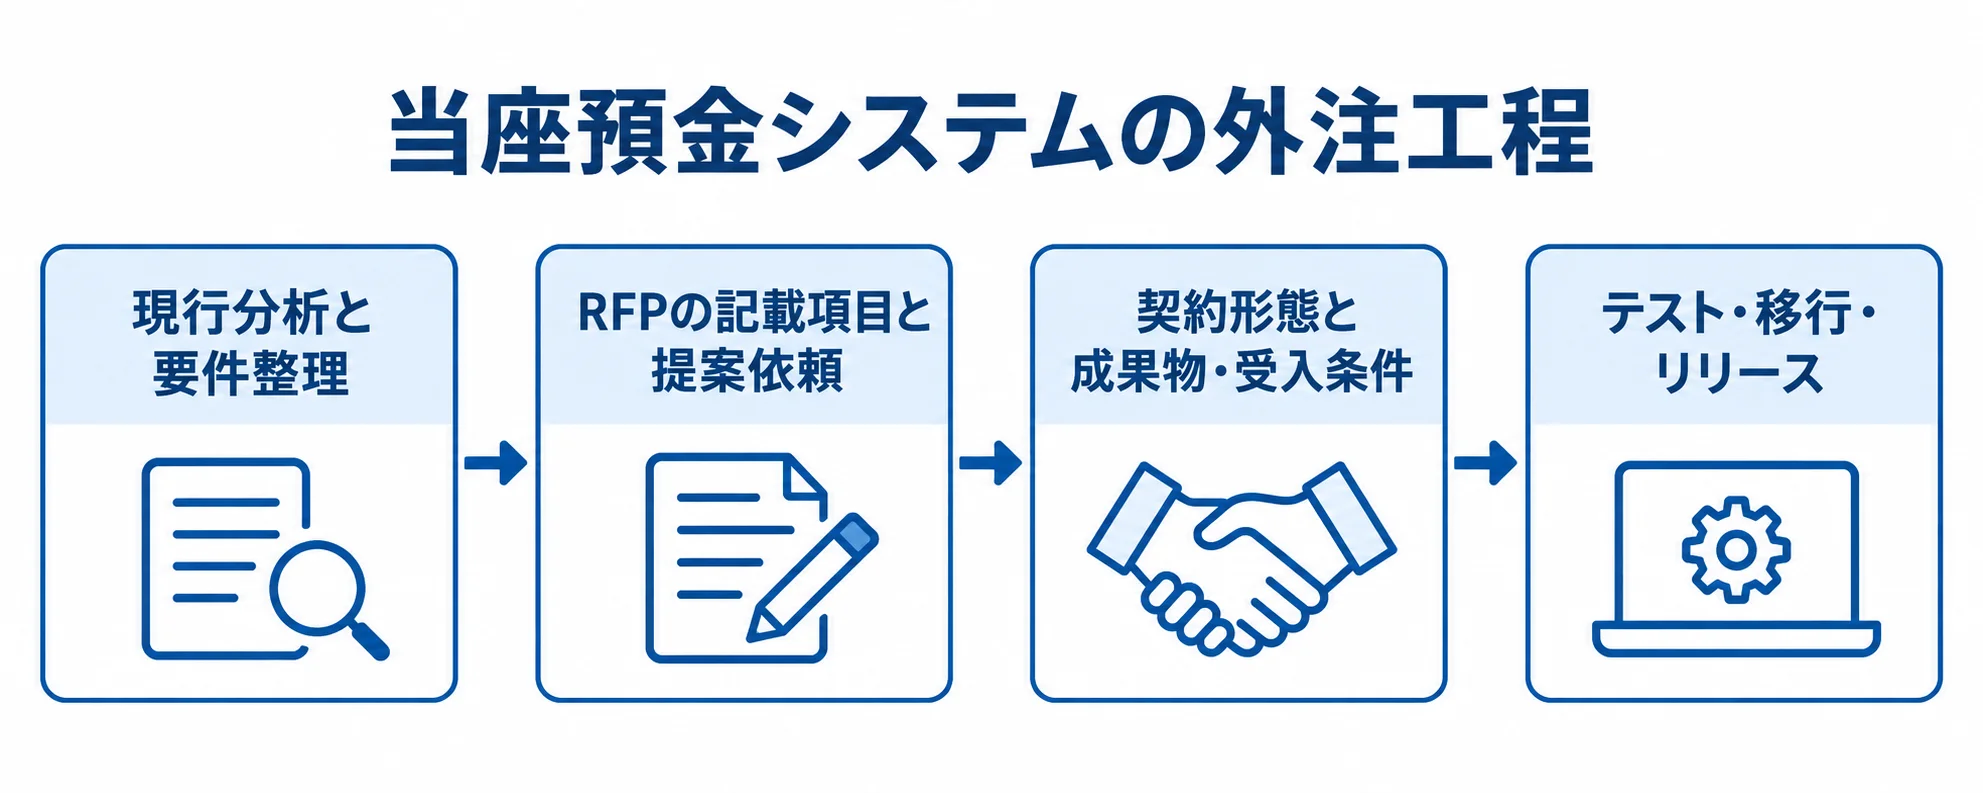
外注の成否は、提案依頼の前にどれだけ業務を整理できたかで決まります。発注者が業務ルールと優先順位を決め、委託先が設計・実装・テスト・運用を担う境界を作っておけば、提案と見積を同じ前提で比べられます。
現行分析と要件整理の論点
現行分析と要件定義では、取引量、業務イベント、システム条件を一緒に整理します。
- 現行規模:口座数、日次取引件数、ピーク時秒間件数、センターカット時刻、オンライン利用時間を把握します。
- 継続条件:許容停止時間、RTO、RPO、データ保存年限の確認。
- 業務イベント:口座開設、入金、支払、保留、取消し、不渡り、組戻し、解約を洗い出します。
- 要件定義:残高状態、権限分離、監査証跡、再処理、照合、手動運用、性能、セキュリティ、移行、受入条件を記載します。
例外処理を後回しにすると、通常処理だけの見積が本番前になって膨らみやすくなります。また、未決の業務ルールは、業務・リスク管理・システム部門で決裁しておきます。
RFPの記載項目と提案依頼の出し方
提案内容と見積を同じ条件で比べられるように、RFPの範囲とシナリオを揃えておきます。
- 基本情報:背景・目的、対象・対象外業務、現行構成、口座数・取引量、外部接続、移行対象、希望時期、予算の考え方を記載。
- 契約・運用条件:セキュリティ基準、SLA、成果物、体制、再委託、保守、契約終了時のデータ返却を含めます。
- 業務範囲:「当座預金の開発」だけにせず、借越、不渡り、手形・小切手、センターカット、元帳連携に分けて整理します。
- 共通シナリオ:残高不足・借越枠内外の支払、同時決済、日跨ぎ、取消し、障害復旧を、サンプルデータとともに渡します。
機能の数よりも、各シナリオの処理結果、ログ、再処理方法、担当者の操作を確かめると、実装後の認識差を見つけやすくなります。
契約形態と成果物・受入条件
工程の確定度に合わせて契約方式を分けたうえで、成果物と受入条件を具体的に決めます。
- 契約方式:構想・要件定義は準委任、仕様確定後の開発は請負とする方法があります。
- 契約上の注意:全工程を請負にすると未確定のルールや制度変更が争点になりやすく、全工程を準委任にすると完成責任や予算上限が曖昧になりやすいです。
- 契約・仕様書:成果物、検収、欠陥定義、変更管理、遅延、重大度別の障害対応時間、再委託承認を定めます。
- 権利と受入:知的財産、秘密情報、監査協力、データ返却、終了後の移行支援を定めます。
受入条件には、突合率、処理時間、復旧時間を含めます。そのほか、未処理件数、ログ保存、権限分離も受入条件にします。
テスト・移行・リリースの外注範囲
本番リスクを確かめる試験と移行作業は、発注範囲に含めておきます。
- 試験計画:総合、性能、セキュリティ、障害訓練、営業店・コールセンターの業務リハーサル、利用部門UATの実施。
- 試験シナリオ:残高、不渡り、借越、取消し、日跨ぎ、大量一括引落しを繰り返し試します。
- 移行対象:口座情報、残高、借越契約、未決済取引、不渡り履歴、顧客権限、監査ログ。
- 移行手順:件数・金額の突合、抽出、変換、取込、再計算、照合、差異承認、切戻しまでを手順書にします。
移行リハーサルを見積から外すと、夜間作業や追加要員が別費用になりやすくなります。そのため、委託範囲に含めておきます。
当座預金システムの費用相場とコスト内訳
当座預金単体の公開見積は限られています。そこで、金融系ミッションクリティカル開発の作業量とリサーチをもとにした推定レンジを示します。
費用は、口座数や取引量、現行勘定系、移行範囲によって変わります。24時間運用、規制対応、SLAも費用を左右します。そのため、金額だけで判断せず、対象範囲と期間をそろえて比べます。
対象範囲別の費用相場と開発期間
費用と期間は、対象範囲の広さで大きく変わります。小規模から大規模までの3区分で、目安の幅を見ておきます。
- 小規模周辺機能:既存勘定系につなぐ照会、入出金、API、ファイル連携の場合で、1,000万〜3,000万円、4〜8か月が目安です。
- 中規模サブシステム:口座・残高・権限、借越・会計・融資連携、監査ログ、バッチ、照合を含む場合、3,000万〜1億円、9〜18か月程度です。
- 大規模刷新:1億〜数十億円以上、24〜48か月以上になる可能性があります。
これらは、本記事のリサーチノートと金融系ミッションクリティカル開発の作業量分析による推定です。公開された当座預金単体の実績価格ではありません。大規模刷新の範囲は、複数金融機関・大量口座、ホスト移行を含む場合を指します。全チャネル、災害対策、電子交換所を含む場合も、この範囲に入ります。周辺決済を含む場合も、この範囲に入ります。
見積書で確認する費用の内訳
見積を比べるときは、工程ごとの配分と、職種別の単価・体制を確認します。
- 要件定義・設計:要件定義は全体の15〜25%、設計は10〜15%が目安です。
- 実装・テスト:実装は20〜30%、テストは20〜30%程度です。
- 移行:移行は10〜20%程度ですが、前提によって変わります。
費目は、業務分析、アーキテクチャ・基本設計、実装・設定に分けてもらいます。テスト・性能試験・障害訓練、データ移行・切替も、費目として切り分けてもらいます。管理と監査・文書化は、独立した項目で示してもらいます。
参考人月単価は、PMが月66万〜152万円、アーキテクトが月68万〜156万円です。アナリストは月76万〜142万円、開発者は月51万〜90万円です。
単価は、金融実績や勤務地によって変わります。夜間切替、規制対応、担当範囲でも変わるため、職種ごとの人数・期間・成果物を照合します。
ランニングコストと追加費用の区別
初期費用以外の継続費と、追加請求につながる条件を分けて確認します。
- 継続費:クラウド、ライセンス、監視、バックアップ、災害対策、24時間対応、制度改定、診断、教育、保守の確認。
- 保守費:初期費用の5〜15%程度という目安について、月額・年額、問い合わせ時間、制度改定の別契約の有無を確かめます。
- 追加費用:データ品質、固定長仕様、外部接続変更、移行リハーサル、夜間作業、性能増強、監査指摘、制度変更を想定しておきます。
- 変更管理:予備費を分けたうえで、変更単価、承認手順、納期への影響を契約で定めます。
見積書では、保守を「一式」にまとめず、費目と対応時間に分けてもらいます。
委託先の選定と見積比較のポイント
委託先は、知名度や価格だけでなく、決済業務の安全性、既存システムとの接続、切替後の運用で評価します。大手SIやパッケージベンダー、クラウド事業者、金融に強い開発会社を、同じRFPで比較します。
提案書には各社の担当範囲を明記してもらい、そのうえで実績や移行能力、見積の前提を確認します。
金融業務・移行・運用の実績
金融業務の実績は、移行能力と運用時の安全対策まで含めて確かめます。
- 金融実績:預金・融資・決済の実績が、決済判定や不渡りまで対象とするものか、周辺画面にとどまるものかを分けて確認します。
- 連携・移行:ホスト、API、固定長ファイル連携、口座・残高・未決済データの移行、残高突合の経験を聞きます。
- 安全対策・運用:FISC・金融庁指針に沿う対策、クラウド・災害対策、24時間運用、リスク評価・監視・演習・復旧・報告の担当を確認します。
FISC第13版は2025年3月に発行され、経済安全保障、オペレーショナル・レジリエンス、金融庁のサイバー指針を反映しています。さらに、AIの安全対策や障害事例も含まれます(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」)。
同じ前提での見積比較
金額だけでなく、各社の前提と評価軸をそろえて比べます。
- 同じ比較項目:機能、工数、期間、体制、成果物、除外条件、保守条件をそろえます。
- 評価表:業務適合性、移行・切替、非機能、セキュリティ、運用、価格、将来拡張、契約条件を採点します。
- 価格配点:価格を重く見すぎると、移行や障害訓練を含まない提案が有利になります。
- 最終確認:残高不足、借越、同時決済、不渡り、再処理の説明と回答の具体性を評価します。
移行費を含むA社と、移行費を別途とするB社とでは、表示額と総額の順位が逆転することがあります。同じように、クラウド費用が初年度だけの場合や、テストデータ作成が発注者の作業になる場合も、前提の違いとして確認します。
責任分界とベンダーロックイン
障害対応の責任と、委託先を変えるときに必要な情報や支援を、契約で明確にしておきます。
- 原因の切り分け:勘定系、API基盤、ネットワーク、クラウド、外部決済機関を、短時間で調べられる体制を作ります。
- 障害時の担当:監視、受付、エスカレーション、復旧判断、顧客通知、当局等への報告、事後検証をRACIなどで分け、夜間・休日の連絡先も契約します。
- 発注者が使える資産:データモデル、IF仕様、テスト資産、運用手順、構成情報、ログ、第三者監査結果を利用可能にします。
- 契約終了:データ返却と移行支援の単価の確認。
特定のベンダーしか扱えない形式や手順を残すと、更改や委託先変更の際に移行費が高くなります。そのため、資産の利用条件は契約の段階で決めておきます。
よくある質問
外注では、価格のほか、契約・移行・制度・運用についての質問が寄せられます。発注前に確認しておきたい代表的な疑問に、順に答えます。
当座預金システムの開発費用はいくらですか?
周辺機能は1,000万〜3,000万円、中規模サブシステムは3,000万〜1億円、大規模刷新の一部は1億〜数十億円以上が推定レンジとなります。
これは当座預金単体の公開実績価格ではありません。口座数や取引量、移行範囲、SLAを同じ前提にそろえ、テスト・運用の条件も含めて見積を取ります。
当座預金システムはすべて外注しても問題ありませんか?
実装、テスト、監視は外注できます。一方で、商品設計、残高定義、決済可否は、委託先に丸投げしないようにします。不渡りや借越の扱い、リスク許容度、受入判断も、発注者側で持つ必要があります。
発注者が業務ルールと承認基準を持ったうえで、委託先には設計・開発・運用の責任を明確にして依頼します。
当座預金システムをクラウドで運用できますか?
周辺機能やAPI、照会、分析、バッチから、段階的にクラウド化する方法を検討できます。
元帳や決済処理を含める場合は、データ所在地、鍵管理、アクセス権を、要件と契約に入れます。監査ログやバックアップ、RTO・RPO、障害時の代替運用、終了時の出口戦略についても、要件や契約に含めておきます。
最終的な判断は、金融機関側のリスク評価と承認を経て行います。
委託先を選ぶときに最も重視することは何ですか?
決済業務や既存基盤との連携、データ移行、障害訓練、切替後の運用を、一貫して説明できるかどうかを重視します。
提示額だけでなく、見積範囲、除外条件、責任の分け方、制度改定・保守、発注者に残る設計・テスト資産を確認します。そのうえで、同じシナリオで複数社を比べます。
まとめ
発注前に業務範囲と残高状態を整理し、パッケージ、クラウド、スクラッチ、段階移行をどう組み合わせるかを決めます。
RFPには、口座数や取引量、決済ルール、借越、不渡りを記載します。接続、移行、SLA、セキュリティ、保守、データ返却についても、RFPに盛り込みます。
価格より決済事故防止の条件
推定レンジは、周辺連携が1,000万〜3,000万円、中規模サブシステムが3,000万〜1億円、大規模刷新の一部が1億〜数十億円以上です。
移行とテストは、項目ごとに分けて比べます。障害訓練、監視、制度改定も、別の項目として見積に載せてもらいます。クラウドと保守は、費用の内訳を別々に確かめます。そうしないと、安い見積が後から高くなる可能性があります。
RFPの前提条件の一覧
発注の準備では、前提情報と、発注者・委託先それぞれの責任範囲をまとめておきます。
- 現行情報:構成図、業務イベント、残高定義、口座数・取引量、未決済データ、外部接続を整理します。
- 計画条件:希望時期と許容停止時間を決め、手形・小切手の電子化、金融庁指針、FISC基準の更新を条件に反映します。
- 責任分担:発注者が決める業務ルールと、委託先に求める設計・開発・移行・運用を分けます。
- 提案依頼:完成後の運用まで計画に含め、同一シナリオで複数社に依頼します。
同じシナリオで複数社を比べれば、安全性と費用の妥当性を確かめられます。そのうえで、業務とITを理解するパートナーと早い段階から論点を整理しておくと、追加開発や切替リスクを抑えられ、制度変更にも対応しやすくなります。
▼全体ガイドの記事
・当座預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。