
保険金査定システムの開発会社は、保険業務への理解、標準機能と個別開発の範囲、AIの説明責任の3つで比べると、自社に合う体制を検討できます。
各社の得意領域と選定時の確認事項を見たうえで、発注前に準備しておきたいことも紹介します。全体像は、保険金査定システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金査定システムのパートナー選びが重要な理由
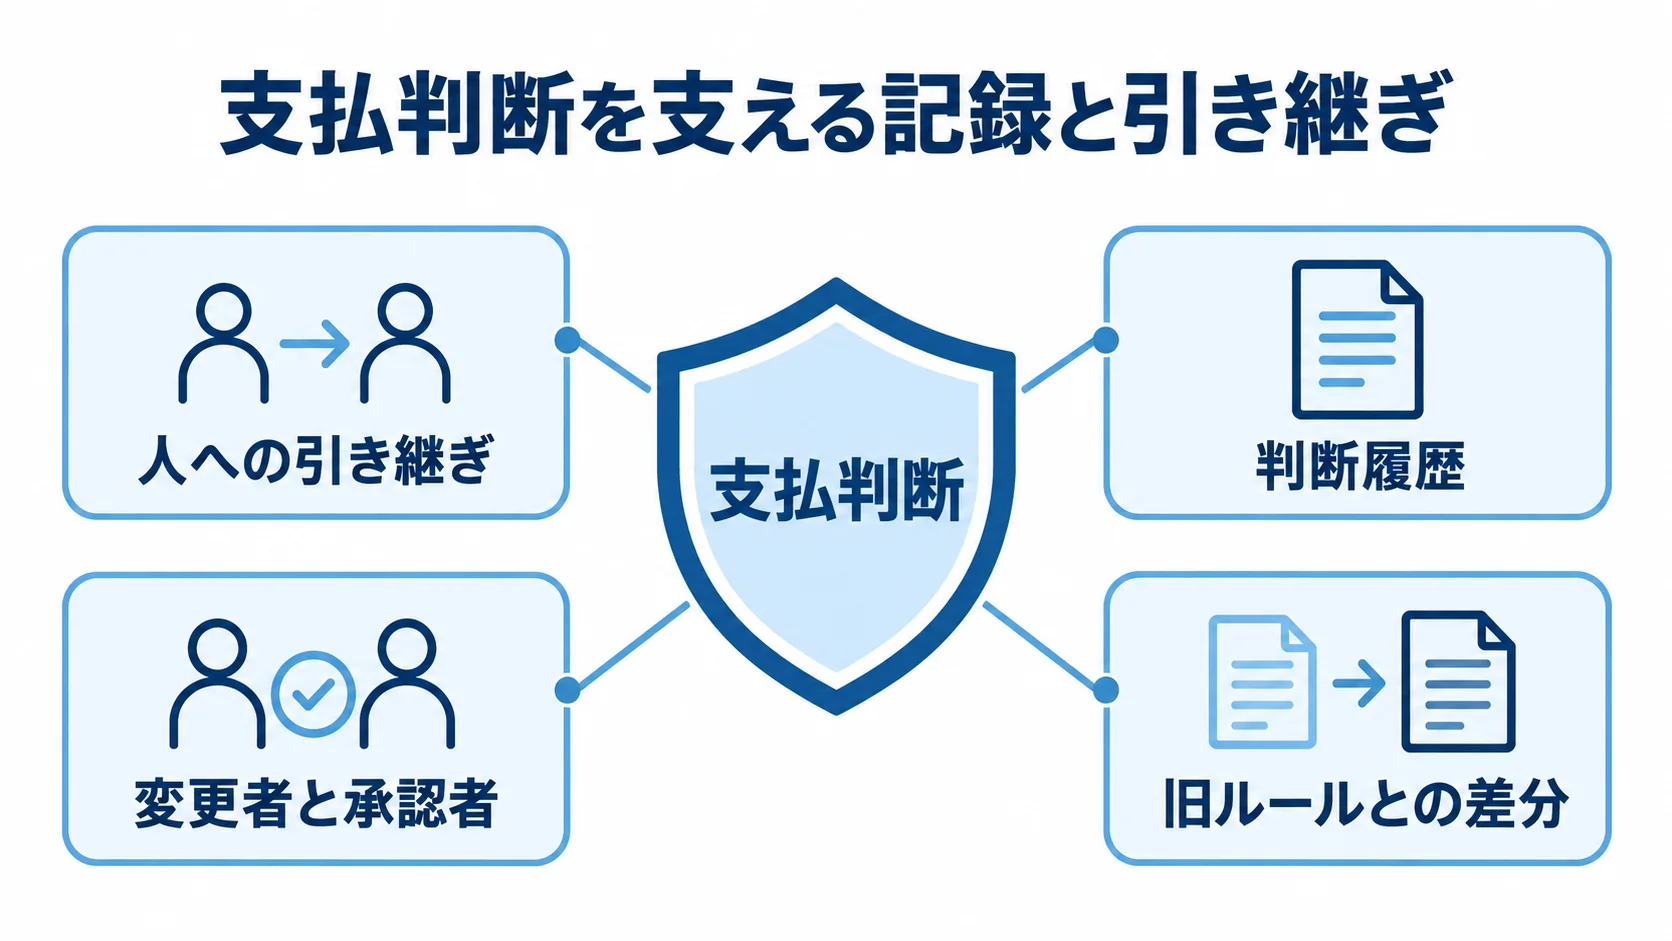
保険金査定では、契約内容、事故日、補償範囲を照合します。免責金額や必要書類、過去の請求履歴も確かめたうえで、支払可否と金額を決めます。必要に応じて、追加資料も求めます。
支払判断がこれだけの情報に支えられるため、業務ルールと監査証跡を設計できるかどうかは、画面を作る技術力と並べて見ておく必要があります。
業務ルールの変更に耐える設計の必要性
商品や特約が増えると、支払条件や免責条件も変わります。そのため、判定ロジックをプログラムに直接書いてしまうと、改定のたびに開発会社への修正依頼が必要になります。
改定が重なるほど、リリース前のテストも複雑になります。商品や特約、免責などの条件は、管理画面やルールエンジンで変えられる構成が望ましいです。
変更者と承認者、適用開始日を記録できると、後から経緯をたどれます。さらに、旧ルールとの差分も残せるとよいです。
AIやクラウド採用と説明責任の確認
AI-OCRや画像査定は、入力や一次確認を効率化できます。ただし、説明責任を果たせるよう、次の2点を確認しておく必要があります。
- 人への引き継ぎ:AIが判断できない案件を担当者へ回す流れ
- 判断履歴:契約条項、入力データ、AIの出力、担当者の修正、承認履歴をたどれる状態
経緯が残っていないと、支払後の検証や契約者への説明が難しくなります。
金融庁が2025年に更新した関連資料では、保険会社にリスクに応じた管理態勢や第三者リスク管理を求めています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
株式会社ripla|コンサルから開発までの一気通貫支援
riplaは、コンサルティングから開発まで一気通貫で支援しています。IT事業会社として社内DXを進めてきた経験を活かし、成果の創出とシステムの定着を支えます。
営業や顧客管理、生産、販売管理といった、幅広い基幹システムの構築・導入実績があります。企業ごとの業務要件に合わせて、柔軟に対応できる体制です。
特徴と強み
riplaはまず、担当者が見る情報、追加資料を求める条件、上長承認へ回す段階を整理します。そのうえで、業務ヒアリングから導入後の定着まで、一連の流れで相談できます。
現状分析と要件定義も相談範囲です。画面・API設計や開発も含まれます。請求受付だけの改善から、契約管理や支払処理との連携まで段階的に開発範囲を決めたい企業に向いています。
得意領域・実績
複数部門にまたがる基幹システムや、既存業務の定着を重視する企業にとって、相談しやすい選択肢です。自社固有の査定フローや代理店権限を整理したい場合も、要件を言葉にするところから相談できます。
保険専用パッケージを求めるなら、必要な標準機能と連携範囲を先に確認しておくと、比べやすくなります。
iChain株式会社|少額短期保険向けの標準システム
iChain株式会社のiChainBaseは、少額短期保険を中心とする保険システムです。公式サイトでは、PDFや画像を添付する形の請求受付と、保険金・給付金の支払査定を案内しています。
さらに、オンライン請求や契約照会APIも案内されています。共通機能を一からつくらず、標準機能で早く運用を始めたい企業が比べやすいサービスです。
特徴と強み
iChainBaseは、PDFや画像の請求書類を受け付け、独自ルールによる自動査定を利用できます。また、自動査定ルールは業務フローに合わせて調整できます。
単純な請求は自動で処理し、判断が難しい案件はオペレーターへ回す設計を検討できます。さらに、反社会的勢力のチェックAPIなど、請求以外の保険業務との連携も確認できます。
得意領域・実績
商品数が比較的限られた少額短期保険業者などで、請求受付と契約管理を整備したい場合に向いています。
一方で、複雑な事故調査や修理見積もりの画像査定、大規模基幹との特殊な連携まで、標準機能で対応できるとは限りません。導入前には、商品や特約の数と月間請求件数を確認してください。
加えて、データ保管場所とAPI仕様も確かめておくとよいです。ルール変更の費用と、解約時のデータ返却条件も質問してください。
株式会社PKSHA Technology|生命保険の支払査定を支えるAI
株式会社PKSHA Technologyは、AIを使った業務支援を提供しています。2025年10月には、生命保険向けの「査定支援AIソリューション」の提供開始を発表しました。
対象領域は、請求書類のデータ入力や査定ルートの効率化、担当者の業務支援です。査定の属人化を減らし、過去の判断知識を活用したい企業にとって、比較候補になります。
特徴と強み
公式発表では、査定担当者のノウハウ共有に加えて、査定ルートや自動化ルールの提案を支援する構想が説明されています。
紙やPDFの転記、商品ごとの査定基準の確認、類似案件の検索に切り分けて、AIに任せる工程を組み立てられます。ただし、AIの回答をそのまま支払決定に使わず、根拠表示と人の承認を含む支援ツールとして評価します。
得意領域・実績
診断書や請求書類など、文書が中心の生命保険査定を改善したい企業にとって、検討しやすい候補です。
損害保険に使う場合は、事故写真や修理見積書、現場情報といった自社データとの適合性をPoCで確かめます。代理店経由の請求も、この確認の対象です。
過去案件の正解データを用意し、読み取り精度に加えて、追加資料を求める判断の適切さや誤判定時のエスカレーションも確認します。さらに、モデル更新時の再テスト方法も評価します。
Tractable|自動車・建物の損害画像査定に強いAI
Tractableは、自動車や建物の損害査定・修理に特化した画像認識AIを提供しています。公式サイトでは、自動車保険の査定効率化や画像解析を案内しています。確信度スコアや、オープンAPIによる既存システムとの連携も紹介されています。
すべての査定を置き換える会社というより、写真を使う損害査定の機能を既存の請求システムに組み込む技術パートナーとして比べられます。
特徴と強み
損傷画像を解析し、修理可否や修理内容の判断を支援します。とくに、自動車保険の初期査定と相性のよい機能です。
損保ジャパンは、画像調査事案の一次チェックにAI Reviewを活用しています。2025年に年間100万件の損害調査事案のうち4割を、人の手を介さず自動化する目標が紹介されています。
この数値は個別事例の目標で、Tractable全体の保証値ではありません(出典:Tractable公式サイト掲載の損保ジャパン事例、2023年)。
得意領域・実績
自動車事故や建物損害の写真受付を増やしたい損害保険会社、保険金サービス部門、修理工場ネットワークを持つ企業に向いています。
選定時は、対象車種や損害パターン、撮影ガイドを確認します。加えて、画像品質が低いときの再提出や、AIの確信度が低いときの人手確認の扱いも見ておきます。
保険金額の最終決定、契約照合、支払処理は別システムに残ります。そのため、API連携の責任範囲と障害時の手動運用も、RFPに含めてください。
かんぽシステムソリューションズ株式会社|大規模生命保険の支払業務
かんぽシステムソリューションズ株式会社は、かんぽ生命の業務を支える生命保険システムの設計・開発・保守を担う企業です。
公式サイトでは、給付領域の支払システムを紹介しています。支払請求案件の受付から完了までの支払査定と、査定後の検証を扱うと案内されています。
請求できる可能性のある対象者を管理する請求勧奨も紹介されています。止められない大規模な生命保険業務の知見を比べたい場合の候補です。
特徴と強み
次の観点から、同社の対応範囲を確認します。
- 開発工程:要件定義から設計、プログラミング、テスト、本番リリース、プロジェクト管理まで、一貫した対応範囲
- 業務範囲:契約・顧客管理、保険金支払、帳票出力をつなぎ、業務間の影響を確認
- 適した案件:支払査定に加えて、契約や顧客情報を含む基幹更改を検討する企業
- 発注時の確認:査定機能の対象、既存システムとの接続、運用・保守の担当範囲
得意領域・実績
生命保険会社の大規模な契約・支払業務や、複雑なワークフロー、長期運用を重視するプロジェクトで比べやすい会社です。
少額短期保険の短期導入や、自動車損害画像のAI機能だけを求める企業には、開発規模が合わない可能性があります。
外部企業として受託できる範囲や、クラウド対応、開発体制を個別に確認してください。あわせて、保守窓口と他社システムとの接続経験も確かめてください。
フコク情報システム株式会社|保険金・給付金の業務システム
フコク情報システム株式会社は、フコク生命から受け継いだ保険とITの知識を活かし、生命保険システムを開発・構築・運用しています。
公式サイトでは、保険募集や加入手続きから、保険料の請求・収納、保険金・給付金の支払いまでをシステム化すると説明しています。査定や支払業務に関するシステムも開発しています。
特徴と強み
保険料収納から保険金支払いまでを一連の業務として捉え、データ整合性や運用を重視する企業が検討しやすい候補です。
査定担当者の支援画面、支払処理、契約情報との連携を、まとめて検討できます。また、保険業務への理解を持つ開発体制かどうかも確認します。
個人情報や診断書などの機微なデータを扱うため、権限管理と操作ログを要件に含めます。さらに、データ移行とバックアップも要件の対象に入れます。
得意領域・実績
生命保険や共済に近い、診断書・給付金請求を中心とする業務の刷新を検討する企業に向いています。
損害保険で発注する場合は、事故受付や代理店ポータル、損害写真を扱えるかを質問してください。修理見積書や損害調査会社との連携まで対応できるかも、あわせて押さえておきます。
公開サイトで確認できる領域と、自社案件で提案可能な領域は異なります。そのため、類似案件の範囲を機密情報に配慮して説明できるかも、評価材料になります。
保険金査定システムの開発会社を選ぶポイント
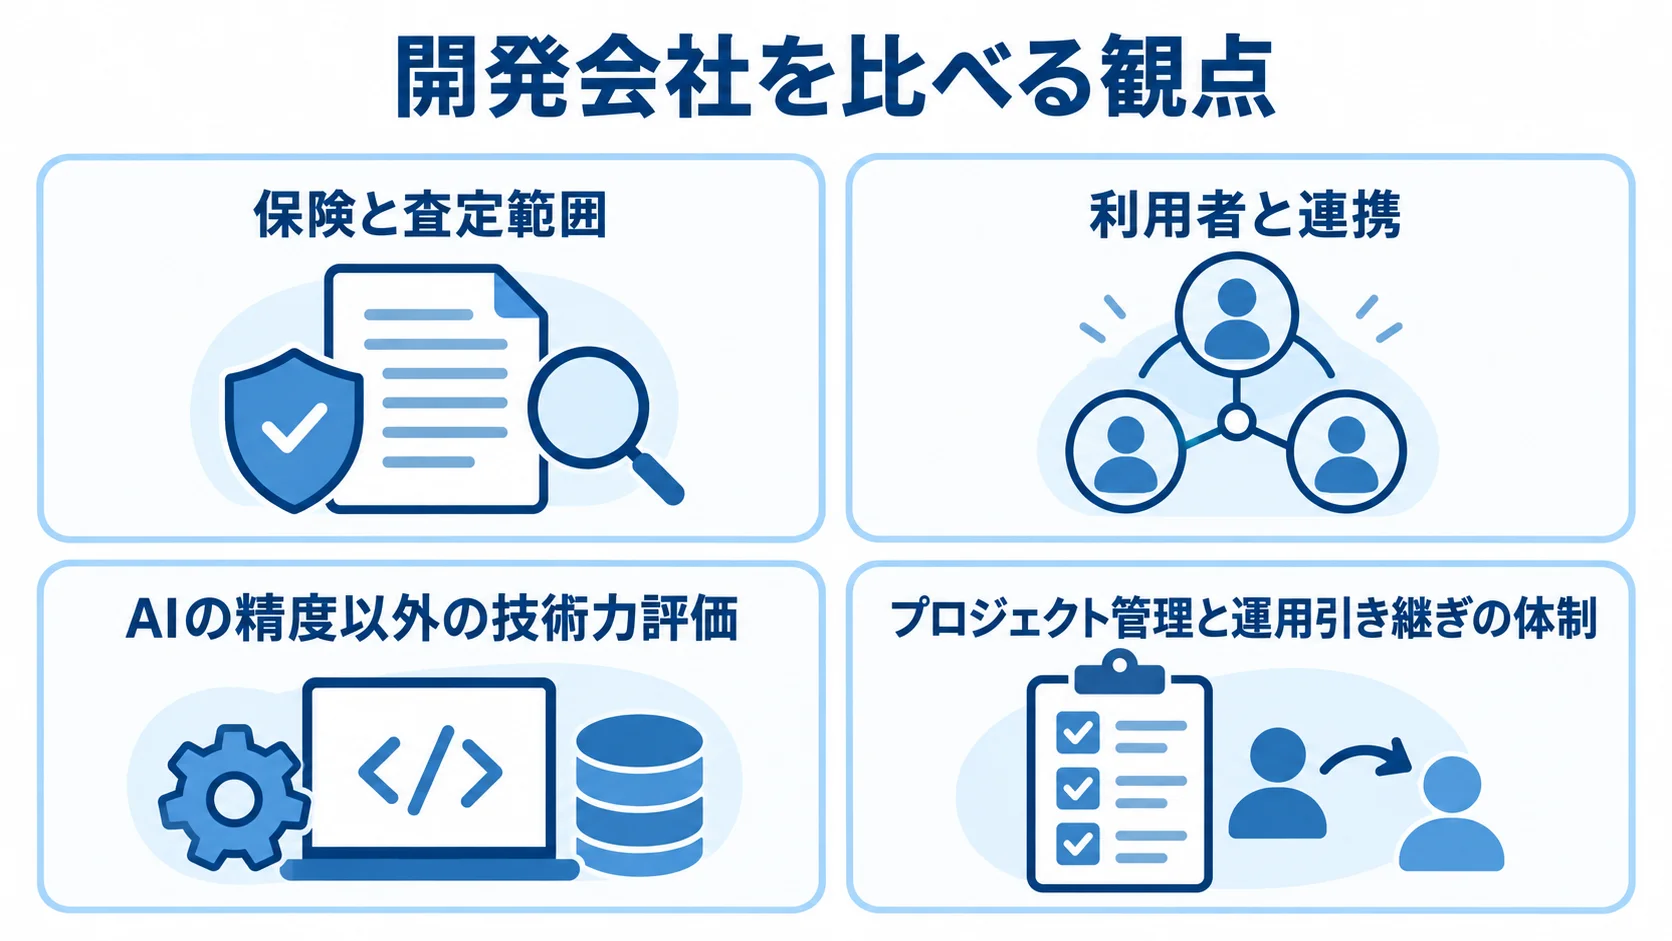
6社は同じ種類の会社ではないので、全体開発を任せる会社と、標準システムやAI機能を組み込む会社を分けて、自社の課題に合う組み合わせを考えます。
見積金額のほかに、業務理解と連携責任を比べてください。さらに、セキュリティと導入後の運用も、同じ条件で見ておきます。
案件の範囲で見る実績と経験
「保険会社の実績がある」という説明からは、任せられる範囲までは分かりません。
実績を確認するときは、保険の種類や担当した工程を分けて比べます。観点ごとに並べると、会社ごとの経験を判断しやすくなります。
- 保険と査定範囲:生命保険か損害保険か、請求受付か支払査定か
- 利用者と連携:基幹連携の有無と、代理店が利用するかどうか
RFPには、商品・特約数や月間請求件数、チャネル数を記載します。加えて、契約管理や支払のシステム、紙やPDFの種類、過去案件の件数も書いておくと、提案条件をそろえる助けになります。
AIの精度以外の技術力評価
AI-OCRや画像査定では、正解率に加えて、誤読や判断不能、データ不足時の処理を確認します。元画像と読み取り結果を並べて修正できるかも確かめます。さらに、修正が学習や評価にどう使われるかも質問します。
支払決定の前に人が承認できるか、モデル更新の前に再テストを行えるかも見ておきます。クラウドでは、保存場所や暗号化、アクセス制御を確認します。
再委託先や障害時の復旧目標も確かめます。AIサービスに入力したデータの利用目的も、あわせて確認します。
プロジェクト管理と運用引き継ぎの体制
開発後も商品改定や制度変更に対応できるよう、体制と管理方法を確認します。
- 担当体制:要件定義、保険業務、セキュリティ、連携先調整の担当者
- 管理方法:課題管理と変更管理の進め方
体制を見積もりで比べる前提として、費用の目安は、標準パッケージの設定を中心にする場合で800万〜2,500万円です。小規模な請求受付・査定のMVP(Minimum Viable Product)なら、1,500万〜3,000万円です。既存基幹との部分連携まで含む場合は、2,000万〜6,000万円程度と推定されます。
保険金査定専用の公的な価格統計ではないため、見積比較用の目安として扱います(出典:一般的なシステム開発の人月単価と保険固有の要件をもとにした記事内推定、2025〜2026年)。
よくある質問
発注時によく質問されるのは、開発方式とAIの扱い、費用の考え方です。自社の請求件数や商品数に合わせて、初期検討の基準を確かめてください。
保険金査定システムはスクラッチ開発とパッケージのどちらがよいですか?
請求件数や商品数が限られ、標準業務に近い場合は、パッケージやSaaSが向いています。一方で、独自商品や複雑な損害調査、既存基幹との密接な連携が必要なら、個別開発が候補になります。
受付や文書管理は標準機能に任せ、独自の判定や画像査定は個別開発とするハイブリッド方式も現実的です。
AIに保険金の支払可否をすべて自動判定させられますか?
すべての案件をAIだけで判断させるより、単純な案件の自動処理と、難しい案件の人手査定を分けるのが基本です。
AIの根拠や確信度を残します。参照した契約条件と、担当者の修正履歴も記録します。支払決定や不支払の通知では、人が最終確認するワークフローを設けてください。
開発会社への相談前に何を準備すればよいですか?
まず、請求受付から支払完了までの業務フローと、商品・特約数、月間請求件数を用意します。さらに、必要書類や利用チャネル、既存システム一覧も揃えておきます。
困っている時間や、手入力が多い帳票を洗い出します。加えて、追加資料が発生する条件や過去案件の正解データ、セキュリティ上の制約も整理しておきます。これらがそろうと、PoCや見積の条件が具体的になります。
まとめ
保険金査定システムの開発会社は、会社の知名度だけでなく、どの業務範囲を任せられるかで選ぶことが大切です。riplaは業務整理から開発・定着まで、iChainは少額短期保険の標準機能が比較候補です。
PKSHAは生命保険の文書・査定業務を支えるAI、Tractableは自動車や建物の損害画像査定の候補です。かんぽシステムソリューションズは大規模生命保険の支払業務、フコク情報システムは生命保険の募集から支払までの業務システムを比べられます。
最初の対象範囲の絞り込み
全商品・全チャネルの自動化から始めると、費用や移行リスクが大きくなります。そのため、1商品、1チャネル、1つの受付フローに絞って検証してください。
進め方は、請求受付と書類確認から始め、ルール判定と承認を経て、支払連携へ進めます。KPIとしては、査定リードタイムや手動処理率、追加資料の差し戻しを使えます。さらに、再査定率やAIの判断不能率も指標にすると、次の投資を判断しやすくなります。
見積比較で見る運用と説明責任
初期費用だけでなく、商品改定への対応やAIの再評価も比較します。さらに、監査ログの保管と障害時の手動運用を比べます。セキュリティ診断や保守費用も含めます。
候補会社には同じRFPを渡し、提案範囲と前提条件、除外項目をそろえてもらいます。納期と保守体制も同じ形で出してもらうと、見積を横並びで見られます。そのうえで、業務と顧客への説明責任を長く支えられるパートナーを選びます。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。