
保険金査定システムは、請求の受付、商品ごとの判定、既存システムとの連携によって、必要な機能と開発範囲が大きく変わります。
システムの種類、開発の進め方、費用、開発会社の選び方と発注の要点を押さえると、打ち合わせで要件を具体的に話し合えます。
▼関連記事一覧
・保険金査定システム開発の進め方
・保険金査定システム開発でおすすめの開発会社6選と選び方
・保険金査定システム開発の見積相場・費用
・保険金査定システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金査定システムの概要
保険金査定システムは、契約後の事故や疾病、損害について、支払の可否と金額、追加確認の要否を判断する仕組みです。
請求の受付から契約照合、承認、振込、通知、再査定までを一つにまとめて管理し、正確に説明できる支払業務を実現します。
受付から支払までを案件単位でつなぐ仕組み
システムは、請求を受け付けると受付番号を発行し、契約情報と必要書類を確認します。その後、査定、承認、支払決定、振込、通知へと進みます。
- 案件状況:書類不足や査定中などの状態を案件ごとに管理します。
- 担当と次の作業:誰が担当し、次に何をするかが見える状態にします。
- 履歴:電話やメールに分かれた進捗を、案件画面でまとめて確認できます。
案件には「受付済み」「書類不足」「追加資料待ち」「査定中」「上長承認待ち」「支払決定」「不支払」「完了」などの状態を持たせます。
損害保険と生命保険で異なるデータ
査定で扱う情報は、保険の種類や業務によって大きく異なります。
- 損害保険:自動車の損傷画像、修理見積書、火災・水災の現場写真、事故場所、相手方情報など。
- 生命保険:診断書、入院期間、手術名、疾病コード、給付条件など。
- 少額短期保険・共済・代理店業務:商品数、請求件数、受付チャネルも違います。
査定機能だけで比べると、必要なデータ項目や例外処理が足りなくなります。そこでまず、商品ごとの請求資料と判定基準を整理します。損保と生保の違いだけでなく、自動車、火災、傷害、医療、ペットなどの違いも確かめます。
引受査定とは判断するタイミングの違い
引受査定と保険金査定では、判断する時点と確認する情報が異なります。
- 引受査定:申込者の年齢、健康状態、職業などをもとに、契約を引き受ける条件を判断します。
- 保険金査定:契約内容と事故・疾病の事実を照合し、約款や特約に基づく支払の可否と金額の判断。
同じシステムで扱うとしても、画面、権限、判定ルール、監査証跡は別々の業務として設計します。
保険金査定システムの主な機能と種類
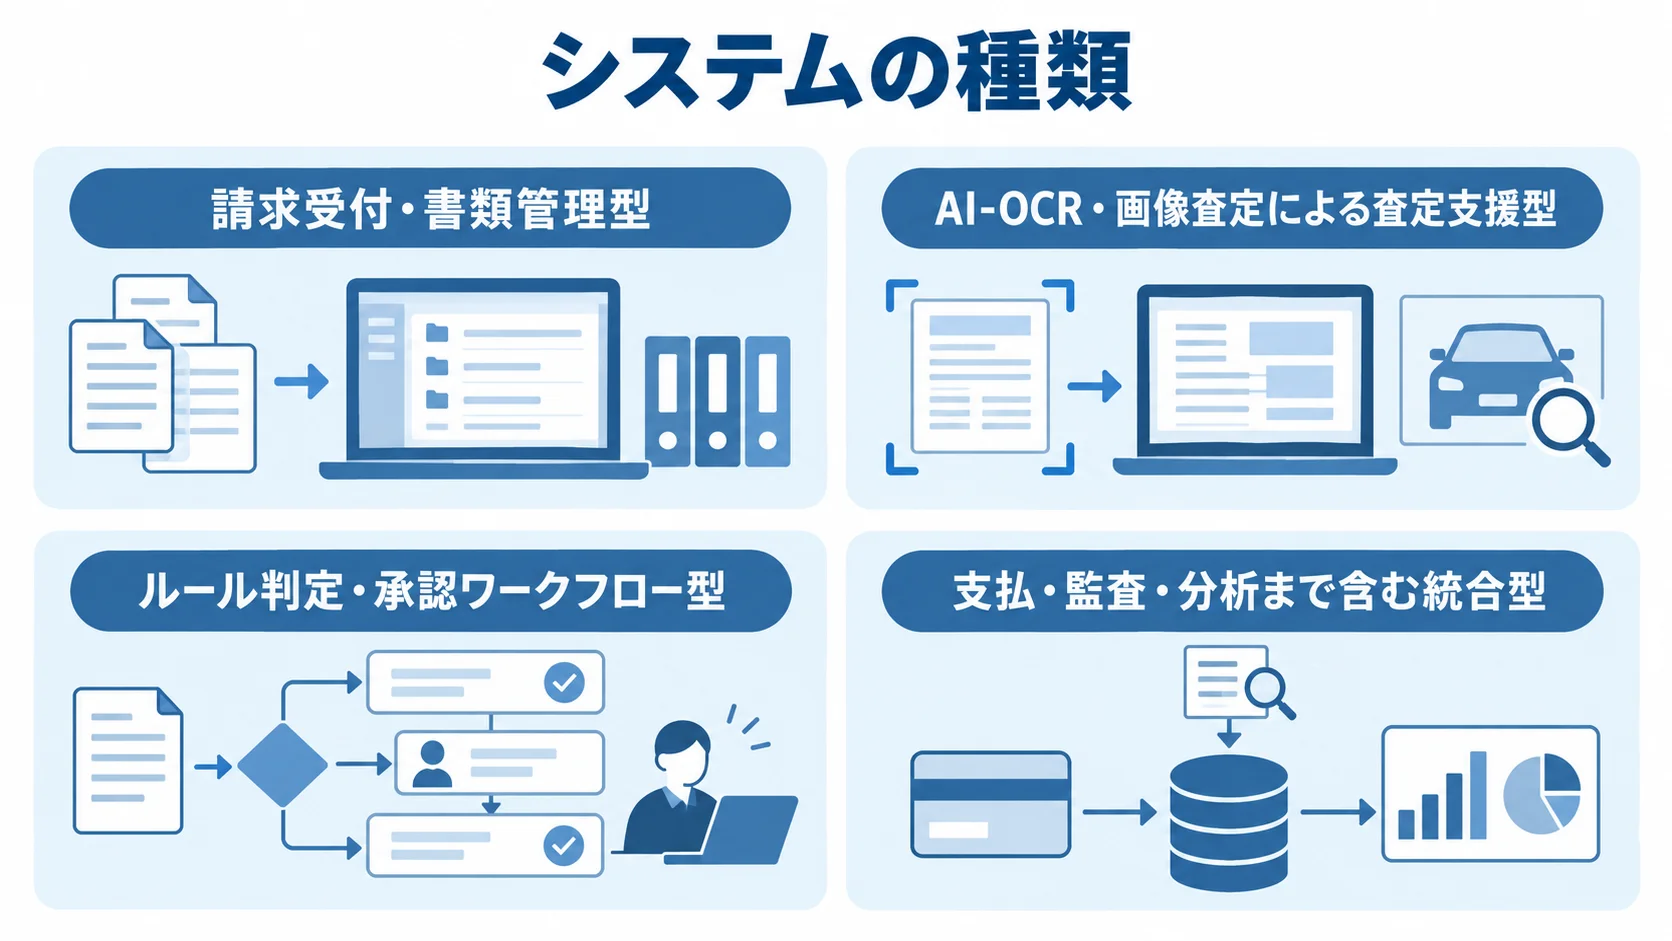
システムの種類は、どこまでの業務をデジタル化するかで分かれます。
受付を中心にしたものから、査定支援、判定・承認、基幹システムの再構築まで幅があります。
請求受付・書類管理型
請求はWeb、スマートフォン、代理店ポータルで受け付けて受付番号を発行し、写真、動画、修理見積書、領収書、診断書などを案件にひも付けます。
- 不足書類の確認:足りない書類の追加提出を依頼し、提出状況を追います。
- 受付状況の共有:契約者や代理店が進捗を確認できる状態にします。
受付状況を契約者や代理店と共有すれば、電話やメールによる問い合わせを減らしやすくなります。
契約管理システムへの再入力が残ると、担当者の負担は減りにくくなります。そこで、受付番号、契約番号、事故日、請求種別、必要書類の状態を既存システムへ連携します。
AI-OCR・画像査定による査定支援型
査定支援は、書類のデータ化と損傷画像の確認を、業務に合わせて組み合わせる型です。
- AI-OCR:請求書、診断書、修理見積書などを読み取り、項目をデータ化します。
- 画像査定:事故車両や建物の写真から、損傷箇所や修理項目の確認を助けます。
AI-OCRや画像査定によって、担当者の入力や確認を減らせる可能性があります。
読み取り結果は、そのまま支払決定には使いません。信頼度が低い案件は、人へ戻します。
導入前には、過去案件の正解データを使って読み取り精度を検証します。
あわせて、誤読が支払額や追加書類の要求にどう影響するかも確かめます。
AIの出力、担当者の修正、最終判断、判断根拠を保存しておくと、後から処理の理由を説明する材料になります。
ルール判定・承認ワークフロー型
まず、補償範囲、免責金額、保険期間を照合します。照合の対象は、ほかに次の項目もあります。
- 事故日
- 重複契約
- 商品・特約の条件
照合の結果をもとに、支払の可否や金額の候補を提示し、確認や上長承認の要否を振り分けます。
判定ロジックをプログラムに固定すると、商品改定のたびに開発費用とテスト期間がかかります。このため、管理画面からルールを変更できる設計が役立ちます。
ルールの層は分けておき、変更申請、承認、適用日時、適用前後のテスト結果を記録します。これにより、業務部門とシステム部門が同じ記録をもとに話し合えます。
支払・監査・分析まで含む統合型
大規模な構成では、契約・商品マスタ、案件管理、文書保管などの機能を、API連携で分けて組みます。ルールエンジン、ワークフロー、支払連携も、同じ考え方で切り分けます。監査ログと分析基盤も、API連携で分けて組みます。
- 支払と連絡:支払の計算と振込を含め、契約者や代理店への連絡までを一連の業務として扱います。
- 不正請求への対応:兆候検知、異議申立て、再査定も、同じ流れに組み込みます。
- 障害時の備え:業務継続、誤判定の訂正、過去記録の追跡を確かめ、手作業への切替、復旧後の二重登録防止、再処理のルールもあらかじめ設計します。
保険金査定システム開発の進め方
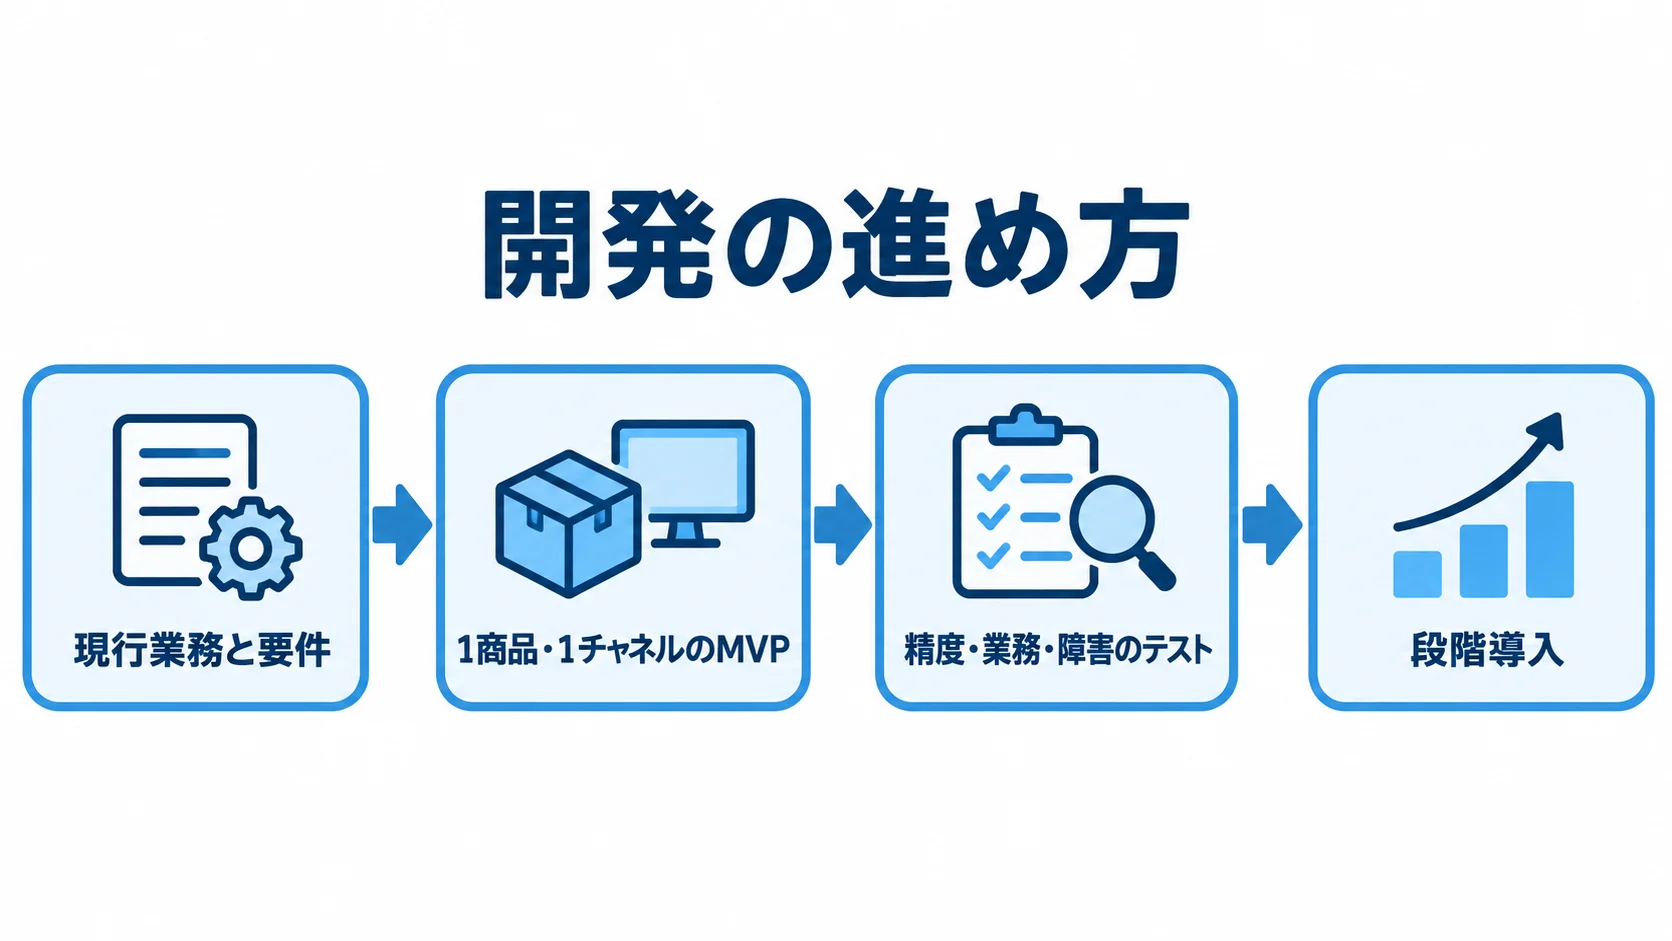
まずは、請求件数が多く判断が比較的定型化した商品を一つ選びます。
受付から承認まで小さく検証する進め方が安全です。
全体の流れは、現行業務の把握と要件定義から始まり、設計・開発とテストを経て、段階導入と運用改善へ進みます。
現行業務と要件の整理
要件定義では、まず業務工程と商品別ルールを分けて整理します。あわせて、例外ケースと検証データも別に押さえます。
- 受付から再査定までの工程(契約照合、書類確認、損害調査、査定、承認、支払、通知)を分け、工程ごとの担当者、入力情報、判断基準、成果物、例外を整理します。
- 商品・特約ごとの必要書類と判定条件を一覧にして、代理店が見られる情報、査定担当者だけが見る情報、上長が承認する情報を分けます。
- 通常案件に加えて、書類不足、契約情報の不一致、重複請求、支払対象外、異議申立て、障害の各ケースを扱います。
- 過去案件から代表例と難しい例を選び、期待する処理結果を正解データにして、後のテストとAI評価に使います。
1商品・1チャネルのMVP設計
MVPは、Web受付と書類アップロード、契約照合までを対象にします。そのうえで、ルールによる候補判定、担当者確認、承認までに絞ります。すべてを自動化することは目指しません。
自動車保険なら写真と修理見積書、医療保険なら診断書の受付のように、データが明確な業務から始めると評価しやすくなります。
AIが判断できない案件を人へ渡す条件は、先に決めておきます。具体的には、信頼度のしきい値と修正画面を用意します。さらに、修正理由の記録と最終承認も備えます。
精度・業務・障害の三つのテスト
機能テストに加えて、判定結果、担当者の操作、障害時の動作を次の観点で確かめます。
- 判定テスト:過去案件を使って、判定結果が正しいかを見る。
- 業務受入テスト:担当者が迷わず処理できるかを確かめます。
- 性能・障害テスト:アクセス集中や外部サービス停止を想定して行う。
画面やAPIの動作を確かめる機能テストに加え、リリース後の数字も測ります。
処理時間、手動処理率、追加資料要求率を見るほか、再査定率、支払漏れ・過払い、問い合わせ件数も確認します。
効果を確かめたら、まず商品と代理店チャネルへ広げ、そのあとAI機能と支払連携へ進みます。
段階導入なら、リスクを分散できます。
▶ 詳細はこちら:保険金査定システム開発の進め方
保険金査定システムの費用相場と期間
保険金査定システムの公開価格表や、業界全体を代表する統計は限られます。そのため、この概算は2025年時点の一般的な人月単価をもとにしています。保険固有の要件定義や連携を加え、セキュリティとテストも加味しています。
金額は、請求件数や商品・特約数によって変わります。既存データの品質、AI学習データ、可用性も影響します。
範囲別の初期費用と開発期間
初期費用と開発期間は、標準設定から基幹更改まで、実装する範囲に応じて変わります。
- 設定中心:パッケージやSaaSで受付や文書保管、標準ワークフロー、商品・支払ルールの設定、数本のAPI連携を行う場合。800万〜2,500万円、3〜8か月。
- 小規模MVP:1商品や限定代理店向けに、Web受付、OCR、ルール判定、手動承認を作る場合。1,500万〜3,000万円、4〜8か月。
- 部分連携型:複数商品、代理店連携、移行、監査ログ、例外フロー、振込連携を含む場合。2,000万〜6,000万円、6〜12か月。
- 大規模更改:多数の商品・拠点・代理店や複数基幹との連携、24時間運用、災害対策を含む場合。8,000万〜3億円超、12〜24か月以上の可能性。
範囲別に見積もりを比べるときは、案件ごとの条件をそろえておきます。
AI・連携・移行・セキュリティによる上乗せ費用
上乗せ費用は、AI機能と連携、データ移行、セキュリティに分けて確認します。
- AI機能:AI-OCR、画像査定、不正請求検知を入れると、1,000万〜5,000万円程度が追加される場合があります。
- 連携・移行:契約管理、代理店、支払、顧客マスタとの連携や、古いデータの移行が費用に影響します。
- 安全対策:認証、権限、暗号化、監査ログ、脆弱性診断、負荷テスト、BCP対応が対象になります。
AIの追加費用には、モデルとデータ整理、連携が含まれます。さらに、人手確認、再学習、再テストも含まれます。利用料や処理量課金は、初期費用とは別に発生する場合があります。
見積書では、要件定義、画面・API、ルール整理の費用を分けて記載してもらいます。移行、テスト、教育についても、別の行で示してもらいます。さらに、保守、クラウド利用料、AI従量課金も個別に書いてもらいます。
ランニングコストの試算
月額費用と長期の運用費は分けて試算します。そのうえで、利用規模に合う総保有コストを確認します。
- 月額費用:SaaS、ユーザー数、請求件数、OCR・AI処理量、保守・監視で決まり、30万〜200万円程度からの想定。
- 大規模利用:保存容量、バックアップ、冗長化、専用環境、24時間監視、外部連携保守が加わるため、個別見積もり。
- 5年間の総額:初期開発から、月額、保守、ルール変更、AI処理、診断、データ移行・返却までを含めて比べる。
商品改定や制度変更で追加開発が重なると、総額は膨らむことがあります。そのため、初期費用だけで方式を決めないようにします。
上記の費用レンジは、査定専用の公的統計ではありません。一般的な開発工数から算出した、記事上の目安です(出典: 一般的なシステム開発の費用解説)。
▶ 詳細はこちら:保険金査定システム開発の見積相場・費用
開発会社・サービスの選び方
知名度や価格だけでなく、保険業務のどこを任せられるかで比べます。受付や保険業務、パッケージの得意分野を確認します。加えて、AI-OCR、損害画像、基幹連携の得意分野も見ます。
自社の業務範囲に合う提供形態
導入範囲や業務の独自性に合わせて、標準サービス、個別開発、ハイブリッドを比べます。
- SaaS・パッケージ:受付や書類管理を短期間で始めたい場合に候補です。
- クラウド開発・API連携:既存基盤と柔軟に連携したい場合に向きます。
- スクラッチ:独自商品や複雑な損害調査、厳格な統制に対応できますが、保守やルール変更の負担も見ておく必要があります。
- ハイブリッド:請求・文書・ワークフローは標準化し、独自判定や画像査定は個別開発する形。
標準機能に見える箇所は、設定で変わるのか、追加開発が要るのかを確かめます。将来、データを返してもらえるか、移行できるかも確認の対象です。
保険の業務知識と対象商品の経験
候補先の経験は、業務知識と対象商品の観点で確かめます。導入実績と実機検証も、あわせて見ておきます。
- 業務知識:保険金支払担当者の要件定義参加、損保・生保データ、代理店を含む業務フロー。
- 対象商品:入力項目、正解データ、例外、専門家の確認方法など、商品ごとの違いへの理解。
- 導入実績:対象商品、請求件数、利用者数、既存連携、稼働後の保守、障害時の復旧方法。
- 実機検証:公開情報だけで判断せず、可能なら匿名化データや操作画面を確かめる。
自動車の損傷画像と生命保険の診断書では、必要な情報が異なります。そのため、対象業務に合わせて評価します。
ルール変更・ログ・運用引継ぎの評価
運用性は、ルール変更と判断記録の観点から確認します。引継ぎと提案比較も、あわせて見ます。
- ルール変更:業務担当者の申請、承認者の確認、テスト後の適用ができるか。
- 判断記録:約款・特約、AI出力、担当者の修正、承認者、処理日時を追跡できるか。
- 引継ぎ:運用担当者、障害・制度変更への対応時間、内製チームへの引継ぎ範囲。
- 提案比較:価格、保険業務の理解、技術、運用体制、セキュリティを同じ評価表で比べる。
判断できない時のエスカレーションと説明可能性も確認します。こうすれば、価格だけに偏らない選定につなげられます。
▶ 詳細はこちら:保険金査定システム開発でおすすめの開発会社6選と選び方
発注・外注・委託で失敗しない方法
要件が曖昧なまま価格だけで選ぶと、契約後に追加開発や連携費用が増えることがあります。そこでRFPには、業務量と連携、SLAの条件を書きます。データとAIの条件も入れます。テストと障害対応の条件も入れます。
RFPに入れる業務・データ・運用条件
RFPでは、条件を業務、データ、運用、AIの四つに分けて明示します。
- 業務:商品、請求種別、必要書類、支払判定、追加資料、再査定、苦情対応、承認権限。
- データ:契約番号、事故日、請求額、免責金額、既存システム、画像・文書形式、マスタ対応、保存期間、移行対象。
- 運用:代理店数、受付チャネル、営業時間、ピーク時の請求件数、必要なSLA、目標復旧時間、バックアップ、監視、窓口、リリース手順。
- AI:入力データの再学習利用、国外移転、保存期間、ログの個人情報、モデル更新時の再評価担当。
テスト用の正解データと、個人情報の保管場所も、RFPに明記します。
AIを最終決定に使わない場合でも、誤りを見つけて訂正する操作と監査記録は必須要件にします。
準委任と請負の分担
契約形態は、要件がどこまで決まっているかと、成果を保証できる範囲に応じて選びます。
- 準委任:要件未確定の業務整理やPoCで、役割と作業時間を定める場合に適することがあります。
- 請負:成果物と受入条件が決まった画面やAPIの開発で検討しやすい形態です。
AIの精度や外部サービスの応答時間まで固定価格で保証しようとすると、認識の差が生じることがあります。
固定価格の範囲と仕様変更、受入テストは、契約書と別紙で定めます。遅延報告や第三者障害、データ返却も、あらかじめ定めておきます。再委託と終了後支援も、そこに含めます。支払機能は、過去案件の期待結果と運用手順も含めて検収します。
提案比較と運用引継ぎの計画
費用と体制を同じ条件で比べたうえで、自社の担当者が運用できる状態になるまでの引継ぎを計画します。
- 費用比較:初期費用、月額、保守、ルール変更、AI処理、診断、移行、教育を同じ条件にそろえます。
- 体制確認:業務責任者、PM、セキュリティ担当、移行担当と、要件定義から運用開始までの体制。
- 運用実演:権限管理、ルール変更、ログ、障害一次対応、再処理、復元、問い合わせを、自社担当者が見る形で示す。
- 引継ぎ資料:手順書、データ項目定義、API仕様、テスト結果、既知の制約、緊急連絡網を受け取る。
引継ぎを開発会社に任せきりにせず、自社で運用できるかを確かめます。
▶ 詳細はこちら:保険金査定システム開発の発注・外注・委託方法
セキュリティ・法令・2026年時点の最新動向
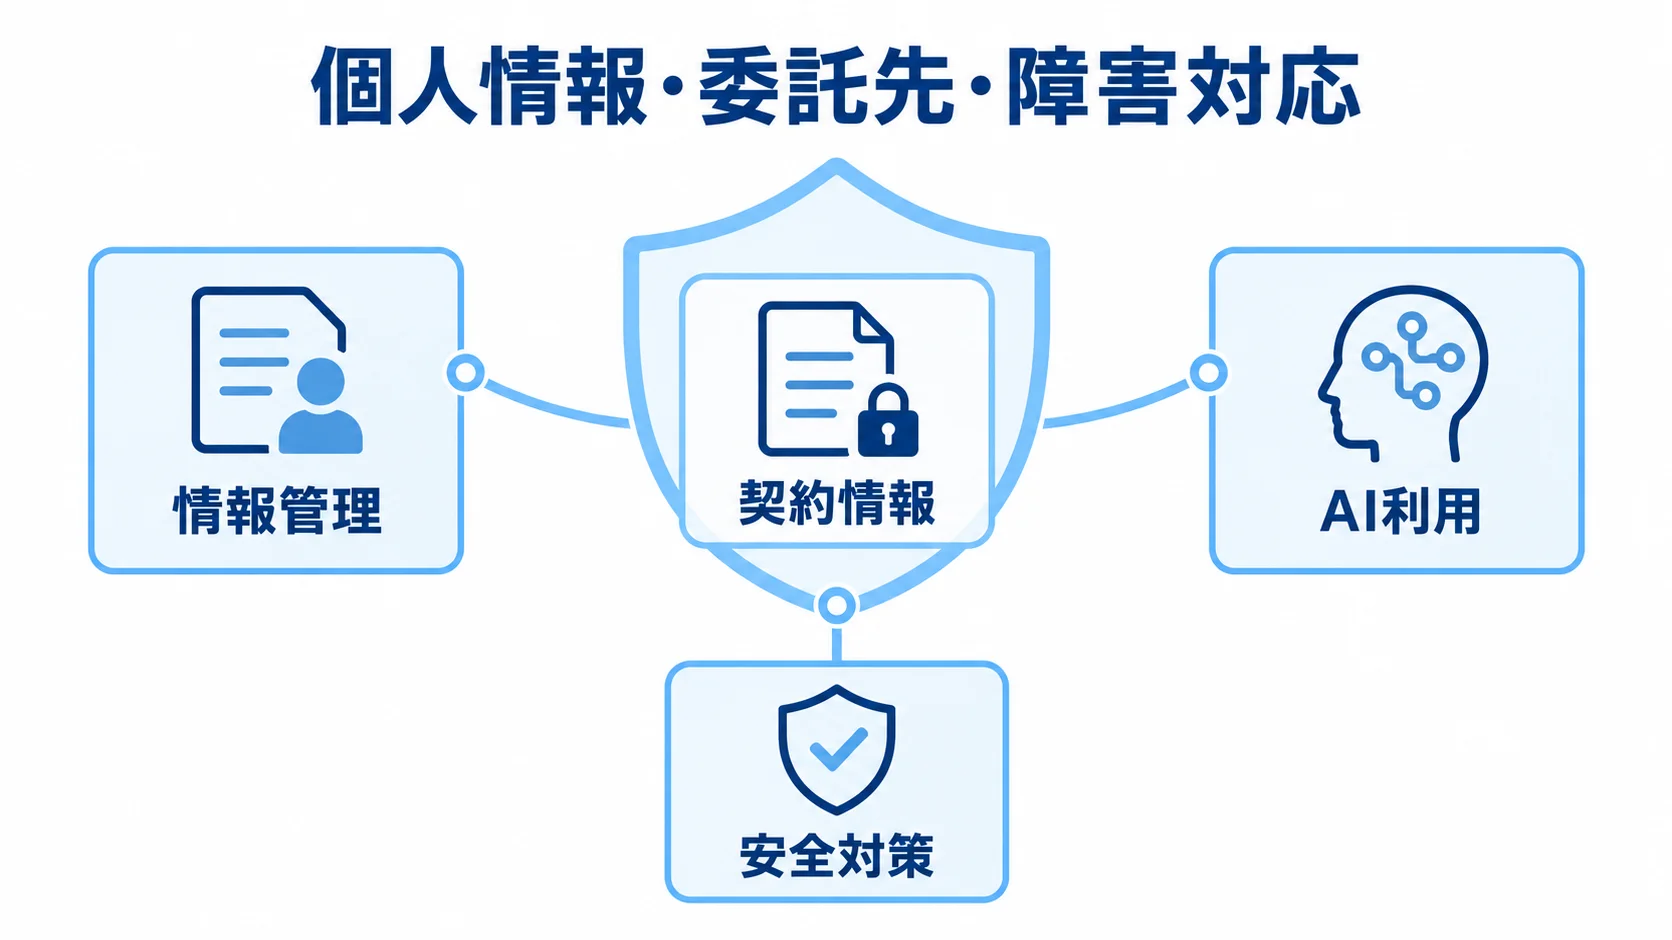
氏名や住所、契約情報を扱います。事故写真や診断書、口座情報も扱うため、機能と同時に情報管理を設計します。
2025年6月に公表された金融庁の「金融分野におけるITレジリエンスに関する分析レポート」は、インシデントの発生を前提にしています。
レポートは、経営層がIT・サイバーリスクを認識し、ガバナンスや体制を継続的に見直す必要性を示しています。投資と人材育成も、見直しの対象です(出典: 金融庁のITレジリエンス分析レポート)。
個人情報・委託先・障害対応の設計
個人情報の管理、AI利用、システムの安全対策を確認します。
- 情報管理:利用目的、権限、保存期間、暗号化、鍵管理、バックアップ、操作ログ、脆弱性、委託先管理。
- AI利用:要配慮個人情報の入力可否、学習利用、国外移転、削除方法、障害時の代替策。
- 安全対策:設計段階から認証、多要素認証、権限分離、監視、復旧訓練を要件に含める。
金融庁のガイドラインは、保険会社や少額短期保険業者も対象に含みます。
経営層の関与とリスクに応じた管理を示しています。インシデント対応と第三者リスク管理も扱います(出典: 金融庁のサイバーセキュリティガイドライン)。
完全自動化から査定支援へ広がるAI
公表事例では、AIの利用は書類処理や査定担当者の支援に広がっています。
- 2025年10月:生命保険の支払査定で、書類データ化、査定ルートの最適化、担当者支援を行うサービスの提供開始が公表。
- 2026年3月:生成AIの保険金請求アシスタントで、実運用を見据えた実証開始が公表。
この動きは、2025〜2026年の保険業界における公式発表に基づいています(出典: 2025〜2026年の保険業界における公式発表)。
これらの事例は、AIがすべての支払可否を単独で決めることを意味するものではありません。
現時点では、入力支援や類似案件検索、必要書類の案内をAIに任せる設計が現実的です。根拠提示や単純案件の自動処理も、そこに加えられます。
難しい案件や信頼度の低い案件は、人が確認します。自動化率だけでなく、誤判定率や修正率もKPIにします。説明時間と再査定率も、同じ指標に含めます。
効率・正確性・顧客体験で見る導入後KPI
導入効果は、効率、正確性、顧客体験の面から、導入前後の変化を同じ指標で確かめます。
- 効率:処理件数、査定リードタイム、一次受付から追加資料要求までの時間、手動処理率。
- 正確性:再査定率、支払漏れ・過払い、自動化率、誤判定率。
- 顧客体験:代理店問い合わせ、説明のわかりやすさ、書類提出時間、担当者の教育期間。
- 比較時点:導入前1〜3か月分を基準に、MVP、商品追加、AI機能追加後を比較。
自動化率が上がっても、誤判定や再査定が増えれば、成功とはいえません。そのため、正確さ、説明可能性、業務継続性も評価の対象にします。
保険金査定システムに関するよくある質問(FAQ)
導入の際に多く問われるのは、費用と着手方法です。AIの適用範囲や既存システムとの連携についても、よく質問されます。代表的な質問には、判断基準とともに回答します。
保険金査定システムの開発費用はいくらですか?
受付や標準ワークフローの設定が中心なら、800万〜2,500万円です。1商品MVPは1,500万〜3,000万円、既存基幹との部分連携は2,000万〜6,000万円です。いずれも概算の目安です。
大規模な基幹更改や複数商品連携では、8,000万〜3億円超になる可能性があります。AIや移行、セキュリティ、保守を含めて、個別に見積もります。
AIだけで保険金の支払可否を自動判定できますか?
技術的に可能な範囲はありますが、すべての案件をAIだけで判定する設計は、慎重に検討する必要があります。
まずは、書類のデータ化と入力チェックから始めます。そのうえで、類似案件検索や定型案件の候補提示に広げます。
信頼度が低い案件、例外案件、判断根拠を説明しにくい案件は、人が最終確認します。
パッケージとスクラッチ開発はどちらがよいですか?
請求件数が少なく標準的な業務から始める場合、SaaSやパッケージは短期導入しやすいです。
独自商品や複雑な判定には、個別開発が向きます。基幹との密接な連携や厳格な統制にも向きますが、ルール変更や保守の負担が増えます。
受付と文書、ワークフローは標準サービスにし、独自判定や画像査定を個別開発するハイブリッドも有力です。
保険金査定システムは何から始めればよいですか?
まずは、請求受付から支払完了までの現行業務を案件単位で洗い出します。そのうえで、商品・特約ごとの書類と判定条件、例外、権限、既存連携を整理します。
その後、請求件数が多く定型化しやすい1商品・1チャネルを選びます。受付から手動承認までをMVPにして、効果とリスクを検証します。
まとめ
導入前に押さえる三つの要点
第一に、受付から支払までの業務と、商品・特約ごとの判定ルールを洗い出します。
第二に、1商品・1チャネルのMVPで、過去案件を使って精度、業務負担、例外処理を検証します。
第三に、AIと個人情報の扱いを、監査ログや障害対応とあわせて初期要件に含めます。
費用と効果の総保有コストでの判断
保険金査定システムは、受付から支払、再査定、監査までをつなぐ業務基盤です。導入範囲に合わせて、段階的に整えます。
- 設計範囲:書類・画像確認から通知までに加え、商品差、例外、ルール変更、既存連携、人の最終判断を考慮します。
- 費用の目安:標準設定中心は800万〜2,500万円、MVPは1,500万〜3,000万円、部分連携は2,000万〜6,000万円。
- 大規模更改:8,000万〜3億円超が目安ですが、査定専用の公開統計ではありません。
- 段階導入:業務と正解データを整理したうえで、1商品・1チャネルで検証し、順に広げる。
- 効果測定:査定時間、手動処理、再査定、支払漏れ・過払い、問い合わせ、AI自動化・誤判定を測る。
導入の目的をAIそのものに置かず、評価では支払の速さだけでなく正確さや説明可能性を見ます。個人情報の保護や障害時の継続運用も、同じ評価に含めます。
▼関連記事一覧
・保険金査定システム開発の進め方
・保険金査定システム開発でおすすめの開発会社6選と選び方
・保険金査定システム開発の見積相場・費用
・保険金査定システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。