
保険金査定システムの費用は、請求件数、既存基盤との連携範囲、AI査定の有無で、800万円から3億円超まで変わります。
費用を左右するのは、範囲に含める機能の広さです。受付や査定ルール、AIに加えて、既存基盤連携やセキュリティも対象になります。全体像は保険金査定システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金査定システムの概要
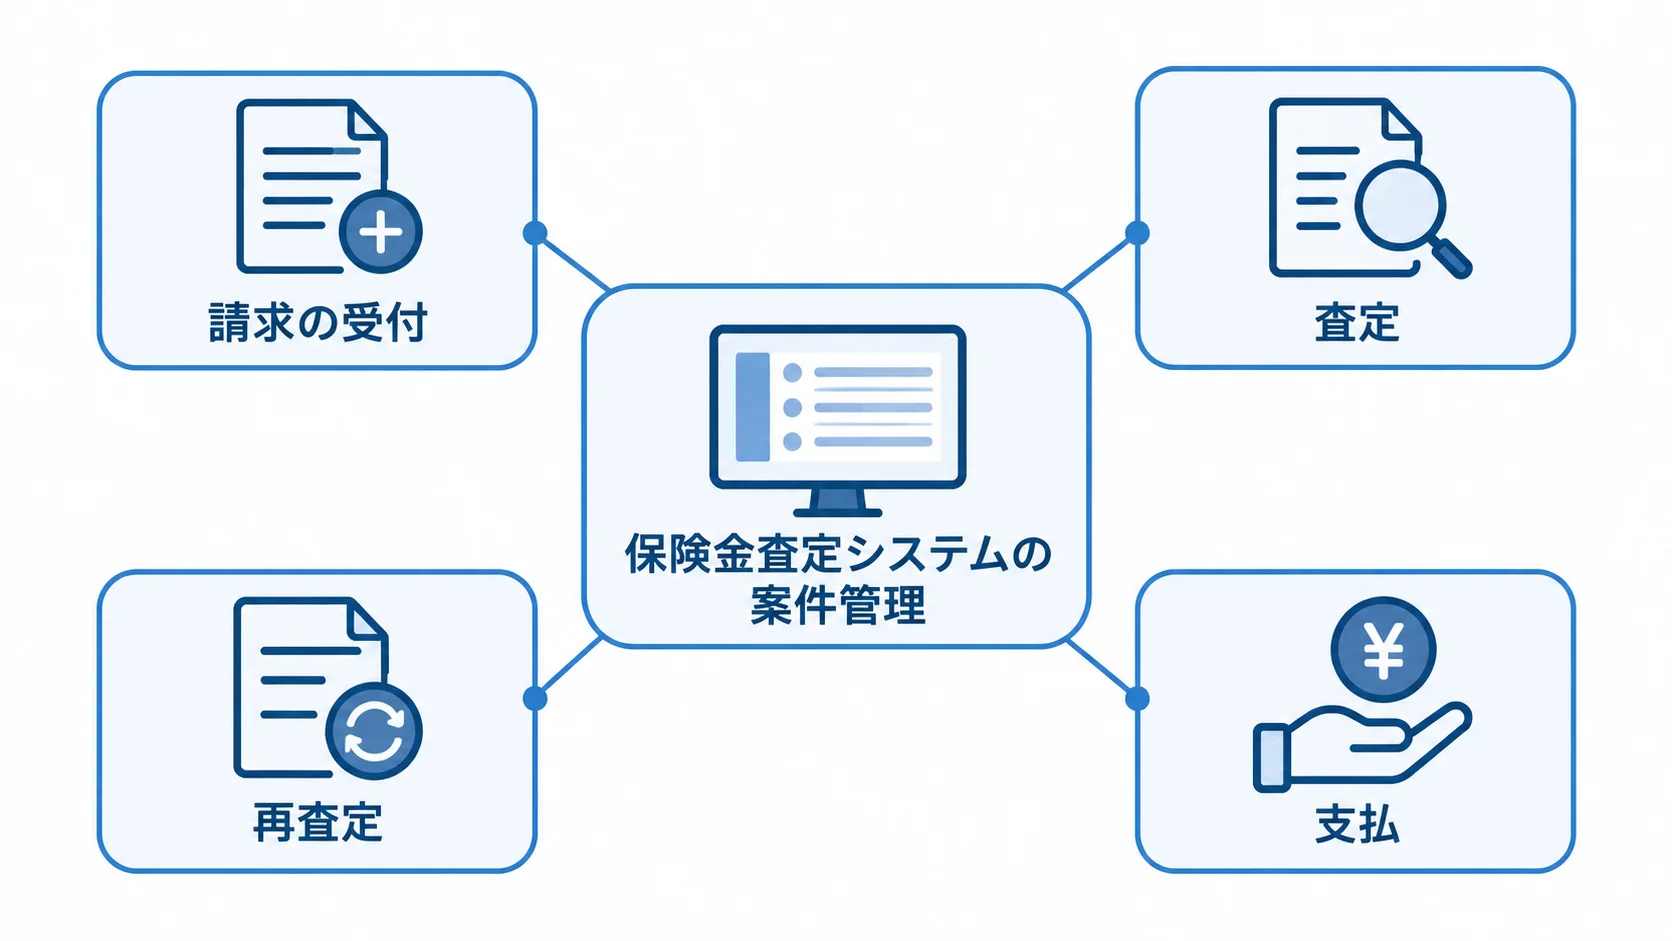
保険金査定システムとは、請求の受付から査定、支払、再査定までを案件単位で管理するシステムです。契約を結べるかを判断する「引受査定」とは異なり、契約後の事故・疾病・損害に保険金を支払うかを判断します。そのため、費用の検討では判定ルールや人の承認、監査証跡までを範囲に含めます。
受付から支払までを一つの案件としてつなぐ仕組み
まず、受付機能では、Web、スマートフォン、代理店ポータルから請求を受け付けて、受付番号を発行します。写真や動画、診断書のほか、修理見積書と領収書もアップロードできます。
登録後は、契約管理システムと照合して、補償範囲、保険期間、免責金額を確認します。事故日と重複契約も確かめます。加えて、契約者情報と事故情報も案件に登録します。
進捗は「書類不足」「査定中」「追加資料待ち」「上長承認待ち」などの状態で管理します。「支払決定」「不支払」「完了」まで含めて、担当者や代理店がその状況を確認できます。
損害保険と生命保険で必要なデータの違い
保険種別によって必要なデータや判定基準が異なるため、見積もりには対象業務の確認が欠かせません。
- 損害保険:損傷画像、修理見積書、火災・水災の写真、代理店からの事故受付
- 生命保険:診断書、入院・手術情報、商品ごとの給付条件
損保向けの見積もりに、生保向けの機能表は流用できません。iChainBaseは請求受付と支払査定、外部APIによる査定時の反社チェックを示しています(出典:iChain株式会社「iChainBase」)。
保険金査定システムの費用相場の目安
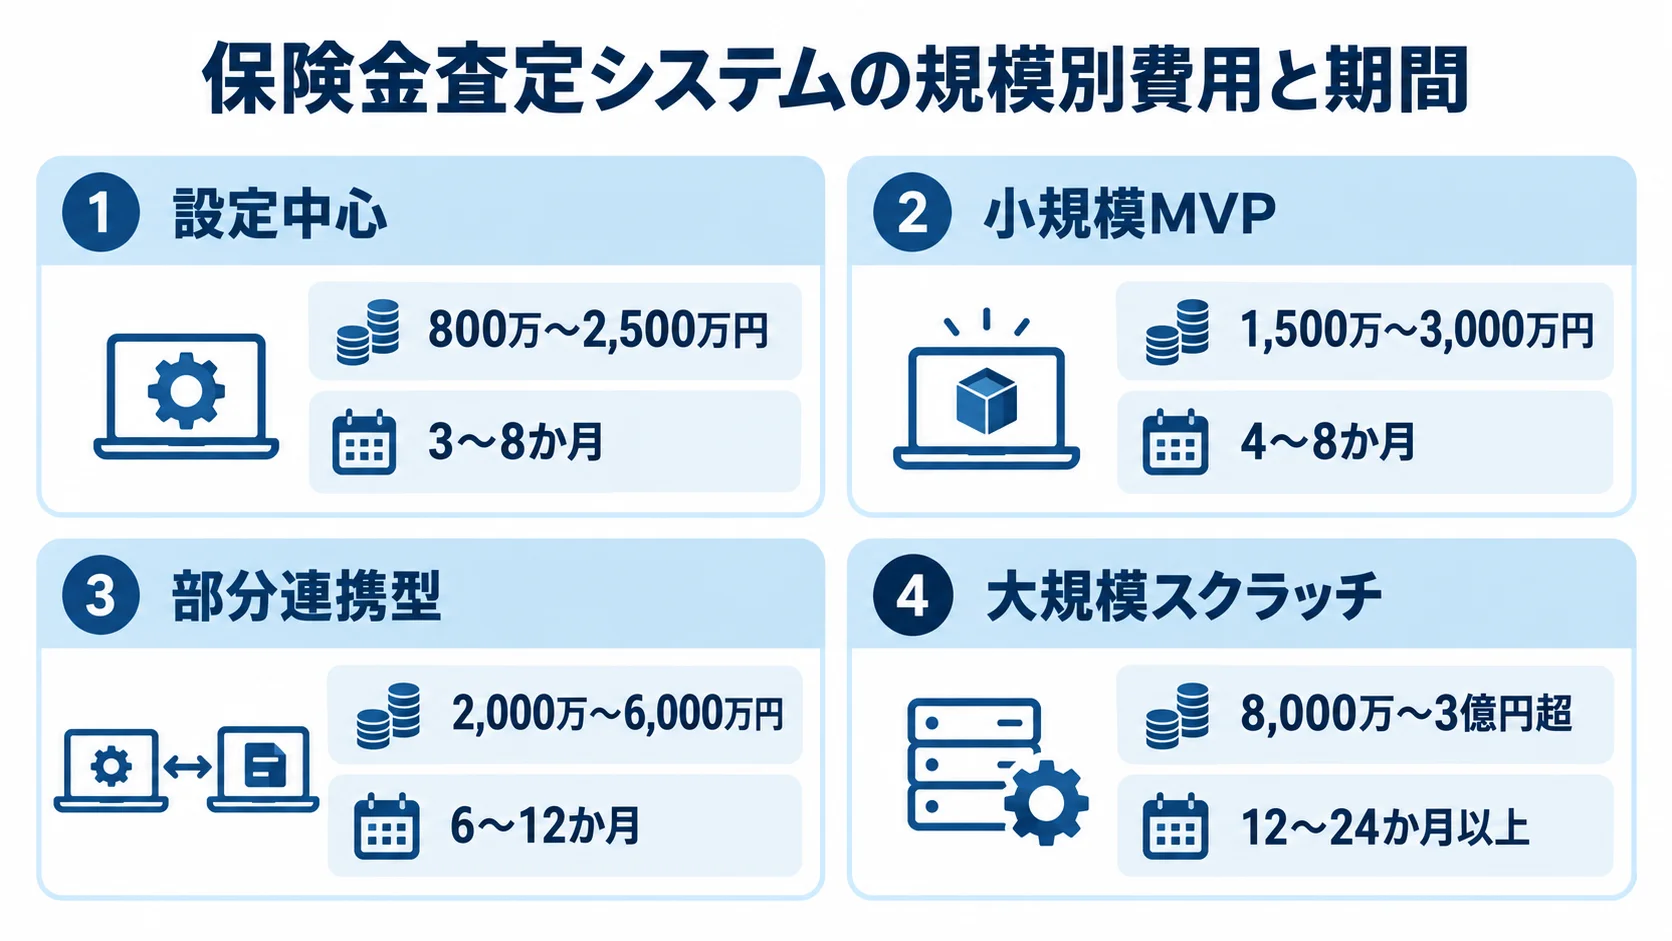
初期費用の目安は、標準機能の設定が中心なら800万〜2,500万円、小規模な査定MVPなら1,500万〜3,000万円です。さらに、契約・支払基盤と連携する場合は2,000万〜6,000万円で、多数の商品・代理店・拠点を対象に基幹更改まで行う場合は、8,000万〜3億円超になる可能性があります。
これらの数字は、査定専用の公的な価格統計ではありません。2025年時点の一般的な開発単価に、保険固有の工数を加えて算出した、予算検討用の推定です。工数には、要件定義やテスト、セキュリティ、連携が含まれます。
機能範囲別の初期費用と開発期間
導入方式や対象範囲によって、初期費用と期間の目安は変わります。検討の際は、次の規模感を基準にします。
- 設定中心:800万〜2,500万円、3〜8か月
- 小規模MVP:1,500万〜3,000万円、4〜8か月
- 部分連携型:2,000万〜6,000万円、6〜12か月
- 大規模スクラッチ:8,000万〜3億円超、12〜24か月以上
設定中心は、請求受付、文書保管、標準ワークフローを含むSaaS・パッケージ導入です。そこに、商品・支払ルールの設定と数本のAPI連携が加わります。
一方で、部分連携型には複数商品や代理店ポータル、移行が含まれます。監査ログや例外処理、振込連携も含まれます。
大規模スクラッチでは、複数の基幹システムや24時間運用、災害対策が対象になります。さらに、全国拠点や商品横断のルール変更まで含みます。テストや移行を削ると、支払ミスや稼働後の手戻りにつながります。
月額費用と保守費用の目安
月額費用は、利用規模や運用範囲によって変わります。見積もりでは、主な内訳を分けて確認します。
- 利用料:SaaS、クラウド、ユーザー数、請求件数
- 運用費:OCR・AI処理量、監視、問い合わせ対応、保守改修
- 保守費用:障害、商品・特約改定、判定ルール、帳票、法令・監査、脆弱性、モデル精度の検証も含めて考える
小規模導入は月額30万〜200万円程度からを想定していますが、大規模利用は件数、可用性、AI従量課金によって個別見積もりになります。クラウドやAIの利用料を初期費用に含めるか、月額の従量費にするかによって、見かけの価格は変わります。
たとえば、一般的な業務システムでは、年間保守費が初期開発費の10〜20%程度になる例があります(出典:ripla「大手企業向けのシステム開発の完全ガイド」、2025年)。商品改定や監査対応の頻度を確認し、固定の保守と個別の改修をどこで分けるかを契約で定めておきます。
保険金査定システムの費用内訳
見積書は開発一式にまとめず、要件定義・設計、画面・API、ルールに分けて確認します。文書処理、移行、テストも、それぞれ独立した項目として扱います。インフラ、セキュリティ、教育、保守も、別々に見積もります。
特に保険金査定では、画面数より商品ルールや既存データの整備が費用に影響しやすい点が特徴です。加えて、例外処理や説明可能性の設計も、費用を押し上げる要因になります。
要件定義からテストまでの人件費と工数
費用は、役割ごとの人件費と、要件定義からテストまでの作業工数で構成されます。エンジニアの人月単価の公開目安は、2025年時点の国内開発でスキルによりおおむね60万〜120万円です(出典:ripla「メーカー向けのシステム開発の見積相場や費用/コスト/値段について」、2025年)。
- 担当者:コンサルタント、PM、保険業務に詳しいSE、バックエンド・フロントエンド・クラウドのエンジニア、テスト担当
- 要件定義・設計:現行業務、商品・特約の判定表、必要書類、権限、承認ルート、エラー対応の洗い出し
- 実装・テスト:案件管理、契約照会、文書保管、支払計算、通知、APIの実装と、書類不足や重複請求などの検証
要件定義・設計は、開発総額の15〜25%程度を占める想定です。また、査定ルールや既存基幹連携を担う人材は、単価だけでなく稼働期間も費用に影響します。上流工程を削ると、後からルールを作り直す費用が膨らみます。
AI-OCR・画像査定・不正検知の追加費用
AI機能を加えると、データ整備や精度評価などの追加作業が発生します。そのため、機能ごとの役割を確認したうえで範囲を決めます。
- AI-OCR:請求書、診断書、修理見積書を読み取り、入力欄に反映
- 画像査定:自動車や建物の損傷画像から損害の種類や初期見積もりを支援
- 不正検知:過去請求、事故、修理工場、口座などの関連から要確認案件を振り分け
これらの追加には、データ収集、匿名化、正解ラベル作成が必要です。さらに、評価、API連携、人手確認画面も必要になります。なお、追加費用は1,000万〜5,000万円程度となるケースがあります。
PKSHA Technologyは2025年10月、生命保険の支払査定向けに、書類データ化とコード化、自動査定と人手査定を支援するソリューションを発表しました(出典:PKSHA Technology「査定支援AIソリューション」、2025年)。ただし、損保の自動車・火災画像にそのまま適用できるとは断定できないため、過去案件で精度を確認します。
AIを導入しても、すぐに全自動化できるとは限りません。そのため、AIが判断できない案件を人へ戻す設計も見積もります。
セキュリティ・移行・連携にかかる費用
請求には、氏名や住所、口座といった情報のほか、事故写真や診断書などの機微性の高い情報が含まれます。そのため、要件には次の安全対策を含めます。
- 情報保護:暗号化、アクセス権限、二要素認証、操作ログ
- 運用継続:バックアップ、脆弱性診断、監視、災害復旧
- 委託先管理:委託先と再委託先を、どちらも対象にする
こうした情報保護の対策には、一般的な受付フォームより多くの設計・検証工数がかかります。なお、金融庁のガイドラインは保険会社や少額短期保険業者を対象としています。2025年7月には改正内容も公表されました(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
連携対象は、契約管理、顧客マスタ、代理店です。文書管理や会計・支払も含まれ、反社チェックや通知サービスも対象になります。そのため、APIやファイル連携の方法を調査します。
古い基幹にAPIがなくCSVや夜間バッチを使う場合、データ変換、再送、エラー監視が必要です。
移行では、契約番号の欠損や商品コードの変遷、古い画像形式を確認します。また、重複データも確かめ、リハーサルを複数回行う費用も見込みます。
保険金査定システム開発の進め方とコスト最適化のポイント
費用を抑える際は、機能を一律に削るのではなく、対象商品と業務範囲を絞って効果を検証します。全商品・全代理店・全自動査定を初めから目指すと、要件が固まらないまま連携や例外処理が増えます。
請求件数が多く判定が比較的単純な商品を選び、受付から承認までのMVPを稼働させると、投資判断を段階的に進められます。
業務フローと判定ルールの洗い出し
要件定義では、案件単位で業務の流れを洗い出し、見積もりに必要な規模データを集めます。
- 業務フロー:受付、書類確認、査定、追加資料依頼、承認、支払、再査定
- 商品ルール:支払条件、免責、必要書類、支払額、手動確認、不支払通知、異議申立て時の再査定
- 判断方法:経験に依存する箇所をルール化するか、専門担当へ回すかを決める
請求件数、月ごとの繁閑、商品数を、見積もりの前に把握しておきます。さらに、特約数や代理店数、1件あたりの書類数も加えると、必要性能と費用を説明できます。処理時間や再査定率も、あわせて集めておきます。
これらが不明のままAI査定を依頼すると、学習データの不足や追加の連携が後から判明し、初期見積もりとの差が広がります。
パッケージ・クラウド・スクラッチの使い分け
標準機能で賄う業務と、独自の査定・連携要件を切り分けると、方式ごとの費用と拡張性を比べられます。
- パッケージ・SaaS:標準受付等を早く導入したい場合に候補。契約管理・支払査定機能も活用
- クラウド上の個別開発・スクラッチ:独自商品、複雑な損害調査、密接な基幹連携、厳格な統制に適する
- ハイブリッド:受付等はパッケージ、独自判定や画像査定は個別開発
パッケージやSaaSでは、商品固有の例外、データ保管場所、解約時の返却を確認します。さらに、API制限や、ユーザー数・件数による課金も見ておきます。また、ハイブリッド方式は、初期リスクと拡張性のバランスを取りやすい選択肢です。
判定ロジックを、管理画面から変更、承認、テストできるルール層として分けておくと、商品改定ごとの改修費を抑えやすくなります。
1商品・1チャネルから始めるMVP
MVPでは、対象商品を1つ、請求チャネルをWebまたは特定の代理店に絞り、受付から承認までを確かめます。
- 基本機能:受付、書類アップロード、契約照会、基本判定、手動承認、通知、監査ログ
- AIの運用:画像査定や不正検知を同時に入れても、結果は参考表示とし最終決定は担当者が行う
- 効果測定:査定時間、一次受付から追加資料要求までの時間、手動処理・再査定率、支払漏れ・過払い、代理店問い合わせ、AI自動化・誤判定率
MVPの段階で、AIの誤判定が支払に直結するリスクを抑えつつ、現場で使えるかを確かめられます。
Mysuranceとリードインクスは2026年3月、生成AIによる請求AIアシスタントの実証実験を開始し、次年度中の実運用を目指すと発表しました。実業務での検証は、AI費用を判断する材料になります(出典:Mysurance「保険金請求AIアシスタント」の実証実験、2026年)。
見積もりを取る際のポイントと費用の抑え方
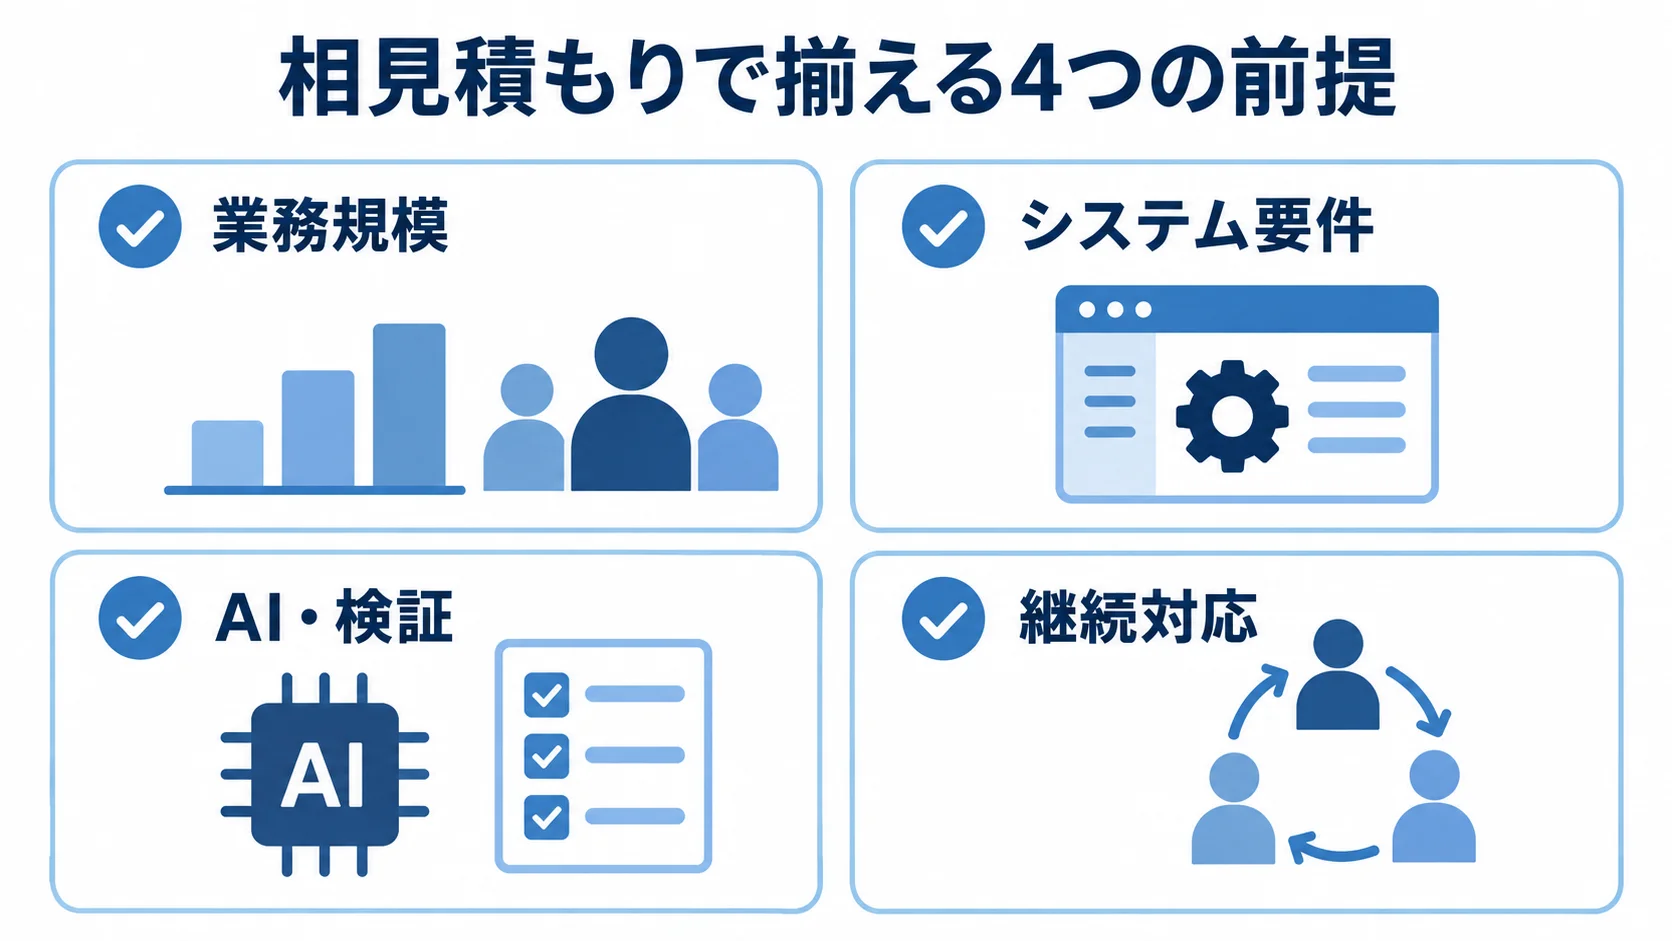
相見積もりでは、合計金額だけでなく、同じ条件で比較できているかを確認します。そのため、RFPには業務範囲や前提をそろえて記載します。
- 業務規模:請求件数、商品・特約数、代理店数
- システム要件:既存システム、必要なSLA、データ保管場所
- AI・検証:入力や再学習利用、テスト用の正解データ
- 継続対応:障害時・災害時の対応
提案を依頼する前に業務範囲をそろえておくほど、会社ごとの見積もり差を説明しやすくなります。
見積書の作業範囲と前提条件の確認
見積書では、作業項目、算定前提、契約条件を分けて確認します。作業範囲は、項目ごとに記載してもらうよう依頼します。
- 作業項目:要件定義、設計、画面・API、ルール、AI-OCR、画像査定、権限、監査ログ
- 導入・運用:移行、テスト、セキュリティ、教育、リリース支援、保守
- 算定前提:工数、単価、人数、期間、成果物、対象外作業
「API連携一式」とだけ書かれていると、対象API数や認証方式、エラー処理の内容は判断できません。再送や性能試験の有無も、見積書からは読み取れません。
範囲が曖昧な工程に備えて、契約は固定価格の請負と、変更に対応しやすい準委任を工程ごとに使い分けます。たとえば、業務整理やPoCは準委任、仕様と受入条件が明確な開発・テストは請負とする方法があります。
また、契約変更、追加費用、瑕疵対応も、事前に確認します。ソースコードや学習済みモデルの権利、データ返却、終了時の移行支援も、あわせて確かめます。
個人情報・AI・障害対応の評価観点
保険金査定では、氏名や口座情報、病歴を扱う場合があります。診断書や事故写真などの情報も含まれることがあります。そのため、次の扱いを確認します。
- 個人情報:利用目的、保存期間、権限、委託先、国外移転、削除方法
- AI利用:サービスへの入力可否と再学習への利用
- 判断記録:AI回答の採用理由、契約条項、担当者の修正、モデル版をログに残し、後から説明できるようにする
金融庁の2025年保険モニタリングレポートでは、保険会社の態勢やサイバーセキュリティ対応が確認されています。また、ITレジリエンスの分析レポートも2025年6月に公表されました(出典:金融庁「2025年 保険モニタリングレポート」「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
こうした監督の動きを踏まえ、可用性や復旧時間、バックアップも見積もります。委託先の事故時連絡や訓練・テストも、さらに含めます。
費用を抑えるために削る場所と残す場所
初期段階では、対象範囲を選んだうえで、削る機能と維持する機能を分けます。
- 初期に絞れる範囲:商品、チャネル、全件移行、複雑な画面、AIの完全自動判定
- 維持する機能:支払計算、承認権限、監査ログ、アクセス制御、バックアップ、異常時の手動運用
- 標準機能の活用:業務に合わせられるワークフロー、商品マスタ、ルール管理、通知テンプレートを先に探す
CSV取込や限定的な代理店連携から始め、効果を確認できた機能からAPI連携へ移すこともできます。将来の商品や代理店の追加に備えてAPIとデータモデルを拡張可能にしておくと、短期の導入と長期の運用を両立しやすい形になります。
初期費用だけでなく、5年間の利用料、保守、改修費を合計したTCO(総所有コスト)で比較します。さらに、追加ユーザーやAI処理量も、その計算に含めます。
保守、クラウド、AI従量課金、商品改定を含めたTCOで見積もりを判断します。セキュリティ、移行、教育も、この範囲に含めて考えます。
よくある質問
費用の予算策定や発注の前に、よく質問される内容をまとめました。初期導入の範囲と、人が担う業務も合わせて見ていくことが大切です。
保険金査定システムは500万円程度で開発できますか?
受付や案件一覧だけに範囲を極めて絞れば、500万円で収まる場合もあります。しかし、契約照合や支払判定、承認に加えて、監査ログやセキュリティまで含むシステムでは、この金額では不足する可能性が高いです。
なお、目安としては、設定中心が800万〜2,500万円、小規模MVPが1,500万〜3,000万円です。必要な機能は削らず、範囲を分けて見積もる方法が現実的です。
パッケージとスクラッチ開発はどちらが安いですか?
初期費用と期間だけを見れば、標準機能を使えるパッケージやSaaSが安くなりやすいです。一方で、商品固有のルール、代理店運用、基幹連携を含めると、5年間のTCOは変わります。加えて、データ保管や、追加ユーザー・処理量の課金も、その判断に含めます。
発注側は、標準機能で賄える範囲をパッケージ、独自の査定や連携が必要な範囲を個別開発とするハイブリッド方式も比べます。
AIを導入すれば保険金査定の費用を下げられますか?
AI-OCRや画像査定で入力や初期判定を効率化できる可能性はありますが、導入直後から必ず費用が下がるわけではありません。
学習・評価データや精度検証、判断根拠が必要になります。さらに、人手確認、再学習、誤判定時の対応も欠かせません。そのため、単純な案件を支援する機能から始め、処理率、査定時間、誤判定率を測りながら、自動化の範囲を広げます。
開発期間はどのくらいを見込めばよいですか?
設定中心は3〜8か月、小規模MVPは4〜8か月、契約・支払基盤との部分連携は6〜12か月が目安です。商品、代理店、拠点、基幹更改、移行、災害対策まで含む場合は、12〜24か月以上になる可能性があります。
期間を短くするには、発注側が対象商品とチャネルを絞り、要件定義とデータ準備を先に進め、テスト用の過去案件も早めに用意します。
まとめ
費用相場を決める機能範囲と連携数
費用は固定価格ではなく、受付や査定ルール、AI、既存基盤連携、セキュリティのどこまでを含めるかで変わります。初期費用と月額費用を分けて、5年間のTCOで比べることが、予算超過を防ぐポイントです。
規模ごとの目安を踏まえ、初期費用と運用費を含めて判断します。
- 初期費用:設定中心800万〜2,500万円、小規模MVP1,500万〜3,000万円
- 連携・更改:部分連携2,000万〜6,000万円、大規模は8,000万〜3億円超
- AI追加:AI-OCR、画像査定、不正検知はデータ準備と精度検証を含め1,000万〜5,000万円程度
小さく検証する進め方と監査・説明可能性の確保
範囲を決めたあとは、本格導入の前に小さく試して、効果と課題を確かめられます。
- 検証方法:1商品・1チャネルで受付から承認までを試す
検証では、査定リードタイム、手動処理率、再査定率、支払漏れ・過払い、AI誤判定率を確認します。
契約条項と判断根拠、例外案件を人へ戻す運用、変更履歴と監査証跡も確認します。
金融庁のサイバーセキュリティやITレジリエンスの考え方も踏まえます。業務部門、法務、セキュリティ、開発会社が同じRFPを確認し、支払の正確さと顧客への説明可能性を両立できる予算を組みます。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。