
保険金査定システムの開発は、現状の業務整理と要件定義から始めます。そのうえで、対象を1商品やチャネルに絞ったMVPで検証し、過去案件でのテストを経て段階的にリリースします。
この順に進めると、手戻りを抑えながら査定の精度を高められます。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険金査定システム開発の全体像
保険金査定システムは、契約、事故・疾病、書類、請求履歴、支払ルールを案件単位で結び、担当者が同じ基準で判断するための業務基盤です。請求を受け付ける画面は、その入口の一つにあたります。
開発計画を過不足なく立てるには、対象業務とシステムの境界を先に整理します。
保険金査定システムの内容と必要な機能
保険金査定は、契約後に起きた事故・疾病・損害について、支払うかどうか、いくら支払うか、追加の資料が要るかを判断する作業です。契約を引き受けるかを決める「引受査定」とは、判断する時点が異なります。
査定では、事故日が保険期間内か、補償の対象か、免責金額や特約が適用されるか、重複した請求がないかを確認します。これらを案件ごとに確かめるには、受付から支払、再査定までを一つの案件として管理する機能が必要です。
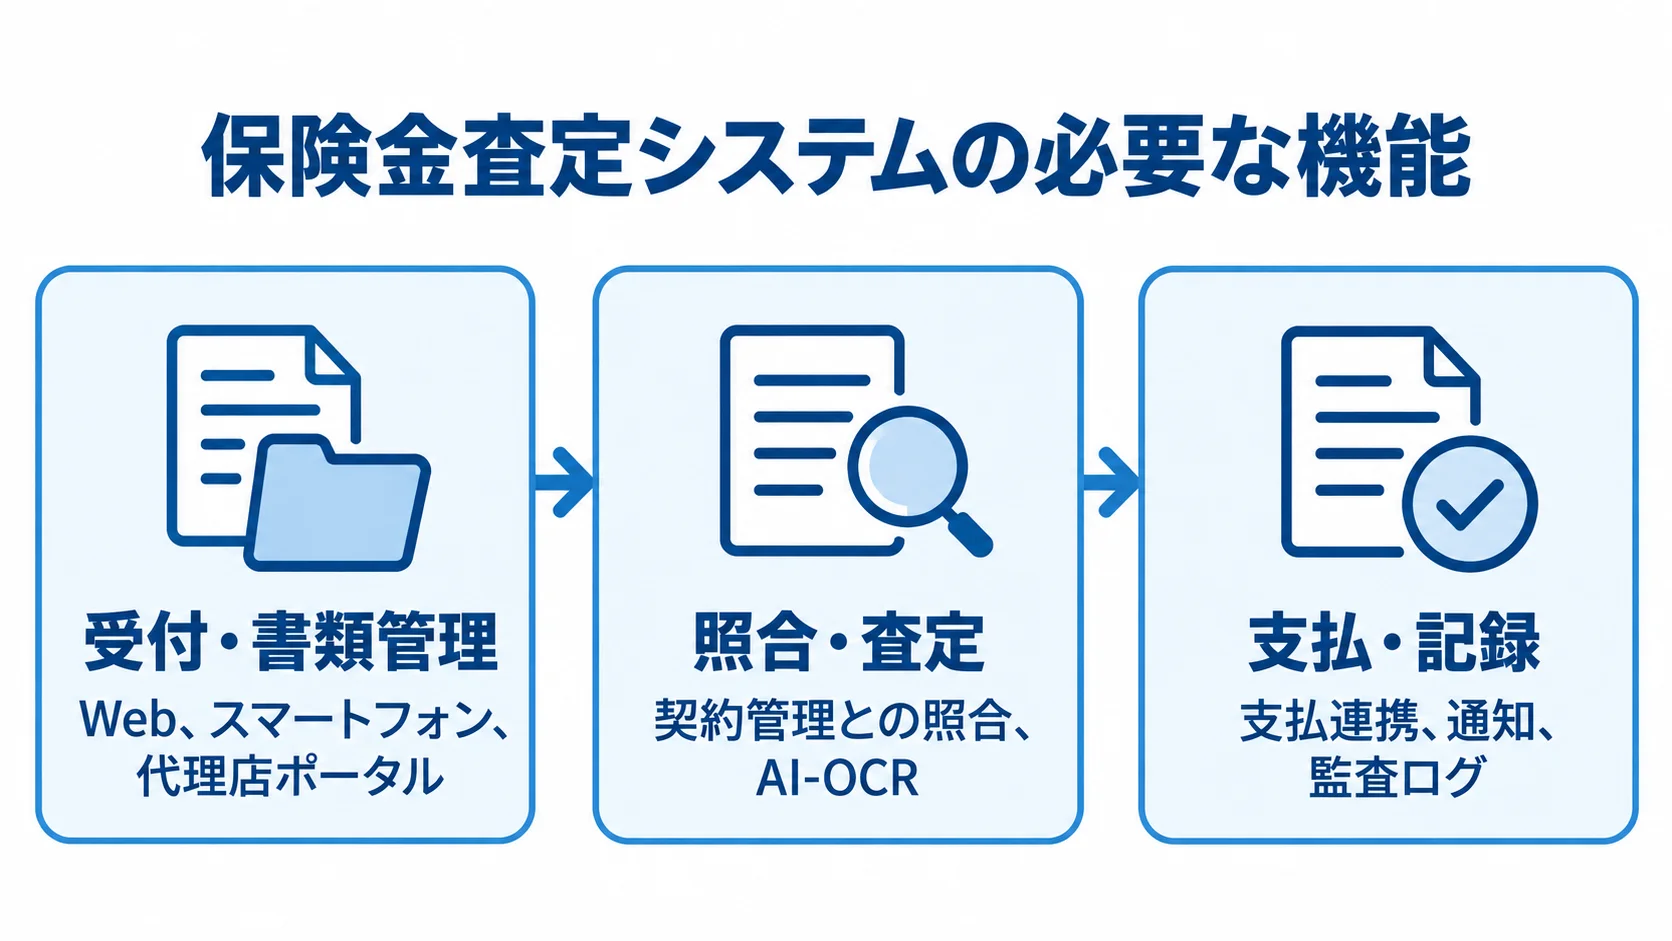
- 受付・書類管理:Web、スマートフォン、代理店ポータルからの受付と、写真・動画・診断書・修理見積書の保管。
- 照合・査定:契約管理との照合、AI-OCR、商品・特約別の判定、追加資料の依頼、承認。
- 支払・記録:支払連携、通知、監査ログを備え、案件の状況を追跡できるようにします。
案件の状態は、「受付済み」「書類不足」「追加資料待ち」「査定中」に分けておきます。「承認待ち」「支払決定」「不支払」「完了」も区切っておくと、滞留している箇所を把握できます。
損害保険と生命保険で必要な機能の違い
保険種別によって扱う情報と査定の作業が違うため、必要な機能も変わります。
- 損害保険:損傷画像、事故現場写真、修理見積書、相手情報、代理店受付を扱います。画像査定、修理費の確認、不正兆候の検知、損害調査担当との連携が欠かせません。
- 生命保険:診断書、入院・手術情報、医療コード、給付条件、請求勧奨が中心になります。扱う書類も判定基準も、損害保険とは異なります。
他社のシステムが自社業務に合うとは限らないため、請求件数、商品・特約数、代理店数を整理して判断します。また、既存の契約管理、支払方法、保管する個人情報を確認したうえで、標準機能で足りる部分と個別開発が必要な部分を分けます。たとえば、受付・文書管理はパッケージ、判定ロジックはAPI、画像査定は外部AIとする構成も選択肢になります。
保険金査定システム開発の進め方
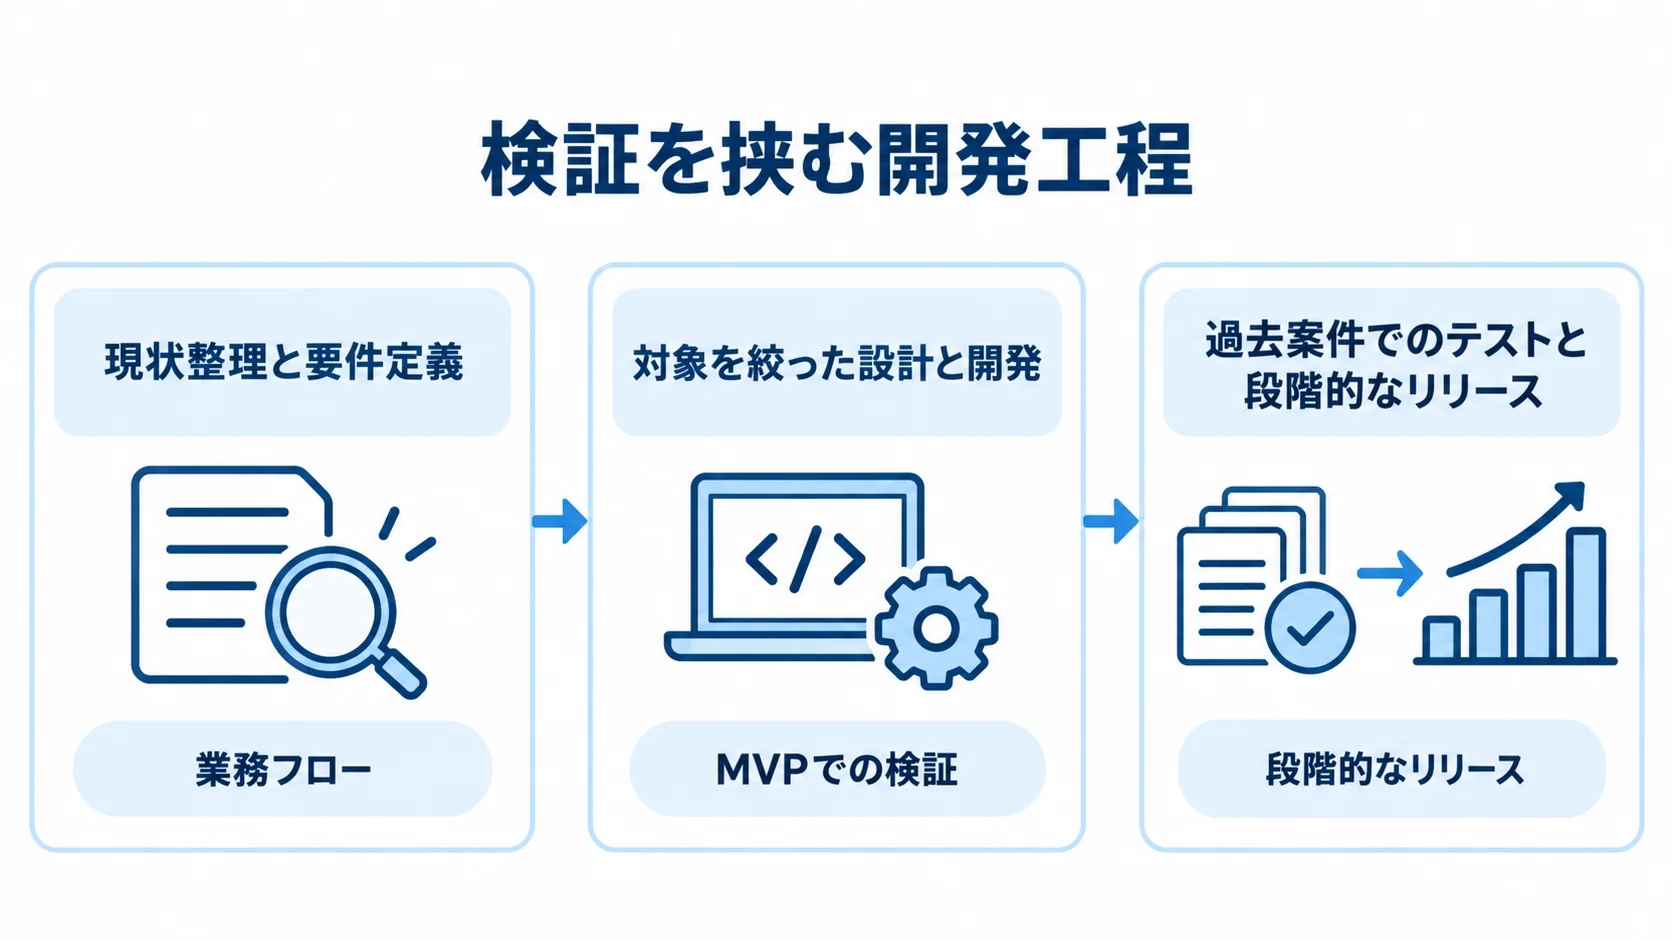
開発は、まず現行業務を洗い出し、範囲を絞ったMVPで検証してから、商品やチャネルを広げていきます。例外処理が多いため、過去案件を使って、人が判断する箇所と記録すべき根拠を決めておきます。
1. 現状整理と要件定義
まず、請求の受付から支払いまでの流れを案件単位で記録します。そのうえで、契約者、代理店、コールセンターが扱う情報と判断、引継ぎ先を確認します。査定・損害調査担当、上長、支払担当については、どこで判断し、誰に引き継ぐかを確かめます。
紙やメール、Excel、既存画面まで調べると、二重入力や属人的な確認が見つかります。商品・特約ごとに、支払条件、免責、必要書類を整理します。あわせて、追加資料、不支払理由、上長の承認額も押さえておきます。
判定ルールは、コードに直接固定せず、担当者が変更案を作り、承認後に反映できる層として設計します。成果物は、業務フローと、権限・データ項目・連携・例外の一覧です。さらに、監査ログの項目とSLAも盛り込みます。
2. 対象を絞った設計と開発
設計では、まず対象の範囲を決め、既存基盤との接続とAIの確認手順を具体化していきます。
- 対象の絞り込み:1商品または限定チャネルから始めます。
- MVPでの検証:小さな範囲で一度動かし、その結果をもとに広げます。
- システムの構成:フロント、API連携、案件管理、契約・商品マスタ、ルールエンジンを役割別に構成します。
- 既存基盤との連携:残す場合は、契約照会、請求情報、判定結果、支払指示、結果通知の接続仕様を決めます。
全商品・代理店・事故類型を一度に対象にすると、移行と例外処理が膨らみます。そのため、請求件数が多く、判断が標準化された1商品または限定チャネルを選びます。
MVPでは、オンライン受付、書類アップロード、契約照合をつなぎます。その後、AI-OCRまたは入力支援、ルール判定、手動承認、通知まで、担当者が使えるかを検証します。
構成には、文書保管、OCR・AI、ワークフローを含めます。さらに、支払連携、監査ログ、分析基盤も加えます。既存基盤を残す場合は、上の接続仕様に加えて、AIの判断不能条件、人への引継ぎ、参照箇所の確認・修正画面も設けます。
PKSHAは、生命保険の支払査定をAIで支援するサービスを2025年10月に開始しました。この事例は、データ化、コード化、自動査定、人手査定をつなぐものです(出典:株式会社PKSHA Technology「生命保険の『支払査定』をAIで最適化する新ソリューション」、2025年)。
3. 過去案件でのテストと段階的なリリース
発注側と開発会社は、テスト、受入、リリース後の確認を段階的に進め、支払判断と運用の両方を検証します。
- 過去案件による検証:匿名化した正解データと照らして、支払可否と金額を確かめます。
- 受入テスト:AIの誤りの評価と、関係部門のテスト参加。
- 運用確認:リリース前の安全性確認と、月次の運用指標の追跡。
テストには、単純な支払案件、書類不足、免責、複数特約、重複請求を含めます。さらに、不正の疑い、追加資料、異議申立て、再査定、不支払通知も対象にします。
AIの評価では、誤支払と、本来支払うべき案件を止めてしまう誤りを分けて評価します。また、受入テストには、システム部門、査定担当、代理店窓口、支払担当、コンプライアンス部門が参加します。
リリース前には、操作ログ、判定根拠、権限分離、暗号化、バックアップ、障害時の手動運用を確認します。そのうえで、教育と問い合わせ窓口を準備します。運用が始まったら、月次で査定リードタイム、追加資料要求率、手動処理率、再査定率、支払漏れ・過払い、代理店問い合わせ数を追います。
2026年3月、リードインクスとMysuranceは、生成AIによる「保険金請求AIアシスタント」の実運用を見据えた実証実験を開始しました。対象には、請求者への案内や受付も含まれます(出典:Mysurance株式会社「保険金請求AIアシスタント」の実証実験、2026年)。この事例から分かるように、最新の動向は査定の全自動化だけに限りません。
保険金査定システムの費用相場とコストの内訳
保険金査定システムについて、公的な価格統計や共通の料金表は確認できません。そのため、ここで示す数字は、2025年時点の一般的な人月単価に、保険固有の要件定義、基幹連携、セキュリティ、テスト、移行を加えて見積もった概算です。
実額は、請求件数、商品数、書類の種類、連携本数、可用性、データ品質によって変わります。そのため、査定専用の公開相場ではなく、範囲別の推定値として扱います。
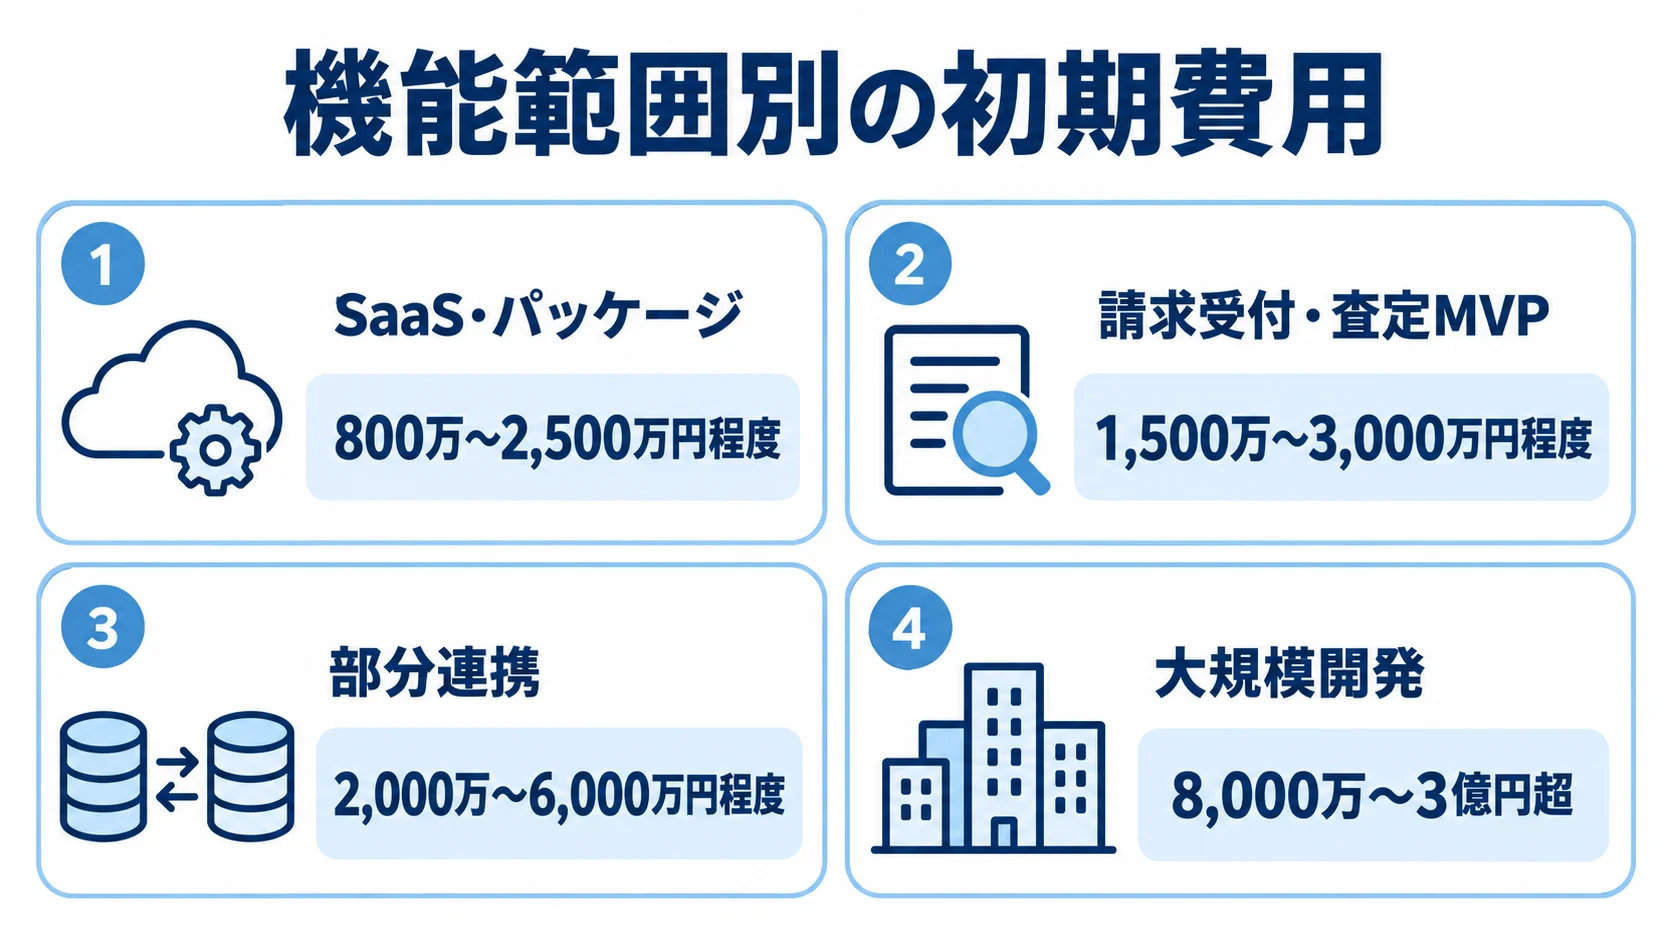
機能範囲別の初期費用の幅(800万円〜3億円超)
初期費用は、導入方式と対象範囲によって大きく変わります。
- SaaS・パッケージ:受付、文書保管、ワークフロー、ルール設定、数本のAPI連携を含めて、800万〜2,500万円程度。
- 請求受付・査定MVP:1商品または限定代理店を対象とし、1,500万〜3,000万円程度。
- 部分連携:複数商品や契約・支払基盤との接続を含むと、2,000万〜6,000万円程度です。
- 大規模開発:複数基幹、移行、災害対策を含むと8,000万〜3億円超になり、12〜24か月以上かかることもあります。
AI-OCR、画像査定、不正検知を加える場合、データ整備、精度検証、API、再学習、人手確認フローに1,000万〜5,000万円程度が追加になることがあります。
大規模開発の見積もりには、多数の商品・拠点・代理店を対象とする場合、24時間運用も含まれます。
一般的な積算単価は、中堅エンジニアで1人月50万〜70万円、シニアで1人月80万〜120万円、PMで1人月70万〜130万円程度です。
保険業務のルール整理、セキュリティ設計、受入テスト、移行、運用設計も、費用に影響します。そのため、画面数だけで金額を推測しないよう、注意が必要です。
単価の出典は、株式会社ripla「官公庁のシステム開発の見積相場や費用/コスト/値段について」(2025年時点の一般的な開発単価)です。
見積書の開発費を工程と追加機能に分けた内訳
発注側は、工程別の費用と、仕様変更時に比べられる数量を分けて、開発会社に提示してもらいます。
- 工程・機能別費用:要件定義・企画、UI・業務設計、バックエンド、外部連携、ルール設定、OCR・AIの費用。
- 比較に必要な数量:「システム一式」ではなく、標準機能、仕様変更費、API本数、認証方式、移行件数を明記してもらいます。
工程別の費用には、移行、テスト、セキュリティ診断、教育、リリース支援、保守の費用も含みます。
月額費用では、SaaS・クラウド、ユーザー数・請求件数による従量料金、OCR・AI処理を確認します。あわせて、監視、バックアップ、脆弱性対応、保守の費用も含めて見ます。
月額30万〜200万円程度の構成もありますが、処理量やSLAによって費用は増えるため、月間件数とピーク時の同時利用者数をもとに試算します。
運用保守とルール変更の費用
保険金請求には、個人情報や要配慮個人情報、事故写真、診断書などが含まれます。そのため、運用費に含める内容を確認しておく必要があります。
- 商品・特約の改定:支払条件、必要書類、通知文、テストケースの見直しにかかる費用。
- 変更手順:変更申請、承認、テスト、本番反映、反映後の検証にかかる工数。
- 保守契約:月次の小規模変更と大規模な商品改定の扱いを明記します。
- 運用費:バックアップ、アクセス権限、ログ保管、委託先・再委託先の管理、障害・災害時の復旧まで含めた費用。
初期費用の安さだけで選ぶと、監査対応や障害対策で予算を超えるおそれがあります。そのため、継続費用も比べておきます。
保険金査定システムの見積もりを取る際のポイント
複数社へ依頼する前に、RFPを用意します。その中には、請求件数、商品・特約数、代理店数、受付チャネル、現行システムを記します。さらに、書類、支払先、目標SLA、導入希望時期も盛り込みます。
要件定義書が完成していなくても、前提はそろえられます。対象範囲が曖昧なまま価格を比べると、安い提案は機能が足りず、高い提案は過剰仕様になりがちです。
RFPに入れる業務・データ・セキュリティの条件
発注側は、見積もりの条件をそろえるために、業務、データ、AI利用について、ベンダーへ伝える内容を決めます。
- 業務条件:受付から支払までの状態、商品別ルール、追加書類、上長承認額。異議申立て、再査定、代理店の閲覧範囲も条件に入ります。
- データ条件:契約番号、事故日、請求者、支払先、書類種別。加えて、画像、OCR結果、判定根拠、修正履歴。
- AI利用条件:学習データ、国外移転、再学習の利用、保存期間、出力確認の方法。
セキュリティでは、暗号化、多要素認証、権限分離、特権操作記録、脆弱性診断を確認します。あわせて、バックアップ、復旧目標、委託先、データ返却・消去の扱いを押さえます。
金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを改正しました。保険会社の監督指針も、同ガイドラインを踏まえた態勢整備を示しています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
複数社の同条件での比較と保険業務の経験
候補の種類と自社業務との適合性を、同じ条件で比べます。
- 候補の種類:保険業務のプライムベンダー、業務パッケージ、AI-OCR・査定支援、損害画像査定、基幹連携を比べます。
- 標準機能と実績:請求件数・商品構成との適合、商品・特約の理解、ルール変更者、過去案件のテスト、運用引継ぎ。
- 保険種別の経験:損害保険では事故写真、修理見積もり、損害調査、代理店連携の経験。生命保険では診断書、医療コード、給付条件、支払検証の経験。
一例として、iChainBaseはPDF・画像受付、オンライン請求、支払査定、自動査定オプション、契約照会APIを提供しています(出典:iChain株式会社「少額短期保険システム iChainBase」、2026年閲覧)。
公開情報では分からない実績は、推測で埋めず、契約前に対象範囲と証跡を提示してもらいます。そうすることで、提案内容と自社業務との適合を判断できます。
AI・データ移行・契約方式のリスク
AI、移行、契約条件のそれぞれについて、見積もりに含めるリスクを明らかにします。
- AIの精度と責任:精度、判断主体、手動処理への切替条件。
- 個人情報の扱い:個人情報や要配慮個人情報を送る場合の利用目的、委託、国外移転、再学習、保存期間。法務との確認も必要です。
- データ移行:移行データの品質、対象範囲、参照期間、費用。
- 契約と監督対応:工程ごとの契約責任と、監督対応の整理。
AIの精度はデータ量や書類のばらつきで変わります。そのため、匿名化、正解ラベルの作成、誤認識時の再入力、停止時の手動処理を見積もりに入れます。AIが支払可否を決めるのか、候補や根拠を示して担当者が決めるのかによって、テスト、監査、説明の要件も変わります。
移行では、契約番号の揺れ、古い商品コード、書類との紐付け不足、重複顧客、支払履歴の欠損を調べます。そのうえで、対象期間・件数、整備方法、リハーサル、旧システムの参照期間を決め、移行費用は別項目にします。また、未確定の調査や要件定義は準委任、仕様が確定した後の開発は請負とするなど、工程ごとに契約の責任を決めます。
金融庁の2025年保険モニタリングレポートも、サイバー対策、規定整備、テスト状況を扱っています(出典:金融庁「2025年 保険モニタリングレポート」、2025年)。これに加えて、機能一覧だけでなく、インシデント連絡、第三者リスク、復旧訓練、監査協力の範囲も確認します。
保険金査定システム開発でよくある質問
初期検討では、自動化の範囲、既存基盤を残すかどうか、AIに渡すデータが論点になります。
保険金査定システムはスクラッチ開発とパッケージのどちらがよいですか?
独自商品や複雑な損害調査、密接な基幹連携、厳格な統制が必要なら、個別開発やハイブリッドが適しています。受付、文書保管、ワークフローを早く導入したいなら、パッケージやSaaSを候補に比べます。
たとえば、受付・文書・ワークフローは標準機能にし、独自の支払判定や画像査定はAPIで開発する構成も選択肢になります。
AIを導入すれば査定を全自動化できますか?
全自動化を前提にするより、まずはAI-OCR、類似案件検索、追加資料案内、単純案件の自動処理などの支援から始めます。判断できない案件を担当者へ回す仕組みも必要です。
AIの出力、参照した契約条項、担当者の修正、最終判断をログに残すと、顧客への説明や再査定に対応できます。
保険金査定システムの開発期間はどのくらいですか?
開発期間の目安は、パッケージ導入・設定中心で3〜8か月、小規模な請求受付・査定MVPで4〜8か月、既存契約管理・支払基盤との部分連携で6〜12か月程度です。
多数の商品・代理店や複数基幹、移行、災害対策を含む大規模開発では、12〜24か月以上かかることもあります。期間は画面数よりも、ルール整理、連携、移行、受入テストの量に左右されます。
まとめ
開発では、受付、契約照合、書類確認、ルール判定を一連の業務として設計します。さらに、承認、支払、再査定も同じ流れにつなぎます。保険種別ごとのデータや例外を踏まえ、商品、チャネル、既存基盤に合わせて範囲を定めます。
成功の要点:小さく始めて根拠を残すこと
初めは1商品・1チャネルに絞り、過去案件で支払漏れや過払い、誤った追加資料要求、AI誤認識を検証します。費用は方式別に見積もり、AI、移行、セキュリティ、保守を分けて確認します。
目安はパッケージ設定800万〜2,500万円、部分連携を含むMVP・業務システム1,500万〜6,000万円、大規模スクラッチ8,000万〜3億円超です。
業務フローとRFPのたたき台づくり
相談の前に、自社の情報を整理し、会社選びの観点をそろえておきます。準備は、整理、比較、改善の順に進めます。
- 月間請求件数、商品・特約数、代理店数、受付書類を整理します。手作業、接続先、目標査定時間、AIに任せたい作業も整理し、共通RFPを複数社へ提示します。
- 価格だけでなく、保険業務の理解、ルール変更、監査証跡、障害対応、リリース後の支援を比べて、自社に合う方式と範囲を選びます。
- 人員削減だけでなく、案内の迅速化、判断のばらつき抑制、根拠の記録、適切な支払いを目指して、段階的に改善します。
▼全体ガイドの記事
・保険金査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。