
督促管理システムの開発会社は、金融業務の知見、既存システムとの連携力、回収業務への対応範囲の3点で比べると、自社に合う候補を選びやすくなります。
取り上げるのは、株式会社riplaと実在する5社の計6社です。各社の特徴に加えて、パートナー選びの観点と費用も説明します。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
督促管理システムのパートナー選びが重要な理由
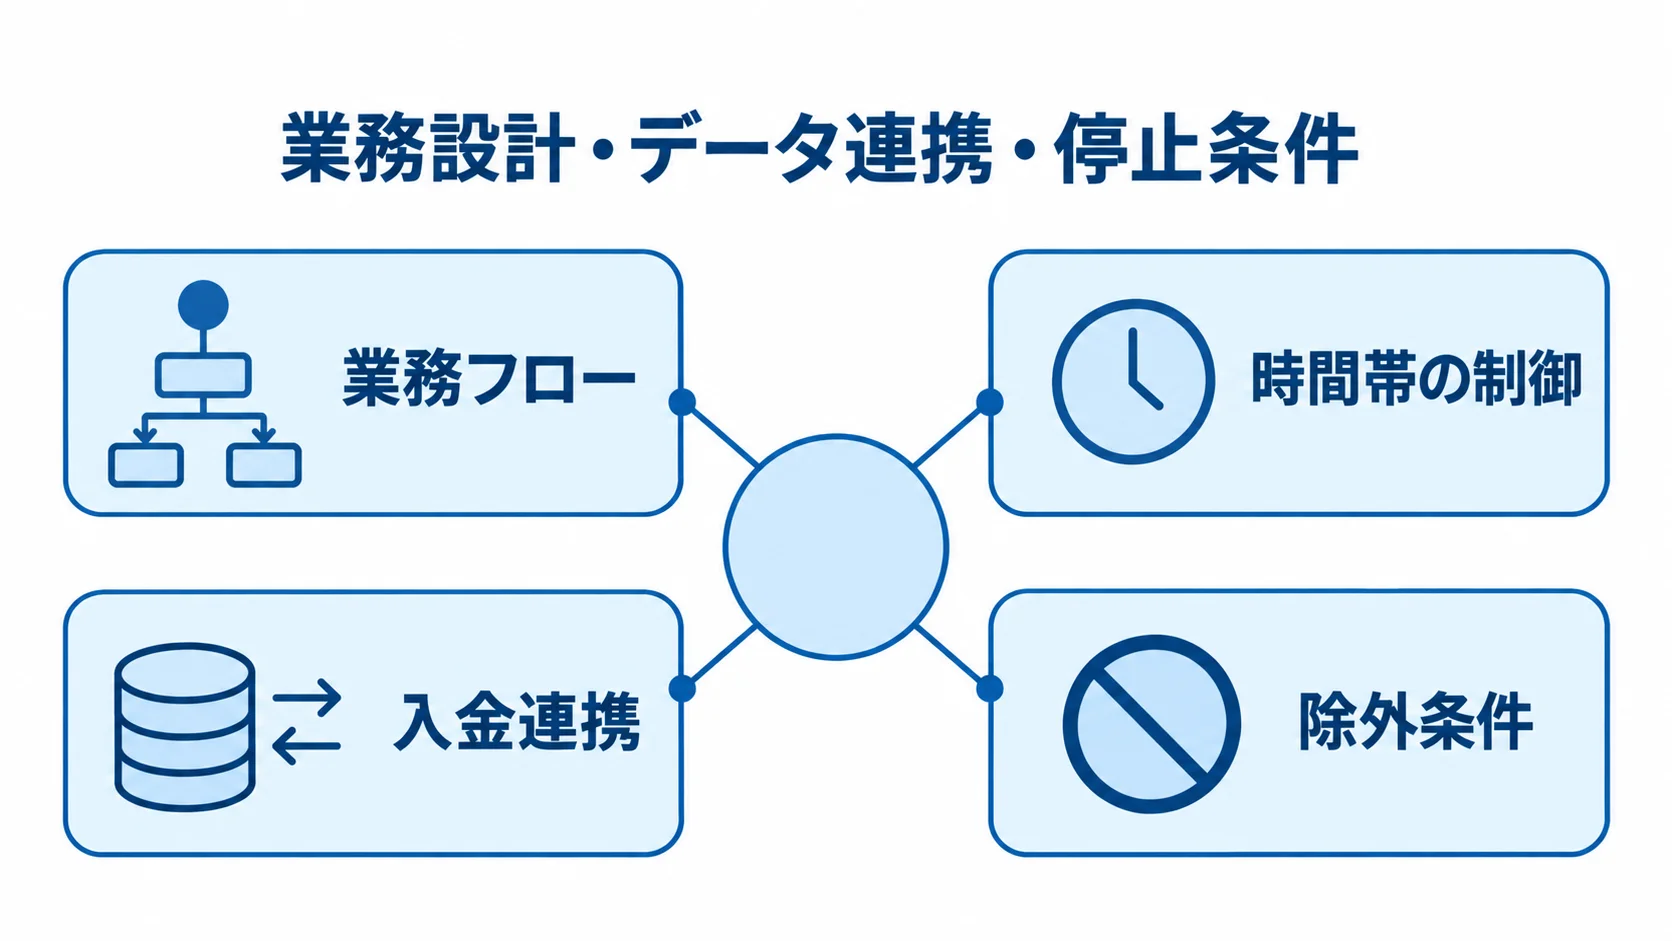
督促管理では、契約や債権、入出金のデータが連動して動きます。さらに、信用情報や会計のデータに加え、コンタクトセンターと帳票も関わります。そのため、開発会社の業務理解が導入の成果を左右します。
延滞後は顧客の状態が短時間で変わるため、前日のデータだけで架電すると、誤督促につながるおそれがあります。
導入の成否を分けるのは、機能数より業務設計
扱う債権や連絡方法が違えば、延滞後の対応も変わります。そこで、業務設計の段階で延滞後の流れを一通り整理しておく必要があります。
- 債権と業務の違い:銀行、消費者金融、カード会社、信販会社、保証会社、サービサーで処理は分かれます。
- 連絡方法:初期延滞はSMSで案内し、返済相談は有人架電で記録するケースがあります。
- 業務フロー:延滞日数別の対応、約束登録、分割・猶予の承認、弁護士介入時の停止、委託と返却の流れを、あらかじめ定めます。
貸金業法の規制は、債権取立ての委託先にも及びます。正当な理由のない深夜・早朝の電話など、私生活や業務の平穏を害する行為を、システムの側でも防ぐ必要があります。
その対策として、時間帯の制御、連絡先の扱い、停止フラグ、担当者権限をシステムで管理します(出典: e-Gov法令検索「貸金業法」第21条、2026年確認)。
発注前に決めるデータ連携と停止条件
稼働後の手作業や誤督促を防ぐには、発注前に連携方法と例外時の扱いを整理しておくことが欠かせません。自動化の範囲を広げるほど、例外処理と承認フローを設計する手間も増えます。
- 接続先:勘定系、顧客管理、収納代行、銀行口座との接続方式を確かめます。CTI、SMS、郵送、会計とのつなぎ方も見ます。
- 入金連携:APIを使う場合でも、反映時刻と重複防止、障害時の再処理、個人情報の保管場所を決めておきます。
- 入金反映:日中の入金をリストへ反映できるかどうかで、顧客体験と担当者の心理的負担が変わります。
- 除外条件:支払済みや返済約束中、弁護士・司法書士の介入、苦情中、本人確認未了、連絡先不備の登録者を除外し、その解除時期も決めます。
金融分野の個人情報保護ガイドラインには、委託先の選定基準や再委託の条件が示されています。このため、監査や報告に関する契約条項も含めて、提案書だけでなく契約と運用が実際に機能するかを比べます(出典: 個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、令和6年3月)。
株式会社ripla|コンサルから開発まで一気通貫の支援
株式会社riplaは、業務の整理から開発、定着まで相談できるパートナーです。特定のパッケージを前提にせず、現在の業務と将来の運用に沿って、機能や連携を整理します。
IT事業会社として社内DXを推進してきた経験を活かし、ビジネス成果とシステムの定着を支援します。営業、顧客、生産、販売管理など、幅広い基幹システムの構築と導入の実績があります。
特徴と強み
既存業務の状況に応じて、システム化の範囲や導入段階を検討できる点が特徴です。
- 業務整理:手作業や属人化を洗い出し、システム化する範囲を一緒に決めます。
- 段階導入:入金取込、対象抽出、SMS・メール、架電履歴、停止条件のいずれかから始める進め方もあります。
- 機能拡張:効果を確かめたうえで、コールセンター連携や分析機能へ広げていけます。
- 既存資産:ExcelやCSV、クラウド、社内データベースは残したまま、統合する領域を分けて扱えます。
- 要件整理:複数の部門から出た要求を、画面、権限、ログ、運用手順の形に落とし込みます。
得意領域・実績
督促業務を顧客や契約などの業務基盤と合わせて整理したい企業は、riplaを候補として検討できます。
- 業務基盤:顧客、契約、入金、営業、販売の一部として督促業務を考えたい企業に向きます。
- 金融要件:金融固有の要件を法務・コンプライアンス担当者と確かめたうえで、riplaへの依頼範囲をRFPで明確にしておきます。
- 選定理由:既製品が見つからない場合や、業務整理の後に会社を選ぶ場合、既存システムを残して改善する場合の判断材料になります。
- 見積条件:債権件数、連携先、運用時間、セキュリティ要件を示し、その条件で見積もりを取ります。
株式会社アイティフォー|金融機関向け債権管理パッケージの強み
株式会社アイティフォーは、金融機関やノンバンク向けの債権管理システム「CMS V5」を提供しています。
公式情報によると、個人と法人の正常債権や延滞債権を管理できます。そのほか、有人と無人の架電、SMS、入金約束の管理、文書の自動作成にも対応しています。
特徴と強み
CMS V5の機能と導入条件を見ると、標準パッケージをどこまで活用できるかが分かります。
- 導入効率:金融機関向けパッケージを土台にするので、要件定義や設定を効率化しやすい点が強みです。
- 業務機能:延滞連絡や返済約束、代位弁済請求、文書作成、外部連携まで扱えます。
- 採用実績:公式の説明では地方銀行での採用が多く、金融機関の候補に挙がる製品です(出典: アイティフォー「債権管理システム CMS V5」、2026年確認)。
- 適合確認:延滞段階、商品区分、承認権限、勘定系と、標準機能がどこまで合うかを確かめます。
- 見積確認:標準と個別改修の境界、更新の影響、SMSと無人架電の従量費、移行の責任の所在を見ておきます。
得意領域・実績
導入事例を、自社の業務範囲と照らし合わせて、金融機関の運用に合うかを見極めます。ここで挙げる千葉興業銀行の事例は、アイティフォーの導入事例です(出典: アイティフォー「株式会社千葉興業銀行様 導入事例」、2025年)。
- 作業時間:千葉興業銀行では、催告書などの作成と送付が1件あたり約30分から約15分に短くなりました。
- 誤督促対策:日中の入金を画面で確認できるようにし、誤督促のリスクと担当者の負担を減らした事例です。
- 適した業務:金融機関で債権台帳から督促、帳票、代位弁済まで整えたい場合に適しています。
- 刷新時の確認:CMS V5と既存の基幹システム、他社製品の役割分担を、先に決めておきます。
富士通株式会社|大規模な金融・クレジット業務との連携
富士通株式会社は、銀行、ノンバンク、クレジットなどの金融・社会基盤システムを手がける大手IT企業です。
延滞債権管理システム「LONGS」は、公開資料では1987年から販売されてきた製品です。銀行、ノンバンク、医療機関、自治体などに提供されています。長期の運用や既存システムとの接続を重視する案件では、比較の候補に入ります。
特徴と強み
長く使われてきた延滞債権管理の考え方を、大規模な案件に持ち込める点が特徴です。複数のシステムをつなぐ場合は、全体の構成を設計できるかも判断します。
- 運用体制:大規模金融システムの設計と保守を、同じ体制で組み合わせられます。
- 全体設計:勘定系や顧客管理、審査、回収、帳票、分析とのつながりを見て評価します。
- 製品状況:LONGSについて、2026年時点のサポートやクラウド対応、現行版、移行方針を確かめます。
- 提案範囲:必要に応じて、金融ソリューションや個別開発を組み合わせる形も検討できます。
得意領域・実績
対象の規模と運用の要件を整理したうえで、移行と保守まで含めて対応範囲を比べます。
- 対象規模:基幹を止めずに更改したい企業や、複数拠点・商品・大量債権の統合に向きます。
- 非機能要件:24時間運用や災害対策の要件が重いときは、要件定義と移行計画に期間を確保します。
- 見積範囲:ライセンスやクラウド、移行、外部接続を確かめます。性能試験、復旧訓練、運用監視、更新対応も含まれるかを見ます。
- 運用要件:監視や更新対応だけでなく、現場の画面と例外処理も要件に残しておきます。
NTSシステムズ株式会社|サービサー由来の債権管理・回収ノウハウ
NTSシステムズ株式会社は、NTSホールディングスグループのシステム部門を担う企業です。公式の会社概要では、サービサーのノウハウを形にする基幹債権管理・回収システムの開発と保守を担うと説明されています。
特徴と強み
回収業務の設計とシステム化を、どこまで一緒に進めるかを支援内容から確かめます。
- 業務知見:債権管理や回収の実務を踏まえたシステム設計が強みです。
- 対応業務:返済交渉、入金確認、督促文書、委託管理、回収結果、法的手続きへの移行まで扱えます。
- 支援範囲:開発、構築、運用、保守に加えて、コンサルティングやBPOも公開されています。
- 対象債権:貸付やクレジット、保証求償などのうち、どれが自社の対象範囲に合うかを見ます。
- 契約範囲:受託回収、システム利用、共同設計のうち、どこまでを頼むかを決めます。
得意領域・実績
回収実務を標準化したり、外部へ委託する運用を組んだりする場合は、管理ルールと契約条件を先に確認しておきます。
- 適した企業:サービサーや保証会社、金融機関のうち、回収実務の標準化を進めたい企業が候補になります。
- 業務標準化:判断基準、延滞段階、履歴、返済約束、エスカレーションを共通化できます。
- 委託管理:データの受け渡しや権限、監査ログ、返却後のアクセス停止を、RFPに盛り込みます。
- 契約確認:個人情報の扱い、再委託、事故時の報告手順を、契約の前に確かめます。
株式会社電話放送局|IVR・オートコール・SMSによる督促の自動化
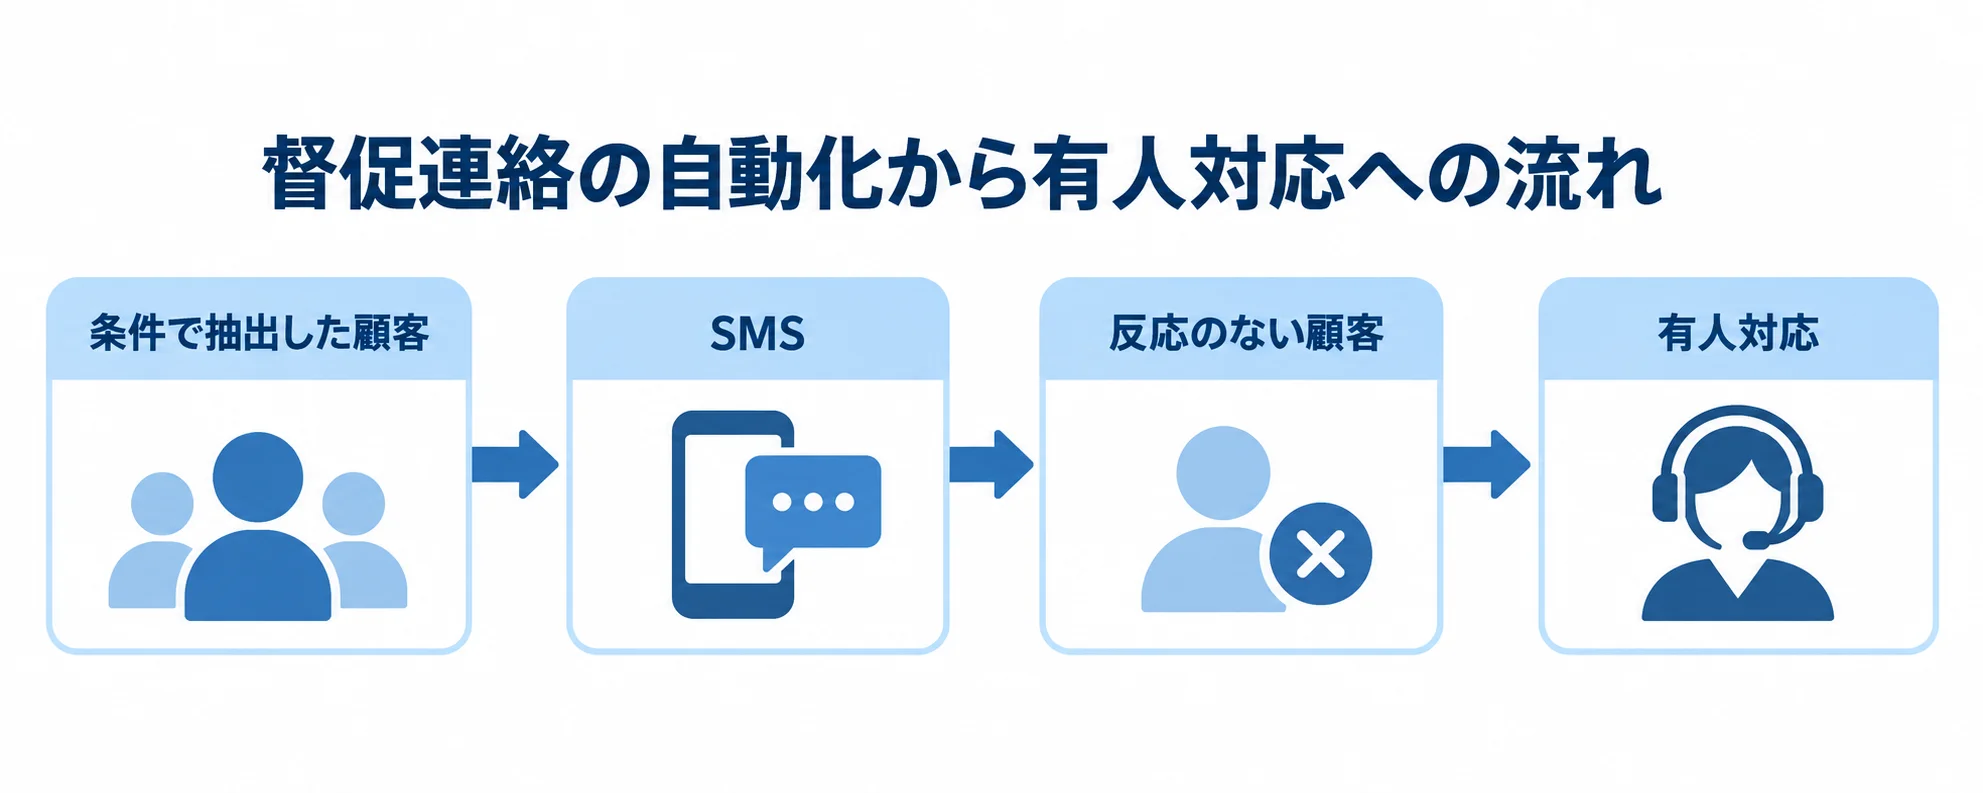
株式会社電話放送局は、IVRを用いたクラウドサービスやSMS送信サービスを提供しています。公式ページでは、固定電話にはオートコール、携帯電話にはSMSを送るなど、属性や段階に応じた使い分けが紹介されています。
特徴と強み
既存システムの連携方式に合わせて、どの督促連絡から自動化できるかを検討します。
- 段階導入:既存システムを全面刷新せずに、督促連絡から自動化できます。
- データ連携:APIのほか、対象データを定期的に送って結果を受け取る方式も選べます。
- 旧システム対応:リアルタイムのAPIが難しい環境でも、段階的な導入を検討できます。
- 安全条件:入金済みの除外や本人確認、配信停止、誤登録、文面、有人引継ぎを確かめます。
- 制御の分担:各条件を、債権管理システムと電話放送局のどちらで制御するかを決めておきます。
得意領域・実績
定型の連絡がどれくらいあるかと、見積もりの条件を確かめたうえで、自動化する範囲と有人対応の分担を決めます。
- 適した連絡:初期延滞の大量連絡や期日案内、入金後の停止、音声案内に向きます。
- 対応の流れ:条件で抽出した顧客にSMSなどを送り、反応のない顧客を有人対応へ回せます。
- 見積条件:発信件数やSMS単価、番号種別、シナリオ、録音期間、本人認証を、見積もりの前提として確かめます。
- 運用条件:結果の形式、障害時の再送、AIの判断範囲、有人引継ぎ、ログの保管場所と訂正の方法を、事前に確かめておきます。
日本電気株式会社(NEC)|入金消込と債権台帳の業務基盤への統合
日本電気株式会社(NEC)は、基幹業務やERPに加え、債権管理システムを提供しています。「EXPLANNER/Ax」では、債権残高と台帳の更新、請求書の発行、個別の消込、金融機関サービスからの入金取込が紹介されています。
特徴と強み
督促前の債権データを整える観点から、標準機能と金融業務固有の要件を分けて検討します。
- 基盤統合:請求、入金、消込、債権残高を一体で整え、督促前のデータ品質を改善できます。
- データ品質:消込が不正確だと、督促対象の抽出と回収状況の分析の両方が正しくできなくなります。
- 周辺業務:会計や販売管理との整合性を重視する案件では、比較の対象になります。
- 機能評価:延滞段階、返済相談、規制、SMS・CTI連携について、標準機能でどこまで足りるかを見ます。
- システム境界:金融特化パッケージと併用するのか、個別開発で作るのかを、RFPで明確にします。
得意領域・実績
請求から回収状況の管理までを統合するときは、周辺業務とどこまでつなぐかを先に確かめておきます。
- 適した債権:企業間取引やローン、販売など複数の債権について、請求と消込をまとめる場合に向きます。
- 経営連携:回収状況を会計や経営管理へつなぐ場合は、基盤と周辺の開発をあわせて検討します。
- 管理範囲:連絡履歴、約束、入金予定、停止、権限、監査ログを、それぞれどこで管理するかを確かめます。
- 更新対応:標準と追加開発を分けたうえで、追加機能が製品の更新後も維持できるかを、ベンダーに尋ねます。
督促管理システムのパートナー選びのポイント
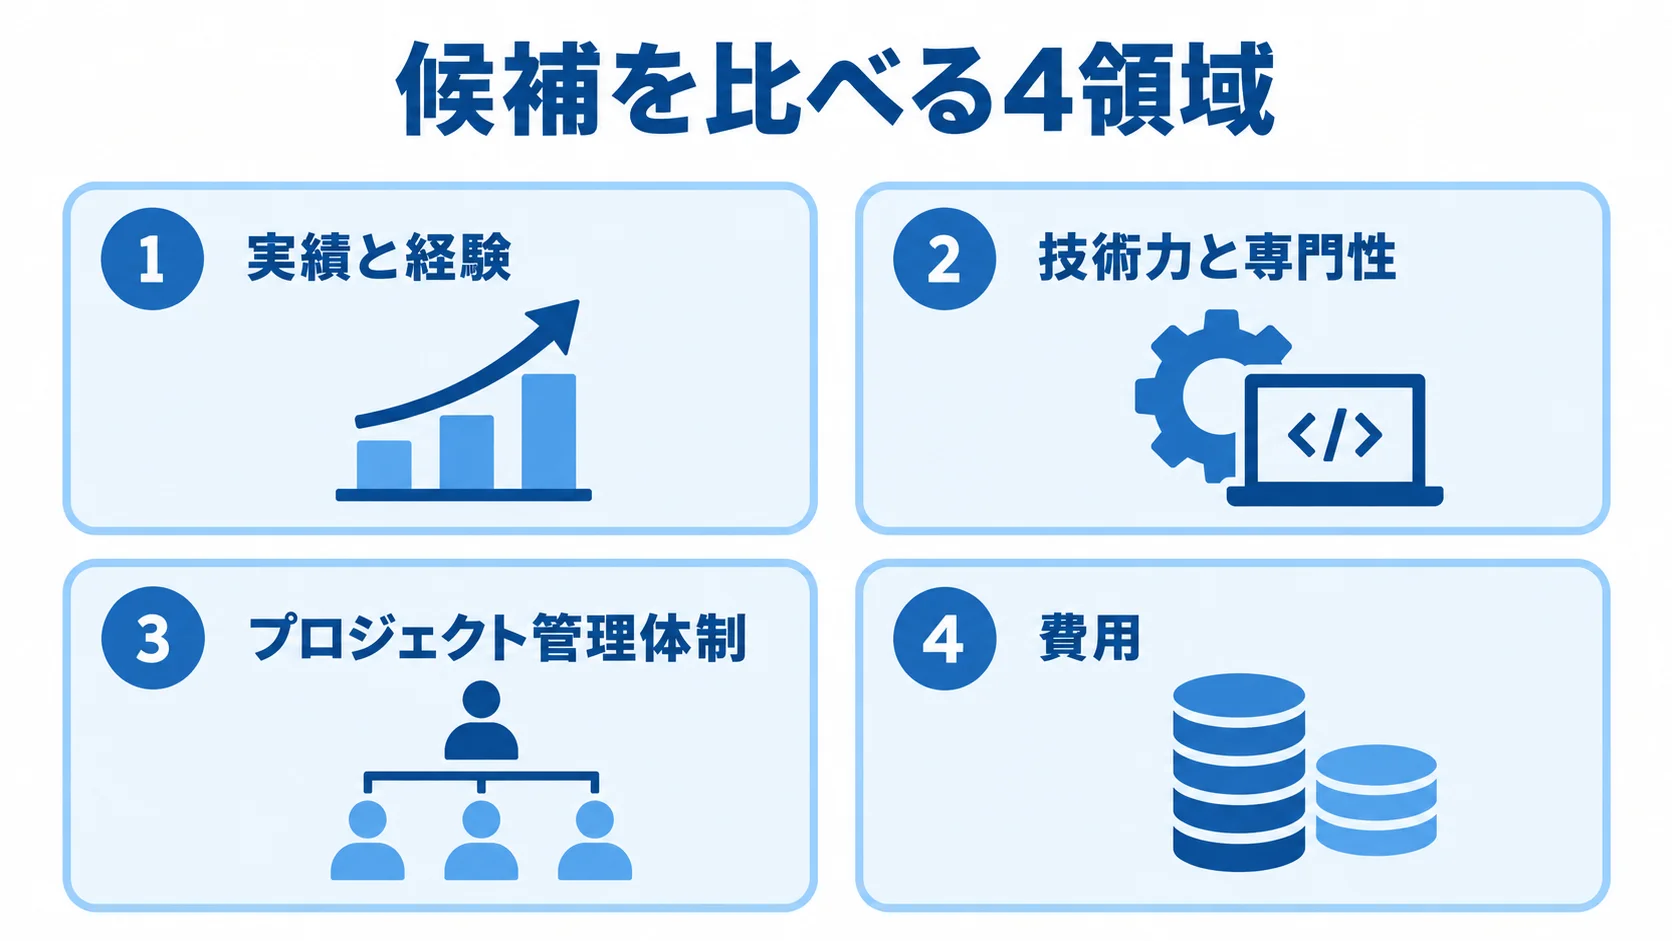
6社は優劣の順番ではなく、得意領域がそれぞれ異なる候補として比べます。金融特化型は標準的な業務を短期間で整えやすく、大手SIは大規模な連携や非機能要件に強みがあります。また、サービサー系は細かな回収判断を設計に反映しやすく、チャネル特化型は既存システムを活かした段階導入を進めやすいタイプです。
実績と経験の確認方法
導入実績を比べるときは、自社に近い債権や業務の具体例を見ます。
- 対象業務:債権種別、件数、延滞段階、担当者数、チャネル、既存システム
- 導入内容:匿名画面、業務フロー、移行期間、稼働後の保守体制
- 導入効果:導入前後のKPIや作業時間、日中入金の扱い
KPIとしては、回収率に加えて、誤督促率、入金済み顧客への接触件数、約束履行率、延滞解消日数を挙げられます。さらに、1件あたりの接触コストや担当者の処理時間、苦情件数、監査資料の作成時間も見ます。回収率が上がっていても、苦情や手戻りが増えていないかを確かめてから、システムの効果を測ります。
技術力と専門性を評価するポイント
技術面では、通常時の連携に加えて、障害時や自動判断の例外をどう扱うかを見ます。
- 基盤技術:API、ファイル、DB連携、クラウドの接続方式を見ます。認証や権限、暗号化、ログ、復旧の仕組みも確かめます。
- 連携遅延:入金データの連携が遅れたときに督促を止めるか、前回のデータで続けるかを確かめ、異常時の停止と承認を評価します。
- AI・音声認識:判断の根拠、個人情報の利用、有人引継ぎ、ログの訂正・削除を確認します。
- 人の承認:AIを候補の整理や記録の補助に使う場合でも、責任者の承認は残しておきます。
プロジェクト管理体制の確認
体制と見積もりを比べるときは、役割、成果物、費用の条件をそろえてから確認します。
- 役割分担:業務責任者、法務・コンプライアンス、情シス、経理、現場、ベンダーそれぞれの役割を決めておきます。
- 成果物:要件定義書、イベント・例外一覧、権限表、帳票を明記します。連携仕様、受入テスト、移行リハーサルも含めます。
- 見積項目:工程、月額・従量費、データ整備、休日対応の項目を揃えます。再処理、法改正、窓口の除外有無も含めて、同じ条件で2〜3社へ依頼します。
よくある質問
督促管理システムは、回収率だけでなく、適切な案内や従業員の負担、入金情報、法令と監査への対応を満たす業務基盤として捉えます。
督促管理システムの開発費用はいくらですか?
費用の目安は、追加する範囲によって次のように変わります。ただし、これらは公開価格ではなく、債権件数や連携数によって変わる編集上の目安です。
- SMSや基本ダッシュボードの追加:既存システムへ追加する場合は、300万〜1,500万円程度が目安です。
- パッケージや複数の連携:消込、監査ログ、移行、冗長化を含むと、1,500万〜8,000万円以上の可能性があります。
参考として、2026年版の公開相場では、一般的な中規模業務システムは300万〜800万円とされています(出典: イー・ジーシステム「システム開発の費用相場と見積書の読み方 2026年版」、2026年)。督促管理では、金融データの移行や複数の連携、監査、セキュリティ、冗長化が加わるため、この相場をそのまま当てはめられません。
方式や規模ごとの費用の幅は、同じ条件の見積もりで比べます。編集上の推定では、次の範囲が比べる際の軸になります。
- クラウド追加:300万〜1,500万円が目安です。
- パッケージ連携:1,500万〜8,000万円が目安です。
- 中堅の大幅改修:3,000万〜1億5,000万円が目安です。
- 大規模刷新:1億〜5億円以上が目安です。
パッケージとスクラッチ開発はどちらが良いですか?
債権台帳や入金約束、帳票、監査ログといった標準機能は、パッケージを使うと要件定義と開発期間を抑えられます。
独自の回収戦略や特殊な基幹連携が競争力に直結する場合は、パッケージの拡張や周辺システムの個別開発が適しています。ただし、すべてをスクラッチで作る前に、共通機能と独自機能を分けて比べます。
督促管理システムで法令違反を防ぐにはどうしますか?
貸金業法や個人情報保護に関する法務・コンプライアンスの要件は、担当者の注意だけに頼らず、システムに組み込みます。具体的には、時間帯の制御や対象者の除外、権限、承認、送信・操作ログなどを対象にします。
苦情や弁護士介入のフラグも管理し、社内の責任者がルールを更新したうえで、受入テストで確かめます。
開発会社には何社へ相談すればよいですか?
比較の初期は、金融特化型や基幹系SI、サービサー系、チャネル特化型などから2〜3社を選び、同じRFPを渡します。
価格だけでなく、要件の理解度や停止条件、連携、移行を比べます。さらに、保守、セキュリティ、導入後のKPIも確かめます。
まとめ
6社の得意領域と、自社の課題との照らし合わせ
金融特化型パッケージや大規模連携、回収業務の標準化、督促チャネルの自動化など、優先課題によって相談先は変わります。そこで、対象債権や現場負担、誤督促、入金連携、法令対応に優先順位をつけ、提案を公平に評価します。
候補の比較では、riplaは業務整理や開発、定着に、アイティフォーは金融債権管理に、富士通は大規模な金融連携に強みがあります。
また、各社の特徴として、NTSシステムズは回収業務に、電話放送局はIVRなどに、NECは入金消込や債権台帳を含む基盤に特徴があります。
最初の相談で示す業務フローとデータ
各社に同じ条件で相談できるように、提示する情報と比べる観点をそろえておきます。
- 相談資料:債権件数、延滞段階、管理方法、入金反映時刻を示します。既存システム、停止条件、KPIも添えます。
- 選定基準:業務フロー、停止、連携、法令の観点で比べます。監査、移行、保守も含めて確かめます。
- 進め方:要件を整理して、同じ条件で2〜3社に相談します。MVPの段階でも、将来の連携やデータ返却、権限、法令変更を確かめておきます。
提案を比べるときは、回収率だけでなく、誤督促率や苦情件数、処理時間、約束履行率、監査対応時間もKPIとして扱います。見積もりから除外される費用の有無も、提案ごとに確かめておきます。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。