
督促管理システムは、債権情報の一元管理、連絡と停止の統制、履歴・監査の記録を組み合わせ、回収業務と適切な顧客対応を両立させる基盤です。主要機能、方式の選び方、開発と導入の進め方、発注の進め方の4つの観点で、全体像をつかめます。各テーマの詳細は、関連記事で確認できます。
▼関連記事一覧
・督促管理システム開発の進め方
・督促管理システム開発でおすすめの開発会社6選と選び方
・督促管理システム開発の見積相場・費用
・督促管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
督促管理システムの定義と概要
督促管理システムは、返済期日を過ぎた契約や債権について、顧客の状態に応じた連絡と入金管理を行うシステムです。延滞後の業務プロセス全体を支える基盤として捉えると、そのぶん必要な範囲を整理しやすくなります。
督促管理システムの目的は回収業務の標準化
督促管理システムは、貸付・契約管理と勘定系をつなぎます。入出金と顧客対応、帳票と外部委託も、同じ基盤で扱います。目的は、担当者の処理件数を増やすことよりも、回収の進め方を全体でそろえることにあります。
- 確認する情報:延滞日数、残高、商品、顧客属性、過去の応答、返済約束、苦情、弁護士介入などを同じ画面で確認できる
- 判断と引き継ぎ:同じ条件なら同じ判断になり、担当者が替わっても履歴と判断根拠を引き継げるので、属人的なメモや表計算ファイルへの依存が減る
延滞発生から督促停止までの一貫した管理
督促管理システムでは、延滞後の連絡から停止までを段階ごとのイベントとして管理します。
- 延滞発生後に対象の債権を抽出して、連絡方針を決める
- SMS・メール・郵送・架電で連絡し、入金予定を登録する
- 実入金を消し込み、督促を続けるか停止するかを判断する
- 長期延滞や法的回収への引き継ぎ
たとえば、日中の入金を早く取り込み、支払済みフラグを次の配信・架電リストに反映すれば、行き違い督促を減らせます。
督促管理システムの主要機能と全体像
中心となる機能は7領域で、3つのまとまりに分けられます。1つ目は債権台帳と入金消込、2つ目はコンタクト管理とシナリオ制御、3つ目は帳票と権限、監査と分析です。必要な範囲は事業形態や延滞ステージで変わるため、機能を個別に選ぶより、データ更新の時点や止める処理を業務フローに合わせて決める方が適しています。
債権台帳・入金消込・返済約束の管理
台帳には、契約番号や顧客情報、保証情報、最終入金日を登録します。元金残高や利息、遅延損害金、延滞日数も残します。入金は請求単位か顧客単位で消し込み、通常の消込で済まない入金や返済約束は、台帳の中で別に扱う必要があります。
- 入金例外:分割入金、過入金、二重入金を通常の消込とは別に扱う
- 返済約束:約束日、額、方法、実績、未履行時の次の対応を記録する
- 自動督促の除外:返済約束中の顧客を対象から外す
チャネル別の連絡とシナリオの統制
連絡チャネルは、顧客の同意や連絡可能時間、延滞ステージ、直近の応答に合わせて使い分けます。
- 連絡手段:SMS、メール、郵送、IVR、オートコール、有人架電
- 履歴:文面、日時、結果、配信失敗、折り返し、本人確認を記録する
- 重複防止:担当者が異なっても、同じ顧客への連絡が重ならないよう制御する
- 有人対応:苦情、生活事情の申告、弁護士介入、本人確認ができない場合に担当者による対応へ切り替える
自動化の対象は定型通知です。一方で、苦情などの個別事情は自動処理に任せず、担当者が対応します。
帳票・監査ログ・ダッシュボードによる説明可能性の確保
催告書や期限の利益喪失通知、代位弁済請求のほか、法定帳簿や委託先への引き渡し資料も出力し、対象条件と版も管理します。
監査や苦情調査で経緯を再現できるよう、誰がいつどのデータを見て、連絡を承認・変更・停止したかをログに残します。
分析では、回収率に加えて接触率、約束履行率、延滞解消日数を確認します。さらに、誤督促件数と苦情件数、チャネル別の1件当たり費用も対象にします。
督促管理システムの種類と選び方
方式は、クラウド型SaaS・業界向けパッケージ・既存システムへの周辺追加・個別開発に分かれます。方式を比べるときは、業務規模や既存環境などの条件で見ると整理しやすくなります。
- 業務規模:債権件数と商品数
- 既存環境:基幹システムとの接続
- 変更対応:法令・帳票の変更頻度
- 運用:担当者の体制と独自の回収ルール
SaaS・クラウド型が向くケース
クラウド型は、サーバーの準備や初期の設備投資を抑え、標準機能を短期間で使える方式です。まずは通知・タスク・基本履歴・ダッシュボードから始め、そのうえでAPIやファイルによってデータを取り込みます。
料金は月額料金に加え、顧客数・債権件数・送信数・録音容量に応じた従量課金も確かめます。また、データの保管場所、障害時の復旧目標、ログ保存期間、解約時のデータ返却条件も見ておきます。
パッケージ拡張とスクラッチ開発の選び分け
方式ごとの特徴と運用負担は、独自要件と既存環境に応じて比べます。
- パッケージ:債権台帳、延滞ステージ、帳票、監査ログを使いやすく、金融業務の標準に合わせやすい。独自ルールが設定や追加開発で実現できるか確認する
- スクラッチ開発:複数会社・商品、複雑な保証、独自スコアリングを一体化しやすい一方、法令変更、品質保証、保守要員、ベンダー依存の負担が増える
- 周辺追加:勘定系や顧客管理を残し、督促機能だけを追加する。入金連携、督促停止、履歴の一元管理、SMS・メール、コールリストから導入し、効果と運用負荷を測る
- 段階導入:周辺追加の後に、IVR、音声AI、BI、外部委託管理へ広げる方法もある
督促管理システム開発の進め方
機能一覧を作る前に、延滞発生から入金確認、督促停止、長期延滞の移管までの業務イベントを洗い出します。金融・法務・回収現場・顧客対応・経理・情シスの担当者が同じルールを確認し、正常系と例外系の両方を要件に落とし込むことが成功のポイントです。
要件定義での延滞ステージと停止条件の定義
延滞は、初期・再・長期延滞、法的回収、償却、サービサー委託などの段階に分けます。各段階では、対象債権と担当部署に加えて、チャネルや連絡可能時間、帳票、次の判定を定めます。
- 督促停止条件:支払済み、返済約束中、弁護士・司法書士介入
- 追加の停止条件:苦情対応中、連絡先不備、本人確認未了
- 要件定義書:更新頻度、連携エラー、再送可否、承認者、変更履歴、権限、保存期間
貸金業法や監督指針に関係する業務では、ルールを担当者の記憶に任せず、法定時間外の連絡や第三者への情報開示をシステムで抑止します。
設計・開発での連携と例外処理の確定
勘定系と契約・顧客管理、入金口座と収納代行、信用情報との接続を決めます。PBXとSMS、郵送と本人認証、帳票保管との接続も決めます。接続ごとに、APIかファイルか、リアルタイムか日次かを設計書に残します。
連携が失敗したときに備え、検知を担当する人と再処理の期限を定めておきます。テストでは例外データを重点的に確認します。正常系のテストだけでは見つけにくい事故もあるため、状態遷移での検証も欠かせません。
- 入金・約束:当日入金、分割・二重入金、返済約束の変更
- 顧客・連絡:住所変更、電話番号不備、配信失敗
- 連携・権限:外部連携遅延、法務移管、担当者の権限変更
- 重点検証:入金後も架電リストに残る、停止フラグが一部チャネルに未反映
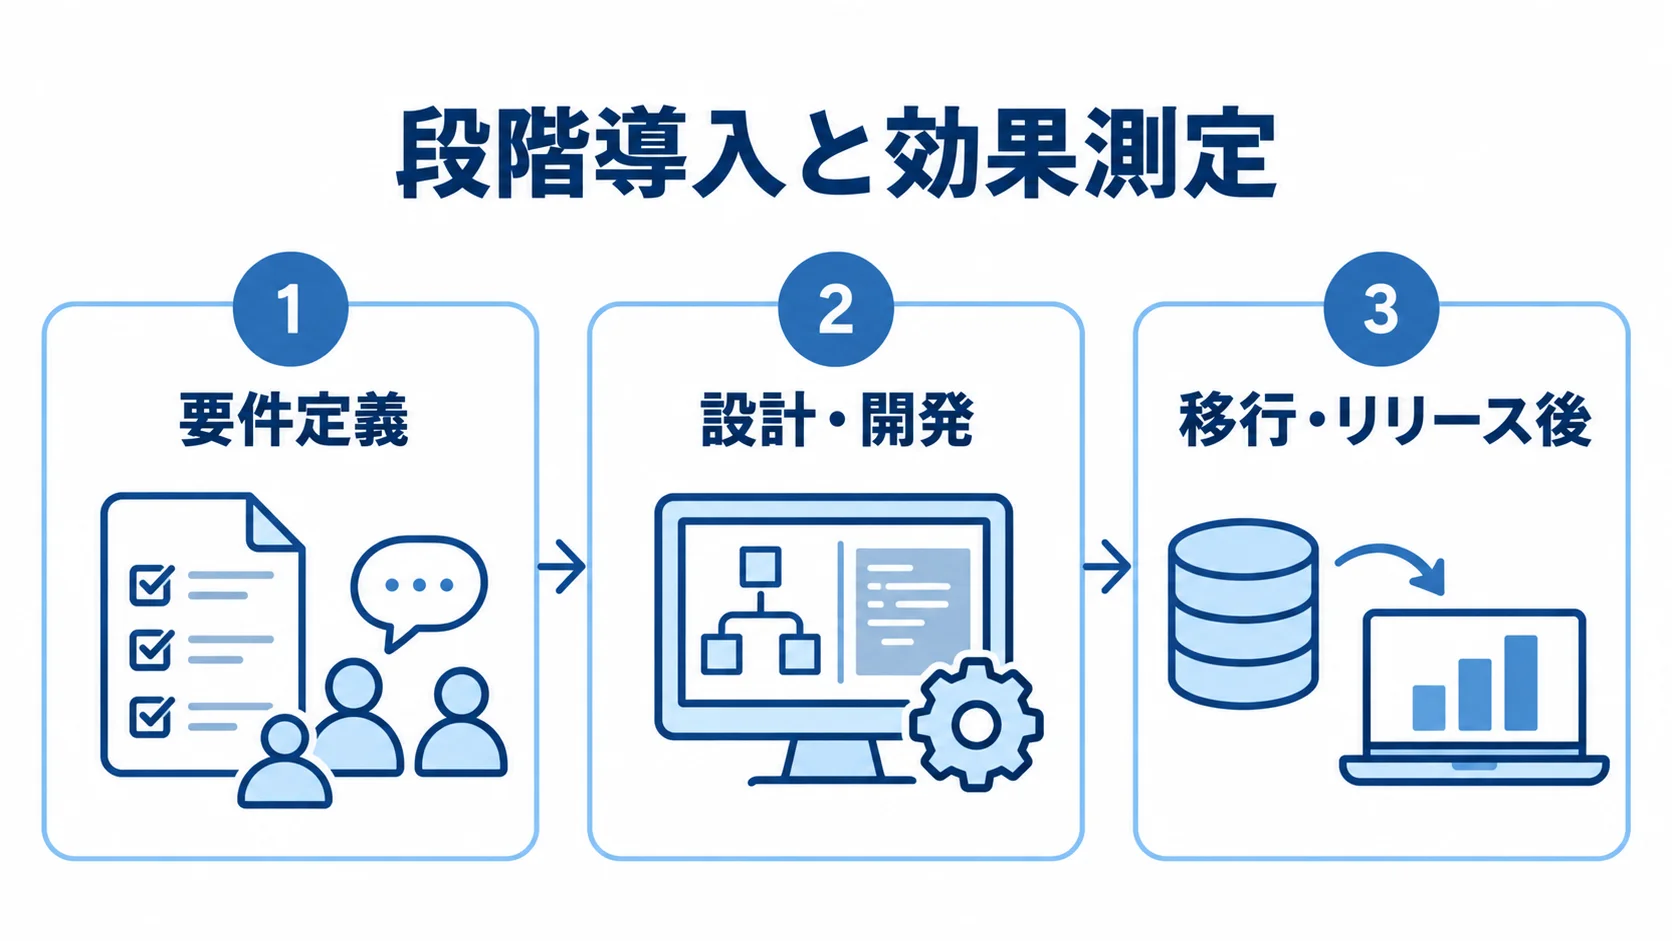
移行・リリース後の段階導入と効果測定
移行準備、切り替え、稼働後の測定の順に確認し、安定運用につなげます。
- 移行リハーサル:全件を一括で行わず、商品・拠点・延滞ステージごとに実施する
- 切り替え確認:入金取込、督促停止、帳票、問い合わせ対応
- 稼働後の測定:導入による効果を確認する
移行時は、件数と残高、入金・連絡履歴と停止フラグを旧システムと照合します。そのうえで、差異の許容範囲と責任者を決めます。
切り替え後の旧環境は、照会用の保存期間を設けて残します。
測定では、回収率に加えて接触率と約束履行率を導入前後で比べます。さらに、1件当たり処理時間と誤督促・苦情件数、停止処理の遅延と残業時間も比べます。
自動化で処理件数が増えても、苦情や誤督促が増えた場合は、シナリオと停止条件を見直します。
▶ 詳細はこちら:督促管理システム開発の進め方
督促管理システムの費用相場とコストの内訳
督促管理システムの公開価格は限られており、費用は債権件数と商品数、連携先とデータ品質によって大きく変わります。監査要件と可用性、法令対応の範囲によっても変わります。
以下は、一般的な業務システムの公開相場と、金融業務特有の連携・統制の工数をもとにした、2026年時点の企画段階の目安です。正式な予算化の段階では、同じ要件書をもとに、複数の提案を比べてください。
方式と規模による初期費用の目安
クラウド・SaaS追加と、パッケージ導入・個別連携とでは、初期費用や期間の目安が異なります。
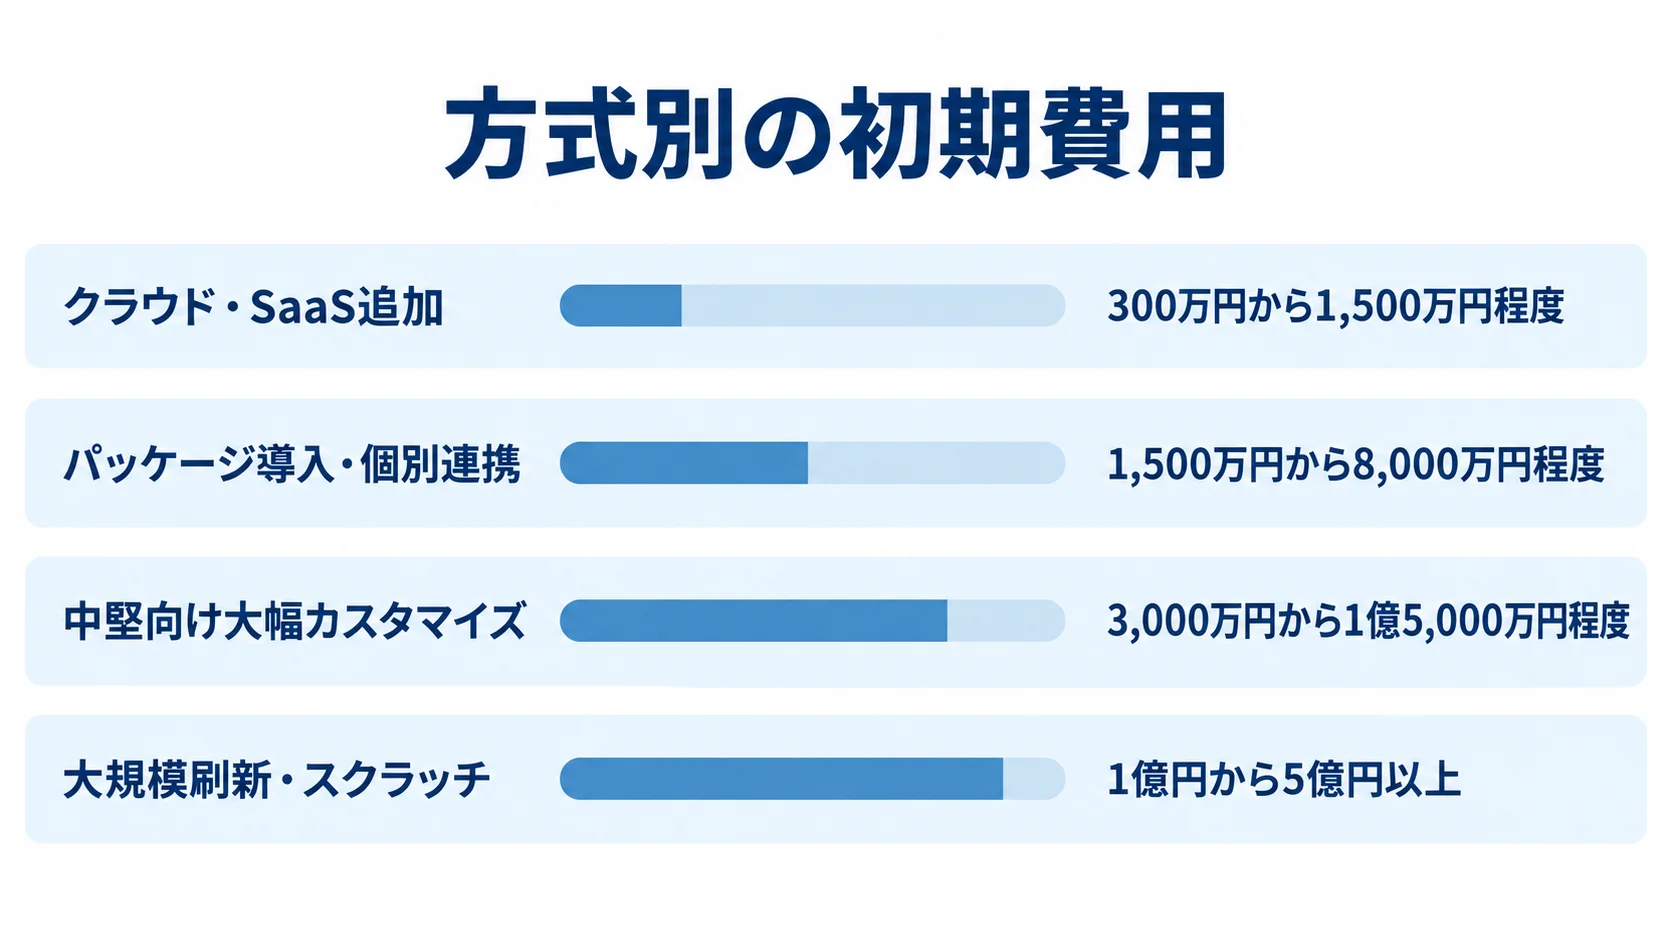
- クラウド・SaaS追加:初期費用300万円から1,500万円程度、期間は2か月から6か月程度が一つの目安
- パッケージ導入・個別連携:1,500万円から8,000万円程度、期間は6か月から12か月程度が目安
- 中堅向け大幅カスタマイズ:複数商品・複数会社対応や大幅なカスタマイズでは3,000万円から1億5,000万円程度
- 大規模刷新・スクラッチ:大規模な基幹刷新やスクラッチ開発では1億円から5億円以上になる場合があります
クラウドやSaaSを既存業務へ追加する場合は、対象データの取込とSMS・メールに加えて、基本ダッシュボードや権限設定、最小限のAPI連携を想定します。
パッケージ導入・個別連携のレンジは、債権台帳・入金消込・コールリスト・帳票・監査ログと、勘定系・収納との連携を含む場合を指します。
また、期間は9か月から36か月程度まで伸びます。金額も、対象範囲によって変わります。
見積書での初期費用と運用費の区分
初期費用は工程別、運用費は継続項目ごとに確認します。配分は抜け漏れを見つける参考値で、契約金額の基準ではありません。
- 初期費用:要件定義・業務設計、基本設計・詳細設計、画面やバッチの開発、外部連携、テスト、データ移行、教育、稼働支援
- 配分の目安:要件定義・業務設計10〜15%、設計15〜25%、開発・連携35〜45%、テスト15〜25%、移行・教育・稼働支援10〜20%
- 運用費:クラウド利用料、保守・監視、SMS送信、IVR・通話、録音保管、本人認証、帳票郵送、脆弱性対応、法改正対応、追加ユーザー、データ保管量
- 保守費:初期費用の年15〜25%程度とする慣行もあるが、契約条件で異なる
- 総額比較:3年間で比べ、延滞件数増加時の従量課金も試算する
▶ 詳細はこちら:督促管理システム開発の見積相場・費用
督促管理システムの開発会社・サービスの選び方
選ぶ際は、知名度や機能数よりも、自社業務との適合、既存システムと安全に接続できるか、稼働後のルール変更に対応できるかを確かめます。候補をタイプ別に分けておくと、比較しやすくなります。
- 金融特化:金融業務向けパッケージ
- 個別開発:業務システムを個別に開発する会社
- チャネル自動化:通知・架電の自動化に強い会社
- 基幹連携:既存システムとの接続に強いSI
金融・債権回収の業務知識の確認
導入社数の多さだけでなく、自社に近い債権種別での経験を確かめます。消費者向け貸付とカード、信販と保証、サービサーなどの経験に加えて、初期延滞から法的回収・償却までの状態遷移も聞きます。
入金消込と督促停止の設計についても確かめます。可能であれば匿名化した業務フローを渡し、画面・データ・例外処理を具体化してもらいます。
連携・移行・保守の責任範囲の比較
勘定系と顧客管理、収納とコンタクトセンター、文書発送との接続について、接続方式とリアルタイム性を比べます。障害時の再送・監視と、切り分けの担当も比べます。
移行する履歴と停止フラグ、旧データの参照方法、移行リハーサルの回数を確認します。稼働後の法令変更や帳票改訂で、誰が負担するかも押さえておきます。
セキュリティと契約上の統制の評価
情報保護の仕組みと、委託契約で定める責任範囲を、あわせて点検します。
- 技術的対策:最小権限、多要素認証、通信・保存時の暗号化、操作ログ、バックアップ、脆弱性対応、事故報告、保管場所
- 契約上の管理:委託先・再委託先、監査権、目的外利用の禁止、事故連絡期限、終了時の返却・消去
- 選定時の確認:価格が安くても、監査や再委託の条件が曖昧なままだと、導入後の説明責任と事故対応の負担が大きく残る
金融分野のガイドラインも、委託先管理と安全管理の考え方を示しています(出典:個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2026年確認)。
具体的には、委託先の選定や、契約への安全管理措置の明記、定期的な監査などが示されています。
▶ 詳細はこちら:督促管理システム開発でおすすめの開発会社6選と選び方
法令・セキュリティ・AI活用で注意すべき点
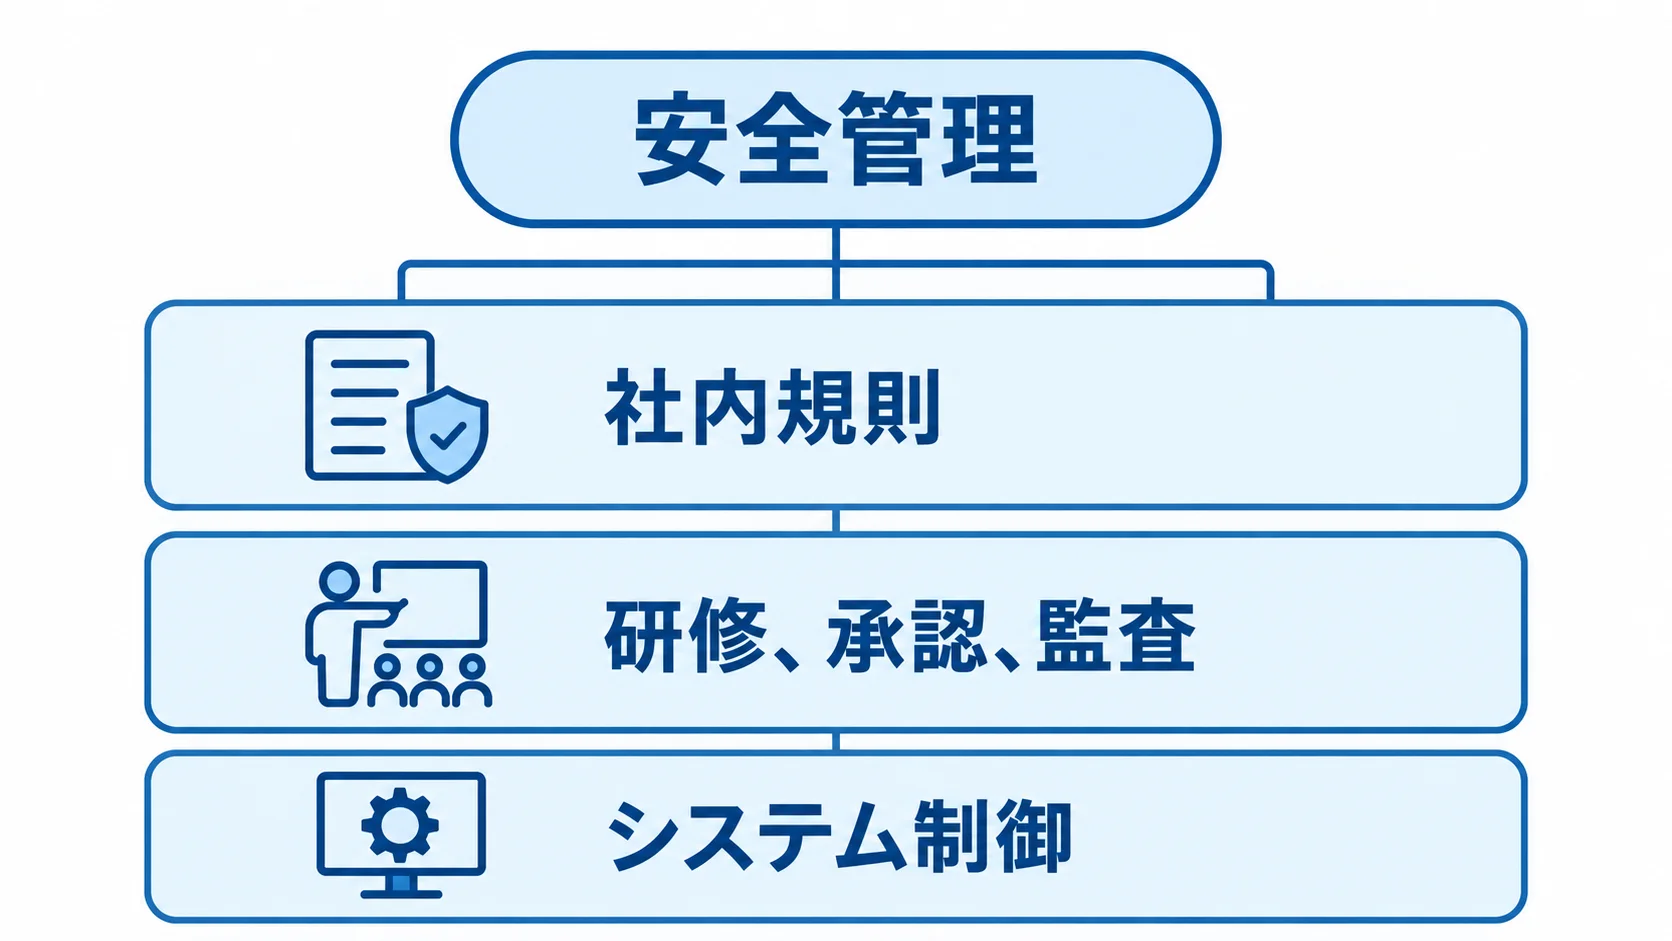
督促は顧客の生活や信用に関わるため、法令を守る仕組みは、システムと運用ルールを重ねて作る必要があります。社内規則や研修、承認、監査をシステム制御と組み合わせ、自動化の範囲を慎重に定めます。
取立て・督促ルールのシステム条件への反映
督促の連絡では、法令上の禁止事項と例外条件を確認し、それをシステムの条件に反映します。
- 法令:貸金業法第21条は、債務者などへの威迫や私生活・業務の平穏を害する言動を禁じる
- 連絡の注意:正当な理由がない限り、勤務先への連絡や午後9時以降の督促電話なども問題になり得る
- 管理項目:連絡先区分、時間帯、回数、本人確認、第三者対応、停止理由をデータ化する
- 判定時期:配信・架電の直前にも禁止条件を照合する
根拠はe-Gov法令検索「貸金業法」と金融庁「貸金業者向けの総合的な監督指針」です(2026年確認)。
AIの活用範囲と最終判断の担当
AIは、まず担当者を補助する用途から使い、判断を任せる範囲は慎重に定めます。
- 活用例:応答しやすい時間帯の推定、問い合わせ分類、担当者向け要約
- 分析補助:コールリストの優先順位付け、入金見込み分析
AIスコアだけで督促の可否と連絡頻度、法的回収への移管を決めると、誤判定の説明が難しくなります。
学習目的と個人情報の入力範囲、モデル更新とバイアス、誤出力の訂正と有人対応への切り替えを、要件に含めます。
金融庁の2026年の議論では、リスクに対応しながら利便性と業務効率を進める、AIガバナンスの考え方が示されています。出典は金融庁「金融庁AI官民フォーラム」議事要旨です(2026年確認)。
採用理由を説明できること、担当者が結果を修正できること、判断履歴を保存できることを、最低条件にします。
クラウド・委託先を含む安全管理の確認
クラウドや架電・郵送・録音・AIサービスを使う場合は、事業者ごとの取扱データを一覧にします。そのうえで、アクセス範囲と再委託先、海外保管を確かめます。障害・漏えい時の連絡とログ提供、契約終了時の削除も確認します。
IPAの2026年のサプライチェーン対策でも、設計・構築・運用の委託先を含めてリスクを把握し、責任範囲を明確にすることが重視されています。出典はIPA「サイバーセキュリティ経営ガイドライン」関連実務情報です(2026年確認)。
督促管理システムの発注・外注・委託の進め方
発注の前に、業務の判断基準と受入条件を整理し、提案者には実装方法と見積範囲を具体化してもらいます。一方で、丸投げすると、例外処理や法務上の停止条件が後の工程へ持ち越され、追加費用や遅延の原因になりがちです。
業務と法務・コンプライアンス、情シスと経理、顧客対応を含むチームを作ります。
RFPに書く目的・業務フロー・連携・非機能
RFPには、導入目的や対象の業務・債権、月間件数と利用者数、現行の課題を記載します。加えて、延滞ステージとチャネル、帳票と停止条件、外部連携と移行も盛り込みます。
RFPには、権限と監査ログ、可用性と障害復旧の条件を書きます。セキュリティと教育、保守と契約条件も、同じ書類で定めます。さらに、機能と非機能の要件を必須・優先・将来対応に分けておくと、提案と見積をそろえられます。
契約・検収・保守の境界の明確化
要件定義から保守までを一括で契約するか、工程ごとに分けて契約するかを検討します。要件が未確定のうちに開発範囲まで固定すると、変更管理が難しくなります。
業務整理と概算の後に受入条件を合意してから、設計・開発へ進む方法もあります。
- 検収:入金済み顧客の除外、配信失敗の再処理、権限別表示、帳票、ログ
- 復旧・移行:障害時の回復と、移行後の件数一致
- 保守:窓口、重大障害の受付・復旧目標、法令改正・脆弱性対応
- 契約終了:再委託、データ返却、終了後の消去
候補2〜3者の同条件での比較
候補を2〜3者程度に絞り、同じ条件で提案とデモを比べます。
- 評価軸:金融・債権回収の知識、方式、連携実績、セキュリティ、運用体制、費用の透明性
- 比較条件:同じRFP、サンプルデータ、デモシナリオを各候補へ渡す
- デモ内容:通常処理に加え、当日入金、返済約束、苦情、弁護士介入、第三者からの電話、送信失敗、権限外の閲覧を確認する
- 長期運用:非対応事項、追加費用、データ所有権、担当者交代時の引き継ぎを確かめる
▶ 詳細はこちら:督促管理システム開発の発注・外注・委託方法
督促管理システムに関するよくある質問
費用や方式の選び方に、唯一の正解はありません。債権件数と既存システム、運用体制と法令対応の範囲を合わせて判断します。
小規模な事業者でも督促管理システムは必要ですか?
必要です。債権件数が少ない場合は、全機能を一度に作らず、入金連携と督促停止、履歴をまとめて管理する仕組み、基本通知など、事故防止に直結する範囲から始められます。月間件数と担当者数、誤督促と表計算作業の時間を測ったうえで、SaaSや周辺追加の費用対効果を確認します。
SaaSと個別開発はどちらが良いですか?
標準化できる業務が多く、短期間で始めたい場合はSaaSが向いています。一方で、複数商品・複数会社、複雑な保証や独自の回収ルール、基幹との深い連携が重要なときは、パッケージ拡張や個別開発を検討します。
将来の法改正や事業拡大で変わりうる範囲を洗い出し、初期費用だけでなく3年間の総保有コストで比べてください。
督促業務にAIを導入しても問題ありませんか?
AIを使うこと自体は問題ではありません。問われるのは、利用目的とデータ範囲、判断の責任者を明確にできるかどうかです。加えて、誤判定時の訂正やログ・監査、顧客への説明まで設計できるかが要になります。
要約や優先順位付けなどの補助用途から始め、督促の可否や連絡頻度をAIだけで決めない運用が安全です。
学習に顧客データを使う場合は、契約と社内ルールを確認してください。
開発期間と費用はどのくらい見ておくべきですか?
連携数や移行対象、監査・冗長化、SMS・IVRの従量費は、同じ見積条件にそろえます。
- 最小限のクラウド追加:期間は2か月から6か月、費用は300万円から1,500万円
- パッケージ導入・個別連携:期間は6か月から12か月、費用は1,500万円から8,000万円
- 中堅向けの大幅なカスタマイズ:期間は9か月から18か月、費用は3,000万円から1億5,000万円
- 大規模刷新:期間は18か月から36か月程度、費用は1億円から5億円以上
まとめ
督促管理システムによる回収と適切な顧客対応の両立
このシステムは、延滞債権の回収に加えて、債権・契約・入金をつなぎます。連絡や交渉、帳票と外部委託も、同じ基盤にまとめます。さらに、入金済みへの誤督促や重複連絡を防ぎ、判断を後から説明できる業務基盤です。
小さく始める導入と運用改善
方式の選定から受入テストまで順に進め、運用改善につなげます。
- 延滞ステージと例外ルールを整理し、既存環境に応じて4方式を比べます。
- 連携と移行、監査と保守、通知・通話の従量課金を含めて総保有コストを評価し、法令・個人情報・委託先・AIの管理も要件に含めます。
- 受入テストでは正常系に加え、当日入金と返済約束、苦情と弁護士介入、配信失敗などを検証します。
▼関連記事一覧
・督促管理システム開発の進め方
・督促管理システム開発でおすすめの開発会社6選と選び方
・督促管理システム開発の見積相場・費用
・督促管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。