
督促管理システムの発注は、業務ルールと例外の整理、発注形態と契約の選定、RFPによる比較の順に進めます。この順で進めると、安全な運用と回収業務の改善につながります。
発注形態や契約、費用と委託先の比べ方を、ひとつずつ見ていきます。全体像は督促管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
督促管理システムの発注・外注で最初に決める事項
督促管理システムは、延滞後の業務プロセスを動かす基盤です。延滞債権の一覧を出すだけのツールとは違い、入金データやコールセンターと連携して動きます。SMSやメール、帳票、外部サービサー、監査ログとも連携します。
対象範囲が曖昧なままだと、追加費用や納期遅延が起きやすくなります。開発会社が機能追加を見込んで見積もるか、重要な運用を対象外にして低い金額を示すことがあり、見積もりの前提がそろいにくいためです。
回収率以外を含めた発注目的
発注の目的は、回収率に加えて、業務品質や担当者の負担まで含めて整理します。
- 評価指標:誤督促率、苦情率、1件当たりの接触コストもKPIに含めます。
- 初期延滞:SMSやメールに反応がない顧客だけを架電対象にすると、担当者の処理時間と接触コストを抑えられます。
- 停止条件:支払済み、返済約束中、弁護士や司法書士の介入後、苦情対応中、本人確認未了の顧客は、自動配信と架電から除外します。
回収率だけをKPIにすると、強い督促を増やす方向に偏るおそれがあります。そのため、RFPには「督促を自動化する」だけでなく、何を実行し、どの状態で止めるかを明記します。
業務・法務・情シスを含む発注チーム
情シスだけで進めると、現場の例外処理や督促停止の判断が抜けることがあります。そのため、必要な担当者と判断範囲を発注の初期にそろえておきます。
- 参加者:業務責任者、コンタクトセンター、経理、法務。コンプライアンス、情シス、個人情報管理の担当者も集めます。
- 社内責任:判断の決定者を領域ごとに分けて決め、受入責任者は社内に置きます。
- 発注者の判断:督促文面、連絡可能な時間帯、第三者への開示を避ける確認方法、再委託先が扱えるデータ、保存期間と削除方法を社内で決めます。
業務整理はベンダーに依頼できても、社内の受入責任者までは委託できません。
また、金融分野のガイドラインは、委託先の選定基準、契約上の監督・監査権限、再委託条件、漏えい時の責任などの確認を求めています(出典:個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2024年)。
督促管理システムの発注形態の選び方
発注形態は、クラウド・SaaS、個別連携を加えた業界パッケージ、スクラッチのいずれかになります。どれを選ぶかは、カスタマイズ範囲と、法令・帳票変更の対応者で比べて決めます。さらに、勘定系・入出金連携や、5年間の運用・保守体制も比べます。
クラウド・SaaSが向くケース:小規模に始める場合
既存の債権台帳を大きく変えず、必要な機能から小さく始めたい場合は、クラウド・SaaSが候補になります。
- 小規模導入:入金取込、SMS・メール、コールリスト、履歴管理、簡易ダッシュボードから始めます。
- 導入効果:初期投資を抑えやすく、インフラの冗長化やパッチ適用を自社だけで抱えずに済みます。
- 段階拡張:PoCや一部商品・拠点で効果を確かめてから、機能を広げます。
- 契約確認:月額料金のほか、保管場所、API上限、SMS・音声の従量課金、復旧目標を見ます。ログ期間、データ返却、解約後の消去証明、再委託先の所在も確かめます。
標準機能にない督促停止ルールを運用で補うと、手作業が残ります。そのため、設定だけで実装できるかを確かめます。
業界パッケージが向くケース:共通業務と統制を重視する場合
金融業務に共通する機能を短期間でそろえたい場合は、業界パッケージが有力な選択肢です。
- 標準機能:債権台帳、延滞日数、入金消込、返済約束、催告書。代位弁済、償却、法定帳簿、監査ログを備えます。
- 要件整理:業務に詳しいベンダーなら、例外や帳票の前提を確認しながら要件を固めていけます。
- 追加開発:独自シナリオやBIに絞れば保守負担を抑えられる可能性がある一方、アドオンが増えると更新時のテストも増えます。
- デモ確認:入金後の架電除外、返済約束の配信反映、弁護士介入後の停止を、実データに近い条件で試します。
標準機能との差が大きいほど、アドオンが増え、バージョン更新時の回帰テストも必要になります。そのため、画面の見栄えだけでなく、機能の動きも確かめます。
スクラッチ開発が向くケース:独自業務と基幹連携が競争力に直結する場合
標準機能では競争力を出しにくい独自業務や複雑な連携がある場合は、スクラッチ開発を検討します。
- 適する業務:複数の商品・会社・拠点にまたがる延滞段階、独自スコア、特殊な返済、複雑な基幹・収納連携。
- 長期管理:法令・帳票の改定、セキュリティパッチ、障害対応、開発者の交代を、発注者が管理します。
- 段階導入:入金連携、督促停止、SMS・メール、コールリスト、交渉履歴を、MVP(Minimum Viable Product)として先に稼働させます。
- 将来拡張:IVR、音声AI、BI、サービサー委託管理を後から加えます。
ベンダーへの依存を抑えるため、ソースコードと設計書の引き渡し、第三者保守、契約終了時の移行支援をRFPに含めます。
RFPと要件整理の出発点は督促業務の例外
RFPは、作る理由、対象業務、残す既存システム、異常時の条件、発注範囲を同じ条件で示し、各社の提案を比べるための資料です。機能一覧と価格だけを渡すと、前提の違う見積もりが並んでしまいます。
例外には、支払済み、重複入金、配信失敗、連絡先不備があります。さらに、返済約束の変更や法的手続きへの移行も含めて先に整理すると、品質と費用の差が見えやすくなります。
RFPの章立て:業務・データ・連携・非機能
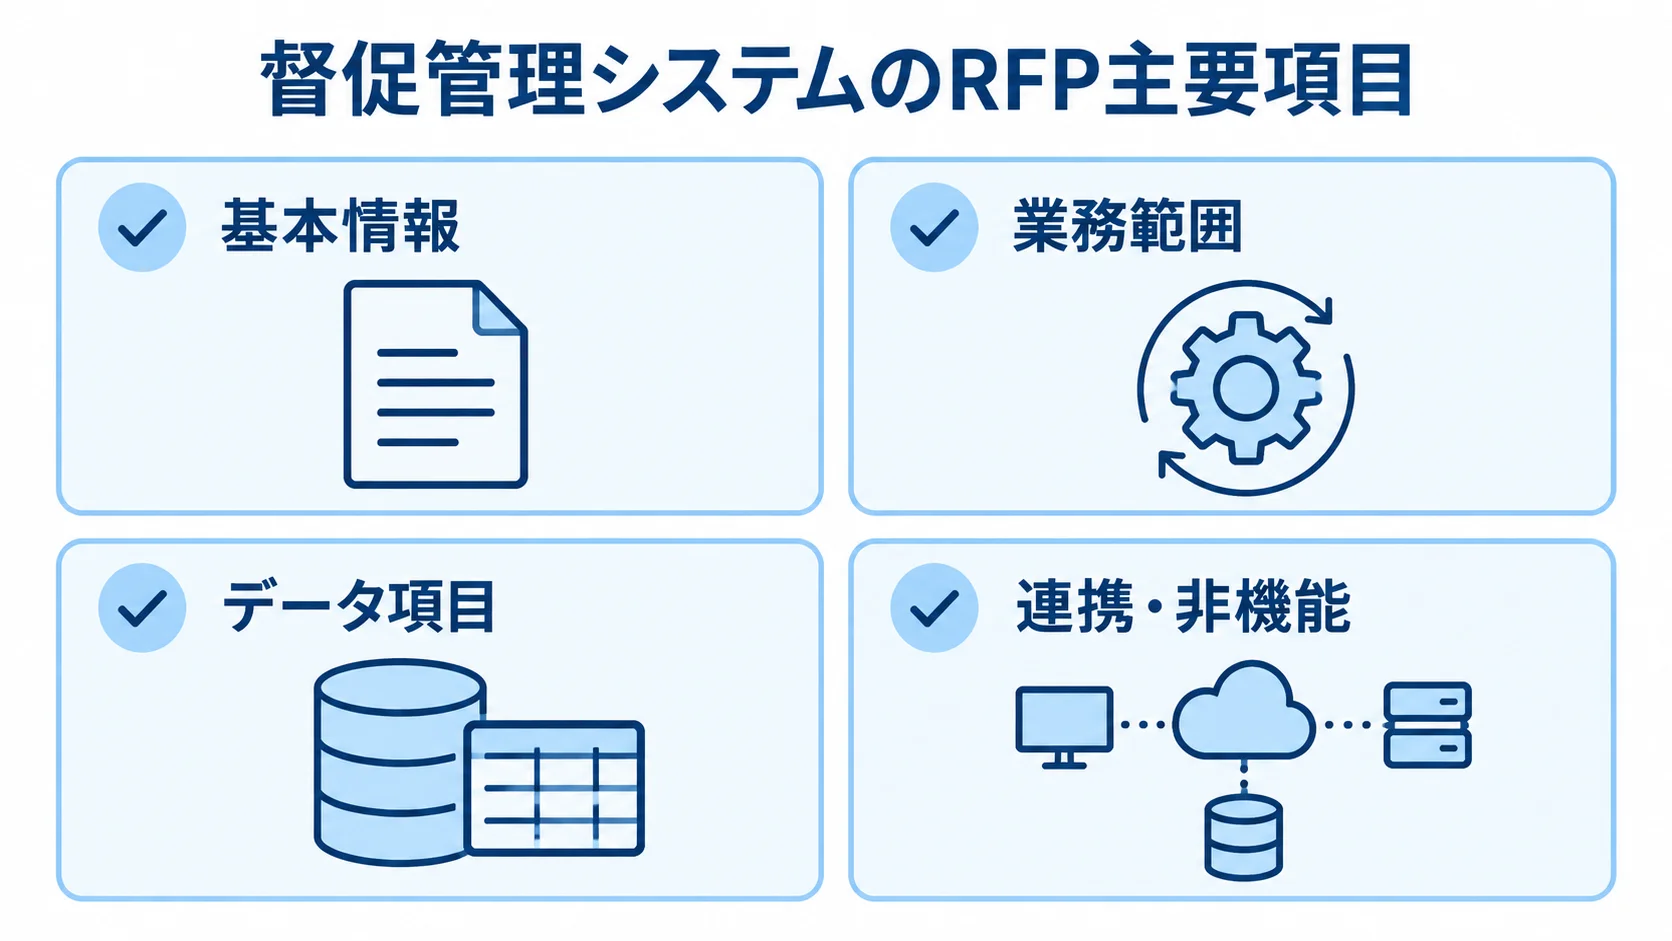
RFPは、背景と目的から見積条件まで、同じ前提で比べられるように章を立てます。督促停止以降の例外まで業務範囲に含めておくと、各社の見積もりの前提がそろいます。
- 基本情報:背景・目的、対象業務・商品の範囲、現状業務フロー、課題を書きます。体制、日程、見積条件も含めます。
- 業務範囲:延滞検知、優先順位付け、通知、架電、返済約束、入金取込・消込、督促停止、苦情、弁護士介入、代位弁済、償却、サービサー委託・返却を含みます。
- データ項目:顧客、契約、債権残高、利息、延滞日数、保証情報。連絡先、入金、交渉履歴、録音、返済約束、停止フラグと履歴期間。
- 連携・非機能:方式、頻度、締め時刻、タイムアウト、再送、照合。権限、MFA、暗号化、ログ、RTO・RPO、災害対策。
- 開発・運用:機能、移行、テスト、教育。保守、バックアップ、監視、脆弱性対応を定めます。
連携要件には、重複防止、エラー通知、手動復旧を指定します。また、非機能要件には保存期間も含めます。
自動化する処理と人が承認する処理の区分
自動化する処理と人の判断を分けて、実行条件や停止方法を要件に記載します。
- 自動化候補:入金取込、定型文配信、対象者抽出、コールリスト作成、履歴記録。
- 人の承認:督促の継続、返済条件の変更、苦情回答、法的回収、本人確認不足への対応では、担当者の承認か二者確認を必須にします。
- 制御項目:トリガー、参照データ、実行・除外条件、承認者。失敗通知、ログ、切り戻し、有人引き継ぎ。
- AIの制御:説明可能な条件、有人への引き継ぎ、録音・文字起こしの保存、禁止語や危険応答の検知を設け、督促可否を全面委任しません。
金融分野では、AIの活用を止めるのではなく、ガバナンスと一体で進める流れが強まっています。ガバナンスには、利用目的や評価、監視、説明、責任者が含まれます。
金融庁の「AIディスカッションペーパー(第1.1版)」(出典:金融庁「AIディスカッションペーパー(第1.1版)」、2026年)は2026年3月に公表され、2025年のAI官民フォーラムを踏まえて論点を更新しました。
発注時は精度に加えて、提案範囲の中に学習データや評価記録、誤応答時の停止、有人確認、継続監視を含めます。
発注前に決める受入基準
受入基準を「担当者が使えること」だけにすると、検収のときに判断が分かれてしまいます。
- 業務条件:支払済み顧客の配信除外、当日入金の反映時間、返済約束の変更履歴。
- 記録・画面:指定期間まで録音や操作ログを検索でき、業務部門が帳票・画面を確認できること。
- 試験範囲:正常・異常、権限、性能、セキュリティ、移行、障害復旧を検証します。
- 例外確認:当日入金、二重・部分入金、配信失敗、外部連携の遅延、連絡先変更、営業時間外、弁護士介入、苦情対応中、返済約束の期限切れ。
例外の場面は、実データに近い条件で試します。業務部門の帳票や画面は、受入テストのシナリオと一緒に作成します。また、検収を開発会社に任せず、発注者側の業務担当が合否を判断すれば、稼働後の事故を減らせます。
契約形態とプロジェクトの進め方
契約は、要件の確定度と成果物の評価方法に合わせて選びます。開発会社に任せきりにせず、成果物をどう評価するかは発注側でも決めておきます。
要件整理は準委任、確定した開発は請負、クラウドや保守は利用・保守契約とする方法が一般的です。なお、一つの契約にすべてを詰め込むより、工程ごとに責任と検収条件を分けると管理しやすい場合があります。
要件定義は準委任、確定した開発は請負という使い分け
要件の確定度に応じて準委任と請負を使い分け、工程ごとの責任を明確にします。
- 準委任:現状分析、業務フロー、RFP支援、要件定義、試作検証など、内容を確認しながら進める工程。
- 準委任の条件:稼働時間、担当者、会議、資料。報告、品質、秘密保持、データ取扱いを定めます。
- 請負:合意仕様に基づくシステム、設計書、テスト結果、移行ツールの完成を発注します。
- 請負の条件:納品物、完成定義、検収、契約不適合。変更、遅延、知財、ソースコード利用権を定めます。
要件が未確定のまま全工程を請負にすると、高い見積もりや変更時の追加請求につながる場合があります。
契約に入れる個人データ・再委託・インシデントの条件
個人データを扱う契約では、利用目的、アクセス、保管、事故対応を具体的に定めておく必要があります。
- 対象データ:氏名、住所、電話番号、返済状況、交渉記録、録音など。
- 管理条件:利用目的、項目、担当者、保管場所、暗号化、ログ。持ち出し禁止、返却・消去、監査、教育、脆弱性対応。
- 事故対応:第一報と詳細報告の期限を定め、複数サービス間のデータの流れを整理します。
- 再委託:承認・事前報告、所在地、担当範囲、アクセス権、監査方法を確かめます。
金融分野では、契約の形式にかかわらず、個人データの取扱いを他者に行わせる契約も委託に含まれます(出典:個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2024年)。クラウドの知名度だけで判断せず、外部サービスを経由するデータの経路まで、どこを誰が受け持つかを確かめておきます。
要件定義から移行までの段階的な発注
工程の順序と移行の段取りを、先に決めておきます。
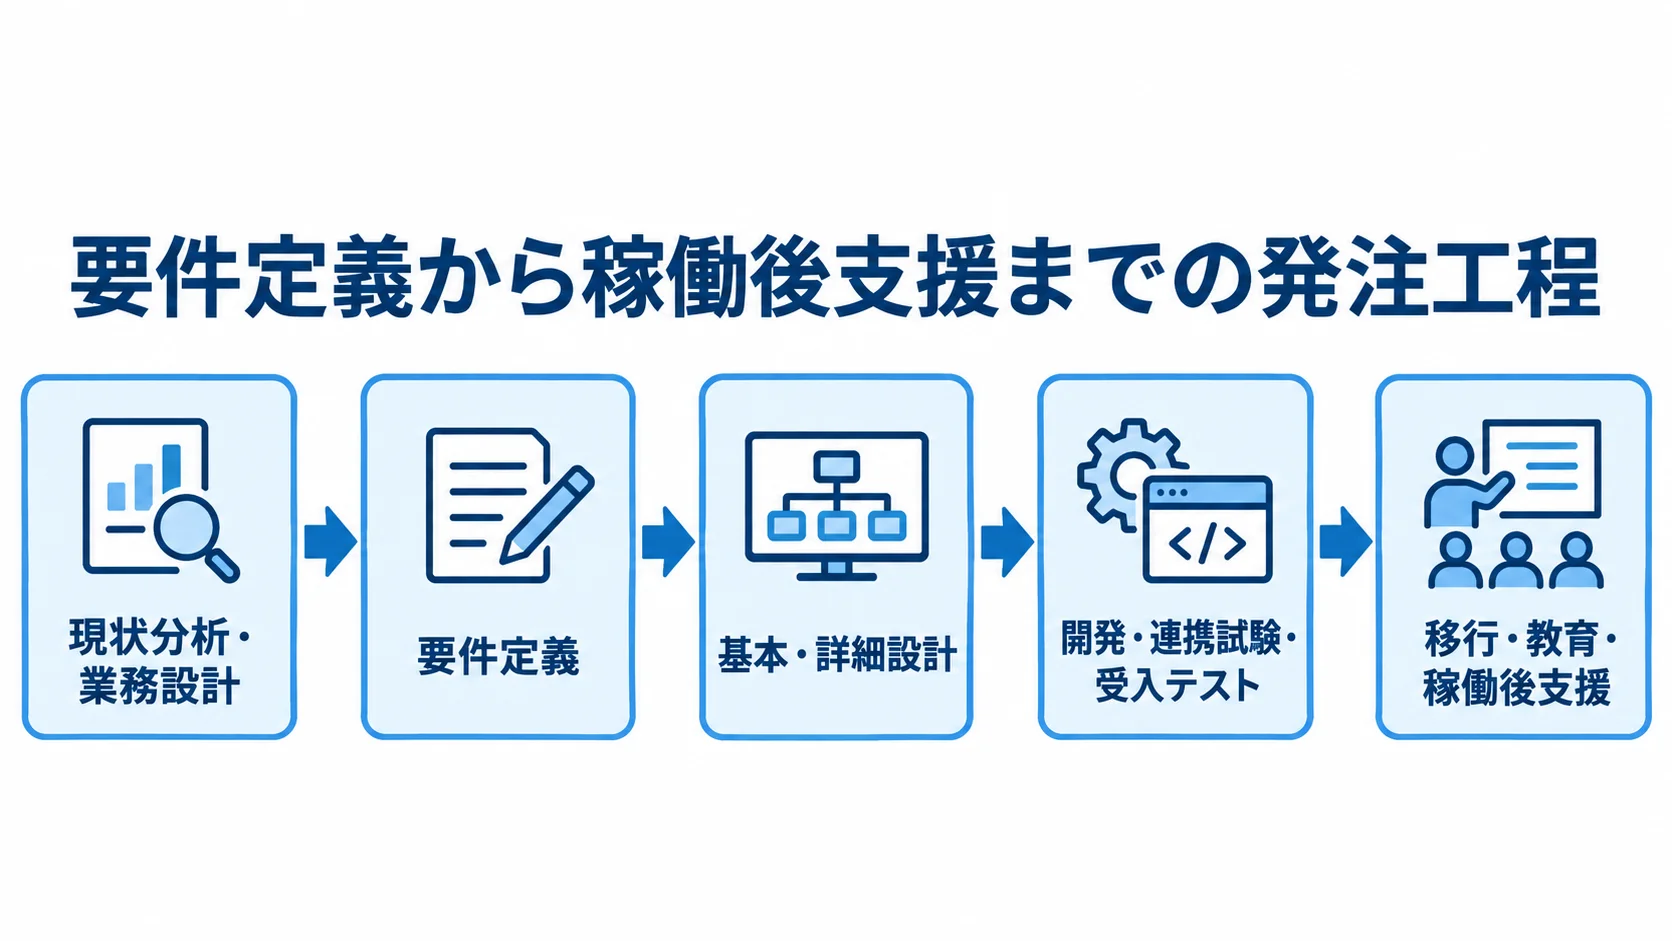
- 開発工程:現状分析・業務設計、要件定義、基本・詳細設計、開発、連携試験、受入テスト。
- 稼働準備:移行、教育、稼働後支援へ進みます。各工程の終わりに成果物をレビューし、次へ進む条件を合意します。
- 移行手順:最後の一回だけでなく、サンプル移行、リハーサル、段階移行、本番移行、切り戻し確認を行います。
- 照合項目:旧・新システムの残高、延滞日数、入金、返済約束、停止フラグを照合します。
差分が出たときに原因を追えるようにしておきます。
週次の進捗会議と月次の経営報告を決め、課題ごとに期限と担当者も決めます。発注者側の意思決定者が不在だと、課題が終盤に集中しがちです。
稼働後もしばらくは旧システムを参照できるようにし、問い合わせや監査に必要な履歴を失わない計画を立てます。
督促管理システムの費用相場と見積内訳
費用は、公開価格が少なく、債権件数や商品数、既存システムとの連携、データ移行の難しさで変わります。さらに、監査・セキュリティ要件や24時間運用の有無でも大きく変わります。
ここで示す金額は公開価格の断定ではなく、2026年時点の業務システム相場と、金融特有の連携・統制工数による推定レンジです。そのため、同じRFPを2〜3社に渡して確かめます。
方式別の初期費用と開発・導入期間の目安
既存業務にSaaSを追加し、対象データの取込、SMS・メール、基本ダッシュボードに、権限設定と最小限のAPI連携を加えて絞る場合の目安は、初期費用300万円〜1,500万円、期間2〜6か月程度です。
一般的な業務システムの公開目安は300万円〜1,500万円、4〜12か月です。ただし、これは金融特有の移行や監査を含まない場合があります(出典:モカモコ株式会社「システム開発の費用相場完全ガイド 2026」、2026年)。
次は、範囲と規模ごとの目安です。
- 業界パッケージ:業界パッケージを導入する場合は、1,500万円〜8,000万円、6〜12か月程度が目安です。
- 中堅向け:複数商品・会社、延滞ステージ別シナリオ、BI、冗長化、データ移行を含め、3,000万円〜1億5,000万円、9〜18か月程度になる可能性があります。
- 大規模刷新:大手の基幹刷新やスクラッチは1億円〜5億円以上、18〜36か月程度を見込むケースもあります。
- 小規模PoC:SMS・IVR連携だけなら100万円〜500万円程度から始められる可能性があります。
全件移行や複数経路の入金照合、法令・監査対応、災害対策を含む場合は、一般的な業務システムの下限の金額で見積もると、追加作業で費用が増えやすくなります。
見積もりで確認する開発費以外のコスト
見積もりは初期費用と継続費用に分け、内訳をそろえて比較します。
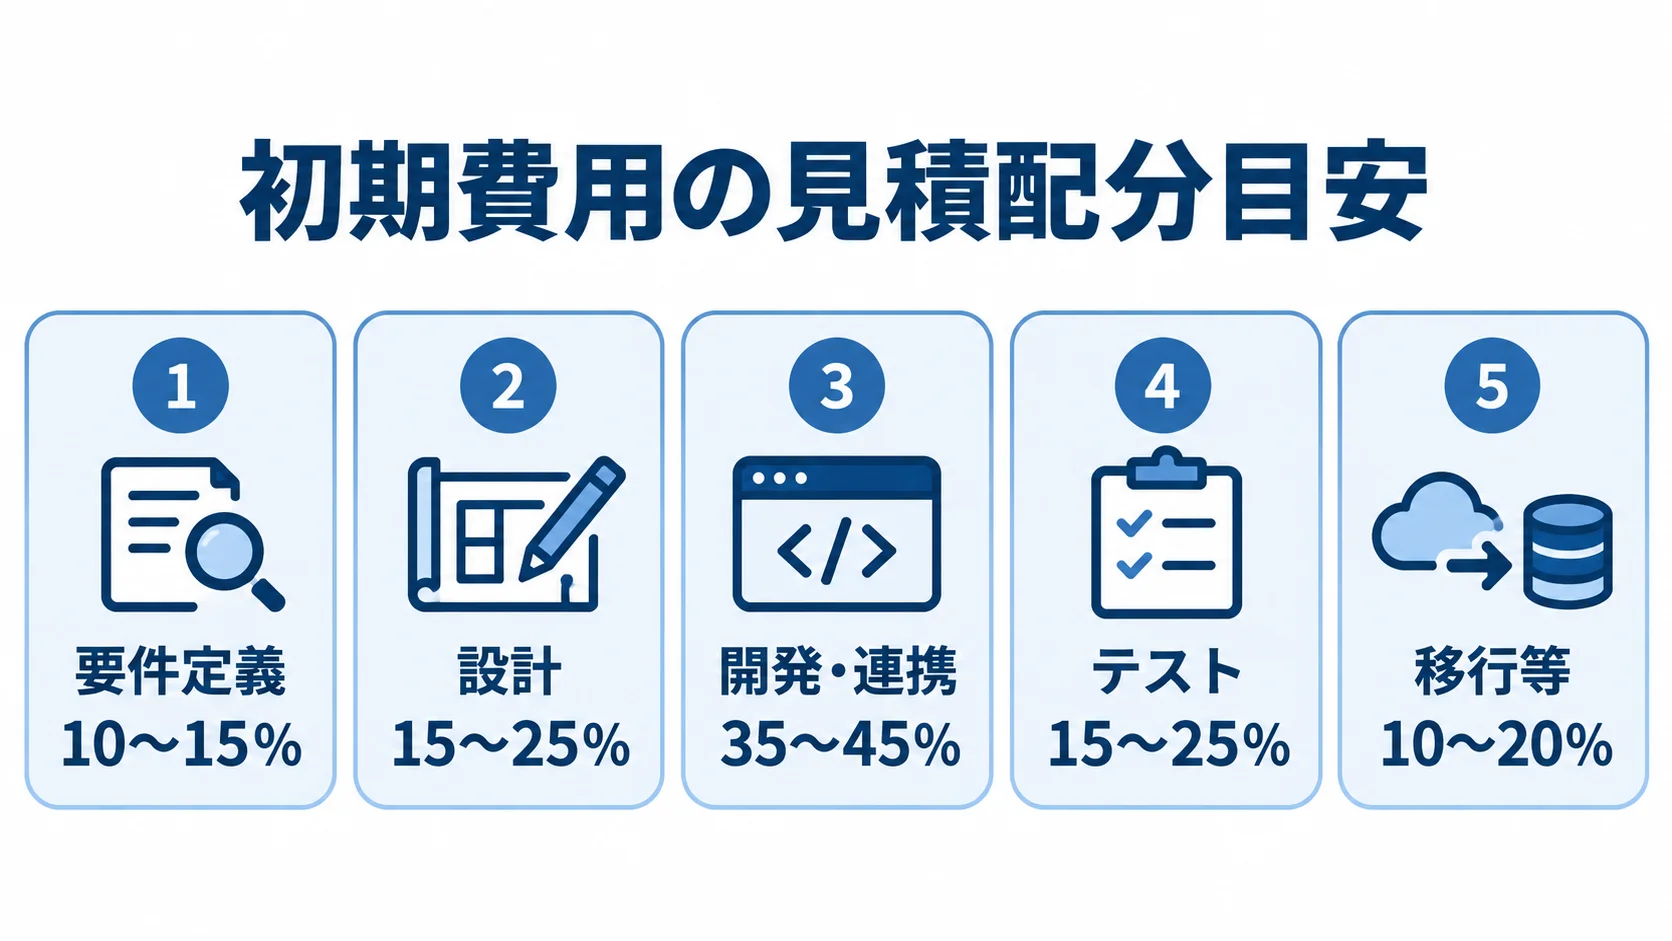
- 初期費用:要件定義・業務設計、設計、開発・連携、テスト、管理を含みます。インフラ、移行、教育、稼働支援も入ります。
- 配分の参考:要件定義10〜15%、設計15〜25%、開発・連携35〜45%、テスト15〜25%、移行等10〜20%。
- 継続費用:クラウド、監視、バックアップ、SMS送信。IVR、通話録音、文字起こし、本人認証、郵送。保守、法改正対応、脆弱性診断、障害対応、教育。
- TCO:保守費を初期費用の年15〜25%程度とする見積慣行もあります。休日対応や制度改正、従量課金の有無で変わります。
ここでの配分は統計上の標準値ではなく、見積項目の漏れを確かめるための参考です。初期価格だけでなく、5年間の利用料、保守費、追加開発費、移行費を合算したTCO(総所有コスト)で比べます。
費用を押し上げる要因の洗い出し
見積もりに差が出る要因と、対象外になりやすい作業を、同じ条件で確認します。
- データ・連携:既存データの欠損やコード不統一、過去履歴、日中入金の即時反映。拠点権限、連携先の名称、データ量、頻度、許容遅延。
- 運用・統制:録音の長期保管、24時間運用、災害切替、監査証跡、再委託、停止時の代替手段。
- 見積対象:要件定義、データ整備、移行リハーサル、受入支援。教育、並行稼働、切り戻し。対象外なら契約後に追加費用となります。
- 比較条件:監査資料、脆弱性対応、SMS・電話の従量費、前提、成果物を確かめます。除外、変更単価、支払条件も見ます。
安い見積もりを見たときは、対象外になっている項目がないかを確認します。
委託先の選定と比較見積で確認するポイント
委託先は、知名度や提案書の見栄えだけで決めず、各社の得意分野を見て比べます。金融特化パッケージ、大手SI、SMS・IVR・オートコール、サービサーの回収業務知識など、得意な領域は会社ごとに異なります。
まず、課題が延滞後の業務全体にあるのか、既存台帳への督促チャネル追加なのかを明確にします。そのうえで、その課題に合う会社へRFPを配布します。
案件単位で見る金融・債権回収の実績
実績は業界名だけでなく、案件の業務内容や導入範囲まで確認します。
- 案件内容:債権の種類、延滞件数、既存システム、連携方式。移行範囲、導入期間、稼働後の体制。
- 担当・適合性:ベンダーの役割、同じ担当者の継続、デモや導入企業の評価、業務の近さ。
- 公開事例:アイティフォーの千葉興業銀行向け事例では、催告書や代弁請求書の作成・送付の一括化、日中入金顧客の表示が紹介されています。
同事例は、コール担当者の行き違いを防ぐための取り組みです(出典:株式会社アイティフォー「千葉興業銀行様導入事例」、2025年)。サービサーや保証会社向けの経験と、消費者金融・カード会社向けの経験は同じとは限りません。そのため、会社名より、入金反映と督促停止、帳票、判断支援が実装されているかを確かめます。
提案段階で見るセキュリティと委託先管理
技術対策、委託管理、法令対応は、提案の段階で確認しておきます。実データをどう受け渡すかも、このときに決めます。
- 技術対策:権限、特権ID、MFA、暗号化、ログ改ざん防止。脆弱性診断、バックアップ、復旧訓練。
- 委託管理:開発環境のマスキング、端末、教育、保管地域。復旧目標、再委託先、消去、監査報告。
- データ提示:秘密保持契約前に実データを渡さず、匿名化データやサンプル項目を用意します。
- 督促統制:連絡時間、督促停止、文面承認、通話記録、本人以外への開示防止を仕様に含めます。
貸金業者や、貸金業者から取立ての委託を受けた者には、私生活や業務の平穏を害する言動を禁じる規制があります(出典:e-Gov法令検索「貸金業法」第21条、2026年確認)。
ただし、仕様を整えるだけで法令順守が完了するわけではありません。また、最終的な法的判断は、法務・コンプライアンス担当や専門家と行います。
価格・範囲・体制をそろえた比較見積
比較表には費用、提案範囲、体制を同じ形でそろえ、総額と発注者の負担を確認します。
- 費用・範囲:初期・月額・従量・保守、5年間のTCO。要件定義、機能、開発、連携。移行、テスト、教育、除外。
- 体制・支援:責任者、金融担当、開発体制、再委託。障害連絡、法改正、終了時移行。移行リハーサル、受入支援。
- 評価配点例:価格30点、要件適合25点、金融・債権回収の実績15点、セキュリティ・委託管理15点、体制・プロジェクト管理10点、保守・将来拡張5点。
金額が近くても、移行リハーサルや受入テスト支援の有無で発注者の負担は変わります。
配点は一例にすぎません。最安値だけでなく、回答の具体性やリスクの指摘、前提条件、発注者への確認姿勢も比べます。
督促管理システムの発注・外注でよくある質問
費用だけでなく、社内の準備や法令・個人情報の扱いも、発注前に確認しておきます。よくある質問に、順に答えていきます。
督促管理システムの発注費用はどのくらいですか?
費用は公開価格ではなく、対象範囲をもとにした推定です。同じRFPで複数社に見積もりを依頼します。
- 小規模PoC(SMS・IVR連携のみ):100万円〜500万円程度。
- 既存業務へのSaaS追加:300万円〜1,500万円程度。
- 業界パッケージ導入:1,500万円〜8,000万円程度。
- 中堅向け:複数商品・複数会社・基幹連携・移行・監査を含むと、3,000万円〜1億5,000万円以上になる可能性があります。
- 大規模な基幹刷新やスクラッチ:1億円〜5億円以上になる可能性があります。
督促管理システムはパッケージとスクラッチのどちらがよいですか?
共通の債権管理、入金消込、帳票、監査ログを早く整えたいならパッケージが候補です。独自の戦略や複雑な基幹連携を競争力にしたいなら、スクラッチを検討します。
金融特化パッケージに独自のシナリオや分析機能だけを加える方法もあります。その場合は、標準機能との差、アドオン率、法改正対応、5年間のTCOで判断します。
RFPには何を書けば委託先から比較できる提案が出ますか?
RFPには、背景・目的、業務・データ、延滞段階を書きます。連携については、入金・収納、CRM、CTI連携を含めます。また、機能・非機能要件や督促停止などの範囲も書きます。移行や保守、見積条件などは、上で挙げた章立てに沿って記します。
当日入金や返済約束、弁護士介入、配信失敗、権限違反などの例外と受入基準を入れると、各社の提案を同じ前提で比べられます。
督促管理システムの外注契約で注意する点は何ですか?
要件定義は準委任、仕様確定後の開発は請負、クラウドや保守は利用・保守契約として、工程と責任を分けます。
個人データや再委託、監査、漏えい報告は、契約で定めます。返却・消去や知的財産権、検収、変更、終了時の移行支援も、同じく契約に入れます。
契約条件は、法務担当や専門家に確認します。
まとめ:業務ルールを先に決める督促管理システムの発注
製品や開発会社を決める前に、延滞の発生から入金、督促停止、履歴の保存までの業務と例外を整理しておきます。
回収率に加えて、誤督促率と苦情率をKPIにします。接触コストや処理時間、監査対応時間も、同じくKPIに含めます。
発注前に確認する5つの要点
発注前は、方式と要件、契約、総費用、委託先の5点をそろえて確認します。
- 方式:クラウド・パッケージ・スクラッチを将来計画と比べます。
- 要件:業務、データ、連携、非機能、移行、受入基準をRFPに記します。
- 契約:工程の確定度に合わせて準委任と請負を分けます。
- 総費用:従量費、保守、追加開発、5年間のTCOを確認します。
- 委託先:実績、セキュリティ、再委託、障害時の責任を比べます。
最初の一歩:現状フローと例外シナリオの洗い出し
延滞検知から対象者抽出、通知、架電までを、1枚の流れにします。続けて、返済約束や入金確認を経て、督促停止や苦情、法的回収、委託・返却までを書き込みます。そのうえで、手作業や事故が起きる箇所も洗い出します。
入金連携や督促停止など、安全性と効果が高い領域からMVPを作り、段階的に広げる方法を相談します。また、リスクと除外項目まで説明できる委託先を選ぶと、長く使えるシステムにつながります。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。