
督促管理システム開発は、現状分析と要件定義から始めて、方式比較とMVPの設計、開発・テスト、段階移行へと進めます。業務フローと停止条件を先に決めておくと、誤督促を防ぎやすく、監査できる運用につながります。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
督促管理システム開発の全体像
督促管理システムは、返済期日を過ぎた契約や債権を抽出し、連絡から入金確認、返済約束、回収結果までを管理する業務システムです。
延滞後の業務プロセスを支える基盤として設計し、貸付・契約管理、勘定系、入出金とつなぎます。また、信用情報、文書発送、コンタクトセンターとも連携させます。
督促管理システムが担う役割
顧客ごとの状態を把握して次の対応を決めるには、債権情報、入金状況、連絡履歴を一つの流れで見られる設計が必要です。
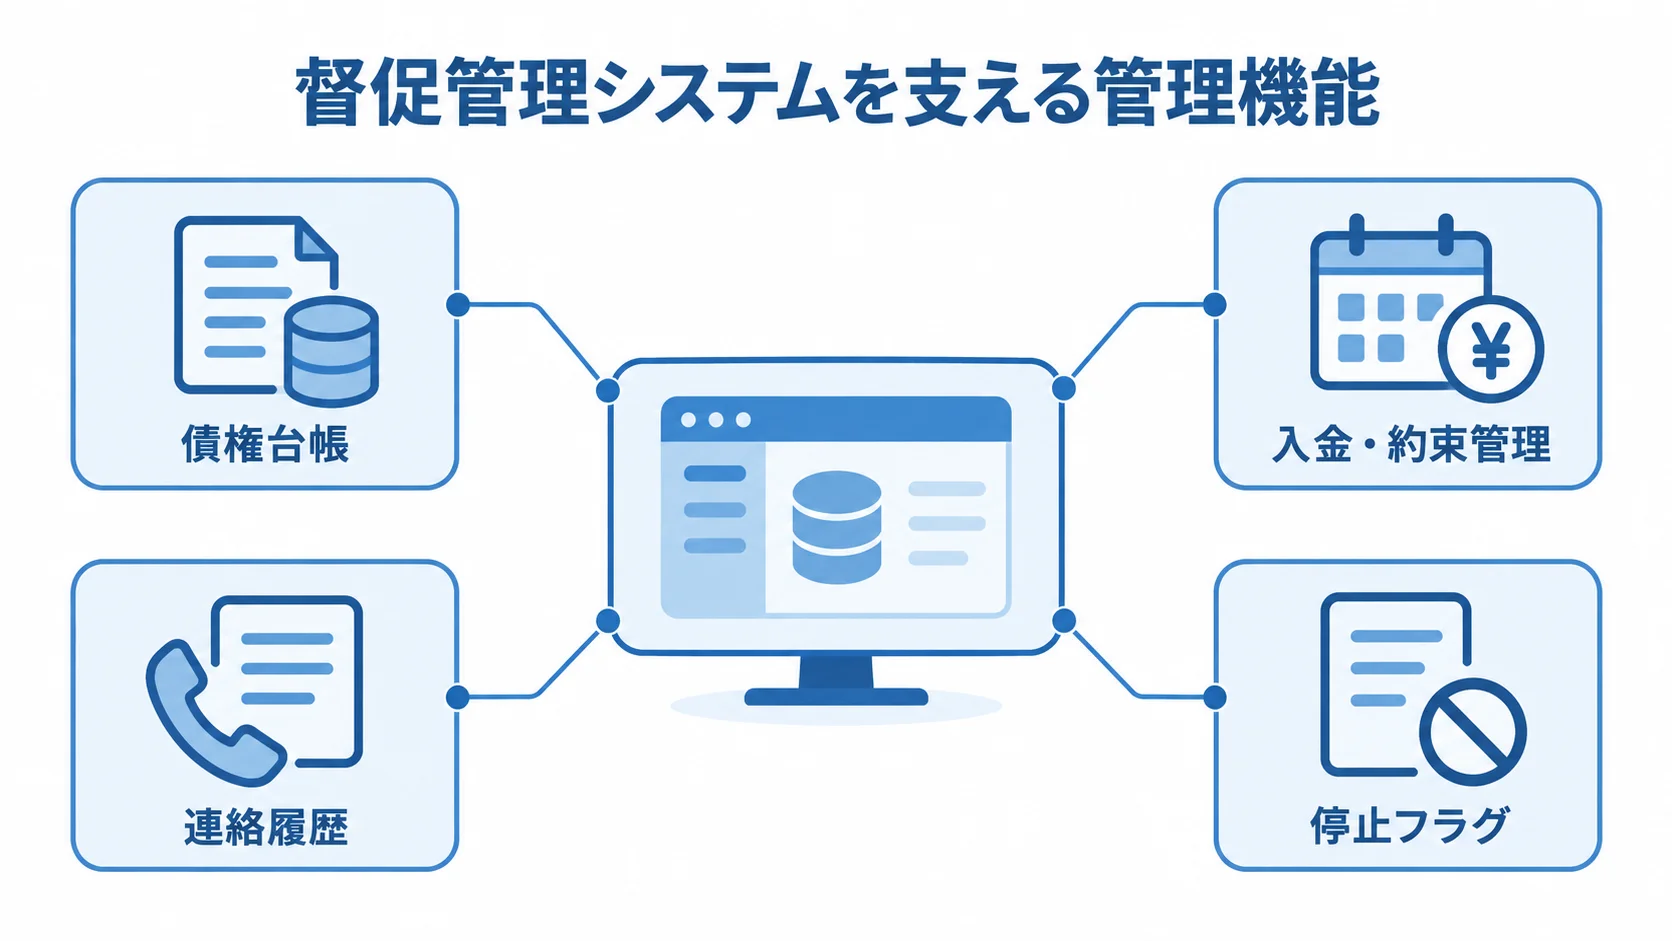
- 債権台帳:契約・顧客情報、延滞日数、残高、利息、保証情報の一覧
- 入金・約束管理:入金データの取込と消込、返済約束、分割・猶予の記録
- 連絡履歴:SMS、メール、郵送、IVR、オートコール、有人架電の記録
債権台帳、入金・約束管理、連絡履歴の3つがそろっていれば、担当者は別々のExcelやメモを確認せずに済み、状況に応じた対応を選びやすくなります。
回収対象の抽出と同じく、督促してはいけない相手を外す制御も欠かせません。停止フラグとして、支払済み、返済約束中、弁護士や司法書士の介入中、苦情対応中、本人確認未了、連絡先不備などを持たせます。入金や状態の変更があれば、その顧客を自動配信や架電リストから外します。
金融庁の監督指針でも、督促の客観的な基準・手順や、交渉経過・録音を確認できる態勢が着眼点とされています(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年確認)。
最初に整理する主要機能
業務上のできごとを基準に機能を分けると、要件を整理できます。まず、業務の中心となる機能から決めます。
- 債権管理:債権台帳と延滞ステージの管理
- 対応処理:入金消込、優先順位付きタスク、連絡履歴、督促停止の扱い
- 統制・出力:権限、操作ログ、帳票の管理
主要機能に続く段階では、顧客への連絡チャネル、通話録音・文字起こし、外部サービサーへの委託・返却、BIダッシュボードを追加します。
KPIは機能要件と同時に決めておきます。回収率だけを見ると、強い督促ほど良いという誤解を招くため、成果と顧客体験、コンプライアンスを併せて評価します。
指標には、接触率、約束履行率、延滞解消までの日数、入金済みへの誤督促率、苦情率、1件あたりの接触コストを含めます。さらに、担当者の処理時間と監査資料の作成にかかる時間も見ておきます。
督促管理システム開発の進め方・流れ
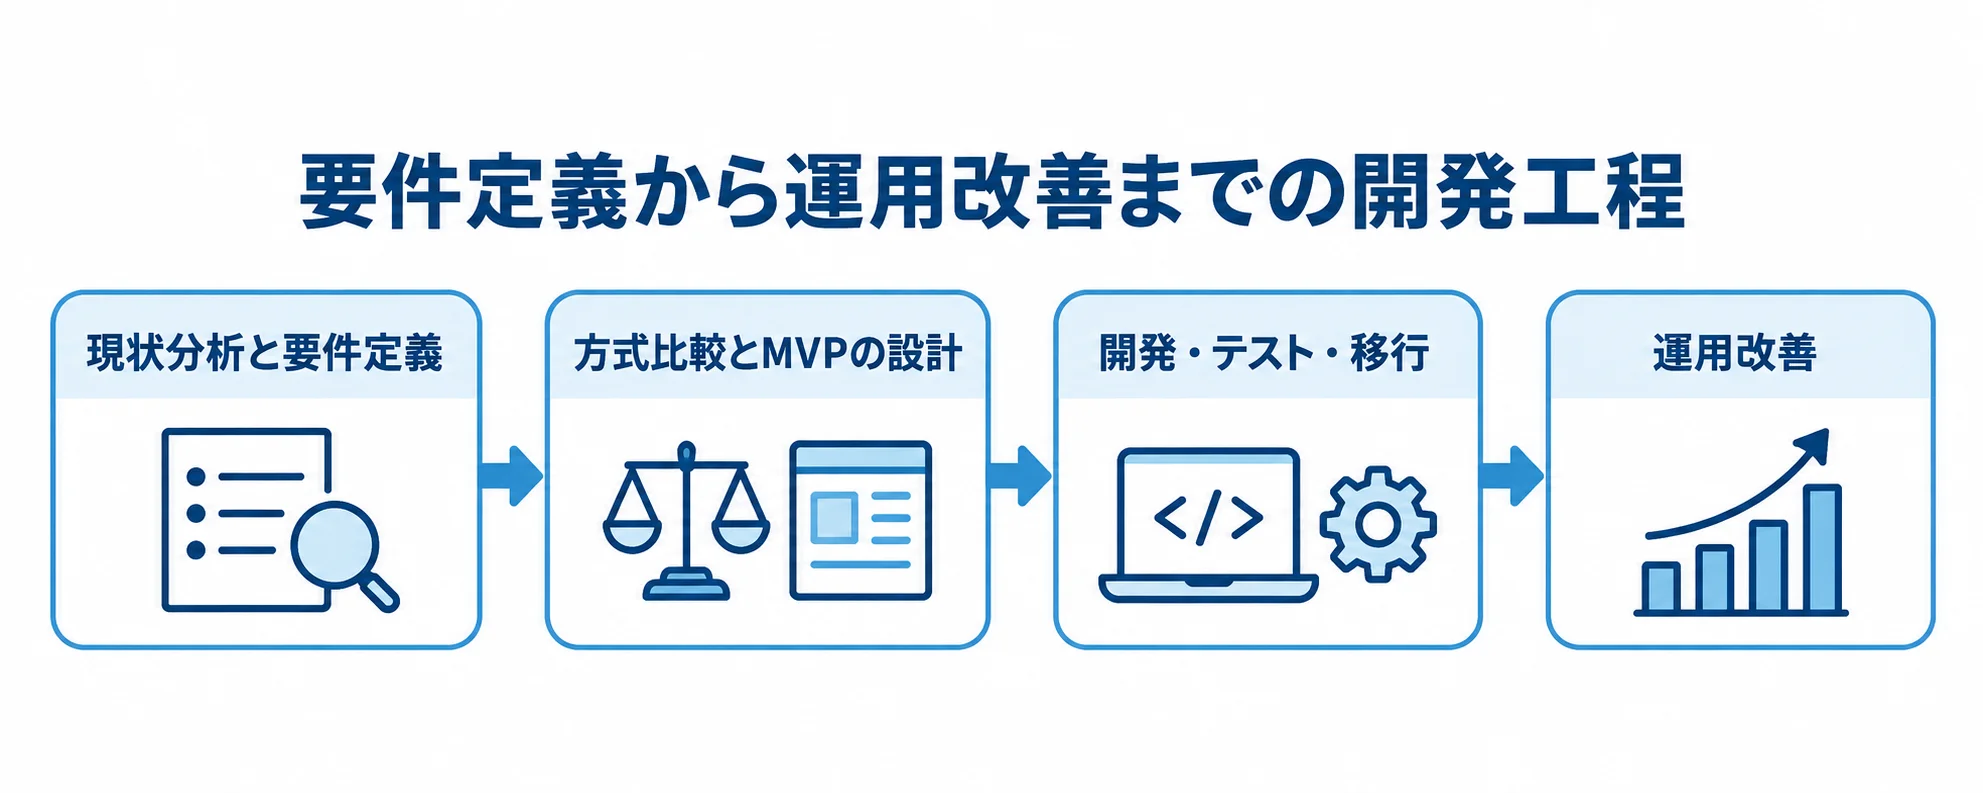
開発は、現状の把握と要件定義から始め、方式比較、設計・開発、テスト、段階移行、運用改善の順に進めます。
画面の一覧を作る前に、延滞の発生から入金、督促停止、長期延滞、法的回収、償却、委託返却までの業務フローを描いておきます。
現状分析と要件定義の進め方
現状分析では業務量と管理条件を確かめ、要件定義では延滞ステージごとに判断する人と対応を明確にします。
- 規模・体制:延滞件数、債権残高、担当者数、商品・契約の種類、拠点の調査
- 業務・委託:外部委託の有無と、各ステージの担当・判断の整理
- 管理項目:Excelの項目と担当者の個人メモから判断材料を洗い出す
延滞が進むにつれて判断する人と対応が変わるため、ステージごとに要件を決めます。返済期日の到来から法的回収と償却までの間には、次の段階があります。
- 延滞初期
- 一定日数経過
- 返済約束
- 約束不履行
- 長期延滞
要件で決めるのは、SMSを送れるかどうかだけでなく、送信条件、対象者、文面、入金や苦情が起きた際の停止方法です。たとえば、朝の対象抽出後に日中の入金データが届いた場合は、送信キューと架電リストの両方から除外する仕様が必要です。
法務・コンプライアンス、回収現場、情シス、経理、顧客対応のそれぞれの担当者が同じ会議に入り、例外条件を要件一覧に記録します。
方式比較とMVPの設計
方式は、共通機能と独自業務の範囲を見て比べます。候補ごとの違いは、同じ観点で整理します。
- 既製品の活用:督促・債権管理パッケージの導入
- 既存環境への追加:クラウド・SaaSの追加か、周辺機能の開発
- 個別開発:システム全体をスクラッチで作る
法令対応や帳票、監査ログなどの共通機能はパッケージを使い、独自の回収戦略、スコアリング、商品固有の業務は拡張領域に分けます。そうすると、作り込みを抑えられます。
初回リリースでは、入金連携と消込、督促停止を優先します。さらに、SMS・メール、コールリスト、対応履歴、権限・ログも初回に含めます。実データで誤督促を止められ、担当者が次の対応を選べることを確かめてから、機能を広げます。
拡張候補には、IVR、音声AI、AIによる優先順位付け、分析機能が挙がっています。また、2026年7月には、販売管理や請求管理を残したまま、請求データと消込結果をAPIで督促サービスへ連携させる選択肢も発表されています(出典:株式会社ROBOT PAYMENT発表資料、2026年7月)。
開発・テスト・移行の進め方
設計から移行までの各段階で、データ連携と業務継続の条件を確定させ、作業を順に進めます。
- データ設計:債権、契約、顧客、入金、連絡、約束、停止フラグの項目定義
- 連携設計:勘定系、CRM、収納代行、PBX、SMS配信、帳票・郵送、信用情報との接続方式
- テストと移行:例外を含むシナリオの確認と、対象を区切った段階移行
APIかファイルかを選ぶだけでなく、送信元と受信先、再送、重複排除、連携遅延時の扱い、障害時の手動運用まで文書にまとめます。
テストでは、当日入金、二重入金、部分入金、返済約束の変更を扱います。また、弁護士介入、連絡先変更、配信失敗、法定時間外の場合も含みます。さらに、外部連携の遅延と、同一顧客への重複送信も対象にします。
移行は、商品、拠点、延滞ステージのいずれかで区切って段階的に進めます。その際、旧システムとの件数・残高・入金合計の照合表を作り、現場が旧画面へ戻れる期間も決めておきます。
督促管理システムの費用相場とコストの内訳
費用は、債権件数だけでなく、連携先の数、既存データの品質、法令・監査要件、移行方法、24時間運用の有無によって変わります。
公開されている価格が少ないため、ここで示すのは、2026年時点の一般的な業務システム相場と金融業務特有の工数をもとにした目安です。正式な予算は、同じRFPを複数社に示して確かめます。
規模・方式別の費用相場
必要な期間や費用は、導入方式と対応規模によって変わります。各方式を検討するときは、次の目安を比べるための基準として使えます。
- クラウド・SaaS追加:300万〜1,500万円、2〜6か月
- パッケージ導入:1,500万〜8,000万円、6〜12か月
- 中堅向けカスタマイズ(複数商品・複数会社):3,000万〜1億5,000万円、9〜18か月
- 大規模刷新(勘定系・24時間運用・災害対策・複数拠点・厳格な監査や移行を含む場合):1億〜5億円以上、18〜36か月になる場合があります
- 小規模PoCやSMS・IVR連携だけ:100万〜500万円程度から
クラウド・SaaS追加は、データ取込、SMS・メール、基本ダッシュボード、権限設定、最小限のAPI連携に絞った場合の目安です。
パッケージ導入は、次の作業を加えた場合の目安です。
- 設定
- 帳票
- 監査ログ
- 勘定系・収納・CTI連携
- データ移行
2026年の一般的な開発相場は、小規模100万〜300万円、中規模500万〜1,000万円、大規模1,000万円から数千万円以上です。また、人月単価は60万〜200万円程度と紹介されています(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。
督促管理では、金融データの移行、テスト、監査証跡、外部接続、セキュリティの工数が重なります。そのため、一般的な社内ツールの相場だけで予算を決めることは避けます。
初期費用とランニングコストの内訳
初期費用は工程ごとに、月額費用は利用・運用の項目ごとに分けておくと、見積もりの漏れに気づきやすくなります。
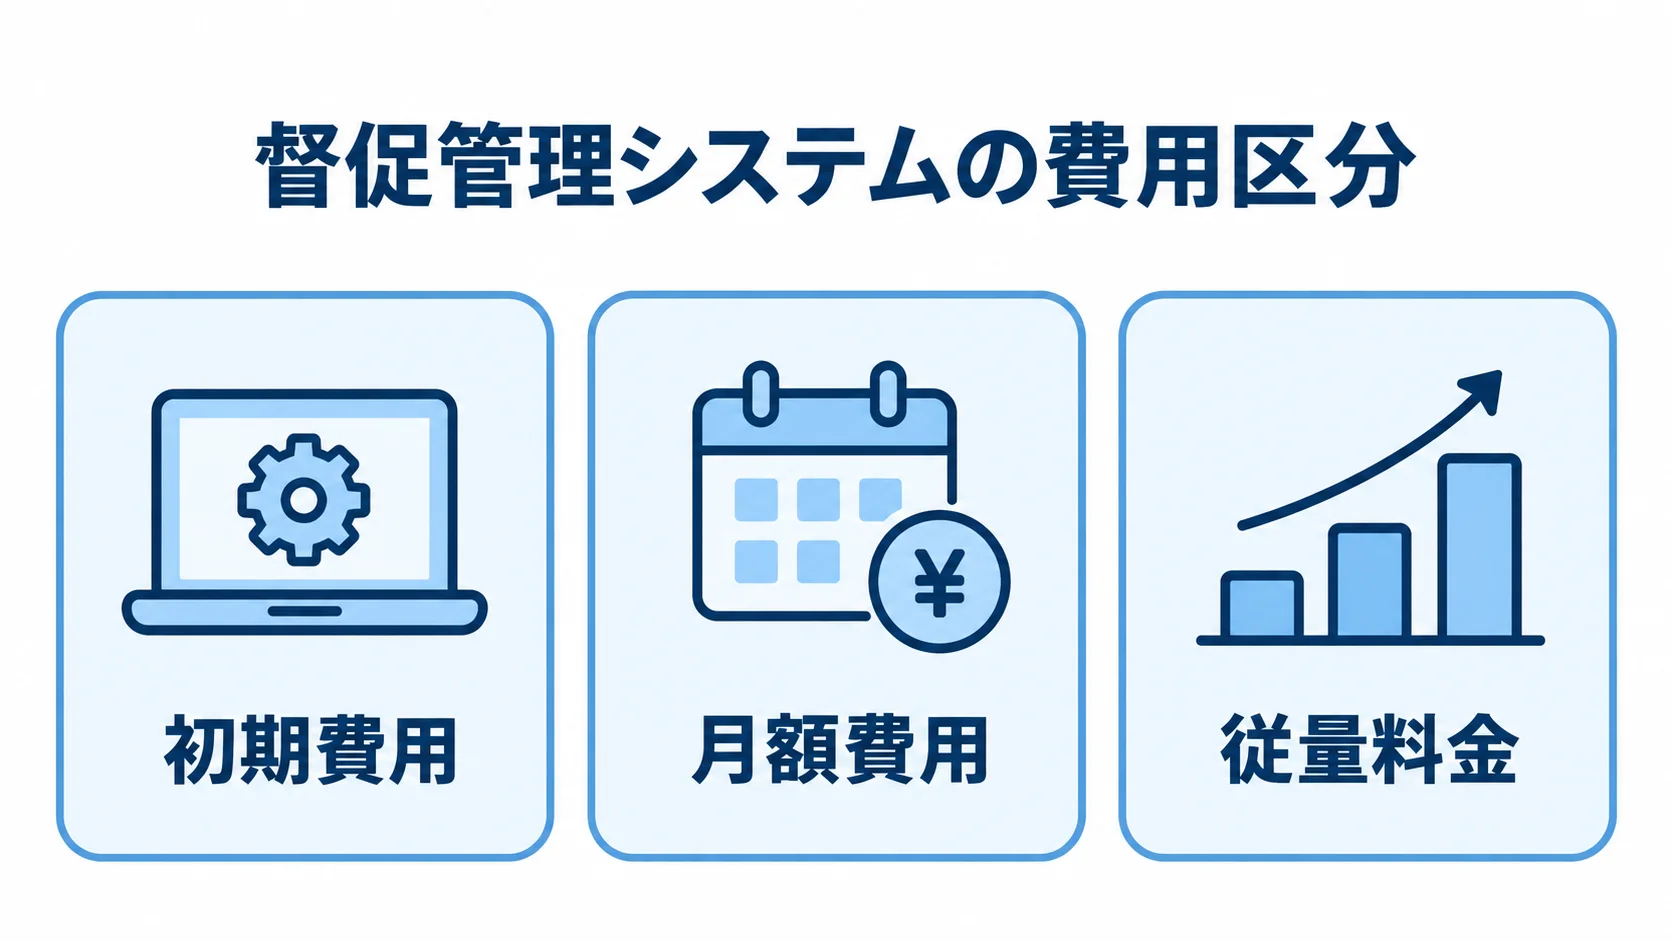
- 初期費用:要件定義、設計、開発・連携、テスト、移行、教育、稼働支援
- 月額費用:クラウド、ライセンス、保守・運用、バックアップ、監視、セキュリティ
- 従量料金:SMS、通話、IVR、録音・保管、本人認証、郵送・帳票、外部API
初期予算の配分は、要件定義・業務設計が10〜15%、設計が15〜25%です。さらに、開発・連携は35〜45%、テストは15〜25%、移行・教育・稼働支援は10〜20%で、配分を確かめるときの起点にできます。
保守費は、初期費用の年15〜25%程度で見積もる慣行もあります。そのうえで、対象範囲、受付時間、法改正対応、障害時の復旧目標を契約書で確かめます。
クラウドは初期投資を抑えやすく、冗長化やパッチ適用を分担しやすい方式です。一方で、データの保管場所、委託先、外部への移転、API制限、従量課金は確かめておく必要があります。
オンプレミスは既存基幹との密接な接続や社内統制に向いていますが、設備更新、運用人材、災害対策の負担が増えます。そのため、比べるときは初期費用だけでなく、5年間の総保有コストで見ます。
督促管理システムの見積もりを取る際のポイント
見積もりの精度は、発注者が前提条件をどこまでそろえるかで変わります。「督促を自動化したい」という依頼のままでは、各社が見積もる範囲が異なり、安い提案が有利に見えることがあります。
見積もりの前提として、債権件数、商品数、利用者数、連携先、チャネルを同じ資料で示します。さらに、監査要件、移行対象、保守範囲も、この資料に含めます。
RFPと要件チェックリストの準備
RFPでは、業務の範囲と、運用・統制の条件を分けて書きます。そのうえで、見積もりに必要な情報をそろえます。
- 業務要件:目的、現状課題、対象業務、データ項目、延滞ステージ、利用者・権限
- 運用要件:帳票、連携先、通知チャネル、移行、教育、運用
- 統制要件:セキュリティ、停止条件、判定元、反映時間
停止条件には、支払済み、返済約束中、弁護士介入、苦情対応中、配信失敗などを含めます。加えて、それぞれの判定元と反映時間も書き添えます。
機能要件には、入金取込、消込、優先順位付け、通知を記載します。さらに、架電、帳票、履歴、委託管理も含めます。
非機能要件では、性能や継続運用の条件を明確にします。具体的には、利用可能時間、同時接続数、バックアップ、障害復旧、ログ保存期間を含めます。
発注側は、暗号化、脆弱性対応、監査資料の出力、個人情報の保管場所も決めておきます。
複数社比較と発注先の選び方
同じRFPで2〜3社から見積もりを取り、金額の合計だけでなく、提案範囲と実行体制を比べます。比べるときは、各社の条件をそろえておきます。
- 見積条件:対象業務、前提条件、除外項目、成果物、検収条件
- 会社の得意領域:金融特化パッケージ、基幹連携、督促チャネル、回収業務・BPO
- 運用・契約:障害対応、データ返却、法令改正、契約終了時の移行支援
候補は、債権の種別、規模、既存基幹、クラウドの可否、導入後の運用体制に合わせて選びます。また、金融・信販・保証・サービサーの類似案件の実績も、公開できる範囲で確かめます。
担当予定者の経験や、再委託先、障害時の連絡体制、製品のロードマップについても質問します。
デモでは、当日入金による送信停止、担当者ごとの閲覧制限、監査用ログの出力を見ます。
極端に安い見積もりでは、要件定義、データクレンジング、連携テスト、教育、稼働後の保守、セキュリティ診断が含まれているかを確かめます。
すべてを初期開発に含めた高額な提案については、MVPの範囲を超えて作り込んでいないかを発注側で確かめます。
第一段階の成功条件と、第二段階へ送る機能について合意し、追加費用の条件は契約前に明確にします。
法令・個人情報・AI利用のリスク確認
自動化した督促の安全性は、ルールとデータ管理、AIの判断範囲を定めて初めて確保できます。これらは、契約とシステムの両面で決めます。
- 督促ルール:連絡時間・回数、第三者に内容を伝えない画面・文面、停止条件の制御
- 個人情報:利用目的、安全管理、委託先、権限、ログ、保管場所の確認
- AI利用:判断範囲、根拠表示、人の承認、誤判定の訂正方法の定義
金融分野では、利用目的を特定し、安全管理の方法を決めておきます。そのうえで、委託先の管理、アクセス権限、ログ、外部サービスの保管場所を確認します。
貸金業法や社内規則に沿って、弁護士介入後の停止や返済猶予中の扱いも制御します。金融庁の指針は、反復継続した連絡や私生活・業務の平穏を害する言動について、個別の事情を踏まえて判断する考え方を示しています。
禁止条件はルールとして記録し、例外が生じたときは人の承認に回します。
金融庁と個人情報保護委員会は2026年7月、金融分野の個人情報保護ガイドラインの改正を公布しました。2027年4月1日から適用すると公表しています(出典:金融庁・個人情報保護委員会、2026年7月24日)。
改正に追随できるよう、設定と文面の管理方法や、改修責任の分担を契約に含めます。
また、AIは架電の優先順位付け、通話の要約、次の対応の提示など、判断の支援から始めると安全です。
督促の可否、配信停止、法的回収への移行は、AIだけで決めない設計にします。AIに渡す利用データ、学習への転用可否、モデルの保管場所を定めます。さらに、判断理由の説明、有人対応への切替も決めます。
録音や文字起こしを扱う場合は、保存期間、閲覧権限、マスキング、削除依頼への対応も確かめます。
督促管理システム開発でよくある質問(FAQ)
よく寄せられる相談は、パッケージとスクラッチの選択、クラウド利用、費用、導入期間、AI利用です。いずれも、債権件数や既存システムの状態を踏まえて検討します。
督促管理システムはパッケージとスクラッチのどちらがよいですか?
共通機能が多く、法令改正、帳票、監査ログを継続して管理したい場合は、パッケージやSaaSが適しています。
独自の商品設計や回収戦略が競争力に直結し、既存製品に合わせて業務を変えられない場合は、周辺機能のカスタマイズやスクラッチを検討します。
全体を作り直す前に、入金連携と督促停止をMVPで検証しておくと、方式を選ぶための判断材料が得られます。
督促管理システムはクラウドで導入できますか?
クラウドで導入できます。確認すべき点は、金融データの保管場所、委託先、アクセス制御、暗号化です。さらに、バックアップ、障害復旧、ログ保存、外部APIの制限も確かめます。
既存の基幹を残し、請求・入金・消込データだけをAPIや安全なファイル連携で渡す構成も選べます。どの構成にするかは、業務継続性と社内統制を含む要件で判断します。
開発期間と予算はどのくらい見ておくべきですか?
期間と予算は、導入の規模によって異なります。各方式の目安を並べておくと、初期計画を立てやすくなります。
- 基本機能の追加:2〜6か月、300万〜1,500万円
- パッケージと複数連携:6〜12か月、1,500万〜8,000万円
- 中堅向けカスタマイズ:9〜18か月、3,000万〜1億5,000万円
- 大規模刷新:18〜36か月、1億〜5億円以上
予算は、債権件数だけでなく、連携数、移行データの品質、テスト範囲、冗長化、監査要件も加えて組みます。
督促業務にAIを導入しても問題ありませんか?
AIは、架電優先順位の提案、通話内容の要約、担当者への次の対応の提示など、判断の支援から導入できます。督促の可否、配信停止、法的回収への移行は、根拠を示して人が承認する形にし、AIだけでは決めない設計にします。
学習データへの転用、個人情報の保存、誤判定の監査、有人対応への切替を、RFPと契約で明確にします。
督促管理システム開発のまとめ
開発を成功させるには、延滞発生から入金、督促停止、長期延滞、委託・法的回収までの業務の流れを一覧にすることが出発点です。中核機能は、債権台帳、入金消込、タスク、連絡とします。さらに、停止制御、権限、監査ログも欠かせません。
最初に作るべき業務フロー
業務フローは、延滞対象の抽出から、入金確認、督促、返済約束、督促停止、長期延滞への移行までを描きます。
入金済み、弁護士介入中、苦情対応中の顧客を自動処理から外すルールは、文章にして残します。そのうえで、現場と法務で受入の基準を確かめます。
見積もり前にそろえる情報
見積もり前に方式、予算条件、比較の基準をそろえておくと、各社の提案を同じ条件で評価できます。
- 方式選定:金融特化パッケージ、クラウド・SaaS、周辺追加、スクラッチを比べ、誤督促を防ぐMVPから始める
- 予算条件:クラウド・SaaS追加などの小規模導入は300万〜1,500万円、大規模刷新は1億〜5億円以上。連携・移行・監査・セキュリティ・運用費を含む額
- 見積もり比較:債権件数、商品数、連携先、移行対象、利用者数をそろえ、2〜3社に同じRFPを渡す
- 成果指標:回収率に加え、誤督促率、苦情率、約束履行率、処理時間、監査対応時間
法令・個人情報・AIのルールは、機能と契約の両方に反映します。現場、法務、情シス、経理で、受入の基準をそろえます。
▼全体ガイドの記事
・督促管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。