
連結会計システムの発注は、決算業務とデータを洗い出し、要件と受入基準をまとめ、段階契約で導入すると変更リスクを抑えられます。
発注形態、RFPと要件整理、契約形態、費用相場、委託先の選び方を順に見ていきます。全体像は連結会計システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・連結会計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
連結会計システムの発注・外注で最初に押さえる全体像
連結会計システムは、親会社と子会社の個別財務データを集め、グループ共通のルールに変換します。連結財務諸表や開示資料を作る決算業務の中核となるシステムです。
発注の対象は、ソフトウェアのほか、業務設計、データ移行、連携開発を含みます。さらに、教育や稼働後の決算サポートも対象に含めます。
ERPや単体会計システムとの違い
単体会計システムは一法人分の会計を、ERPは会計を含む業務全体を受け持つ仕組みです。連結会計システムは、その上でグループの連結処理を担います。そのため、既存の仕組みとの役割を先に分けておくと、発注範囲を決める手がかりになります。
- 単体会計システム:仕訳や試算表など、一法人分の会計を処理する仕組みです。
- ERP:会計を中心に、販売、人事、購買などの業務を統合したものです。
- データ変換:各社のデータを連結科目に対応付けるほか、為替換算も担います。
- 連結処理:投資と資本の相殺や内部取引の消去を行い、非支配株主持分と連結キャッシュ・フローも扱います。
- 既存システム活用:ERPや会計ソフトは残し、連結決算の工程だけを新たにつなぐ発注もできます。
外注範囲の切り分け
社内と委託先の分担、依頼範囲、社内に残す責任を、分けて整理します。
- 役割分担:経理が会計方針と承認を受け持ち、委託先が設定・開発・移行を、子会社が入力を担います。
- 外注範囲:製品選定だけを頼む形と、構想から稼働後の決算支援までを一括で頼む形に分かれます。
- 社内責任:判断を任せきりにすると稼働後に説明できない恐れがあるため、業務ルールとデータの責任者を社内に置きます。
連結会計システムの発注形態の選び方
発注形態は、標準パッケージやSaaS、個別開発、両者の組み合わせから選びます。また、独自画面や周辺連携だけを追加する方法もあります。
連結処理は会計基準や監査説明に関わるため、実績のある標準機能を使う選択肢があります。そのうえで、独自要件に応じて追加開発を組み合わせます。
標準パッケージ・クラウド型が向く企業
Excelでの回収や転記、差異の確認、消去仕訳が特定の担当者に頼りきりになっている状況を変えたい企業は、パッケージやクラウド型を候補にします。
- 標準機能に合わせる:導入期間や将来の保守負担を抑えられます。
- クラウドを活用する:子会社がWebで入力しやすく、バックアップやバージョンアップの負担も小さくなります。
- Fit & Gapを合意する:標準に寄せる業務と、追加開発の範囲を決めておきます。
たとえば、TKCのeCA-DRIVERは、収集から連結処理、財務諸表作成までを搭載しています。なお、TKCの公式情報では、700以上の企業グループへの導入実績があります(出典: TKC「連結会計システム eCA-DRIVER」、2026年)。
要件により異なりますが、標準導入期間は概ね3か月から6か月が目安とされています。
料金は月額だけでなく、会社数やデータ量、連携本数によって変わる部分も確認します。さらに、追加環境、サポート、解約時のデータ返却の条件も、契約前に確かめておきます。
スクラッチ開発・個別開発が必要になるケース
個別開発が必要かどうかは、導入後の運用負担も含めて、次の観点から見極めます。
- 独自要件:連結ルール、複雑なサブ連結、ERP連携、独自レポートの有無を洗い出します。
- 開発リスク:基準変更や仕訳の再現、監査証跡を中心に、異常系テストと保守の負担まで見ます。
- 採用判断:標準製品と比べたうえで、独自開発の必要性を経営会議で承認します。
- オンプレミス運用:データ保持やネットワークを細かく統制し、社内基盤と密に連携させたい企業に適しています。
- 将来コスト:5年後の子会社追加や海外展開を含めて、総保有コストを比べる必要があります。
特に、オンプレミス型では、サーバー更新やバックアップ、災害対策のほか、パッチ適用と法改正対応を、誰が担うかを契約で定めます。
RFPと要件整理で書く範囲
RFPは、現状の決算プロセスや成果、対象範囲、制約を、委託先と同じ前提で伝えるための資料です。あわせて、現行のExcelや連携図、決算日程、サンプル帳票、差異調整の実例も示します。
現状業務とデータの棚卸し
洗い出した情報を一覧にしておくと、委託先と現状の認識をそろえられます。
- グループ情報:会社数、連結範囲、持分比率、決算日の一覧です。
- 会計条件:海外拠点、会計基準、利用言語、通貨に関する条件です。
- データの流れ:取得元、ファイルやAPI、検証と承認の担当者を記録します。
入力漏れや貸借不一致、前期差異、内部取引の不一致、手作業の為替換算が、どれだけ起きているかを把握します。件数や所要時間を測っておくと、導入効果を比べる基準値になります。
RFPには、勘定科目と連結科目の変換、過年度データの保持期間、内部取引照合の粒度を記載します。加えて、注記や開示、監査資料の形式も定めます。
売上や債権債務、取引先コードの照合単位と、不一致時の差し戻し先も決めます。具体化しておくと、追加見積もりを抑えやすくなります。
MUST・WANTと受入基準の区分
MUSTとWANTを分けておくと、初回稼働に必要な機能と将来の拡張を区別できます。
- MUST:法令や会計方針、決算期限、内部統制に関わる要件を指します。
- WANT:分析や利便性を高める予算・見込み連結、経営ダッシュボード、AIによる異常検知などが該当します。
MUSTには、連結範囲管理、複数通貨、為替換算、消去仕訳を入れます。権限分離、承認履歴、操作ログも加えます。さらに、バックアップや障害復旧、必要帳票も含めます。
受入基準は、数値や確認方法で示します。回収完了日や処理時間、不一致検知、旧システムとの突合、権限テストについて、判定できる形で書きます。監査資料の確認者と合格時期も記載します。
金融庁は2025年1月、2024年12月31日までに国際会計基準審議会が公表した基準を、指定国際会計基準に追加する改正を公表しました(出典: 金融庁「指定国際会計基準の改正」、2025年)。
IFRS対応では、表示だけでなく基準差の調整や改正時の更新時期も受入条件に含めます。
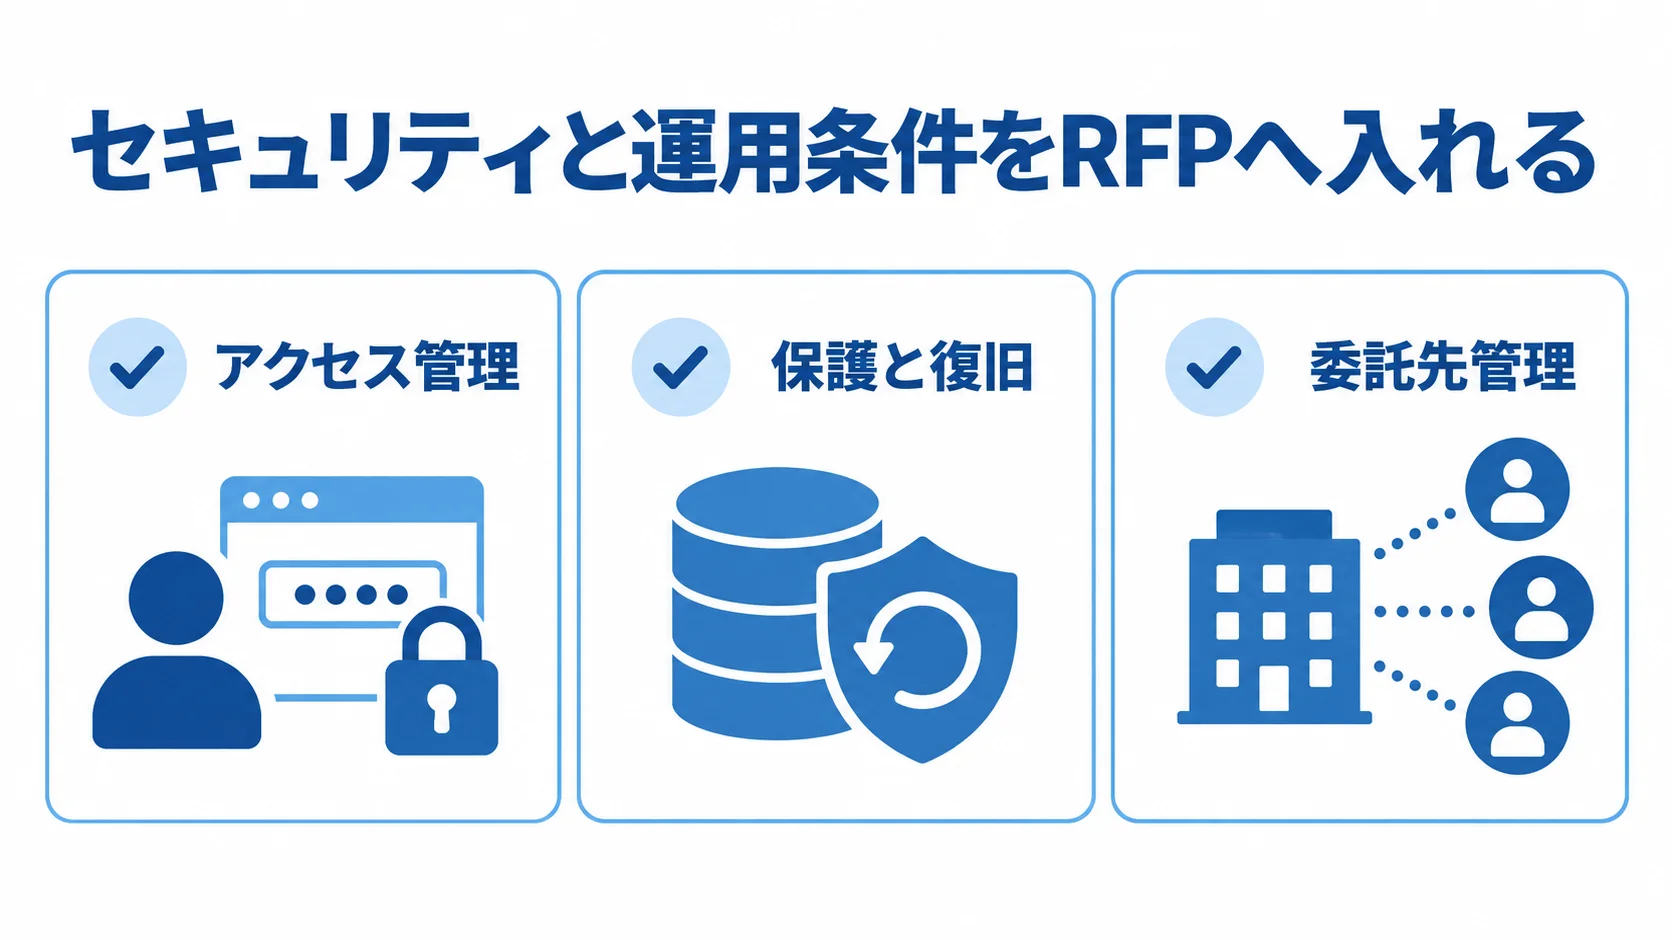
RFPに盛り込むセキュリティと運用条件
連結会計データには、グループの業績や未公表情報が含まれます。そのため、機密性に加えて、正確性と証跡も重視します。
- アクセス管理:SSO、多要素認証、親会社と子会社のアクセス分離、職務分掌の条件です。
- 保護と復旧:通信・保管時の暗号化、操作ログの保存期間、バックアップ、RTO・RPOを確認事項とします。
- 委託先管理:脆弱性対応、インシデント連絡、再委託先の管理を明記する項目です。
クラウドでは、データセンターの所在地や障害時の連絡体制を確認します。さらに、解約時のデータ返却形式も条件に含めます。
経済産業省は2026年3月、クラウド環境を含むIT基盤を対象とするSCS評価制度の構築方針を公表しました。★3・★4の開始は、2026年度末頃が目標です(出典: 経済産業省「サプライチェーン強化に向けたセキュリティ対策評価制度」、2026年)。
制度への対応を待たず、監査報告書や認証、脆弱性管理、再委託範囲を、見積もりの段階で質問しておきます。そうすると、契約後の確認漏れを減らせます。
連結会計システム開発の契約形態の使い分け
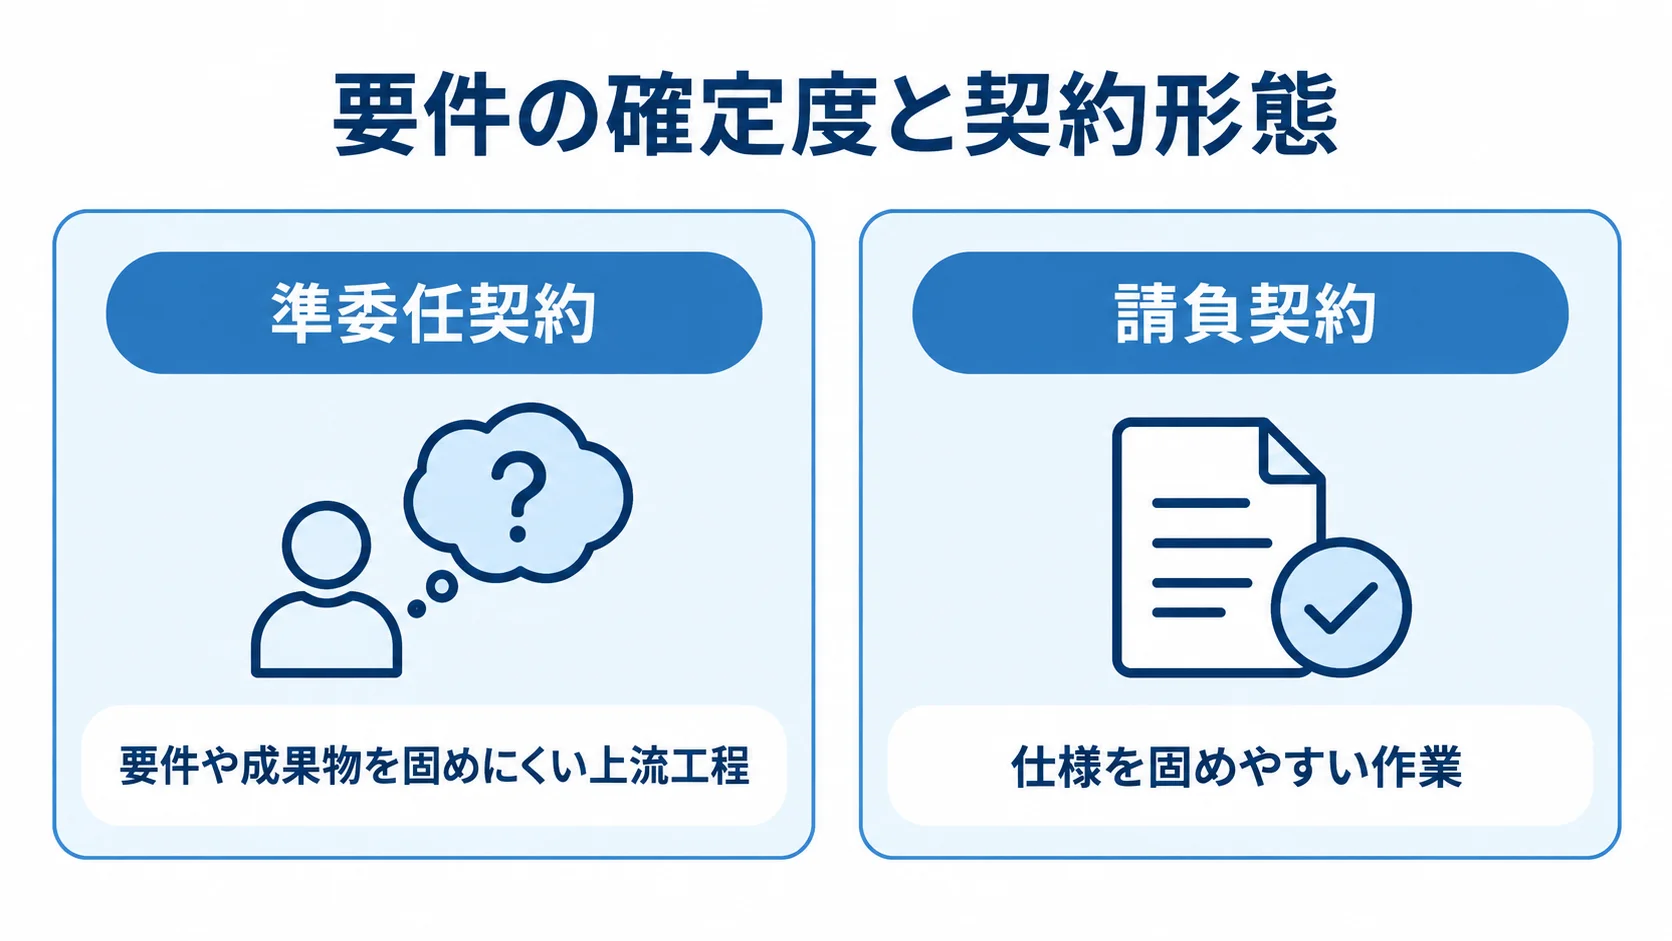
契約形態は、要件がどこまで固まっているかと、成果物をどこまで固定できるかで選びます。構想や要件定義の段階から一括請負にすると、曖昧な要件が追加の変更として重なり、双方の負担が増えます。
そこで、上流で不確実性を減らしたうえで、設定・開発・テストなど成果物が明確な工程を請負にする段階契約が扱いやすい方法です。
準委任契約が向く工程
準委任は、専門業務の実施に対して報酬を支払う契約です。要件や成果物を固めにくい上流工程に向いています。
- 対象工程:構想、現状分析、要件定義、Fit & Gap、製品選定支援、PMO。
- 契約条件:作業時間、体制、会議、報告物、上限工数の取り決めです。
- 月次成果物:課題一覧、業務フロー、要件定義書、Fit & Gap表、RFP、移行方針、意思決定記録。
- 確認方法:検収の方法、関与時間、社内への知識移管の状況です。
連結範囲や業務ルールを関係会社と調整する段階では、成果物と完成責任を固定しにくい場合があります。
請負契約が向く工程
請負は、合意した成果物を完成させ、検収を受ける契約です。仕様を固めやすい作業に向いています。
- 対象成果物:設定済みの環境、インターフェース、移行プログラム、帳票、テスト結果、操作マニュアルです。
- 完成・検収条件:完成の定義、納期、検収期間、不具合対応、再テスト、遅延、変更手続を取り決めます。
- 権利と情報:データやマスターの所有権、知的財産権、ライセンス、秘密保持、機密情報、再委託、返却、保守の条件です。
- SaaS契約:利用契約と導入支援契約が分かれる場合、障害と制度改正対応の責任を表にまとめます。
段階契約によるリスクの抑え方
工程を区切り、各段階の終わりに要件や費用、日程、課題を見直すと、要件の膨らみを次の段階へ持ち越しにくくなります。
- 構想・アセスメント
- 要件定義・製品選定
- 設定・連携・移行
- テスト・教育・稼働
- 保守・運用
要件定義の前に長期の一括請負を結ぶ場合は、変更管理と再見積もりの条件を、特に慎重に確認します。
連結会計システムの費用相場と見積もり内訳
費用は、ライセンスや月額利用料のほかに、会社数、ユーザー数、海外拠点によっても変わります。さらに、IFRSや接続数、過年度データ、帳票、教育、保守の範囲も、費用に影響します。
公開情報では、オンプレミス型の初期費用は数百万円から1,000万円超、年間保守は100万円程度です。一方で、クラウド型は、初期費用0万円から100万円、月額10万円から50万円程度が目安です(出典: ITreview「2026年 連結会計システムのおすすめ10製品」、2026年)。
これは製品利用料の目安で、導入プロジェクトの総額とは分けて考える必要があります。
導入パターン別の費用レンジ
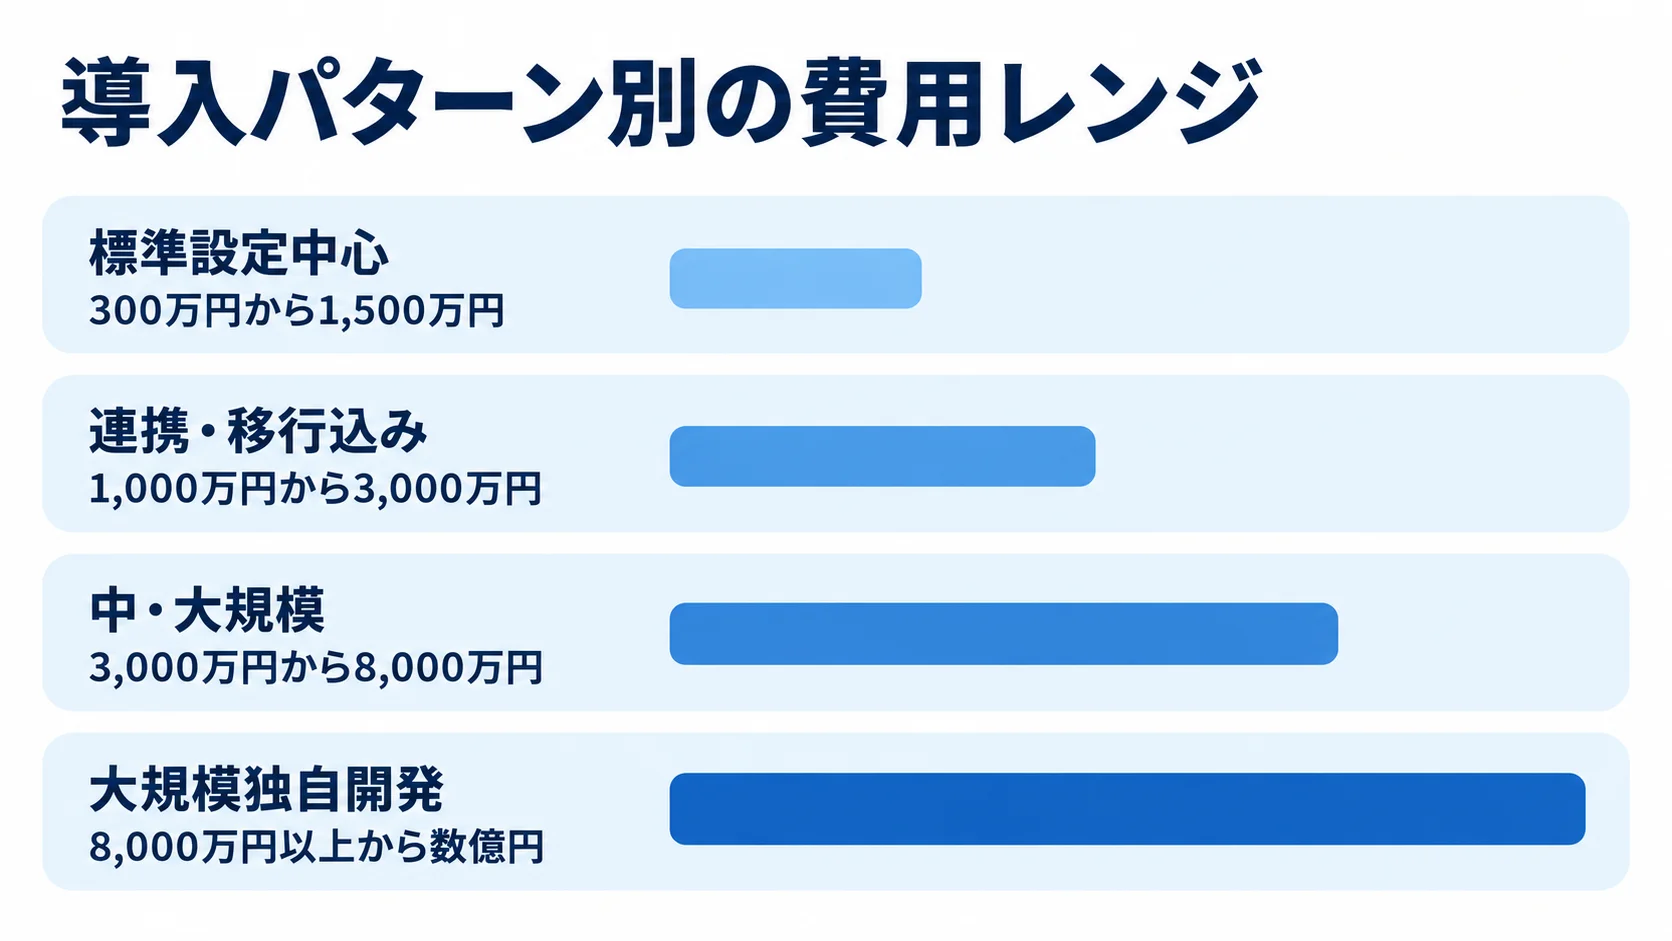
企画段階の予算は、対象範囲に応じて段階的に見積もります。ここで示すのは導入パターン別の検討レンジで、標準設定から、連携・移行、海外やIFRSを含む案件、大規模な独自開発へと対象が広がるほど、初期費用の目安は大きくなります。
- 標準設定中心:会社・科目設定や入力フォーム、権限、基本教育、軽微な取込設定を含めると、初期費用は300万円から1,500万円程度です。
- 連携・移行込み:複数の会計システム連携、過年度移行、監査帳票、総合テストを含む場合は、1,000万円から3,000万円程度です。
- 中・大規模:海外子会社やIFRS、多通貨、多言語、サブ連結、独自開示を含む案件は、3,000万円から8,000万円程度です。
- 大規模独自開発:周辺ERP刷新や大規模な独自開発まで含む場合は、8,000万円以上から数億円に及ぶ可能性があります。
上記の金額は、ITreviewの料金目安と、リサーチノートで確認した基幹システム相場を組み合わせた推定です。連結会計システム単独の公的統計ではない点に注意してください。
実際の発注では、同じRFPをもとに複数社から見積もりを取ります。そのうえで、金額が上下する理由も確認します。
見積書で分けるべきコスト項目
見積書は費目ごとに分けてもらい、抜けやすい作業や将来費用がないかを確かめます。
- 利用・保守:ライセンス、サブスクリプション、保守、制度改正対応。
- 導入作業:要件定義、基本設計、設定、追加開発、教育、マニュアル、稼働支援。
- データ関連:会計システム連携、データ移行、テスト、データクレンジング、過年度データの保持。
会社数やユーザー数で料金が変わる場合は、3社、10社、20社へ増えたときの追加単価を確認します。さらに、API本数や形式変換も、見積もりから抜けやすい項目です。
初期費用と月額費用だけで比べると、安く見える提案に、稼働後の手作業や追加支援が含まれていない場合があります。
初年度だけでなく、3年または5年のTCO(総保有コスト)で比べます。利用料や保守、環境、社内工数、教育を合算します。さらに、会社の追加や制度改正、解約・移行の費用も含めます。
初期開発の規模が大きい提案では、標準機能で代替できる部分までカスタマイズしていないかを確認します。
委託先の選定と見積比較で失敗しないポイント
委託先は、製品の知名度だけでなく、連結決算の知識や既存システムとの連携力、移行経験、稼働後の支援で選びます。
製品ベンダー、導入・SIパートナー、決算業務のアウトソーサーは、それぞれ得意な範囲が異なります。そのため、自社と委託先の分担を決めてから比較します。
連結決算と類似規模の実績の確認
導入社数だけでなく、自社に近い条件の事例を尋ねます。確認する条件をそろえておくと、実績を比べやすくなります。
- 対象会社:国内子会社が中心か、海外子会社を含むかを確認します。
- 会計要件:IFRS、多通貨、サブ連結、内部取引照合の経験を尋ねます。
- 導入後:稼働までの月数と、稼働後の支援を誰が担うかです。
たとえば、DivaSystem LCAは、データ収集から連結処理、レポーティング、決算開示までを扱います。公式情報では、約1,300社への導入実績があります(出典: 株式会社ディーバ「DivaSystem LCA」、2026年)。
公開実績は参考になりますが、導入社数だけで自社への適合性を断定できません。
提案を受ける際は、責任者や実装担当者、会計実務に詳しいメンバー、再委託先が誰かを確認します。
デモでは、子会社の入力や科目変換、内部取引の不一致、消去仕訳の承認、監査用の明細追跡を、実際に操作してもらいます。製品説明と実装力の差は、そこで見えてきます。
同じ前提での見積もり比較
比較条件と見積もりの内訳をそろえてから、金額差の理由を確認します。
- 共通前提:同じRFPやサンプルデータ、導入時期、対象会社数を、各社に同条件で渡します。
- 比較項目:機能適合、開発、連携、移行、テスト、教育、保守、SLA、体制、納期、初年度費用、5年TCO。
- MUST適合:要件ごとに、「標準」「設定」「追加開発」「代替運用」「対象外」のいずれかを記載します。
- 概算条件:範囲、前提、除外事項、変動単価、変更時の計算方法を見ておきます。
- 一式項目:「連携・移行・テスト一式」を、作業、データ量、回数、担当者、成果物に分けてもらいます。
契約と体制による発注後のリスク対策
発注後のリスクごとに対策を対応させ、責任者や確認方法まで決めておきます。
- 想定リスク:要件漏れ、データ不足、子会社の協力不足、日程衝突、担当交代、開発増加。
- 意思決定体制:経理や財務、経営企画、情報システム、主要子会社でチームを作り、課題と変更を台帳で管理します。
- 作業分担:委託作業と社内のデータ準備をWBSで分けたうえで、遅延時の判断者を決めておきます。
- 決算テスト:入力、差戻し、為替換算、内部取引消去、連結仕訳、帳票、監査資料、権限、復旧を検証する項目です。
- 稼働・保守:旧システムとの並行検証、問い合わせ窓口、支援時間、追加料金の取り決めです。
連結会計システムの発注・外注でよくある質問
導入時期は、会社数だけで決まるわけではありません。決算頻度や海外・IFRS、Excel作業、監査証跡、グループ拡大も合わせて判断します。
連結会計システムは子会社が何社になったら発注すべきですか?
何社から検討すべきかは、社数で一律には決まりません。データ回収や科目変換、内部取引消去を手作業で行い、それが決算や監査に影響しているなら、検討する時期といえます。
ただし、子会社が少なくても、海外、IFRS、サブ連結、頻繁なM&A、監査証跡が必要な場合は、早めに要件を整理します。そのうえで、現行の作業時間とエラーを測り、導入効果を見積もります。
連結会計システムの導入は3か月から6か月でできますか?
導入期間は、対象範囲と準備状況で変わります。初回決算に向けたテストと教育の時間も、あわせて確保しておきます。
- 標準機能中心:対象会社や連携が限られ、要件定義とデータ準備が早く進めば、3か月から6か月が目安になる場合があります。
- 公式Q&A:TKCも、要件により概ね3か月から6か月を目安としています(出典: TKC「連結会計システム eCA-DRIVER」、2026年)。
- 複雑な導入:海外・IFRS、複数ERP、過年度移行、独自開示、全社展開では、6か月から18か月以上の可能性があります。
連結会計システムの発注でRFPは必ず必要ですか?
正式なRFPがなくても、相談はできます。ただし、相見積もりや複数社比較をするなら、作成をおすすめします。
見積もりの前提をそろえるには、対象会社や会計基準、現行システムを同じ形式で示すことが役立ちます。連携や移行、帳票、権限についても伝えます。さらに、セキュリティや納期、保守の条件も伝えておくと、見積もりの比較がしやすくなります。
最初から完璧な資料を作る必要はありません。課題とMUST・WANTをまとめた簡易RFPから始め、候補先との対話で内容を詳しくしていきます。
クラウド型でも監査証跡とセキュリティに対応できますか?
クラウド型でも対応できますが、製品名だけで判断せず、操作ログや承認履歴、仕訳変更、権限分離、保存期間、バックアップを確認します。
また、障害復旧や監査資料の出力も確認します。クラウドでは、インフラはベンダーが、権限やマスター、運用設定は利用企業が担う場合があります。
契約前に、監査報告書やセキュリティ資料を確認します。そのうえで、事故時の連絡時間とデータ返却方法も合意しておきます。
連結会計システムの発注・外注方法まとめ
発注前に社内で決める事項
発注前には、連結決算の責任者や子会社への窓口、情報システム担当、監査対応の責任者を決めておきます。
会計方針や連結範囲、データ準備、受入判定の担当を明確にします。そうすると、委託する範囲と社内に残す判断を切り分けられます。
最初に作るべき発注資料
発注資料の準備から方式と費用の比較まで、次の内容を順に整理します。
- 簡易RFP:現行業務、会社とシステム・連携、課題、改善目標、MUST・WANT、決算日程を盛り込みます。
- 添付と棚卸し:サンプルデータや概算予算、希望時期を添えます。あわせて、会社数や海外・IFRS、既存システム、連携、内部取引、監査証跡を整理します。
- 方式と契約:標準・クラウド、個別開発、ハイブリッドを比べ、構想と要件定義は準委任、仕様確定後の設定・開発・テストは請負とする段階契約を検討します。
- 費用比較:連携や移行、テスト、教育、保守を含め、3年または5年のTCOで比べます。制度改正や子会社追加も、このTCOに入れます。
- 委託先選定:同じRFPとサンプルで複数社を比べ、要件への適合や体制、稼働後の支援を確かめます。
決算短縮の目標と、減らしたい手作業やリスクを定めておきます。そのうえで、Excelや子会社データ、連結仕訳、監査資料をもとに、業務フローと課題をまとめます。
MUST・WANTを整理して、候補先に相談できる簡易RFPにまとめると、委託先との会話を具体的に始められます。
▼全体ガイドの記事
・連結会計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。